
Tamanho e Participação do Mercado de Sistemas de Movimento Linear
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
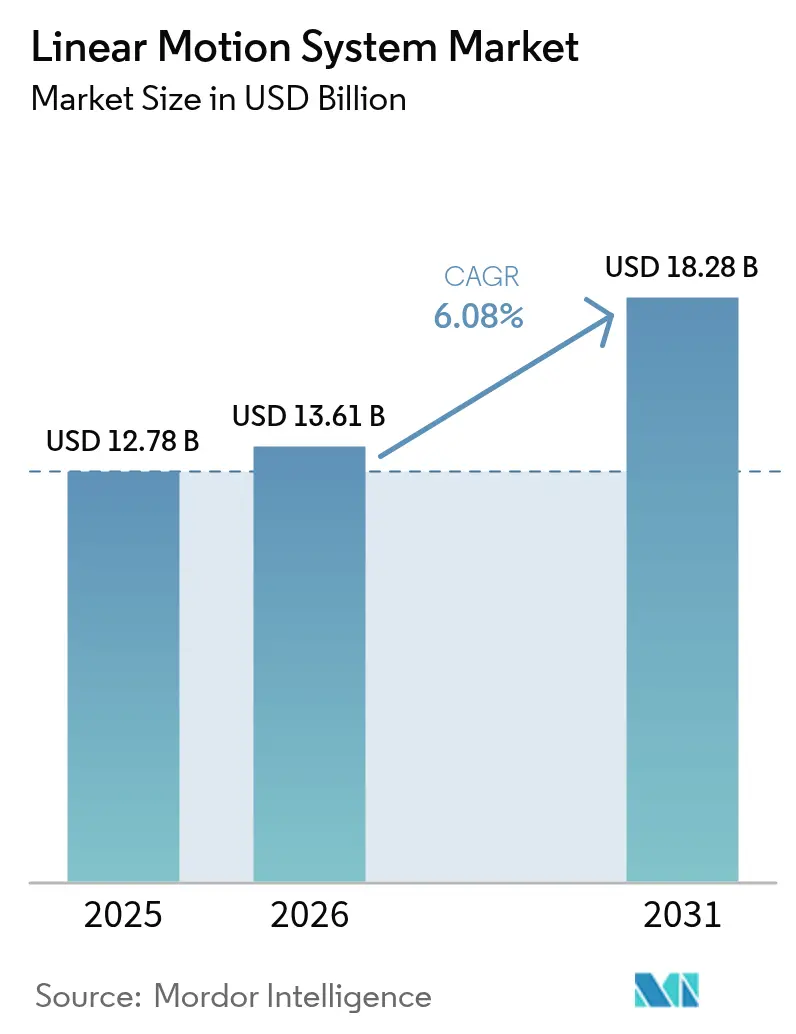
| Tamanho do Mercado (2026) | 13.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Movimento Linear por Mordor Intelligence
O tamanho do mercado de sistemas de movimento linear está projetado em USD 13,61 bilhões em 2026 e deverá atingir USD 18,28 bilhões até 2031, crescendo a um CAGR de 6,08% entre 2026 e 2031. A transição de plataformas pneumáticas e hidráulicas para arquiteturas eletromecânicas e de acionamento direto está se acelerando à medida que os gestores de plantas buscam maior repetibilidade posicional, menor custo ao longo da vida útil e conectividade perfeita com a Indústria 4.0. As plataformas de múltiplos eixos dominam em termos de receita porque estágios complexos de máquinas-ferramenta e semicondutores exigem movimento sincronizado em X-Y-Z, mas as topologias de acionamento direto estão ganhando participação devido à sua operação sem manutenção e economia de energia. A inovação em componentes está avançando em direção a controladores com inteligência de borda que incorporam diagnósticos em tempo real e otimização de trajetória, enquanto os avanços em guias lineares e atuadores miniaturizados apoiam a implantação em salas limpas em instalações de semicondutores e dispositivos médicos. Os fabricantes também estão reduzindo os ciclos de comissionamento por meio de pilhas de movimento modulares e definidas por software que podem ser reconfiguradas digitalmente quando os ciclos de vida dos produtos se encurtam.
Principais Conclusões do Relatório
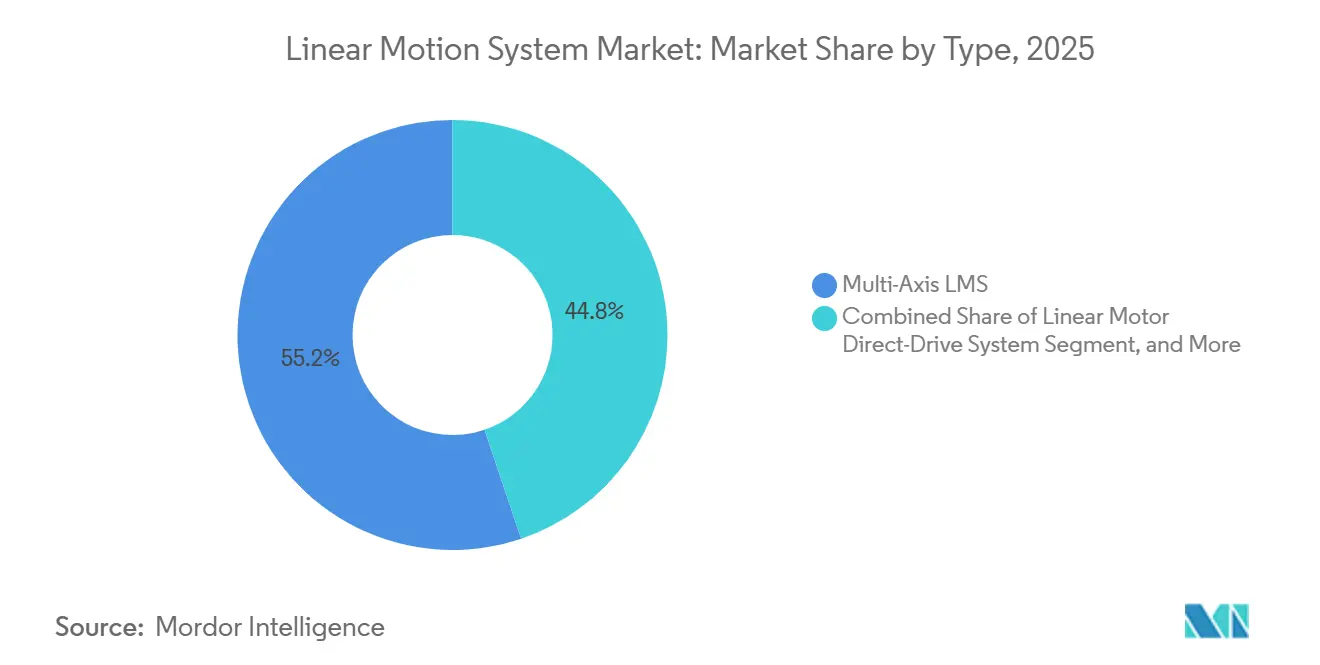
- Por tipo, as plataformas de múltiplos eixos detinham 55,18% da participação do mercado de sistemas de movimento linear em 2025, enquanto os sistemas de acionamento direto por motor linear devem se expandir a um CAGR de 6,78% até 2031.
- Por componente, os guias lineares representaram 49,59% da receita de 2025, mas os controladores estão projetados para crescer a um CAGR de 6,96% até 2031.
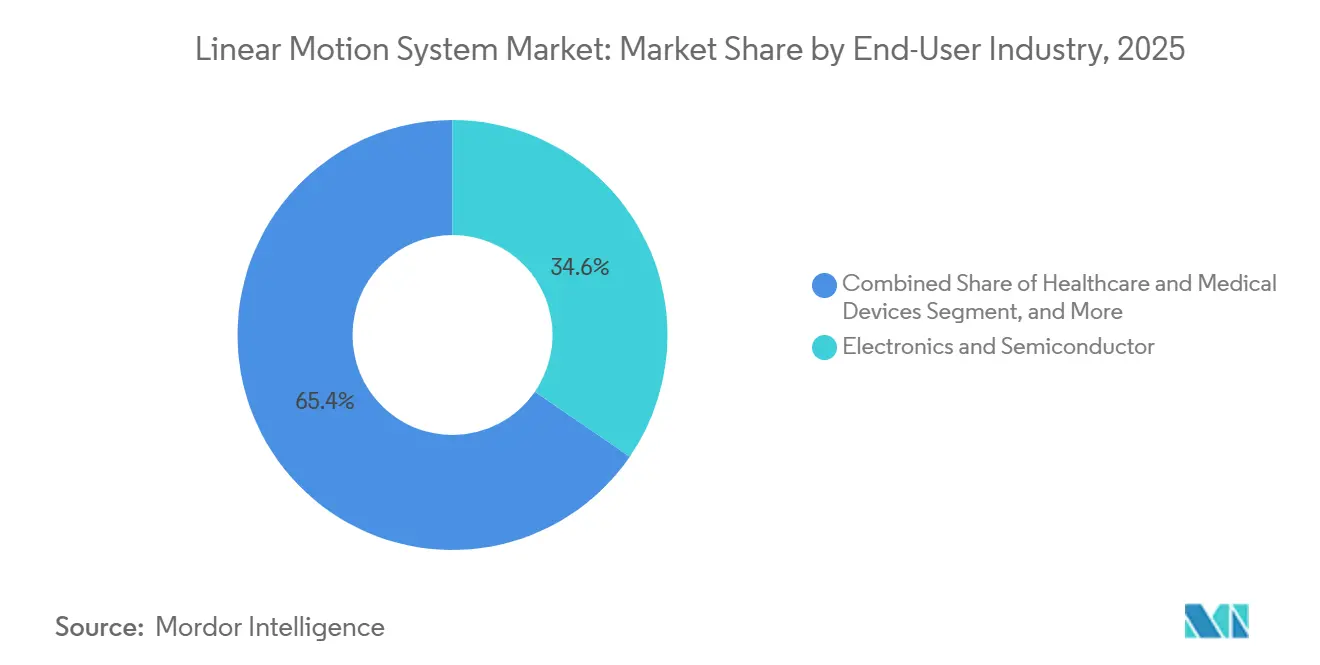
- Por indústria do usuário final, a fabricação de eletrônicos e semicondutores respondeu por 34,59% da demanda de 2025, e a área de saúde deve registrar um CAGR de 6,55%, o mais rápido entre todos os segmentos verticais, até 2031.
- Por aplicação, o manuseio de materiais capturou 32,33% das instalações de 2025, enquanto robótica e cobôs estão posicionados para liderar com um CAGR de 7,01% até 2031.
- Por geografia, a Ásia-Pacífico detinha 46,84% das remessas globais em 2025, e a América do Sul está projetada para avançar a um CAGR de 6,84% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Acelerada da Automação da Indústria 4.0 | +1.80% | Global, com concentração na Alemanha, Japão, Estados Unidos e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Eletrônico Impulsionando a Armazenagem Automatizada | +1.20% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescentes Necessidades de Precisão em Semicondutores e Eletrônicos | +1.40% | Núcleo na Ásia-Pacífico (Taiwan, Coreia do Sul, Japão), com expansão para os Estados Unidos e Europa | Longo prazo (≥ 4 anos) |
| Aumento da Demanda por Sistemas de Movimento Linear Miniaturizados e Sem Manutenção em Dispositivos de Diagnóstico | +0.90% | América do Norte e Europa, emergindo na Índia e na China | Médio prazo (2 a 4 anos) |
| Formatos Sustentáveis de Embalagens Flexíveis Exigindo Movimento de Alta Precisão | +0.60% | Global, com ganhos iniciais na Europa e na América do Norte | Médio prazo (2 a 4 anos) |
| Incentivos ao Reshoring para Linhas de Salas Limpas de Dispositivos Médicos | +0.70% | Estados Unidos, Alemanha, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada da Automação da Indústria 4.0
Os executivos industriais observam ganhos mensuráveis com a produção digitalizada. As atualizações de plantas que substituem cilindros pneumáticos por atuadores eletromecânicos proporcionam feedback sub-micrométrico, permitem atualizações remotas e reduzem o tempo de comissionamento em até 40%. Os controladores de movimento prontos para borda agora hospedam ecossistemas de aplicativos baseados em Linux que enviam firmware e dados de gêmeos digitais diretamente ao chão de fábrica. Essas capacidades encurtam os intervalos de troca quando os lotes de produtos se fragmentam e permitem que os cronogramas de manutenção preditiva sejam gerados automaticamente a partir de dados de sensores em tempo real. Como resultado, o mercado de sistemas de movimento linear está cada vez mais vinculado aos ciclos de investimento da Indústria 4.0, em vez dos orçamentos tradicionais de equipamentos de capital.
Expansão do Comércio Eletrônico Impulsionando a Armazenagem Automatizada
Os operadores de centros de distribuição estão implantando módulos de elevação vertical, sistemas de shuttle e robôs móveis para cumprir promessas de entrega no dia seguinte. Cada subsistema depende de estágios lineares de alto ciclo que posicionam caixas em milissegundos. Os benefícios de utilização do espaço são convincentes, pois uma única torre de armazenamento automatizado pode substituir 929 m² de estantes estáticas, enquanto motores de acionamento direto com eficiência energética reduzem o custo total de propriedade em até 20% ao longo de uma década. À medida que os provedores de logística terceirizada expandem suas redes para cidades secundárias, atuadores compactos e sem manutenção tornam-se uma especificação central para novos centros de cross-docking.
Crescentes Necessidades de Precisão em Semicondutores e Eletrônicos
Os nós de litografia abaixo de 3 nm exigem estágios de wafer capazes de manter erros de sobreposição abaixo de um único nanômetro enquanto aceleram a múltiplas forças g. Motores lineares com gerenciamento térmico ativo sustentam forças de pico acima de 10.000 N sem redução de desempenho, eliminando gargalos de produtividade em scanners de ultravioleta extremo. As fábricas da Ásia-Pacífico em construção para chips avançados estão encomendando centenas desses estágios por instalação, consolidando a demanda de longo prazo por movimento linear de ultraprecisão.
Aumento da Demanda por Sistemas de Movimento Linear Miniaturizados e Sem Manutenção em Dispositivos de Diagnóstico
Analisadores automáticos de sangue e robôs cirúrgicos requerem atuadores com não mais de 50 mm de largura que operem sem partículas em salas limpas ISO 14644. Módulos plug-and-play que integram motor, acionamento e chaves de segurança simplificam a documentação de controle de projeto da FDA e aceleram o tempo de comercialização de novos instrumentos. As empresas farmacêuticas que investem em linhas de fabricação contínua também preferem motores lineares selados e sem lubrificação, que eliminam o risco de contaminação e suportam registros eletrônicos de lotes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Ciclo de Retorno sobre o Investimento de Sistemas Personalizados | -0.90% | Global, pronunciado em segmentos sensíveis a custos | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Qualificados em Sistemas de Movimento Linear | -0.60% | Agudo na América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço de Ímãs de Terras Raras | -1.10% | Global, fornecimento concentrado na China | Longo prazo (≥ 4 anos) |
| Custo de Conformidade com Cibersegurança IEC-62443 para Sistemas de Movimento Linear Inteligentes | -0.40% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Ímãs de Terras Raras
Os motores lineares de ímã permanente dependem de ligas de neodímio-ferro-boro, mas a China fornece mais de 90% do material refinado. Os preços do óxido de neodímio-praseodímio subiram 243% entre 2020 e 2025, e novos projetos fora da China enfrentam maior intensidade de capital e licenças ambientais mais rigorosas. Os fabricantes de motores que avaliam alternativas de ferrita ou relutância devem aceitar uma perda de 30% na densidade de força, limitando essas opções a aplicações de baixo torque e restringindo os esforços de diversificação no curto prazo.
Alto Custo Inicial e Ciclo de Retorno sobre o Investimento de Sistemas Personalizados
Aproximadamente um quarto das novas instalações requer comprimentos de curso, vedações ou flanges de montagem sob medida, elevando os preços unitários de 40% a 60% acima dos valores de catálogo. Os estágios de acionamento direto podem se pagar em apenas três anos para ciclos de alta utilização, mas pequenas e médias fábricas com orçamentos de capital apertados frequentemente adiam as atualizações, preferindo correções pneumáticas incrementais. Modelos de locação e como serviço estão surgindo, mas a adoção fora da logística permanece limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Topologias de Acionamento Direto Ganham TraçãoAs plataformas de acionamento direto por motor linear devem registrar um CAGR de 6,78%, o mais alto entre as categorias de tipo, pois reduzem drasticamente o tempo de inatividade para manutenção preventiva e diminuem o consumo de energia em até 30%. Os conjuntos de múltiplos eixos ainda representam mais da metade da receita de 2025, impulsionados por pórticos de máquinas-ferramenta e manipuladores de semicondutores que necessitam de movimento coordenado. Os sistemas de eixo único atendem a tarefas simples de pegar e colocar, onde custo e velocidade superam a precisão sub-micrométrica.[1]PBC Linear, "Estudo de Caso de Sistema de Manufatura Flexível," pbclinear.com
Os estágios acionados por correia continuam sendo a solução preferida para cursos superiores a 10 m com cargas moderadas, enquanto os atuadores de fuso de esferas equilibram empuxo e preço para automação industrial geral. O mercado de sistemas de movimento linear mantém demanda diversificada por topologia, pois os usuários adequam a arquitetura à taxa de ciclo, precisão e restrições ambientais. Os fabricantes avaliam cada vez mais a certificação de segurança, o custo total e a prontidão para gêmeos digitais, além do desempenho mecânico, ao selecionar uma topologia.


Por Componente:
Controladores Incorporam Inteligência de BordaOs controladores estão projetados para superar outros componentes com um CAGR de 6,96%, pois os módulos de borda agora lidam com supressão de vibração, controle adaptativo de taxa de avanço e monitoramento de condição que antes exigiam hardware separado. O tamanho do mercado de sistemas de movimento linear para guias lineares representou quase metade da receita de 2025 graças à sua ubiquidade em máquinas-ferramenta e células de embalagem.
Rolamentos lineares, atuadores e motores estão fazendo a transição para designs de ímã permanente sem escovas que prolongam a vida útil e melhoram a estabilidade térmica. Fusos de esferas e fusos de avanço ainda oferecem vantagem mecânica de 5:1 a 50:1, mas cedem nichos de precisão aos motores de acionamento direto. Correntes de cabos, sensores de limite e cartuchos de lubrificação completam as listas de materiais do sistema, e interfaces de conexão rápida reduzem o tempo de instalação.
Por Indústria do Usuário Final:
Saúde Lidera a Trajetória de CrescimentoOs dispositivos de saúde devem se expandir a um CAGR de 6,55% até 2031, à medida que os hospitais automatizam diagnósticos, salas cirúrgicas e farmácias. Atuadores miniaturizados com classificação para sala limpa sustentam esses ganhos ao eliminar a emissão de partículas e facilitar a validação regulatória.
As fábricas de eletrônicos e semicondutores continuam sendo o maior pool de demanda, com 34,59% do consumo de 2025, seguidas pelas linhas automotivas que se voltam para a montagem de baterias e módulos. Metais, máquinas, aeroespacial e processamento de alimentos aplicam cada um o movimento linear para tarefas especializadas, desde a conformação de metais até a embalagem em ambientes de lavagem.
Por Aplicação:
Robótica e Cobôs Avançam RapidamenteA robótica e os cobôs estão projetados para liderar o crescimento das aplicações com um CAGR de 7,01%, pois as células de trabalho colaborativas requerem estágios lineares com limitação de força que coexistam com segurança com os operadores. O manuseio de materiais já representa 32,33% das instalações de 2025, refletindo o uso generalizado em armazéns e paletizadores.
Fusos de máquinas-ferramenta, cabeças de etiquetagem, pórticos de pegar e colocar e plataformas de inspeção de precisão dependem cada um de eixos lineares personalizados. O tamanho do mercado de sistemas de movimento linear para plataformas de inspeção está se expandindo à medida que os mandatos de zero defeito levam os fabricantes a integrar metrologia automatizada em cada etapa da produção.
Análise Geográfica
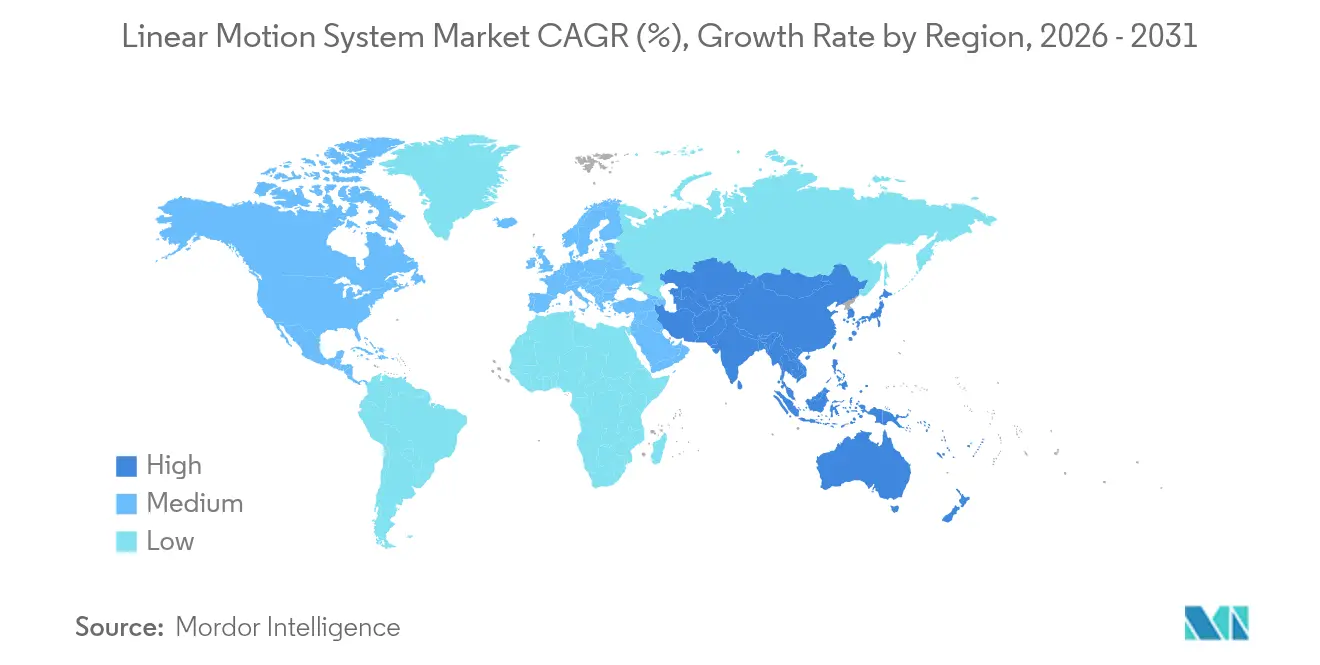
Mercado de Sistemas de Movimento Linear na América do Norte e APAC
A Ásia-Pacífico representou 46,84% das remessas globais em 2025, ancorada pela cadeia de suprimentos de terras raras da China e pela expertise em componentes do Japão. Os subsídios no âmbito do programa de incentivos vinculados à produção da Índia e o roteiro de semicondutores de USD 230 bilhões da Coreia do Sul impulsionarão os pedidos regionais de estágios de ultraprecisão. A América do Norte contribuiu com aproximadamente 22% da receita de 2025, beneficiando-se das linhas de montagem de veículos elétricos e da relocalização de dispositivos médicos apoiada por incentivos políticos recentes dos EUA. Os fluxos de nearshoring do México estão se traduzindo diretamente em demanda por atuadores para fábricas automotivas e eletrônicas que atendem clientes dos Estados Unidos.[2]Departamento de Energia dos Estados Unidos, "Avaliação de Materiais Críticos," energy.gov
Mercado de Sistemas de Movimento Linear na Europa e no Oriente Médio
A Europa respondeu por cerca de 20% das instalações de 2025, com o programa Indústria 4.0 da Alemanha sustentando as exportações de máquinas-ferramentas apesar das pressões nos preços de energia. A iniciativa de reindustrialização da França está modernizando plantas de embalagem e farmacêuticas com motores lineares de nova geração e controladores de borda. O Oriente Médio, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos, está emergindo como um polo de automação especializado, à medida que os subsídios governamentais compensam o capex inicial para fábricas greenfield.
Mercado de Sistemas de Movimento Linear na América do Sul e África
A América do Sul está projetada para crescer com maior rapidez, a uma CAGR de 6,84% até 2031, à medida que as montadoras brasileiras e os processadores de alimentos argentinos automatizam suas operações para conter a inflação salarial. A África permanece incipiente, embora a montagem automotiva sul-africana e as linhas de processamento de alimentos egípcias sinalizem uma adoção inicial de controle de movimento. Em todas as regiões, o mercado de sistemas de movimento linear enfrenta barreiras variadas relacionadas a tarifas, qualificações profissionais e custos de energia que moldam a adoção tecnológica.

Panorama regulatório
A regulamentação e a conformidade com normas para sistemas de movimento linear centram-se cada vez mais na segurança de máquinas, em funções habilitadas por software e em requisitos ambientais associados a acionamentos eletromecânicos e controladores conectados. Na União Europeia, o Regulamento (UE) 2023/1230 (Regulamento de Máquinas) substitui a Diretiva de Máquinas 2006/42/CE e inclui disposições explícitas relevantes para funções de segurança de software e aprendizagem automática em máquinas. O texto consolidado datado de 29 de maio de 2026 reforça um quadro harmonizado que afeta fornecedores de eixos lineares inteligentes, acionamentos e controladores colocados no mercado da UE.
Nos principais mercados, os fornecedores alinham projetos e documentação com requisitos de segurança funcional e de sistemas de controle, como a IEC 61800-5-2 para funções de segurança de sistemas de acionamento elétrico de potência de velocidade ajustável, a EN ISO 13849-1 para partes relacionadas à segurança de sistemas de controle, e a IEC 61508 para segurança funcional de sistemas elétricos/eletrônicos. O acesso ao mercado para componentes eletrônicos e eletromecânicos de movimento também exige conformidade ambiental e química, notadamente a RoHS 3 da UE (2015/863), o REACH e as obrigações WEEE para equipamentos elétricos/eletrônicos aplicáveis, o que orienta a seleção de materiais, a rotulagem de produtos e as práticas de descarte no fim da vida útil em cadeias de suprimentos globais.
Cenário Competitivo
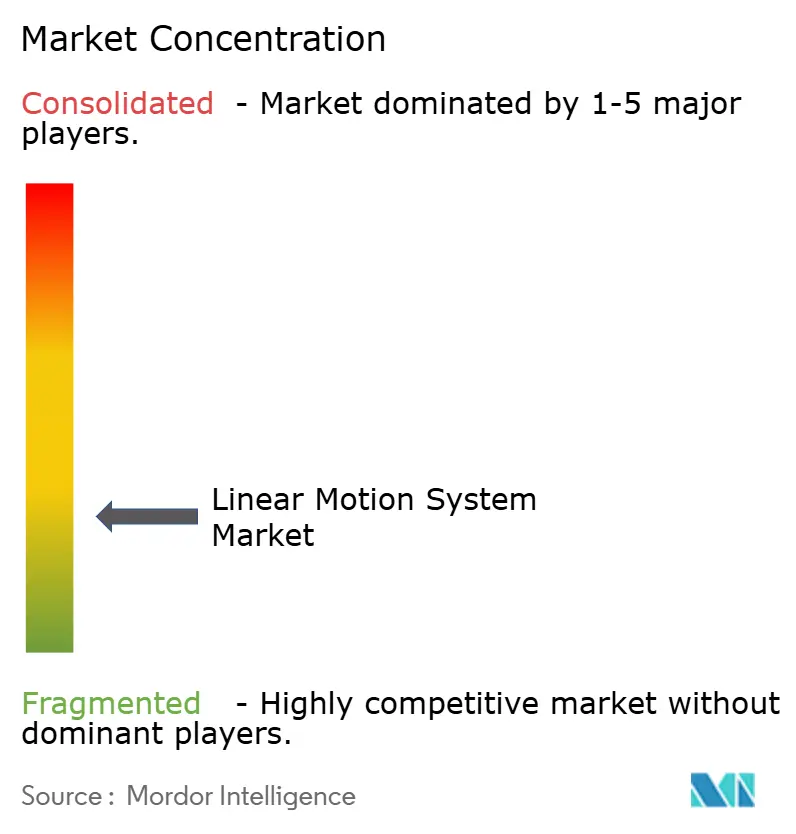
Os cinco maiores fornecedores — Bosch Rexroth, THK, Hiwin, NSK e Parker Hannifin — detinham coletivamente cerca de 40% da receita de 2025, resultando em um campo moderadamente concentrado. Cada empresa opera plantas verticalmente integradas que usinam guias, fusos, atuadores e controladores internamente para garantir a intercambialidade.[3]THK Co. Ltd, "Atualização IoT do Atuador de Guia LM," thk.com
Especialistas regionais como Akribis Systems e Aerotech focam em metrologia de semicondutores e inspeção aeroespacial, onde tolerâncias em nível de mícron justificam preços premium. A diferenciação estratégica agora se concentra em pacotes de gêmeos digitais, monitoramento de saúde habilitado por IoT e kits modulares que reduzem em até 40% o tempo de comissionamento. A atividade de patentes em supressão de ondulação de empuxo e conformação de fluxo magnético se intensificou desde 2024, sinalizando uma corrida para melhorar métricas dinâmicas em vez de estáticas.
As áreas de crescimento de espaço em branco incluem atuadores para robôs colaborativos com sensoriamento de torque integrado e unidades seladas e sem lubrificação para salas limpas regulamentadas pela FDA. Startups de movimento definido por software estão desagregando hardware e lógica de controle, permitindo que os usuários finais misturem componentes de diferentes fornecedores enquanto mantêm trajetórias sincronizadas, desafiando assim os ecossistemas fechados tradicionais.
Líderes do Setor de Sistemas de Movimento Linear
-
Bosch Rexroth AG (Robert Bosch GmbH)
-
Schneeberger Group
-
Ewellix AB (Schaeffler Group)
-
Hiwin Corporation
-
Thomson Industries Inc. (Regal Rexnord Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Movimento Linear
- Bosch Rexroth AG
- THK Co. Ltd
- Hiwin Corporation
- Schneeberger Group
- NSK Ltd
- Nippon Bearing Co. Ltd
- Thomson Industries Inc. (Regal Rexnord Corporation)
- The Timken Company
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- HepcoMotion Inc.
- Ewellix AB
- Rollon S.p.A.
- SKF AB
- Schneider Electric Motion USA Inc.
- PBC Linear Inc.
- Altra Industrial Motion Corp.
- Akribis Systems Pte Ltd
- Aerotech Inc.
- Lintech Corporation

Oportunidades de mercado e perspectivas futuras
A oportunidade de espaço em branco está se ampliando à medida que os usuários finais substituem cilindros pneumáticos e hidráulicos por atuadores eletromecânicos para melhorar a repetibilidade, o diagnóstico e a integração em sistemas de produção digital, o que está alinhado com a mudança do relatório em direção ao acionamento direto e ao controle com inteligência de borda. A Schaeffler (Ewellix) introduziu variantes adicionais de atuadores eletromecânicos da série EMA para aplicações industriais e médicas, enquanto a Yaskawa destacou o i3-Mechatronics integrado com IA dentro do seu plano Vision 2035, reforçando a demanda por controladores e plataformas de movimento que expõem dados para manutenção preditiva e ajuste definido por software.
A disponibilidade de fornecimento e a localização também apontam para uma oportunidade em guias lineares, rolamentos e subconjuntos de atuadores, à medida que os fabricantes de equipamentos originais enfrentam longos prazos de entrega e exposição a políticas comerciais. A preferência dos clientes por resiliência regional de fornecimento e entrega mais rápida se reflete em ações de capacidade citadas em 2026, incluindo a expansão da igus em automação e infraestrutura de produção local, e o aumento de capacidade da Thomson Industries em sua unidade em Radford, Virginia. No nível de aplicação, os armazéns automatizados de alto ciclo e as células de robótica estão especificando eixos lineares mais rápidos e componentes mais sensorizados para monitoramento de vibração, temperatura e lubrificação, apoiando a premiumização de módulos de movimento linear integrados e sensíveis ao estado.
Recent Industry Developments in Mercado de Sistemas de Movimento Linear
- Abril de 2026: A Schaeffler (Ewellix) apresentou os atuadores lineares eletromecânicos EMA-50 e EMA-60 na Hannover Messe 2026, visando substituir cilindros hidráulicos e pneumáticos em maquinário industrial e móvel. O lançamento reflete o avanço competitivo em direção à eletrificação e à redução de manutenção no acionamento, ampliando as opções para fabricantes de equipamentos originais que padronizam arquiteturas eletromecânicas em múltiplas plataformas de máquinas.
- Outubro de 2025: A Schneeberger apresentou a nova tecnologia de gaiola PULSE PRO para guias lineares, com foco em melhorias de desempenho para ambientes exigentes de máquinas-ferramenta e automação de precisão. A atualização apoia aplicações de maior exigência, nas quais a confiabilidade e o comportamento dinâmico dos elementos de guiamento afetam o tempo de operação e o custo total de propriedade.
- Novembro de 2024: A Parker Hannifin adquiriu a Precision Motion Industries por 280 milhões de USD, expandindo sua posição em componentes de movimento de precisão utilizados em aplicações médicas e de atuadores miniaturizados. O negócio ampliou a presença de produtos e engenharia da Parker em mercados finais regulamentados e de alta precisão que cada vez mais especificam soluções de movimento linear compactas e prontas para salas limpas.


Mercado de Sistemas de Movimento Linear Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de sistemas de movimento linear, para esta dimensão, abrange produtos e subconjuntos que criam movimento retilíneo controlado em equipamentos industriais e comerciais, juntamente com as peças de suporte principais que possibilitam o posicionamento, o guiamento e o acionamento.
Exclusões de escopo: excluímos guias lineares puramente manuais sem movimento motorizado ou controlado, e também excluímos serviços amplos de automação industrial que não são vendidos como hardware de movimento linear.
Visão geral da segmentação
-
Por Tipo
- Sistema de Movimento Linear de Eixo Único
- Sistema de Movimento Linear de Múltiplos Eixos
- Sistema de Movimento Linear Acionado por Correia
- Sistema de Movimento Linear por Fuso de Esferas
- Sistema de Acionamento Direto por Motor Linear
-
Por Componente
- Atuadores e Motores
- Guias Lineares
- Rolamentos Lineares
- Controladores
- Fusos de Esferas e Fusos de Avanço
- Outros Componentes
-
Por Indústria do Usuário Final
- Automotivo
- Eletrônicos e Semicondutores
- Fabricação, Metais e Máquinas
- Aeroespacial e Defesa
- Saúde e Dispositivos Médicos
- Alimentos e Bebidas
- Logística e Armazenagem
- Outras Indústrias do Usuário Final
-
Por Aplicação
- Manuseio de Materiais
- Máquinas-Ferramenta
- Robótica e Cobôs
- Embalagem e Etiquetagem
- Pegar e Colocar
- Inspeção e Metrologia
- Outras Aplicações
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Egito
- Nigéria
- Restante da África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o mapa de demanda e coletar indicadores de referência que podem ser verificados anualmente. Recorremos a fontes públicas como dados de manufatura do U.S. Census Bureau, séries de produção industrial do Eurostat, estatísticas comerciais do UN Comtrade para componentes mecânicos relevantes, e publicações da ISO e IEC que esclarecem como os componentes de movimento são especificados e testados. Também revisamos patentes por meio de uma assinatura paga de banco de dados de patentes para entender para onde os projetos estão avançando (por exemplo, adoção de acionamento direto e integração de controladores), o que ajuda a moldar as variáveis de entrada.
Além das estatísticas oficiais, utilizamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa especializada respeitável para acompanhar as mudanças no mix de produtos e a exposição por uso final e região. Os sinais de importação e exportação também foram apoiados por uma assinatura paga de banco de dados de comércio ao nível de embarque quando os códigos comerciais públicos eram demasiado amplos, o que ajuda a reduzir a contagem excessiva de peças adjacentes. As fontes documentais aqui citadas são ilustrativas e não exaustivas, e muitos outros documentos públicos foram utilizados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
Discussões primárias foram realizadas com fabricantes de componentes, integradores de equipamentos de automação, distribuidores e usuários de compras e engenharia em setores de uso final relevantes, como máquinas-ferramenta, robótica e cobôs, movimentação de materiais e produção eletrônica. Os dados foram coletados na Ásia-Pacífico, EMEA e Américas para que os padrões regionais de preços e adoção pudessem ser testados, e então confirmamos premissas como o mix de soluções acionadas por correia versus por parafuso e os ciclos típicos de substituição. Quando surgiram lacunas nos dados documentais, os respondentes nos ajudaram a escolher intervalos conservadores e a alinhar os totais finais a uma atividade realista de instalação e atualização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos: 16% | Ásia-Pacífico: 51% |
| Nível médio: 56% | Líderes funcionais/de unidade: 26% | EMEA: 29% |
| Participantes menores: 16% | Gerentes: 58% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O modelo de mercado parte de uma visão top-down, na qual a produção industrial, o investimento em máquinas-ferramenta e automação, e os fluxos comerciais são utilizados para reconstruir o provável conjunto de demanda por sistemas de movimento linear por região e principais usos finais. Uma vez que essa estrutura está estabelecida, validamos os totais utilizando aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados por indicadores substitutos de embarques, verificações de canais de distribuidores e verificações de exposição de receita de fornecedores para grupos-chave de componentes. O modelo é ajustado apenas quando as verificações apontam consistentemente em uma direção.
Algumas entradas relevantes neste mercado incluem tendências de automação industrial e instalação de robôs, ciclos de produção de máquinas-ferramenta, padrões de capex em semicondutores e eletrônicos, a mudança de participação em direção a motores lineares de acionamento direto em casos de uso de alta velocidade, e o momento típico de substituição de rolamentos, guias e parafusos em ambientes de alta exigência. Para a previsão, é utilizada uma análise de cenários para que o modelo possa refletir diferentes ciclos de investimento na manufatura, e então as premissas são refinadas com base no que os entrevistados esperam em termos de prazos de entrega, comportamento de preços e demanda do mercado final. Onde as evidências bottom-up estão incompletas para aplicações menores, as lacunas são tratadas por meio de alocações baseadas em proporções ancoradas na atividade de uso final observada, e depois reverificadas em relação a sinais de comércio e produção.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de várias etapas para que exageros evidentes não passem inadvertidos. Comparamos os resultados com indicadores independentes, como a movimentação da produção industrial, mudanças na direção do comércio e expansões de capacidade observadas, e então os valores discrepantes são revisados até que se encontre uma explicação razoável. Se uma premissa-chave mudar, como uma alteração acentuada nos gastos com automação ou uma redefinição de preços em um grupo importante de componentes, recontatamos os respondentes para confirmar se é temporário ou estrutural.
Antes da aprovação final, o modelo e as premissas são revisados por outro analista, e qualquer grande variação regional é questionada com um rastreamento até os fatores de entrada. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a demanda, a oferta ou os preços. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Comparação do Tamanho do Mercado de Sistemas de Movimento Linear da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de movimento linear nem sempre coincidem, mesmo quando o nome do tema parece o mesmo, porque os limites de escopo são traçados de forma diferente e os cálculos utilizados não são idênticos. As maiores diferenças geralmente vêm do que é contabilizado como sistema versus componente, de quais anos são tratados como ponto de partida, e de como os preços são tratados quando o mix de produtos muda.
A movimentação comercial de peças mecânicas relevantes, os ciclos de produção industrial e os sinais de capex de uso final são os pontos de evidência utilizados para manter o valor de 2026 da Mordor Intelligence alinhado a um conjunto definido de demanda de hardware, e então a previsão segue o mesmo escopo à medida que a adoção se expande em usos finais intensivos em automação. Muitas outras estimativas ampliam o limite ao combinar eletrônicos de controle de movimento adjacentes ou ao contabilizar plataformas de automação mais amplas, o que pode aumentar o número. Além disso, as diferenças podem vir do uso de uma progressão de preços mais agressiva, do uso de um momento diferente de conversão de moeda, ou da não validação da divisão entre soluções acionadas por correia, por parafuso e de acionamento direto com feedback real de compradores e fornecedores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,61 bilhões de USD (2026) | |
| Editora do Setor A | 13,62 bilhões de USD (2026) | Utiliza um enquadramento de ano-base diferente e uma lista mais curta de componentes por tipo no resumo público, o que pode deslocar o valor contabilizado entre pacotes ao nível de sistema e componentes autônomos. |
| Consultoria Global B | 12,63 bilhões de USD (2025) | Reporta um ano vizinho e parece aplicar, em alguns pontos, uma definição mais ampla de movimento linear, e a mera mudança de ano altera o total quando os preços e o investimento em automação estão variando de ano para ano. |
Em conjunto, a diferença é explicada mais por escolhas de limite e tempo do que por um desacordo sobre o crescimento do mercado. Nossa abordagem permanece rastreável porque cada total regional é vinculado a sinais de demanda observáveis, e então verificações cruzadas são utilizadas para evitar misturar categorias de movimento adjacentes no mesmo número.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho global do mercado de sistemas de movimento linear até 2031?
A previsão é de atingir USD 18,28 bilhões até 2031.
Qual taxa de crescimento anual composta é esperada para os sistemas de movimento linear entre 2026 e 2031?
Um CAGR de 6,08% está projetado para o período 2026-2031.
Qual tipo de plataforma está se expandindo no ritmo mais rápido?
Os sistemas de acionamento direto por motor linear estão definidos para crescer mais rapidamente, avançando a um CAGR de 6,78%.
Por que as aplicações de saúde estão adotando a tecnologia de movimento linear tão rapidamente?
Hospitais e laboratórios necessitam de atuadores miniaturizados e sem manutenção para diagnósticos e robótica cirúrgica, impulsionando um CAGR de 6,55% na demanda do setor de saúde.
Qual região geográfica está projetada para registrar o maior crescimento até 2031?
A América do Sul deve avançar a um CAGR de 6,84%, liderada pelos investimentos em automação do Brasil e da Argentina.
Quão concentrada é a concorrência entre fornecedores em sistemas de movimento linear?
Os cinco principais fornecedores controlam cerca de 40% da receita global, indicando concentração moderada com espaço para especialistas regionais.
Página atualizada pela última vez em:



