
Tamanho e Participação do Mercado de Sensores de Luz
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
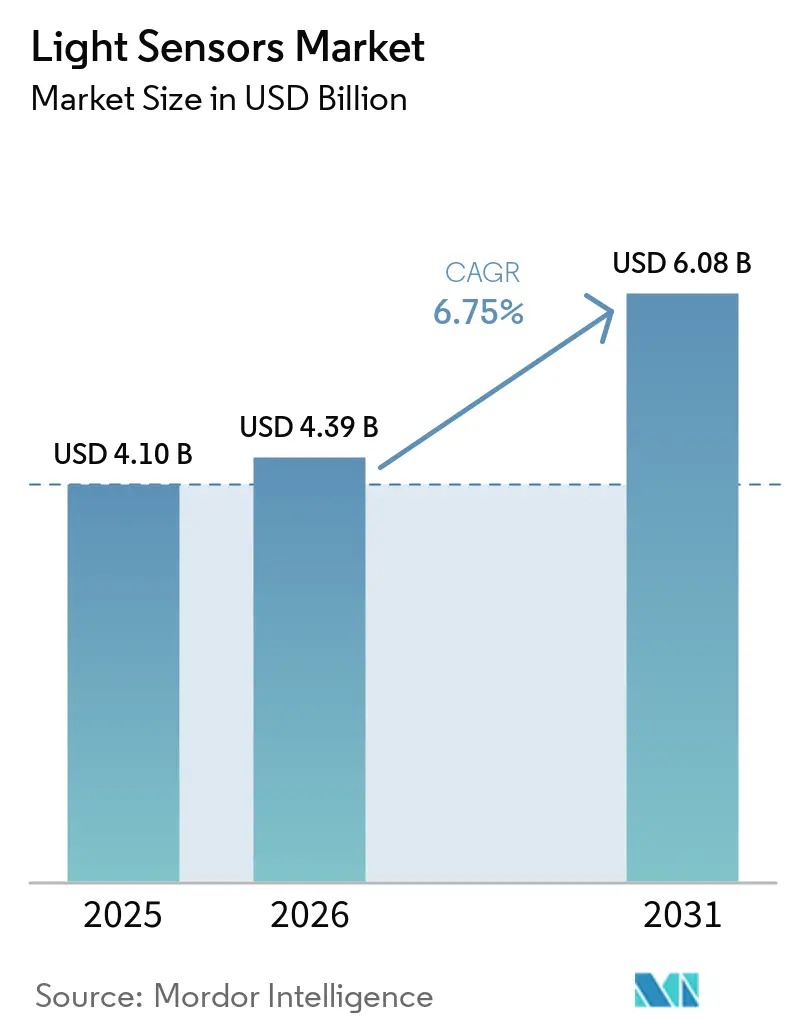
| Tamanho do Mercado (2026) | 4.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.75 % |
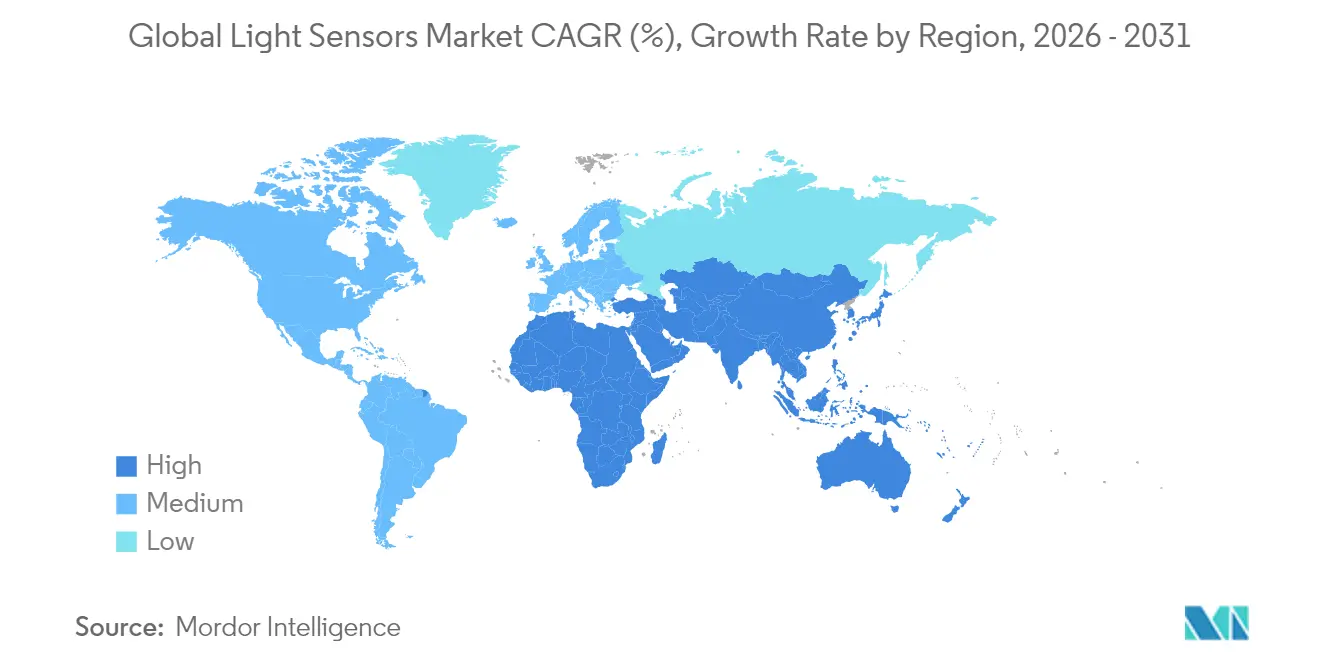
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
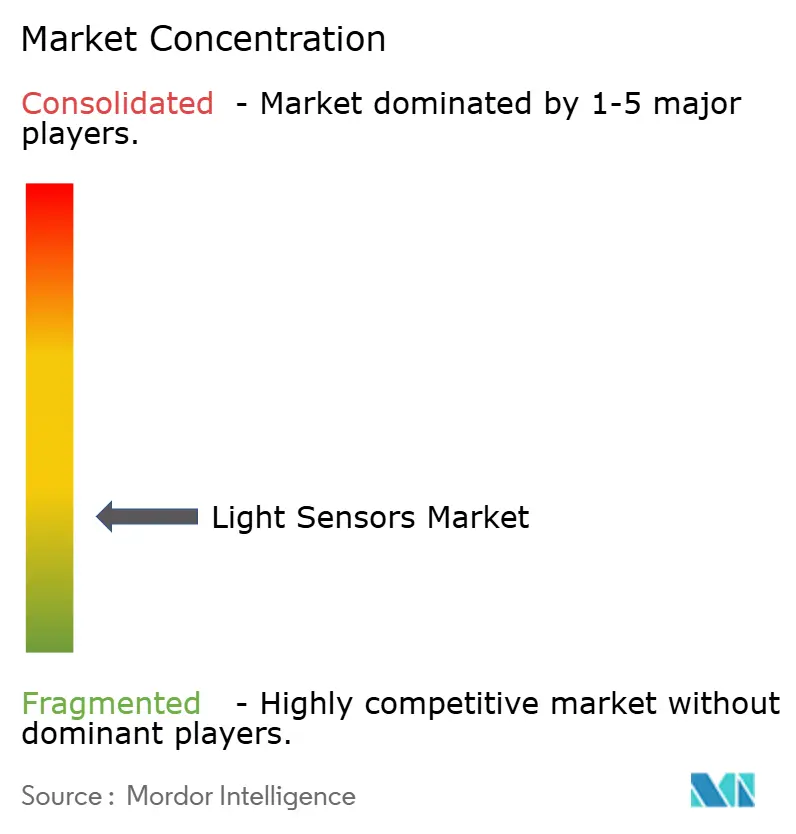
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Luz pela Mordor Intelligence
O tamanho do mercado de sensores de luz em 2026 é estimado em USD 4,39 bilhões, crescendo a partir do valor de 2025 de USD 4,1 bilhões, com projeções para 2031 mostrando USD 6,08 bilhões, crescendo a um CAGR de 6,75% entre 2026 e 2031. A resiliência da demanda decorre da ascensão paralela dos sistemas de segurança automotiva e das telas de smartphones sem moldura, ambos dependentes de detecção óptica precisa. A integração de sensores de imagem CMOS mantém os custos gerais contidos, enquanto as arquiteturas MEMS desbloqueiam fatores de forma compactos para dispositivos vestíveis. O domínio da Ásia na fabricação de semicondutores encurta os ciclos de desenvolvimento, e as regulamentações automotivas na Europa e na América do Norte sustentam compromissos de volume de longo prazo. A concorrência de preços permanece intensa em eletrônicos de consumo, mas oportunidades de margens mais elevadas persistem em LiDAR, monitoramento de motoristas e sensoriamento multiespectral para a agricultura.
Principais Conclusões do Relatório
- Por setor de uso final, os eletrônicos de consumo lideraram com 47,60% de participação de mercado de sensores de luz em 2025, enquanto o setor automotivo e de transporte avança a um CAGR de 11,80% até 2031.
- Por geografia, a Ásia-Pacífico representou 40,10% da receita em 2025; a América do Norte está preparada para a expansão regional mais rápida, com CAGR de 9,00% até 2031.
- Por tecnologia, o CMOS deteve 67,60% do tamanho do mercado de sensores de luz em 2025; espera-se que a tecnologia MEMS cresça a um CAGR de 11,10%.
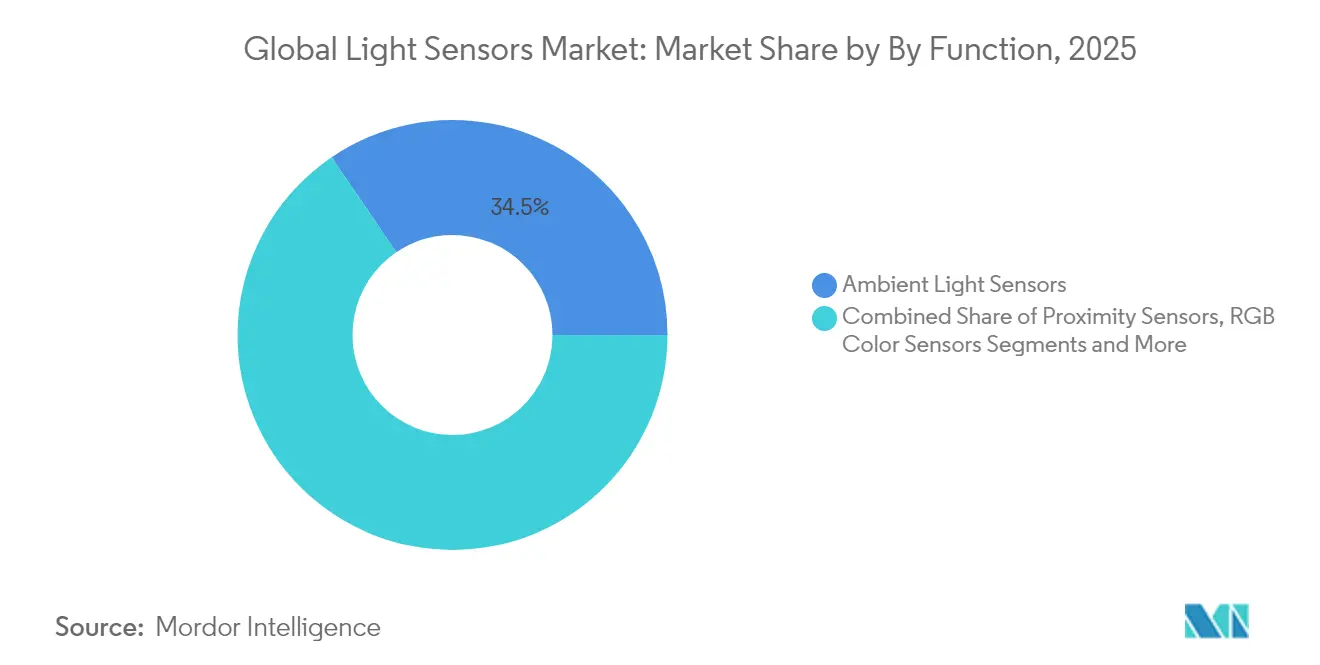
- Por função, os sensores de luz ambiente controlaram 34,50% da receita em 2025, enquanto os sensores de reconhecimento de gestos escalam a um CAGR de 13,50%.
- Por tipo de saída, os sensores digitais ocuparam 59,40% da participação no tamanho do mercado de sensores de luz em 2025 e estão previstos para expandir a um CAGR de 9,10% até 2031.
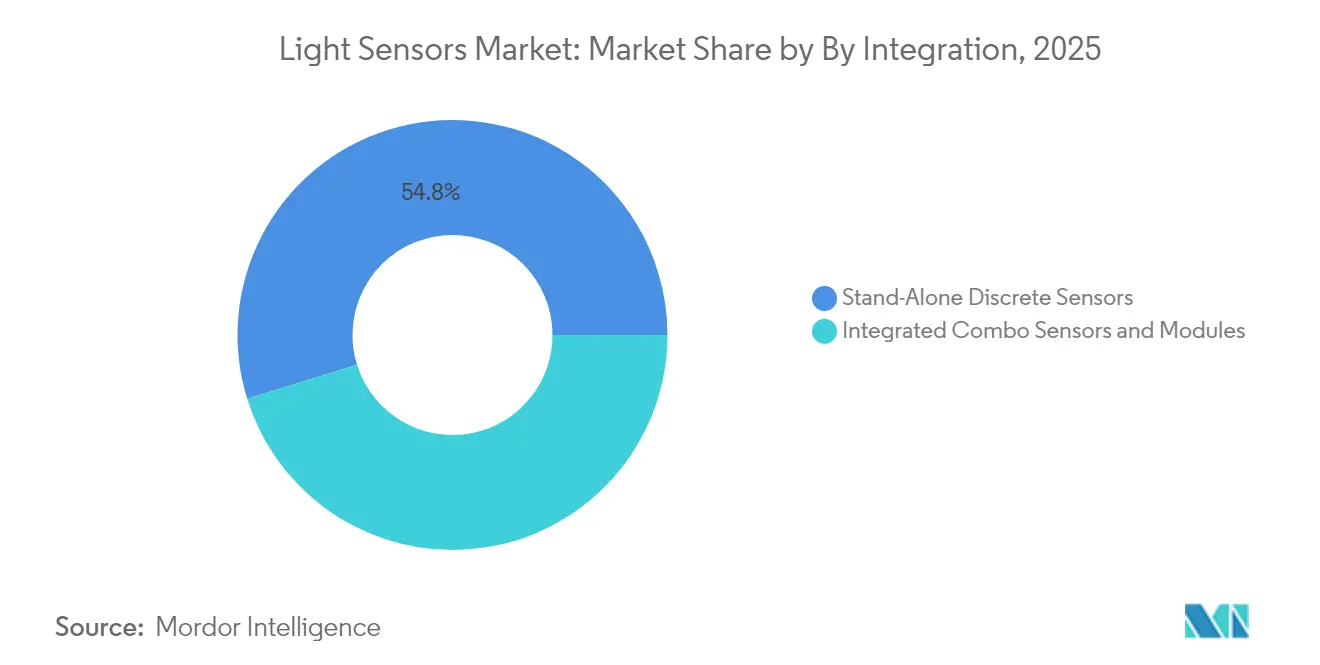
- Por nível de integração, os módulos combinados são a configuração de crescimento mais rápido com CAGR de 12,40%, embora os dispositivos discretos ainda comandem 54,80% das remessas.
- ams-OSRAM, Sony Semiconductor Solutions e STMicroelectronics capturam conjuntamente 38,00% da receita de 2024 nos segmentos automotivos e móveis premium.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Integração Acelerada de Sensores de Luz Ambiente e Proximidade em Smartphones OLED (Ásia) | +1.8% | Ásia-Pacífico, repercussão global | Médio prazo (2-4 anos) |
| Regulamentações Obrigatórias de Luzes de Circulação Diurna e Faróis Adaptativos Impulsionando a Demanda por Sensores (Europa) | +1.2% | Europa, adoção pela América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de Sensores de Luz para Câmeras e LiDAR Impulsionada por ADAS (América do Norte) | +2.1% | América do Norte, expansão global | Médio prazo (2-4 anos) |
| Códigos de Iluminação Inteligente Impulsionando Sensores UV/IV em Edifícios Comerciais (Oriente Médio) | +0.7% | Oriente Médio, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Agricultura Interna de Precisão Exigindo Sensores PAR e UV (Países Nórdicos e Leste Asiático) | +0.5% | Países Nórdicos, Leste Asiático | Longo prazo (≥ 4 anos) |
| Arquiteturas CMOS Miniaturizadas de Baixa Potência Habilitando Dispositivos Vestíveis e de RA (Global) | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração Acelerada de Sensores de Luz Ambiente e Proximidade em Smartphones OLED (Ásia)
O sensoriamento por baixo da tela permite que os fabricantes de telefones removam recortes no painel frontal sem sacrificar o brilho automático ou os recursos de proximidade. O TCS3701 da ams-OSRAM mede a luz ambiente por meio dos pixels OLED e entrou em produção em massa em 2024, sendo rapidamente adotado pelos principais fabricantes de equipamentos originais chineses e coreanos. A adoção em volume acelera os investimentos na cadeia de suprimentos em pilhas ópticas ultrafinas, reforçando a liderança da Ásia na engenharia de smartphones.
Regulamentações Obrigatórias de Luzes de Circulação Diurna e Faróis Adaptativos Impulsionando a Demanda por Sensores (Europa)
As regulamentações europeias de iluminação automotiva criaram demanda sustentada por sensores de luz sofisticados à medida que os fabricantes de veículos cumprem os padrões ECE e NHTSA para sistemas de faróis adaptativos. O Regulamento ECE ONU nº 48 exige funções de iluminação específicas que requerem monitoramento contínuo da luz ambiente para otimizar os padrões e os níveis de intensidade do feixe. Esse marco regulatório levou os fornecedores automotivos a integrar vários tipos de sensores em módulos únicos, criando oportunidades para empresas que possam fornecer soluções integradas que combinam detecção de luz ambiente, sensoriamento de proximidade e capacidades de análise espectral. A ênfase das regulamentações na funcionalidade adaptativa beneficiou particularmente os fornecedores que oferecem sensores integrados com CMOS capazes de processar múltiplas condições de luz simultaneamente, atendendo aos padrões de confiabilidade automotiva. Os fabricantes de equipamentos originais europeus responderam padronizando especificações de sensores em todas as linhas de modelos, criando oportunidades de volume para fornecedores capazes de atender aos requisitos de qualificação AEC-Q100 Grau 2.[1]
Adoção de Sensores de Luz para Câmeras e LiDAR Impulsionada por ADAS (América do Norte)
As propostas dos EUA para tornar obrigatória a frenagem de emergência automática amplificam a demanda por sensores de imagem de ampla faixa dinâmica. O ISX038 da Sony gera simultaneamente fluxos RAW e YUV a 106 dB, simplificando a arquitetura ADAS e suportando chipsets Mobileye. Os fornecedores com matrizes SPAD compatíveis com LiDAR obtêm ganhos de design antecipados em programas de automação de Nível 3.[2]
Códigos de Iluminação Inteligente Impulsionando Sensores UV/IV em Edifícios Comerciais (Oriente Médio)
Os códigos de construção do Oriente Médio têm cada vez mais exigido sistemas de iluminação inteligentes que otimizem o consumo de energia enquanto mantêm o conforto dos ocupantes, criando novas aplicações para sensores UV e infravermelho em ambientes comerciais. O Código de Construção de Dubai de 2021 exige níveis mínimos de iluminância de 150 lux em espaços habitáveis, impulsionando a adoção de sistemas de controle de iluminação baseados em sensores que podem ajustar automaticamente a iluminação artificial com base na disponibilidade de luz natural. Esse marco regulatório criou oportunidades para os fabricantes de sensores que oferecem soluções integradas que combinam detecção de luz ambiente com sensoriamento de ocupação e capacidades de análise espectral. A ênfase da região na eficiência energética, impulsionada por iniciativas de sustentabilidade e custos crescentes de eletricidade, acelerou a adoção de sistemas de automação predial habilitados por sensores que podem reduzir o consumo de energia de iluminação em 30-50% em comparação com as abordagens convencionais.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Limites de Linearidade dos Fotodiodos em Cabines Automotivas de Baixa Iluminância | -0.8% | Global, particularmente automotivo premium | Médio prazo (2-4 anos) |
| Erosão Severa de Preços por Parte de Fornecedores Chineses de Marca Branca | -1.5% | Global, mais aguda em eletrônicos de consumo | Curto prazo (≤ 2 anos) |
| Interferência Térmica em Módulos de Smartphone com Múltiplos Sensores | -0.6% | Ásia-Pacífico, mercado global de smartphones | Curto prazo (≤ 2 anos) |
| Atrasos Regulatórios da UE na Alocação do Espectro IV para Gestos em Espaços Públicos | -0.4% | Europa, impacto global limitado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Linearidade dos Fotodiodos em Cabines Automotivas de Baixa Iluminância
A degradação do desempenho dos fotodiodos em ambientes automotivos de baixa iluminância emergiu como uma restrição técnica que limita a precisão dos sensores em aplicações de veículos premium, onde a medição precisa da luz ambiente é essencial para sistemas de iluminação avançados. Pesquisas demonstram que fotodiodos de silício convencionais apresentam características de resposta não linear abaixo de 10 lux, criando erros de medição que comprometem o desempenho dos faróis adaptativos e a otimização da iluminação interior. Essa limitação forçou os fornecedores automotivos a implementar algoritmos de calibração complexos e arquiteturas de múltiplos sensores para manter a precisão em toda a faixa dinâmica exigida para aplicações veiculares. A restrição afeta particularmente os segmentos de veículos de luxo, onde os clientes esperam transições de iluminação perfeitas e controle preciso da temperatura de cor, criando desafios de diferenciação para os fabricantes de sensores incapazes de fornecer desempenho consistente em baixa luminosidade.
Erosão Severa de Preços por Parte de Fornecedores Chineses de Marca Branca
As estratégias de preços agressivas dos fabricantes chineses de sensores criaram pressão sustentada sobre as margens em categorias de sensores de luz commoditizados, especialmente em aplicações de eletrônicos de consumo onde a diferenciação de desempenho é limitada. A intensidade competitiva se intensificou à medida que os fornecedores chineses aproveitam a escala de fabricação doméstica e subsídios governamentais para oferecer sensores a preços 40-60% abaixo dos fornecedores ocidentais estabelecidos, forçando os líderes de mercado a reavaliar suas estratégias de posicionamento. Essa pressão de preços tem sido mais aguda em aplicações de sensores de luz ambiente para smartphones e tablets, onde os requisitos funcionais foram amplamente commoditizados e os compradores priorizam a otimização de custos em detrimento de recursos premium. Os fornecedores estabelecidos responderam concentrando-se em aplicações de maior valor que exigem qualificação automotiva ou características de desempenho especializadas, ao mesmo tempo em que investem em automação de fabricação para reduzir os custos de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
Reconhecimento de Gestos Impulsiona a InovaçãoOs detectores de luz ambiente retiveram 34,50% da receita em 2025, confirmando sua onipresença no controle de brilho de retroiluminação e gestão de energia. Os sensores de gestos, no entanto, estão escalando a um CAGR de 13,50% com base no controle sem toque na área de saúde e em dispositivos de consumo premium. O tamanho do mercado de sensores de luz para módulos de gestos está projetado para atingir USD 1,18 bilhões até 2031, sustentado por designs de eixo duplo, como o CN0569 da Analog Devices. Os hospitais preferem interfaces sem contato, e os fabricantes de automóveis estão adicionando controles por aceno de mão aos painéis. Em paralelo, os sensores de proximidade e RGB permanecem indispensáveis para detecção de fone de ouvido e balanço de branco da câmera, garantindo fluxos de demanda diversificados.
Os fornecedores combinam funções de gesto, luz ambiente e proximidade em um único die para economizar área de placa. Esse design combinado remodela a aquisição em direção a contratos multifuncionais, aumentando os custos de troca e reforçando a fidelidade à marca. A agricultura de precisão impulsiona os sensores UV para rastreamento de PAR, enquanto os detectores multispectrais capturam nichos industriais e médicos premium onde a detecção de defeitos ou a caracterização de tecidos comanda ASPs elevados. O mercado de sensores de luz continua a recompensar as empresas que equilibram produtos de luz ambiente de alto volume com dispositivos especializados de gestos e espectrais.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Saída:
A Dominância Digital ContinuaOs dispositivos de saída digital compreenderam 59,40% das vendas em 2025 e estão no caminho para um CAGR de 9,10% até 2031. Os fabricantes de equipamentos originais de smartphones veem a conectividade direta I²C ou SPI como essencial para reduzir a contagem de BOM. ADCs avançados no chip e motores de histograma inclinam ainda mais a preferência para o digital. Os dispositivos analógicos persistem em domínios críticos em termos de tempo ou relacionados à segurança, como a comutação de luzes de freio, mas a lacuna se estreita à medida que surgem pipelines digitais de baixa latência.
Os integradores de sistemas valorizam as saídas de lux calibradas e a detecção de cintilação integrada que as peças digitais fornecem. Essas características simplificam a aquisição ao mover as tarefas de caracterização a montante para o fornecedor de silício. Em contrapartida, as peças analógicas mantêm uma posição em maquinário de uso pesado e ambientes legados de CLP. A diferenciação dos fornecedores se concentra cada vez mais na inteligência embarcada — filtragem de ruído e ganho automático — em vez do desempenho bruto do fotodiodo.
Por Tecnologia:
O Surgimento do MEMS Desafia o CMOSOs processos CMOS ainda respondem por 67,60% da participação de mercado de sensores de luz em 2025 graças ao reuso econômico de wafers e ao dimensionamento sem esforço abaixo de 90 nm. A abordagem se destaca onde a densidade de pixels ou a lógica no chip domina o valor. No entanto, o MEMS está crescendo a um CAGR de 11,10%, aproveitando estruturas mecanicamente ressonantes para alcançar uma relação tamanho-desempenho imbatível para headsets de RA e patches de biossensoriamento.
As remessas de MEMS ganharão com a integração monolítica com antenas de RF ou elementos de pressão, possibilitando dispositivos vestíveis com múltiplos sensores. CCD e Foto-CI ocupam sub-mercados estreitos de imagem científica e industrial que necessitam de pisos de ruído sub-eletron. Os fotodiodos permanecem em brinquedos de baixo custo ou interruptores de luz simples, mas sua participação encolhe à medida que os ASPs de CMOS caem. Os líderes de mercado se diversificam ao fabricar linhas CMOS e MEMS, protegendo-se contra recessões específicas de processo.
Por Espectro:
Aplicações de Infravermelho se AceleramOs sensores de banda visível detiveram 56,60% da receita em 2025, impulsionados pelo brilho automático da tela e pelo controle de exposição da câmera. Os dispositivos infravermelhos, no entanto, estão acelerando a um CAGR de 12,20% à medida que os sistemas de monitoramento de motoristas, detectores de proximidade e módulos de desbloqueio facial se multiplicam. O fotodiodo de germânio da Universidade Aalto com responsividade 35% maior a 1,55 µm sinaliza um foco mais profundo em P&D na eficiência do IV. Os detectores UV ganham tração com equipamentos de desinfecção e agricultura em ambiente controlado, embora os volumes absolutos permaneçam modestos.
Por Nível de Integração:
Módulos Combinados Ganham TraçãoAs peças discretas ainda dominam as remessas com 54,80% porque os usuários dos setores automotivo e industrial valorizam a substituibilidade. No entanto, os módulos combinados — luz ambiente + proximidade + RGB em um único pacote — estão se expandindo a um CAGR de 12,40%. O sensoriamento μLED no plano da ams-OSRAM integra detecção de impressão digital, proximidade e luz ambiente sob os pixels da tela, ilustrando a fronteira da embalagem. As soluções combinadas reduzem a área da PCB em até 40%, uma vantagem decisiva em smartphones e fones de ouvido sem fio. As preocupações com a confiabilidade estão se amenizando à medida que os avanços no encapsulamento reduzem a entrada de umidade e a incompatibilidade térmica.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Uso Final:
O Impulso Automotivo se FortaleceA eletrônica de consumo reteve 47,60% da receita em 2025, mas seu crescimento desacelera à medida que a penetração de smartphones amadurece. O setor automotivo e de transporte é o destaque em ascensão, avançando a um CAGR de 11,80% na marcha em direção aos sistemas ADAS e às funções autônomas. Cada veículo de Nível 2 ou superior pode incorporar mais de 15 sensores ópticos para percepção interna e externa. A automação industrial apoia-se em controle de qualidade multiespectral, enquanto a automação predial utiliza combinações de sensores de luz ambiente e PIR para reduzir custos com iluminação. Os dispositivos médicos buscam espectrômetros biocompatíveis para monitoramento de oximetria de pulso e fototerapia UV, ao passo que a agricultura de precisão depende de índices PAR e UV-B para ajustar receitas de LED.
Análise Geográfica
Mercado de Sensores de Luz da APAC
A Ásia-Pacífico deteve 40,10% das receitas em 2025, impulsionada pela intensa montagem de smartphones na China, pela liderança em semicondutores em Taiwan e pela crescente produção de veículos elétricos na Coreia do Sul. Taiwan produz 63,8% dos semicondutores globais, conferindo aos fornecedores regionais proximidade com os nós avançados de 5 nm e 3 nm taiwanembassy.org. Os fornecedores chineses aproveitam os incentivos governamentais para ingressar nos segmentos de sensores ambientais de médio alcance, exercendo pressão de preços sobre as marcas estabelecidas.
Mercado de Sensores de Luz da América do Norte
As perspectivas de crescimento da América do Norte se tornam mais promissoras à medida que as montadoras readaptam suas plantas para a eletrificação e a autonomia de Nível 3. A Lei CHIPS e Ciência dos EUA destina 52,7 bilhões de USD a fundições domésticas, potencialmente reduzindo os prazos de entrega de sensores commerce.gov. Os fornecedores de primeiro nível abrem centros de design satélite próximos a Detroit e Austin para garantir o cumprimento dos requisitos de conteúdo local.
Mercado de Sensores de Luz da Europa e do Oriente Médio
A Europa permanece um mercado orientado por regulamentações; normas rigorosas de iluminação e segurança garantem uma demanda constante por sensores, embora a escassez de fábricas de wafers limite o fornecimento interno. A Lei Europeia de Chips, no valor de 43 mil milhões de EUR, tem como objetivo duplicar a participação da região no mercado de semicondutores para 20% até 2030 ec.europa.eu. Enquanto isso, as iniciativas de cidades inteligentes no Oriente Médio criam nichos de demanda por detectores UV/IR em projetos de construção sustentável. As fazendas verticais nos países nórdicos também impulsionam a adoção de sensores UV-PAR, demonstrando que geografias de nicho podem superar seu tamanho em categorias especializadas.

Panorama regulatório
A regulamentação no mercado de sensores de luz é moldada por códigos de energia para edificações, normas de interoperabilidade de controle de iluminação e requisitos de segurança veicular, que se traduzem em necessidades mensuráveis de desempenho e qualificação de sensores. No lado das edificações, a Norma ANSI/ASHRAE/IES 90.1-2025 (lançada em maio de 2026) torna mais rigorosos os requisitos de controle de iluminação, aumentando o valor da detecção precisa de luz ambiente e de interfaces digitais confiáveis em implantações de automação predial comercial.
Normas e políticas de sustentabilidade também influenciam o design de produtos e a documentação de conformidade. A IEC publicou a IEC 62386-304:2017+AMD1:2024 (abril de 2024), que especifica requisitos para sensores de luz utilizados como dispositivos de entrada DALI, para apoiar ecossistemas de iluminação inteligente interoperáveis. Na UE, o Regulamento (UE) 2024/1781 (ESPR) estabeleceu uma estrutura para requisitos de ecodesign para produtos sustentáveis (junho de 2024), e o plano de trabalho da Comissão Europeia para 2025-2030 prevê atualizações dos requisitos de ecodesign para fontes de luz e equipamentos de controle separados para 2029. Essas atualizações mantêm os atributos de ciclo de vida e circularidade em foco, junto com o desempenho funcional.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas (wafers de silício, semicondutores compostos para IR/SWIR, filtros ópticos e epóxis), fabricação de dispositivos (processamento CMOS e MEMS em fábricas de 200 mm/300 mm) e etapas de back-end, como óptica em nível de wafer, encapsulamento e calibração, antes da montagem do módulo. A jusante, os sensores de luz são integrados em módulos de câmera e ToF, sistemas de monitoramento de cabine automotiva, smartphones, dispositivos vestíveis, visão industrial e controladores de automação predial. A distribuição frequentemente ocorre por meio de fabricantes de módulos e distribuidores de componentes/linha ampla, para apoiar o design-in e o gerenciamento de estoques.
Movimentos recentes na cadeia de suprimentos indicam um alinhamento mais estreito entre a inovação óptica e a fabricação em alto volume, além de maior codesenvolvimento entre fornecedores de componentes e integradores de sistemas. A STMicroelectronics assinou um acordo de licenciamento com a Metalenz em julho de 2025 para produzir óptica de metassuperfície em suas instalações de fabricação de semicondutores de 300 mm, refletindo uma mudança em direção à integração de óptica avançada nos fluxos convencionais de fabricação. Parcerias como a da GlobalFoundries e Egis Technology (setembro de 2025) para sensores dToF em uma plataforma de 55 nm, e a da TriEye com LITEON (agosto de 2025) para soluções de detecção SWIR alimentadas por VCSEL, conectam capacidades de fundição, conhecimento em fotônica e fabricação de módulos no Leste Asiático. Esse alinhamento visa atender requisitos automotivos, de robótica e industriais.
Cenário Competitivo
O setor apresenta concentração moderada. ams-OSRAM, Sony Semiconductor Solutions e STMicroelectronics detêm juntos 38% da receita de 2024. Esses líderes operam fábricas cativas de 200 mm e 300 mm, fazem parceria com montadores de módulos de primeiro nível e possuem extensas bibliotecas de patentes em filtragem espectral e óptica em nível de wafer. A atualização da fábrica austríaca da ams-OSRAM no valor de EUR 567 milhões, subsidiada sob a Lei Europeia de Chips, reforça seu status como fornecedor automotivo chave ams.com. A Sony aguça sua vantagem por meio de matrizes SPAD empilhadas que visam o LiDAR de longo alcance, enquanto a STMicroelectronics agrupa a propriedade intelectual de MCU e conectividade com a Qualcomm para empacotar sensoriamento inteligente para gateways de IoT qualcomm.com.
As empresas chinesas emergentes exploram vantagens de custo, fornecendo sensores de luz ambiente de marca branca que superam os titulares em 40-60%. O mercado de sensores de luz, portanto, se bifurca: os segmentos automotivos e industriais de alta especificação permanecem lucrativos, enquanto os sensores de telefone commoditizados testemunham compressão de margem. As alianças estratégicas ganham destaque; a parceria ST-Qualcomm conecta sensores a chips 5G, e a aquisição da Inertial Labs pela Viavi diversifica para hardware de navegação. Os fornecedores incapazes de financiar a convergência do roteiro CMOS-MEMS arriscam ser relegados a segmentos de baixa margem ou saída.
Líderes do Setor de Sensores de Luz
-
ams-OSRAM AG
-
STMicroelectronics N.V.
-
Broadcom Inc.
-
Vishay Intertechnology Inc.
-
Sharp Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Luz Empresas cobertas neste relatório
- ams-OSRAM AG
- Sharp Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Vishay Intertechnology Inc.
- Analog Devices Inc. (Maxim Integrated)
- Apple Inc.
- Elan Microelectronics Corp.
- Everlight Electronics Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sitronix Technology Corporation
- ROHM Co., Ltd.
- Texas Instruments Incorporated
- onsemi Corporation
- Sony Semiconductor Solutions Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Alps Alpine Co., Ltd.
- Lite-On Technology Corporation
- Melexis NV
- TE Connectivity Ltd.
- Partron Co., Ltd.
- Himax Technologies, Inc.
- Hella GmbH and Co. KGaA
- Murata Manufacturing Co., Ltd.
Oportunidades de mercado e perspectivas futuras
A percepção automotiva e de máquinas industriais é o espaço em branco mais claro para sensores de luz diferenciados, onde a qualificação, a precisão em baixa luminosidade e a integração em nível de sistema (profundidade mais visão) sustentam ASPs mais elevados do que os sensores de luz ambiente comoditizados em smartphones. A mudança em direção à percepção sempre ativa desloca a demanda para sensores de imagem de obturador global e detecção de profundidade baseada em ToF/SPAD, capazes de alimentar pipelines de inteligência de borda. As estratégias dos fornecedores enfatizam cada vez mais o pareamento da detecção com saídas prontas para processamento, em vez de vender fotodiodos isolados.
Ações de capacidade e ecossistema também apontam para onde o investimento está se concentrando. A Tower Semiconductor anunciou planos em março de 2026 para assumir a propriedade total de sua instalação Fab 7 de 300 mm no Japão, visando um aumento de quatro vezes na capacidade de fotônica, condicionado à aprovação de subsídio pelo METI do Japão. Isso reforça o papel da fabricação em 300 mm para dispositivos integrados de fotônica. No lado dos produtos, a STMicroelectronics divulgou embarques de mais de 3 bilhões de sensores ToF e vem enfatizando sistemas de detecção integrados para automação industrial e inteligência de borda, ampliando as oportunidades para fornecedores de módulos e OEMs que buscam blocos de construção padronizados e escaláveis de profundidade e visão para robôs, inspeção de fábricas e infraestrutura inteligente.
Desenvolvimentos industriais recentes em Mercado de Sensores de Luz
- Julho de 2026: A Infineon Technologies concluiu a aquisição do portfólio de sensores analógicos/mistos não ópticos da ams OSRAM por 570 milhões de EUR em dinheiro. A transação amplia a abrangência de sensores da Infineon para casos de uso automotivo e industrial. Reformulações de portfólio dessa escala podem afetar o alinhamento de longo prazo da cadeia de suprimentos e os roteiros de design-in para OEMs que utilizam fontes duplas de funções de detecção.
- Agosto de 2025: A TriEye assinou uma colaboração com a LITEON para desenvolver soluções de detecção SWIR alimentadas por VCSEL para aplicações automotivas, de robótica e inspeção industrial, permitindo funcionalidade integrada de VCSEL e SWIR em escala. A colaboração fortalece o ecossistema de fotônica e módulos e apoia um tempo de lançamento mais rápido para pacotes de detecção multimodal. Também amplia o mercado endereçável para combinações VCSEL-SWIR em aplicações automotivas, inspeção industrial e robótica.
- Abril de 2024: A IEC publicou a IEC 62386-304:2017+AMD1:2024, atualizando a norma DALI para especificar os requisitos de entrada de sensores de luz e apoiar ecossistemas de iluminação inteligente interoperáveis. A atualização melhora a compatibilidade entre fornecedores e apoia a adoção mais ampla de controles de iluminação habilitados por sensores em instalações comerciais. Ela fornece aos projetistas de sistemas uma base comum para avaliar o desempenho dos sensores em aplicações de iluminação.
Mercado de Sensores de Luz Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado corresponde à receita gerada por dispositivos sensores de luz utilizados para detectar nível de luz, cor ou sinais de proximidade e convertê-los em saídas elétricas para uso em eletrônicos, veículos e sistemas industriais.
Exclusões de escopo: Excluímos luminárias, câmeras e módulos de imagem completos, bem como softwares de controle independentes, a menos que estejam integrados ao dispositivo sensor.
Visão Geral da Segmentação
- Por Função
- Sensores de Luz Ambiente
- Sensores de Proximidade
- Sensores de Cor RGB
- Sensores de Reconhecimento de Gestos
- Sensores de Luz UV
- Sensores de Luz Infravermelha
- Sensores Multispectrais e Espectrais
- Por Saída
- Saída Digital
- Saída Analógica
- Por Tecnologia
- Integração CMOS
- CCD/Foto-CI
- Fotodiodos e Fototransistores
- Tecnologias Baseadas em MEMS
- Por Espectro
- Luz Visível (390-700 nm)
- Infravermelho (Maior que 700 nm)
- Ultravioleta (Menor que 390 nm)
- Por Nível de Integração
- Sensores Discretos Independentes
- Sensores e Módulos Combinados Integrados
- Por Setor de Uso Final
- Eletrônicos de Consumo
- Automotivo e Transporte
- Automação Industrial e Robótica
- Casa Inteligente e Automação Predial
- Saúde e Dispositivos Médicos
- Agricultura e Monitoramento Ambiental
- Aeroespacial e Defesa
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia)
- Benelux (Bélgica, Países Baixos, Luxemburgo)
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Turquia
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN (Cingapura, Malásia, Tailândia, Indonésia, Filipinas, Vietnã)
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção de uma base de fatos sólida sobre os fatores de demanda e as realidades de oferta para sensores de luz, antes de definirmos quaisquer premissas de precificação ou adoção. Utilizamos principalmente fontes públicas, como dados de comércio da Comissão de Comércio Internacional dos Estados Unidos, UN Comtrade, indicadores macroeconômicos da OCDE e portais de alfândega e estatísticas de países de grande produção eletrônica, para compreender o momentum de embarques e a direção dos mercados finais.
Para ancorar o contexto tecnológico e a demanda por aplicações, também consultamos fontes como o IEEE e outros periódicos revisados por pares sobre tendências de desempenho e design de sensores, publicações de patentes da OMPI para avaliar a intensidade de inovação, além de referências regulatórias e de segurança que afetam a detecção automotiva e industrial. Relatórios anuais de empresas, apresentações a investidores e publicações de imprensa de reputação foram utilizados para verificar declarações sobre mix de produtos e comentários sobre expansão de capacidade. Quando necessário, assinaturas pagas de dados financeiros corporativos e inteligência de patentes foram utilizadas seletivamente para preencher lacunas. Essas fontes são ilustrativas, e consultamos diversas referências públicas adicionais para validar e esclarecer premissas.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para validar a velocidade com que sensores de luz ambiente, proximidade e cor estão sendo incorporados aos principais dispositivos, e como a precificação se altera com os níveis de integração e o tipo de saída. Conversamos com um conjunto diversificado de fornecedores de componentes, integradores de módulos, engenheiros de OEM e distribuidores na APAC, EMEA e nas Américas, de modo que os planos regionais de produção e o mix de aplicações pudessem ser reconciliados com os sinais de demanda levantados na pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 49% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 48% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou uma abordagem de cima para baixo, partindo do conjunto de demanda endereçável de eletrônicos e automotivo, e reconstruindo o valor dos sensores pela aplicação de taxas de adoção, média de sensores por dispositivo e uma escala de preço médio de venda (ASP) por tipo de saída. Os totais foram então corroborados com aproximações seletivas de baixo para cima, nas quais receitas amostradas de fornecedores, verificações de canal e a matemática de ASP multiplicado por volume foram utilizadas para verificar a direção e ajustar valores discrepantes.
Os principais insumos do modelo incluíram tendências de embarques de smartphones e wearables, produção de veículos e penetração de ADAS, ciclos de investimento em automação industrial, a mudança no mix entre saídas analógicas e digitais, e a erosão típica do ASP à medida que os sensores são integrados em pacotes multifuncionais. Onde os sinais diretos de volume eram escassos, as lacunas foram tratadas com o uso de séries proxy, como embarques de dispositivos finais, aplicando curvas conservadoras de aceleração de design win confirmadas durante as entrevistas. Para as previsões, utilizamos análise de cenários com uma sobreposição multivariada leve, estressando variáveis como crescimento unitário de dispositivos finais e mudanças de ASP induzidas pela integração, alinhando-as ao consenso de especialistas antes de finalizar a visão prospectiva.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados por meio de triangulação em pelo menos três ângulos, incluindo indicadores de embarques pelo lado da demanda, sinais de capacidade ou receita pelo lado da oferta, e feedback de entrevistas sobre precificação e mix. As variações foram investigadas e as premissas foram revisadas quando o modelo implicava um conteúdo de sensores por dispositivo irrealista ou uma curva de preços incompatível com o comportamento do mercado.
Antes da aprovação final, o trabalho passa por revisões analíticas etapa a etapa, seguidas de recontato seletivo com respondentes quando novas contradições surgem. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como desacelerações repentinas nos mercados finais ou grandes mudanças tecnológicas. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sensores de Luz da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sensores de luz podem parecer muito distintos mesmo quando descrevem classes de dispositivos semelhantes, principalmente porque os limites de escopo e a lógica de precificação são definidos de forma diferente. A tabela destaca essa dispersão, que também é influenciada pelo ano-base escolhido, pelo momento da conversão cambial e pela forma como as tendências de integração são tratadas — como diluição de preço ou expansão de valor.
As principais divergências geralmente decorrem de se a detecção de proximidade e gestos é contabilizada como parte dos sensores de luz, de como os módulos de sensores integrados são tratados e da velocidade com que a erosão do ASP é aplicada à medida que a integração digital avança. A tabela de referência mostra um valor de 2026 mais baixo em algumas fontes; no modelo da Mordor Intelligence, a contagem se limita aos dispositivos de detecção de luz e às funções relacionadas listadas no escopo, com módulos de câmera integrados e hardware de iluminação mantidos fora do escopo, o que reduz o conjunto de receitas em comparação com os totais mais amplos de optoeletrônica.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,39 bilhões de USD (2026) | |
| Consultoria Global A | 5,44 bilhões de USD (2026) | Utiliza uma interpretação mais ampla de dispositivos, que pode incorporar módulos adjacentes de proximidade e gestos com ASPs médios mais elevados, e aplica uma trajetória de crescimento mais acelerada, assumindo que a integração eleva o valor mais do que comprime os preços. |
| Publicação Setorial B | 5,86 bilhões de USD (2026) | Apoia-se em um escopo mais amplo de aplicações e módulos em pacotes de consumo e automotivo, com separação menos explícita entre a receita exclusiva de sensores e os conjuntos de múltiplos componentes, o que tende a inflar o total de 2026. |
Analisando os três valores, a dispersão é impulsionada principalmente pelo que é contabilizado como sensor versus um módulo maior, e pela velocidade com que o declínio do ASP é cadenciado à medida que os dispositivos escalam. Ao manter os insumos vinculados a indicadores de embarques observáveis e etapas de precificação verificadas em entrevistas, o modelo permanece transparente e reproduzível mesmo quando os dados públicos são irregulares.
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de sensores de luz até 2031?
O mercado de sensores de luz está previsto para atingir USD 6,08 bilhões até 2031, expandindo-se a um CAGR de 6,75%.
Qual região atualmente lidera o mercado de sensores de luz?
A Ásia-Pacífico lidera com 40,10% de participação de receita, impulsionada pela fabricação de smartphones e pela capacidade de fabricação de semicondutores.
Por que as aplicações automotivas estão crescendo mais rapidamente do que os eletrônicos de consumo?
Os mandatos regulatórios para iluminação adaptativa e recursos ADAS levam os fabricantes de automóveis a integrar mais detectores ópticos, resultando em um CAGR de 11,80% para sensores automotivos até 2031.
Como a tecnologia MEMS influencia o crescimento futuro?
Os sensores MEMS, crescendo a um CAGR de 11,10%, permitem módulos ultracompactos para dispositivos vestíveis e RA ao combinar estruturas mecânicas com fotodiodos em um único die.
Quais são as principais empresas no mercado de sensores de luz?
ams-OSRAM, Sony Semiconductor Solutions e STMicroelectronics são os líderes devido à sua integração vertical, propriedade intelectual proprietária e projetos de expansão apoiados pelo governo.
Quais fatores poderiam restringir a expansão do mercado?
A erosão de preços por fornecedores chineses de baixo custo, a não linearidade dos fotodiodos em ambientes de pouca luz e os atrasos regulatórios para o espectro de controle por gestos na Europa são os principais ventos contrários.