
Tamanho e Participação do Mercado de Sensores de Corrente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
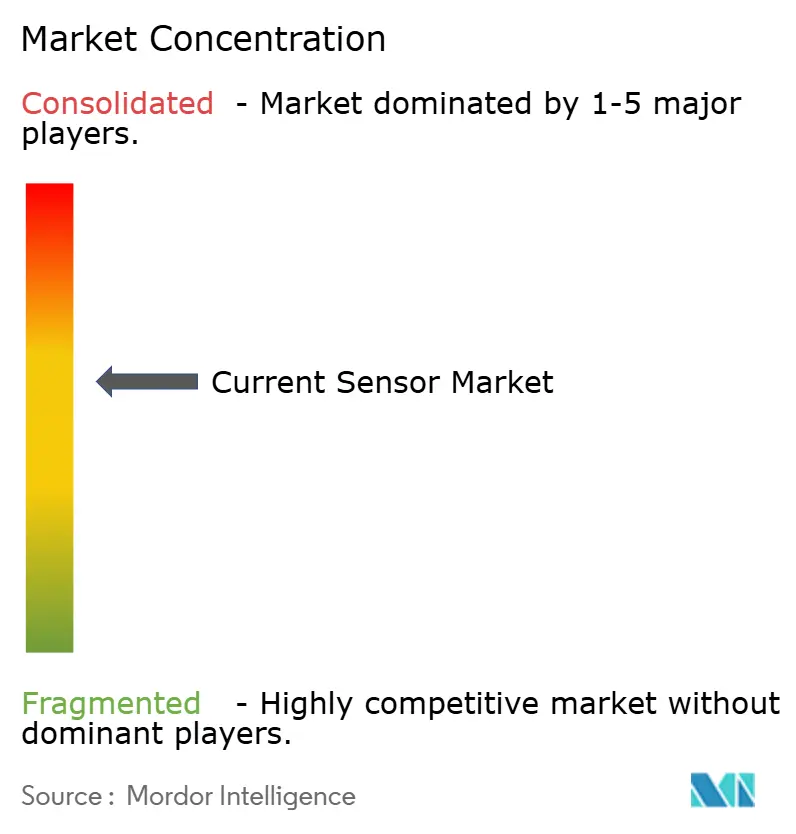
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sensores de Corrente por Mordor Intelligence
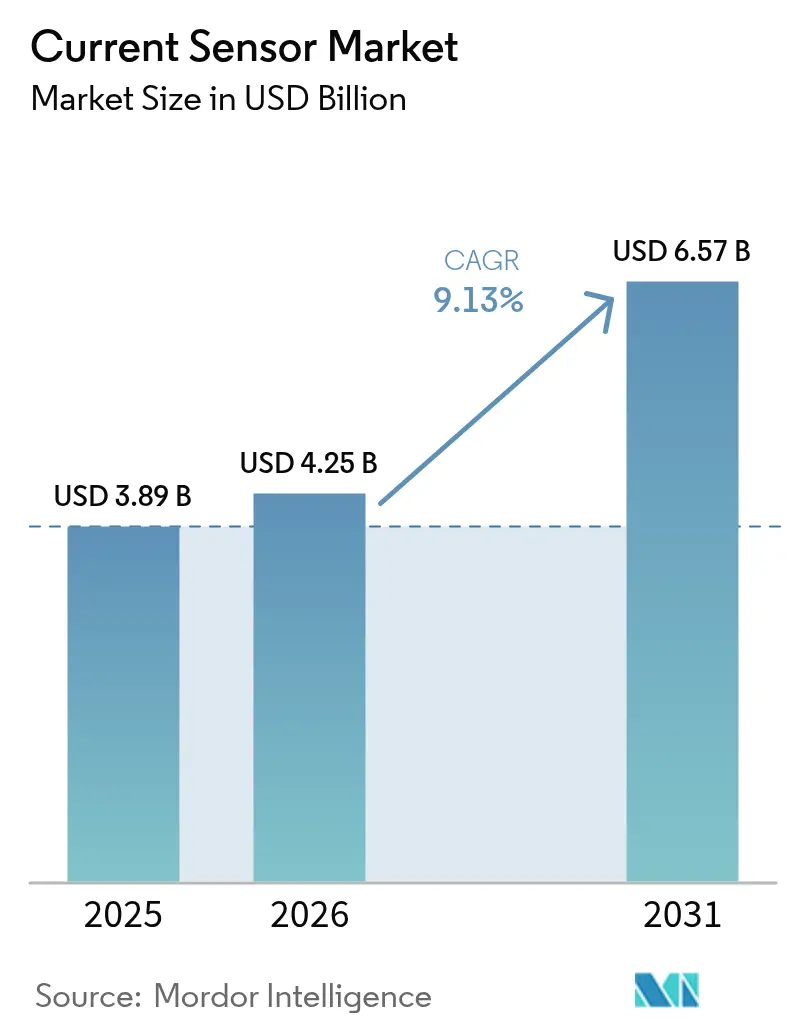
O tamanho do mercado de sensores de corrente deve crescer de USD 3,89 bilhões em 2025 para USD 4,25 bilhões em 2026 e está previsto para atingir USD 6,57 bilhões até 2031 a um CAGR de 9,13% no período 2026-2031. Essa expansão reflete o aumento dos mandatos de eletrificação, os requisitos de segurança funcional e as crescentes metas de densidade de potência nos setores automotivo, industrial e de energia. A demanda por monitoramento preciso de baterias em veículos elétricos (VEs) ancorou o crescimento, enquanto as instalações de energia renovável multiplicaram os nós de sensores por megawatt. Os fabricantes buscaram soluções integradas de efeito Hall e magnetorresistência por tunelamento (TMR) para atender às necessidades de isolamento, largura de banda e eficiência. A volatilidade da cadeia de suprimentos para ligas magnéticas e os custos de conformidade com a cibersegurança nas implantações de redes inteligentes moderaram o impulso, mas o monitoramento de energia em data centers para cargas de trabalho de inteligência artificial (IA) abriu um novo fluxo de receita[1]Allegro MicroSystems, "O que é TMR: Magnetorresistência por Tunelamento – Blog," allegromicro.com .
Principais Conclusões do Relatório
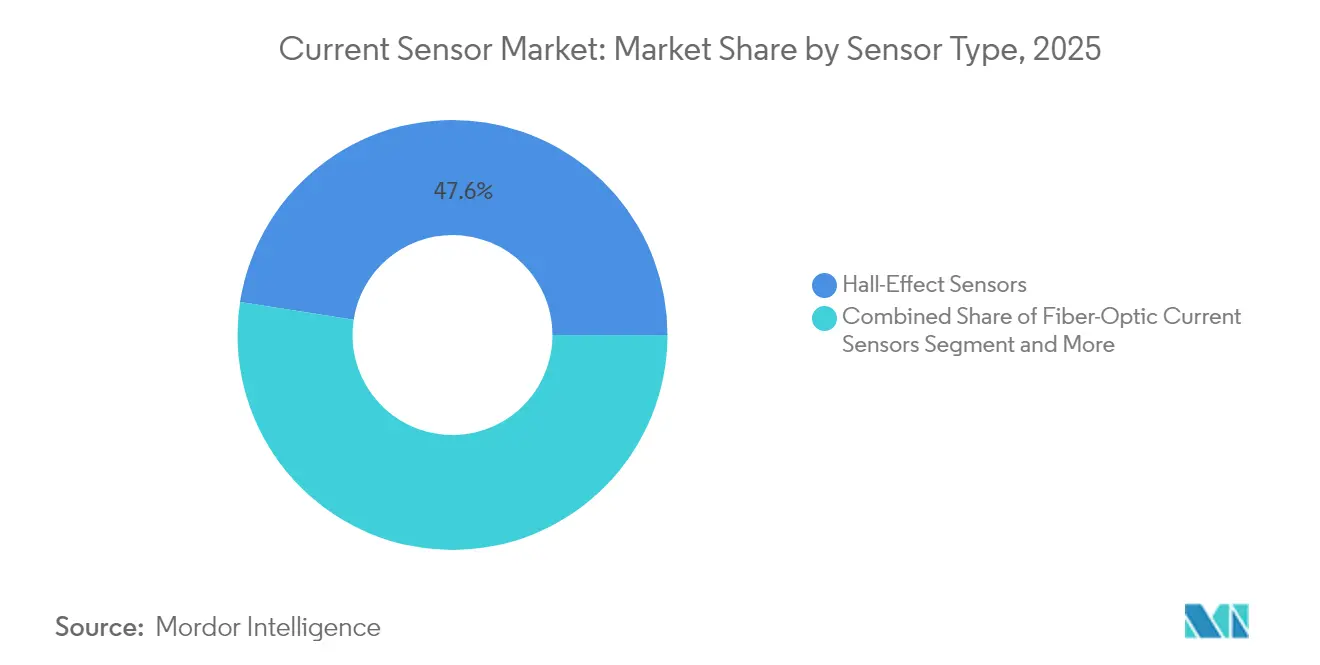
- Por tipo de sensor, os dispositivos de efeito Hall lideraram com 47,55% de participação na receita em 2025, enquanto os dispositivos de fibra óptica estão projetados para expandir a um CAGR de 12,21% até 2031.
- Por tecnologia de isolamento, o segmento de malha aberta deteve 56,58% da participação do mercado de sensores de corrente em 2025; os dispositivos de malha fechada estão crescendo a um CAGR de 11,12% até 2031.
- Por faixa de corrente, os sensores acima de 600 A representaram 13,66% do tamanho do mercado de sensores de corrente e apresentam o CAGR mais rápido de 13,62% entre 2026-2031.
- Por indústria do usuário final, o setor automotivo e de transporte comandou 37,88% do tamanho do mercado de sensores de corrente em 2025, enquanto o segmento de energia e potência avança a um CAGR de 10,61% até 2031.
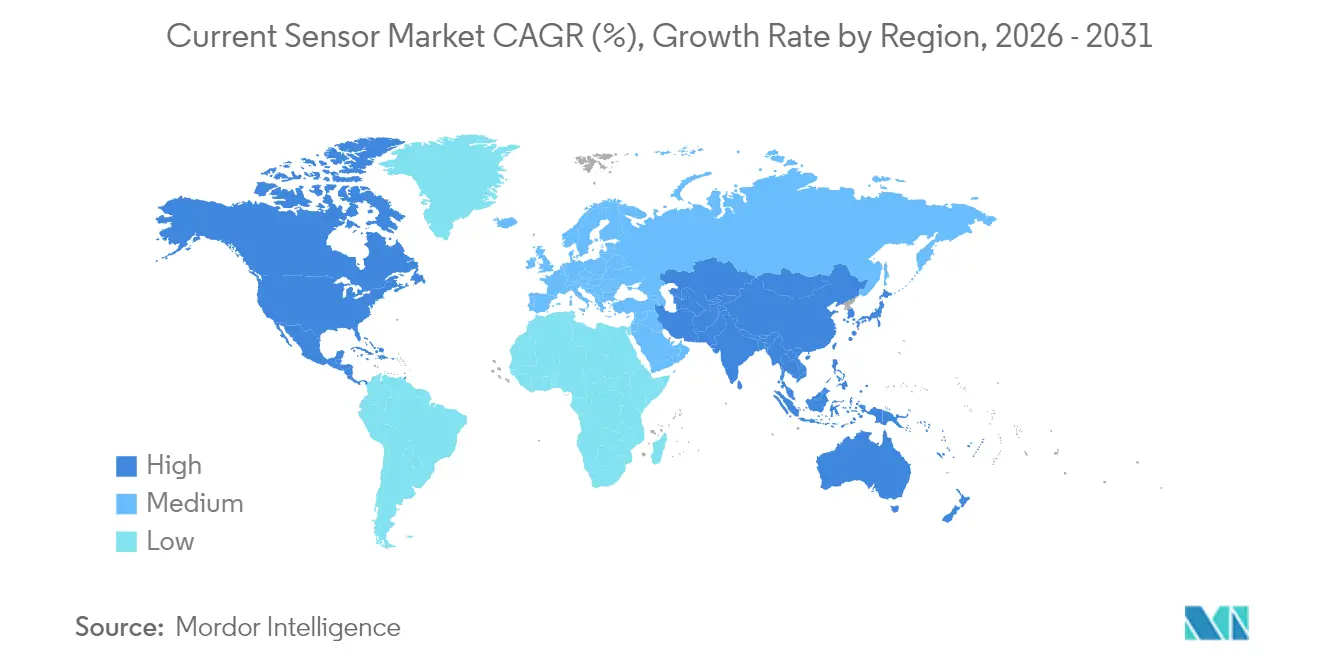
- Por geografia, a Ásia-Pacífico capturou 46,27% de participação na receita em 2025 e continua superando o crescimento global a um CAGR de dígito único médio.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de sistemas de energia renovável e alimentados por bateria | +2.1% | Global, com a Ásia-Pacífico liderando a implantação | Médio prazo (2-4 anos) |
| Aceleração da eletrificação de VEs e integração de ADAS | +1.8% | Global, concentrado na China, na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Mandatos de segurança funcional (ISO 26262, IEC 61508) | +1.3% | UE e América do Norte, principalmente, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento nas implantações de carregadores de bordo bidirecionais (V2G) | +0.9% | Adoção inicial no Japão, na Califórnia e em expansão global | Médio prazo (2-4 anos) |
| Miniaturização de eletrônica de potência GaN/SiC de alta frequência | +1.1% | Global, com fabricação concentrada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Monitoramento de energia em data centers para cargas de trabalho de IA | +0.7% | Centros de data centers na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Sistemas de Energia Renovável e Alimentados por Bateria
Projetos solares e de armazenamento em escala de utilidade instalaram múltiplos pontos de monitoramento — caixas combinadoras de corrente contínua, entradas de inversores e links de conexão à rede — criando um efeito multiplicador na demanda por sensores por megawatt. As interfaces bidirecionais de veículo para rede (V2G) exigiram precisão inferior a 1% ao medir correntes de carga e descarga, pressionando os dispositivos tradicionais de efeito Hall e impulsionando a adoção de fibra óptica por sua imunidade eletromagnética[2]Delta Electronics, "A Delta Fornece Soluções de Energia para Telecomunicações para Garantir o Sucesso do Cliente," deltaww.com. As instalações na Ásia-Pacífico combinaram mandatos de energia renovável com incentivos para VEs, ampliando a demanda por sensores nos mercados automotivo, industrial e de rede elétrica. As implantações de energia distribuída também favoreceram as bobinas de Rogowski não intrusivas para verificações de precisão em retrofits. Os integradores especificaram cada vez mais interfaces digitais, de modo que os dados de campo alimentassem diretamente as plataformas de manutenção preditiva.
Aceleração da Eletrificação de VEs e Integração de ADAS
Os VEs premium migraram para arquiteturas de 800 V, obrigando os sensores a sustentar isolamento ≥5 kV enquanto entregavam tempos de resposta em microssegundos. Um único veículo elétrico a bateria já exigia até 50 pontos de medição de corrente abrangendo inversores de tração, sistemas de gerenciamento de bateria (BMS) e circuitos térmicos. Os atuadores de ADAS em módulos de direção por fio e freio por fio adicionaram canais de detecção redundantes para conformidade com a ISO 26262. As soluções TMR ganharam participação por meio de superior estabilidade de temperatura e menor corrente quiescente, posicionando fornecedores como a Allegro MicroSystems para substituir peças de efeito Hall legadas nos domínios de trem de força e chassi. Os inversores de SiC, comutando acima de 100 kHz, estenderam as expectativas de largura de banda além dos transformadores de corrente convencionais, estimulando investimentos em detecção integrada dentro dos módulos de potência.
Mandatos de Segurança Funcional (ISO 26262, IEC 61508)
Os fabricantes de automóveis escalaram de projetos centrados em desempenho para projetos críticos de segurança, incorporando arquiteturas de canal duplo mais diagnósticos internos que sinalizam a deriva latente do sensor em tempo real. O sensor de ângulo TMR redundante TAS8240 da TDK exemplificou essa mudança com quatro saídas analógicas, permitindo conformidade com ASIL-D para feedback de torque de direção. Os reguladores europeus aplicaram cronogramas rigorosos, incentivando os fornecedores a oferecer componentes pré-certificados e encurtando os ciclos de validação de veículos. As atualizações de firmware orientadas à segurança exigiram protocolos seguros de atualização remota (OTA), de modo que os sensores adotaram barramentos digitais autenticados para preservar a integridade. Esses requisitos ampliaram a lacuna competitiva entre os titulares multinacionais e os fornecedores de efeito Hall de baixo custo que não possuíam credenciais de lançamento seguro automotivo.
Miniaturização de Eletrônica de Potência GaN/SiC de Alta Frequência
Os dispositivos de banda larga proibida comutaram além de 100 kHz, invalidando a largura de banda dos transformadores de corrente tradicionais. As bobinas de Rogowski e as alternativas de fibra óptica sustentaram curvas de resposta planas, enquanto os fabricantes de módulos co-encapsularam sensores para reduzir a indutância parasita. A ON Semiconductor integrou pads de detecção de corrente dentro de meias-pontes de SiC destinadas a plataformas de tração de VEs chineses, melhorando a estabilidade do laço e facilitando o projeto térmico. Os operadores de data centers adotaram barramentos intermediários de 48 V e colocaram sensores em cada prateleira de energia, aumentando as taxas de adesão por rack. As fontes de alimentação com restrição de espaço exigiram soluções embarcadas em PCB, impulsionando novas ofertas de SiP onde os ASICs de detecção residiam ao lado dos FETs de GaN sem núcleos magnéticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão do preço médio de venda em sensores de efeito Hall | -0.8% | Global, mais pronunciada na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Deriva de precisão vs. alternativas de shunt / TC | -0.5% | Global, afetando aplicações de precisão | Médio prazo (2-4 anos) |
| Escassez na cadeia de suprimentos para ligas de núcleo de alta permeabilidade | -1.2% | Global, com escassez aguda em materiais de terras raras | Médio prazo (2-4 anos) |
| Custos de conformidade com cibersegurança em medição de redes inteligentes | -0.4% | UE e América do Norte, principalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão do Preço Médio de Venda em Sensores de Efeito Hall
As fábricas chinesas inundaram os segmentos automotivos de commodities, comprimindo as margens brutas e desencadeando consolidação entre os fornecedores titulares. Os integradores de Nível 1 centralizaram as aquisições para extrair descontos por volume, acelerando uma dinâmica de corrida ao fundo no segmento de efeito Hall de entrada. Os fornecedores tentaram se diferenciar por meio de recursos de sistema em pacote — diagnósticos ou interfaces digitais — mas as lacunas de preço ainda se ampliaram. Muitos fabricantes de nicho pivotaram para portfólios de TMR ou fibra óptica; no entanto, o elevado compromisso de P&D e a longa qualificação automotiva dissuadiram as empresas menores. As estratégias de módulos integrados contrabalançaram parcialmente a pressão de preços ao agrupar sensor mais supervisão de MCU dentro dos estágios de potência, alinhando-se com os modelos de aquisição baseados em valor dos OEMs.
Escassez na Cadeia de Suprimentos para Ligas de Núcleo de Alta Permeabilidade
Os projetistas de fluxgate e TC dependiam de ligas de alta permeabilidade ricas em terras raras, mas a tensão geopolítica e a capacidade limitada de fundição prolongaram os prazos de entrega além de cinco meses. Os fornecedores ocidentais buscaram fontes alternativas fora da China, enquanto alguns reprojetaram produtos em torno de ferritas sintéticas. As lacunas de entrega forçaram os OEMs a ter dupla fonte ou a mudar para tecnologias sem núcleo, como TMR, acelerando a substituição tecnológica. As escaladas de custos fluíram para os usuários finais, particularmente em contratos de instrumentação de rede que bloquearam preços por até cinco anos. A inovação se deslocou para arquiteturas sem núcleo, mitigando o risco de materiais e reduzindo a massa do sensor para aplicações de VEs de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
O Efeito Hall Manteve a Escala Enquanto o TMR Perturbou os Nichos PremiumOs dispositivos de efeito Hall capturaram 47,55% da receita em 2025 devido às linhas de produção maduras e à confiabilidade comprovada em inversores de tração e acionamentos industriais. No entanto, seu limite de largura de banda e a deriva térmica impulsionaram os projetistas em direção às opções de TMR e fibra óptica. Os sensores de fibra óptica registraram um CAGR de 12,21% para 2026-2031, pois os instaladores de energia renovável especificaram medição sem contato galvânico em subestações de alta tensão. O TMR entregou sensibilidade 10× superior ao efeito Hall legado, permitindo baixa queda ôhmica em substituições de shunt de BMS e reduzindo a energia em espera em pacotes de bateria.
Os inversores avançados de VEs integraram um die de TMR co-encapsulado para feedback instantâneo de corrente de fase que atingiu metas de largura de banda de 1 MHz. O tamanho do mercado de sensores de corrente para dispositivos de fibra óptica está previsto para atingir USD 1.012 milhões até 2031 em meio à expansão de HVDC. Os TCs indutivos mantiveram posição acima de 1.000 A, enquanto as bobinas de Rogowski atenderam auditorias de retrofit sem interromper os condutores. A transição se acelerou à medida que os roteiros de densidade de potência exigiram opções não saturantes e de baixo perfil adequadas para footprints compactos de módulos.


Por Tecnologia de Isolamento:
A Malha Fechada Ganhou Terreno em PrecisãoAs arquiteturas de malha aberta dominaram com 56,58% de participação, equilibrando custo e segurança para pacotes de VEs de 400 V e inversores solares de 600 V. Os dispositivos de malha fechada — aproveitando o feedback magnético para precisão de ±0,5% — registraram um CAGR de 11,12% à medida que os projetistas aprimoraram as métricas de eficiência. Esses sensores compensaram a deriva de temperatura ambiente em carregadores de bordo e servos acionamentos, garantindo que os reguladores atendessem aos padrões de ecodesign na Europa. A participação do mercado de sensores de corrente para opções de malha fechada deve subir para 41,05% até 2031.
Os sensores de shunt não isolados prosperaram nas emergentes plataformas de híbrido leve de 48 V, onde o isolamento galvânico não era obrigatório. No entanto, as tensões no nível do pacote se aproximando de 60 V ameaçaram sua janela endereçável, incitando os fornecedores a combinar shunts com isoladores digitais em pacotes híbridos. A convergência de front-end analógico, conversor sigma-delta e canal de isolamento em um único CI redefiniu os custos de lista de materiais e reduziu a área de PCB, fortalecendo a proposta de valor da malha fechada.
Por Faixa de Corrente:
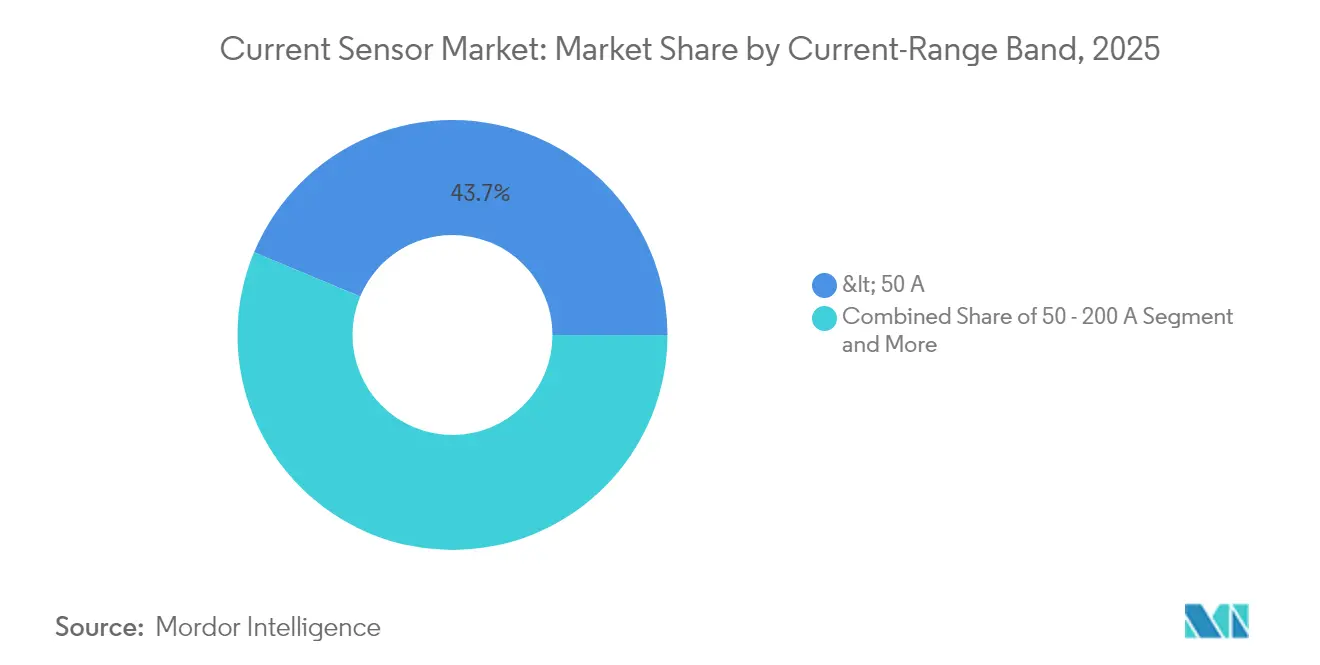
Segmentos de Alta Potência AceleraramAs unidades abaixo de 50 A detiveram 43,72% de participação em 2025, impulsionadas por eletrônicos de consumo, carregadores e módulos de E/S de automação de fábrica. A classe de 50-200 A alimentou motores de tração de VEs convencionais e empilhadeiras, formando um mercado intermediário consolidado. De 200-600 A, a adoção permaneceu estável em trens de força de veículos comerciais e inversores de armazenamento de médio porte.
Acima de 600 A, a demanda aumentou a um CAGR de 13,62% à medida que fazendas de baterias de gigawatt-hora e carregadores rápidos de 350 kW proliferaram. O tamanho do mercado de sensores de corrente para dispositivos >600 A deve superar USD 1,35 bilhão até 2031, sustentado pelo armazenamento em escala de rede e implantações de V2G. As plataformas de Rogowski e fibra óptica dominaram aqui graças à não saturação em níveis de quiloampere e resposta em submicrossegundos, atendendo aos requisitos dinâmicos do código de rede para suportabilidade a falhas.
Por Indústria do Usuário Final:
Energia e Potência Assumiu a Coroa do CrescimentoO setor automotivo e de transporte reteve 37,88% de participação em 2025, à medida que os volumes de VEs se compuseram e o ADAS penetrou nos veículos de médio alcance. A automação industrial ficou em segundo lugar, beneficiando-se da densificação da robótica e dos programas de manutenção preditiva. Energia e potência registrou o CAGR mais rápido de 10,61%, impulsionado por metas nacionais de energia renovável e projetos de armazenamento de múltiplos megawatts.
Os operadores de telecomunicações e data centers aumentaram o monitoramento de prateleiras de energia para otimizar as cargas dos servidores de IA, aumentando as taxas de adesão para sensores de alta largura de banda. Os eletrônicos de consumo sustentaram volume significativo por meio de wearables e nós de IoT, embora os preços médios de venda permanecessem baixos. Os dispositivos médicos cresceram de forma constante no monitoramento de doenças crônicas, exigindo desempenho de alta confiabilidade e baixo ruído sob rigorosa revisão regulatória.
Análise Geográfica
Mercado de Sensores de Corrente da APAC
A Ásia-Pacífico liderou com 46,27% da receita em 2025, pois a China ampliou a produção de veículos elétricos e manteve capacidade dominante de embalagem de semicondutores. Os governos financiaram energias renováveis, impulsionando o surgimento de startups domésticas de sensores de fibra óptica. O Japão aproveitou seu legado em manufatura de precisão para comercializar produtos TMR avançados, enquanto a Coreia do Sul integrou a detecção de corrente em linhas de exportação de módulos de potência SiC.
Mercado de Sensores de Corrente da América do Norte
A América do Norte ficou em segundo lugar. Os gastos com data centers de hiperescala e os incentivos da Lei de Redução da Inflação para projetos de energia limpa estimularam a aquisição de sensores. Os programas de relocalização industrial dos Estados Unidos favoreceram a fabricação local de componentes críticos para a segurança destinados à infraestrutura de rede elétrica e à defesa. O impulso do Canadá pela autonomia em matérias-primas para baterias sustentou a demanda regional por sensores vinculada à eletrificação da mineração.
Mercado de Sensores de Corrente da EMEA e da LATAM
A Europa perseguiu metas rigorosas de CO₂ e mandatos de segurança funcional, sustentando altos preços médios de venda para dispositivos automotivos de malha fechada. Alemanha e França abrigaram importantes centros de P&D que conectam o design de sensores a startups de inversores GaN. O Oriente Médio e a África registraram demanda emergente por meio de investimentos em parques solares, enquanto o crescimento da América Latina acompanhou os clusters de montagem automotiva no México e no Brasil. Em todas as regiões, o tamanho do mercado de sensores de corrente moveu-se em conjunto com as capacidades de fabricação de baterias e os investimentos em energia renovável.

Panorama regulatório
Os projetos de sensores atuais e a estratégia de comercialização são moldados pelos requisitos de segurança funcional e conectividade industrial, além das expectativas de cibersegurança e segurança de produto para dispositivos conectados. Em aplicações automotivas e industriais críticas para a segurança, as normas ISO 26262 e IEC 61508 impulsionam arquiteturas redundantes, diagnósticos e processos de segurança rastreáveis, enquanto as implantações de redes elétricas inteligentes e IIoT exigem cada vez mais práticas de segurança por design consistentes com o trabalho de padronização da Lei de Resiliência Cibernética da UE em andamento pela ETSI em 2026.
A atividade de normalização em 2026 acrescenta novos pontos de ancoragem de conformidade e interoperabilidade para fornecedores que atendem à automação industrial e às instalações de energia renovável. A norma IEC 61757:2026 atualiza as especificações genéricas para sensores de fibra óptica, relevantes para medições galvanicamente isoladas em sistemas de energia de alta tensão, e a IEC/IEEE 60802:2026 publica perfis de rede sensível ao tempo (TSN) para automação industrial, apoiando a comunicação determinística em redes com alta densidade de sensores. A China também avançou na normalização para digitalização industrial e robótica, incluindo a GB/T 47019-2026 para dicionários de dados de plataformas de internet industrial (implementada em 1º de maio de 2026) e a T/CAMETA 001110-2026 para interfaces de sensores e protocolos de comunicação de robôs industriais (em vigor a partir de 1º de abril de 2026), reforçando as necessidades de localização e conformidade para fornecedores que visam os ecossistemas de automação baseados na China.
Análise da cadeia de valor
A atual cadeia de valor de sensores começa com materiais e componentes, como elementos magnéticos (núcleos, blindagem e ligas de alta permeabilidade), silício (ASICs Hall, TMR e de sinal misto), passivos, substratos de encapsulamento e componentes de isolamento. Em seguida, passa pela fabricação de wafers, montagem e teste, e integração de módulos em inversores, carregadores embarcados, BMS, acionamentos e prateleiras de energia. A distribuição normalmente ocorre por meio de relações diretas com OEMs e fornecedores de nível 1 para programas automotivos e de rede elétrica, e por canais de linha ampla e industriais para automação, EPCs de energia renovável e monitoramento retrofit.
Os pontos de estrangulamento se concentram no início da cadeia, em materiais magnéticos especializados e na capacidade analógica de nós maduros, com a utilização restrita de wafers de 8 polegadas cruzando a demanda por CIs de potência e sensoriamento. Em 2026, o aperto de preços e prazos de entrega foi visível em semicondutores e conectores, com relatos de aumentos relevantes para sensores e prazos de entrega estendidos, enquanto escassezes seletivas persistiram em segmentos como memória e MLCCs de alta capacitância, que ainda podem prejudicar a disponibilidade da lista de materiais (BOM) de módulos de sensores. No lado da fabricação, os fornecedores também estão remodelando capacidade e localização; por exemplo, a Infineon inaugurou sua Smart Power Fab de 5 bilhões de euros em Dresden em julho de 2026, apoiando o fornecimento de semicondutores de potência para veículos definidos por software, energia renovável e infraestrutura de energia de data centers de IA, o que aumenta a disponibilidade de blocos adjacentes de potência e sensoriamento usados em soluções integradas de detecção de corrente.
Cenário Competitivo
O setor exibiu fragmentação moderada, com os cinco principais fornecedores controlando menos de 60% das vendas combinadas. Allegro MicroSystems, Infineon Technologies e TDK Corporation aproveitaram fábricas IDM e amplos portfólios de patentes para dominar os segmentos automotivos e industriais de alto volume. A Infineon combinou a detecção de efeito Hall com drivers de gate, capturando sinergias de lista de materiais em inversores de tração.
Empresas especializadas miraram nichos: a LEM focou em módulos ferroviários e de alta corrente, enquanto a startup MDT impulsionou sensores de ângulo TMR para robôs colaborativos. A colaboração aumentou; a ON Semiconductor se alinhou com empacotadores de módulos para incorporar dies de detecção dentro de meias-pontes de SiC, reduzindo a área do laço e melhorando a compatibilidade eletromagnética. A Tesla patenteou escudos de fluxo integrados, sinalizando o desenvolvimento interno de sensores pelos OEMs e aumentando a tensão competitiva.
A rivalidade de preços permaneceu moderada no segmento premium; a diferenciação girou em torno de largura de banda, certificação de segurança e margem de tensão de isolamento. Os fornecedores investiram em pilhas de cibersegurança para que os sensores atendessem à orientação IEC 62443 de redes inteligentes. A consolidação era antecipada à medida que a escala se tornava vital para financiar P&D em materiais magnéticos sem núcleo e diagnósticos habilitados por IA.
Líderes do Setor de Sensores de Corrente
-
Allegro MicroSystems, LLC
-
TDK Corporation (TDK-Micronas GmbH)
-
Infineon Technologies AG
-
Melexis NV
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Corrente
- Allegro MicroSystems Inc.
- TDK Corporation (TDK-Micronas GmbH)
- Asahi Kasei Microdevices Corp.
- Infineon Technologies AG
- Tamura Corporation
- Melexis NV
- Honeywell International Inc.
- Texas Instruments Inc.
- Sensitec GmbH
- LEM International SA
- Pulse Electronics Corp.
- ACEINNA Inc.
- Vacuumschmelze GmbH & Co KG
- MagnTek Microelectronics Co. Ltd.
- NewJapanRadio Co. Ltd.
- Murata Manufacturing Co. Ltd.
- Onsemi Corp.
- ROHM Semiconductor Co. Ltd.
- Sensata Technologies Inc.
- NK Technologies
- ABB Ltd.
- CR Magnetics Inc.
- Eaton Corp. plc
- LEMKEN AG
- Topworx Inc.
- Schneider Electric SE

Oportunidades de mercado e perspectivas futuras
As comutações de banda larga (SiC/GaN) e as arquiteturas de maior potência criam um espaço em branco para detecção de corrente de alta largura de banda, baixo ruído, isolada e sem núcleo em carregamento de VEs, inversores de tração e prateleiras de energia de data centers. Os roteiros de produtos refletem essa mudança: em março de 2026, a Infineon apresentou o sensor de corrente híbrido XENSIV TLE4978, combinando elementos Hall com uma abordagem baseada em bobina para oferecer 9 MHz de largura de banda para casos de conversão de energia, enquanto a Sinomags lançou novos sensores de corrente baseados em TMR voltados para eletrônica de potência com largura de banda em nível de MHz. Esses lançamentos apoiam oportunidades para fornecedores capazes de integrar sensoriamento com isolamento, diagnósticos e comportamento robusto a EMI, especialmente onde as soluções convencionais de efeito Hall enfrentam limites de deriva e largura de banda.
As normas de interoperabilidade e digitalização também abrem espaço para ofertas diferenciadas que reduzem os custos de comissionamento e ciclo de vida em automação industrial e sistemas de energia. A IEC/IEEE 60802:2026 formaliza perfis TSN que ajudam a integrar a telemetria de sensores em redes industriais determinísticas, e a orientação da Industrial Digital Twin Association para o Submodel Sensor 4.0 (usando construções como a IEC 61406 e o ECLASS) promove a identificação legível por máquina e a definição de propriedades para sensores. Juntos, esses elementos apoiam oportunidades em sensores com interfaces digitais autenticadas e modelos de dados padronizados, alinhando-se com fluxos de trabalho de manutenção preditiva e prescritiva, nos quais os usuários finais desejam integração mais rápida, caminhos de substituição independentes de fornecedor e identidades de dispositivos rastreáveis.
Recent Industry Developments in Mercado de Sensores de Corrente
- Julho de 2026: a Allegro MicroSystems lançou o A81415, um CI de gerenciamento de energia certificado ASIL-D que integra uma interface de sensor de velocidade de roda para sistemas de frenagem eletromecânica brake-by-wire. A integração aproxima o sensoriamento e o controle de potência, ajudando os OEMs a reduzir o número de componentes e simplificar a validação de segurança funcional em plataformas x-by-wire.
- Junho de 2026: a TDK Corporation anunciou a construção de uma nova fábrica de produção de sensores no Japão para apoiar o crescimento do negócio de sensores. A capacidade de fabricação adicional fortalece a garantia de fornecimento para programas de grande volume e apoia estratégias de localização exigidas por clientes automotivos e industriais.
- Maio de 2025: a TDK-Micronas expandiu seu portfólio de efeito Hall com o HAL 3025, posicionado como um sensor robusto a campos parasitas para sistemas de motores de VEs e segurança automotiva. A imunidade a campos parasitas atende diretamente a ambientes de e-motores ruidosos e apoia loops de retroalimentação de posição e corrente mais confiáveis, à medida que os trens de força eletrificados adicionam pontos de sensoriamento.


Mercado de Sensores de Corrente Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
O mercado de sensores de corrente é definido como as receitas geradas por dispositivos que medem e monitoram a corrente elétrica em circuitos CA ou CC, vendidos para equipamentos e sistemas em setores-chave de uso final.
Exclusões de escopo: o dimensionamento exclui semicondutores de potência externos, conectores, componentes passivos e sensores de monitoramento de condição não relacionados que não medem corrente.
Visão geral da segmentação
-
Por Tipo de Sensor
- Sensores de Efeito Hall
- Sensores de Corrente de Fibra Óptica
- Sensores Indutivos / TC
- Sensores Fluxgate
- Sensores de Bobina de Rogowski
-
Por Tecnologia de Isolamento
- Malha Aberta (Isolada)
- Malha Fechada (Isolada)
- Não Isolado (Baseado em Shunt)
-
Por Faixa de Corrente
- <50 A
- 50 – 200 A
- 200 – 600 A
- >600 A
-
Por Indústria do Usuário Final
- Automotivo e Transporte
- Automação Industrial e Robótica
- Energia e Potência (Solar, Eólica, ESS)
- Eletrônicos de Consumo
- Telecomunicações e Data Centers
- Dispositivos Médicos
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, identificar os principais reservatórios de demanda e coletar séries de referência consistentes que pudessem ser reutilizadas entre regiões. Para este mercado, recorremos a fontes públicas, como as estatísticas da International Energy Agency (IEA) para indicadores de eletrificação e transição energética, dados da US Energy Information Administration (EIA) sobre tendências de energia, e atualizações da International Renewable Energy Agency (IRENA) sobre adições de energia renovável e armazenamento.
Para manter o modelo fundamentado em movimentos reais de produtos e em necessidades de conformidade, também revisamos fontes como o IEEE e outros periódicos de engenharia revisados por pares para padrões de adoção de sensores, estatísticas comerciais governamentais e divulgações alfandegárias, quando os códigos relacionados a sensores são informativos, além de bancos de dados de patentes para mapear o impulso tecnológico entre abordagens de sensoriamento. Registros de empresas, apresentações a investidores, páginas de associações e imprensa confiável foram usados para verificar a direção dos envios e comentários sobre preços. Também utilizamos assinaturas pagas para dados financeiros de empresas e registros comerciais em nível de envio, seletivamente, quando os detalhes públicos eram escassos. As fontes documentais listadas acima são ilustrativas, e muitas outras referências foram usadas para coletar, validar e esclarecer pontos de dados durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que realmente está sendo adquirido, como é especificado e como os preços variam com o desempenho e o volume. Conversamos com uma combinação de fornecedores de componentes, integradores de módulos e placas, equipes de engenharia e sourcing de OEMs, e contatos de canais de distribuição em várias regiões, para que as lacunas da pesquisa documental pudessem ser preenchidas e as premissas testadas de forma prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 52% |
| Nível médio: 43% | Líderes funcionais/de unidade: 39% | EMEA: 29% |
| Empresas menores: 18% | Gerentes: 49% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o reservatório de demanda endereçável a partir da atividade de eletrificação e conversão de energia, aplicando em seguida o conteúdo de detecção de corrente por sistema, onde monitoramento e proteção são necessários. Os totais foram corroborados com aproximações bottom-up seletivas, como o ASP amostrado multiplicado por volumes unitários estimados em aplicações de alto uso, seguidas por verificações de canal para confirmar se a direção e a escala fazem sentido.
As principais entradas usadas no modelo incluem o mix de produção de VEs e híbridos, adições de capacidade renovável e implantações de armazenamento de energia, atividade de acionamentos de motores industriais e automação, expansões de energia em data centers, e o conteúdo típico de sensores por inversor, carregador, BMS e nós de proteção. O preço foi tratado por meio de uma escala prática de ASP por tipo de sensoriamento e abordagem de isolamento, ajustada em seguida por região, considerando o momento cambial e a intensidade de importação. Para a previsão, foi utilizada análise de cenários em torno do ritmo de eletrificação e do investimento em rede e armazenamento. A curva anual foi suavizada usando orientação de especialistas sobre ciclos de qualificação e prazos de conquista de projetos. Quando as evidências bottom-up eram incompletas, as lacunas foram preenchidas usando taxas de penetração e faixas de conteúdo por aplicação, que foram reverificadas durante as entrevistas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações, de modo que uma entrada ruidosa não desviasse demasiadamente o resultado. Comparamos os resultados com sinais independentes, como trajetórias de produção de VEs, taxas de construção de renováveis e armazenamento, e nós de sensores típicos por estágio de energia, revisando em seguida quaisquer variações anômalas de região ou aplicação antes da aprovação final.
Anomalias desencadearam uma segunda revisão das premissas, seguida por um novo contato rápido com especialistas selecionados para confirmar se uma mudança era real ou apenas um efeito de temporização de dados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como mudanças regulatórias, alterações abruptas na adoção de VEs ou movimentos súbitos de preços em materiais-chave. Antes da entrega, um analista realiza uma nova rodada de atualização para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de sensores de corrente da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sensores de corrente podem diferir porque os limites de escopo são traçados de forma diferente, e porque as empresas se baseiam em indicadores de demanda e lógicas de preço distintos. A tabela de referência destaca essa dispersão e também mostra como as escolhas de temporização, as janelas de conversão cambial e o que é contabilizado como sensor de corrente podem alterar o número final.
A tabela aponta para uma lacuna importante em relação ao que é tratado como receita de produto dentro do escopo versus eletrônicos adjacentes que possibilitam o sensoriamento. No modelo da Mordor Intelligence, apenas dispositivos de detecção de corrente e módulos de sensores intimamente relacionados são contabilizados, e as receitas de CIs de gerenciamento de energia mais amplos e peças de proteção não relacionadas são excluídas, o que reduz a contagem dupla quando o equipamento final também está sendo dimensionado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,25 bilhões de USD (2026) | |
| Consultoria Global A | 3,24 bilhões de USD (2025) | Usa um ano-base anterior e uma construção de demanda mais restrita, que se apoia fortemente nos volumes de programas automotivos, o que pode subestimar o crescimento proveniente do monitoramento de energia em redes elétricas, armazenamento e data centers. |
| Editora do Setor B | 3,29 bilhões de USD (2024) | Estende o horizonte de análise por um período muito mais longo, com uma composição de crescimento de longo prazo mais elevada, e o valor divulgado para o ano-base reflete preços mais antigos e premissas de conteúdo por sistema mais lentas em aplicações eletrificadas. |
No geral, a dispersão é explicada principalmente pela temporização do ano-base, pelo que é tratado como receita de sensor de corrente versus eletrônicos adjacentes, e pela velocidade estimada de variação dos ASPs em programas de grande volume. Ao manter as entradas vinculadas a reservatórios de demanda observáveis e ao reverificar as premissas de conteúdo e preço com profissionais do setor, a estimativa permanece rastreável e pode ser reproduzida com as mesmas etapas no próximo ano.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada do mercado de sensores de corrente entre 2026 e 2031?
O mercado está projetado para expandir a um CAGR de 9,13%, crescendo de USD 4,25 bilhões em 2026 para USD 6,57 bilhões até 2031.
Qual região lidera a demanda por sensores de corrente?
A Ásia-Pacífico deteve 46,27% de participação na receita em 2025, impulsionada pela escala de produção de VEs da China e pelas cadeias de suprimentos integradas de semicondutores.
Qual tecnologia de sensor está crescendo mais rapidamente?
Os sensores de corrente de fibra óptica estão previstos para crescer a um CAGR de 12,21% até 2031, pois as instalações de energia renovável de alta tensão favorecem a medição sem contato galvânico.
Como os regulamentos de segurança funcional estão afetando o design?
Normas como ISO 26262 e IEC 61508 impulsionam a adoção de arquiteturas redundantes com diagnósticos integrados, aumentando a demanda por soluções de malha fechada e TMR com conformidade ASIL-D.
Página atualizada pela última vez em:



