
Tamanho e Quota do Mercado de Sensores de Fotodiodo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
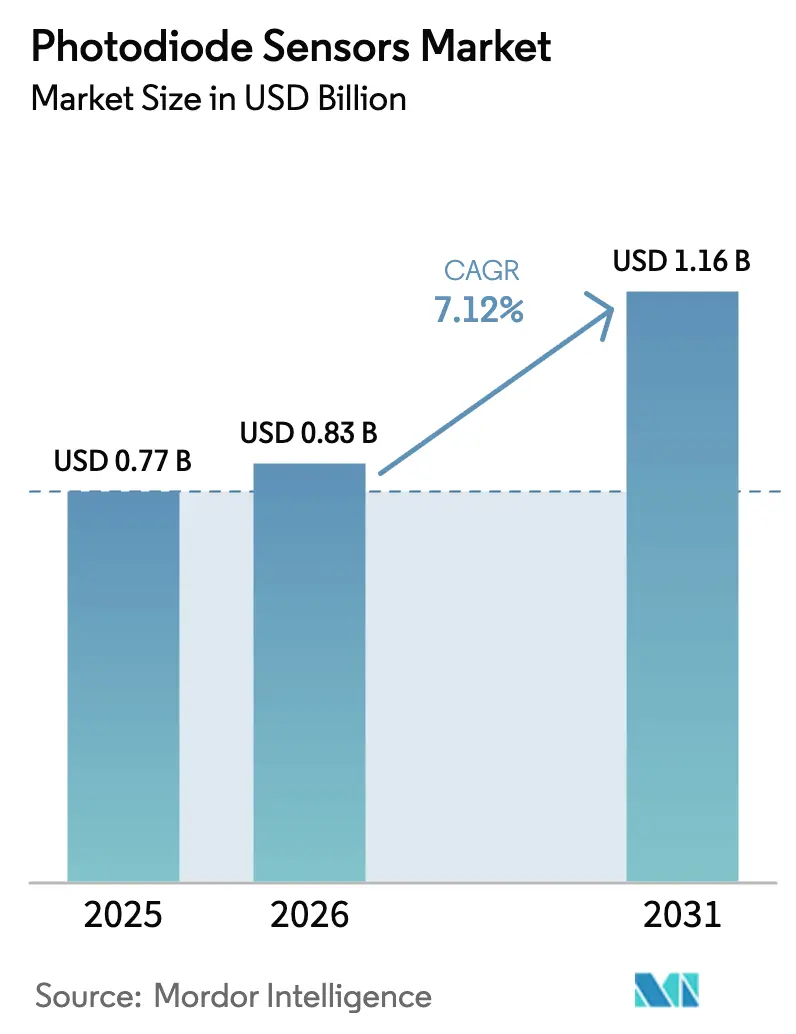
| Tamanho do Mercado (2026) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Fotodiodo por Mordor Intelligence
O tamanho do mercado de sensores de fotodiodo em 2026 é estimado em USD 0,83 mil milhões, crescendo a partir do valor de 2025 de USD 0,77 mil milhões, com projeções para 2031 a mostrar USD 1,16 mil milhões, crescendo a uma CAGR de 7,12% no período 2026-2031. A procura global está a aumentar porque o back-haul 5G, os veículos com LiDAR e a fotónica em centros de dados exigem recetores óticos de precisão que superam os designs legados[1]NTT Corporation & NEC Corporation, "Rede IOWN All-Photonics Com Funções de Deteção por Fibra Ótica Alcança Monitorização do Fluxo de Tráfego em Área Alargada", NEC Corporation, nec.com . A resiliência do setor de fotónica — avaliada em USD 865 mil milhões em 2022 e com previsão de atingir USD 1,2 biliões em 2027 — sustenta ainda mais a trajetória de crescimento do mercado de sensores de fotodiodo. As vulnerabilidades da cadeia de fornecimento de índio e gálio, no entanto, introduzem riscos de custo e prazo de entrega que podem moderar os níveis de produção a curto prazo. [2]Amy Tolcin, "Quantificação dos Potenciais Efeitos das Restrições de Exportação Chinesas de Gálio e Germânio na Economia dos EUA", Serviço Geológico dos EUA, usgs.gov A diferenciação competitiva está agora a deslocar-se de componentes discretos para módulos integrados que combinam fotodiodos, processamento de sinal e embalagem numa única unidade, reduzindo o tempo de comercialização dos clientes nos segmentos de telecomunicações, automóvel e imagiologia médica.
Principais Conclusões do Relatório
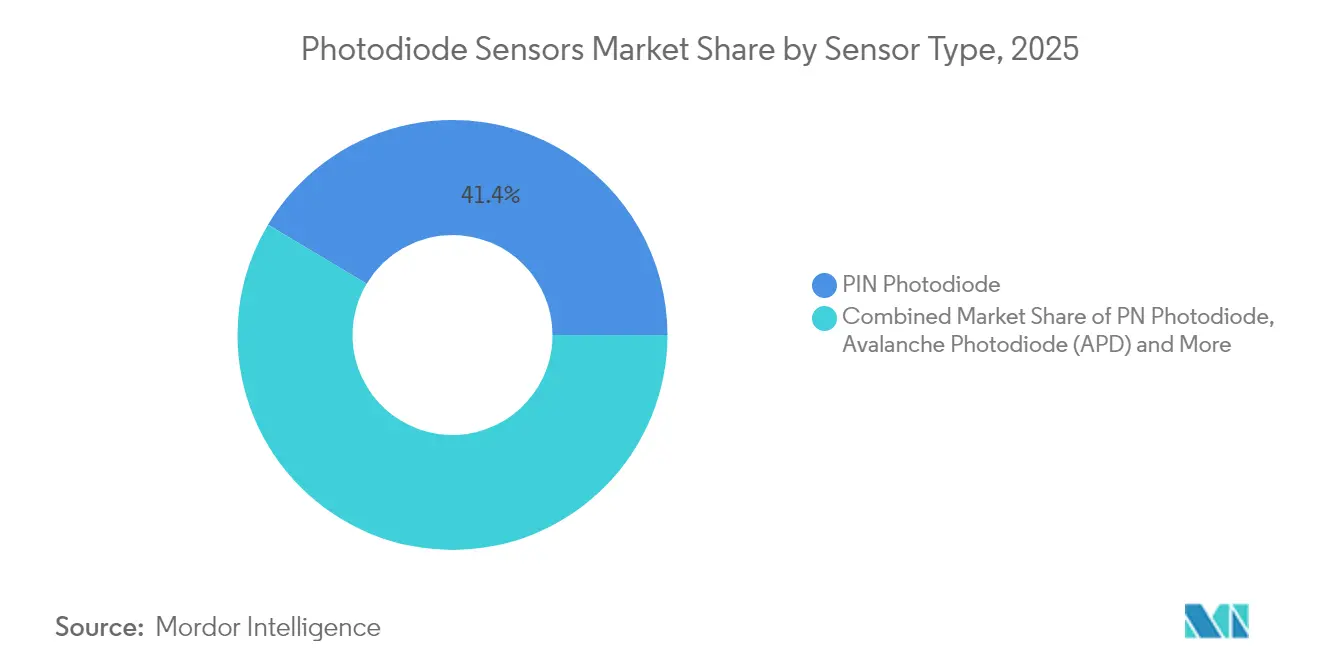
- Por tipo de sensor, os dispositivos PIN lideraram com 41,42% da quota do mercado de sensores de fotodiodo em 2025, enquanto os fotodiodos de avalanche deverão avançar a uma CAGR de 8,23% até 2031.
- Por material, o silício capturou 57,38% da quota do tamanho do mercado de sensores de fotodiodo em 2025, enquanto a tecnologia de silício-germânio está projetada para expandir a uma CAGR de 8,01%.
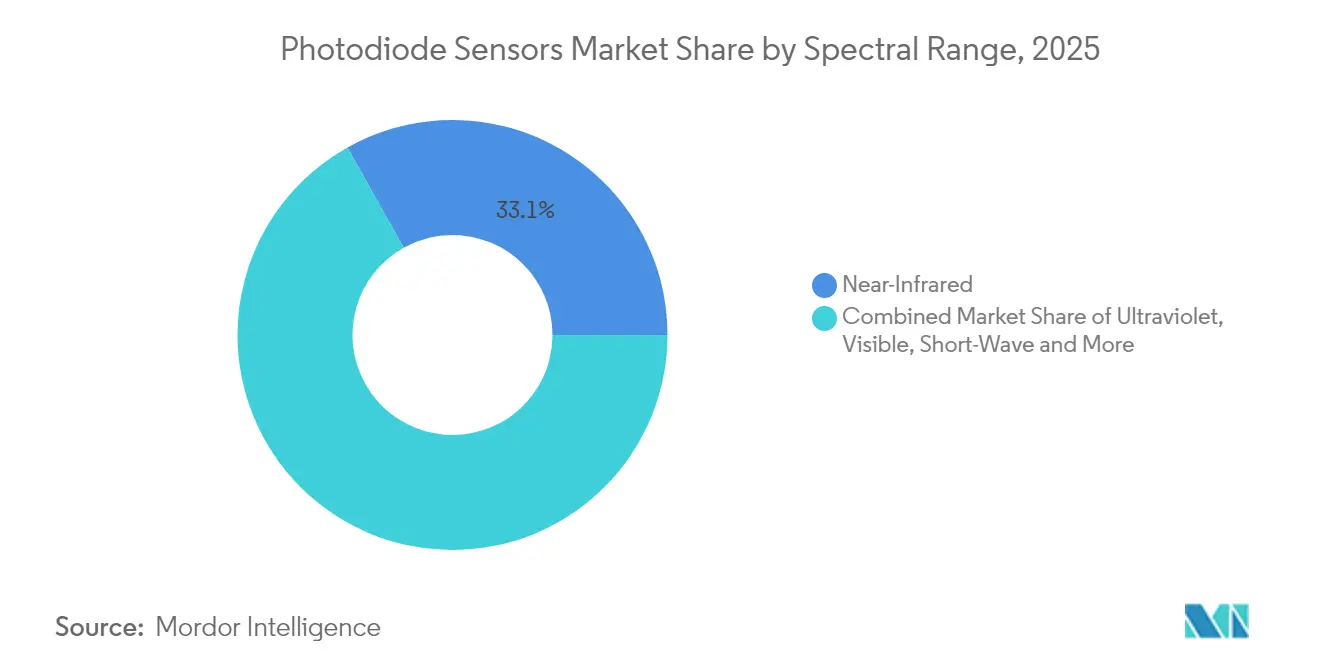
- Por faixa espectral, o infravermelho próximo deteve 33,12% da quota de receita em 2025; o infravermelho de onda curta (SWIR) é a banda de crescimento mais rápido com uma CAGR de 8,31% até 2031.
- Por setor de utilizador final, a eletrónica de consumo representou 28,45% do tamanho do mercado de sensores de fotodiodo em 2025, ainda que o LiDAR automóvel esteja previsto para crescer a uma CAGR de 8,62% até 2031.
- Por geografia, a Ásia-Pacífico dominou com 45,55% de quota em 2025, enquanto a região do Médio Oriente e África está posicionada para crescer a uma CAGR de 9,22% de 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas implementações de fibra ótica e back-haul 5G | +1.8% | Global (APAC, América do Norte lideram) | Médio prazo (2–4 anos) |
| Integração acelerada de LiDAR/ADAS em veículos | +1.5% | Hubs automóveis da América do Norte, Europa e China | Médio prazo (2–4 anos) |
| Procura de smartphones para deteção de luz ambiente e proximidade | +1.2% | Global, concentrado na fabricação da APAC | Curto prazo (≤ 2 anos) |
| Uso expandido em imagiologia médica e oximetria de pulso | +0.9% | América do Norte, Europa, mercados emergentes da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Implementações de Fibra Ótica e Back-haul 5G
As redes 5G com elevado tráfego de dados estão a pressionar os operadores a modernizar as ligações de backbone utilizando transcetores óticos coerentes que dependem de fotodiodos de baixo ruído. Os testes da NTT e da NEC utilizando Redes IOWN All-Photonics demonstraram monitorização de tráfego em tempo real sobre fibra existente, confirmando o valor de dupla utilização para os proprietários de infraestruturas.[3]NTT Corporation & NEC Corporation, "Rede IOWN All-Photonics Com Funções de Deteção por Fibra Ótica Alcança Monitorização do Fluxo de Tráfego em Área Alargada", NEC Corporation, nec.com Os protótipos académicos já avançaram para fotodiodos de 100 Gbps capazes de alcance de 100 km, correspondendo aos primeiros referenciais de fronthaul 6G. As ligações óticas de espaço livre que atingem 36,4 Gbit/s destacam a versatilidade dos recetores de alta largura de banda em ambientes urbanos onde as valas são dispendiosas. Os interligadores de centros de dados com eficiência energética mostram eficiência energética no lado do transmissor de 1,59 pJ/bit, pressionando os fabricantes de detetores para melhorar a sensibilidade do recetor com orçamentos de potência semelhantes.[4] Em conjunto, estes requisitos colocam o mercado de sensores de fotodiodo no centro das estratégias de convergência de próxima geração de linha com e sem fios.
Integração Acelerada de LiDAR/ADAS em Veículos
A adoção de LiDAR está a ir além das marcas premium à medida que as curvas de custo caem rapidamente. O sensor de profundidade SPAD empilhado IMX479 da Sony oferece deteção a 300 m com 37% de eficiência de deteção de fotões, com remessas de amostras previstas para o outono de 2025. O roteiro SPAD da Coreia do Sul atingiu 56 ps de jitter de temporização e resolução de 8 mm, ideal para sistemas de assistência ao condutor de curto alcance. Os fornecedores chineses impulsionaram a concorrência de preços, acelerando o crescimento do volume de unidades em veículos de gama média. A co-embalagem VCSEL-para-fotodiodo está a reduzir a lista de materiais enquanto aumenta a fiabilidade. As arquiteturas FMCW, que dependem de fotodiodos heterodinos, estão agora a atingir limites de deteção próximos dos tetos teóricos, validando os próximos lançamentos de produção.[5]
Procura de Smartphones para Deteção de Luz Ambiente e Proximidade
Os fabricantes de telemóveis continuam a integrar sensores de luz ambiente, proximidade e biossensores PPG em módulos consolidados, impulsionando encomendas de fotodiodos de silício em grande volume. Os wearables e os smartphones em conjunto sustentam um bom crescimento para os biossensores PPG até 2030, garantindo procura adicional de detetores de infravermelho próximo em formatos reduzidos. Os sistemas de impressão digital sob o ecrã e de identificação facial necessitam de fotodiodos com desempenho superior no infravermelho próximo e crosstalk mínimo, impulsionando a inovação no isolamento por valas e na iluminação traseira. O reconhecimento de gestos baseado em aprendizagem automática amplia ainda mais o conjunto de sensores endereçáveis, enquanto os módulos de qualidade do ar baseados em laser, como o SN-GCQB1 da Panasonic, mostram como o know-how do design de fotodiodos escala em aplicações de consumo adjacentes.
Uso Expandido em Imagiologia Médica e Oximetria de Pulso
Os arrays de tomografia computorizada e as sondas de oximetria de pulso requerem fotodiodos de baixo ruído e alta responsividade que mantêm a estabilidade de calibração ao longo da vida útil do dispositivo. O KAIST demonstrou recentemente detetores de médio infravermelho à temperatura ambiente capazes de monitorização em tempo real de CO₂, indicativo de futuras reduções de custo através da compatibilidade CMOS. [6]Laboratório Nacional Lawrence Livermore, "A Deposição de Pontos Quânticos em Chips Corrugados Melhora as Capacidades do Fotodetetor", Phys.org, phys.org A Coherent Corp. identifica a instrumentação de saúde como um segmento endereçável de USD 69 mil milhões a crescer 7% anualmente, confirmando a alocação sustentada de orçamento para fotónica na medicina. Os biossensores wearable, alimentados por fotodiodos miniaturizados, são agora centrais para os lançamentos de medicina personalizada no âmbito dos programas de telessaúde hospitalar.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Corrente de escuridão e ruído dependentes da temperatura | -0.8% | Global, regiões de clima extremo | Curto prazo (≤ 2 anos) |
| Cadeia de fornecimento volátil de índio e gálio | -1.1% | Global, fabricação da APAC mais afetada | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Corrente de Escuridão e Ruído Dependentes da Temperatura
A corrente de escuridão aumenta exponencialmente com a temperatura, degradando as relações sinal-ruído em implementações de fotodiodos de missão crítica. Os referenciais recentes da Thorlabs confirmaram que os detetores de germânio apresentam a maior deriva de corrente de escuridão, enquanto as variantes InGaAs oferecem melhor estabilidade térmica. Os fotodiodos orgânicos com camadas de transporte reticuladas fornecem agora 1 nA cm⁻² de densidade de corrente de escuridão a −5 V de polarização, prolongando a fiabilidade do sensor para wearables de consumo. Os detetores de perovskite com detetividade de 2,4×10¹² Jones prometem diferenciação a longo prazo assim que os obstáculos de rendimento comercial sejam superados.
Cadeia de Fornecimento Volátil de Índio e Gálio
As restrições de exportação chinesas de 2024 sobre gálio e germânio destacam o risco de recursos por detrás de cada fotodiodo III-V.[7]Amy Tolcin, "Quantificação dos Potenciais Efeitos das Restrições de Exportação Chinesas de Gálio e Germânio na Economia dos EUA", Serviço Geológico dos EUA, usgs.gov As importações norte-americanas de bolachas de arsenieto de gálio caíram acentuadamente em 2023, desencadeando prémios de preço para recetores de telecomunicações de alto desempenho. Parcerias como a LightPath-NRL visam comercializar o vidro calcogeneto BDNL4 como substituto do germânio, reduzindo a exposição ao material. Os estudos de sustentabilidade projetam que os lançamentos 6G poderão exigir até 4,4% da produção anual de índio, intensificando a concorrência de aprovisionamento no mercado de sensores de fotodiodo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
Os Fotodiodos de Avalanche Impulsionam a InovaçãoOs dispositivos PIN representaram 41,42% da quota do mercado de sensores de fotodiodo em 2025, uma vez que os OEM de telecomunicações e consumo favoreceram a sua relação custo-desempenho. Os fotodiodos de avalanche estão previstos para registar uma CAGR de 8,23% até 2031, aumentando o tamanho do mercado de sensores de fotodiodo à medida que o LiDAR exige sensibilidade a fotão único. O marco dos 56 ps SPAD da Coreia do Sul sublinha a margem competitiva para melhorias de resolução de temporização em sistemas de segurança automóvel. Os fornecedores de dispositivos estão agora a migrar de componentes discretos para arquiteturas de sensores empilhados, fornecendo condicionamento de sinal em chip que simplifica a qualificação dos OEM de veículos.
As variantes de avalanche PIN de nitreto de gálio visam aplicações de deteção de incêndio por ultravioleta e aplicações espaciais que exigem dureza à radiação. As configurações PN permanecem viáveis em produtos de consumo orientados para o valor, enquanto os designs Schottky abordam a fotónica de micro-ondas onde a largura de banda supera a eficiência quântica. Os participantes do ecossistema investem no co-design de laser-recetor para equilibrar ganho, linearidade e potência, sinalizando divergência contínua no mercado de sensores de fotodiodo.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Material:
Domínio do Silício Desafiado por Semicondutores CompostosO silício retém 57,38% da quota do tamanho do mercado de sensores de fotodiodo porque as fábricas CMOS fornecem escala e economia de custos sem igual. Os dispositivos de silício-germânio, com uma CAGR prevista de 8,01%, melhoram a responsividade a 1,55 µm de comprimento de onda e permanecem compatíveis com fábricas, atraindo os OEM de telecomunicações que procuram paridade de custos com os pipelines de Si legados. Os detetores de arsenieto de índio-gálio permanecem indispensáveis para faixas de 700 nm-1,8 µm, comandando preços premium em ótica de data-com.
As arquiteturas de super-rede de Tipo II mostram detetividade de 2,1×10¹¹ cm Hz¹/²/W, 256% acima das ofertas eSWIR tradicionais, criando oportunidades em visão artificial e agricultura. Os fotodiodos orgânicos e os híbridos de pontos quânticos atingem agora detetividade de 5,55×10¹² Jones a 1,15 µm, indicando caminhos económicos para wearables de nicho e testadores ambientais. O roteiro do sensor de imagem de pontos quânticos da STMicroelectronics, combinando passo de píxel de 1,62 µm com 60% de eficiência quântica externa a 1.400 nm, indicia adoção mainstream no mercado de sensores de fotodiodo.
Por Faixa Espectral:
As Aplicações SWIR Aceleram o CrescimentoOs comprimentos de onda de infravermelho próximo geraram 33,12% da receita de 2025, uma vez que os módulos de telecomunicações, biométricos e de luz ambiente dependem do desempenho de 850-1.000 nm. A procura SWIR está a aumentar a uma CAGR de 8,31%, expandindo o tamanho do mercado de sensores de fotodiodo para ferramentas de triagem, deteção de humidade e inspeção de qualidade. O chip SenSWIR da Sony reduz o passo de píxel através de ligações Cu-Cu, reduzindo os formatos das câmaras para automação de fábricas.
Os integradores industriais valorizam a operação a temperatura ambiente sem arrefecimento em arrays InGaAs, enquanto avaliam TEC opcionais que melhoram os níveis de ruído escuro. Os fotodiodos de GeSn negro em silício fornecem resposta a 1.960 nm com perdas de reflexão reduzidas entre 1.200-2.200 nm, posicionando as fábricas CMOS para desafiar os incumbentes III-V. O IR de onda média e de onda longa permanece especializado, dominado por fotodiodos de antimoneto de índio para imagiologia militar de 1-5,5 µm.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final:
LiDAR Automóvel Impulsiona o Maior CrescimentoA eletrónica de consumo deteve 28,45% da receita em 2025, uma vez que smartphones, wearables e dispositivos domésticos integraram fotodiodos de luz ambiente e biossensores. A adoção de LiDAR automóvel está a crescer a uma CAGR de 8,62%, reforçando o mercado de sensores de fotodiodo como a espinha dorsal de segurança para a autonomia de Nível 3. As operadoras de telecomunicações sustentam encomendas estáveis com base nas atualizações de back-haul 5G e ótica coerente.
As aplicações de saúde estão a entrar numa nova fase de crescimento, indo além da oximetria de pulso para tomografia computorizada e diagnósticos de ponto de atendimento que incorporam fotodiodos em sondas multimodais. Os orçamentos de aeroespacial e defesa suportam a procura de alta fiabilidade, como evidenciado pelo contrato da Teledyne FLIR de USD 168,3 milhões com o Exército dos EUA para atualizações de conjuntos de sensores. A automação industrial abraça câmaras de tempo de voo indireto como o Hyperlux ID da onsemi, que mede profundidade até 30 m para robótica de recolha e colocação.
Análise Geográfica
Mercado de Sensores Fotodiodo na APAC
A Ásia-Pacífico dominou o mercado de sensores fotodiodo com uma participação de receita de 45,55% em 2025, alavancada por densos ecossistemas de semicondutores na China, no Japão e na Coreia do Sul. A colaboração do Japão entre o NICT e a Sony alcançou o primeiro laser de emissão de superfície de ponto quântico prático a 1.550 nm, melhorando a profundidade de componentes locais na comunicação por fibra óptica. Os produtores chineses de LiDAR Hesai e RoboSense aceleram a deflação de custos, ampliando a adoção por fabricantes de equipamentos originais em metas de sensores abaixo de 500 USD. Os avanços do KIST da Coreia do Sul em matrizes SPAD de 56 ps colocam os fornecedores regionais à frente nas métricas de variação de temporização críticas para ADAS.
Mercado de Sensores Fotodiodo na América do Norte
A América do Norte equilibra inovação e demanda de defesa. A Coherent Corp. reportou uma receita de 1,43 bilhão de USD no segundo trimestre do ano fiscal de 2025, um aumento de 27% em relação ao ano anterior, demonstrando exposição diversificada em comunicação de dados, instrumentação e aeroespacial. As alocações da Lei CHIPS para a expansão do fosfeto de índio protegerão as linhas de fornecimento doméstico de fotodiodos contra futuros choques geopolíticos. O novo centro de P&D da Quantinuum no Novo México aproveita os laboratórios Sandia e Los Alamos para acelerar a propriedade intelectual em fotônica quântica, garantindo um pipeline de protótipos de detectores de próxima geração.
Mercado de Sensores Fotodiodo na EMEA
A Europa comanda nichos de exportação de alto valor, enviando 124,6 bilhões de EUR (133,5 bilhões de USD) em fotônica durante 2022, equivalente a 15% da participação global e apoiado por uma intensidade de P&D de 10,5%. A expansão da instalação da Lynred de 85 milhões de EUR (91,1 milhões de USD) em Grenoble dobrará a capacidade de sala limpa e garantirá o fornecimento soberano de infravermelho para os programas de defesa da UE. O projeto HyperPic de infravermelho médio da VIGO Photonics, financiado por subsídios da UE, demonstra o compromisso contínuo com circuitos fotônicos integrados voltados para detecção médica e de gases industriais. A região do Oriente Médio e África detém o CAGR mais rápido de 2026 a 2031, de 9,22%, à medida que as agendas nacionais de cidades inteligentes e potenciais fábricas avançadas nos Emirados Árabes Unidos catalisam a demanda local futura.
Panorama regulatório
Os sensores de fotodiodo são moldados por estruturas químicas, ambientais e de segurança de produtos que abrangem diversos setores e que afetam a seleção de materiais e a documentação em várias regiões. Na prática, os programas de conformidade geralmente fazem referência aos requisitos da RoHS e do REACH da UE para substâncias em componentes e montagens eletrônicas, o que é especialmente relevante para fotodiodos de semicondutores compostos e módulos detectores embalados enviados para a Europa.
Implantações em defesa, medicina e alta confiabilidade também acrescentam controles por meio de regimes de sistemas de qualidade e exportação. Por exemplo, a Edmund Optics descreve a governança sob o ITAR para tecnologias relacionadas à defesa e mantém sistemas de qualidade e ambientais alinhados às normas ISO, como ISO 9001:2015, ISO 14001 e ISO 13485, além das exigências MIL-spec usadas por clientes dos setores aeroespacial e de defesa. Os requisitos de rastreabilidade e sourcing responsável também influenciam as aquisições, com a Hamamatsu Photonics descrevendo a devida diligência sobre minerais de conflito usando modelos do RMI (CMRT/EMRT) alinhados às diretrizes da OCDE, ligando o escrutínio do fornecimento upstream de índio/gálio à qualificação downstream de OEMs.
Análise da cadeia de valor
A cadeia de valor dos sensores de fotodiodo começa com matérias-primas especiais e insumos de wafer, incluindo silício e compostos III-V, como sistemas de materiais relacionados ao InGaAs. Ela então avança pela epitaxia e processamento de wafers, fabricação de dispositivos e etapas de encapsulamento que determinam ruído, largura de banda e resposta espectral. O encapsulamento e os testes são etapas fundamentais de agregação de valor, pois o alinhamento óptico, a hermeticidade e o gerenciamento térmico afetam diretamente a corrente de escuro e a estabilidade, enquanto as declarações de materiais e os requisitos de gestão química moldam as listas de materiais e fornecedores aprovados.
Na etapa downstream, a calibração, a integração de módulos e a distribuição transformam dispositivos em sensores prontos para aplicação em telecomunicações, automação industrial, instrumentação médica e sistemas automotivos. A Thorlabs fornece dados de calibração rastreáveis pelo NIST ou pelo PTB para sensores de potência de fotodiodo, incorporando a rastreabilidade ao ciclo de vida do produto em vez de tratar a calibração como uma etapa pós-venda. A Edmund Optics também destaca uma ampla presença nas etapas de compra, projeto/desenvolvimento, montagem e teste de componentes ópticos, refletindo como muitos envios de sensores de fotodiodo chegam aos usuários finais por meio de submontagens optomecânicas e de imagem, em vez de como componentes discretos apenas de chip.
Panorama Competitivo
A concentração do mercado permanece moderada. A Hamamatsu Photonics registou vendas líquidas do FY2024 de JPY 203.961 milhões (USD 1,37 mil milhões) e está a construir um novo Centro de Fábricas de Semicondutores Compostos para aumentar a produção de opto-semicondutores. O portefólio de ótica diversificado da Coherent Corp. gerou receita de USD 1,43 mil milhões no segundo trimestre do FY25, registando um crescimento de 27% através da participação equilibrada em comunicações, instrumentação e eletrónica. A SICK AG e a Endress+Hauser juntaram forças numa joint venture 50-50 para incorporar conjuntos de sensores em canais de automação de processos, alargando a capacidade de venda cruzada em refinarias e instalações químicas.
Os manuais estratégicos centram-se na integração vertical e na propriedade intelectual diferenciada. A Sony avança nos designs SPAD empilhados para fidelizar os Tier-1 automóveis, enquanto a onsemi escala sensores de tempo de voo indireto para automação industrial, oferecendo aos OEM uma rota de fornecedor único do píxel ao software. O Spin Photo Detector da TDK demonstra um nicho emergente onde a espintrónica pode multiplicar o débito de dados por 10×, visando garantir posições em clusters de inferência de IA. As novas empresas como a Lidwave aproveitam a integração lidar-em-chip 4D, comprimindo custos e lista de materiais, o que ameaça os guarda-chuvas de preços dos incumbentes.
A redução do risco da cadeia de fornecimento permanece uma prioridade máxima. Os intervenientes prosseguem a dupla fonte para índio e gálio e avaliam alternativas calcogenetas ao germânio, alinhando-se com os mandatos ESG e reduzindo a exposição a políticas comerciais. Os fotodiodos orgânicos e de perovskite apresentam substitutos processados em solução a baixa temperatura que podem perturbar a economia baseada em bolachas dos incumbentes nos nós de consumo e IoT de baixo custo.
Líderes do Setor de Sensores de Fotodiodo
Hamamatsu Photonics K.K
Thorlabs, Inc.
Edmund Scientific Corporation (Edmund Optics)
Centronic, Ltd.
Excelitas Technologies Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores Fotodiodo
- Hamamatsu Photonics K.K.
- Thorlabs Inc.
- Edmund Scientific Corporation (Edmund Optics)
- Centronic Ltd.
- Excelitas Technologies Corp.
- Vishay Intertechnology Inc.
- ams-Osram AG
- First Sensor AG (TE Connectivity)
- Everlight Electronics Co.
- Kyoto Semiconductor Co. Ltd.
- onsemi
- TT Electronics plc
- OSI Optoelectronics
- Nisshinbo Micro Devices
- Broadcom Inc.
- Renesas Electronics Corp.
- Rohm Semiconductor
- Sony Semiconductor Solutions
- Teledyne e2v

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante é a integração mais profunda de fotodiodos em submontagens e plataformas qualificadas, nas quais conformidade, calibração e documentação já vêm agrupadas com o hardware. Os compradores dos setores aeroespacial, de defesa, médico e de automação industrial costumam priorizar a rastreabilidade e a repetibilidade em detrimento do menor custo unitário, o que abre espaço para fornecedores que combinam fotodiodos com calibração de nível metrológico e processos de fabricação controlados, como refletido nas práticas de calibração rastreáveis pelo NIST/PTB da Thorlabs para sensores de potência de fotodiodo. Fornecedores que operam dentro das estruturas ISO 9001:2015, ISO 14001 e ISO 13485 (citadas pela Edmund Optics) também podem apoiar melhor programas de clientes regulamentados que exigem documentação consistente, controle de mudanças e testes validados.
Outra oportunidade é a redução de riscos na cadeia de suprimentos para tecnologias de detectores ligadas ao índio/gálio e a redução do tempo de lançamento no mercado dos clientes por meio de ecossistemas de componentes mais amplos. A Hamamatsu Photonics destaca a devida diligência sobre minerais responsáveis usando modelos CMRT/EMRT do RMI alinhados às diretrizes da OCDE, o que corresponde à pressão dos OEMs por um sourcing auditável e pode favorecer fornecedores com infraestrutura de conformidade já estabelecida. No lado da produtização, os fornecedores que expandem blocos de construção fotônicos prontos para integração, incluindo subcomponentes ópticos de mais fácil obtenção e montagens qualificadas, podem reduzir os ciclos de projeto de módulos de sensores em programas de telecomunicações, LiDAR/ADAS e imagem médica, onde o tempo de integração de componentes discretos é um obstáculo recorrente.
Recent Industry Developments in Mercado de Sensores Fotodiodo
- Junho de 2026: a Hamamatsu Photonics K.K renomeia sua subsidiária NKT Photonics A/S para Hamamatsu Photonics A/S, integrando-a como Unidade de Negócios de Lasers e Fibras após a aquisição de 2024. A consolidação das capacidades fotônicas fortalece a base de fornecedores de componentes de laser e fibra de alto desempenho e apoia a venda cruzada em mercados adjacentes. A integração da marca e a unificação das operações nas ofertas de laser e fibra melhoram a eficiência e o alcance de mercado em aplicações fotônicas.
- Abril de 2026: a Thorlabs Inc inicia as obras de expansão de 70.000 pés quadrados de sua unidade de fabricação em Ely, Reino Unido. A expansão aumenta a capacidade de fabricação fotônica e apoia a escalabilidade dos componentes ópticos. O projeto melhora a resiliência da cadeia de suprimentos local e permite maior taxa de produção para usuários finais em mercados de sensores e imagem de alto crescimento.
- Abril de 2026: a Edmund Optics lança metalentes de Profundidade de Foco Estendida (EDOF) prontas para uso em sistemas de laser. A introdução de componentes ópticos simplificados para sistemas de laser apoia a integração em montagens fotônicas. O desenvolvimento pode reduzir o tempo de lançamento no mercado para módulos de sensores, possibilitando designs ópticos mais compactos e versáteis.


Mercado de Sensores Fotodiodo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado de sensores de fotodiodo abrange componentes de detecção de fotodiodo embalados e discretos usados para converter luz em sinais elétricos em casos de uso industrial, médico, de telecomunicações, automotivo e de consumo, registrados como receita no ponto de venda em USD.
Exclusões de escopo: excluímos módulos ópticos completos e equipamentos acabados nos quais o fotodiodo é apenas um subcomponente (por exemplo, sistemas de câmera completos ou dispositivos médicos completos).
Visão geral da segmentação
- Por Tipo de Sensor
- Fotodiodo PN
- Fotodiodo PIN
- Fotodiodo de Avalanche (APD)
- Fotodiodo Schottky
- Por Material
- Silício (Si)
- Silício-Germânio (SiGe / Ge)
- Arsenieto de Índio-Gálio (InGaAs)
- InGaAsP / InP
- Nitreto de Gálio (GaN)
- Por Faixa Espectral
- Ultravioleta (200-400 nm)
- Visível (400-700 nm)
- Infravermelho Próximo (0,7-1,4 µm)
- Infravermelho de Onda Curta (1,4-3 µm)
- IR de Onda Média/Longa (>3 µm)
- Por Setor de Utilizador Final
- Eletrónica de Consumo
- Telecomunicações
- Aeroespacial e Defesa
- Saúde
- Automóvel
- Automação Industrial e IoT
- Segurança e Vigilância
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Resto da Europa
- APAC
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Resto da APAC
- Médio Oriente e África
- CCG
- Turquia
- África do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando onde os fotodiodos são produzidos, enviados e adotados, alinhando essas informações com a forma como a demanda se manifesta nos mercados finais. Fontes públicas como as estatísticas comerciais do US Census, o UN Comtrade, a União Internacional de Telecomunicações e os indicadores industriais da OCDE foram usadas para definir a direção da produção eletrônica e da movimentação transfronteiriça das categorias de componentes relevantes.
Para fundamentar o aspecto técnico e de aplicação, também revisamos materiais abertos como publicações do IEEE e da SPIE, notas normativas de órgãos como a IEC e bases de dados de patentes selecionadas para verificar quais estruturas de dispositivos e faixas de comprimento de onda estão sendo levadas a produtos de volume. Esses materiais foram complementados por relatórios de empresas, apresentações de resultados, páginas de associações e cobertura de imprensa confiável sobre adições de capacidade, comentários de preços e sinais de demanda de uso final. As fontes listadas aqui são ilustrativas e não exaustivas, pois referências adicionais foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar onde a receita é efetivamente registrada e como a demanda se divide por caso de uso, o que nem sempre é claro a partir de fontes públicas. Conversamos com participantes de toda a cadeia de valor, incluindo fornecedores de componentes, parceiros de canal e partes interessadas do lado de OEMs e integradores. A cobertura foi equilibrada entre as principais regiões de fabricação e consumo, para que as premissas pudessem ser testadas em mais de um contexto de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 49% |
| Nível médio: 48% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Pequenos players: 18% | Gerentes: 50% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual os grupos de demanda eletrônica e fotônica foram reconstruídos por meio da adoção no uso final, com consolidações no nível de país posteriormente alinhadas aos totais globais. O modelo foi então corroborado por meio de verificações bottom-up seletivas, incluindo sinais amostrados de receita de fornecedores, feedback de canais sobre volumes unitários e verificações de sanidade de ASP por aplicação, o que ajudou a ajustar as mudanças de mix sem forçar uma construção totalmente bottom-up.
As principais entradas que influenciaram os totais incluíram a atividade de construção de telecomunicações e datacom, o ritmo de adoção de automação industrial e detecção de segurança, os volumes de detecção médica em casos de uso comuns de medição óptica, o conteúdo de detecção automotiva por veículo e as faixas típicas de ASP por material e faixa espectral. Como os preços podem mudar com escolhas de integração e embalagem, a progressão do ASP foi tratada como uma entrada que varia por aplicação, em vez de um aumento inflacionário único e uniforme.
Para a previsão, foi utilizada análise de cenários em torno de um caso central, para que as perspectivas permanecessem explicáveis e vinculadas a indicadores observáveis obtidos em entrevistas e séries públicas. Quando os sinais bottom-up estavam incompletos em países menores ou aplicações de nicho, as lacunas foram tratadas por meio de proporções substitutas baseadas em mercados comparáveis e, em seguida, reverificadas com feedback primário antes da finalização.
Validação de dados e ciclo de atualização
Os resultados foram verificados por triangulação entre sinais independentes, e os sinalizadores de variância foram revisados antes da aprovação final do modelo. Quando o resultado de um país parecia fora do esperado, as entradas eram reverificadas, as premissas eram rastreadas até as fontes, e ligações de acompanhamento eram acionadas para confirmar se a questão era de escopo, tempo ou preço.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como choques de demanda, grandes mudanças de capacidade ou alterações de política que afetam o comércio e a oferta. Antes da entrega, uma revisão final do analista é concluída, para que os clientes recebam uma visão atualizada alinhada aos dados mais recentes disponíveis.
Tamanho do mercado de sensores de fotodiodo da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para sensores de fotodiodo podem parecer muito diferentes entre si, pois o limite de escopo nem sempre é o mesmo, e a lógica de precificação pode ser tratada de forma diferente entre as aplicações. As diferenças também surgem da seleção do ano-base, se os valores são reportados no nível de componente ou de módulo, e da rapidez com que as premissas são atualizadas quando os mercados finais se movem.
Ao acompanhar a demanda unitária no nível de aplicação e atualizar o mix de ASP por material e faixa de comprimento de onda, a Mordor Intelligence mantém o total vinculado às receitas de componentes de fotodiodo discretos, em vez de misturar módulos ópticos mais amplos ou gastos no nível de sistema.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,83 bilhão de USD (2026) | |
| Plataforma de Pesquisa Global A | 0,87 bilhão de USD (2025) | Usa um ano-base diferente e parece combinar tipos e materiais de fotodiodo em uma única curva de ASP, o que pode superestimar o valor quando dispositivos de silício de menor custo dominam o volume. |
| Resumo de Comunicados de Imprensa B | 1,00 bilhão de USD (2022) | Ancora a série a um ano anterior e provavelmente tem um escopo mais amplo, de modo que parte da receita adjacente a módulos ou sistemas pode ser capturada junto com os componentes de sensores discretos. |
A tabela mostra que a diferença é explicada principalmente pelo tempo e pelo que é contabilizado como uma venda de sensor de fotodiodo, em vez de uma divergência sobre a direção da demanda. Quando o escopo é mantido no nível de componente discreto e os preços são atualizados pelo mix de aplicação, a estimativa se torna mais fácil de auditar e repetir com entradas claras.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de sensores de fotodiodo?
O mercado de sensores de fotodiodo está avaliado em USD 825,82 milhões em 2026 e está projetado para atingir USD 1.164,64 milhões até 2031.
Qual região lidera o mercado de sensores de fotodiodo?
A Ásia-Pacífico detém 45,55% da quota de receita devido à concentração da fabricação de semicondutores e às agressivas implementações 5G.
Qual segmento cresce mais rapidamente no mercado de sensores de fotodiodo?
As aplicações de LiDAR automóvel mostram a CAGR mais elevada de 8,62% durante 2026-2031.
Que material domina a produção de fotodiodos atualmente?
O silício permanece dominante com 57,38% de quota de mercado, embora o silício-germânio e o InGaAs estejam a ganhar terreno para desempenho no infravermelho.
Como os riscos da cadeia de fornecimento estão a afetar a disponibilidade de fotodiodos?
As restrições de exportação sobre gálio e índio criam volatilidade de preços e prazos de entrega, pressionando os fabricantes a explorar materiais alternativos.
Qual é a CAGR prevista para o mercado global de sensores de fotodiodo?
Espera-se que o mercado cresça a uma CAGR de 7,12% entre 2026 e 2031.
Página atualizada pela última vez em:



