
Tamanho e Participação do Mercado de Data Center de Jacarta
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2026 - 2032 |
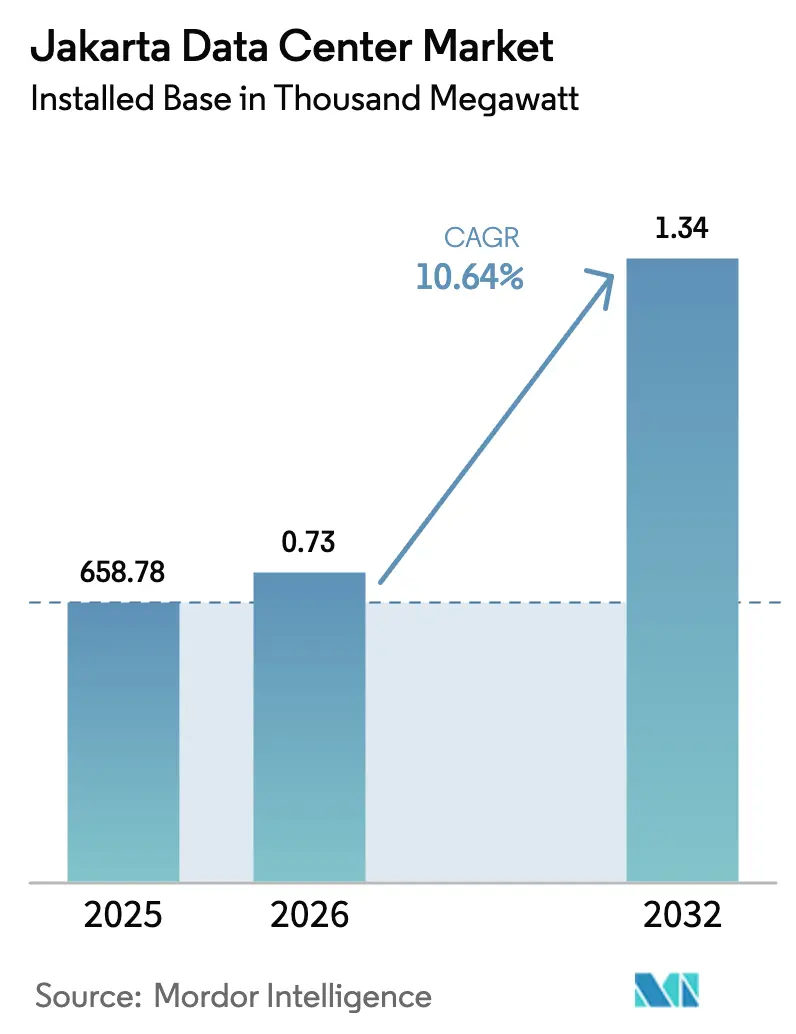
| Tamanho do mercado no ano base (2025) | 658.78 Mil megawatts |
| Volume do Mercado (2026) | 0.73 Mil megawatts |
| Volume do Mercado (2032) | 1.34 Mil megawatts |
| Growth Rate (2026 - 2032) | 10.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Jacarta pela Mordor Intelligence
O tamanho do mercado de data center de Jacarta em 2026 é estimado em 728,91 MW, crescendo a partir do valor de 658,78 MW em 2025, com projeções para 2032 indicando 1.336,09 MW, crescendo a uma CAGR de 10,64% no período de 2026 a 2032. Essa curva ascendente ressalta uma perspectiva robusta de tamanho de mercado sustentada por investimentos em nuvem de hiperescala, uma presença crescente de 5G e a agenda de soberania de dados da Indonésia. A intensificação das construções de campi por inquilinos de hiperescala, a chegada do sistema de cabos submarinos APRICOT e os agressivos acordos de compra de energia verde estão acelerando ainda mais a demanda. A pressão competitiva já está reduzindo os aluguéis de colocação para USD 300-320 por kVA, mas os operadores permanecem atraídos pela capacidade instalada per capita muito baixa, que sinaliza ampla margem de crescimento. A interação entre a rápida expansão do comércio eletrônico, os rigorosos requisitos de latência dos serviços financeiros e a expansão das cargas de trabalho de IA posiciona o mercado de data center de Jacarta para um crescimento sustentado de dois dígitos.
Principais Conclusões do Relatório
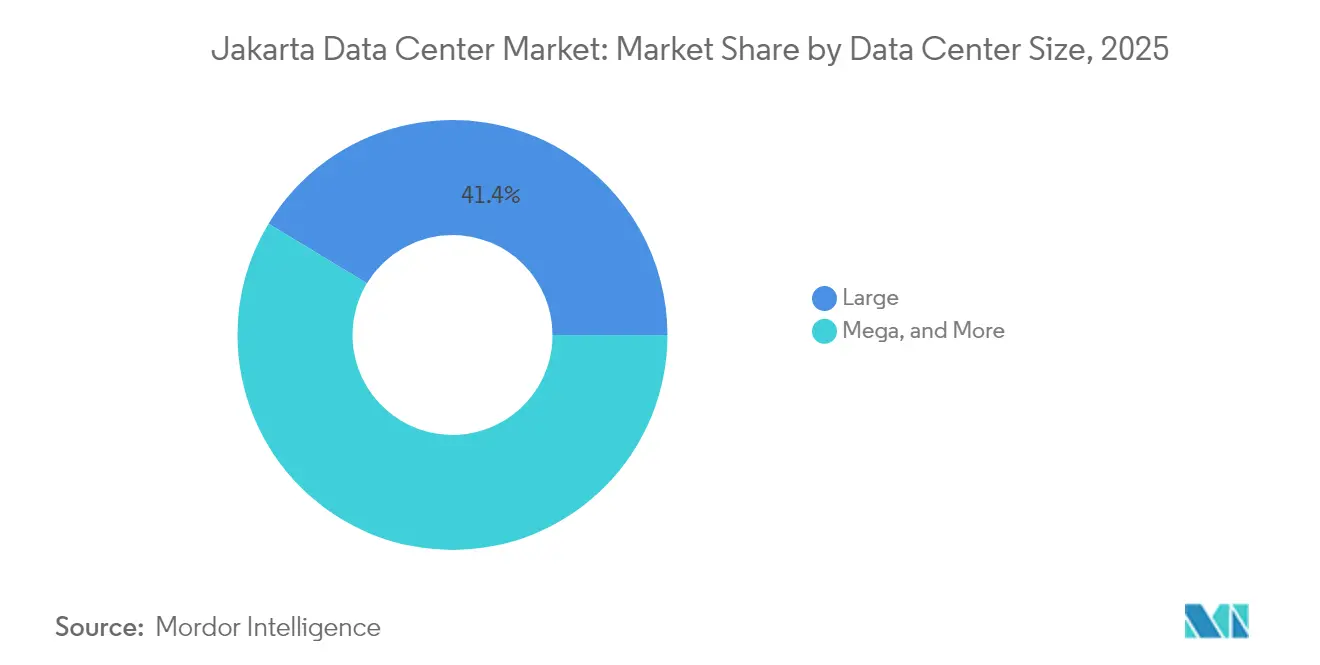
- Por tamanho de data center, as instalações de grande porte lideraram com 41,35% de participação na receita em 2025, enquanto as instalações mega avançam a uma CAGR de 20,35% até 2032.
- Por padrão de nível, a infraestrutura de Nível III detinha 50,25% do tamanho do mercado de data center de Jacarta em 2025, e as implantações de Nível IV estão crescendo a uma CAGR de 17,60% até 2032.
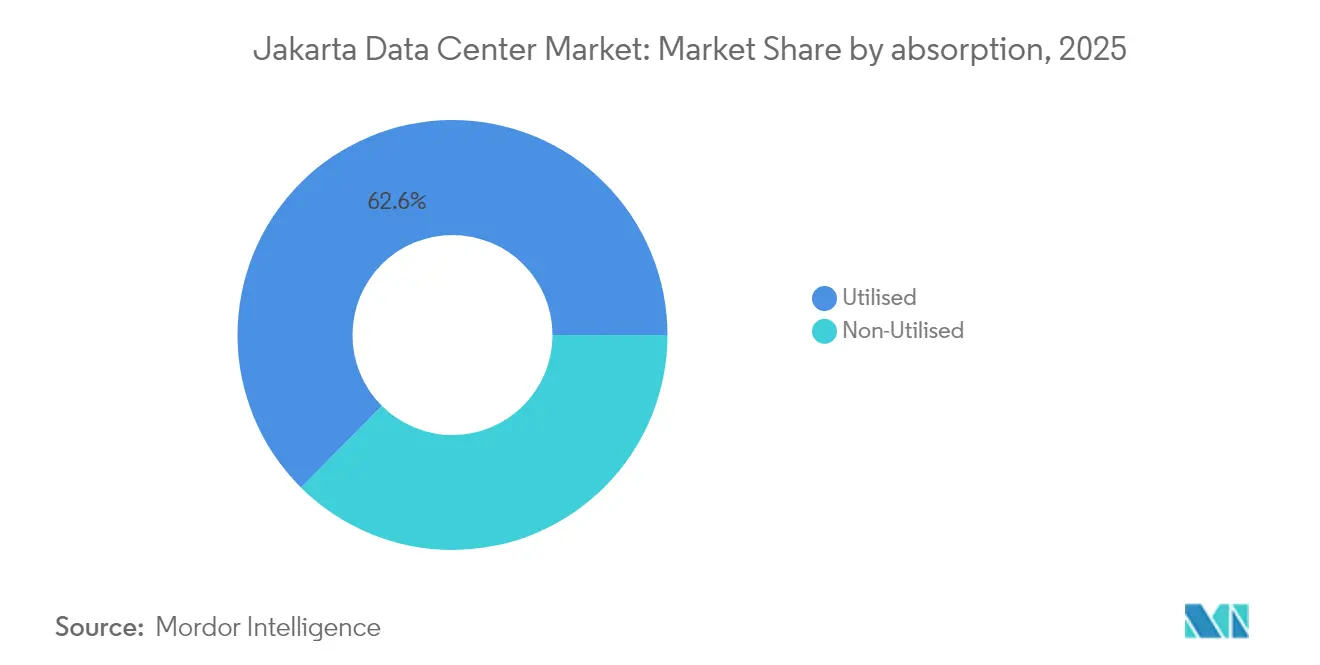
- Por absorção, a capacidade utilizada representou 62,55% da participação do mercado de data center de Jacarta em 2025; a colocação de hiperescala está se expandindo a uma CAGR de 23,85% até 2032.
- Por ponto de concentração, a Grande Jacarta respondeu por 51,20% da participação em 2025, enquanto o Corredor Bekasi-Cikarang deve crescer a uma CAGR de 12,94% entre 2026 e 2032.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Center de Jacarta
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão do consumo de dados móveis e implantação do 5G | +2.80% | Grande Jacarta, Corredor Bekasi-Cikarang | Médio prazo (2-4 anos) |
| Boom do comércio eletrônico e das fintechs exigindo hospedagem de baixa latência | +2.10% | Grande Jacarta, Restante de Jacarta | Curto prazo (≤ 2 anos) |
| Iniciativa governamental "Making Indonesia 4.0" e impulso pela soberania de dados | +1.90% | Nacional, com concentração na Grande Jacarta | Longo prazo (≥ 4 anos) |
| Afluxo de provedores de nuvem de hiperescala impulsionando construções de campi | +3.20% | Corredor Bekasi-Cikarang, Grande Jacarta | Médio prazo (2-4 anos) |
| Rápida expansão de novos pontos de aterrissagem de cabos submarinos | +1.40% | Grande Jacarta, Corredor Bekasi-Cikarang | Longo prazo (≥ 4 anos) |
| Acordos de compra de energia verde para cumprir mandatos de emissão líquida zero desbloqueando licenças | +0.80% | Nacional, adoção antecipada na Grande Jacarta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão do consumo de dados móveis e implantação do 5G
A cobertura 5G da Indonésia acelerou em 2024, elevando o tráfego total de dados móveis em 9% para 17,9 milhões de TB. O aumento força os provedores de conteúdo e aplicativos a hospedar cargas de trabalho mais próximas dos usuários finais, o que, por sua vez, aumenta a demanda por nós de borda de baixa latência em todo o mercado de data center de Jacarta[1].Telecomlead, "Estratégia e planos da Telkom Indonesia para aprimorar a experiência do cliente," telecomlead.com Dispositivos de IoT vinculados a programas da Indústria 4.0 devem contribuir com IDR 1.620 trilhões em valor até 2025, aprofundando a necessidade de capacidade de processamento distribuído que os data centers centralizados não conseguem atender com eficiência. À medida que serviços sensíveis à latência, como o comércio de realidade aumentada e a logística autônoma, amadurecem, os operadores estão priorizando micromódulos em áreas urbanas densas. Essas implantações melhoram a experiência do usuário, reduzem o backhaul de rede e sustentam taxas de ocupação de racks consistentes. A tendência também direciona capital para tecnologias de resfriamento líquido e direto ao chip, adequadas a ambientes de borda 5G de alta densidade.
Boom do comércio eletrônico e das fintechs exigindo hospedagem de baixa latência
Jacarta continua sendo o maior hub de comércio eletrônico do Sudeste Asiático, e as plataformas de alto volume de transações da região exigem data centers resilientes e otimizados para baixa latência. A Tokopedia relatou uma capacidade de busca 10 vezes mais inteligente após implantar a busca vetorial em infraestrutura pronta para IA, um resultado que destaca o potencial comercial da hospedagem de alto desempenho [2].Zilliz, "A Tokopedia alcançou uma busca 10 vezes mais inteligente com o Milvus," zilliz.com Os players financeiros seguem o mesmo caminho: a configuração de recuperação de desastres da DOKU no Alibaba Cloud reduziu os custos operacionais em 20%, ao mesmo tempo em que garantiu a conformidade com as regulamentações do Banco da Indonésia. Com o volume de pagamentos online em alta, os provedores de colocação que oferecem latência de ida e volta inferior a 2 ms podem cobrar preços premium, mesmo com o mercado de data center de Jacarta enfrentando compressão de aluguéis. A fidelidade das cargas de trabalho de fintech, combinada com o escrutínio regulatório, gera ocupação previsível e serve como proteção contra oscilações cíclicas de demanda.
Making Indonesia 4.0 e o impulso pela soberania de dados
A consolidação pelo governo de 2.700 instalações legadas em um punhado de data centers nacionais está reinventando a arquitetura de TI do setor público. O campus principal da PDN em Cikarang conta com 25.000 núcleos de CPU, 40 PB de armazenamento e 20 MW de energia, sustentados por EUR 164 milhões em financiamento estatal [3].Cloud Computing Indonesia, "Proyek Pusat Data Nasional Dipercepat," cloudcomputing.id A residência obrigatória de dados pessoais em território nacional obriga as multinacionais a localizar o armazenamento, transferindo cargas de trabalho de Singapura para o mercado de data center de Jacarta. A regulamentação está fomentando uma demanda cativa que se desvincula da concorrência de preços, pois o risco de conformidade supera o custo de hospedagem. A longo prazo, a estratégia nacional de IA incorpora data centers em todos os serviços de governo eletrônico, ancorando uma utilização sustentada independentemente dos ciclos do setor privado.
Afluxo de provedores de nuvem de hiperescala impulsionando construções de campi
A Microsoft, a Temasek e a BlackRock reservaram USD 30 bilhões para o campus de hiperescala Project MGX de 480 MW, sinalizando a ascensão de Jacarta à condição de região de nuvem de primeira linha. O site CGK11 da Digital Realty e da Bersama ilustra o novo padrão: começando com 5 MW e escalando rapidamente para 32 MW por meio de blocos modulares. Os hiperescaladores exigem designs padronizados e automação de ponta a ponta, forçando os incumbentes locais a modernizar suas instalações ou a buscar parcerias para ganhar escala. O corredor a leste de Jacarta oferece grandes parcelas de terra contíguas e alimentações de rede de 150 kV, que sustentam arquiteturas de alimentação dupla vitais para essas implantações gigantescas. À medida que os campi se expandem, os participantes do ecossistema, desde resfriadores até malhas de rede, desfrutam de um efeito multiplicador, reforçando o volante de crescimento do mercado de data center de Jacarta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tarifas de eletricidade elevadas e congestionamento da rede na Grande Jacarta | -1.80% | Grande Jacarta, Restante de Jacarta | Curto prazo (≤ 2 anos) |
| Escassez de terrenos e limitações de zoneamento para campi de grande porte | -1.20% | Grande Jacarta, impacto moderado em Bekasi-Cikarang | Médio prazo (2-4 anos) |
| Prêmios de risco sísmico e de inundação elevando custos de seguro e financiamento | -0.90% | Grande Jacarta, Restante de Jacarta | Longo prazo (≥ 4 anos) |
| Restrições de uso de água para resfriamento líquido em distritos urbanos | -0.70% | Grande Jacarta, emergindo em Bekasi-Cikarang | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de eletricidade elevadas e congestionamento da rede na Grande Jacarta
A tabela tarifária de 2025 da PLN varia de IDR 996,74 a IDR 1.699,53 por kWh para contas comerciais, inflacionando o opex em um momento em que os preços de colocação estão caindo[4]Bisnis.com, "Daftar Lengkap Tarif Listrik PLN Januari–Maret 2025," bisnis.com. A participação de 67% do carvão na matriz energética complica a aquisição de energias renováveis, um requisito fundamental para os clientes globais de nuvem que buscam cumprir mandatos de emissão líquida zero. Os gargalos da rede atrasam as datas de energização, forçando os desenvolvedores a instalar maiores reservas de diesel e sistemas de baterias no local, elevando o capex em 5%. A Cushman & Wakefield classifica Jacarta como o quarto mercado de construção de data centers mais caro da Ásia-Pacífico, evidência das pressões combinadas de custos de energia e mão de obra. Esses ventos contrários estão direcionando futuras construções para o Corredor Bekasi-Cikarang, onde alimentadores de alta tensão e zoneamento industrial simplificam as conexões.
Escassez de terrenos e limitações de zoneamento para campi de grande porte
A densificação urbana reduziu a oferta de terrenos com mais de 10 acres necessários para campi de próxima geração em Jacarta. A recuperação de terras na Baía Norte de Jacarta elevou os preços dos terrenos ao nível dos benchmarks do centro da cidade, corroendo as vantagens de custo. As restrições de altura e densidade de energia em muitos distritos limitam a carga de TI implantável, desafiando a viabilidade econômica de salas prontas para IA que excedem 30 kW por rack. As licenças ambientais agora levam de 12 a 18 meses, afetando as TIRs dos projetos e empurrando os operadores para parques industriais pré-zoneados a leste da cidade. Esses obstáculos elevam as barreiras de entrada, favorecendo os players incumbentes com parceiros locais em joint ventures e ampla experiência em licenciamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Construções mega estabelecem o novo padrão de escala
As instalações mega estão reescrevendo a economia do mercado de data center de Jacarta. Embora os sites de grande porte ainda detivessem a maior participação em 2025, com 41,35%, os campi mega estão avançando a uma CAGR de 20,35%. Esse ritmo reflete a necessidade dos provedores de nuvem por blocos contíguos de 20 MW, espaço branco padronizado e economias de escala que reduzem o opex por MW. O tamanho do mercado de data center de Jacarta atribuído às construções mega está prestes a mais do que dobrar de 2026 a 2032, à medida que as cargas de trabalho de IA favorecem designs de alta densidade.
A automação, o resfriamento líquido integrado e as construções de subestações no local ajudam os sites mega a atingir índices de PUE abaixo de 1,35. As instalações massivas permanecem um nicho emergente alinhado a projetos soberanos de IA, como o PDN de Cikarang, mas a tecnologia subjacente — resfriamento por imersão e malhas de 100 GbE — será adotada primeiro nos campi mega. Os formatos médio e pequeno mantêm relevância ao possibilitar nós de borda densificados para implantações de 5G e IoT próximas a clusters de usuários.


Por Padrão de Nível: As certificações de Nível IV ganham velocidade
O Nível III ainda comanda 50,25% da energia implantada porque atende à maioria dos mandatos de tempo de atividade empresarial sem um prêmio de custo elevado. No entanto, o tamanho do mercado de data center de Jacarta credenciado como Nível IV deve se expandir mais rapidamente do que qualquer outro padrão, registrando uma CAGR de 17,60% até 2032. Os clusters de inferência de IA e as cargas de trabalho de fintech em tempo real não toleram tempo de inatividade programado, levando os construtores a adotar designs com manutenção simultânea e tolerância a falhas.
Alimentações de rede dupla, arquiteturas de energia 2N+1 e sistemas de reciclagem de água com certificação ISO 14001 são agora requisitos básicos para clientes de alto nível. As auditorias do Uptime Institute fornecem um diferencial competitivo para marcas de colocação em rodadas de licitação com setores regulamentados, especialmente bancos. A capacidade de Nível I-II permanece confinada a nós de borda e de entrega de conteúdo, onde o custo supera o benefício da redundância adicional.
Por Absorção: A colocação de hiperescala reformula a utilização
As salas utilizadas representaram 62,55% da energia ativa em 2025, refletindo uma absorção saudável nos principais campi de Jacarta. Dentro desse espaço, as gaiolas de hiperescala estão impulsionando uma CAGR de 23,85%, eclipsando o crescimento da colocação de varejo à medida que os provedores de nuvem buscam zonas de disponibilidade regionais. Espera-se que a participação do mercado de data center de Jacarta comandada pelos inquilinos de hiperescala ultrapasse a marca de 50% antes de 2030, à medida que os pré-compromissos de múltiplos MW dominam os pipelines de locação.
A capacidade não utilizada permanece um buffer estratégico que permite aos operadores assinar reservas de retorno rápido sem adicionar espaço de estrutura. Para maximizar o rendimento, os proprietários de data centers estão implantando mecanismos de planejamento de capacidade baseados em IA que reequilibram alocações de energia, resfriamento e espaço entre coortes de atacado e varejo. Os operadores focados em borda complementam os portfólios centrados em hiperescala para capturar fluxos de receita diversificados.
Análise Geográfica
A conectividade legada da Grande Jacarta e sua densa base empresarial lhe conferiram uma participação de 51,20% em 2025, mas a escassez de terrenos e os prêmios tarifários estão redirecionando o novo capex para Bekasi-Cikarang. A CAGR de 12,94% do corredor é sustentada por links de rede de 150 kV, direitos de uso de água industrial e proximidade imediata com as estações de aterrissagem do cabo APRICOT de 190 Tbps.
Os desenvolvedores aproveitam os menores custos de terreno para construir salas de orientação horizontal e de um único andar que melhoram o fluxo de ar e facilitam a logística de equipamentos. Enquanto isso, o restante de Jacarta abriga nós de recuperação de desastres e do setor governamental que valorizam a separação geográfica do principal distrito comercial. Esse portfólio misto aumenta a resiliência em todo o mercado de data center de Jacarta.
A Grande Jacarta permanece o epicentro da economia digital da Indonésia. As instituições financeiras e as startups que priorizam a nuvem precisam da latência inferior a 2 ms que apenas as instalações no núcleo metropolitano podem garantir, gerando uma demanda fidelizada mesmo com o aumento dos preços dos terrenos. O site JK1 da Equinix no centro da cidade ancora o peering com mais de 50 operadoras e valida o modelo de interconexão de alta densidade que sustenta a resiliência metropolitana.
Panorama regulatório
A Indonésia posiciona os data centers como infraestrutura estratégica por meio do Regulamento Presidencial nº 82 de 2022, que designa o setor de TIC como estratégico e classifica os data centers como Infraestrutura de Informação Vital (VII). A governança de cibersegurança para entidades VII é ancorada pela Agência Nacional de Cibersegurança e Criptografia (BSSN), moldando requisitos de controles baseados em risco e prontidão para incidentes que influenciam as práticas de design, auditoria e operação das instalações de Jacarta que atendem cargas de trabalho regulamentadas e do setor público.
A conformidade também se estende à forma como os Provedores de Sistemas Eletrônicos (PSE) utilizam serviços de nuvem de terceiros. O Regulamento nº 5 de 2025 do Ministério das Comunicações e Digital (Komdigi) introduziu obrigações de classificação de dados baseadas em risco para PSEs de escopo público que dependem de nuvem externa, reforçando as expectativas de tratamento de dados e garantia para provedores que hospedam cargas de trabalho sensíveis. No lado da entrega, o licenciamento permanece multiagência e vinculado a concessionárias, envolvendo tipicamente a Komdigi, o Ministério do Comércio, o Ministério do Ambiente e Florestas, e a PLN para conexão à rede elétrica, o que mantém o risco de cronograma associado à coordenação entre esses órgãos.
Análise da cadeia de valor
A cadeia de valor dos data centers de Jacarta começa com a aquisição de terrenos e locais, passa para design e construção (obras civis, sistemas de energia e refrigeração) e, então, avança para comissionamento e operações (gestão de instalações, segurança, manutenção e gestão de disponibilidade). O acesso à energia e a energização são uma dependência central, com a PLN como a contraparte central para conexão à rede e alocação de capacidade. As restrições de sustentabilidade também estão levando mais projetos a formalizar a aquisição de energia verde e medidas de eficiência dentro da contratação de clientes.
No nível do ecossistema, a Organização de Provedores de Data Center da Indonésia (IDPRO) coordena operadores, fornecedores e usuários corporativos. A escala do operador e a capacidade de financiamento afetam cada vez mais a aquisição upstream e o go-to-market downstream. A PT DCI Indonesia Tbk é citada com 128 MW de capacidade de plataforma em campi em Cibitung (H1), Karawang (H2), Jacarta Sul (E1) e Surabaya (E2), e garantiu uma linha de crédito de investimento de 17 trilhões de rupias do Bank Central Asia em 2026 para financiar despesas de capital de expansão. Esse tipo de acesso a balanço patrimonial influencia o fornecimento de equipamentos, a construção de subestações e a capacidade de oferecer blocos de múltiplos MW alinhados com a demanda de consolidação hyperscale e governamental.
Cenário Competitivo
A intensa concorrência de preços está comprimindo os aluguéis à medida que nova oferta chega ao mercado. Os conglomerados com fluxos de caixa diversificados podem precificar de forma agressiva, levando as taxas médias de colocação a cair para USD 300-320 por kVA no início de 2025. Apesar da pressão descendente, o mercado de data center de Jacarta continua registrando novos entrantes porque o crescimento da demanda supera a oferta. A Telkom Indonesia aproveita uma rede doméstica de 32 sites para vender serviços adicionais a clientes soberanos, enquanto a Digital Realty e a Equinix dependem de ecossistemas globais para atrair multinacionais.
A liderança tecnológica é fundamental. O acordo de 2024 da NeutraDC com a PLN garante alocação preferencial de energia, fortalecendo seu posicionamento pronto para IA. A EdgeConneX escala além de 200 MW por meio de design de blocos modulares que reduz o tempo de implantação para nove meses, conferindo-lhe vantagem de velocidade de entrada no mercado. Os incumbentes menores frequentemente se voltam para nichos de borda e serviços gerenciados, ou fazem parcerias com investidores estrangeiros para financiar o capex.
O impulso de fusões e aquisições deve continuar à medida que os projetos mega intensivos em capital pressionam os balanços dos operadores independentes. Fundos transfronteiriços, operadoras de telecomunicações regionais e REITs de infraestrutura veem o mercado de data center de Jacarta como estratégico, garantindo uma tensão competitiva que, em última análise, beneficia os usuários finais por meio de melhores preços e ecossistemas de conectividade mais ricos.
Líderes do Setor de Data Center de Jacarta
PT DCI Indonesia
Telkomsigma
NTT Communications Corporation
XL Axiata Tbk PT (Princeton Digital Group)
GTN Data Center (Edge Connex)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização do setor público está criando um canal de aquisição definido para operadores comerciais. Sob a política de Data Center Nacional (PDN) baseada em ecossistema (Decisão Ministerial 519 de 2024), o governo abriu o armazenamento e processamento de dados governamentais para provedores do setor privado. Isso expande a demanda endereçável além das instalações estatais puramente cativas e aumenta o valor da capacidade pronta para conformidade na região de Jacarta, capaz de atender controles soberanos e de cibersegurança.
Uma segunda oportunidade vem do reequilíbrio geográfico da infraestrutura digital da Indonésia, com a Komdigi executando um plano diretor para expandir o desenvolvimento de data centers para a Indonésia Oriental. Para operadores e fornecedores de Jacarta, isso cria espaço em branco para interconexão, serviços gerenciados e arquiteturas multissítio que ligam a Grande Jacarta e o corredor Bekasi-Cikarang a nós secundários, ao mesmo tempo em que ainda ancora cargas de trabalho sensíveis à latência na região da capital. As ações das empresas mostram como essa mudança está se formando: a DCI Indonesia inaugurou a instalação E2 Surabaya de 9 MW em abril de 2026 e está desenvolvendo o campus DCI Hyperscale 3 Sky (H3) em Bintan, Ilhas Riau, com capacidade de projeto superior a 1.000 MW. Isso indica que as plataformas centradas em Jacarta estão se expandindo para novas geografias indonésias, o que pode retroalimentar a demanda de Jacarta por conexões de nuvem e recuperação de desastres.
Desenvolvimentos recentes do setor
- Julho de 2026: a LG Sinar Mas concluiu a estrutura do data center SMX01 em Jacarta, com capacidade de fase um de 6MW programada para o quarto trimestre de 2026. A expansão aumenta a capacidade disponível de curto prazo de Jacarta para suportar cargas de trabalho de IA e edge. O projeto fortalece a posição da empresa no rápido crescimento da demanda por colocation escalável no mercado.
- Junho de 2026: a ST Telemedia Global Data Centres (STT GDC) lançou o STT Jacarta 2, concluiu a estrutura do STT Jacarta 3 e iniciou as obras do STT Jacarta 5 e 6. As expansões do campus aprofundam a presença na região metropolitana de Jacarta e acelerando a implantação hyperscale. Os acréscimos de capacidade reforçam o ritmo da STT GDC para capturar a demanda crescente de usuários hyperscale e corporativos.
- Maio de 2026: a Princeton Digital Group (PDG) garantiu um financiamento de US$ 856 milhões para desenvolver seu campus de data center JC3 de 120MW em Jacarta. O financiamento permite um aumento de capacidade em grande escala para atender à crescente demanda hyperscale. O investimento fortalece a capacidade da PDG de acelerar a entrega de projetos e capturar oportunidades no mercado de Jacarta.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado mede a capacidade de energia de TI instalada e esperada dos data centers localizados em Jacarta, expressa em MW. Ele abrange a capacidade que está atualmente operacional, em construção ou planejada, desde que possa ser atribuída a instalações que atendem cargas de trabalho de computação e armazenamento na cidade.
Exclusões de escopo: excluímos salas edge dentro de escritórios e fábricas, sites de torres de telecomunicações e gastos com equipamentos de energia não relacionados a data centers que não estejam diretamente vinculados à carga de TI da sala de dados.
Visão geral da segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Mega
- Massivo
- Por Padrão de Nível
- Nível I e II
- Nível III
- Nível IV
- Por Absorção
- Não Utilizado
- Utilizado
- Por Tipo de Colocação
- Hiperescala
- Varejo
- Atacado
- Por Setor de Usuário Final
- BFSI
- Provedores de Serviços em Nuvem
- Comércio Eletrônico
- Governo
- Manufatura
- Mídia e Entretenimento
- Telecomunicações
- Outros Usuários Finais
- Por Tipo de Colocação
- Por Ponto de Concentração
- Grande Jacarta
- Corredor Bekasi - Cikarang
- Restante de Jacarta
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental definiu a estrutura do modelo base ao mapear sinais de oferta em Jacarta, indicadores de demanda e condições políticas que moldam as construções. Referenciamos fontes públicas como a Statistics Indonesia (BPS), o Ministério das Comunicações e Digital, atualizações de eletricidade da PLN e anúncios de investimento da BKPM para entender a direção da infraestrutura digital e a prontidão da rede elétrica.
Para fundamentar a capacidade e o tempo, também revisamos fontes como notas oficiais de conectividade e espectro de reguladores, portais de associações do setor que cobrem infraestrutura de data center e telecomunicações, e cobertura de imprensa confiável sobre novos campi e marcos de comissionamento. Quando a capacidade, aberturas ou prazos de expansão em nível de empresa não estavam claros, complementamos o rastro público com assinaturas pagas usadas para dados financeiros e inteligência de empresas, além de um banco de dados de patentes para acompanhar temas de design de refrigeração e energia. Essas fontes documentais são apenas ilustrativas, e verificamos outros documentos e conjuntos de dados públicos para coletar, verificar cruzadamente e esclarecer suposições.
Entrevistas primárias e pesquisas
Entrevistas e pesquisas com operadores de data centers, fornecedores de infraestrutura, especialistas em nuvem e colocation e líderes de tecnologia corporativa na Indonésia ajudam a esclarecer números de capacidade secundária, níveis de utilização, datas de comissionamento, lacunas em divulgações públicas e as premissas usadas para a estimativa de Jacarta.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 20% |
| Nível médio: 47% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento central usa uma abordagem top-down, na qual a capacidade em nível de cidade é reconstruída a partir de contagens de instalações, MW anunciados por local, cronogramas de comissionamento e padrões de utilização que foram validados em entrevistas. Em seguida, aplicamos verificações seletivas bottom-up, amostrando os acréscimos de MW por ponto crítico e convertendo-os em absorção implícita usando densidade típica de racks e adoção esperada para confirmar que o ritmo implícito permanece realista.
As entradas que influenciaram o modelo incluíram a carga de TI relatada e inferida por nova sala, o ritmo de pré-compromissos para espaço de colocation, a preferência de construção Tier III e Tier IV, mudanças típicas de densidade de energia (incluindo maior densidade para implantações prontas para IA) e restrições locais, como o momento de alocação de rede elétrica e disponibilidade de terrenos. Quando algumas instalações não divulgaram os MW, usamos perfis de sites comparáveis (espaço de piso, tier e clientes-alvo) para preencher as lacunas, ajustando em seguida com feedback primário sobre cargas de projeto alcançáveis. Para as previsões, realizamos análises de cenários com base em opiniões de especialistas sobre risco de entrega, momento da demanda e pressão de preços, e selecionamos o caminho final quando os acréscimos implícitos de MW corresponderam ao realismo do pipeline de Jacarta e ao ritmo de absorção.
Validação de dados e ciclo de atualização
A validação usa várias verificações para que os totais de MW permaneçam alinhados com sinais reais de mercado. Os resultados são comparados com indicadores independentes, como anúncios de comissionamento, grandes conquistas de locação, prontidão de conexão de energia e mudanças observadas na utilização. Qualquer variação acentuada desencadeia uma nova verificação das suposições e um recontato direcionado com as fontes.
Antes da aprovação final, uma segunda revisão por analista questiona os valores discrepantes em nível de ponto crítico e tier, e confirma que as mudanças ano a ano acompanham os prazos de construção conhecidos. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes novos campi, atrasos ou mudanças na política de energia. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do mercado de data centers de Jacarta segundo a Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas de mercado publicadas para data centers de Jacarta nem sempre se alinham porque frequentemente se baseiam em unidades diferentes, escolhas de escopo diferentes e suposições de tempo diferentes. Algumas fontes dimensionam apenas a receita de serviços de colocation, enquanto outras se concentram na capacidade de pipeline em vez da carga de TI comissionada e utilizável.
Os principais fatores de disparidade neste mercado geralmente dependem de se a estimativa conta apenas a demanda de colocation multi-tenant, se mistura capacidade planejada com capacidade entregue, e como traduz anúncios de instalações em MW que podem realmente ser energizados. Um conjunto de números é frequentemente apresentado em USD e vinculado a suposições de aluguel e ocupação, enquanto outro é apresentado em MW e vinculado a salas entregues e absorção. Algumas estimativas se concentram apenas na receita de colocation, e a Mordor Intelligence limita o mercado à capacidade de carga de TI em MW (incluindo capacidade utilizada e não utilizada), em vez de converter o mesmo grupo de demanda em valor em USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,66 trilhão de USD (2025) | |
| Publicação Setorial A | 507,20 milhões de USD (2025) | Este número é enquadrado como o valor de mercado de colocation de Jacarta em USD, o que pode excluir a capacidade de autoconstrução corporativa e varia conforme suposições de precificação e ocupação, em vez de acréscimos de MW. |
| Consultoria Imobiliária B | 0,71 trilhão de USD (2025) | Este número reflete o pipeline total de desenvolvimento em MW (em construção mais planejado), o que pode superestimar a capacidade entregável a curto prazo se o tempo de comissionamento e conexão à energia não for filtrado. |
A comparação mostra que as maiores diferenças vêm da escolha da unidade (valor em USD versus MW) e de se os projetos planejados são tratados como oferta comprometida. Ao manter o dimensionamento ancorado nos acréscimos de capacidade em nível de site, na progressão de utilização e em verificações de tempo de entrega, podemos apresentar uma visão de mercado mais fácil de replicar e mais fácil de reconciliar com marcos reais de comissionamento.


Principais Perguntas Respondidas no Relatório
Com que rapidez a capacidade está crescendo no espaço de colocação de Jacarta?
A carga de TI instalada deve crescer de 728,91 MW em 2026 para 1.336,09 MW até 2032, implicando uma CAGR de 10,64%.
Qual distrito está atraindo mais construções greenfield?
O Corredor Bekasi-Cikarang é o ponto de concentração de crescimento mais rápido, com previsão de expansão a uma CAGR de 12,94% graças a terrenos mais baratos, capacidade de rede disponível e novos pontos de aterrissagem de cabos submarinos.
Qual parcela da energia já está comprometida com os inquilinos?
As salas utilizadas respondem por 62,55% da capacidade ativa, com a colocação de hiperescala impulsionando uma CAGR de 23,85% na absorção.
Por que as certificações de Nível IV estão ganhando força?
As cargas de trabalho de IA e os aplicativos de serviços financeiros exigem tempo de atividade quase contínuo, levando as implantações de Nível IV a crescer a uma CAGR de 17,60% até 2032.
Como estão evoluindo as taxas de aluguel?
A intensa concorrência reduziu o preço médio de colocação para USD 300-320 por kVA, mesmo com o aumento dos custos de construção, sugerindo uma vantagem contínua para os compradores.
O que torna Jacarta atraente para os provedores de nuvem de hiperescala?
A proximidade de um mercado doméstico de 275 milhões de pessoas, as regras de soberania de dados, os novos cabos submarinos de 190 Tbps e os sites industriais disponíveis a leste da cidade se combinam para formar uma proposta de hiperescala atraente.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers na Indonésia Sistemas de energia na Indonésia, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Data Centers Hyperscale da Indonésia Sites hyperscale na Indonésia, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Servidores para Data Center na Indonésia Demanda por servidores na Indonésia, abrangendo tamanho da instalação e nível (tier).
- Mercado de Construção de Data Centers nas Filipinas Construção nas Filipinas, dividida por tamanho de instalação e camada.
- Mercado de Refrigeração de Data Center da Indonésia Demanda de refrigeração na Indonésia, abrangendo tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de GPUs para Data Centers de IA Aceleradores de IA no mercado global, abrangendo modo de implantação, tipo de GPU e interconexão.
- Mercado de Segurança Física de Data Center da Indonésia Demanda de segurança física na Indonésia, abrangendo tipo de solução e tipo de serviço.
- Mercado de Processadores para Data Centers da Indonésia Processadores na Indonésia, divididos por tipo de processador, aplicação e arquitetura.
- Mercado de Energia para Data Centers das Filipinas Sistemas de energia nas Filipinas, divididos por componente, tipo de instalação e tamanho de instalação.



