
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.33 gigawatt |
| Volume do Mercado (2026) | 13.73 gigawatt |
| Volume do Mercado (2031) | 15.94 gigawatt |
| Taxa de crescimento (2026 - 2031) | 3.02 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica na Itália por Mordor Intelligence
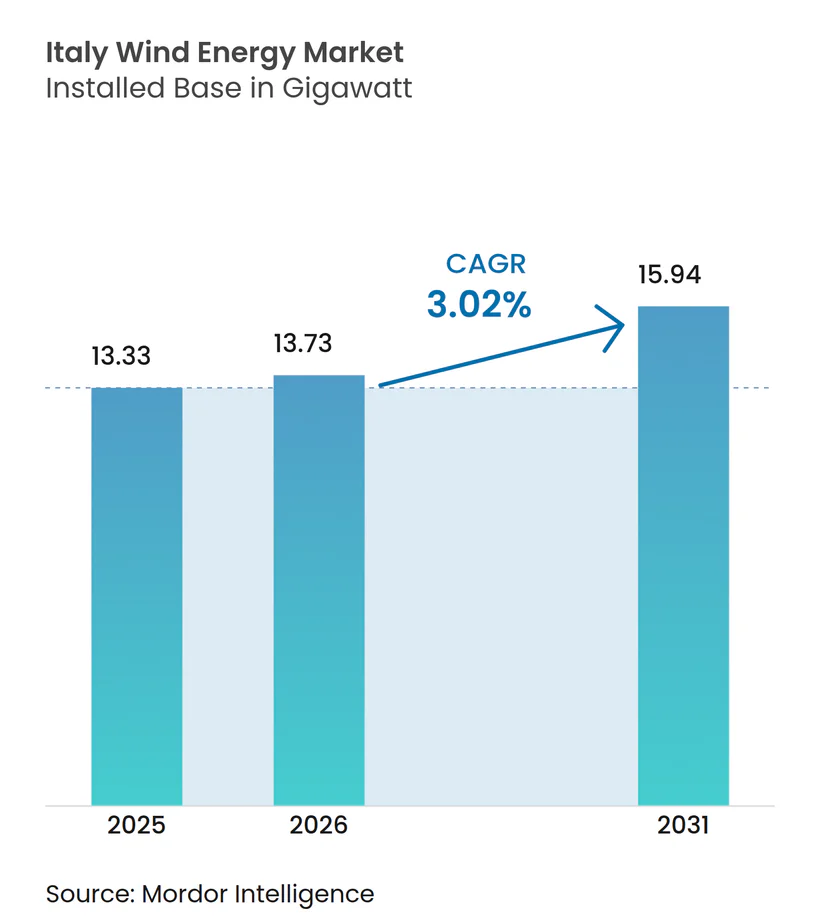
O tamanho do Mercado de Energia Eólica na Itália em termos de base instalada deve crescer de 13,33 gigawatts em 2025 para 13,73 gigawatts em 2026 e está previsto para atingir 15,94 gigawatts até 2031 a uma CAGR de 3,02% no período de 2026-2031.
A expansão é moldada por tecnologias offshore flutuantes que desbloqueiam o recurso mediterrâneo de águas profundas do país, um denso pipeline de mais de 100 GW de solicitações de conexão à rede, e arcabouços de leilão de apoio que reduzem o risco de receita por meio de contratos por diferença bidirecionais. Os investimentos em digitalização da rede pela Terna e os fundos de recuperação multibilionários da Comissão Europeia melhoram ainda mais as perspectivas de integração e a visibilidade do financiamento. Ao mesmo tempo, as reformas locais de licenciamento encurtam os ciclos de aprovação, enquanto os acordos de compra de energia corporativa (PPAs) de players dos setores de siderurgia, química e automotivo adicionam demanda de offtake previsível. O aumento dos preços de commodities e a inflação na cadeia de suprimentos criam ventos contrários de custos que moderam as adições de capacidade no curto prazo, mas esses desafios são parcialmente compensados por programas de repotenciação que substituem turbinas antigas por unidades de maior capacidade.
Principais Conclusões do Relatório
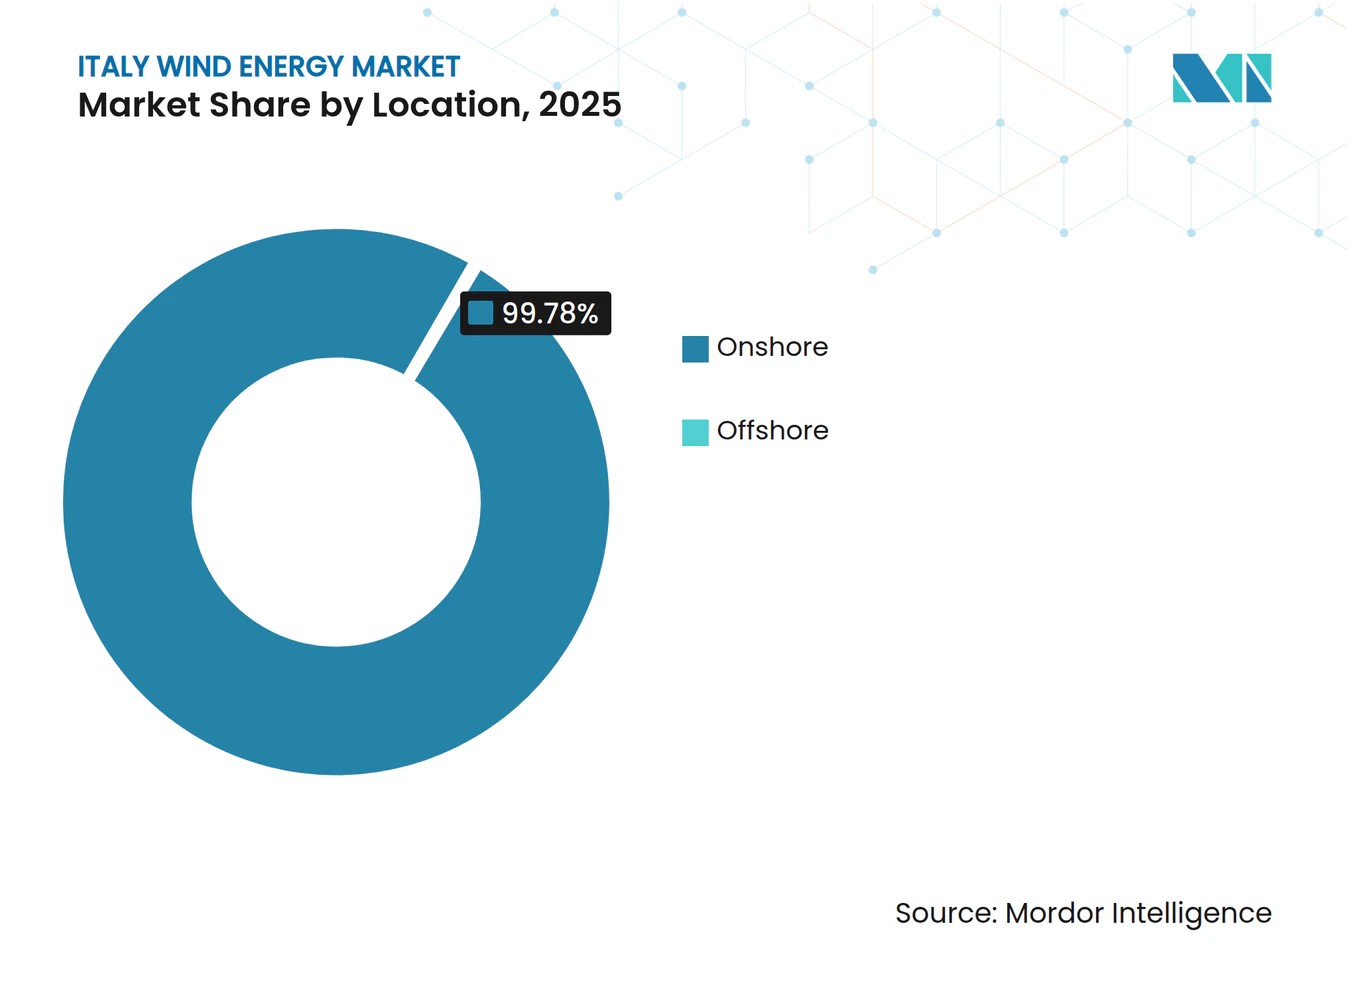
- Por localização, as instalações onshore representaram 99,78% da participação do mercado de energia eólica da Itália em 2025; a capacidade offshore deve avançar a uma CAGR de 71,6% até 2031.
- Por capacidade de turbina, plataformas com capacidade acima de 6 MW capturaram 18,60% do crescimento no tamanho do mercado de energia eólica da Itália entre 2025 e 2031, tornando-as a classe de expansão mais rápida.
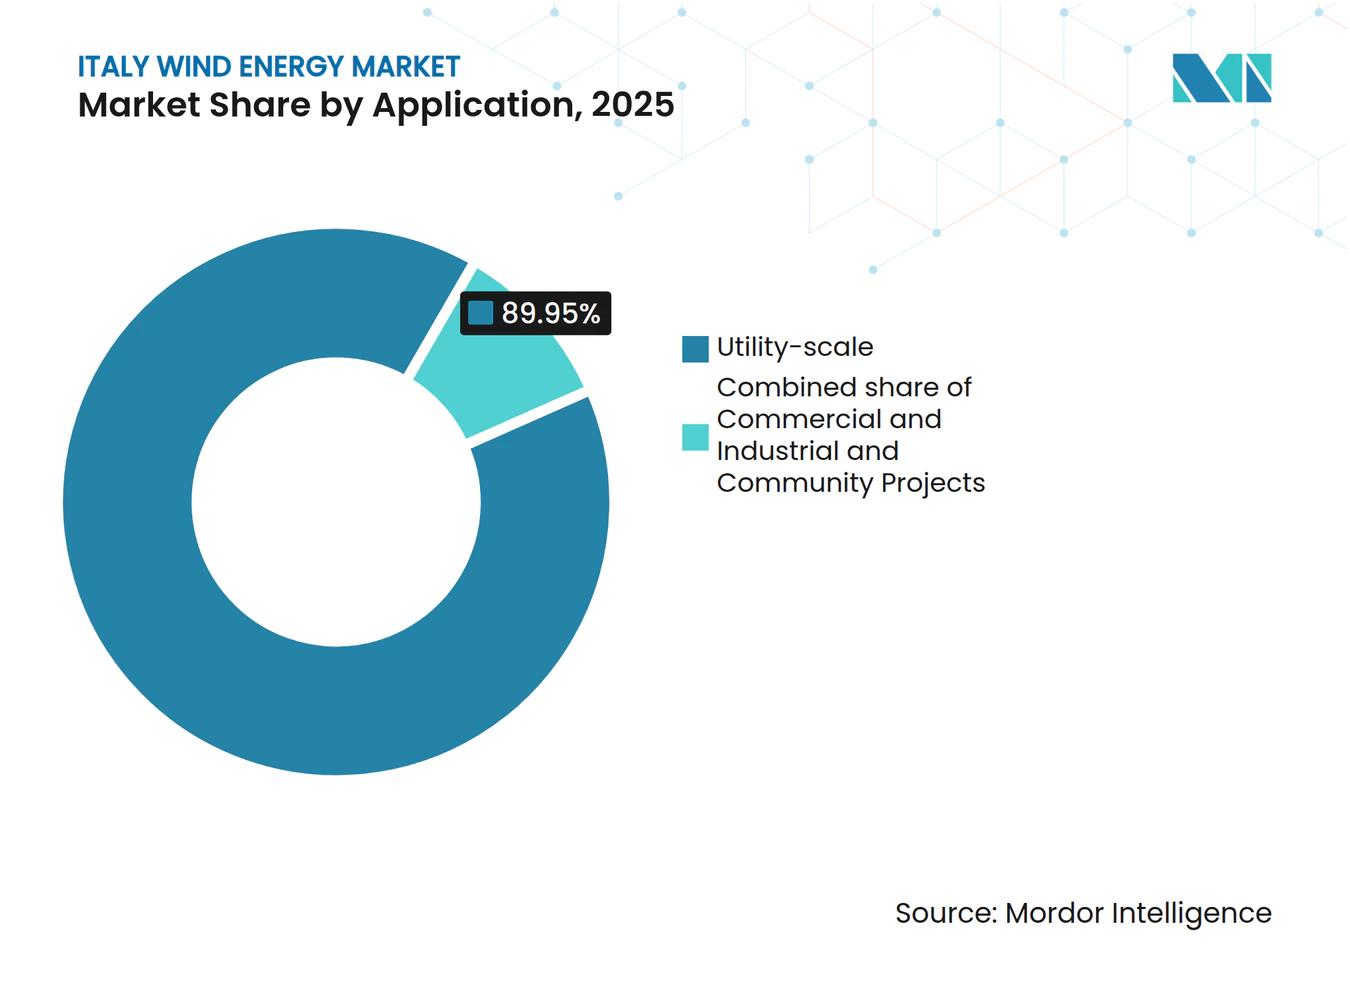
- Por aplicação, os projetos de escala utilitária comandaram 89,95% da participação do mercado de energia eólica da Itália em 2025, enquanto os sistemas comerciais e industriais devem se expandir a uma CAGR de 12,2% até 2031.
- Por empresa, Enel Green Power, ERG e Edison representaram coletivamente cerca de 44,6% da capacidade instalada em 2025 no mercado de energia eólica da Itália.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do pipeline de leilões de energia renovável | +0.8% | Nacional, concentrado no Sul da Itália e na Sicília | Médio prazo (2 a 4 anos) |
| Impulso da reforma de licenciamento alinhado ao PNEC | +0.6% | Nacional, com ganhos iniciais na Emilia-Romagna e Puglia | Curto prazo (≤ 2 anos) |
| Demanda corporativa via PPA de indústrias de difícil descarbonização | +0.4% | Corredores industriais do Norte da Itália, Lombardia, Vêneto | Médio prazo (2 a 4 anos) |
| Desbloqueio do recurso eólico offshore flutuante | +0.9% | Regiões costeiras mediterrâneas, Sardenha, Sicília, Puglia | Longo prazo (≥ 4 anos) |
| Sinergia entre digitalização da rede e armazenamento | +0.5% | Nacional | Médio prazo (2 a 4 anos) |
| Apoio regulatório da UE e mecanismos de financiamento | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do pipeline de leilões de energia renovável
O decreto FER2 da Itália estabelece contratos por diferença bidirecionais com um preço de exercício de EUR 185/MWh (USD 199,8/MWh) para energia eólica offshore, eliminando a incerteza de receita mercantil e facilitando o financiamento de dívida de projetos. A Comissão Europeia aprovou um esquema de EUR 35,5 bilhões (USD 38,3 bilhões) abrangendo 2028 que engloba 4,59 GW de nova capacidade renovável, incluindo projetos flutuantes de escala gigawatt nos Mares Adriático e Jônico.[1] As aprovações ambientais para Agnes-1-2 (700 MW) e Energia Wind 2020 (330 MW) demonstram que o funil está convertendo intenções em status de pré-construção, com leilões de final de 2024 movendo projetos para inícios de construção em 2025-2026.
Impulso da reforma de licenciamento alinhado ao PNEC
O Decreto Legislativo 190/2024 e o Testo Unico Rinnovabili introduzem um sistema de balcão único e avaliações ambientais padronizadas, reduzindo o ciclo médio de aprovação de quatorze para menos de cinco anos.[2] A medida Energy Release 2.0 acelera os procedimentos de conexão à rede, enquanto uma presunção de interesse público prevalecente limita os recursos legais. A adoção de planos espaciais marítimos em outubro de 2024 finalmente traz certeza à delimitação de zonas offshore.
Demanda corporativa via PPA de indústrias de difícil descarbonização
Siderúrgicas, refinarias químicas e fornecedores automotivos italianos estão cada vez mais firmando PPAs de energia renovável de 10 a 15 anos para proteger-se contra a volatilidade dos preços no atacado e cumprir metas do Escopo 2. Acordos recentes incluem Iberdrola-Acciaierie Venete e Eni Plenitude-Autostrade per l'Italia, que sustentam a bancabilidade de projetos onshore de médio porte na Basilicata e no Vêneto. A escalada do preço do carbono no RCLE-UE e as regras de divulgação da CSRD ampliam a diferença de valor entre energia da média da rede e energia de zero carbono, acelerando a aquisição de energia renovável pela indústria.
Desbloqueio do recurso eólico offshore flutuante
A Itália possui 207,3 GW de potencial técnico flutuante, o terceiro maior globalmente, com Sardenha e Sicília oferecendo o recurso mais robusto.[3] Projetos emblemáticos como o Med Wind de 2,8 GW da Renexia e o array Barium Bay de 1,11 GW planejam implantar turbinas de 15 a 18 MW em fundações semissubmersíveis, com geração anual de até 9 TWh por local. Os LCOEs próximos de EUR 200/MWh (USD 216/MWh) permanecem acima dos níveis onshore, mas devem cair à medida que os comprimentos das pás ultrapassem 115 metros e a localização da cadeia de suprimentos avance.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demoras prolongadas no licenciamento local e resistência NIMBY | -0.7% | Variações regionais, mais forte na Sardenha com moratória para renováveis | Curto prazo (≤ 2 anos) |
| Pressão da competitividade de custos da energia solar fotovoltaica | -0.3% | Nacional, particularmente nas zonas de alta irradiância do Sul da Itália | Médio prazo (2 a 4 anos) |
| Inflação na cadeia de suprimentos de turbinas eólicas europeias | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Desafios de integração à rede e corte de geração | -0.6% | Sul continental e ilhas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demoras prolongadas no licenciamento local e resistência NIMBY
Apesar dos esforços nacionais de simplificação, várias regiões retardam ou interrompem projetos devido a preocupações com paisagem e turismo. A moratória temporária da Sardenha deixa 2,5 GW de capacidade autorizada mas não construída, prolongando os custos de carregamento para os desenvolvedores e ampliando a lacuna entre adjudicações de licitações e o comissionamento efetivo.
Pressão da competitividade de custos da energia solar fotovoltaica
O LCOE de energia solar utilitária caiu 85% entre 2010 e 2022, tornando-se mais barato que a energia eólica onshore na ensolarada Apúlia e Sicília. Os prazos de construção mais curtos da energia solar atraem licitantes em leilões de pagamento conforme ofertado, obrigando os proponentes de energia eólica a oferecer configurações híbridas ou aceitar volumes de oferta menores em licitações de tecnologia mista.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Localização:
O Surgimento do Offshore Transforma a Dinâmica do MercadoOs ativos onshore dominaram o mercado italiano de energia eólica, representando 13,3 GW em 2025, o equivalente a 99,78% da capacidade instalada. No entanto, as adições offshore devem elevar a participação da localização para cerca de 4,9% até 2031 a uma CAGR de 71,6%, tornando-a o principal motor de crescimento do setor. O mercado de energia eólica da Itália está acompanhando uma clara transição à medida que as fundações flutuantes superam a plataforma continental íngreme da península, levando turbinas de múltiplos megawatts a águas de 60 a 200 metros de profundidade.
Os primeiros projetos offshore, como Med Wind, Krimisa e Messapia, utilizam máquinas de 15 a 18 MW que reduzem as contagens de fundações, diminuem os custos do balanço da planta e encurtam os cronogramas de construção. A certeza regulatória dos planos espaciais marítimos e os preços dos leilões FER2 se alinham com os fundos de recuperação da UE para desbloquear o financiamento de dívida. O crescimento onshore continua por meio da repotenciação na Puglia e na Calábria; no entanto, os locais incrementais são mais escassos, sublinhando a crescente importância da energia eólica offshore para o mercado italiano de energia eólica.



Por Capacidade de Turbina:
Mudança Tecnológica Rumo a Plataformas de Maior EficiênciaAs turbinas abaixo de 3 MW ainda representam 71,95% das instalações de 2025, um legado das construções eólicas onshore de primeira geração. Essa coorte impulsiona uma onda de repotenciação que substitui hardware envelhecido por unidades de 4 a 6 MW, dobrando a produção em menos torres e reduzindo os custos de operação e manutenção. Os equipamentos acima de 6 MW registram uma CAGR de 18,44%, a mais rápida no mercado de energia eólica da Itália, e devem representar quase um quinto da capacidade cumulativa até 2031.
As turbinas de maior potência aumentam a produção anual de energia e reduzem as pegadas dos projetos, o que é fundamental em um mercado onde os órgãos de licenciamento favorecem menores impactos visuais. O pedido de Ferrandina da Vestas por 5 × V162-6,4 MW ilustra a mudança onshore em direção a rotores de grande porte. Os arrays offshore dependerão quase exclusivamente de máquinas com mais de 15 MW até o final da década, acelerando a localização da cadeia de suprimentos para pás, nacelas e subestruturas flutuantes.
Por Aplicação:
Dominância da Escala Utilitária com Aceleração Comercial e IndustrialOs projetos utilitários representaram 89,95% da participação do mercado italiano de energia eólica em 2025, impulsionados pelo design dos leilões e pelos padrões de interconexão à rede que favorecem clusters de 50 a 500 MW. Seu poder de licitação agregado resulta em spreads de financiamento mais baixos e acesso mais fácil a subsídios da UE. O tamanho do mercado de energia eólica da Itália para escala utilitária deve atingir 14,37 GW até 2031, mesmo com a moderação do crescimento total do mercado.
A demanda comercial e industrial (C&I) cresce a uma CAGR de 12,2%, catalisada pelos preços do RCLE-UE de três dígitos e pelas divulgações corporativas obrigatórias. Muitos compradores C&I assinam PPAs sintéticos ou adquirem participações acionárias em projetos de energia renovável dedicados, garantindo a rastreabilidade dos atributos renováveis. Os esquemas comunitários permanecem pequenos mas estáveis, auxiliados por mecanismos de financiamento cooperativo que canalizam poupanças locais em clusters de microeólica.

Análise Geográfica
As regiões do sul abrigam cerca de 89,60% dos ativos eólicos existentes, com a Puglia liderando devido ao terreno plano, aos fortes ventos adriático-jônicos e à proximidade da carga da indústria pesada de Taranto. A Sicília vem a seguir, embora os limites de exportação de energia atrasem alguns projetos. A Sardenha oferece recursos de classe mundial, mas enfrenta uma moratória política que pausa as novas aprovações até 2026.
O mercado de energia eólica da Itália está gradualmente se diversificando em direção ao norte. A Emilia-Romagna e o Vêneto asseguram locais offshore de fundação fixa em hubs de menor profundidade para energia limpa nas águas mediterrâneas do Adriático, como evidenciado pelos projetos Agnes-1-2 e Rimini. Os melhores links de transmissão norte-sul reduzem os custos de balanceamento, permitindo que o excedente de produção do sul alcance os cinturões industriais da Lombardia.
Os interconectores insulares, como o Tyrrhenian Link e a ampliação Sicília-Calábria, desbloqueiam capacidade ociosa e reduzem o corte de geração. Juntamente com a expansão de HVDC em direção aos Bálcãs, esses projetos integram fluxos variáveis de vento, permitindo que a Itália funcione como um hub mediterrâneo para energia limpa.
Panorama regulatório
A Itália vem reforçando e padronizando os mecanismos de autorização e apoio às renováveis por meio das reformas de 2024-2026 lideradas pelo Ministério do Meio Ambiente e Segurança Energética (MASE), com implementação e administração de incentivos apoiadas pela GSE e supervisão de reguladores setoriais como a ARERA. O Decreto Legislativo 190/2024 reestruturou o licenciamento de renováveis sob uma abordagem unificada e simplificada, incluindo avaliações padronizadas e uma lógica de balcão único para autorizações. O Decreto Legislativo 178/2025 introduziu medidas corretivas, incluindo explicitamente sistemas de armazenamento de energia e eletrolisadores em regimes administrativos simplificados para apoiar a integração à rede.
No lado do apoio à receita, o esquema Transitório FER X (Decreto Ministerial de 30 de dezembro de 2024) estabeleceu faixas de preço operacional para projetos eólicos onshore elegíveis, com um preço operacional base de EUR 85/MWh e limites superior e inferior de EUR 95/MWh e EUR 70/MWh. Em dezembro de 2025, a GSE publicou os rankings dos procedimentos competitivos Transitórios FER X, atribuindo cerca de 940 MW a 29 projetos eólicos onshore a um preço médio ponderado adjudicado de EUR 72,851/MWh, o que indica concorrência de preços ativa sob o quadro atualizado de leilões. A Lei nº 4, de 15 de janeiro de 2026 (conversão do Decreto-Lei 175/2025), também introduziu medidas urgentes ligadas ao Plano Transição 5.0 e à produção de eletricidade renovável, reforçando o conjunto de políticas que sustenta a execução dos projetos e a preparação da rede.
Cenário Competitivo
Concentração do Mercado
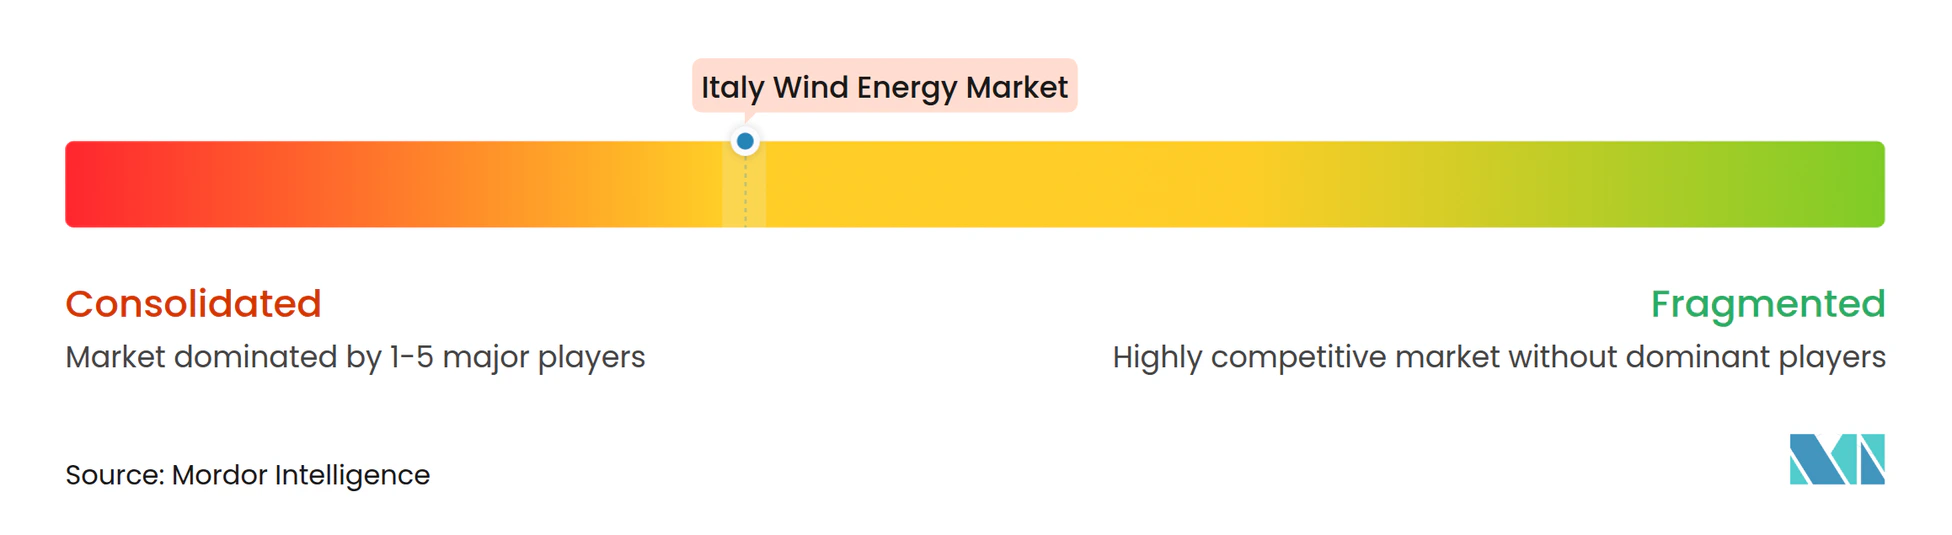
A concentração de mercado é moderada, pois os cinco maiores desenvolvedores, Enel Green Power, ERG, Edison, Renexia e RWE, controlam aproximadamente 60% da capacidade onshore instalada. A Enel alavanca uma frota doméstica de 2,2 GW e um pipeline de projetos de 4 GW, incluindo a repotenciação de fazendas do início dos anos 2000. A ERG pivota em direção a joint ventures offshore, enquanto a Edison reserva USD 1,5 bilhão para energia eólica até 2026.[4]
Novos entrantes como BlueFloat Energy e a concessionária espanhola Iberdrola fazem parceria com especialistas em fundações flutuantes para capturar volumes offshore do FER2. A OEM chinesa MingYang se une à Renexia no Med Wind de 2,8 GW, introduzindo turbinas de 18 MW de menor custo que desafiam os incumbentes europeus Vestas e Siemens Gamesa.
A localização da cadeia de suprimentos ganha força: a Vestas dobrou o quadro de funcionários em sua fábrica de pás de Taranto para entregar pás de 115 metros para a plataforma V236-15 MW, enquanto a Prysmian prepara cabos submarinos para links de HVDC financiados pelos fundos de resiliência da UE. No entanto, a inflação nos preços de turbinas, a volatilidade de matérias-primas e a consolidação em curso testam a rentabilidade de desenvolvedores e fornecedores.
Líderes do Setor de Energia Eólica na Itália
-
ERG S.p.A
-
Enel Green Power
-
Edison SpA
-
EDP Renováveis
-
Alerion Clean Power SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Eólica na Itália Empresas cobertas neste relatório
- Enel Green Power
- ERG SpA
- Edison SpA
- EDP Renováveis
- Alerion Clean Power SpA
- PLT Energia Srl
- Renvico Holding
- Italian Vento Power Corp. Srl
- GreenIT (Plenitude/CDP Equity)
- Falck Renewables–BlueFloat
- Renexia SpA
- Terna Rete Elettrica Nazionale
- General Electric Co.
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- Nordex SE
- MingYang Smart Energy
- Hitachi Energy Ltd.
- Prysmian Group
- Senvion GmbH
Oportunidades de mercado e perspectivas futuras
Uma oportunidade central é reduzir a lacuna em relação ao objetivo eólico atualizado do PNIEC 2030 da Itália, de 28,1 GW, incluindo 2,1 GW offshore, o que desloca a atenção para o desbloqueio de zonas offshore e estruturas de offtake financiáveis, juntamente com o repotenciamento contínuo em locais onshore restritos. O conjunto de políticas está passando de medidas fragmentadas para instrumentos codificados e competitivos, incluindo o FER 2 (Decreto Ministerial de 19 de junho de 2024), que apoia renováveis inovadoras como a eólica offshore flutuante e prevê um cronograma tarifário que reduz 3% ao ano a partir de 2025 (com disposições específicas para plantas menores). Separadamente, o caminho do Código Unificado de Energia Renovável sob o Decreto Legislativo 190/2024 estabelece obrigações para ajustes regionais e locais dentro de 180 dias após sua entrada em vigor, criando espaço para desenvolvedores e participantes da cadeia de suprimentos que possam operar dentro do ambiente de licenciamento padronizado.
Sinais de execução também mostram onde a comercialização de curto prazo está se formando. Em fevereiro de 2026, a Renexia implantou LiDAR flutuante para uma campanha de medição de 12 meses no local Med Wind de 2,8 GW no Estreito da Sicília, apoiando a validação de recursos e etapas de financiamento para arranjos eólicos offshore flutuantes. Em junho de 2026, a Superintendência Especial PNRR do Ministério da Cultura autorizou o projeto eólico offshore flutuante Ichnusa Wind Power, de 504 MW, ao largo da Sardenha, adicionando impulso ao desenvolvimento offshore, onde restrições locais têm sido um fator limitante importante. Juntas, essas ações criam oportunidades para portos e capacidade de fabricação de subestruturas flutuantes, preparação de cabos submarinos e de alta tensão, e soluções integradas que combinam eólica com armazenamento sob o escopo administrativo ampliado introduzido pelo decreto corretivo de 2025.
Desenvolvimentos industriais recentes em Mercado de Energia Eólica na Itália
- Junho de 2026: A Edison concluiu um repotenciamento abrangente de seu portfólio de parques eólicos na Abruzzo, elevando a capacidade regional de 114 MW para 186 MW por meio da instalação de 47 turbinas de última geração. A atualização mostra como o repotenciamento pode aumentar a produção dentro das áreas existentes dos locais, ao mesmo tempo em que aborda restrições de licenciamento e rede. Também fortalece a base operacional para vendas mercantis e contratuais à medida que os períodos de incentivo mais antigos expiram.
- Março de 2025: A Edison anunciou o início das obras de construção de mais de 400 MW de nova capacidade renovável, incluindo cerca de 100 MW de eólica, localizados principalmente no Sul da Itália. Isso indica uma expansão contínua além do repotenciamento, com uma abordagem multiprojeto que pode ajudar a escalar as aquisições e refinar o sequenciamento de construção. O pipeline também apoia a demanda por conexão à rede em regiões que já são centrais para a geração eólica italiana.
- Dezembro de 2024: A ERG garantiu um empréstimo verde de EUR 243 milhões do Banco Europeu de Investimento para financiar projetos renováveis, incluindo o repotenciamento de dois parques eólicos existentes na Itália. O financiamento indica a disponibilidade de financiamento de grande porte, apoiado por instituições, para extensão da vida útil eólica e atualizações de desempenho. Também apoia estratégias de reciclagem de capital, à medida que os desenvolvedores equilibram ambições offshore com a otimização onshore.
Mercado de Energia Eólica na Itália Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Nesta metodologia, o mercado de energia eólica na Itália é definido como a capacidade eólica operacional do país conectada à rede, contabilizada em gigawatts e monitorada nas instalações onshore e offshore.
Exclusões de escopo: Excluímos as renováveis não eólicas, as expansões autônomas de transmissão e os trabalhos genéricos de EPC que não estejam diretamente vinculados a adições de capacidade de parques eólicos ou a repotenciação.
Visão Geral da Segmentação
- Por Localização
- Onshore
- Offshore
- Por Capacidade de Turbina
- Até 3 MW
- 3 a 6 MW
- Acima de 6 MW
- Por Aplicação
- Escala utilitária
- Comercial e Industrial
- Projetos Comunitários
- Por Componente (Análise Qualitativa)
- Nacela/Turbina
- Pá
- Torre
- Gerador e Caixa de Engrenagens
- Balanço do Sistema
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual de capacidade, geração e contexto de políticas na Itália. Baseamo-nos em publicações e estatísticas de organismos nacionais de energia e de rede elétrica, conjuntos de dados de energia do Eurostat, tabelas de capacidade e geração da AIE e da IRENA, bem como documentos de grupos de trabalho de energia eólica offshore e registros de projetos, quando disponíveis.
Para evitar a construção do modelo com base em uma única série, diversas fontes foram cruzadas para os mesmos indicadores, incluindo capacidade instalada anual, volumes de repotenciação anunciados, cronogramas de licenciamento e leilões, e a evolução típica da potência nominal das turbinas ao longo do tempo. Também analisamos relatórios anuais de empresas, apresentações para investidores e notícias setoriais de fontes confiáveis para confirmar o cronograma dos projetos, o status dos locais e os atrasos no comissionamento. Além disso, assinaturas de bases de dados pagas foram utilizadas seletivamente para inteligência financeira corporativa, consultas de patentes sobre inovações em turbinas e fundações, e sinais de importação e embarque de grandes componentes. Essas fontes documentais são ilustrativas, e muitas outras referências públicas foram utilizadas durante a coleta, esclarecimento e validação dos dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com desenvolvedores, concessionárias, proprietários de projetos, fornecedores de turbinas e componentes, empreiteiros e partes interessadas do setor de rede elétrica e consultoria que acompanham de perto o pipeline da Itália. Por se tratar de um mercado nacional, as conversas foram organizadas em torno das regiões com construção eólica ativa e, em seguida, utilizadas para testar premissas sobre o ritmo de repotenciação, prazos de licenciamento, gargalos de conexão e adições anuais realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 15% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 25% |
| Empresas de menor porte: 15% | Gerentes: 60% |
Dimensionamento e Previsão do Mercado
O dimensionamento central utiliza uma abordagem top-down, na qual a base instalada eólica da Itália é reconstruída a partir de séries de capacidade publicadas e, em seguida, ajustada com base em cronogramas de comissionamento, desativações e conversões de repotenciação validadas em entrevistas. Os resultados também são verificados com aproximações bottom-up seletivas, como consolidações de projetos amostrados por região, verificações de canal sobre entregas de turbinas e verificações simples de volume por potência nominal para garantir que os totais sejam realistas.
Os principais insumos do modelo incluem adições anuais de capacidade (GW), participação de repotenciação versus construção greenfield, progressão do tamanho médio das turbinas, prazos de conexão à rede e calendários de leilões e licenciamentos que influenciam quando os projetos passam do pipeline para a operação. Onde os detalhes em nível de projeto estavam incompletos, as lacunas foram tratadas por meio de regras de cronograma conservadoras baseadas na duração observada do licenciamento e nas janelas típicas de construção, sendo posteriormente verificadas com especialistas locais.
Para as previsões, a análise de cenários foi utilizada para que as adições esperadas, os casos de licenciamento mais rápido e os casos de conexão mais lenta pudessem ser testados usando os mesmos sinais de demanda. As premissas foram alinhadas ao que os respondentes primários afirmaram estar planejando, e então a amplitude dos cenários foi reduzida para manter a perspectiva final consistente com as metas de política documentadas e as restrições de ritmo de construção.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de triangulação passo a passo entre séries de capacidade independentes, verificações de sanidade do pipeline de projetos e revisões de variância em relação aos padrões de geração e às ondas de comissionamento conhecidas. Quando um número parecia inconsistente, o fator determinante era rastreado de volta a uma premissa por vez, e ligações de acompanhamento eram acionadas para confirmar se a lacuna decorria de cronograma, tratamento de repotenciação ou atrasos na conexão à rede.
Antes da aprovação final, os resultados do modelo passam por revisão analítica em múltiplas etapas para que a lógica de cálculo, as unidades e o mapeamento de anos permaneçam consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando leilões relevantes, mudanças de política ou decisões importantes de projetos alteram a expansão esperada. Imediatamente antes da entrega, realizamos uma revisão final para refletir as publicações mais recentes e quaisquer novas validações recebidas de especialistas.
Tamanho do Mercado de Energia Eólica na Itália da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas para o mercado eólico da Itália ainda podem divergir, mesmo quando o mesmo país está sendo analisado, porque as escolhas de mensuração e temporalidade subjacentes nem sempre estão alinhadas. As maiores variações geralmente decorrem de o número representar capacidade instalada, geração ou um indicador de valor, e de como a repotenciação e as desativações são tratadas ao longo dos anos.
Ao monitorar a capacidade operacional conectada à rede e atualizar as conversões de repotenciação com verificações por entrevistas, a Mordor Intelligence mantém o modelo vinculado ao que está efetivamente em operação na Itália, em vez de incorporar projetos em estágio inicial ou contabilizar duas vezes as alterações de potência nominal durante os ciclos de substituição de turbinas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,33 GW (2025) | |
| Provedor de Dados do Setor A | 13,33 bilhões de USD (2023) | Utiliza um ano-base anterior e uma taxa de crescimento de construção mais elevada, o que pode incorporar premissas otimistas de licenciamento e conexão à rede que nem sempre são alcançadas na prática. |
| Publicador de Dados de Energia B | 11,87 bilhões de USD (2022) | Frequentemente enfatiza tabelas históricas de capacidade acumulada e geração, de modo que o valor principal pode ficar defasado em relação ao comissionamento atual, e a distinção entre ativos operacionais e pipeline nem sempre é declarada com clareza. |
Entre as três referências, a dispersão é explicada principalmente pelo alinhamento do ano de referência e pelo tratamento da repotenciação como adições líquidas ou como uma atividade de substituição que também remove a capacidade antiga. Quando essas escolhas de delimitação são tornadas explícitas e verificadas em relação ao cronograma dos projetos e às restrições de rede, o tamanho resultante é mais fácil de reproduzir e defender em uma reunião com o cliente.
Principais Perguntas Respondidas no Relatório
Qual é a capacidade eólica instalada na Itália em 2026?
O tamanho do mercado de energia eólica da Itália é de 13,33 GW para 2025 e deve superar 13,73 GW durante 2026 com base na trajetória de CAGR de 3,02%.
Qual CAGR é prevista para as adições eólicas italianas entre 2026 e 2031?
A capacidade deve se expandir a uma CAGR de 3,02%, elevando as instalações totais para 15,94 GW até 2031.
Qual segmento de localização está crescendo mais rapidamente?
As instalações offshore lideram com uma CAGR de 71,6% até 2031, à medida que as fundações flutuantes desbloqueiam recursos mediterrâneos de águas profundas.
Por que os PPAs corporativos são importantes para a energia eólica italiana?
Eles proporcionam certeza de receita de longo prazo, reduzem os custos de financiamento e ajudam as indústrias a cumprir as metas de descarbonização em meio ao aumento dos preços do RCLE-UE.
Quais são as principais restrições ao crescimento futuro da energia eólica?
Atrasos no licenciamento local, congestionamento da rede causando corte de geração, inflação nos custos de turbinas e intensa concorrência de preços da energia solar fotovoltaica de baixo custo.
Quais empresas dominam o setor eólico da Itália?
Enel Green Power, ERG, Edison, Renexia e RWE respondem por cerca de 59,30% da capacidade instalada, enquanto BlueFloat Energy e MingYang miram as emergentes oportunidades offshore.