
Tamanho e Quota do Mercado Imobiliário de Escritórios na Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
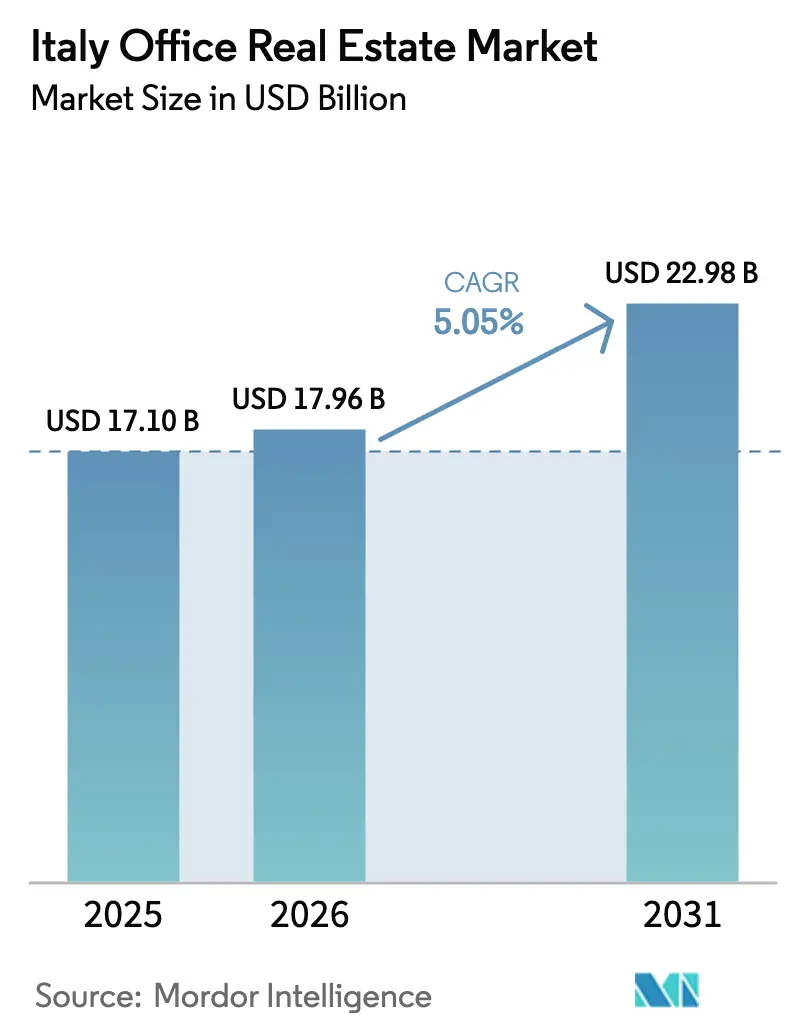
| Tamanho do mercado no ano base (2025) | 17.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
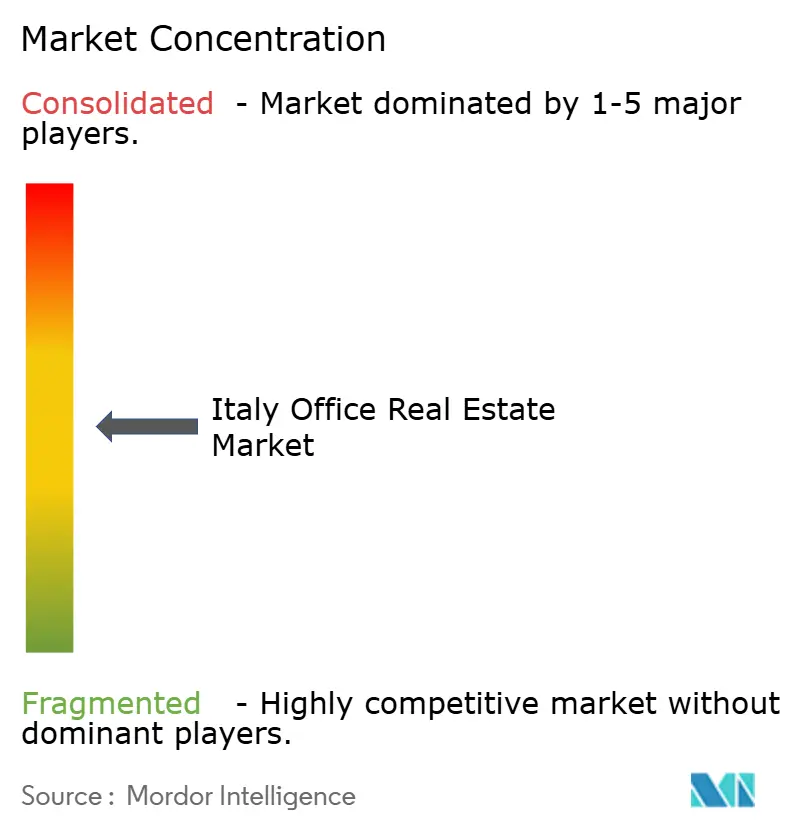
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios na Itália por Mordor Intelligence
O tamanho do mercado imobiliário de escritórios na Itália deverá crescer de 17,10 mil milhões de USD em 2025 para 17,96 mil milhões de USD em 2026 e está previsto que atinja 22,98 mil milhões de USD até 2031, a uma CAGR de 5,05% no período 2026-2031. A migração urbana, um fluxo constante de capital estrangeiro e a crescente procura por espaços com certificação ESG sustentam esta expansão. Os dados por segmento evidenciam uma clara tendência de valorização da qualidade: os ativos de Classe A detêm a maior quota com 45% e são também os de crescimento mais rápido, avançando a uma CAGR de 5,81%. Os arrendamentos continuam a dominar com 74%, mas as vendas de investimento estão a acelerar com uma CAGR de 6,10%. Do lado dos ocupantes, os inquilinos do setor BFSI representam 35% da procura, enquanto o setor de TI e ITES é o de crescimento mais rápido, a 6,43%. Milão permanece a âncora comercial do país com uma quota de 43%, mas Roma está preparada para a ultrapassar, registando uma CAGR projetada de 6,21%. A vantagem de Roma reside nos menores custos de ocupação e nas melhorias de conectividade que fazem parte do Plano Nacional de Recuperação e Resiliência (PNRR). O Banco Central Europeu (BCE) observa que os credores italianos detêm uma exposição considerável ao setor de escritórios; uma supervisão regulatória reforçada está a manter as provisões para perdas em créditos sob rígido controlo. O Banco de Itália acrescenta que a atividade de construção associada ao PNRR está a compensar a debilidade no segmento residencial e a contribuir para a sustentação do pipeline de escritórios.
Principais Conclusões do Relatório
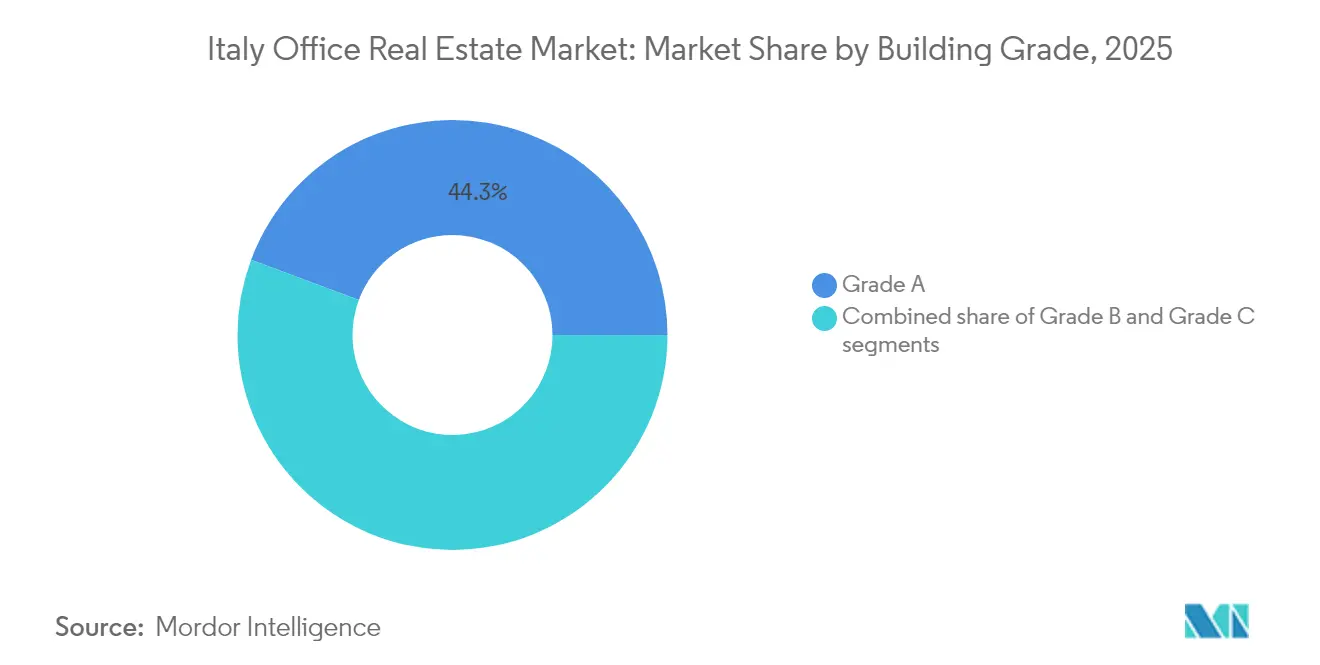
- Por classe de edifício, a Classe A captou 44,30% da quota do mercado imobiliário de escritórios na Itália em 2025; o mesmo segmento está projetado para se expandir a uma CAGR de 5,62% até 2031.
- Por tipo de transação, os arrendamentos lideraram com 73,45% das receitas em 2025, enquanto as vendas estão previstas para registar a CAGR mais rápida de 5,93% entre 2026-2031.
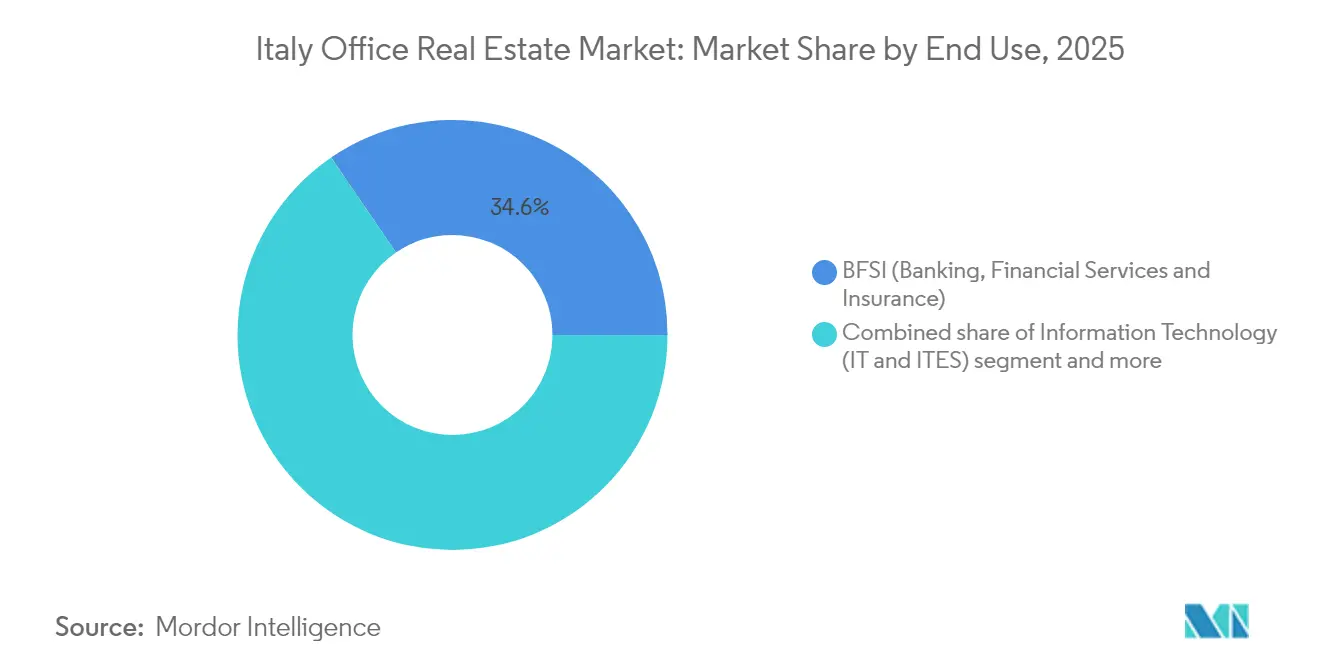
- Por uso final, o setor BFSI representou 34,55% do tamanho do mercado imobiliário de escritórios na Itália em 2025, ao passo que o setor de TI e ITES deverá crescer a uma CAGR de 6,22% até 2031.
- Por cidade, Milão deteve 42,60% das receitas nacionais em 2025, mas Roma está no caminho certo para a CAGR mais forte de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Imobiliário de Escritórios na Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização e Desenvolvimento Orientado para o Transporte | +1.2% | Áreas metropolitanas de Milão, Roma e Turim | Médio prazo (2-4 anos) |
| Conformidade ESG e Edifícios Verdes | +1.1% | Nacional, com adoção antecipada em Milão e Roma | Longo prazo (≥ 4 anos) |
| Afluxo de Capital Institucional Estrangeiro | +0.9% | Centro de Negócios de Milão, distrito EUR de Roma | Curto prazo (≤ 2 anos) |
| Expansão do Coworking e de Escritórios Flexíveis | +0.7% | Centros das cidades de Milão e Roma | Médio prazo (2-4 anos) |
| Transição para Modelos de Trabalho Híbrido | +0.6% | Milão, Roma, Turim | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e Desenvolvimento Orientado para o Transporte
Os gastos governamentais estão a inclinar-se decisivamente para o transporte. Dos 15,0 mil milhões de USD angariados pelas obrigações BTP Green de 2023, 41,5% foram destinados a projetos ferroviários e de metro[1]Maria Teresa Cannata, "Relatório de Alocação BTP Green 2023," Ministério da Economia e das Finanças, mef.gov.it. O Politecnico di Torino conclui que nós de uso misto, como o Municipio de Nápoles, superam os agrupamentos de uso único no que respeita à utilização dos transportes. As melhorias do PNRR estão também a facilitar as ligações entre cidades; o Banco de Itália relata que estas obras estão a sustentar a construção mesmo com o arrefecimento da economia em geral.
Afluxo de Capital Institucional Estrangeiro
A zona euro registou um excedente da balança corrente de 464,3 mil milhões de USD em 2024, proporcionando fundos de capital profundos para alocações em ativos reais. A investigação do BCE demonstra um crescimento rápido dos fundos imobiliários pan-europeus, muitos dos quais visam escritórios italianos. Só no Piemonte, 27 projetos de Investimento Direto Estrangeiro (IDE) anunciados em 2024 somam um valor de 4,36 mil milhões de USD, dos quais 18% corresponde a imobiliário. Os custos de financiamento são também favoráveis: a taxa média em novos empréstimos corporativos desceu para 3,79% em abril de 2025.
Expansão do Coworking e de Escritórios Flexíveis
O contacto do BCE com empresas não financeiras evidencia um foco mais acentuado nos custos variáveis, impulsionando uma adoção mais alargada de espaços baseados em subscrição. Embora o Banco de Itália assinale um investimento moderado em instalações e equipamentos, a resiliência do setor de serviços está a impulsionar a procura por escritórios prontos a usar. Em toda a região EMEA, o inventário flexível cresceu 161.303 m² em 2023, e os operadores de Milão reportam uma forte pré-locação por parte de empresas como a Microsoft e o HSBC.
Conformidade ESG e Edifícios Verdes
A Diretiva relativa ao Desempenho Energético dos Edifícios exige uma redução de 16% no consumo de energia até 2030 e normas de emissões zero para novos edifícios privados a partir de janeiro de 2030. Os modelos do BCE sugerem que a UE deve investir 677,8 mil milhões de USD por ano até 2030 para manter o rumo. A Itália está a recorrer às receitas dos BTP Green e a créditos fiscais (atualmente uma dedução de 5%, a subir para 7,5% em 2025) para apoiar os proprietários no financiamento de renovações. Os pioneiros já estão a colher os benefícios: os escritórios verdes da Generali obtêm prémios de arrendamento de 5%-7%, e a Stoneweg tem 85% dos seus ativos italianos pré-classificados como "verdes" com uma pontuação GRESB de 83.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Parque Imobiliário de Escritórios Envelhecido e Custos de Renovação | −0.8% | Periferia de Milão, distritos secundários de Roma | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Construção e Instalação | −0.6% | Nacional, com pressão aguda em Milão e Roma | Médio prazo (2-4 anos) |
| Baixa Disponibilidade de Terrenos Adequados para Reconversão | −0.4% | Lotes centrais do centro de negócios em Milão, Roma e outros submercados de primeiro nível | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Parque Imobiliário de Escritórios Envelhecido e Custos de Renovação
O setor imobiliário de escritórios em Itália está a lidar com o legado de infraestruturas desatualizadas. Mais de 65% dos edifícios comerciais do país foram construídos antes de 1980, e ainda assim a taxa de renovação anual permanece em apenas 0,81%, ficando muito aquém das metas climáticas da UE.[2]Roberto Cingolani, "Atualização do Plano Nacional de Clima e Energia," Ministério da Transição Ecológica, mase.gov.it Embora as renovações possam elevar o valor dos ativos em aproximadamente 13,5%, muitos proprietários — especialmente em submercados periféricos — têm dificuldade em financiar renovações profundas, uma vez que as rendas vigentes muitas vezes não justificam o retorno sobre o custo. Este desfasamento alimenta o risco crescente de vacância para imóveis obsoletos, levando os inquilinos a priorizar espaços de Classe A. Em resultado, o mercado imobiliário de escritórios em Itália continua a evidenciar uma divisão estrutural, em que a tendência de valorização da qualidade se acelera, mas a absorção líquida nos distritos mais antigos permanece condicionada.
Aumento dos Custos de Construção e Instalação
As pressões sobre os custos estão a remodelar o pipeline de desenvolvimento de escritórios em Itália. Em 2022, o total das despesas de construção atingiu 177,56 mil milhões de USD, mas a inflação nos materiais e na mão de obra comprimiu acentuadamente as margens dos promotores, estendendo-se ao domínio das instalações de escritórios de alto padrão[3]Emily Sanchez, "Itália – Panorâmica do Mercado da Construção 2024," Departamento de Comércio dos EUA, trade.gov. O incentivo fiscal Superbonus 110%, embora destinado a estimular as renovações, reduziu a disponibilidade de empreiteiros e agravou as escaladas de preços, causando atrasos nos projetos e redução do âmbito em vários pipelines de escritórios. Neste contexto, os promotores tornaram-se cautelosos com os arranques especulativos, levando a prolongadas lacunas de oferta em zonas urbanas de elevada procura. Até que os custos se estabilizem, esta situação deverá restringir a futura absorção e atrasar o inventário tão necessário nos principais corredores de escritórios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Edifício: A Qualidade Superior Comanda a Liderança do Mercado
O stock de Classe A domina 44,30% do mercado em 2025 e está projetado para crescer a uma CAGR de 5,62% até 2031. As orientações de avaliação do BCE sublinham a preferência dos credores por ativos energeticamente eficientes. Dados semestrais da Agenzia delle Entrate confirmam que as localizações de topo obtêm um prémio de 20% face a equivalentes suburbanos. Com apenas 515.000 m² de espaço de Classe A previstos até 2027, as rendas parecem destinadas a uma maior valorização.
A tendência de valorização da qualidade também se manifesta além de Milão. Em Roma, os projetos de alto padrão no distrito EUR obtêm rendas de 654 USD por m² e captam um maior interesse de ocupantes internacionais, impulsionado pelas novas extensões do metro. Entretanto, o stock de Classe B mantém-se como a alternativa mais económica, particularmente para empresas a pivotar para polos suburbanos no contexto do trabalho híbrido. No entanto, os custos de renovação e as iminentes regras de eficiência da UE pesam sobre os ativos de Classe C, acelerando alienações, conversões ou demolições. No geral, o segmento de Classe A está preparado para registar a CAGR mais rápida de 5,62% até 2031, assegurando que continue a ancorar as tendências futuras de procura e de fixação de preços no mercado imobiliário de escritórios na Itália.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Transação: Dominância do Arrendamento com Aceleração das Vendas
Os contratos de arrendamento representaram 73,45% da atividade total em 2025, refletindo o costume italiano de arrendamentos de longo prazo e cláusulas de renovação flexíveis, mas as vendas estão a recuperar, prevendo-se uma CAGR de 5,93%. O inquérito de concessão de crédito do BCE mostra apenas um ligeiro aperto no crédito corporativo, enquanto normas mais flexíveis no setor habitacional libertam os balanços bancários para transações comerciais. As operações de venda e relocalização (sale-and-leaseback) corporativas estão a ganhar força à medida que as empresas desbloqueiam capital sem abdicar do controlo operacional.
Os investidores nacionais dominaram 77% do volume de vendas no primeiro trimestre de 2025, sublinhando a convicção local nos ativos principais, mas as partes transfronteiriças permanecem ativas no segmento superior do mercado. As empresas estão a recorrer a estruturas de venda e relocalização (sale-and-leaseback) para libertar liquidez para as operações principais, especialmente em setores com uso intensivo de capital, como o fabril e o das utilities. Para os proprietários, estes modelos híbridos asseguram arrendamentos de longa duração com inquilinos de elevada solidez financeira, melhorando as condições de financiamento e as avaliações de carteira. Estas dinâmicas apoiam uma convergência gradual entre os comportamentos de arrendamento e de propriedade no mercado imobiliário de escritórios na Itália, mesmo que os arrendamentos permaneçam o modo predominante.
Por Uso Final: Liderança do Setor BFSI (Serviços Bancários, Financeiros e de Seguros) com Dinamismo do Setor Tecnológico
Os ocupantes do setor BFSI (Serviços Bancários, Financeiros e de Seguros) representaram 34,55% do tamanho do mercado imobiliário de escritórios na Itália em 2025, ancorados em Porta Nuova em Milão e nos bairros bancários de Roma. Embora a otimização das agências esteja a reduzir as necessidades de espaço, a procura por sedes centrais mantém-se resiliente, exigindo frequentemente funcionalidades avançadas de segurança e conformidade ESG. O conjunto de TI e ITES está a acelerar ao ritmo mais rápido, com uma CAGR de 6,22%, alimentado por orçamentos de transformação digital e pela atratividade da grande base de consumidores domésticos de Itália. Estas empresas adotam frequentemente layouts de local de trabalho ágeis e horizontes de arrendamento mais curtos, impulsionando o crescimento das plataformas de espaços geridos e flexíveis.
As empresas de serviços profissionais, nomeadamente auditores e consultores jurídicos, mantêm uma absorção estável, impulsionada pela crescente complexidade regulatória em torno da sustentabilidade e da privacidade de dados. As ciências da vida, a energia e as indústrias criativas completam a procura, mas estipulam cada vez mais percursos de emissões líquidas zero ao negociar novos arrendamentos. Coletivamente, este mosaico de utilizadores finais fomenta perfis de procura diferenciados que os proprietários devem acomodar para maximizar a ocupação e o rendimento no mercado imobiliário de escritórios na Itália.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O setor imobiliário de escritórios em Itália assenta em dois polos: Milão mantém um domínio de 42,60% graças ao seu profundo ecossistema financeiro, às universidades de prestígio e à rede de metro de quatro linhas que sustenta os fluxos de pendulares. A escassez de oferta de Classe A e os constantes influxos de capital transfronteiriço mantêm os rendimentos firmes e as rendas em máximos históricos, embora os terrenos de desenvolvimento nas zonas prime estejam quase esgotados. Roma fica atrás em quota, mas supera em crescimento, impulsionada por uma perspetiva de CAGR de 6,05%, à medida que as extensões do metro e as melhorias ferroviárias elevam o apelo dos outrora periféricos distritos EUR e Tiburtina às multinacionais que procuram reduções de custos sem comprometer a conectividade.
A diversificação regional está a ganhar dinamismo. A captação de 27 projetos de Investimento Direto Estrangeiro (IDE) pelo Piemonte em 2024, no valor de 4,36 mil milhões de USD, sublinha a atratividade das cidades do norte com vantagem de custos, como Turim e Novara, onde as conversões de escritórios podem beneficiar de agrupamentos industriais estabelecidos. Mais a sul, Bolonha e Florença beneficiam de grandes populações universitárias que alimentam os pipelines de inquilinos em investigação, TI e spin-offs de ciências da vida; as subvenções governamentais para digitalização são particularmente atraentes para estes centros de conhecimento. Nápoles e Bari ilustram uma narrativa diferente, aproveitando a expansão dos serviços ferroviários de alta velocidade e as capacidades portuárias para atrair centros de serviços partilhados de back-office que procuram mão de obra acessível mas alcance internacional. O investimento orientado para o transporte através do PNRR está a interligar estes nós numa rede mais integrada, permitindo aos ocupantes implementar estratégias de polo central e ramificações (hub-and-spoke) que reduzem o custo de ocupação por colaborador, mantendo o acesso às cidades emblemáticas de Itália. À medida que o mercado imobiliário de escritórios na Itália amadurece, tais estratégias de localização em múltiplas cidades ajudam a mitigar o risco, a facilitar o recrutamento e a responder à preferência dos colaboradores por trajetos mais curtos e habitação acessível.
Panorama regulatório
O arcabouço regulatório do mercado imobiliário de escritórios da Itália está ancorado em regras nacionais de construção e planejamento sob o Código de Construção Consolidado (D.P.R. 380/2001), administrado por meio de licenciamento municipal (permesso di costruire), com o Ministério da Infraestrutura e Transporte (MIT) moldando a política nacional sobre habitação, regeneração urbana e infraestrutura. A certeza sobre licenças e as janelas de risco jurídico foram reforçadas pela Lei de Simplificação (Lei nº 182, de 2 de dezembro de 2025), que reduziu o prazo para anulação de ofício de atos administrativos ilegais de 12 para 6 meses.
A conformidade relacionada à sustentabilidade é tanto uma restrição de mercado quanto um impulsionador de modernização. Os requisitos mínimos de desempenho energético e de certificação APE previstos no Decreto Legislativo 192/2005 coexistem com o rigor derivado da UE em relação ao desempenho energético dos edifícios, com mecanismos fiscais mencionados no contexto de mercado (uma dedução de 5%, subindo para 7,5% em 2025) que sustentam a economia das reformas. Paralelamente a esses ajustes, a agenda de políticas se ampliou em 2026 com o Decreto-Lei nº 66, de 7 de maio de 2026 (Piano Casa), que simplifica a regeneração urbana e o uso de ativos públicos, e com o Projeto de Lei AS 1894, apresentado em 3 de junho de 2026, que propõe a reforma da profissão de corretagem imobiliária (Lei 39/1989), incluindo formação contínua e regras atualizadas destinadas a elevar as expectativas de transparência para intermediários em transações de locação e investimento.
Análise da cadeia de valor
A cadeia de valor do mercado imobiliário de escritórios da Itália vai da aquisição de terrenos e ativos, frequentemente ligada a oportunidades de regeneração urbana e áreas subutilizadas, ao planejamento e licenciamento por autoridades municipais (permesso di costruire conforme o D.P.R. 380/2001). Em seguida, passa por design e engenharia, contratação e adequação de espaços, e termina com a comercialização por meio de locação e vendas. A camada operacional a jusante inclui gestão de ativos e imóveis, gestão de instalações e serviços a locatários, apoiada por prestadores especializados em avaliação, due diligence jurídica, estruturação tributária, e avaliações ESG e de desempenho energético, incluindo a certificação APE sob o Decreto Legislativo 192/2005.
Capital e intermediação formam a outra espinha dorsal da cadeia. Investidores institucionais e veículos administrados (fundos e outras estruturas) fornecem capital de aquisição e desenvolvimento, enquanto consultorias internacionais como CBRE, JLL, Cushman & Wakefield, Savills e Colliers intermedeiam a execução de locações e operações de mercado de capitais, particularmente para ativos Grade A de grande valor em Milão e Roma. A representação e consulta do setor são canalizadas por meio da Confindustria Assoimmobiliare, e a camada de intermediação está sendo levada a padrões de qualificação mais elevados por meio da reforma proposta AS 1894 para a profissão de corretagem. Se promulgada, aumentaria as obrigações de conformidade para corretores e administradores de imóveis e poderia influenciar os fluxos de trabalho de transações e os padrões de documentação.
Panorâmica Competitiva
O mercado imobiliário de escritórios na Itália exibe uma concentração moderada. As empresas de consultoria internacional CBRE, Jones Lang LaSalle IP e Cushman & Wakefield continuam a intermediar a grande maioria das transações de arrendamento e de investimento de grande valor, graças às relações com clientes pan-europeus e às plataformas de dados de ponta a ponta. A abrangência dos seus serviços — desde os mercados de capitais à consultoria ESG — cria fidelização junto das multinacionais que preferem soluções integradas. Os operadores nacionais de referência, como a Gabetti Property Solutions, possuem um forte conhecimento local, contactos municipais e capacidades de gestão de ativos que lhes permitem competir eficazmente em alienações de dimensão média e mandatos de ocupantes.
Os fundos de investimento imobiliário (REITs) e os investidores institucionais de longo prazo permanecem motores essenciais da procura: a Covivio elevou a ocupação para 95,5% na sua carteira focada em Itália, avaliada em 16,79 mil milhões de USD, concentrando-se em imóveis no centro das cidades com elevadas classificações de sustentabilidade. A COIMA RES e a Generali Real Estate estão igualmente a apostar em renovações com criação de valor que se alinham com as regras climáticas da UE, uma estratégia recompensada pelo desempenho superior das rendas e por um menor risco de obsolescência. O capital estrangeiro — desde fundos de pensões coreanos a REITs canadianos — visa ativos troféu individuais ou joint ventures que aceleram as melhorias ESG, introduzindo nova concorrência por um produto principal limitado.
A adoção de PropTech é onde a próxima vaga de diferenciação está a tomar forma. Os principais gestores implementam análises de ocupação, acessos sem contacto e dashboards de rastreamento de carbono que aumentam a satisfação dos inquilinos e permitem cobrar rendas premium. Os especialistas locais com profundo conhecimento de micro-mercado associam-se frequentemente a estes fornecedores de tecnologia para integrar soluções de edifícios inteligentes com rapidez. O resultado é um campo de jogo multiestratificado em que a escala, as credenciais de sustentabilidade e a capacidade digital determinam conjuntamente a vantagem competitiva no mercado imobiliário de escritórios na Itália.
Líderes do Setor Imobiliário de Escritórios em Itália
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Colliers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara está onde o capital está retornando para escritórios e onde a fuga estrutural para a qualidade está sendo reforçada por regras de desempenho energético e risco de obsolescência em estoques mais antigos. A atividade de mercado reflete isso. A Colliers reportou investimentos em escritórios de aproximadamente 410 milhões de EUR no primeiro trimestre de 2026, com Roma e Milão como principais destinos, e o investimento mais amplo em imóveis comerciais na Itália aumentou no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. Com apenas 515.000 m² de espaço Grade A previstos até 2027 (segundo o contexto do relatório), proprietários e incorporadores capazes de entregar reformas certificadas e energeticamente eficientes ou ativos Grade A reposicionados em submercados centrais estão bem posicionados para capturar a demanda de ocupantes do setor BFSI e de setores de TI e ITES em crescimento mais rápido, que buscam espaços turnkey e qualificados em ESG.
Uma segunda oportunidade está inserida em pipelines de regeneração urbana e conversão orientados por políticas públicas. O Decreto-Lei nº 66, de 7 de maio de 2026 (Piano Casa), apoia a regeneração urbana e o uso de ativos públicos subutilizados por meio de mecanismos de parceria público-privada, expandindo o conjunto endereçável de locais de reurbanização e incentivando resultados de uso misto que podem incorporar escritórios. Ao mesmo tempo, as evidências de mercado apontam o capital de conversão como um tema ativo, com a JLL observando que uma parcela relevante do volume de investimento em escritórios é direcionada a conversões, reforçando estratégias que modernizam ou reaproveitam estoques secundários em Milão, Roma e outras cidades conectadas por melhorias de infraestrutura do NRRP. No lado dos serviços, as reformas propostas para a profissão de corretagem (AS 1894, apresentada em 3 de junho de 2026) elevam os padrões profissionais e podem acelerar a adoção de modelos de agência e gestão de imóveis mais transparentes e baseados em dados, alinhando-se à demanda dos ocupantes por desempenho ESG e operacional mensurável.
Desenvolvimentos recentes do setor
- Julho de 2026: a BNP Paribas adquiriu uma participação de 51% no fundo imobiliário Torre Diamante (Porta Nuova Diamond Fund), incluindo sua sede em Milão, avaliada em mais de 400 milhões de euros. O investimento fortalece a oferta de ativos centrais em Milão e o portfólio alinhado a ESG, e acelera modelos de coinvestimento com a Coima SGR.
- Junho de 2026: acordo em clube entre UniCredit e Pimco Prime Real Estate para adquirir participação majoritária no Palazzo Esedra, Roma (mais de 200 milhões de euros). A aquisição fortalece o momentum do mercado de escritórios de Roma e demonstra investimentos de consórcio de valor agregado em ativos prime.
- Abril de 2026: assessoria de venda da Cushman Wakefield/JLL para a venda da sede da RAI, na Via Alessandro Severo 246, Roma, para a CORUM Origin SCPI (França). Sinaliza apetite contínuo por ativos prime e alocação de capital transfronteiriço no mercado de escritórios da Itália.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado capta o valor anual vinculado à atividade imobiliária de escritórios na Itália, centrado em locação e vendas nos principais locais de escritórios e níveis de qualidade de ativos, expresso em USD correntes para comparação consistente.
Exclusões de escopo: excluímos tipos de imóveis não corporativos (como varejo, industrial, logística e residencial) e não tratamos serviços corporativos mais amplos como parte do valor imobiliário de escritórios.
Visão geral da segmentação
- Por Classe de Edifício
- Classe A
- Classe B
- Classe C
- Por Tipo de Transação
- Arrendamento
- Vendas
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Retalho, Ciências da Vida, Energia, Serviços Jurídicos)
- Por Cidade
- Milão
- Roma
- Turim
- Resto de Itália
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer as regras básicas do modelo, especialmente sobre como o estoque, a demanda e os preços de escritórios são tipicamente reportados na Itália. Revisamos publicações estatísticas públicas e indicadores de mercado que ajudam a explicar a atividade dos ocupantes e os fluxos de capital, seguidos por verificações cruzadas em relação a painéis nacionais e municipais amplamente citados.
As fontes incluíram estatísticas e conjuntos de dados oficiais, como publicações do ISTAT, séries do Eurostat, comunicados do Banco da Itália e notas de mercado da Agência de Receitas italiana (Agenzia delle Entrate), além de diretrizes de planejamento urbano e desempenho energético de edifícios quando disponíveis. Para conectar esses sinais aos mercados de escritórios investíveis, também utilizamos registros corporativos, apresentações a investidores e cobertura de imprensa confiável, além de referenciar seletivamente assinaturas pagas para dados financeiros de empresas, notícias e finanças, bases de dados de patentes e uma base de dados de envios de importação-exportação quando um insumo de apoio era necessário. Esta lista não é exaustiva, e muitas outras fontes foram revisadas para coleta de dados, validação e esclarecimento de pontos pouco claros.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a lógica de demanda e preços que não pode ser totalmente concluída apenas a partir de séries públicas, particularmente em Milão, Roma e outros polos de escritórios ativos. Conversamos com uma combinação de proprietários, corretores, incorporadores, ocupantes e consultores locais, e usamos pesquisas para confirmar tamanhos típicos de negócios, termos de locação e como as reformas e melhorias de sustentabilidade estão alterando o aluguel e a absorção alcançáveis. Quando as respostas não se alinhavam, fizemos acompanhamento para reverificar as premissas, de modo que o modelo final permanecesse realista para a Itália.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 13% |
| Nível médio: 47% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 20% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do pool de valor de escritórios da Itália, usando sinais de estoque e atividade de escritórios a nível municipal, que são então traduzidos em valor usando faixas observadas de aluguel e rendimento e o momento típico das transações. Para manter a estimativa fundamentada, os resultados são então verificados com aproximações bottom-up seletivas, como aluguel amostrado multiplicado pela área locada para submercados prime e não-prime, além de verificações de canal em grandes negócios que podem alterar os totais anuais.
Os principais insumos usados no modelo incluem tendências de absorção líquida e ocupação, movimento de vacância por clusters prime, níveis de aluguel prime e médio, direção da taxa de capitalização e rendimento, e o pipeline de reformas e conversões que alteram a oferta útil de escritórios. Para previsão, contamos com análise de cenários apoiada por suavização simples de tendências nas variáveis estáveis, e então testamos a resistência do resultado em relação a mudanças esperadas na adoção do trabalho híbrido, condições de financiamento e reposicionamento orientado por ESG de estoques mais antigos. Quando uma verificação bottom-up não conseguia cobrir uma cidade menor de forma consistente, usamos índices calibrados ligados à atividade observada em locais comparáveis, e documentamos a lacuna para que pudesse ser revalidada durante atualizações.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias passagens, de modo que os números não dependam de um único fluxo de dados ou de um único conjunto de entrevistas. Comparamos os resultados do modelo com sinais de mercado independentes, como volumes de investimento, faixas de aluguel publicadas e direção de vacância, e então reverificamos qualquer grande variância que apareça a nível municipal ou por tipo de transação.
Antes da aprovação final, as premissas são revisadas por outro analista e quaisquer valores atípicos são rastreados até o insumo que os causou, seguido por um contato rápido de reverificação com as fontes se a explicação não for clara. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes afetam o comportamento de locação ou investimento, e uma passagem final de pré-entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado imobiliário de escritórios da Itália segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para o mercado imobiliário de escritórios da Itália podem parecer muito distantes entre si, pois as regras de contagem subjacentes não são sempre as mesmas, e o rótulo do ano pode ocultar um período base ou momento de conversão de moeda diferente. Em nossa revisão, as maiores diferenças geralmente vêm do que é contado como valor de escritórios e de como a atividade de locação versus vendas é tratada.
Instantâneos de volume de investimento, ocupação a nível municipal e referências de aluguel e rendimento prime são as verificações que mantêm a Mordor Intelligence vinculada a um pool de demanda exclusivo de escritórios, em vez de misturar o volume mais amplo de imóveis comerciais ou conversões de uso misto. As lacunas também surgem de saber se os estudos avaliam o estoque de escritórios existente ou a atividade de transação anual, como suavizam o crescimento do aluguel em anos voláteis, e se a conversão cambial é feita usando médias anuais ou uma taxa em um ponto específico no tempo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,10 bilhões de USD (2025) | |
| Consultoria Global A | 18,86 bilhões de USD (2026) | Usa um ano base diferente e uma janela de previsão mais longa, e parece se apoiar mais em uma narrativa premium de Grade A, o que pode elevar o valor implícito quando o mix de cidades e o estoque não-prime não são igualmente ponderados. |
| Portal do Setor B | 17,10 bilhões de USD (2026) | Repete um valor semelhante, mas o atribui a um ano posterior, o que pode ocorrer quando os números são copiados adiante sem retrabalhar os insumos de aluguel, rendimento e absorção para o período base declarado. |
Entre os três valores, a diferença é explicada principalmente pelo alinhamento de ano e pelo que é implicitamente enfatizado no mix de estoque e precificação, em vez de um único fator de demanda. Ao manter a lógica de valor rastreável até ocupação, vacância, aluguéis e rendimentos, e depois reverificar esses dados em relação aos sinais de fluxo de negócios, nossa estimativa permanece replicável e mais fácil de auditar quando as premissas mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado imobiliário de escritórios na Itália?
Situa-se em 17,96 mil milhões de USD em 2026 e está projetado para atingir 22,98 mil milhões de USD até 2031.
Que cidade detém a maior quota do mercado imobiliário de escritórios em Itália?
Milão lidera com uma quota de mercado de 42,60% em 2025, sustentada pela concentração do seu setor financeiro e pela oferta limitada de Classe A.
Por que razão se espera que Roma cresça mais rapidamente do que Milão?
As melhorias de infraestrutura em curso no âmbito do PNRR e os menores custos de ocupação estão previstos para impulsionar uma CAGR de 6,05% para Roma até 2031.
Que segmento está a expandir-se mais rapidamente por categoria de utilizador final?
Prevê-se que o segmento de TI e ITES cresça a uma CAGR de 6,22%, impulsionado por investimentos em transformação digital.
Qual a importância da conformidade ESG para os ativos de escritórios italianos?
Muito importante: 32% do stock mais antigo corre risco de obsolescência até 2030, e os edifícios verdes certificados obtêm prémios de arrendamento de 5%-7%.
Os escritórios flexíveis estão a ganhar terreno em Itália?
Sim, o inventário flexível na região EMEA cresceu mais de 161.000 m² em 2023, e os inquilinos corporativos asseguram cada vez mais espaço flexível em Milão e Roma.
Página atualizada pela última vez em:



