
Dimensão e Quota do Mercado de Vidro de Embalagem da Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
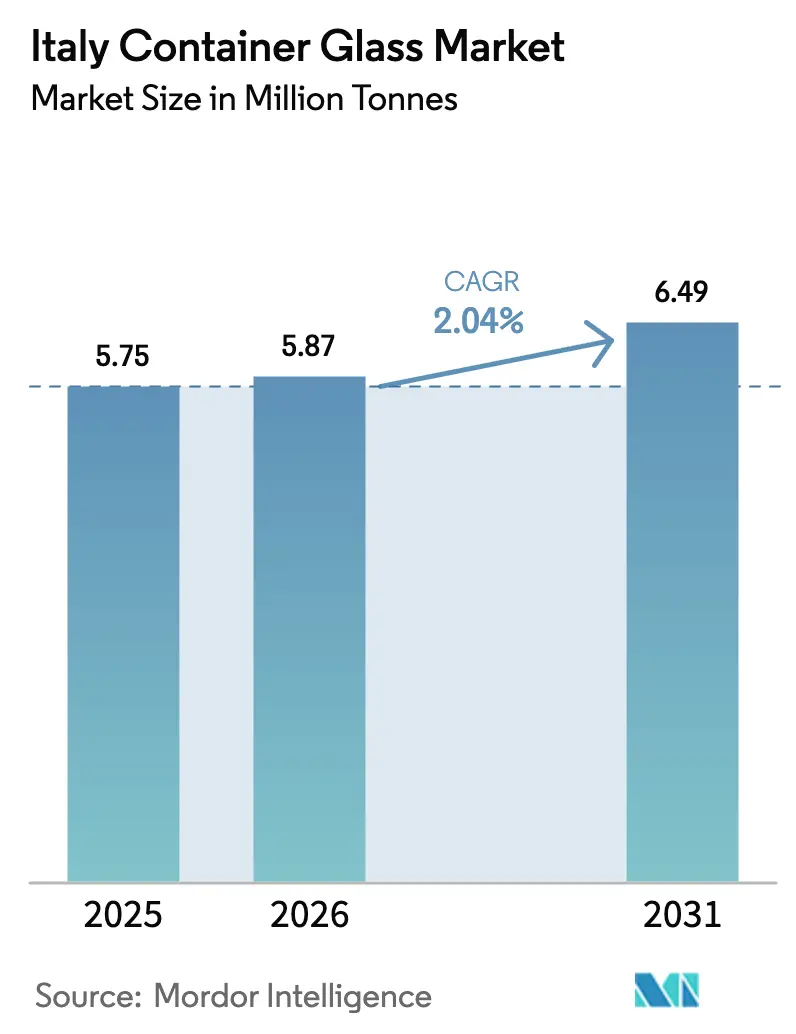
| Tamanho do mercado no ano base (2025) | 5.75 Milhões de toneladas |
| Volume do Mercado (2026) | 5.87 Milhões de toneladas |
| Volume do Mercado (2031) | 6.49 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 2.04 % |
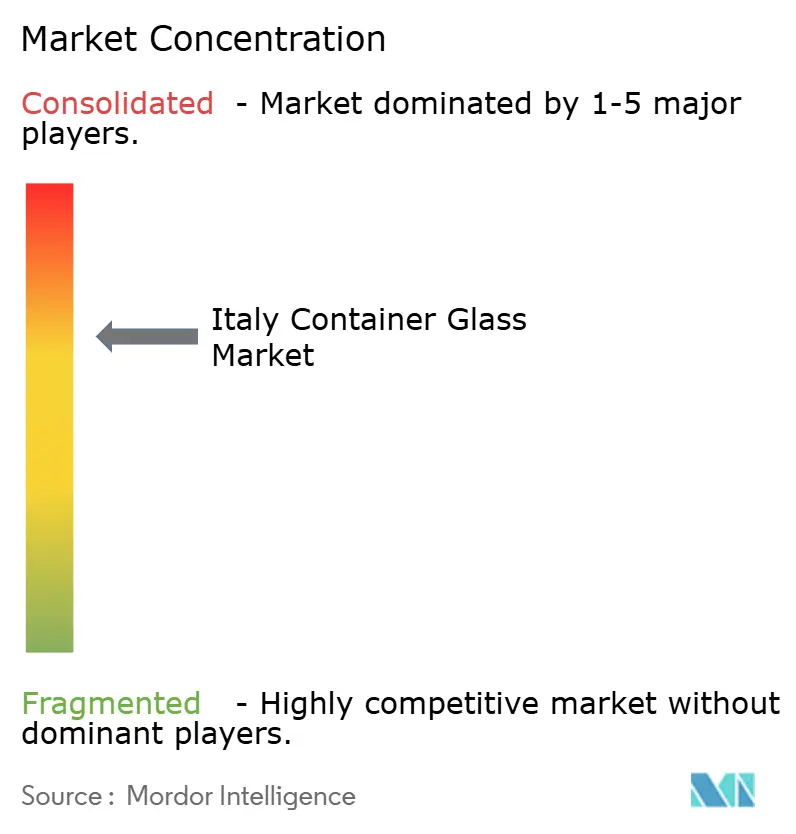
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro de Embalagem da Itália por Mordor Intelligence
Espera-se que a dimensão do Mercado de Vidro de Embalagem da Itália cresça de 5,75 milhões de toneladas em 2025 para 5,87 milhões de toneladas em 2026, com previsão de atingir 6,49 milhões de toneladas até 2031, a um CAGR de 2,04% no período 2026-2031. Esta trajetória estável demonstra como o mercado de vidro de embalagem da Itália beneficia de um ecossistema de reciclagem maduro, forte procura por bebidas premium e legislação de apoio à economia circular. O mercado de vidro de embalagem da Itália continua a beneficiar de um sentimento favorável dos consumidores em relação às embalagens recicláveis, mesmo quando alternativas mais leves competem de forma agressiva nos custos logísticos. Os incentivos regulatórios para o conteúdo reciclado reforçam a resiliência do mercado de vidro de embalagem da Itália, enquanto a imagem premium do vidro sustenta o poder de fixação de preços nas aplicações de vinho, destilados e cosméticos. Os investimentos tecnológicos em fornos elétricos e híbridos, aliados à expansão do fornecimento de casco, ancoram ainda mais o mercado de vidro de embalagem da Itália numa trajetória equilibrada de ganhos incrementais de volume e aumento do valor por tonelada.
Principais Conclusões do Relatório
- Por utilizador final, as bebidas captaram 57,74% da quota do mercado de vidro de embalagem da Itália em 2025.
- Por cor, prevê-se que a dimensão do mercado de vidro de embalagem da Itália para o segmento de vidro âmbar avance a um CAGR de 3,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Vidro de Embalagem da Itália
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Procura por Soluções de Embalagem Ecológicas e Sustentáveis | +0.8% | Itália, com repercussão nos mercados da UE | Médio prazo (2-4 anos) |
| Políticas Governamentais e Regulamentos da UE de Apoio à Economia Circular | +0.6% | Itália e região mais ampla da UE | Longo prazo (≥ 4 anos) |
| Expansão do Setor de Bebidas, Especialmente Vinho, Destilados e Cerveja Artesanal | +0.4% | Regiões vinícolas do norte de Itália, mercado nacional de destilados | Curto prazo (≤ 2 anos) |
| Consciencialização para a Saúde e Segurança entre os Consumidores | +0.3% | Itália, particularmente centros urbanos e segmentos de mercado premium | Médio prazo (2-4 anos) |
| Inovações Tecnológicas no Fabrico de Vidro | +0.3% | Centros de fabrico da Itália no Véneto e na Lombardia | Médio prazo (2-4 anos) |
| Marca Premium e Apelo Visual das Embalagens de Vidro | +0.2% | Itália, com foco em bens de luxo e mercados de exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Procura por Soluções de Embalagem Ecológicas e Sustentáveis
Os consumidores italianos encaram o vidro infinitamente reciclável como uma resposta tangível às preocupações com os resíduos de embalagens. Os supermercados priorizam agora o espaço em prateleira para produtos em garrafas retornáveis ou com elevado teor de material reciclado, impulsionando os proprietários de marcas a optarem pelo vidro. A meta do PPWR de 90% de recolha até 2030 acelera esta mudança, e o mercado de vidro de embalagem da Itália ganha suporte estrutural à medida que a rede de logística inversa da CONAI alcança fluxos consistentes de casco. As marcas dispostas a pagar um prémio verde amplificam a procura, garantindo que o mercado de vidro de embalagem da Itália permaneça a opção predefinida para bens de imagem elevada, enquanto as alternativas plásticas enfrentam taxas e riscos reputacionais.[1]Comissão Europeia, "Embalagens e Resíduos de Embalagens," ec.europa.eu
Políticas Governamentais e Regulamentos da UE de Apoio à Economia Circular
O imposto italiano sobre plásticos de EUR 0,45 (USD 0,48) por kg, introduzido em 2024, reduziu imediatamente a diferença de custo entre o PET e o vidro. As taxas de responsabilidade alargada do produtor escalam agora com as pontuações de reciclabilidade, subsidiando efetivamente o vidro devido à sua elevada taxa de recuperação. As instalações nacionais de reciclagem de vidro que operam sob a CoReVe processam mais de 2 milhões de toneladas de casco anualmente, garantindo estabilidade de fornecimento para os produtores. Estes instrumentos de política elevam coletivamente a base do mercado de vidro de embalagem da Itália e desincentivam a substituição nos segmentos premium.[2]Conai, "Nel 2022 Riciclato il 71.5% dei Rifiuti di Imballaggio," conai.org
Expansão do Setor de Bebidas, Especialmente Vinho, Destilados e Cerveja Artesanal
A produção de vinho de 44,5 milhões de hectolitros em 2024 sustenta um pipeline profundo de procura de garrafas, e os rótulos premium continuam a especificar vidro mais pesado para diferenciação de marca. Mais de 900 cervejarias artesanais amplificam as encomendas de garrafas personalizadas que simbolizam autenticidade. Os produtores de destilados orientados para a exportação, beneficiando de um crescimento de vendas de dois dígitos nos EUA, dependem do vidro para impacto em prateleira e aceitação regulatória no exterior. Esta combinação de volume e valor protege o mercado de vidro de embalagem da Itália da erosão de volume a curto prazo e sustenta as taxas de utilização dos fornos.
Inovações Tecnológicas no Fabrico de Vidro
Os fornos elétricos e híbridos instalados no norte de Itália demonstram uma intensidade energética 15% inferior e mudanças de cor mais rápidas. A modelação em tempo real dos fornos prolonga a vida útil das campanhas e reduz o tempo de inatividade, enquanto os classificadores óticos avançados elevam a pureza do casco, permitindo que o conteúdo reciclado ultrapasse 50% em algumas produções. Estes ganhos técnicos melhoram as margens e reduzem as pegadas de carbono, reforçando a competitividade do mercado de vidro de embalagem da Itália mesmo quando os preços dos combustíveis flutuam.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência Intensa de Alternativas Leves e Económicas | -0.4% | Itália e mercados europeus mais amplos | Curto prazo (≤ 2 anos) |
| Fragilidade e Risco de Quebra Durante o Manuseamento e Transporte | -0.3% | Itália, afetando particularmente as operações de exportação e logística | Médio prazo (2-4 anos) |
| Custos Mais Elevados de Transporte e Armazenamento Devido ao Peso | -0.3% | Itália, afetando particularmente os mercados de exportação | Médio prazo (2-4 anos) |
| Flexibilidade de Design Limitada em Comparação com Materiais Maleáveis | -0.2% | Itália, com foco nos setores de bens de consumo e bebidas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência Intensa de Alternativas Leves e Económicas
As latas de alumínio pesam aproximadamente 60% menos do que o vidro de volume equivalente, reduzindo os custos de frete em até 25% em percursos longos. As garrafas de PET oferecem liberdade de design e resistência a quebras que atraem os consumidores em movimento. As grandes empresas de bebidas que procuram reduções rápidas de custos podem mudar de formato rapidamente, desviando volume partilhado do mercado de vidro de embalagem da Itália nos segmentos de preço de entrada. Os produtores de vidro respondem direcionando-se para linhas premium onde a embalagem é central para o património da marca, em vez de um custo de commodity.
Custos Mais Elevados de Transporte e Armazenamento Devido ao Peso
O peso de cada garrafa de vidro aumenta o custo de transporte por unidade em EUR 0,15-0,25 (USD 0,16-0,26) em rotas longas, e os operadores de armazém alocam 40% mais espaço para empilhamento seguro. À medida que os sobretaxas de gasóleo e as iminentes taxas de carbono alargam as despesas logísticas, os exportadores enfrentam margens em contração. O mercado de vidro de embalagem da Itália concentra-se, portanto, nos fluxos domésticos e da UE de proximidade, aceitando um conjunto de oportunidades geograficamente limitado até que opções logísticas mais ecológicas se expandam.[3]Ardagh Group, "Ação Climática," ardaghgroup.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final: As Bebidas Ancoram o Posicionamento Premium
O segmento de bebidas representou 57,74% do mercado de vidro de embalagem da Itália em 2025, gerando a maior parte do rendimento dos fornos e sustentando operações em múltiplos turnos. As bebidas alcoólicas, especialmente o vinho, representam 35% do volume total e permanecem estreitamente ligadas aos clusters de viticultura rural. A cerveja artesanal, com um crescimento anual de 4,2%, dinamiza a procura de moldes de garrafas distintivos que os fabricantes de vidro de menor dimensão podem fornecer com margens atrativas. Os sumos premium não alcoólicos e as sodas botânicas juntam-se a este impulso, reforçando o crescimento da dimensão do mercado de vidro de embalagem da Itália.
Os cosméticos e cuidados pessoais exibem a expansão mais rápida, com um CAGR de 3,9%, refletindo o apetite dos consumidores por frascos de vidro recarregáveis e fragrâncias de prestígio. As marcas de luxo aproveitam as qualidades táteis e visuais do vidro para justificar preços mais elevados, aumentando a densidade de receita por tonelada. As aplicações alimentares formam uma base estável e de baixa volatilidade, enquanto os frascos e ampolas farmacêuticos beneficiam do setor farmacêutico italiano orientado para a exportação. Em conjunto, estas tendências mantêm a utilização dos fornos acima de 90% e incentivam linhas dedicadas a produções de menor volume e maior margem.
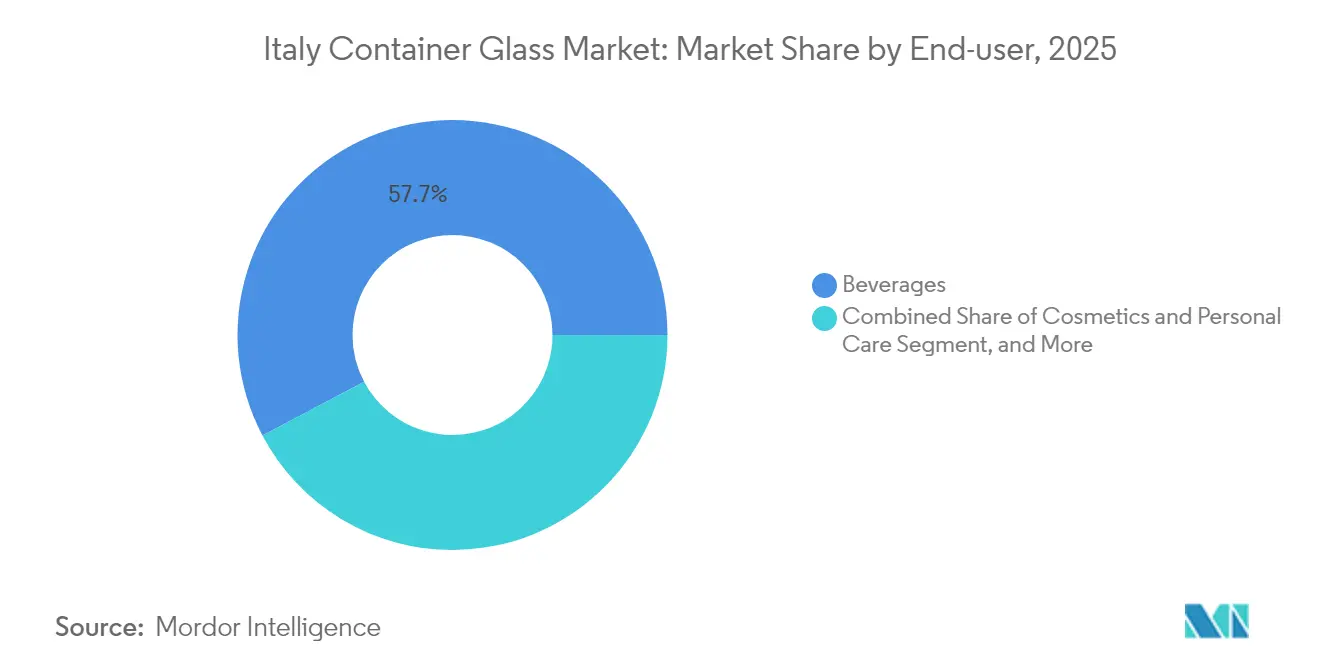
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Cor: O Transparente Mantém a Escala, o Âmbar Acelera
O vidro transparente representou 36,85% da dimensão do mercado de vidro de embalagem da Itália em 2025, aproveitando a sua ampla aplicabilidade em vinho, destilados e águas de gama alta. A embalagem transparente evidencia a cor e a clareza do líquido, atributos que os produtores premium exploram para diferenciação em prateleira. As economias de escala na produção de vidro transparente mantêm os custos por unidade competitivos apesar do aumento dos preços da energia, preservando o seu papel fundamental no mercado de vidro de embalagem da Itália.
O vidro âmbar está a avançar a um CAGR de 3,62%, impulsionado pelos produtos farmacêuticos que requerem proteção UV e pelos cervejeiros artesanais que preferem o aspeto clássico âmbar. Os limiares mais elevados de conteúdo reciclado são mais fáceis de alcançar no âmbar, acrescentando uma vantagem de sustentabilidade. As garrafas verdes continuam a apoiar as exportações tradicionais de vinho, enquanto as tonalidades especiais servem produções promocionais de nicho. A diversidade de cores opera cada vez mais como um acessório de marca em vez de uma restrição técnica, alargando a paleta de design disponível para os participantes do mercado de vidro de embalagem da Itália.
Análise Geográfica
O norte de Itália alberga aproximadamente 65% da capacidade de vidro de embalagem, com o Véneto e a Lombardia a oferecerem clusters densos de mão de obra qualificada, fornecedores de casco e clientes de bebidas próximos. A co-localização regional de vidrarias e adegas comprime os prazos de entrega, uma vantagem decisiva para as operações de engarrafamento just-in-time. Os projetos-piloto de fornos elétricos em Verona ilustram como o mercado de vidro de embalagem da Itália pode descarbonizar enquanto permanece ancorado no seu coração histórico.
Os territórios do centro, como a Toscana e o Lácio, proporcionam bolsas crescentes de procura, impulsionadas por quintas vinícolas de luxo e pelo centro de distribuição de cosméticos de Roma. Os fabricantes de vidro que se expandem para esta região aceitam cadeias de fornecimento de casco mais longas, mas ganham acesso a clientes premium que valorizam formas de garrafas personalizadas. As recentes expansões em instalações existentes em Florença visam marcas de vinho prontas para exportação, alargando a presença do mercado de vidro de embalagem da Itália na península central.
O sul de Itália enfrenta custos de frete de saída mais elevados para os compradores do norte, mas oferece poupanças comparativas de mão de obra. Os investimentos incrementais na Sicília exploram a proximidade às rotas de navegação mediterrâneas, permitindo ao mercado de vidro de embalagem da Itália servir os engarrafadores de bebidas do Norte de África e do Médio Oriente. O financiamento de infraestruturas da UE continua a modernizar as redes rodoviárias e portuárias do sul, reduzindo progressivamente a diferença logística em relação ao norte.
Panorama regulatório
O mercado italiano de vidro para embalagens opera dentro das normas de embalagens da UE e do Código Ambiental da Itália (Decreto Legislativo 152/2006), implementado por meio do sistema nacional de EPR coordenado pela CONAI (Consorzio Nazionale Imballaggi). O Regulamento de Embalagens e Resíduos de Embalagens da UE, Regulamento (UE) 2025/40 (PPWR), torna-se aplicável em 12 de agosto de 2026, formalizando metas obrigatórias de reciclagem e reutilização que elevam o foco em conformidade em toda a cadeia de valor de embalagens.
Para alinhar as normas nacionais ao PPWR, a Lei 36/2026 delega ao Conselho de Ministros a adoção de decretos legislativos até 9 de dezembro de 2026. Com o uso, pela Itália, de taxas de EPR moduladas que refletem características de reciclabilidade, o vidro mantém uma vantagem em relação a formatos menos recicláveis, mantendo o teor de reciclado e o desempenho de coleta como fatores centrais nas decisões de fornecedores e proprietários de marcas.
Análise da cadeia de valor
A cadeia de valor do vidro para embalagens na Itália começa com matérias-primas (areia de sílica, carbonato de sódio, calcário e aditivos) e fusão em altas temperaturas em fornos intensivos em gás e eletricidade. Em seguida, passa por conformação, recozimento, inspeção, decoração e distribuição até enchedores e proprietários de marcas. A Assovetro (Associação Italiana de Industriais do Vidro) ancora a coordenação do setor, representando 17 empresas e 40 instalações de produção, e o setor mais amplo permanece centrado em operações contínuas de grande escala, vinculadas a um fornecimento estável de energia e caco de vidro.
A demanda se concentra no envase de bebidas e em alimentos premium, onde a logística favorece a proximidade entre as fábricas de vidro e as linhas de enchimento devido ao peso e ao risco de quebra. No lado circular, o vidro pós-consumo retorna por meio do ecossistema de EPR e coleta da Itália, sob a CONAI, com a reciclagem específica de vidro coordenada pela CoReVe para sustentar um fluxo constante de caco de vidro voltado a produções com maior teor de reciclado. Grandes produtores como a Verallia Italia (sete unidades de produção e mais de 1.600 funcionários) e a Vetri Speciali S.p.A. (cinco fábricas em Gardolo, Ormelle e San Vito al Tagliamento) evidenciam a escala e o agrupamento regional que influenciam a seleção de fornecedores, os prazos de entrega e a capacidade de personalização.
Panorama Competitivo
O panorama competitivo apresenta uma concentração moderada, com Verallia Italia, O-I Glass Italy e Zignago Vetro a controlarem uma quota material, deixando ainda espaço para empresas de médio porte especializadas em produções artesanais. As estratégias corporativas centram-se na eficiência de capital, modernização dos fornos e aquisição verticalmente integrada de casco. A aquisição da Allied Glass pela Verallia por EUR 1,2 mil milhões (USD 1,29 mil milhões) alarga o conhecimento especializado em embalagens de nicho, reforçando a sua posição nas embalagens de destilados de alto valor. A linha farmacêutica planeada pela Zignago Vetro de EUR 45 milhões demonstra a viragem para segmentos de maior margem, onde a certificação e a rastreabilidade funcionam como barreiras à entrada.
A diferenciação tecnológica é agora central. A atualização de classificação ótica da O-I alimenta casco mais limpo, permitindo 50% de conteúdo reciclado sem comprometer a clareza das garrafas. Os ensaios de biocombustível da Ardagh apontam para reduções de carbono a longo prazo que poderiam proteger o mercado de vidro de embalagem da Itália do aumento das taxas do RCLE-UE. Os players de menor dimensão mitigam as desvantagens de escala através de equipamentos de moldagem flexíveis e capacidade de mudança rápida de cor, servindo rótulos de bebidas artesanais que requerem lotes de produção limitados.
A proximidade ao cliente continua a ser fundamental. As adegas e as marcas de cosméticos exigem design colaborativo e entregas just-in-time, favorecendo fornecedores localizados a menos de um dia de viagem. Esta realidade logística preserva um panorama com múltiplos players apesar das tendências de consolidação global. Como os cinco maiores produtores detêm cerca de 70% do volume nacional, o mercado recebe uma pontuação de concentração de 7, refletindo uma dominância significativa mas não esmagadora.
Líderes do Setor de Vidro de Embalagem da Itália
Verallia Group
Vetropack Holding Ltd
Vetri Speciali SpA
Vetrobalsamo S.p.A.
O-I Glass Italy S.r.l. (Owens-Illinois)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os marcos de implementação do PPWR criam uma oportunidade de curto prazo para produtores e proprietários de marcas acelerarem o redesenho de embalagens em torno da reciclabilidade e do teor de reciclado, apoiando-se no sistema já estabelecido CONAI-CoReVe da Itália para melhorias na qualidade do caco de vidro. Atualizações que melhoram a eficiência dos fornos e a compatibilidade com a descarbonização também criam espaço para acordos de fornecimento de longo prazo com clientes dos setores de bebidas, alimentos e cosméticos que estão intensificando os requisitos de sustentabilidade das embalagens.
As recentes atualizações de capacidade e capabilidade na Itália mostram onde as decisões de compra podem se concentrar. A Verallia Italia inaugurou um forno de oxicombustão de EUR 110 milhões em Pescia, em junho de 2026, e também testou um caminhão híbrido elétrico-hidrogênio como parte de iniciativas de logística sustentável. Paralelamente, atualizações em triagem ótica (incluindo iniciativas referenciadas para a O-I Glass Italy) ampliam a margem técnica para uma produção com maior teor de reciclado sem comprometer a transparência das garrafas, o que favorece formatos premium em vidro extra-branco e especiais, nos quais desempenho e estética orientam as decisões de compra.
Desenvolvimentos recentes do setor
- Junho de 2026: a Verallia Italia inaugura um novo forno de oxicombustão para embalagens de vidro alimentar em Pescia. A modernização melhora a eficiência energética e aumenta o potencial de teor de reciclado, alinhando-se às tendências de economia circular. O acréscimo de capacidade fortalece a posição da Verallia em embalagens premium na Itália, apoiando aplicações de maior valor em vinhos e destilados.
- Abril de 2026: a Verallia Italia desenvolve o restyling da Aperol para o Campari Group. A colaboração está ligada à demanda por embalagens premium de bebidas e cria oportunidades de codesenvolvimento para linhas de edição limitada. O envolvimento aponta para uma demanda crescente por soluções de embalagens personalizadas com grandes marcas de bebidas.
- Janeiro de 2026: a autoridade italiana de concorrência AGCM encerra a investigação de 2023 sobre aumentos de preços no setor de garrafas de vinho sem constatar infrações envolvendo a Verallia. O resultado regulatório esclarece o ambiente competitivo e pode influenciar a estratégia de preços para embalagens premium de vinho.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado italiano de vidro para embalagens abrange o volume de garrafas, potes e recipientes rígidos de vidro semelhantes fornecidos aos usuários finais italianos, para fins de alimentos, bebidas e outras necessidades de embalagem, medido em toneladas.
Exclusões de escopo: exclui vidro plano, fibra de vidro, artigos de mesa e a maioria dos itens que não são recipientes, como ampolas e vidraria de laboratório.
Visão geral da segmentação
- Por Utilizador Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Destilados
- Outras Bebidas Alcoólicas (Cidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sumos
- Bebidas Carbonatadas (Refrigerantes)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Compotas, Geleias, Marmeladas, Mel, Enchidos e Condimentos, Azeite/Óleo, Conservas)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Transparente
- Outras Cores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite do mercado, construir um panorama inicial de oferta e demanda e alinhar o modelo a indicadores nacionais observáveis. Analisamos estatísticas públicas e publicações do setor que ajudam a explicar a produção de vidro, o uso de embalagens e os fluxos de economia circular, como divulgações do ISTAT, Eurostat PRODCOM, UN Comtrade e diretivas relevantes da UE sobre embalagens e resíduos.
Também utilizamos fontes do setor, como publicações da Assovetro e materiais da COREVE sobre coleta e reciclagem de vidro, além de periódicos revisados por pares que abordam a produção de vidro na Itália, a intensidade energética e o uso de caco de vidro. Relatórios anuais de empresas, relatórios de sustentabilidade e coberturas da imprensa também foram verificados para confirmar mudanças de capacidade, ciclos de reconstrução de fornos e comentários sobre preços. Assinaturas pagas selecionadas foram usadas apenas para dados financeiros e inteligência empresarial, além de buscas de patentes quando havia referências a atualizações de processos. Esta lista é indicativa, e muitas outras fontes foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar como a demanda se divide entre os principais usos de recipientes e para testar as premissas da pesquisa documental que não são visíveis em bases de dados públicas. Conversamos com executivos, líderes de plantas e comerciais, e compradores de embalagens na cadeia downstream para validar movimentos de tonelagem, disponibilidade de caco de vidro e mudanças típicas no mix de produtos ao longo do ano.
Como se trata de um estudo de um único país, os respondentes foram selecionados em toda a Itália, com atenção especial aos principais corredores de manufatura e consumo, de modo que os sinais de capacidade e a demanda dos usuários finais permanecessem alinhados no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 56% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 15% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma reconstrução top-down da demanda de vidro para embalagens na Itália, em toneladas. A lógica de produção, comércio e consumo aparente é usada para construir o conjunto de demanda nacional, depois reconciliado com sinais de uso final.
Em seguida, aplicamos verificações seletivas bottom-up, como consolidações amostrais da produção de fabricantes, discussões de canal sobre padrões de expedição e conversões típicas entre mix de recipientes e tonelagem, para ajustar os totais quando o panorama geral parecia distorcido.
Os principais insumos utilizados no modelo incluem volumes de produção de recipientes de vidro, movimentos de tonelagem de importação e exportação, taxas de coleta e reciclagem de caco de vidro (como proxy para a viabilidade do teor de reciclado), o cronograma de reconstrução de fornos e as mudanças visíveis na demanda de embalagens de bebidas e alimentos. Preço e valor não são a unidade central de dimensionamento aqui, portanto o foco permaneceu no volume físico e em se a utilização e os fluxos comerciais correspondem logicamente ao consumo.
Para a previsão, foi aplicada análise de cenários, pois o volume de curto prazo é sensível aos ciclos de custo de energia, à substituição de embalagens e ao ritmo de adoção de teor reciclado. As premissas de cada cenário foram revisadas com os respondentes primários. Quando havia lacunas de dados em nichos menores, utilizamos interpolação conservadora ancorada na produção total de recipientes e validada por feedback de entrevistas.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de múltiplas passagens para que a série temporal final permaneça consistente com sinais do mundo real. Comparamos o consumo aparente com as tendências de produção e comércio, e então testamos se as taxas de crescimento implícitas se alinhavam com o que fabricantes e grandes usuários finais descreveram, antes de avançar para a aprovação final.
Verificações de variância foram realizadas em saltos ano a ano, picos comerciais inusuais e qualquer incompatibilidade entre a disponibilidade de reciclagem e a necessidade implícita de caco de vidro. Quando surgia uma anomalia, revisitávamos a premissa subjacente e, se necessário, recontatávamos os respondentes para esclarecimento. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como paradas importantes de fornos, entradas em operação de capacidade ou mudanças repentinas na pressão de importação. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atual.
Tamanho do mercado italiano de vidro para embalagens segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para o vidro para embalagens na Itália nem sempre coincidem, pois frequentemente medem coisas diferentes, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem de a estimativa ser reportada em toneladas ou em USD, de como importações e exportações são tratadas, e de se produtos de vidro adjacentes são incluídos silenciosamente.
A tabela de referência mostra uma ampla dispersão porque algumas fontes convertem o mercado em receita usando preços médios de venda assumidos, enquanto outras permanecem focadas na tonelagem de vidro para embalagens comercializada. Isso captura fluxos transfronteiriços e deixa de considerar a maioria dos embarques domésticos. No modelo da Mordor Intelligence, o mercado é dimensionado em volume (toneladas) para vidro de embalagens fornecido aos usuários finais italianos, e evita misturar vidro plano, fibra de vidro e artigos de mesa, o que pode inflar os totais quando a definição é ampla.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,75 milhões de USD (2025) | |
| Publicador de Dados Comerciais A | 0,93 milhão de USD (2024) | Utiliza a tonelagem de importação e exportação de recipientes de vidro como proxy principal para o tamanho do mercado, o que subestima a produção doméstica expedida dentro da Itália e também pode aplicar limites de código HS que não correspondem totalmente ao vidro para embalagens usado em packaging. |
| Grupo de Pesquisa Independente B | 1,67 bilhão de USD (2025) | Reporta o mercado em receita e provavelmente aplica premissas de preço médio de venda combinado e um escopo de embalagens mais amplo, de modo que pode ocorrer inflação de valor se garrafas premium, recipientes decorativos ou serviços forem incluídos além do volume puro de vidro para embalagens. |
Em conjunto, as diferenças são explicadas principalmente pela escolha de unidade e pela definição de limites, e não por uma divergência real quanto à direção do setor. Nossa abordagem mantém o total rastreável a sinais relacionados à produção, ao comércio e à reciclagem, e as verificações das entrevistas ajudam a manter a tendência de volume realista ano a ano.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de vidro de embalagem da Itália em 2026?
O mercado totaliza 5,87 milhões de toneladas em 2026 e está no caminho certo para um crescimento composto de 2,04% até 2031 (2026-2031).
Qual segmento de utilizador final domina a procura?
As bebidas representam 57,74% do volume total, impulsionadas pelo vinho, destilados e linhas de cerveja artesanal em expansão.
Por que razão o vidro âmbar está a crescer mais rapidamente do que outras cores?
As propriedades de bloqueio UV do âmbar satisfazem as necessidades farmacêuticas e da cerveja artesanal, impulsionando um CAGR de 3,62% até 2031.
Como é que os regulamentos da UE influenciam as embalagens de vidro em Itália?
Os impostos sobre plásticos, metas de reciclagem mais elevadas e taxas de responsabilidade alargada do produtor incentivam os proprietários de marcas a escolherem vidro e aumentam os mandatos de conteúdo reciclado.
Que tendências tecnológicas moldam a competitividade entre os fabricantes de vidro italianos?
Os investimentos em fornos elétricos ou híbridos, classificação ótica de casco e linhas de mudança rápida de cor reduzem as emissões e melhoram a flexibilidade de produção.
Página atualizada pela última vez em:



