
Tamanho e Participação do Mercado de Descarte de Ativos de TI
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
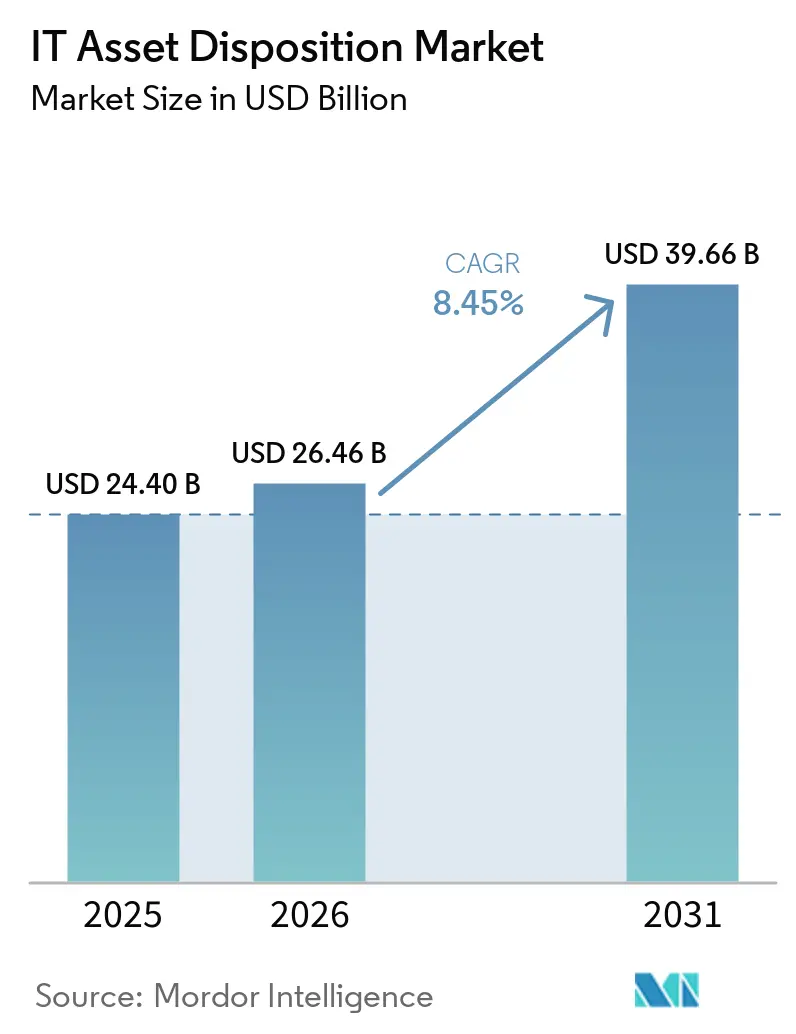
| Tamanho do Mercado (2026) | 26.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
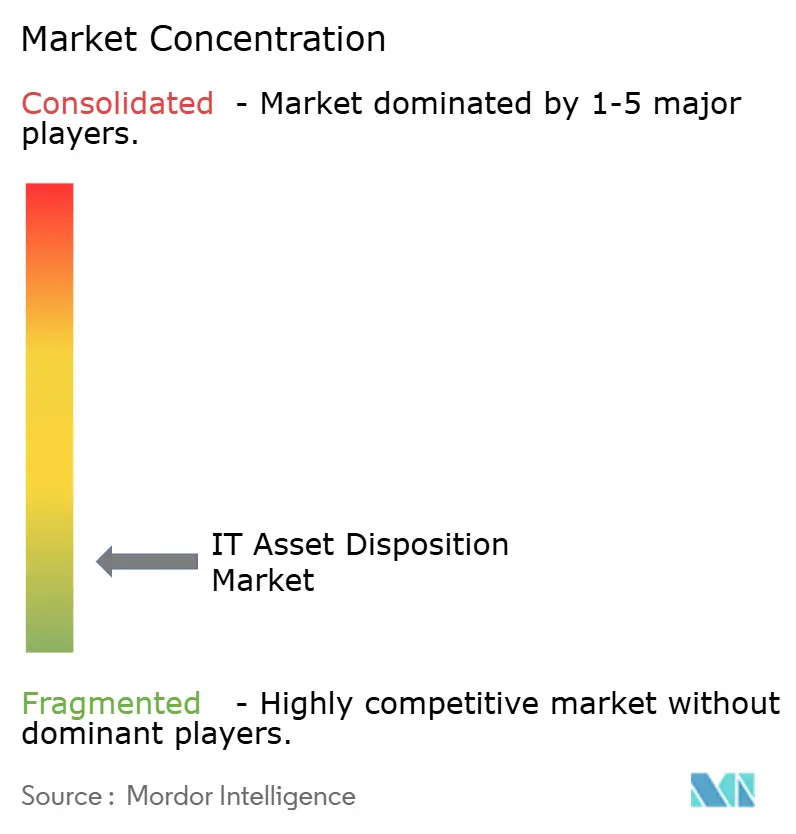
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Descarte de Ativos de TI por Mordor Intelligence
O tamanho do mercado de descarte de ativos de TI deverá crescer de USD 24,4 bilhões em 2025 para USD 26,46 bilhões em 2026 e está previsto para atingir USD 39,66 bilhões até 2031 a uma CAGR de 8,45% no período 2026-2031. O aumento dos volumes de computadores pessoais em fim de vida, os rápidos ciclos de atualização de centros de dados preparados para IA e as normas mais rígidas de divulgação ambiental estão reformulando a economia da aposentadoria de hardware empresarial. As empresas estão comprimindo os intervalos de atualização de 5 a 7 anos para 3 a 4 anos, o que está canalizando um fluxo constante de equipamentos para canais de descarte certificados. A exigência obrigatória de relatórios de carbono Escopo 3 nos marcos regulatórios da SEC e da CSRD está levando os CFOs a priorizar programas auditáveis de aposentadoria de ativos, enquanto os contratos de Dispositivo como Serviço estão incorporando compromissos de logística reversa que garantem volumes previsíveis de retorno de ativos. Ao mesmo tempo, os hiperescaladores estão alienando servidores legados para liberar capital para aceleradores de IA, catalisando mercados secundários de alto valor. Em conjunto, essas forças mantêm os preços de hardware recondicionado atrativos, mesmo com os prêmios de seguro contra incêndio de baterias e a escassez de talentos adicionando pressão de custos às operações de logística e destruição de dados.
Principais Conclusões do Relatório
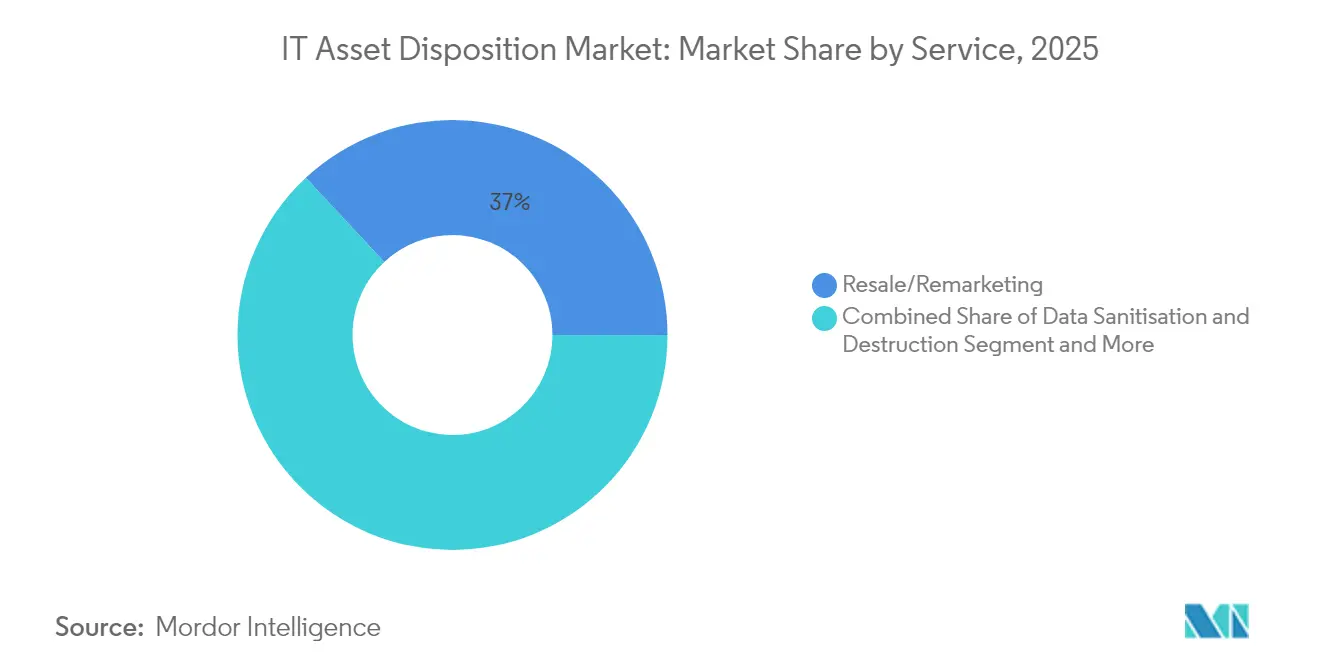
- Por serviço, a Revenda/Recomercialização liderou com 36,95% de participação na receita em 2025; a Gestão de Ciclo de Vida de Ativos Completa está prevista para se expandir a uma CAGR de 12,25% até 2031.
- Por tipo de ativo, os equipamentos Desktop/Laptop representaram 30,45% da participação do mercado de descarte de ativos de TI em 2025, enquanto o descarte de servidores está previsto para crescer a uma CAGR de 12% até 2031.
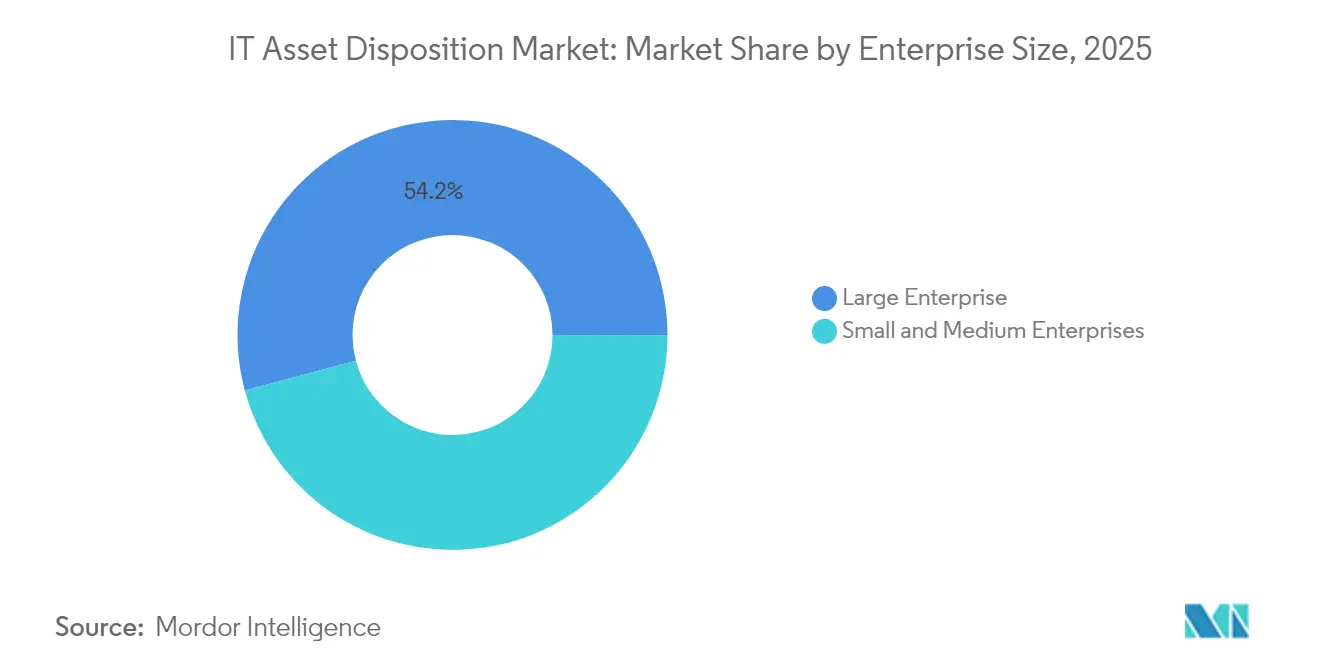
- Por porte empresarial, as Grandes Empresas detinham 54,15% do tamanho total do mercado de descarte de ativos de TI em 2025, enquanto o segmento de PMEs deve avançar a uma CAGR de 10,6% até 2031.
- Por setor do usuário final, TI e Telecomunicações retiveram 27,85% da receita em 2025; espera-se que a Saúde lidere o campo com uma CAGR de 11,1% até 2031.
- Por geografia, a América do Norte dominou com uma participação de 41,35% em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com uma CAGR de 12,8%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Disposição de Ativos de TI*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão dos ciclos de atualização de centros de dados preparados para IA | +2.1% | Global, concentrado na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Contratos de Dispositivo como Serviço incorporando cláusulas de logística reversa | +1.8% | América do Norte e Europa, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Divulgações obrigatórias de contabilidade de carbono (SEC, CSRD) elevando a demanda por descarte de ativos de TI | +1.5% | América do Norte e UE, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Precificação de crédito vinculada a ESG recompensando práticas certificadas de tecnologia circular | +1.2% | Global, liderado por mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão dos Ciclos de Atualização de Centros de Dados Preparados para IA
Os intervalos de atualização comprimidos para infraestrutura otimizada para IA estão canalizando volumes sem precedentes de hardware para o mercado de descarte de ativos de TI. As empresas estão aposentando aproximadamente 240 milhões de PCs com Windows 10 durante 2025 à medida que fazem a transição para dispositivos com capacidade de IA, forçando os provedores de descarte a expandir a capacidade enquanto elevam o rigor da sanitização de dados. Os centros de dados geraram 61,9 milhões de toneladas métricas de resíduos de equipamentos elétricos e eletrônicos em 2022, mas a reciclagem formal captou apenas 22,3% desse fluxo, evidenciando uma lacuna que os fornecedores certificados estão correndo para preencher. O investimento da Microsoft na Cyclic Materials ilustra a mudança em direção à recuperação de terras raras de discos rígidos aposentados, entrelaçando a segurança de dados com a extração avançada de materiais. Os provedores capazes de integrar trituração, desmagnetização e separação precisa de metais agora obtêm margens premium. À medida que as cargas de trabalho de IA proliferam, a demanda por GPUs de nível servidor comprimirá ainda mais os prazos de atualização de servidores, sustentando o crescimento de longo prazo do mercado de descarte de ativos de TI.
Contratos de Dispositivo como Serviço Incorporando Cláusulas de Logística Reversa
Os modelos de Dispositivo como Serviço transferem as obrigações de fim de vida dos compradores para os fornecedores, garantindo caminhos certificados de devolução e estabilizando os volumes de descarte. A pesquisa de 2025 da Cascade Asset Management com 55 empresas relatou que 34% dos entrevistados incorporam benchmarks de ESG nas aquisições de TI, ante 18% dois anos antes. [1]Cascade Asset Management, "Relatório de Benchmarking de Descarte de Ativos de TI 2025," Cascade-Assets.com Grandes forças de trabalho distribuídas dependem de coleta por courier e rastreamento validado da cadeia de custódia, o que está levando as empresas de descarte a investir em software de agendamento georreferenciado e embalagens à prova de adulteração. As cláusulas de devolução padronizadas reduzem o vazamento para mercados cinzas e melhoram as previsões para os canais de recomercialização. No longo prazo, espera-se que a logística reversa incorporada normalize os fluxos de recomércio, sustentando a estabilidade de preços de laptops e smartphones recondicionados no mercado de descarte de ativos de TI.
Divulgações Obrigatórias de Contabilidade de Carbono Elevando a Demanda por Descarte de Ativos de TI
As regras de relatórios de Escopo 3 exigem contabilização granular da aposentadoria de hardware a jusante, levando as empresas a escolher fornecedores capazes de fornecer dados auditáveis do ciclo de vida. A Apple desviou 40.000 toneladas métricas de sucata para recicladores certificados em 2024 e alcançou a neutralidade de carbono em nível de produto no Mac mini por meio de 50% de conteúdo reciclado, estabelecendo um parâmetro de referência para a transparência no descarte de ativos. As diretrizes de divulgação da SEC com aplicação faseada a partir de 2026 já motivam os conselhos das empresas da Fortune 500 a formalizar trilhas de auditoria de descarte de ativos de TI. Os fornecedores que oferecem certificados protegidos por blockchain e calculadoras automatizadas de equivalente de CO₂ estão conquistando contratos-mestre plurianuais, reforçando a expansão estrutural do mercado de descarte de ativos de TI.
Precificação de Crédito Vinculada a ESG Recompensando Práticas Certificadas de Tecnologia Circular
Os bancos estão vinculando os spreads de taxas de juros a métricas verificadas de reutilização e reciclagem. A ERI processou 123,98 milhões de libras de eletrônicos em 2023, enquanto evitava 675 milhões de libras de emissões de CO₂, um rastro de dados que qualificou vários clientes para empréstimos com desconto vinculados à sustentabilidade em 2024. À medida que o custo do capital passa a depender de circularidade demonstrável, as empresas tratam a documentação de descarte como um insumo de classificação de crédito, e não como uma formalidade de conformidade. Esse alinhamento de incentivos amplia o foco dos compradores da segurança de dados pura para a otimização holística do ciclo de vida, aprofundando ainda mais os pools de receita do mercado de descarte de ativos de TI.
Análise de Impacto das Restrições do Mercado de Disposição de Ativos de TI*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões fragmentados de cadeia de custódia global | -1.4% | Global, afetando particularmente as operações transfronteiriças | Médio prazo (2 a 4 anos) |
| Escassez de talentos em operadores certificados de destruição de dados | -1.1% | Global, aguda nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Prêmios de seguro contra incêndio de baterias para provedores de logística | -0.8% | Global, concentrado em regiões com leis de responsabilidade rígidas | Curto prazo (≤ 2 anos) |
| Crescimento das exportações para mercados cinzas causando compressão de preços | -0.6% | Global, afetando particularmente os mercados em desenvolvimento | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Fragmentados de Cadeia de Custódia Global
As corporações multinacionais frequentemente enfrentam regras nacionais conflitantes sobre classificação de resíduos, licenças de remessa e atestados de destruição de dados. A Mesa Redonda Europeia para a Indústria catalogou mais de 100 barreiras regulatórias dificultando os fluxos transfronteiriços de resíduos de equipamentos elétricos e eletrônicos em 2025, incluindo requisitos divergentes para o trânsito de baterias de íons de lítio. As emendas à Convenção de Basileia em vigor desde janeiro de 2025 agora obrigam os exportadores a obter consentimento prévio informado para muitas categorias de sucata eletrônica, prolongando os tempos de trânsito e elevando a sobrecarga administrativa. As empresas de descarte com presença multinacional absorvem esses custos por meio de departamentos de conformidade, mas os especialistas menores perdem margem ou cedem negócios, moderando o crescimento geral do mercado de descarte de ativos de TI.
Escassez de Talentos em Operadores Certificados de Destruição de Dados
A oferta de técnicos qualificados NAID AAA ficou aquém da demanda, particularmente em saúde e finanças, onde a criptografia de unidades de estado sólido e as regras da HIPAA aumentam a complexidade do descarte. Os custos de violação de dados em hospitais dos EUA tiveram média de USD 10,93 milhões em 2024, tornando a destruição certificada inegociável. [2]Synetic Technologies, "Mitigando Riscos Financeiros e de Reputação," SyneticTechnologies.com A inflação salarial para engenheiros de campo e supervisores de plantas está rodando de 9% a 12% ao ano nas principais metrópoles, corroendo as margens brutas. A automação pode triturar unidades, mas a validação da cadeia de custódia e a purga móvel no local ainda dependem da supervisão humana, restringindo a capacidade no mercado de descarte de ativos de TI.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Disposição de Ativos de TI
Por Serviço:
A Gestão de Ciclo de Vida de Ativos Completa Ganha ImpulsoA revenda e a recomercialização capturaram 36,95% da receita de 2025, ancorando o mercado de descarte de ativos de TI por meio da demanda previsível por dispositivos secundários. No entanto, o conjunto de serviços de Gestão de Ciclo de Vida de Ativos Completa, de crescimento acelerado, está registrando uma CAGR de 12,25% que elevará sua contribuição dentro do tamanho total do mercado de descarte de ativos de TI ao longo do período de previsão. As empresas estão agrupando aquisição, manutenção e descarte sob um único contrato-mestre de serviços para simplificar a conformidade e desbloquear percepções de valor residual no início do ciclo de compra.
Os programas de ciclo de vida completo integram a marcação de ativos na implantação, o apagamento de firmware na aposentadoria e a recuperação de materiais para minerais críticos como o neodímio. Os provedores que combinam portais de inventário em tempo real, logística certificada e parcerias de refino a jusante podem defender a precificação, mesmo quando as margens de revenda pura se tornam uma commodity. Essa postura integrada borra a linha entre o descarte de ativos de TI e os serviços gerenciados, aprofundando a fidelização no mercado de descarte de ativos de TI.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Ativo:
O Descarte de Servidores AceleraOs dispositivos desktop e laptop detinham 30,45% da participação do mercado de descarte de ativos de TI em 2025 devido às persistentes atualizações de mobilidade empresarial. No entanto, os volumes de servidores estão programados para se expandir a uma CAGR de 12%, ampliando sua fatia do tamanho do mercado de descarte de ativos de TI à medida que os hiperescaladores substituem os racks x86 por nós com alta densidade de GPU. As aposentadorias em escala de rack favorecem a trituração no local e o rastreamento serializado de componentes, elevando a complexidade logística.
As lâminas que abrigam aceleradores de IA alcançam um prêmio nos mercados secundários, incentivando o manuseio cosmético meticuloso para maximizar o valor de revenda. A convergência de armazenamento, computação e rede dentro da infraestrutura hiperconvergente também eleva o nível técnico para os especialistas em descarte. As empresas capazes de separar unidades de estado sólido para apagamento seguro enquanto colhem o cobre dos dissipadores de calor estão melhor posicionadas para capturar o potencial de valorização no mercado de descarte de ativos de TI.
Por Porte Empresarial:
A Adoção por PMEs AceleraAs grandes empresas contribuíram com 54,15% da receita total em 2025, refletindo seus portfólios globais de ativos e exposição a múltiplas regulamentações. No entanto, a adoção pelas PMEs está crescendo a uma CAGR de 10,6%, adicionando amplitude ao setor de descarte de ativos de TI. Portais baseados em nuvem e relatórios de conformidade padronizados permitem que as pequenas empresas satisfaçam as auditorias dos clientes sem pessoal dedicado à gestão de ativos.
Os braços de financiamento de fornecedores incorporam o descarte por dispositivo nas taxas mensais de locação de dispositivos, facilitando os obstáculos de fluxo de caixa para empresas em crescimento. À medida que mais contratos na cadeia de suprimentos exigem práticas verificáveis de resíduos de equipamentos elétricos e eletrônicos, a penetração das PMEs diversificará as fontes de volume para o mercado de descarte de ativos de TI e mitigará a dependência de um punhado de grandes implantadores.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor do Usuário Final:
A Saúde Lidera o CrescimentoAs empresas de TI e Telecomunicações mantiveram 27,85% da receita de 2025, mas a CAGR de 11,1% da saúde define o ritmo de crescimento. Essa trajetória ampliará a participação da saúde no tamanho do mercado de descarte de ativos de TI para hardware regulamentado que contém dados. As atualizações de criptografia pós-quântica em sistemas de imagem e servidores de registros eletrônicos de saúde aceleram os ciclos de atualização, enquanto as penalidades da HIPAA incentivam protocolos certificados de cadeia de custódia.
Os laboratórios farmacêuticos também veem o hardware em fim de vida como uma fonte de platina recuperável de equipamentos de teste, conciliando segurança com sustentabilidade. À medida que a telemedicina prolifera, os dispositivos de borda em clínicas e kits de monitoramento domiciliar alimentarão novos fluxos no mercado de descarte de ativos de TI.
Análise Geográfica
Mercado de Disposição de Ativos de TI na América do Norte
A América do Norte reteve uma participação de receita de 41,35% em 2025, sustentada pelas divulgações climáticas da SEC, canais maduros de hardware secundário e protocolos de certificação consolidados, como o R2v3. Computadores e Laptops detiveram 42,60% da participação de mercado de Descarte de Ativos de TI na América do Norte em 2025, uma vez que o trabalho híbrido exigiu atualizações consistentes para proteger endpoints distribuídos. Contratos governamentais acessados por meio de distribuidores como a Carahsoft garantem uma demanda federal previsível, mantendo altas as taxas de utilização das plantas de destruição no Texas, Ohio e Ontário.
Mercado de Disposição de Ativos de TI na Europa
A Europa utiliza a legislação CSRD e WEEE para impor metas de economia circular, tornando a profundidade da documentação um diferencial competitivo. A heterogeneidade regulatória no bloco eleva os custos de conformidade, mas também abre espaço para precificação premium para fornecedores capazes de navegar em regimes de auditoria multilíngues. As revisões da Convenção de Basileia sobre exportações adicionam camadas administrativas para os fluxos transfronteiriços, favorecendo as empresas de disposição com capacidade de processamento local na Alemanha, França e nos países nórdicos.
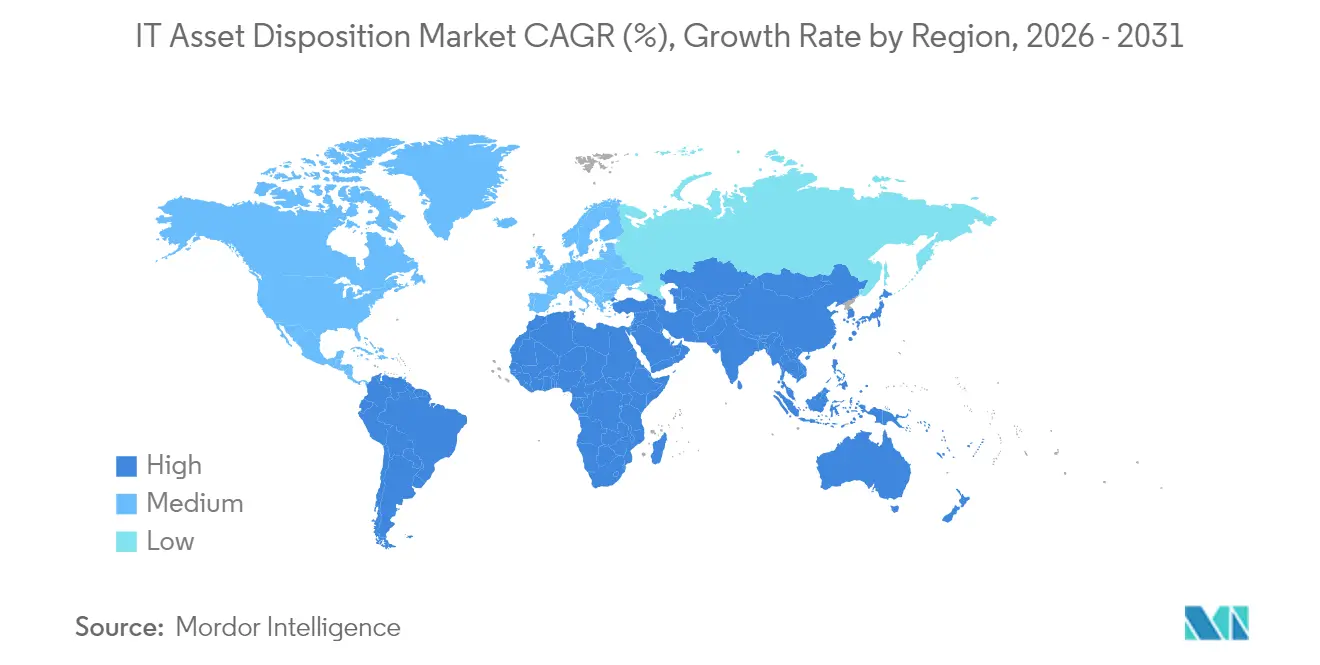
Mercado de Disposição de Ativos de TI na APAC
A Ásia-Pacífico está se expandindo a um CAGR de 12,8%, refletindo os programas de governo digital e os crescentes investimentos em infraestrutura de hiperescala. A joint venture da SK tes com a VSD Holdings abrirá uma planta em Hanói no início de 2026, evidenciando a transição do Sudeste Asiático da coleta para o processamento completo. As regras de Responsabilidade Estendida do Produtor da China e a Emenda de Gestão de Resíduos Eletrônicos da Índia obrigam os fabricantes de equipamentos originais a comprovar a reciclagem doméstica, apresentando um caminho de entrada para marcas globais de disposição de ativos de TI por meio de parcerias locais licenciadas. Em conjunto, essas dinâmicas diversificam a receita do mercado de disposição de ativos de TI e protegem contra o risco cambial.

Panorama regulatório
Os requisitos de movimentação transfronteiriça e documentação estão se tornando mais rígidos para equipamentos de TI em fim de vida, moldando a forma como os programas multinacionais de ITAD são projetados. Os controles de lixo eletrônico da Convenção de Basileia foram fortalecidos por meio de emendas com vigência em janeiro de 2025, aumentando a necessidade de consentimento prévio informado e classificação mais clara de resíduos ao movimentar ativos aposentados através das fronteiras. Na Europa, o Regulamento de Transporte de Resíduos da UE introduz maior digitalização e formalidade de conformidade, incluindo o uso do Sistema Digital de Transporte de Resíduos (DIWASS) a partir de 21 de maio de 2026, o que eleva o padrão para cadeia de custódia auditável em transportes internacionais.
Os padrões de sanitização de dados e garantia também estão se tornando mais prescritivos em grandes segmentos de compradores, como governo e setores regulados. Nos Estados Unidos, o NIST SP 800-88 Revisão 2 (finalizado em setembro de 2025) reforça uma base moderna para a sanitização de mídias, moldando as práticas de aquisição alinhadas ao governo federal e descarte por contratados. Os requisitos de proteção de mídia da CMMC 2.0 (incluindo registros de sanitização) estendem as expectativas de documentação à cadeia de suprimentos de defesa. No Reino Unido, o ADISA ICT Asset Recovery Standard 8.0 (v4.0), lançado em 12 de março de 2026, adiciona um referencial reconhecido para processos auditados de recuperação de ativos de TIC, alinhando-se aos requisitos de RFP corporativos que enfatizam resultados certificados e consistência de relatórios.
Panorama Competitivo
O mercado é moderadamente fragmentado; os cinco principais fornecedores comandam aproximadamente 25% a 35% da receita global combinada, deixando espaço para especialistas regionais. A Iron Mountain explora seu patrimônio de arquivamento para agrupar o armazenamento de registros físicos com a destruição de dispositivos e firmou parceria com a Carahsoft para acessar os canais federais. [3]Iron Mountain, "Iron Mountain Firma Parceria com a Carahsoft," IronMountain.com A Dell Technologies integra a devolução às vendas de dispositivos clientes, aproveitando sua escala de fabricante de equipamentos originais para subsidiar a logística. A Sims Lifecycle Services concentra-se na infraestrutura de hiperescaladores, garantindo contratos plurianuais para a recomercialização de servidores.
A consolidação está ganhando momentum: a Closed Loop Partners adquiriu participação majoritária na Sage Sustainable Electronics em 2023, e a Sage adquiriu a Relectro em 2024 para fortalecer sua presença europeia. A integração vertical aparece nos serviços HPE Pointnext, que incorporam o descarte de ativos de TI nos contratos de suporte empresarial, protegendo os pontos de contato com os clientes e a captura de valor residual.
O investimento em tecnologia é outra arena de disputa. A extração de terras raras CC360™ da Cyclic Materials atraiu financiamento da Microsoft, oferecendo aos fornecedores participantes de descarte de ativos de TI um fluxo de metais de valor agregado. Automação, visão computacional para classificação cosmética e trilhas de auditoria em blockchain são agora elementos essenciais para as RFPs empresariais, elevando os limites de capital para os novos entrantes, mas melhorando a escalabilidade em todo o mercado de descarte de ativos de TI.
Líderes do Setor de Descarte de Ativos de TI
Iron Mountain
Dell Technologies
Sims Lifecycle Services
Hewlett Packard Enterprise
Cascade Asset Management
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Disposição de Ativos de TI
- Iron Mountain
- Dell Technologies
- Sims Lifecycle Services
- Hewlett Packard Enterprise
- Cascade Asset Management
- Apto Solutions
- SK tes
- Ingram Micro
- Procurri
- Wisetek
- Sage Sustainable Electronics
- Arrow Value Recovery
- DMD Systems
- CloudBlue
- Celestica
- IBM Global Asset Recovery
- Global Resale
- TES-AMM
- ERI
- PlanITROI

Oportunidades de mercado e perspectivas futuras
Os compradores corporativos estão padronizando a aposentadoria de ativos de TI em programas orientados por plataforma e auditáveis, que combinam segurança de dados, métricas de circularidade e logística reversa. Permanece uma lacuna notável em torno da orquestração unificada de retorno de ativos e relatórios em locais distribuídos, onde os compradores priorizam fluxos de trabalho de disposição consistentes, certificados verificados e resultados de contabilidade de carbono, além da recuperação financeira.
Essa direção se manifesta em iniciativas lideradas por operadoras, como a Orange e a CircularPlace lançando a iniciativa REvalueIT em junho de 2026 para fornecer uma plataforma unificada para gerenciar equipamentos de TI corporativos em fim de vida. A iniciativa aponta para a demanda por marketplaces coordenados e controle de processos, em vez de descartes ad hoc. As oportunidades também se estendem ao processamento de alta complexidade para equipamentos de data center e recuperação avançada de materiais, com novas parcerias se formando para industrializar a mineração urbana e as cadeias de suprimento circulares. Em maio de 2026, a n2s e a NTT Data firmaram uma parceria de três anos para gerenciar 40.000 ativos de TI para a Virgin Media O2, destacando programas de ativos plurianuais em escala corporativa que enfatizam rastreabilidade e rotas de recuperação. No Japão, a ITOCHU Corporation e a ERI estabeleceram a ERI Japan Inc. em abril de 2026 para desenvolver infraestrutura de reciclagem, e a NTT e a Mitsubishi Materials estabeleceram a NTT Circurust em junho de 2026 para integrar o fluxo de materiais e informações de atributos para infraestrutura de TI reciclada, apoiando recuperação de maior valor e relatórios verificáveis a jusante.
Desenvolvimento Recente da Indústria no Mercado de Disposição de Ativos de TI
- Julho de 2026: A Sims Limited anunciou a aposentadoria da presidente da Sims Lifecycle Services, Ingrid Sinclair, e revelou uma sucessão planejada para a liderança da divisão. A atualização destaca a continuidade na governança de disposição de ativos de TI para a Sims, à medida que realinha a cobertura executiva. Também reforça a capacidade da Sims de gerenciar transições de ITAD em larga escala entre clientes hyperscale.
- Março de 2026: A Sims Lifecycle Services foi reconhecida no 2026 Gartner Market Guide for IT Asset Disposition pela sexta vez. O reconhecimento reflete o posicionamento contínuo em disposição de ativos de TI junto a compradores corporativos. Isso pode influenciar RFPs de ITAD corporativos e adjudicações de contratos, diferenciando a Sims em licitações competitivas.
- Fevereiro de 2026: A Sims Lifecycle Services está desenvolvendo uma nova instalação de 120.000 pés quadrados na Irlanda para apoiar a desativação de data centers hyperscale. A expansão melhora a proximidade geográfica com os principais polos hyperscale e aumenta a capacidade para recuperação de ativos de alto valor. A nova capacidade posiciona a Sims para capturar mais volume de trabalho de ITAD de grandes provedores de nuvem.


Mercado de Descarte de Ativos de TI Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os serviços utilizados para desativar hardware de TI de forma controlada, incluindo coleta, sanitização ou destruição segura de dados, teste e classificação, recomercialização e reciclagem ou recuperação de materiais. A receita é contabilizada quando um serviço pago é prestado para ativos de TI usados de empresas ou instituições.
Exclusões de escopo: a revenda entre consumidores, o comércio informal de sucata e as atividades de descarte interno não remuneradas estão excluídas dos totais de mercado.
Visão Geral da Segmentação
- Por Serviço
- Sanitização e Destruição de Dados
- Revenda / Recomercialização
- Reciclagem e Recuperação de Materiais
- Logística Reversa e Armazenagem
- Gestão de Ciclo de Vida de Ativos Completa
- Por Tipo de Ativo
- Desktop / Laptop
- Dispositivos Móveis
- Servidores
- Dispositivos de Armazenamento
- Equipamentos de Rede e de Borda
- Outros
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- BFSI
- TI e Telecomunicações
- Saúde
- Governo e Instituições Públicas
- Industrial e Energia
- Educação e Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Alemanha
- Reino Unido
- França
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- África
- África do Sul
- Resto da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto da demanda e para testar os insumos do modelo que impulsionam os volumes e a precificação do descarte de ativos de TI. Foram consultadas fontes públicas como as estatísticas de gestão de materiais da Agência de Proteção Ambiental dos EUA, publicações das Nações Unidas sobre resíduos eletrônicos, indicadores de economia circular da OCDE, orientações do NIST sobre sanitização de mídias e séries de resíduos e reciclagem do Eurostat. Essas fontes ajudam a definir o volume de equipamentos que chegam ao fim de vida útil e como são tratados.
Para conectar esses sinais à receita de mercado, também foram analisados relatórios anuais de empresas, apresentações a investidores, divulgações de sustentabilidade e cobertura jornalística confiável sobre ciclos de atualização de dispositivos e aplicação de normas de segurança de dados. Além disso, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de remessa foram utilizados seletivamente para validar escala, mix de serviços e movimentação transfronteiriça de equipamentos usados. Esta lista de pesquisa documental é ilustrativa, e muitas outras fontes públicas e pagas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em preencher lacunas que as fontes documentais não evidenciam claramente, como taxas de adesão a serviços, faixas de preço típicas para destruição de dados e logística, e como os rendimentos de recomercialização variam conforme a condição do ativo. Foram realizadas conversas com um conjunto diversificado de prestadores de serviços de descarte de ativos de TI, recondicionadores, recicladores, equipes de TI e compras corporativas, além de partes interessadas em conformidade e segurança nas principais regiões, de modo que as premissas pudessem ser verificadas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 17% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 21% | Gerentes: 46% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma reconstrução do conjunto de demanda, em que a base instalada e o comportamento de atualização são traduzidos em unidades disponíveis para descarte, filtradas pela participação no canal formal de descarte de ativos de TI. Essa abordagem de cima para baixo é fundamentada em sinais práticos, incluindo ciclos de atualização de dispositivos corporativos, atividade de substituição de hardware em data centers, tendências de coleta de resíduos eletrônicos, metas declaradas de recolhimento e reutilização, e preços médios de serviço por atividade (sanitização de dados, logística reversa, recomercialização e reciclagem).
Uma vez concluída a primeira estimativa, os resultados são corroborados com aproximações seletivas de baixo para cima, como a amostragem de divulgações de receita de prestadores, o uso de verificações de canal sobre taxas típicas por ativo e a aplicação de volume ao preço para classes de ativos principais, como laptops, desktops, servidores, armazenamento e dispositivos móveis. Onde a visibilidade de baixo para cima é limitada, as lacunas são tratadas com premissas conservadoras de penetração e verificações cruzadas com indicadores adjacentes, como o volume de reciclagem e os fluxos de comércio de dispositivos usados. A previsão utiliza análise de cenários apoiada por opiniões de especialistas sobre aplicação regulatória, postura de risco de segurança e precificação no mercado secundário, que tende a se mover com o lançamento de novos dispositivos e os orçamentos de atualização corporativa.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de diversas verificações para que o modelo permaneça alinhado com a realidade. Os resultados são comparados com sinais independentes, como tendências de geração de resíduos eletrônicos, direção dos gastos em TI e divulgações públicas sobre vendas de produtos recondicionados e programas de recolhimento, e quaisquer grandes variações são investigadas antes da aprovação na revisão interna.
Quando uma premissa parece instável, como uma mudança abrupta nos preços de recomercialização ou um novo gatilho de conformidade, os especialistas são novamente consultados e os insumos afetados são atualizados antes do fechamento dos totais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluda para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Descarte de Ativos de TI da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de descarte de ativos de TI podem divergir porque o limite do serviço nem sempre é tratado da mesma forma, e as premissas de precificação variam conforme o mix de ativos e o valor de revenda. O momento também importa, pois um ciclo de atualização mais recente em PCs e data centers altera rapidamente os volumes disponíveis, o que por sua vez altera o conjunto de receita.
Os principais fatores de divergência que geralmente identificamos são: se a logística reversa e a armazenagem são contabilizadas como parte da receita de serviço, se os programas corporativos internos são tratados como gastos de mercado, e como a revenda é mensurada (valor bruto de revenda versus receita de serviço do prestador). Algumas estimativas também aplicam crescimento agressivo de preços ou taxas de reutilização sem verificá-los em relação à capacidade real de coleta e processamento, e o momento da conversão cambial pode ampliar a diferença quando os mixes regionais divergem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,40 bilhões de USD (2025) | |
| Consultoria Global A | 32,41 bilhões de USD (2025) | Este valor parece contabilizar um conjunto de receita mais amplo ao combinar o valor de revenda e serviços de ciclo de vida mais abrangentes ao descarte de ativos de TI, o que eleva o total de 2025 em comparação com uma visão de receita exclusivamente de serviços. |
| Publicação Setorial B | 19,20 bilhões de USD (2025) | Esta estimativa provavelmente utiliza uma definição de serviço pago mais restrita e premissas mais conservadoras para a participação no canal formal, o que reduz o volume implícito de ativos que ingressam em programas certificados de descarte. |
A diferença é explicada principalmente pela forma como a revenda é tratada, pelo quanto de logística e armazenagem é incluído e pela velocidade com que se assume que os volumes impulsionados pela atualização chegam aos prestadores pagos. Uma visão de receita de serviços vinculada a volumes de atualização, participação no canal e precificação realista por ativo mantém o tamanho do mercado de 2025 rastreável e reproduzível, que é a escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de descarte de ativos de TI?
O setor está avaliado em USD 26,46 bilhões em 2026 e está projetado para atingir USD 39,66 bilhões até 2031.
Qual categoria de serviço está se expandindo mais rapidamente?
A Gestão de Ciclo de Vida de Ativos Completa está crescendo a uma CAGR de 12,25%, pois as empresas preferem soluções integradas de ponta a ponta.
Por que o descarte de servidores está superando outros tipos de ativos?
Os hiperescaladores estão aposentando os racks x86 tradicionais em favor de sistemas otimizados para IA, elevando os volumes de descarte de servidores a uma CAGR de 12%.
Como as regras da SEC e da CSRD influenciam a demanda por descarte de ativos de TI?
Ambas as estruturas obrigam as empresas a reportar as emissões de Escopo 3, promovendo maior uso de provedores certificados de descarte de ativos de TI capazes de documentar os impactos de carbono.
Quais regiões oferecem o maior potencial de crescimento?
Prevê-se que a Ásia-Pacífico lidere com uma CAGR de 12,8%, graças à rápida digitalização e à evolução das regulamentações sobre resíduos de equipamentos elétricos e eletrônicos.
Quão fragmentado é o panorama competitivo?
Os cinco principais players detêm menos de um terço da receita global, dando às empresas menores e especializadas espaço para se expandir.
Página atualizada pela última vez em:



