
Tamanho e Participação do Mercado de Contêineres Intermediários a Granel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.11 % |
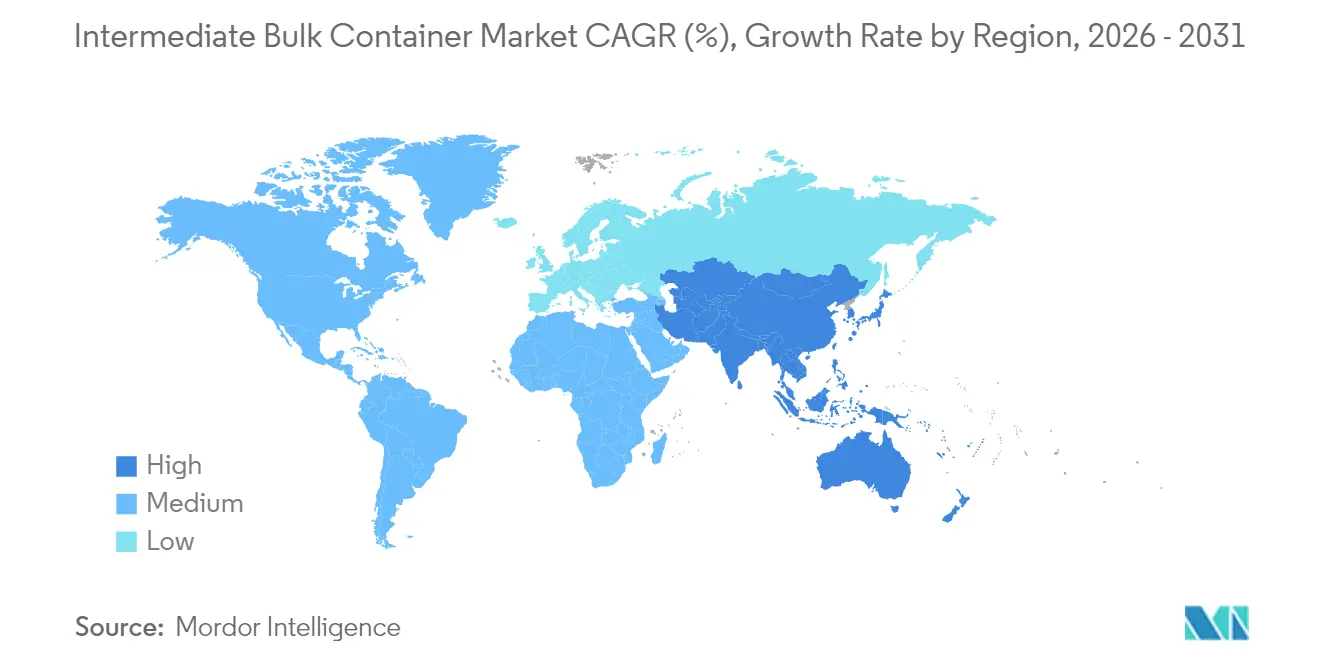
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
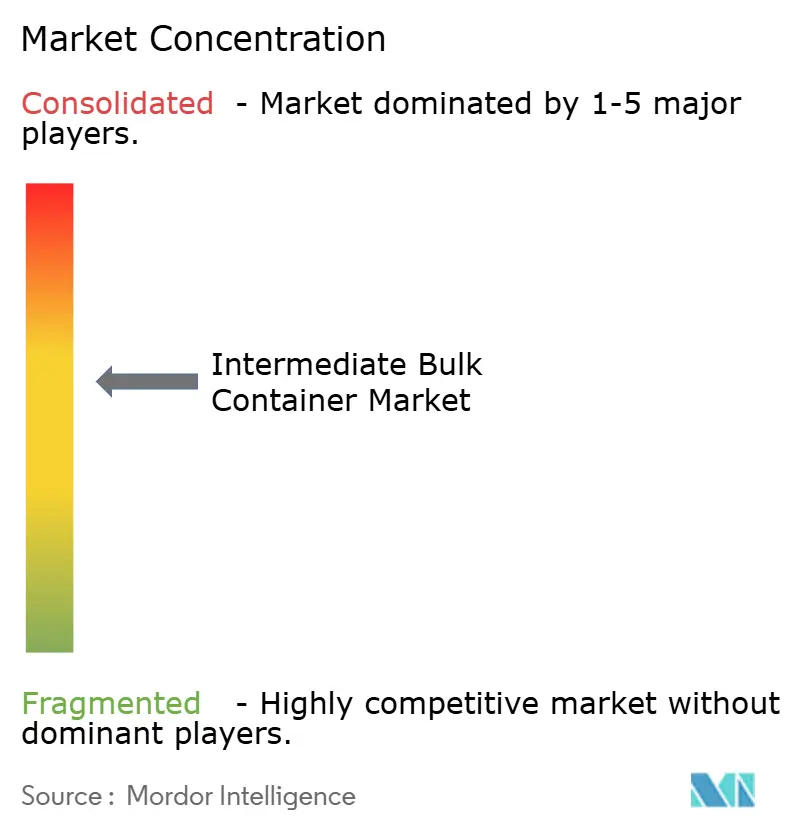
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres Intermediários a Granel por Mordor Intelligence
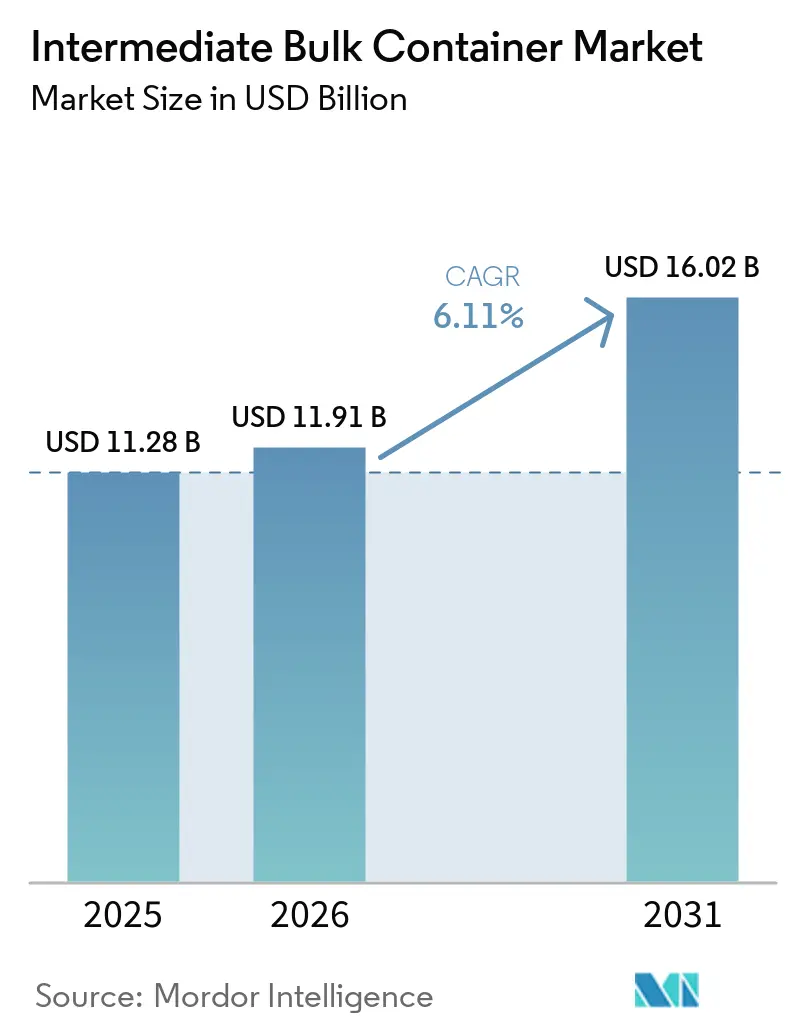
O tamanho do Mercado de Contêineres Intermediários a Granel foi avaliado em 11,28 bilhões de USD em 2025 e estima-se que cresça de 11,91 bilhões de USD em 2026 para atingir 16,02 bilhões de USD até 2031, a um CAGR de 6,11% durante o período de previsão (2026-2031). A adoção acelerada de contêineres habilitados para IoT, os rigorosos mandatos de rastreabilidade nas cadeias de suprimentos globais de produtos químicos e farmacêuticos, e as crescentes regulamentações de economia circular estão reforçando a demanda constante por soluções avançadas de manuseio a granel. A flexibilidade no design, incluindo variantes recolhíveis e dobráveis, está permitindo que os expedidores reduzam os custos de retorno vazio, mantendo a integridade da carga — um fator particularmente atrativo para exportadores de ingredientes de alta margem. A expansão paralela da produção de medicamentos biossimilares e da capacidade de produtos químicos especiais na Ásia-Pacífico mantém as configurações compostas rígidas em evidência, mesmo com os formatos flexíveis registrando crescimento mais acelerado.[1] A consolidação entre os principais fornecedores, com foco em plataformas integradas de recondicionamento e serviços digitais, está aprimorando a captura de valor pós-venda e intensificando a concorrência no segmento premium do mercado de Contêineres Intermediários a Granel.[2]
Principais Conclusões do Relatório
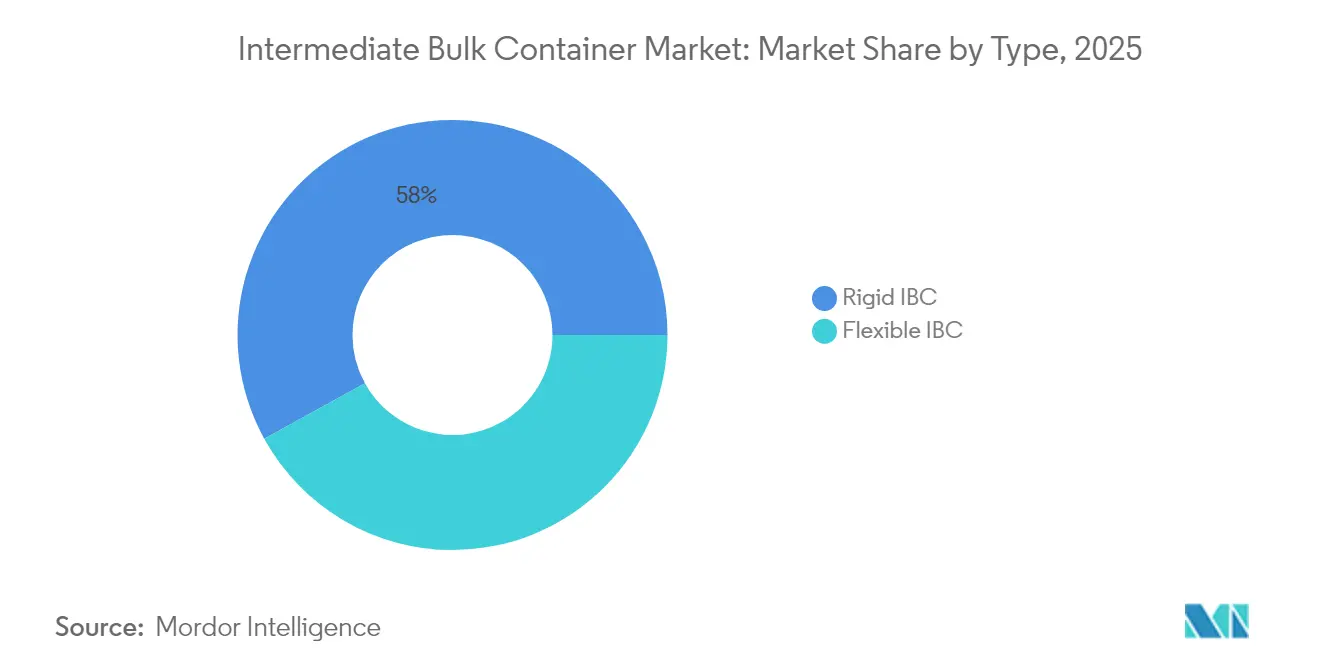
- Por tipo, as variantes rígidas detinham 58,02% da participação do mercado de Contêineres Intermediários a Granel em 2025, enquanto os designs flexíveis devem se expandir a um CAGR de 6,42% até 2031.
- Por material, o plástico comandava 39,10% do tamanho do mercado de Contêineres Intermediários a Granel em 2025, ao passo que os formatos compostos têm previsão de crescer a um CAGR de 6,55% até 2031.
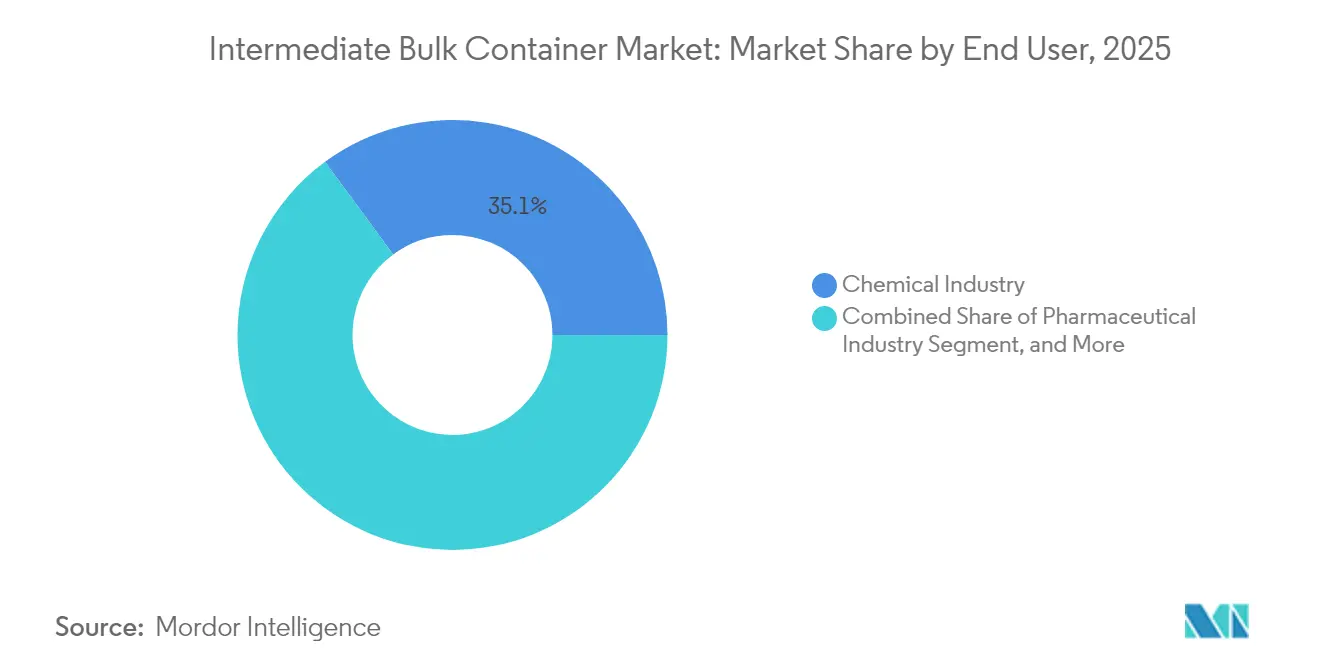
- Por usuário final, as aplicações químicas lideraram com 35,10% de participação na receita em 2025; os usos farmacêuticos devem registrar um CAGR de 7,02% até 2031.
- Por design, os contêineres padrão retiveram 40,95% do tamanho do mercado de Contêineres Intermediários a Granel em 2025, enquanto as opções inteligentes integradas com IoT avançam a um CAGR de 7,45% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 40,10% do mercado de Contêineres Intermediários a Granel em 2025 e deve crescer a um CAGR de 6,55% durante o horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das exportações de produtos embalados em contêineres intermediários a granel | +0.8% | Global, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Expansão da produção química e farmacêutica | +1.2% | Núcleo da Ásia-Pacífico, transbordamento para a América do Norte | Longo prazo (≥4 anos) |
| Mudança em direção à embalagem industrial reutilizável | +0.6% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Implantação de contêineres intermediários a granel inteligentes habilitados por IoT | +0.7% | América do Norte e Europa, início na Ásia-Pacífico | Curto prazo (≤2 anos) |
| Crescimento na logística a granel de alimentos e bebidas | +0.4% | Global, forte em mercados emergentes | Médio prazo (2-4 anos) |
| Taxas de carbono nas fronteiras impulsionando embalagens circulares | +0.5% | Europa como mercado primário, parceiros comerciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção Química e Farmacêutica
A Ásia-Pacífico elevou a capacidade química regional em 12% em 2024, estimulando a demanda contínua por contêineres para matérias-primas e produtos acabados. As crescentes instalações de biossimilares da Índia e os novos complexos especializados do Vietnã favorecem contêineres intermediários a granel compostos padronizados que atendem aos padrões de resistência à corrosão. As linhas de fabricação contínua requerem sistemas de transferência em circuito fechado, impulsionando a adoção de sensores inteligentes para verificação de esterilidade. Fornecedores que integram o monitoramento digital diretamente nas paredes dos contêineres ganham vantagem de precificação junto a compradores farmacêuticos. No longo prazo, espera-se que esses polos de produção sustentem cerca de um terço do crescimento incremental do mercado de contêineres intermediários a granel.
Crescimento das Exportações de Produtos Embalados em Contêineres Intermediários a Granel
Os fluxos transfronteiriços de produtos químicos líquidos atingiram USD 2,1 trilhões em 2024, com os exportadores priorizando contêineres intermediários a granel flexíveis otimizados em peso para reduzir os custos de frete. As rotas de temperatura controlada para ingredientes farmacêuticos ativos agora dependem de tambores compostos isolados equipados com etiquetas de registro de dados que validam a cadeia de custódia. Os tempos prolongados de viagem entre a Ásia e a Europa destacam ainda mais a vantagem de custo dos retornos de contêineres vazios dobráveis. À medida que a descarbonização marítima leva as transportadoras a examinar a densidade de carga, os exportadores que adotam revestimentos mais leves com etiquetas RFID estão posicionados para negociar tarifas favoráveis, reforçando a atração sobre o mercado de contêineres intermediários a granel.
Implantação de Contêineres Intermediários a Granel "Inteligentes" Habilitados por IoT
As frotas de contêineres inteligentes cresceram 180% em relação ao ano anterior em 2024, lideradas pelas necessidades de conformidade farmacêutica para serialização em tempo real. Os sensores embutidos agora detectam variações de pressão dentro de ±0,2 bar, sinalizando imediatamente falhas de vedação. Os painéis em nuvem sintetizam dados de temperatura, geolocalização e vibração, reduzindo as perdas por deterioração em até 25% por meio de intervenções preditivas. Os pioneiros na Europa e na América do Norte aproveitam esses dados analíticos para reduzir os custos de manutenção emergencial, encurtando o retorno do investimento para quatro ciclos de reutilização. A demanda está se espalhando para a Ásia à medida que os reguladores regionais espelham os códigos de rastreabilidade europeus, sustentando um impulso de curto prazo para o mercado de contêineres intermediários a granel.
Mudança em Direção à Embalagem Industrial Reutilizável
Os compromissos de sustentabilidade das empresas Fortune 500 estão eliminando o plástico virgem das requisições de compra, acelerando as estratégias de contêineres para múltiplas viagens. Os contêineres intermediários a granel reutilizáveis proporcionam economias totais de custo de 40-60% ao longo de dez ciclos de vida, superando os tambores de uso único mesmo antes de considerar as taxas de aterro sanitário. O mandato de reciclagem de 65% da Europa, em vigor em 2030, está catalisando investimentos em carcaças compostas com revestimentos internos separáveis. As marcas que adotam logística de circuito fechado imprimem credenciais ESG nos rótulos dos produtos, desbloqueando prêmios em produtos químicos de consumo e ingredientes alimentares. As redes de recondicionamento, portanto, evoluem de uma estratégia de custo para um diferenciador estratégico, reforçando o impulso positivo no mercado de contêineres intermediários a granel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do uso de contêineres intermediários a granel recondicionados e reembalados | -0.9% | Global, mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Escrutínio ambiental de contêineres plásticos | -0.6% | Europa e América do Norte, expansão global | Longo prazo (≥4 anos) |
| A regra EPA SCCAP eleva o risco de fontes fixas | -0.3% | Estados Unidos | Curto prazo (≤2 anos) |
| Volatilidade na cadeia de suprimentos de HDPE reciclado | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Uso de Contêineres Intermediários a Granel Recondicionados e Reembalados
Os reformadores especializados agora atingem 95% de paridade de desempenho com as unidades recém-fabricadas, atraindo compradores focados em custo para alternativas de menor preço. As pressões inflacionárias em 2024 amplificaram essa mudança à medida que os embarcadores de produtos químicos adiaram os ciclos de investimento. Os órgãos reguladores estão cada vez mais certificando contêineres recondicionados para materiais não farmacêuticos, convertendo o que antes era uma medida temporária em uma opção de compra convencional. As vendas de novos contêineres intermediários a granel, portanto, enfrentam um obstáculo estrutural, particularmente nos segmentos comoditizados do mercado de contêineres intermediários a granel.
Escrutínio Ambiental de Contêineres Plásticos
A Diretiva da UE sobre Plásticos de Uso Único, prevista para incluir formatos industriais até 2026, está intensificando a demanda por resinas de base biológica e híbridos metálicos-compostos recicláveis.[3] Conglomerados voltados ao consumidor, como a Nestlé, agora auditam as pegadas de embalagem de contêiner a granel a montante, reduzindo os volumes de compra de SKUs com predominância de HDPE. A conformidade acrescenta custos de certificação e força redesenhos que corroem as margens dos contêineres intermediários a granel plásticos tradicionais. À medida que as marcas globais propagam esses padrões pelas redes de fornecedores, espera-se que a restrição reduza em 0,6 ponto percentual a trajetória de crescimento do mercado de contêineres intermediários a granel. A participação do mercado de contêineres intermediários a granel metálicos para líquidos deve permanecer acima de 60% até 2031, ressaltando o propósito central do contêiner.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
As Soluções Rígidas Dominam Apesar do Crescimento FlexívelOs contêineres rígidos retiveram 58,02% da participação do mercado de Contêineres Intermediários a Granel em 2025, em razão da alta estabilidade mecânica nas linhas de envase químico e farmacêutico. As bases de palete padronizadas permitem o manuseio robótico em alta velocidade, um ativo em ambientes de produção 24 horas por dia, 7 dias por semana. O tamanho do mercado de Contêineres Intermediários a Granel para variantes flexíveis deve crescer a um CAGR de 6,42%, sustentado por uma economia de 40% no espaço de retorno vazio, que se traduz em menores emissões de frete. Os expedidores de ingredientes alimentares favorecem cada vez mais esses revestimentos para fluidos não perigosos, embora as adaptações de IoT permaneçam menos simples do que com as estruturas rígidas. Os principais produtores estão adicionando capacidade flexível no Sudeste Asiático, sinalizando um reequilíbrio de longo prazo do mercado de Contêineres Intermediários a Granel.
A adoção de contêineres rígidos persiste onde prevalecem as classificações do Grupo II e III da ONU, como ácidos e agroquímicos. As saídas integradas com tubo de imersão aumentam o rendimento da linha em 12%, apoiando modelos de entrega just-in-time. Os designs flexíveis, por sua vez, estão conquistando nichos em concentrados de sabor e óleos de origem vegetal, onde o risco de contaminação é menor e a simplicidade de descarte é prioritária. À medida que os sensores se tornam menores e as fontes de energia adesivas amadurecem, a lacuna tecnológica tende a se estreitar, desencadeando uma infusão mais rápida de recursos inteligentes nas ofertas do mercado de Contêineres Intermediários a Granel flexíveis.

Por Material:
A Liderança do Plástico Enfrenta o Desafio do CompostoO plástico detinha 39,10% da participação no mercado de contêineres intermediários a granel em 2025, aproveitando as linhas de moldagem por sopro custo-eficientes e a ampla compatibilidade química. As carcaças compostas, no entanto, estão avançando a um CAGR de 6,55% até 2031, à medida que os embarcadores priorizam a resistência à corrosão contra solventes de alta pureza. As estruturas lamelares recicláveis permitem que as garrafas internas de HDPE sejam substituídas independentemente das gaiolas metálicas externas, estendendo a vida útil em 25%. A volatilidade nos preços do HDPE reciclado amplia a atratividade relativa do polipropileno reforçado com fibra de vidro, posicionando os compostos para corroer o estabelecido mercado de contêineres intermediários a granel plásticos.
Os tambores de metal ainda dominam as aplicações de temperatura extrema e alta pressão, enquanto o papelão atrai exportadores de alimentos orgânicos que exigem contêineres biodegradáveis. Os compradores farmacêuticos permanecem cautelosos, exigindo formulações de classe USP que os plásticos atendem mais prontamente, mas o crescente enfoque regulatório nas divulgações de carbono poderia inclinar as preferências para compostos mais leves ao longo da janela de previsão. Os inovadores de materiais que fornecem certificação de berço a berço provavelmente garantirão contratos premium no mercado de contêineres intermediários a granel em evolução.
Por Usuário Final:
Dominância Química Encontra o Dinamismo FarmacêuticoOs produtores químicos responderam por 35,10% da receita de 2025, refletindo o uso arraigado de unidades padronizadas de 1.000 litros para ácidos, solventes e insumos agrícolas. Os ciclos de rotação previsíveis favorecem variantes plásticas e metálicas rígidas com desempenho comprovado em circuitos de circuito fechado. Os compradores farmacêuticos, embora uma base menor, sustentam o CAGR mais rápido de 7,02% graças aos expandidos pipelines de biossimilares e aos mandatos de serialização. A adoção de contêineres intermediários a granel inteligentes se acelera aqui, pois o registro em tempo real suporta a validação de Boas Práticas de Distribuição.
Os processadores de alimentos e bebidas expandem em ritmo moderado, atraídos pela eficiência de ingredientes a granel e revestimentos sanitários certificados pelos padrões FDA 21 CFR. A agricultura surge como um bolso de crescimento incremental com fertilizantes de aplicação de precisão exigindo sistemas de dosagem calibrados. Os provedores de logística agora agrupam serviços de limpeza, inspeção e telemetria, aprofundando a fidelidade ao ecossistema e ampliando a receita além da venda de contêineres físicos, o que por sua vez eleva o conteúdo de serviços no mercado de contêineres intermediários a granel.
Por Design:
As Soluções Padrão Cedem Espaço à Inovação InteligenteAs configurações padrão comandavam 40,95% do tamanho do mercado de contêineres intermediários a granel em 2025, pois atendem aos requisitos básicos ao menor custo unitário. No entanto, as variantes integradas por IoT, registrando um CAGR de 7,45%, sinalizam uma mudança em direção a propostas de valor ricas em dados. Os arrays de sensores que amostraram a temperatura a cada 30 segundos previnem excursões térmicas em vacinas, garantindo a aprovação regulatória dos auditores da FDA e da EMA. Os formatos dobráveis reduzem o espaço em armazém em 60% quando vazios, ideais para nós de micro-atendimento urbano.
As bobinas aquecidas embutidas nas paredes de aço inoxidável mantêm materiais viscosos acima dos limiares de solidificação, permitindo o processamento just-in-time de gorduras e resinas. Os novos participantes do mercado que se concentram em tampas de sensores retrofitadas permitem que as frotas legadas se digitalizem sem substituição total, um caminho de transição que acelera a penetração da frota inteligente. À medida que esses designs avançados amadurecem, seus resultados de dados agregados criarão receitas secundárias de análise, aumentando as margens no mercado de contêineres intermediários a granel.
Análise Geográfica
Mercado de Contêineres Intermediários a Granel da APAC
A Ásia-Pacífico dominou o mercado de contêineres intermediários a granel (IBC) com uma participação de 40,10% em 2025 e está projetada para se expandir a um CAGR de 6,55% até 2031. A produção química de 1,7 trilhão de USD da China e o aumento de 15% nas exportações farmacêuticas da Índia sustentam a demanda contínua por contêineres em toda a logística de matérias-primas e medicamentos acabados. Os governos locais oferecem incentivos fiscais para ativos de embalagens reutilizáveis, reduzindo os períodos de retorno para unidades compostas inteligentes. Os emergentes clusters da ASEAN, notadamente Vietnã e Tailândia, estão instalando novos complexos de polímeros e aromáticos, cada um incluindo baias dedicadas de limpeza de IBC para sustentar esquemas de múltiplas viagens.
Mercado de Contêineres Intermediários a Granel da Europa
A Europa apresenta uma demanda matizada e orientada por regulamentações que tende para soluções de alto padrão e conformes com a economia circular. As empresas farmacêuticas alemãs e francesas lideram os rankings globais em frotas equipadas com sensores, aproveitando os frameworks da Indústria 4.0 para manutenção preditiva. As regras da UE sobre Embalagens e Resíduos de Embalagens impulsionam metas de reciclagem de 65% até 2030, acelerando a adoção de sistemas de liner removíveis. O ambiente regulatório em primeiro lugar permite que os fornecedores cobrem prêmios de preço de 10 a 15% por ofertas de mercado de IBC certificadas de baixo carbono.
Mercado de Contêineres Intermediários a Granel da América do Norte
A América do Norte concentra-se nos setores farmacêutico e de produtos químicos especiais, críticos em termos de qualidade. A produção química dos Estados Unidos de 553 bilhões de USD em 2024 se traduz em volumes de base robustos, especialmente para corrosivos da Classe 8 da ONU transportados por ferrovia e drayage. A onda de nearshoring do México está estimulando nova demanda por contêineres compostos rígidos à medida que novas plantas de resinas entram em operação. As redes rodoviárias e ferroviárias maduras facilitam plataformas de rastreamento de ativos que otimizam a rotação de frotas, reforçando a receita de serviços digitais no mercado regional de IBC.
Panorama regulatório
Os contêineres intermediários para transporte a granel (IBCs) usados para o transporte de mercadorias perigosas são regidos pelas Recomendações das Nações Unidas sobre o Transporte de Mercadorias Perigosas (Regulamentação Modelo, Revisão 23), que estabelecem expectativas quanto a desempenho, marcação e aprovação, com as quais a maioria das regras nacionais está alinhada. Nos Estados Unidos, os requisitos padronizados pela ONU para IBCs estão codificados no 49 CFR Part 178, Subpart N (incluindo requisitos de testes de desempenho como os do 49 CFR 178.706), enquanto o Canadá incorpora a norma CAN/CGSB-43.146 em sua estrutura de Transporte de Mercadorias Perigosas para o projeto, fabricação e uso de IBCs em várias classes de mercadorias perigosas.
As obrigações de inspeção e teste periódicos, geralmente em ciclos de 2,5 e 5 anos e após reparo ou remanufatura, aumentam a importância de prestadores de serviços autorizados e sistemas de qualidade documentados para a conformidade no dia a dia. As mudanças regulatórias também ocorrem por meio de emendas específicas, como a atualização do Departamento de Transportes dos EUA (DOT) às normas de IBCs de plástico rígido em abril de 2024, reforçando que fornecedores e recondicionadores precisam de procedimentos de teste, documentação e controles de produção atualizados, alinhados às diretrizes de qualidade baseadas em normas da ONU e ISO (incluindo a ISO 16106 e práticas alinhadas à ISO 9001).
Análise da cadeia de valor
A cadeia de valor dos IBCs começa com o fornecimento de matéria-prima e componentes, incluindo HDPE para os frascos internos, aço para as gaiolas e bases, e aço inoxidável, como 304/316L, para maior compatibilidade química e facilidade de limpeza. Em seguida, avança para a conversão do contêiner (moldagem por sopro, fabricação da gaiola e montagem final com tampas e válvulas), etapa em que os requisitos de desempenho para mercadorias perigosas podem ser um fator limitante para determinados usos finais.
Mais adiante na cadeia, uma parcela significativa do valor do ciclo de vida está concentrada nas redes de pooling, coleta, lavagem, inspeção, reparo e recondicionamento. Entidades setoriais como RIBCA, FIBCA e EFIBCA ajudam a definir diretrizes operacionais e práticas comuns. Requisitos regulatórios vinculados às normas de transporte da ONU e a estruturas regionais, incluindo o DOT dos EUA e o ADR europeu, impulsionam uma demanda recorrente por testes documentados, marcação e histórico de serviço rastreável. Na Europa, as regras de resíduos de embalagens (Regulamento (UE) 2025/40) também influenciam as escolhas de design em direção a uma maior facilidade de separação e reciclabilidade, aumentando o papel da seleção de materiais e dos parceiros de fim de vida útil em toda a cadeia.
Cenário Competitivo
O mercado exibe concentração moderada, com Greif, Mauser Packaging Solutions e Schuetz ancorando a participação global por meio de extensas pegadas de fabricação e recondicionamento. Sua integração vertical, abrangendo a composição de resinas até a reciclagem no final da vida útil, aguça o controle de custos e acelera a resposta aos picos regionais de demanda. A aquisição de USD 576 milhões do Grupo Ipackchem pela Greif em 2024 aumentou a capacidade de contêineres flexíveis e ampliou o alcance a clientes de produtos químicos especializados. O lançamento da instalação de Pune pela Mauser aumenta a resiliência do fornecimento no sul da Ásia, alinhando-se com o crescimento do cluster farmacêutico.
A diferenciação tecnológica está se intensificando. As inovações em compostos da Schuetz combinam resistência à corrosão com separabilidade dos componentes, aumentando a reciclabilidade para 90%. A plataforma Smartlink da Schoeller Allibert combina hardware de sensores com painéis de SaaS, monetizando assinaturas de dados e impulsionando a fidelidade dos clientes. Os novos participantes que oferecem kits de IoT retrofitados ampliam o acesso para frotas de médio porte, estreitando as lacunas tecnológicas. O sucesso depende cada vez mais da combinação de contêineres duráveis com análises preditivas e redes eficientes de recondicionamento, garantindo receita recorrente e elevando a intensidade do serviço no mercado de contêineres intermediários a granel.
Líderes da Indústria de Contêineres Intermediários a Granel
-
Greif Inc.
-
Bulk Lift International LLC
-
Global-Pak LLC
-
FlexiTuff Ventures International Ltd.
-
Amcor plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres Intermediários a Granel Empresas cobertas neste relatório
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company (DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
Oportunidades de mercado e perspectivas futuras
A rastreabilidade orientada por conformidade e a gestão de reutilização estão criando espaço para camadas de serviços digitais, incluindo identidade do ativo, registros de rotação, certificados de recondicionamento e monitoramento de condição, além da venda de contêineres. Essa mudança é particularmente relevante à medida que a Europa aplica o Regulamento (UE) 2025/40, com vigência a partir de agosto de 2026. Como resultado, os fornecedores podem combinar configurações de IBCs inteligentes ou rastreáveis com documentação de recondicionamento, alinhando-se à tendência do relatório de contêineres habilitados para IoT ganharem tração nas cadeias de suprimentos químicas e farmacêuticas.
A localização de capacidade próxima a grandes sites químicos é outro caminho investível, apoiado por anúncios recentes de expansão. O acordo da Schuetz de março de 2026 com a BASF abrange uma instalação altamente automatizada de produção e armazenamento de IBCs na BASF Ludwigshafen, com construção prevista para o terceiro trimestre de 2026. Ao mesmo tempo, os aumentos de produção em corredores de consumo de alto crescimento podem melhorar a disponibilidade no curto prazo de formatos rígidos e compósitos usados nos setores químico e farmacêutico, como a conclusão pela Time Technoplast, em março de 2026, da Fase I de uma expansão em terreno já industrializado em Silvassa, para atingir uma capacidade anual de 150.000 unidades de IBC.
Desenvolvimentos industriais recentes em Mercado de Contêineres Intermediários a Granel
- Março de 2026: A Schuetz anunciou um acordo com a BASF para construir uma instalação altamente automatizada de produção e armazenamento de IBCs na BASF Ludwigshafen, com construção prevista para o terceiro trimestre de 2026. O projeto aproxima a fabricação de contêineres e o estoque de um grande complexo químico, melhorando a garantia de suprimento para usuários de alto volume e reduzindo o atrito logístico nos fluxos de embalagens retornáveis.
- Maio de 2025: A Global-Pak firmou parceria com a Worry Free Plastics para integrar um agente de consumo microbiano regenerativo em big bags e revestimentos internos. A colaboração visa aprimorar as narrativas de sustentabilidade para compradores de embalagens a granel e agrega diferenciação em propostas comerciais em que o manejo de fim de vida útil e a pegada material são considerados junto ao custo.
- Setembro de 2024: A Greif inaugurou uma nova instalação de fabricação de IBCs em Pasir Gudang, Johor, Malásia, adicionando capacidades de moldagem por sopro e de linha de gaiolas. A expansão fortalece a cobertura de suprimento regional para clientes químicos e industriais da Ásia-Pacífico e favorece prazos de entrega mais curtos para configurações rígidas de IBC.
Mercado de Contêineres Intermediários a Granel Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange contêineres intermediários a granel (IBCs) utilizados para armazenar e transportar líquidos e sólidos a granel em cadeias de suprimentos industriais, com a demanda capturada nos principais setores de uso final e regiões.
Exclusões de escopo: Formatos de embalagem pequenos voltados ao consumidor (como garrafas, galões e baldes) e sistemas a granel não IBC (como grandes tanques ISO e silos fixos) estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo
- Contêiner Intermediário a Granel Rígido
- Contêiner Intermediário a Granel Flexível
- Por Material
- Contêiner Intermediário a Granel de Plástico
- Contêiner Intermediário a Granel de Metal
- Contêiner Intermediário a Granel Composto
- Contêiner Intermediário a Granel de Papelão
- Por Usuário Final
- Indústria Química
- Indústria Farmacêutica
- Indústria de Alimentos e Bebidas
- Agricultura
- Transporte e Logística
- Outros Usuários Finais
- Por Design
- Contêiner Intermediário a Granel Padrão
- Contêiner Intermediário a Granel Dobrável / Retrátil
- Contêiner Intermediário a Granel Aquecido
- Contêiner Intermediário a Granel Inteligente / Habilitado por IoT
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento da cadeia de valor dos IBCs e do principal conjunto de demanda, conectando-o em seguida a sinais mensuráveis que movimentam o consumo de IBCs por região. Utilizamos pontos de referência públicos, como as recomendações da ONU sobre embalagens de mercadorias perigosas, estatísticas de comércio do US Census Bureau, tabelas de comércio exterior do Eurostat e o UN Comtrade, para compreender os fluxos transfronteiriços de produtos químicos relevantes e bens industriais embalados que comumente utilizam IBCs.
Para manter as premissas fundamentadas, também revisamos fontes como a US EPA e a ECHA para contexto de embalagem e manuseio, além de literatura revisada por pares sobre embalagem e logística que abrange recondicionamento, ciclos de reutilização e mudanças de materiais. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para confirmar a linguagem sobre mix de produtos e expansões de capacidade. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e dados de importação e exportação em nível de remessa foram utilizados para agilizar verificações de fatos e preencher lacunas. Esses exemplos não são exaustivos, e muitas outras fontes foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como a demanda por IBCs é gerada e adquirida nos setores de produtos químicos, alimentos e bebidas, farmacêuticos e usuários de logística, além de testar sob pressão os principais insumos, como ciclos de substituição e taxas de recondicionamento. Também conversamos com uma combinação de fabricantes, distribuidores, recondicionadores e grandes usuários finais na APAC, EMEA e nas Américas, de modo que as diferenças regionais em regulamentações, comportamento de reutilização e precificação pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 16% | APAC: 45% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando lógica de cima para baixo e de baixo para cima. A visão de cima para baixo reconstrói o conjunto de demanda vinculando a produção industrial e os padrões de comércio nos principais setores usuários de IBCs à intensidade de embalagem, alocando em seguida a necessidade resultante entre as principais regiões antes de consolidar em um valor global.
Para manter o modelo prático, um pequeno conjunto de insumos repetíveis foi utilizado e, em seguida, testado sob pressão com o feedback das entrevistas, incluindo tendências de produção química e farmacêutica, dinâmica de importação e exportação em bens industriais, ciclos de substituição da base instalada, participação de recondicionamento e reutilização, e movimentação do preço médio de venda por tipos e materiais comuns de IBCs. Verificações de baixo para cima foram então aplicadas seletivamente utilizando padrões de receita amostrados de fornecedores, feedback de canais sobre a direção dos volumes e verificações cruzadas simples de preço médio de venda multiplicado por volume para confirmar os totais e ajustar as áreas onde os dados públicos são escassos.
A previsão baseia-se principalmente em análise de cenários, onde os fatores de demanda, como produção industrial, recuperação do comércio e penetração da reutilização, são variados dentro de faixas realistas e, em seguida, alinhados às faixas de consenso compartilhadas pelos respondentes primários. Quando um ponto de dados não pôde ser observado diretamente, preenchemos a lacuna utilizando proxies regionais e, em seguida, verificamos novamente o impacto nos totais para que um insumo ausente não distorcesse o número final.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas etapas que comparam os resultados do modelo com sinais independentes, como a direção da produção de uso final, mudanças nos fluxos de comércio e movimentação de preços observada, antes que os números sejam aprovados. Valores discrepantes são sinalizados precocemente e, quando uma variação não pode ser explicada por um fator claro, como uma oscilação de preço de curto prazo ou um choque de demanda, recontatamos os participantes relevantes para confirmar o que mudou.
Cada relatório é atualizado anualmente, com atualizações intermediárias acionadas quando ocorrem eventos relevantes (por exemplo, novas mudanças regulatórias, grandes adições de capacidade ou movimentos acentuados nos preços de matérias-primas). Antes da entrega, o modelo completo é revisado novamente e os indicadores públicos mais recentes são incorporados para que os clientes recebam uma visão atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Contêineres Intermediários a Granel da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados do mercado de IBCs frequentemente diferem porque o conjunto de produtos incluídos, o ciclo de reutilização assumido e a forma como os preços são convertidos em USD podem variar de uma estimativa para outra. As diferenças também aparecem quando algumas fontes ancoram o mercado às remessas, enquanto outras o ancoram ao consumo de uso final.
Os contêineres de tanque ISO estão fora do escopo da Mordor Intelligence para este relatório, e essa única exclusão pode mover os totais de forma significativa em estimativas que tratam os equipamentos de logística de líquidos a granel como um conjunto combinado. Além do escopo, as lacunas geralmente decorrem de como o recondicionamento é tratado (contando apenas as vendas de novos IBCs versus contando os ciclos de reutilização), de como os preços médios são tendenciados entre os formatos de plástico, composto e metal, e da frequência com que as premissas são atualizadas quando os dados de produção industrial e comércio mudam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,97 bilhões de USD (2026) | |
| Publicação Comercial A | 7,35 bilhões de USD (2024) | Utiliza um ano-base anterior e um conjunto de valor mais restrito que parece estar mais próximo apenas das vendas de novos contêineres, com visibilidade limitada sobre os ciclos de recondicionamento e tratamento misto de formatos rígidos versus flexíveis. |
| Comunicado de Imprensa B | 9,56 bilhões de USD (2023) | Ancora o valor inicial em um ano diferente e pode mesclar equipamentos de embalagem a granel adjacentes em algumas regiões, ao mesmo tempo em que aplica uma única tendência de preço global que não reflete totalmente a movimentação do preço médio de venda específica por material. |
A dispersão nos valores publicados reflete principalmente o que é contado como um IBC, como a reutilização e o recondicionamento são traduzidos em valor de mercado e o ano-base escolhido para a conversão de moeda. Ao manter o escopo vinculado aos formatos de IBC e, em seguida, validar os principais fatores, como taxas de substituição e progressão do preço médio de venda, com insumos de campo, a estimativa resultante permanece rastreável a fatores de demanda claros e pode ser reproduzida com as mesmas etapas em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de contêineres intermediários a granel em 2026?
O tamanho do mercado de Contineres Intermediários a Granel é de 11,91 bilhões de USD em 2026 e deve atingir 16,02 bilhões de USD até 2031.
Qual região lidera a adoção de contêineres intermediários a granel inteligentes?
A Europa e a América do Norte atualmente lideram a implantação de contêineres inteligentes, com a Ásia-Pacífico alcançando rapidamente.
Qual é o tipo de material de contêiner intermediário a granel de crescimento mais rápido?
Os contêineres compostos devem crescer a um CAGR de 6,55%, superando os formatos plásticos e metálicos.
Por que as empresas farmacêuticas estão investindo em contêineres intermediários a granel habilitados por IoT?
O monitoramento em tempo real garante a integridade da cadeia de frio e suporta os mandatos regulatórios de serialização, reduzindo as perdas por deterioração e o risco de conformidade.
Como os programas de reutilização impactam o custo total de embalagem?
Os contêineres intermediários a granel reutilizáveis proporcionam economias de 40-60% ao longo da vida útil em comparação com tambores de uso único ao longo de vidas úteis de serviço típicas de dez ciclos.
O que está impulsionando a demanda por contêineres intermediários a granel flexíveis?
Os exportadores favorecem os designs flexíveis por sua economia de espaço de retorno vazio de 40%, o que reduz os custos e as emissões de frete.