
Tamanho e Participação do Mercado de Forma de Concreto Isolada (ICF)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
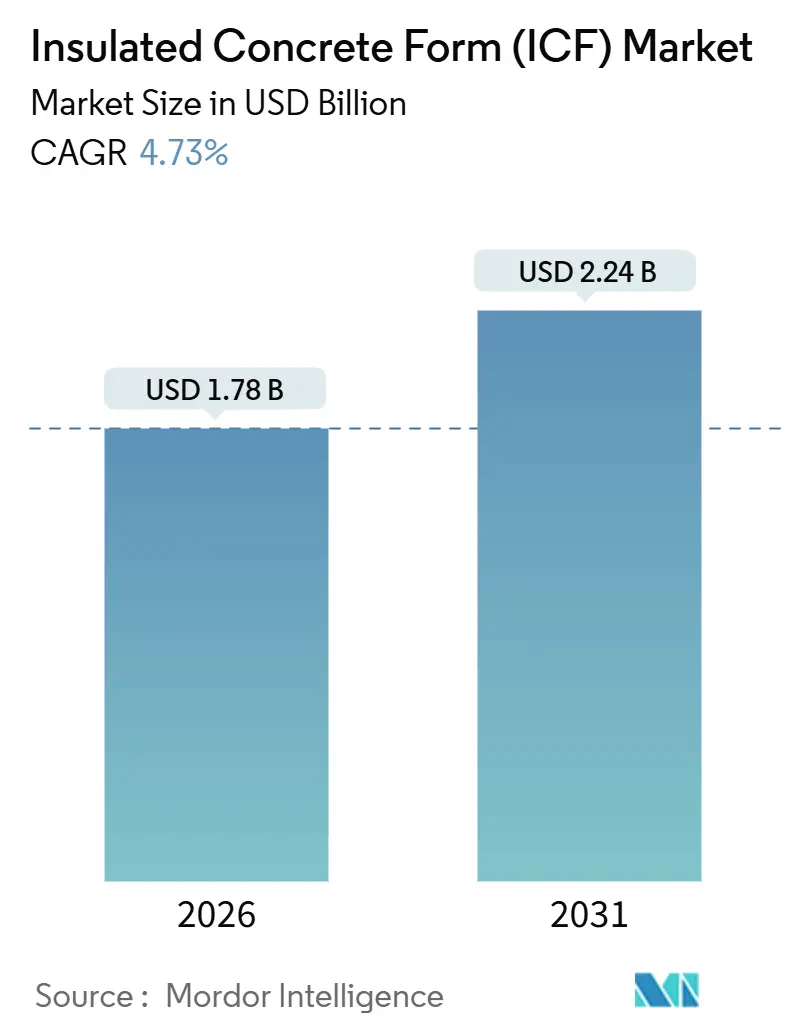
| Tamanho do Mercado (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.73 % |
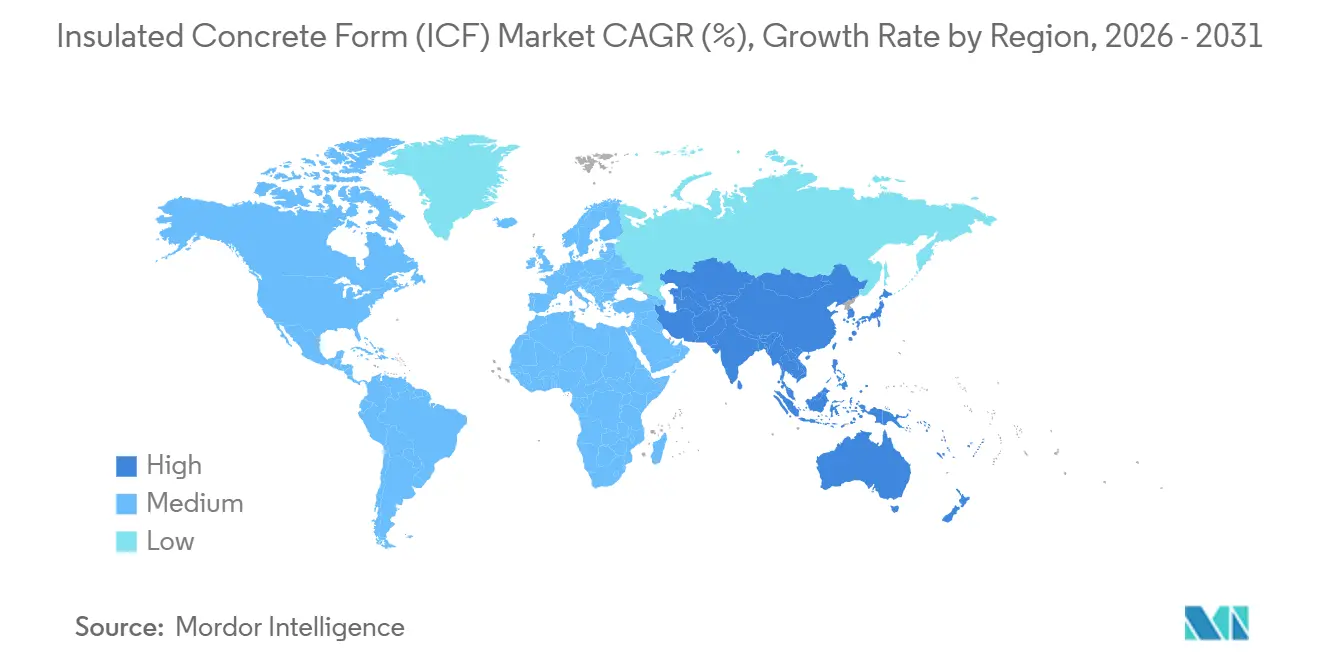
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
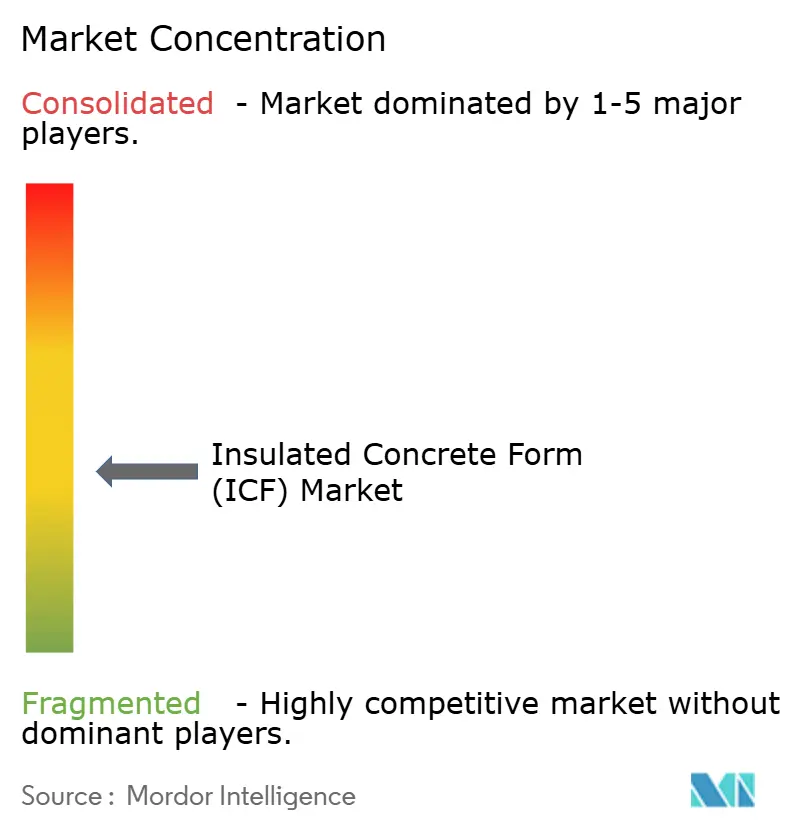
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Forma de Concreto Isolada (ICF) por Mordor Intelligence
O tamanho do mercado de Forma de Concreto Isolada é estimado em 1,78 bilhões de USD em 2026, e espera-se que alcance 2,24 bilhões de USD até 2031, a um CAGR de 4,73% durante o período de previsão (2026-2031). O impulso está crescendo à medida que os reguladores endurecem a conformidade com os códigos de eficiência energética, os incentivos à resiliência a desastres se expandem e os projetistas buscam conjuntos de envoltória que reduzam tanto o carbono operacional quanto o incorporado. Núcleos de EPS com grafite aprimorado agora tornam possível aumentar os valores R sem aumentar a espessura das paredes, uma mudança que protege a área de piso locável em projetos urbanos. Os incorporadores estão adotando sistemas de malha de tela para agilizar o posicionamento de armaduras em obras de múltiplos andares, onde a produtividade da mão de obra determina a rentabilidade. Enquanto isso, a volatilidade do preço do estireno e a familiaridade limitada dos empreiteiros moderam a adoção no curto prazo, mas ambos os obstáculos estão diminuindo à medida que o fornecimento de EPS com integração retroativa e os programas de treinamento de instaladores se expandem. A integração vertical, evidenciada pela aquisiço da OX Engineered Products pela Holcim em 2024, sinaliza que as grandes cimenteiras veem o mercado de ICF como uma extensão estratégica de seus portfólios de envoltória de edificações.
Principais Conclusões do Relatório
- Por tipo de material, a espuma de poliestireno representou 88,66% da participação no mercado de Forma de Concreto Isolada em 2025 e deve crescer com o CAGR mais rápido de 4,82 até 2031.
- Por tipo de sistema, os produtos de parede plana representaram 54,23% do tamanho do mercado de ICF em 2025, enquanto as unidades de malha de tela devem se expandir a um CAGR de 5,33% até 2031, o mais rápido entre todas as configurações.
- Por tipo de construção, os projetos de novas construções capturaram 78,34% do tamanho do mercado em 2025, enquanto as aplicações de retrofit avançam a um CAGR de 5,58% até 2031.
- Por aplicação, os projetos residenciais detinham uma participação de 57,78% do mercado em 2025, e os projetos comerciais estão progredindo a um CAGR de 4,56% até 2031.
- Por geografia, a América do Norte dominou com uma participação de receita de 39,67% em 2025; a Ásia-Pacífico está definida para crescer mais rapidamente a um CAGR de 5,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Forma de Concreto Isolado (ICF)*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de construção sustentável mais rígidos e incentivos | +1.2% | América do Norte, Europa, China, Índia, Singapura | Médio prazo (2-4 anos) |
| Demanda crescente por edifícios de médio/alto padrão energeticamente eficientes | +1.0% | Global, concentrado na América do Norte, Europa, China, Índia | Longo prazo (≥ 4 anos) |
| Maior adoção de sistemas de ICF fora do local e modulares | +0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Expansão de programas de financiamento verde vinculados ao desempenho | +0.6% | Europa, América do Norte, Brasil, Oriente Médio | Longo prazo (≥ 4 anos) |
| Subsídios de resiliência da FEMA favorecendo a construção com ICF | +0.9% | Estados Unidos, Caribe, América Central | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Construção Sustentável Mais Rígidos e Incentivos
O Código Internacional de Conservação de Energia de 2024 elevou os valores de R prescritos para paredes em zonas climáticas 3 a 8, exigindo efetivamente isolamento contínuo que as estruturas de madeira têm dificuldade em alcançar sem camadas adicionais e mais mão de obra[1]. O Padrão de Habitações Futuras do Reino Unido, em vigor a partir de 2025, obriga as novas habitações a reduzir o carbono operacional em até 80% em comparação com as linhas de base de 2013, direcionando os arquitetos para envoltórias de alta massa térmica[2]. O 14º Plano Quinquenal da China impõe metas de energia ultrabaixa para edifícios públicos acima de 20.000 m², conferindo ao mercado de ICF uma vantagem onde as análises de custo do ciclo de vida justificam gastos iniciais mais elevados. Na Índia, o Código de Construção para Conservação de Energia de 2024 introduziu índices de desempenho da envoltória que penalizam as pontes térmicas, uma fraqueza ausente nas paredes monolíticas de ICF. Por fim, a Arábia Saudita publicou 16 regulamentos de isolamento térmico em 2024 que estabelecem requisitos de desempenho para compras públicas, criando uma barreira de conformidade em torno dos fornecedores de ICF certificados.
Demanda Crescente por Edifícios de Médio/Alto Padrão Energeticamente Eficientes
Redes hoteleiras, incorporadoras de habitação estudantil e proprietários institucionais valorizam a classificação STC média de 55 do ICF em comparação com 38 das estruturas de madeira, uma diferença que reduz a rotatividade de inquilinos e aumenta a renda operacional líquida. As economias de prazo são significativas: o Divi Little Bay Resort em St. Maarten, avaliado em 20 milhões de USD, foi concluído 60 dias antes do previsto ao manter as formas de ICF que combinam estrutura e isolamento. A Panther Creek High School, no Texas, reduziu a capacidade de climatização em 30% ao aproveitar os valores de R contínuos do ICF, liberando capital para atualizações tecnológicas nas salas de aula. Os testes da ASTM C1363 mostram que uma parede de ICF com núcleo de 6 polegadas leva mais de 320 horas para atingir a transferência de calor em regime permanente a –31 °C, em comparação com 60 horas para uma estrutura de madeira R-20, um atraso que reduz as cobranças de pico de carga em climas extremos. Os modelos de reembolso de energia, atualmente em vigor em 18 estados dos EUA, replicam os incentivos de desempenho que o Centre Park Holiday Inn obteve ao superar os padrões ASHRAE em 30%, sustentando a demanda contínua no mercado de ICF.
Maior Adoção de Sistemas de ICF Fora do Local e Modulares
Os kits de parede cortados em fábrica permitem que os empreiteiros painelizem seções de 40 pés em ambiente coberto e, em seguida, os içem com guindaste, como demonstrou o Best Western na Geórgia em uma construção de cinco andares que até sobreviveu a um tornado durante a montagem. A Logix reduziu os custos de frete em até 40% ao enviar formas desmontadas de forma plana, permitindo que os distribuidores mantenham estoques mais profundos em armazéns menores. O painel Ultra 2025 da Quad-Lock oferece desempenho R-28 com 20% mais resistência à compressão, permitindo que os arquitetos recuperem área de piso em terrenos de alto valor. O Lewis Building, em Massachusetts, utilizou formas removíveis de compensado One Series para deixar o concreto aparente nos poços de elevadores, eliminando os acabamentos e reduzindo oito semanas do cronograma. O ICF modular também facilita fachadas curvas e cantos em ângulo agudo, onde o escoramento convencional é intensivo em mão de obra, ampliando a flexibilidade de projeto em terrenos restritos e apoiando uma adoção mais ampla no mercado de ICF.
Expansão de Programas de Financiamento Verde Vinculados ao Desempenho
O Regulamento de Taxonomia da UE, totalmente operacional desde 2024, exige que os fundos imobiliários divulguem a parcela de ativos que atendem aos critérios de mitigação, direcionando o capital para envoltórias com desempenho verificável. A Lei 15.042 do Brasil, de dezembro de 2024, introduziu um mercado de carbono regulamentado que monetiza as reduções de emissões operacionais, recompensando projetos de ICF com créditos negociáveis. A International Finance Corporation implantou uma facilidade de 2 bilhões de USD que reduz as taxas de juros em 50 pontos-base para ativos que obtêm a certificação Energy Star ou LEED — metas mais fáceis de alcançar com ICF do que com o retrocomissionamento pós-ocupação. A Visão 2030 da Arábia Saudita direcionou 186 bilhões de USD para programas de sustentabilidade que favorecem estruturas resistentes ao calor e de baixa manutenção, um perfil alinhado com a durabilidade do ICF. Essas medidas políticas estão apoiando o crescimento do mercado de forma de concreto isolado. O Selo Verde do Brasil, previsto para entrar em vigor em meados de 2025, certificará produtos de baixo carbono, oferecendo vantagens de aquisição aos fornecedores de ICF aprovados antecipadamente.
Análise de Impacto das Restrições do Mercado de Forma de Concreto Isolado (ICF)*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo inicial mais elevado em comparação com estruturas de madeira | -0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Familiaridade limitada dos empreiteiros e lacuna de mão de obra qualificada | -0.7% | Global, agudo na América do Norte e na Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Fornecimento volátil de estireno e risco de precificação para núcleos de EPS | -0.5% | Global, concentrado na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado em Comparação com Estruturas de Madeira
Os conjuntos de ICF custam de 10% a 15% a mais do que as estruturas de madeira por metro quadrado, e muitos incorporadores residenciais especulativos descontam as economias futuras de energia a mais de 8%, estendendo o retorno do investimento para uma década. As vantagens do solo específico do local podem compensar os custos, como observado no Comfort Inn na Geórgia, porém tais condições geotécnicas são raras. Acréscimos de contingência de 5% a 8% persistem porque os empreiteiros temem atrasos na curva de aprendizado e falhas durante as concretagens, limitando o crescimento no mercado de forma de concreto isolado. A engenharia de valor híbrida — utilizando ICF apenas para núcleos de escadas e poços — economizou mais de 30% no Washington Street Office em New Hampshire, mas exige sofisticação de projeto que muitas equipes não possuem. Os incentivos fiscais federais previstos nas Seções 45L e 179D reduzem o prêmio em até 5 USD por pé quadrado, porém a adesão é limitada porque as etapas de certificação ainda são pouco compreendidas.
Familiaridade Limitada dos Empreiteiros e Lacuna de Mão de Obra Qualificada
Apenas três em cada dez empreiteiros gerais dos EUA possuem equipes que instalam no ritmo de referência de 30 pés quadrados por hora-homem, que torna o ICF competitivo em mão de obra em relação à madeira, criando gargalos de oferta e inflacionando as propostas. A certificação da ICFMA exige 40 horas de cursos e trabalho de campo supervisionado — um investimento que pequenas empresas não podem dispensar durante as temporadas de pico. Dos 1.200 instaladores que iniciaram o treinamento da Quad-Lock em 2024, apenas 40% obtiveram a certificação de campo, evidenciando a evasão mesmo em programas subsidiados. O projeto Divi Little Bay demonstrou que equipes sem treinamento ainda podem superar as metas de prazo, porém esse resultado continua sendo a exceção. As bolsas de capacitação na Pensilvânia e em Ohio reembolsaram menos de 500 trabalhadores em 2024, evidenciando o descompasso entre a capacidade de treinamento e o crescimento do mercado de forma de concreto isolado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Forma de Concreto Isolado (ICF)
Por Tipo de Material:
A Espuma de Poliestireno Consolida Participação por Meio da Inovação com GrafiteA espuma de poliestireno controlou 88,66% da participação no mercado de forma de concreto isolado em 2025, e o segmento está no caminho de um CAGR de 4,82% até 2031. O tamanho do mercado para produtos de poliestireno se beneficia da baixa condutividade térmica do EPS, da alta resistência à compressão e da abundante oferta global. O grau Neopor da BASF eleva o valor de R em aproximadamente 20% na mesma espessura, permitindo a conformidade com os códigos sem paredes mais espessas. A espuma de poliuretano ainda atende nichos de espaço reduzido, mas enfrenta dificuldades com a consolidação do concreto e custos mais elevados. As placas de fibra de madeira cimentada conquistam projetos que buscam créditos de carbono incorporado, mas detêm apenas 8% de participação devido à distribuição limitada e a um prêmio de 25%.
A vantagem competitiva do segmento de poliestireno se ampliou após os fornecedores norte-americanos e europeus eliminarem gradualmente os retardantes de chama HBCD em 2024, removendo um obstáculo regulatório. Os produtores de EPS com integração retroativa agora protegem-se de forma mais eficaz contra as oscilações do estireno, uma vantagem que os conversores menores não conseguem igualar. O painel Ultra da Quad-Lock, que utiliza EPS Tipo II de maior densidade, está abrindo mercados de médio porte antes limitados pelas restrições de resistência à compressão. Para o poliuretano, a relutância dos instaladores associada às necessidades de equipamentos de pulverização dificulta um uso mais amplo. As misturas cimentadas carregam maior CO₂ incorporado devido ao seu teor de cimento, uma compensação que só se torna aceitável quando a tributação do carbono aumenta significativamente.
Por Tipo de Sistema:
A Grade de Tela Avança na Eficiência de Posicionamento de ArmadurasAs configurações de parede plana detinham uma participação de 54,23% em 2025, mas as alternativas de malha de tela estão se expandindo a um CAGR de 5,33%, o mais rápido entre os tipos de sistema. A geometria aberta da malha de tela permite que os ferreiros posicionem barras horizontais e verticais sem necessidade de enfiamento, eliminando um gargalo de mão de obra em construções comerciais com alta densidade de armadura. O tamanho do mercado de forma de concreto isolado para produtos de malha de tela está crescendo à medida que os incorporadores buscam estruturas de médio porte onde a densidade de armadura aumenta. Os sistemas de malha em waffle economizam de 10% a 15% do volume de concreto com resistência equivalente, mas custam mais e exigem um posicionamento meticuloso das nervuras.
O prêmio de material de 8% a 12% da malha de tela torna-se neutro em termos de custo assim que as economias de mão de obra se acumulam em projetos sísmicos ou resistentes a explosões. Os kits painelizados da Polycrete, utilizados no Best Western na Geórgia, demonstram como as formas de malha de tela facilitam o içamento por guindaste sem prender as amarrações. A parede plana mantém seu impulso em construções unifamiliares, onde a simplicidade supera a aritmética da mão de obra, mas esse segmento cresce mais lentamente do que a demanda comercial. O mercado de forma de concreto isolado também está observando que a adoção da malha em waffle permanece centrada na América do Norte, pois o preço do concreto usinado acima de 150 USD por jarda cúbica torna as economias de concreto atraentes. O ICF de pilar e viga atende trabalhos de reutilização adaptativa com estruturas existentes, mas representa apenas 6% das remessas, deixando a principal disputa entre os sistemas de parede plana e de malha de tela.
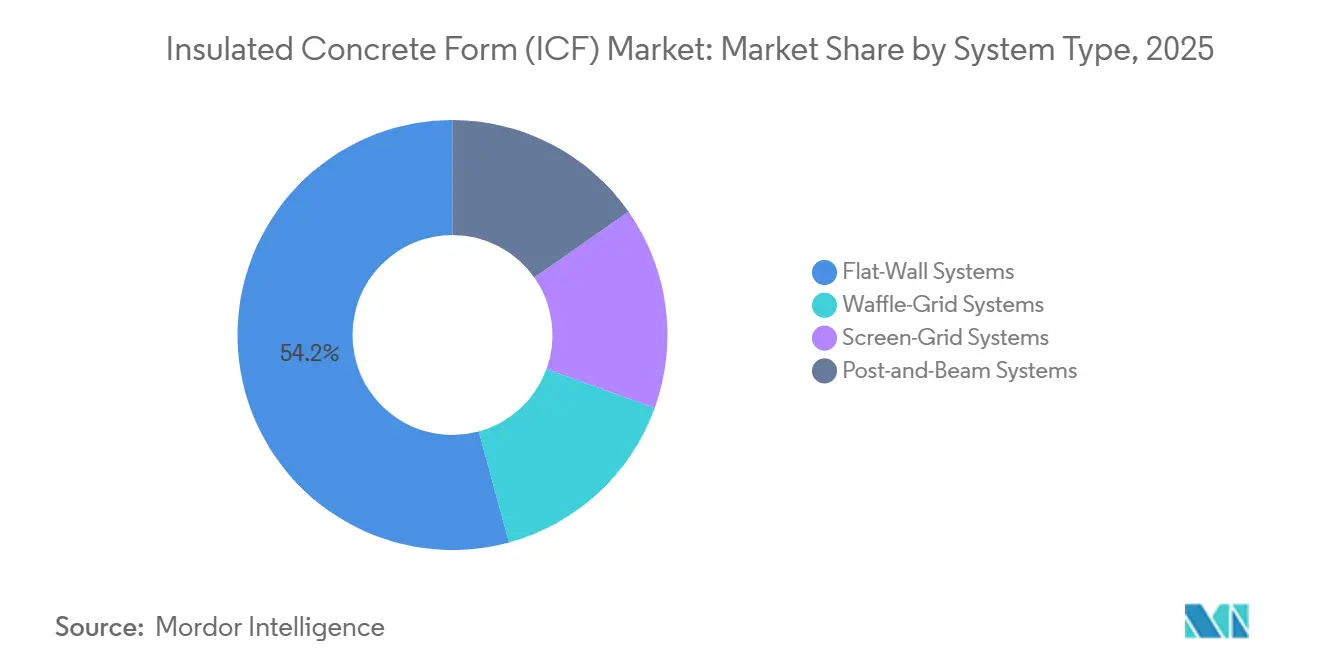
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Construção:
Os Retrofits Aceleram à Medida que os Códigos se Tornam Mais RígidosAs novas construções representaram 78,34% do volume em 2025 e crescerão de forma constante com base nos inícios de habitações resistentes a desastres. O trabalho de retrofit, no entanto, está se expandindo 5,58% ao ano até 2031, o ritmo mais rápido no mercado de forma de concreto isolada. Os mandatos sísmicos na Califórnia e no Noroeste do Pacífico incentivam o revestimento externo de alvenaria existente com ICF para atender aos padrões atualizados de carga lateral sem demolição. As ordenanças de eficiência energética em cidades como Berkeley já exigem atualizações da envoltória no momento da venda, um arcabouço político que multiplica as oportunidades de retrofit.
O crescimento do retrofit se concentra em projetos sísmicos, de inundação e de energia institucional. As técnicas de revestimento externo exigem contribuição de engenharia estrutural e marcos de janelas personalizados, acrescentando de 10% a 15% de mão de obra, mas os custos de não conformidade com os códigos são mais elevados. O ICF de nova construção continua a ganhar participação nas zonas de tornados do Centro-Oeste, onde as seguradoras concedem descontos de 15% a 30% no âmbito do programa Fortified Homes. Os construtores de produção estão pilotando o ICF em comunidades planejadas na Flórida, usando a escala para reduzir a diferença de custo em relação à madeira para um único dígito. À medida que as políticas climáticas municipais se tornam mais rígidas, a curva de adoção para retrofits deve convergir com a adoção de novas construções.
Por Aplicação:
Os Projetos Comerciais Fecham a Lacuna em Relação ao ResidencialOs projetos residenciais detinham uma participação de 57,78% em 2025, mas as construções comerciais estão avançando a um CAGR de 4,56%. A vantagem do tamanho do mercado de forma de concreto isolada se desloca para hotéis, centros de dados e armazenamento refrigerado, onde a massa térmica limita a demanda de climatização e a atenuação sonora aumenta a satisfação dos inquilinos. O Centre Park Holiday Inn reduziu o consumo de energia em 30% e obteve reembolsos, melhorando seu índice de cobertura do serviço da dívida em 0,15 pontos. As construções institucionais representam 12% da demanda e crescem a 4,1%, apoiadas por subsídios da FEMA que reembolsam até 75% dos custos de salas seguras de ICF.
A adoção comercial acelerou após projetos como o Souris Hotel em Manitoba demonstrarem economias de pico de carga de 20% a 25% graças ao atraso térmico de cinco dias do ICF. Os pilotos de habitações de produção sugerem uma expansão residencial mais ampla quando as curvas de aprendizado se estabilizarem. Os usuários institucionais, como a Panther Creek High School, citam a melhoria acústica como um benefício fundamental, aumentando a disposição de pagar além das economias de energia. As construções de escritórios e varejo ocasionalmente precisam de vãos livres de colunas que excedem a capacidade de carga do ICF, levando a abordagens híbridas com estruturas de aço ou madeira maciça. Projetos de uso misto como o ROOST 1B em Washington combinam envoltórias de ICF com interiores de madeira aparente, sinalizando uma ponte entre desempenho e flexibilidade arquitetônica.
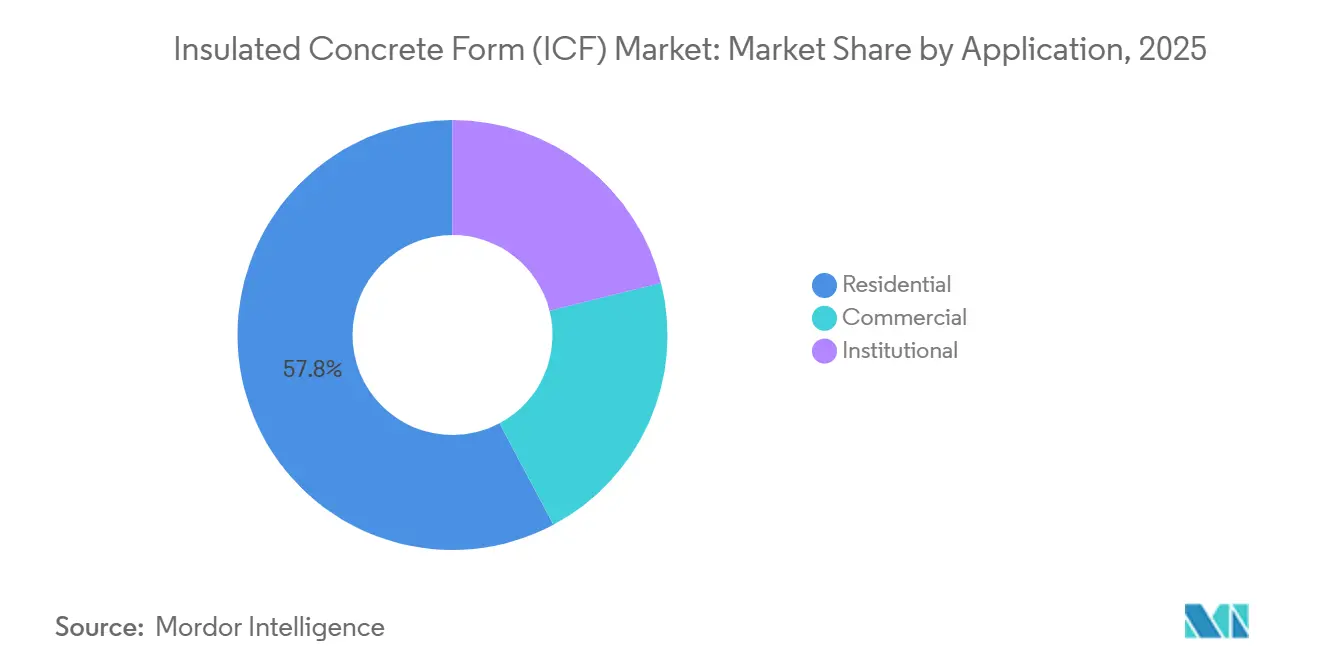
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Forma de Concreto Isolado (ICF) na América do Norte
A América do Norte respondeu por 39,67% da receita de 2025 e permanece o epicentro do financiamento de resiliência apoiado pela FEMA e do rigor dos códigos de energia. Trinta e cinco estados dos EUA adotaram o IECC 2024, impulsionando requisitos de isolamento contínuo que favorecem a construção com ICF. O Código Nacional de Construção do Canadá de 2020 agora considera as pontes térmicas, desfavorecendo os montantes de aço e aumentando a adoção de ICF em edificações multifamiliares, como o Wellington East Business Centre em Ontário. O México apresenta demanda inicial no setor de hospitalidade ao longo das costas expostas a furacões, mas a escassez de instaladores desacelera a penetração. Um fator estratégico determinante é se os construtores de residências em grande volume adotarão o ICF em escala; projetos-piloto da D.R. Horton e da Lennar estão em andamento, porém sem comprometimento definitivo.
Mercado de Forma de Concreto Isolado (ICF) na APAC
A Ásia-Pacífico está posicionada para um CAGR de 5,12%, o mais rápido globalmente, impulsionado pelos mandatos de energia ultrabaixa da China e pelos padrões de envoltória da Índia de 2024. A China agora exige que edifícios públicos com área superior a 20.000 m² atendam a rigorosas linhas de base energéticas, direcionando os incorporadores institucionais para paredes de alta massa. O código atualizado da Índia penaliza as pontes térmicas, abrindo espaço para paredes de ICF que melhoram os valores U em 30% ou mais. O Plano Diretor de Edifícios Verdes de Singapura de 2024 tem como meta que 80% das estruturas atinjam o nível Platina até 2030, embora a preferência por arranha-céus limite o ICF aos níveis de embasamento. Nações da ASEAN, como o Vietnã, estão testando o ICF em armazéns refrigerados onde o controle de temperatura é de importância crítica.
Mercado de Forma de Concreto Isolado (ICF) na Europa
O mercado europeu está testemunhando crescimento sob a Taxonomia da UE e as leis nacionais de energia. O Padrão de Habitações Futuras do Reino Unido de 2025 reduz drasticamente o carbono permitido e privilegia paredes de alta massa térmica. A Lei de Energia para Edifícios da Alemanha de 2024 (Gebäudeenergiegesetz) eleva o isolamento mínimo, e o RE 2020 da França introduz métricas de carbono do ciclo de vida de todo o edifício, criando compensações complexas para soluções intensivas em concreto. O sul da Europa permanece mais lento devido às cadeias de fornecimento de tijolos consolidadas e aos preços de energia mais baixos.
Mercado de Forma de Concreto Isolado (ICF) na América do Sul
O crescimento do mercado de ICF na América do Sul é liderado pelo esquema de créditos de carbono do Brasil sob a Lei 15.042 e pela emergente certificação Selo Verde. Os mandatos de isolamento de paredes do Chile de 2024 abrem o mercado de Santiago, embora as estruturas de concreto armado ainda dominem.
Mercado de Forma de Concreto Isolado (ICF) no MEA
Espera-se que o crescimento do mercado do Oriente Médio e África registre ganhos consideráveis no futuro próximo. A Visão 2030 da Arábia Saudita financia projetos resistentes a tempestades de areia e estabelece especificações rígidas de isolamento. As vias Estidama e LEED dos Emirados Árabes Unidos favorecem envoltórias de alto desempenho em construções comerciais. A adoção na África Subsaariana é incipiente, mas visível em residências-piloto no Quênia.

Análise da cadeia de valor
A cadeia de valor das ICF começa com insumos petroquímicos e poliméricos upstream que se convertem em espuma de poliestireno expandido (EPS) e telas/amarrações plásticas (geralmente polipropileno), juntamente com cimento, agregados, vergalhões e aditivos que, no final, formam o núcleo de concreto. Os fabricantes de ICF então moldam ou cortam blocos/painéis de espuma, os resfriam e estabilizam, e inserem conectores plásticos para criar unidades de fôrma modulares; o EPS aprimorado com grafite (por exemplo, BASF Neopor) é cada vez mais usado onde são necessários valores R mais altos sem paredes mais espessas. Como as ICFs são transportadas como componentes volumosos e sensíveis ao frete, fabricantes como Fox Blocks, BuildBlock e Amvic operam estruturas de produção multissítio e dependem de pontos de estoque regionais para apoiar a confiabilidade das datas de concretagem e reduzir a exposição ao custo de transporte.
No downstream, a distribuição ocorre por entrega direta ao projeto para grandes obras e por um modelo de revendedor/distribuidor para contratantes locais, com participantes regionais como Pacific ICF Corporation e parceiros orientados a serviços como UFP Concrete Forming Solutions mantendo estoque e fornecendo coordenação no canteiro de obras. O sucesso da instalação depende de serviços técnicos (layout, orientação de escoramento, sequenciamento de concretagem) e treinamento estruturado, alinhando-se com a restrição de mercado relacionada à familiaridade limitada dos contratantes observada em caminhos de certificação no estilo ICFMA. Fornecedores de concreto usinado e equipes de aplicação/acabamento se tornam participantes críticos do ecossistema nos dias de concretagem, então fabricantes com alianças de fornecimento mais estreitas e apoio de campo mais forte reduzem o risco de retrabalho e melhoram a produtividade dos contratantes, o que, por sua vez, apoia a especificação recorrente por construtores e projetistas.
Cenário Competitivo
O mercado de forma de concreto isolada (ICF) é moderadamente fragmentado. A consolidação anterior da Foam Holdings com a Amvic e a CBIS centraliza a moldagem de EPS, aumentando as economias de escala, mas elevando o risco sistêmico em caso de interrupções. A concorrência agora depende de três alavancas: kits cortados em fábrica que reduzem a mão de obra no local, sistemas de amarração proprietários que aceleram o empilhamento de painéis e alianças de fornecimento com produtores de concreto usinado para ajustar a reologia do concreto para núcleos estreitos. A engenharia de aplicação é um diferencial. A Nudura forneceu formas XR35 para o Wellington East Business Centre em Ontário para atender ao desempenho além do consumo líquido zero, um modelo consultivo que os concorrentes menores têm dificuldade em replicar. As lacunas digitais persistem, no entanto: menos de 40% dos distribuidores oferecem estoque em tempo real, obrigando os empreiteiros a consultar vários depósitos antes das datas de concretagem. Investidores de capital privado observam as consolidações regionais de distribuidores, mas a intensidade de capital e a necessidade de serviços técnicos locais moderam as estratégias de consolidação diretas.
Líderes do Setor de Forma de Concreto Isolada (ICF)
Nudura Inc. (RPM International Inc.)
Airlite Plastics Company and Fox Blocks (Fox Blocks)
Amvic Ireland LTD
Logix Brands Ltd.
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Forma de Concreto Isolado (ICF)
- Airlite Plastics Company and Fox Blocks (Fox Blocks)
- Alleguard
- Amvic Ireland LTD
- BASF
- Beco Products Ltd
- BuildBlock Building Systems LLC
- Carlisle Construction Materials (Carlisle Companies Inc.)
- Durisol
- Future Foam Inc.
- INTEGRASPEC
- LiteForm
- Logix Brands Ltd.
- Polycrete International
- Quad-Lock Building Systems
- RASTRA
- Nudura Inc. (RPM International Inc.)
- Sismo Building Technology
- SuperForm
- TF System
- Tremco CPG Inc.

Oportunidades de mercado e perspectivas futuras
O endurecimento dos códigos de energia e o esclarecimento de conformidade criam espaço em branco acessível para fornecedores de ICF que conseguem documentar desempenho e simplificar aprovações. Nos Estados Unidos, a California Division of the State Architect emitiu o IR 19-6 para o 2025 California Building Code, esclarecendo requisitos e critérios de aceitação para sistemas ICF de parede plana em projetos sob sua jurisdição, o que apoia a especificação em obras públicas de ensino fundamental e médio e outras obras regulamentadas pela DSA, onde a clareza de submissão é importante.
No Reino Unido, o caminho regulatório continua a favorecer envoltórias de alto desempenho conforme o arcabouço do Future Homes Standard avança, e as emendas de 2026 aos Building Regulations na Inglaterra acrescentam requisitos vinculados à conservação de combustível e energia e à geração de eletricidade renovável, reforçando o papel de conjuntos de envoltória de alto desempenho térmico. A oportunidade de curto prazo também está em expandir o uso de ICF além de construções sob medida para modelos de entrega padronizados, no estilo de produção, e fluxos de trabalho de construção mais industrializados. Os padrões de interoperabilidade digital (buildingSMART International, ISO 16739-1:2024 para Industry Foundation Classes) apoiam a incorporação de dados de conjunto de paredes e desempenho térmico em rotinas de BIM e QA, reduzindo o atrito de coordenação para equipes multidisciplinares. No lado da demanda, a pressão localizada dos custos de energia está se tornando um fator decisório concreto para construtores que buscam metas de desempenho rigorosas; por exemplo, comentários em torno do 2026 Massachusetts Stretch Energy Code destacam os requisitos HERS 42 juntamente com preços elevados de eletricidade no varejo (0,32 USD/kWh em Plymouth em abril de 2026), o que aumenta o valor econômico de abordagens de envoltória que reduzem as cargas de HVAC e melhoram a estanqueidade ao ar sem detalhamento extensivo de isolamento adicional.
Desenvolvimento Recente do Setor no Mercado de Forma de Concreto Isolado (ICF)
- Abril de 2026: A RPM International Inc. divulgou sua atualização do terceiro trimestre fiscal de 2026 referente ao período encerrado em 28 de fevereiro de 2026, fornecendo divulgação atual sobre a escala de sua plataforma de produtos de construção, que inclui o Nudura ICF. A atualização indica atenção corporativa contínua às categorias de envoltória de edifícios, onde a conformidade com códigos e a resiliência estão moldando as escolhas de materiais.
- Janeiro de 2026: A Nudura anunciou um programa nacional de parceria com contratantes para implantar soluções ICF em múltiplos projetos, fortalecendo a educação de instaladores e permitindo confiança dos especificadores para construções multissítio.
- Dezembro de 2024: O Brasil aprovou a Lei 15.042, estabelecendo o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa, criando um mecanismo de política que monetiza reduções de emissões operacionais em edifícios. Essa medida regulatória fortalece o caso de negócios para envoltórias de alto desempenho, incluindo ICF, em mercados onde arcabouços de crédito de carbono influenciam a alocação de capital e as aquisições.


Mercado de Forma de Concreto Isolado (ICF) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de forma de concreto isolada (ICF) abrange o valor das unidades de forma isolada fabricadas em fábrica (blocos ou painéis) que permanecem no lugar como fôrma permanente quando o concreto é lançado. Essas unidades de ICF são utilizadas em novas construções e dimensionadas pelo preço ao usuário final.
Exclusões do escopo: O dimensionamento exclui placas de isolamento soltas, kits de reparo e acessórios vendidos separadamente, e sistemas de fôrma temporária que são removidos após a cura do concreto.
Visão Geral da Segmentação
- Tipo de Material
- Espuma de Poliestireno
- Espuma de Poliuretano
- Fibra de Madeira Cimentada
- Esferas de Poliestireno Cimentadas
- Tipo de Sistema
- Sistemas de Parede Plana
- Sistemas de Grade Waffle
- Sistemas de Grade de Tela
- Sistemas de Pilar e Viga
- Tipo de Construção
- Nova Construção
- Retrofit / Remodelação
- Aplicação
- Residencial
- Comercial
- Institucional
- Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo à atividade real de construção e aos sinais de demanda orientados por normas. Foram consultadas fontes públicas como a série de gastos em construção do Departamento do Censo dos Estados Unidos, as tendências de preços de energia da Administração de Informações de Energia dos Estados Unidos, os indicadores de energia em edificações da Agência Internacional de Energia e os materiais do programa de códigos de energia para edificações do Departamento de Energia dos Estados Unidos.
Para evitar a dependência de um único fluxo de dados, a pesquisa documental foi cruzada com itens como atualizações de conselhos de códigos de construção nacionais, estatísticas alfandegárias e de comércio relevantes para fluxos de espuma e materiais de construção, relatórios anuais e apresentações a investidores de empresas, e cobertura da imprensa especializada em construção sobre o início de projetos. Algumas assinaturas de bases de dados pagas foram utilizadas apenas para dados financeiros de empresas e verificações de patentes, a fim de confirmar quem está ativo e onde a inovação está concentrada. As fontes listadas aqui são ilustrativas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado para testar sob pressão as premissas de demanda com pessoas que acompanham a especificação, compra e instalação de ICF, incluindo fabricantes, distribuidores, empreiteiros e projetistas de edificações. Essas entrevistas foram utilizadas para confirmar o mix típico de aplicações, a movimentação de preços e como os códigos de energia e as necessidades de resiliência alteram a seleção de ICF por região. Os dados obtidos foram então utilizados para triangular as entradas do modelo e preencher lacunas de dados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 14% | APAC: 41% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 58% | Américas: 27% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir da atividade de construção e da adoção de ICF, e então o ajusta por meio de verificações no campo. O modelo parte dos volumes de novas construções e dos gastos em construção por tipo de edificação, e então aplica as taxas de utilização de ICF validadas por meio do feedback de instaladores e distribuidores, que é onde o valor principal do mercado é derivado.
Vários dados práticos são monitorados porque explicam por que a demanda por ICF muda de ano para ano. Estes incluem o momentum de alvarás de construção e inícios de obras residenciais, mudanças no rigor e na aplicação dos códigos de energia, a direção dos preços de isolamento e resina que influencia os preços do ICF, a disponibilidade de mão de obra para trabalhos de fôrma e concreto, e a parcela de projetos que priorizam resiliência e desempenho em desastres. As previsões são produzidas por meio de análise de cenários vinculada aos ciclos de construção esperados e à direção das políticas de eficiência energética, e então verificadas em relação a aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados pelos volumes unitários estimados, além do feedback dos canais sobre a direção anual das remessas. Onde a visibilidade de baixo para cima é limitada em países menores, as lacunas são tratadas usando taxas de adoção de proxy regional normalizadas por zona climática e maturidade dos códigos, e então reavaliadas por meio de chamadas adicionais.
Ciclo de Validação e Atualização de Dados
A validação é feita em etapas para que os números finais não dependam de uma única premissa. Os resultados são comparados com sinais independentes, como tendências de gastos em construção, momentum de alvarás e movimentos de custos de insumos, e grandes variações são investigadas antes de os resultados serem finalizados.
Um segundo analista revisa a lógica do modelo, os cálculos e a narrativa final. Qualquer variação incomum aciona uma nova verificação das fontes e acompanhamento com os entrevistados. O relatório é atualizado anualmente, com atualizações intermediárias em caso de mudança relevante, como uma grande alteração de código ou um choque repentino de preços nos principais insumos de isolamento. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Forma de Concreto Isolada (ICF) da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ICF frequentemente não coincidem porque cada estudo define os limites de forma ligeiramente diferente e utiliza indicadores de construção distintos para converter a demanda em valores monetários. O ano de partida também importa, uma vez que os ciclos de construção e os preços vinculados à resina podem mover rapidamente a receita reportada.
Ao monitorar os sinais de licenciamento e gastos em construção e atualizar as regras de inclusão para unidades de fôrma permanente que permanecem no lugar, a Mordor Intelligence mantém o total de ICF vinculado às vendas de novas unidades a preços de usuário final, em vez de misturar placas de isolamento adjacentes ou receitas de fôrma removível. As diferenças também surgem quando uma fonte utiliza um único ajuste de preço global em vez de uma lógica de precificação específica por região, e quando a previsão é construída a partir de premissas otimistas de adoção de códigos que não são revalidadas com instaladores e distribuidores a cada ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,78 bilhões de USD (2026) | |
| Consultoria Global A | 0,96 bilhões de USD (2024) | Esta estimativa parece utilizar um ano base anterior e uma captura de receita mais restrita, o que pode subestimar o valor quando a penetração do ICF está crescendo e quando os preços se moveram após 2024, e nem sempre fica claro se o valor é medido na saída da fábrica ou no nível do usuário final. |
| Editora do Setor B | 2,03 bilhões de USD (2025) | O valor mais elevado é consistente com uma escolha de escopo mais amplo, onde produtos de construção adjacentes ou receitas de aplicações mais amplas podem estar incluídos, e o momento de precificação e câmbio para 2025 pode inflar o valor principal se as médias regionais forem aplicadas de forma muito uniforme. |
Em conjunto, a dispersão é explicada principalmente pelos limites do escopo, pelo momento do ano base e pela forma como o preço é convertido de atividade em receita. Nossa abordagem permanece reproduzível porque a construção parte de indicadores claros de demanda em construção, aplica premissas de adoção e precificação testadas em entrevistas e, em seguida, resolve as variações por meio de verificações cruzadas antes de finalizar os totais.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de forma de concreto isolada?
O tamanho do mercado de forma de concreto isolada é estimado em USD 1,78 bilhão em 2026.
Com que rapidez se espera que o mercado de forma de concreto isolada cresça?
Prevê-se que se expanda a um CAGR de 4,73%, atingindo USD 2,24 bilhões até 2031.
Qual material domina a produção de forma de concreto isolada?
A espuma de poliestireno detinha 88,66% do volume de 2025 devido à contínua inovação em EPS com grafite aprimorado.
Por que os sistemas de grade de tela estão ganhando popularidade?
Sua geometria aberta simplifica o posicionamento de armaduras, aumentando a produtividade em projetos comerciais de múltiplos andares e impulsionando um CAGR de 5,33%.
Qual região crescerá mais rapidamente?
Projeta-se que a Ásia-Pacífico lidere com um CAGR de 5,12% entre 2026 e 2031, impulsionada por códigos de energia mais rígidos na China e na Índia.
Qual é a principal barreira para uma adoção mais ampla?
O custo inicial mais elevado em comparação com as estruturas de madeira, aliado à disponibilidade limitada de instaladores, permanece a principal restrição.
Página atualizada pela última vez em:



