
Tamanho e Participação do Mercado de Concreto Usinado da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 72.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 76.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 98.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.29 % |
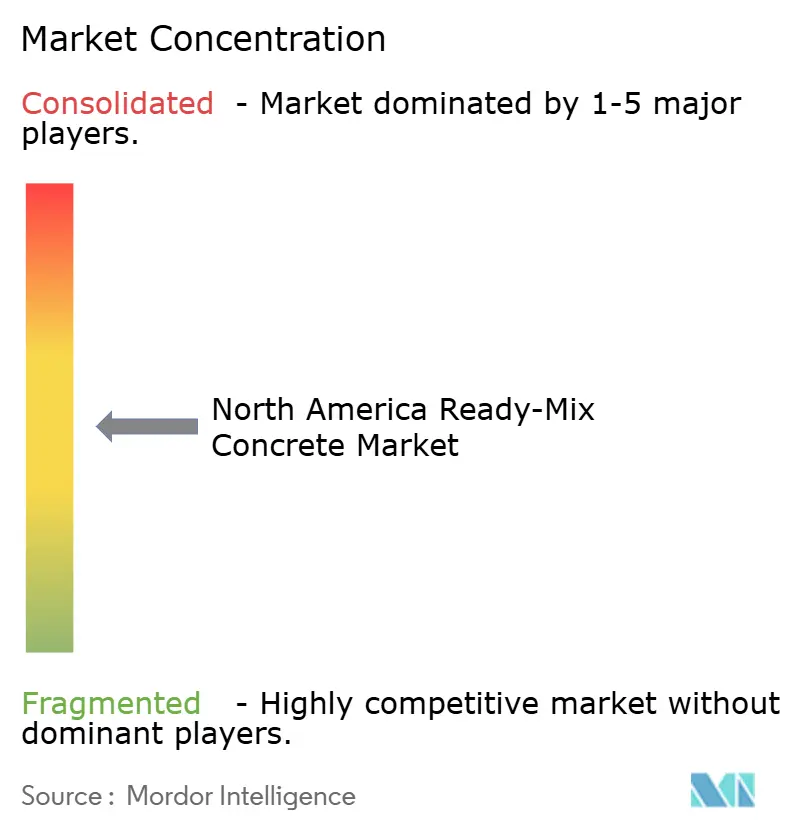
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Concreto Usinado da América do Norte por Mordor Intelligence
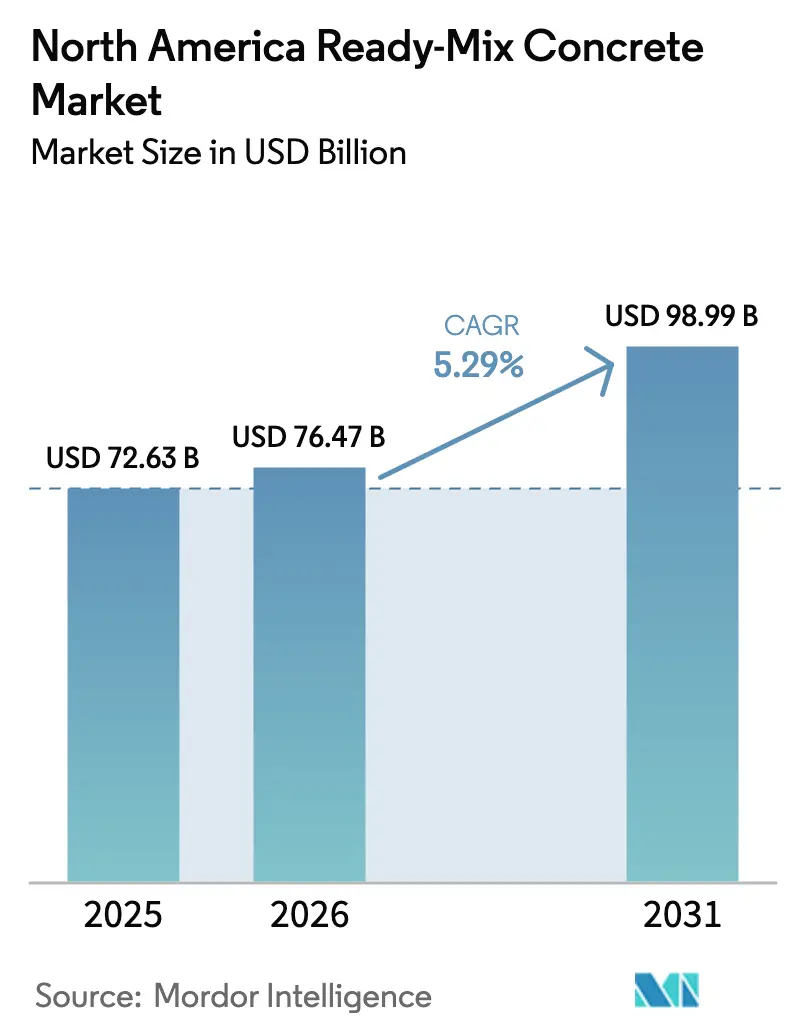
O tamanho do Mercado de Concreto Usinado da América do Norte foi avaliado em USD 72,63 bilhões em 2025 e estima-se que cresça de USD 76,47 bilhões em 2026 para atingir USD 98,99 bilhões até 2031, a um CAGR de 5,29% durante o período de previsão (2026-2031). A trajetória sublinha a resiliência do setor à medida que os desembolsos federais de infraestrutura, uma recuperação habitacional de ampla base e a rápida digitalização das operações de despacho e dosagem convergem para expandir a demanda. Os recursos liberados pela Lei de Investimento em Infraestrutura e Empregos (IIJA) já aceleraram o consumo de concreto em corredores prioritários de rodovias e pontes, enquanto os mandatos estaduais de descarbonização estão impulsionando os produtores em direção a formulações de mistura de baixo carbono que exigem preços premium, mas ainda atendem às especificações de desempenho. Ao mesmo tempo, sistemas de controle de qualidade habilitados por IA estão reduzindo o desperdício de materiais e diminuindo os tempos de ciclo de entrega, conferindo aos adotantes precoces uma vantagem competitiva de custos. A consolidação continua sem interrupção, com os principais fornecedores verticalmente integrados expandindo suas pegadas geográficas e capturando sinergias por meio do controle de ativos de cimento, agregado e mistura a jusante. Coletivamente, essas forças indicam que o mercado de Concreto Usinado da América do Norte sustentará um sólido crescimento de médio dígito único até o final da década.
Principais Conclusões do Relatório
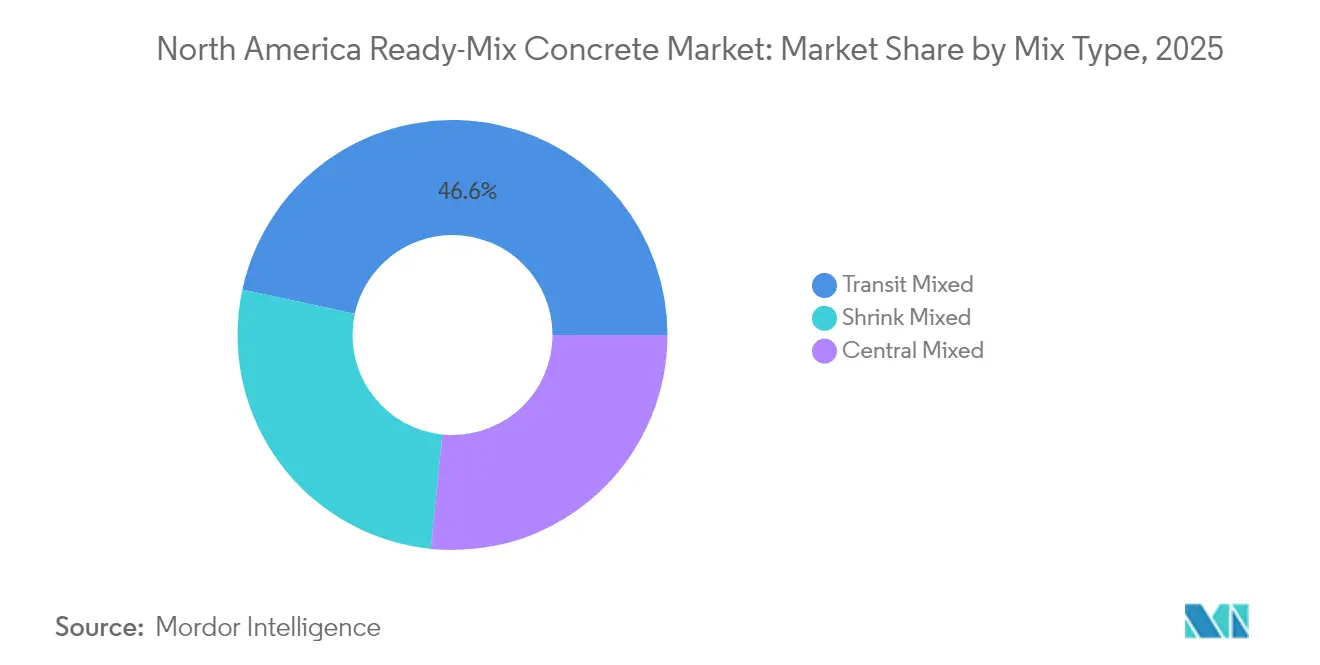
- Por tipo de mistura, o concreto de Mistura em Trânsito liderou com uma participação de 46,60% da receita de 2025 e permanece o maior contribuinte para o crescimento. O concreto de Mistura Reduzida avança a um CAGR de 5,59% até 2031, a taxa mais rápida entre os tipos de mistura.
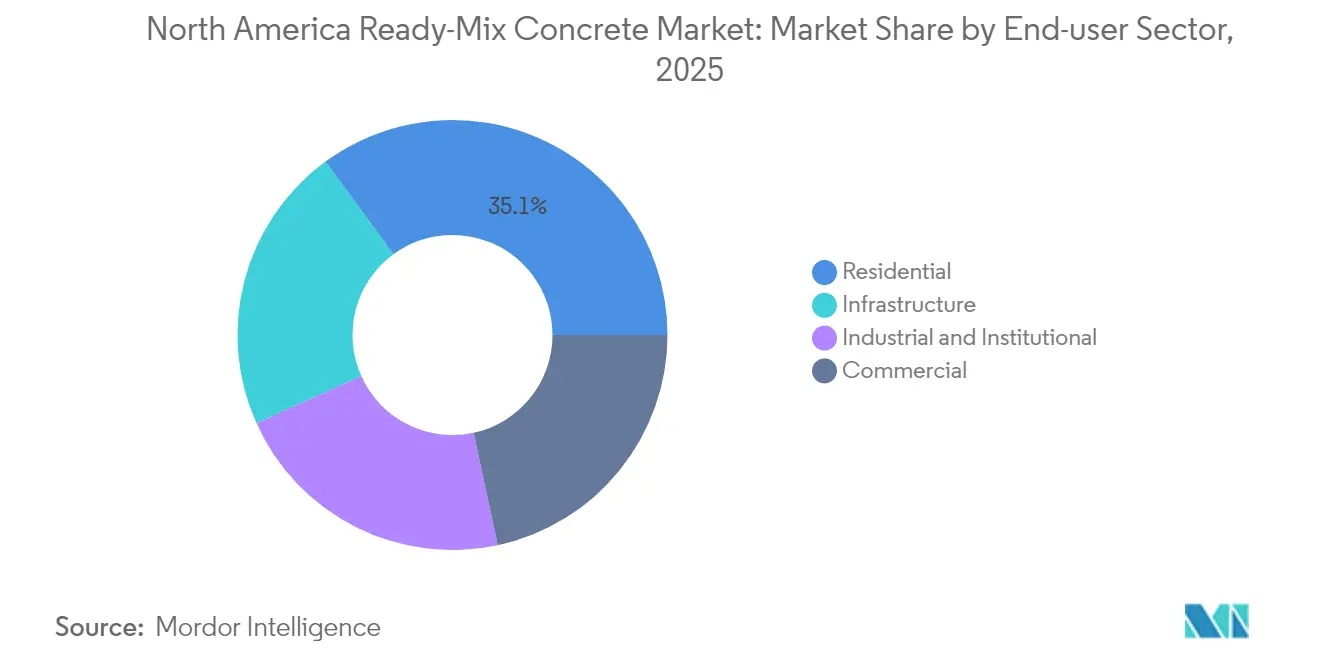
- Por setor de uso final, o segmento residencial respondeu por 35,07% da receita de 2025 e está se expandindo a um CAGR líder de 5,91%.
- Por geografia, os Estados Unidos comandaram 84,17% do valor de 2025, registrando também o CAGR mais elevado de 5,45%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pacotes de estímulo federal à infraestrutura | +1.8% | Maior concentração na Califórnia, Texas, Nova York, Flórida, Pensilvânia | Médio prazo (2-4 anos) |
| Retomada das iniciações habitacionais e reformas residenciais | +1.5% | Áreas metropolitanas dos EUA | Curto prazo (≤ 2 anos) |
| Consistência e velocidade superiores em relação à mistura no local | +0.9% | Mercados urbanos em todo o mundo | Longo prazo (≥ 4 anos) |
| Mandatos estaduais de descarbonização | +1.1% | Adoção antecipada na Califórnia e Nova York, expandindo-se nacionalmente | Médio prazo (2-4 anos) |
| Plataformas de despacho e dosagem otimizadas por IA | +0.6% | Produtores orientados para a tecnologia, especialmente em regiões metropolitanas densas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Estímulo Federal à Infraestrutura Impulsiona a Demanda Sustentada por Concreto
As alocações anuais da IIJA de USD 62 bilhões para rodovias e pontes estão canalizando um pipeline de pedidos confiável para os produtores em todo o mercado de Concreto Usinado da América do Norte[1]Administração Federal de Rodovias, "Estimativas de Orçamento Ano Fiscal 2025," fhwa.dot.gov. Os contratantes na reconstrução da I-69 em Michigan, por exemplo, estabeleceram usinas de dosagem temporárias para atender a cronogramas de entrega acelerados e otimizar o desempenho da mistura[2]Associação de Concreto de Michigan, "Reconstrução da I-69," miconcrete.org. Com os desembolsos fixados até 2030, os produtores agora operam com uma visibilidade de demanda sem precedentes, reduzindo o risco dos desembolsos de capital para novas plantas e frotas.
A Recuperação do Mercado Habitacional Acelera o Consumo de Concreto Residencial
O segmento residencial registrou o CAGR mais elevado de 5,98% à medida que a demanda reprimida, o suporte favorável a hipotecas e a migração para as metrópoles do Cinturão Solar impulsionaram as iniciações habitacionais. Os fluxos populacionais para o Texas, a Flórida e as Carolinas exigem trabalhos rápidos de fundação e laje — aplicações em que a velocidade e a consistência de resistência do concreto usinado superam as alternativas de mistura no local. A atividade paralela de reforma em cidades legadas como Chicago e Filadélfia está impulsionando a demanda por misturas decorativas especiais e reforçadas com fibras.
A Integração Tecnológica Transforma a Eficiência Operacional
Os produtores que implantam plataformas de despacho baseadas em nuvem relatam melhoria de até 15% na utilização de caminhões e 20% menos desperdício de material por meio do monitoramento de abatimento em tempo real e algoritmos de dosagem preditiva. A Heidelberg Materials utiliza sondas intra-tambor orientadas por IA que retransmitem continuamente dados de temperatura e trabalhabilidade, reduzindo as taxas de rejeição enquanto diminui a intensidade de CO₂. O sistema de análise de visão SlumpGuard adiciona previsão automatizada de abatimento e reduziu o trabalho de teste manual pela metade nas plantas piloto.
Os Mandatos Estaduais de Descarbonização Reformulam as Especificações dos Produtos
O Código CALGreen da Califórnia limita o potencial de aquecimento global do concreto em 260-433 kg CO₂e/m³ dependendo da classe de resistência, pressionando os fornecedores a integrar maiores proporções de cinzas volantes e escória ou ligantes alternativos. A lei Buy Clean de Nova York exige Declarações de Produto Ambiental em projetos acima de USD 1 milhão, favorecendo os produtores que podem certificar misturas de baixo carbono. Esses mandatos aceleram a escalabilidade de tecnologias como o processo ReCarb da Fortera, que reivindica 70% menos carbono incorporado em comparação com o cimento Portland comum.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do cimento e do agregado | –1.2% | Regiões dependentes de importações em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Concorrência de sistemas pré-fabricados e modulares | –0.8% | Segmentos comercial e industrial | Longo prazo (≥ 4 anos) |
| Capacidade de motoristas de caminhão e limites de Horas de Serviço | –0.7% | Mercados rurais e de entrega de longa distância | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços do Cimento e do Agregado Pressiona as Margens
Os picos de preços do cimento vinculados à energia em 2024 e 2025 pressionaram as margens dos produtores, pois as tarifas sobre o clínquer importado agravaram a escassez de oferta. Os custos de transporte de agregado também aumentaram em meio à volatilidade dos preços do diesel, com as pedreiras do oeste do Canadá citando o frete como 40% do custo entregue. As estruturas contratuais frequentemente atrasam o repasse, forçando os produtores a proteger os custos de insumos ou absorver a compressão de margens durante os períodos de pico de volatilidade.
Os Sistemas de Construção Pré-fabricada e Modular Ganham Participação de Mercado
Em estruturas de estacionamento e invólucros de armazéns, os painéis pré-fabricados podem reduzir semanas dos cronogramas, desafiando os volumes de concreto usinado. Os pré-fabricadores estão aproveitando a automação e o design com gêmeos digitais para melhorar a precisão dimensional, enquanto os elementos de concreto impressos em 3D estão conquistando demanda de nicho para componentes arquitetônicos personalizados. Os fornecedores de concreto usinado estão respondendo com caminhões volumétricos no local e misturas de presa rápida que reduzem a lacuna de tempo para a montagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Mistura:
Dominância da Mistura em Trânsito em Meio à Inovação da Mistura ReduzidaO concreto de Mistura em Trânsito respondeu por uma participação de mercado de 46,60% no Mercado de Concreto Usinado da América do Norte. Como os tambores móveis permitem ajustes de água de última hora, os contratantes valorizam a flexibilidade de ajustar o abatimento na chegada, tornando o formato indispensável para tabuleiros de pontes e estruturas de médio porte. Ao longo do horizonte de previsão, o segmento continua a aproveitar as redes logísticas estabelecidas e a telemetria de caminhões que otimizam o tempo de marcha lenta do motor e as metas de emissões determinadas por Washington. O concreto de Mistura Central detém a segunda maior parcela do Mercado de Concreto Usinado da América do Norte, sendo preferido para concretagens de mega volume, como fundações de barragens, onde a dosagem central garante qualidade homogênea. O concreto de Mistura Reduzida, embora atualmente menor, está projetado para se expandir a um CAGR de 5,59% — o mais alto entre os tipos de mistura — graças aos avanços em aditivos que prolongam a trabalhabilidade para pequenas entregas urbanas, reduzindo o congestionamento no local e os espaços de armazenamento.
A demanda por produtos de Mistura Reduzida também está sendo impulsionada pelas cidades que estão endurecendo as ordenanças de ruído e poeira, levando os contratantes a evitar misturadores no local. Os produtores estão respondendo com frotas reduzidas de caminhões agitadores que apresentam sistemas de acionamento hidráulico e tambores de fibra de carbono, reduzindo o peso em vazio e aumentando a carga útil. Os operadores de Mistura Central, por sua vez, estão modernizando as plantas com misturadores de duplo eixo de alto cisalhamento capazes de produzir concreto de ultra-alto desempenho (UHPC) para vigas pré-fabricadas em projetos ferroviários de alta velocidade.


Por Setor de Usuário Final:
A Liderança Residencial Impulsiona a Expansão do MercadoO setor residencial deteve uma fatia de 35,07% do Mercado de Concreto Usinado da América do Norte. As iniciações de residências unifamiliares no Texas, na Flórida e no Arizona aumentaram com a migração doméstica interna, enquanto as torres multifamiliares em Dallas, Miami e Toronto impulsionaram a demanda por misturas de alta resistência e bombeáveis. O CAGR de 5,91% do segmento é impulsionado por parcerias público-privadas voltadas para os atrasos em habitação acessível e por incentivos municipais para materiais de construção de baixo carbono. A construção comercial ocupa o segundo lugar, abrangendo centros de varejo, data centers e reurbanizações mistas no centro da cidade que dependem do concreto usinado para cronogramas acelerados de conclusão da estrutura. Os projetos industriais e institucionais fornecem demanda de base estável, com fábricas de semicondutores e programas de modernização escolar especificando misturas com compensação de retração para pisos sensíveis a vibrações.
A infraestrutura permanece intensiva em volume, embora menor em receita, mas obtém margens premium por meio de formulações de alto desempenho usadas em tabuleiros de pontes e estações de tratamento de água. Em todos os setores, os incorporadores exigem cada vez mais Declarações de Produto Ambiental, pressionando os produtores a documentar reduções de carbono incorporado. O domínio residencial é especialmente sensível à certificação de construção ecológica: misturas com 30% de substituição por cinzas volantes e aditivos de mistura quente ajudam os construtores a obter pontos LEED.
Análise Geográfica
Mercado de Concreto Usinado dos Estados Unidos
Os Estados Unidos dominaram com uma participação de 84,17% no mercado de Concreto Usinado da América do Norte. Os fundos da IIJA de 62 bilhões de USD anuais garantem um pipeline plurianual, com Califórnia, Texas e Nova York recebendo as maiores alocações. O Código CALGreen da Califórnia e as ordens executivas do Escritório de Serviços Gerais de Nova York impõem a adoção de concreto de baixo carbono, estabelecendo padrões de pioneirismo que em breve se difundirão pelos estados vizinhos. Os produtores norte-americanos também se beneficiam de densas redes de rodovias interestaduais que otimizam as oportunidades de retorno de carga para as frotas de agregados, reduzindo os custos logísticos.
Mercado de Concreto Usinado do Canadá
O Canadá contribui com uma fatia moderada da receita regional, ancorada nos centros populacionais de Ontário e Québec. Os orçamentos de infraestrutura federal e provincial priorizam a reabilitação de viadutos envelhecidos e a expansão do transporte público, enquanto os rigorosos ciclos de inverno restringem as janelas de construção a aproximadamente oito meses, ampliando o apelo das misturas de alta resistência inicial.
Mercado de Concreto Usinado do México
O México é impulsionado pelos clusters industriais de nearshoring ao longo do corredor do Bajío e das zonas de maquiladoras no norte do país. As 38 plantas de cimento integradas do país fornecem uma capacidade doméstica de clínquer de 60,5 milhões de t, permitindo que as afiliadas de concreto usinado da Cemex, GCC e Holcim-Apasco aproveitem o cimento e os agregados cativos, ao mesmo tempo em que exportam o excedente para projetos na fronteira com os EUA quando a demanda atinge seu pico.
Análise da cadeia de valor
A cadeia de valor do concreto usinado na América do Norte começa com a extração e o processamento upstream de agregados e materiais cimentícios (cimento, materiais cimentícios suplementares como cinzas volantes e escória), seguidos pelo fornecimento de aditivos e pela dosagem e mistura em usinas fixas. As entregas dependem das frotas de caminhões betoneira e da disciplina de programação para atender aos requisitos do canteiro. Os players verticalmente integrados reduzem a exposição à volatilidade dos preços do cimento e dos agregados ao controlar pedreiras, terminais e fornecimento de cimento, enquanto os produtores independentes de concreto usinado dependem mais fortemente da disponibilidade regional de agregados e da logística de entrada de cimento, o que torna os custos de frete e energia centrais para o custo entregue.
As operações midstream estão cada vez mais focadas em qualidade e documentação de carbono, além do volume de produção, com as Declarações Ambientais de Produto (EPDs) e as regras de categoria de produto se tornando parte das compras para projetos públicos e grandes projetos privados. No lado downstream, contratantes e incorporadoras estão consolidando suas bases de fornecedores para garantir a confiabilidade do cronograma, o que aumenta a importância da otimização de despacho e da utilização da frota. Isso interage com as restrições de capacidade do início de 2026 e favorece compras antecipadas, diversificação de fornecimento e estratégias mais localizadas de estoque e terminais para insumos críticos.
Cenário Competitivo
O mercado é moderadamente fragmentado. A liderança tecnológica está se tornando um diferencial fundamental. Os produtores que utilizam filas de caminhões otimizadas por IA e dosagem automatizada aumentaram a entrega pontual acima de 96%, superando os concorrentes ainda dependentes de planilhas de despacho manuais. As credenciais de sustentabilidade moldam ainda mais a competitividade nas licitações: a linha de produtos Vertua da CEMEX, comercializada com 20-70% menos carbono incorporado, garantiu concretagens de destaque em tribunais federais dos EUA após superar os limites da lei Buy Clean. As barreiras à entrada permanecem elevadas porque uma única planta de dosagem a seco custa USD 2-3 milhões, sem incluir as reservas de agregado e o investimento em frota.
Líderes do Setor de Concreto Usinado da América do Norte
CEMEX SAB de CV
CRH
Holcim
Heidelberg Materials
Vulcan Materials Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Concreto Usinado da América do Norte
- Argos USA LLC
- Buzzi SpA
- CEMEX SAB de CV
- Colas
- CRH
- GCC
- Heidelberg Materials
- HOLCIM
- Martin Marietta Materials
- R.W. Sidley Inc.
- Sika AG
- SRM Concrete
- Thomas Concrete Group
- Titan Cement
- Vicat SA
- Vulcan Materials Company

Oportunidades de mercado e perspectivas futuras
O concreto de baixo carbono e com apoio de EPD está criando um espaço claro para os produtores diferenciarem os traços de concreto, alinhando-se aos requisitos de compras de projetos em constante evolução. O ECOPact da Holcim, que atingiu 31% das vendas líquidas de concreto usinado da empresa, ilustra como a adoção mensurável de produtos está moldando as decisões de especificação, e os relatórios de carbono incorporado impulsionados por estados e projetos estão levando os produtores a ampliar a substituição de SCM, os combustíveis alternativos e os polos de construção circular que incorporam materiais de construção e demolição.
As oportunidades mais acionáveis também se concentram em grandes bolsões de demanda programática, onde a confiabilidade do fornecimento de concreto usinado e o desempenho documentado são importantes. Isso inclui rodovias e pontes financiadas pela IIJA, com alocações plurianuais até 2030, construções de manufatura avançada e construção de data centers mencionadas em comentários sobre o mercado de construção de 2026. Produtores com redes densas de usinas, acesso a agregados e sistemas digitais de despacho podem vencer por meio de tempos de ciclo mais rápidos, controle de abatimento mais rigoroso e documentação pronta para conformidade, enquanto operadores menores podem competir se especializando em traços de alto desempenho, de pega rápida ou de baixo carbono, vinculados a esforços locais de EPD e a estruturas de compras de construção verde.
Recent Industry Developments in Mercado de Concreto Usinado da América do Norte
- Junho de 2026: A CRH Plc firma um acordo definitivo para adquirir a Arcosa Inc. em uma transação totalmente em dinheiro avaliada em US$ 8,5 bilhões, com fechamento previsto para o início de 2027. O negócio amplia o acesso da CRH a ativos que atendem produtores de concreto usinado, incluindo pedreiras e terminais, e aprimora a consolidação downstream. A aquisição fortalece a presença da CRH em materiais de infraestrutura na América do Norte e o controle sobre as cadeias de fornecimento para clientes de concreto usinado.
- Junho de 2026: A CRH Plc firmou um acordo definitivo para adquirir a Arcosa Inc. em uma transação totalmente em dinheiro avaliada em US$ 8,5 bilhões, com fechamento previsto para o início de 2027. O negócio inclui ativos que atendem produtores de concreto usinado, como pedreiras e terminais, e os produtos especializados da Arcosa. A transação amplia a rede da CRH e aumenta a capacidade de materiais para uma competitividade sustentada no mercado.
- Abril de 2026: A Suncrete, Inc. conclui a aquisição da Hope Concrete, LLC, adicionando 10 usinas de concreto usinado e 88 caminhões betoneira no norte do Texas e no sul da Louisiana. A expansão reforça a cobertura regional e a capacidade da frota para apoiar mais concretagens comerciais e do setor público. A Suncrete também amplia sua presença geográfica e escala operacional no corredor sul.


Mercado de Concreto Usinado da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas pelo concreto usinado fornecido na América do Norte, onde o concreto é dosado em uma usina e entregue aos canteiros de obras para aplicação imediata, abrangendo os usos típicos em construção e infraestrutura.
Exclusões de escopo: exclui o concreto misturado no local, produtos de concreto pré-moldado, cimento e agregados vendidos como materiais isolados, e serviços de aluguel de equipamentos ou de aplicação faturados separadamente.
Visão geral da segmentação
- Por Tipo de Mistura
- Mistura em Trânsito
- Mistura Central
- Mistura Reduzida
- Por Setor de Usuário Final
- Residencial
- Comercial
- Industrial e Institucional
- Infraestrutura
- Por Geografia
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual comum em torno da atividade de construção e do uso de concreto, para que as entradas de entrevistas posteriores tivessem um ponto de referência estável. Utilizamos principalmente séries públicas, como os gastos com construção e as licenças de construção do US Census, indicadores de construção do Statistics Canada, estatísticas de construção do INEGI do México e dados de minerais e materiais cimentícios do USGS. Para verificações de exposição ao comércio, também utilizamos informações comerciais do USITC e da UN Comtrade.
Para converter a atividade em um conjunto realista de demanda de concreto usinado, analisamos os padrões de consumo de traços de concreto usando fontes como publicações da NRMCA (por exemplo, referências relatadas de receita do setor de concreto usinado nos EUA e de volume entregue), divulgações de programas do DOT e de infraestrutura, e artigos técnicos que descrevem traços de concreto e requisitos de resistência. Registros de empresas, apresentações a investidores e imprensa setorial confiável também foram analisados quanto a sinais de presença de usinas e comentários sobre preços, enquanto assinaturas pagas foram usadas seletivamente para dados financeiros de empresas, notícias e verificações de importação e exportação em nível de embarque. Esta lista de fontes documentais é ilustrativa e não exaustiva, e recorremos a referências públicas e pagas adicionais para validar e esclarecer pontos de dados específicos.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar o que realmente moveu o mercado no ano-base, especialmente o comportamento de preços, a utilização de frota e usinas, e a divisão entre a demanda de construção privada e de obras públicas. Conversamos com produtores de concreto usinado, distribuidores de materiais, contratantes e especificadores de projetos nos Estados Unidos, no Canadá e no México, para que as suposições da pesquisa documental pudessem ser ajustadas quando as faixas de despacho locais, o mix de obras ou as rotinas de compras fossem diferentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 39% |
| Players menores: 14% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual a atividade de construção e os gastos com infraestrutura foram traduzidos em consumo de concreto e, então, filtrados para a parcela normalmente fornecida como concreto usinado na América do Norte. Para cada país, a demanda foi reconstruída usando um conjunto limitado de entradas que podem ser explicadas e atualizadas a cada ano, e os totais foram verificados em relação a aproximações bottom-up seletivas a partir de divulgações de receita de fornecedores e lógica amostrada de preço vezes volume.
As principais entradas incluíram gastos com construção por segmento, novas construções residenciais e sinais de área não residencial, adjudicações de infraestrutura pública e programas do DOT, indicadores relatados de volume entregue de concreto usinado (jardas cúbicas), a movimentação observada do preço médio de venda por área metropolitana, e restrições de utilização de usinas e frotas que podem limitar o fornecimento durante a temporada de pico. As previsões foram produzidas usando análise de cenários apoiada por ajuste simples de tendência, com cenários orientados pelo ritmo de liberação de infraestrutura, pela sensibilidade à taxa de juros na construção privada e pela transferência de custos de cimento e agregados. Onde havia lacunas de dados locais, primeiro usamos proxies de mercados próximos e, em seguida, corrigimos por meio de verificações da realidade baseadas em entrevistas sobre raio de despacho, mix de obras e tamanhos típicos de pedidos.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por meio de múltiplas verificações para reduzir o impacto de qualquer entrada isoladamente ruidosa no valor final de mercado. Comparamos os volumes e receitas implícitos de concreto usinado com sinais independentes, como referências de volume entregue, totais de gastos com construção e exposição comercial de materiais cimentícios, e então revisamos as suposições quando as variações pareciam anormalmente grandes.
Se uma discrepância persistisse, revisitamos as suposições e, quando necessário, recontatamos os respondentes para confirmar preços, utilização ou divisões de uso final. Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, incluindo grandes mudanças em estímulos, movimentos abruptos de preços de cimento ou choques de demanda. Antes da entrega, é realizada a última passagem de atualização de dados, para que os clientes recebam uma visão atualizada, e não um retrato desatualizado.
Tamanho do mercado norte-americano de concreto usinado da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para o concreto usinado podem diferir porque as editoras usam diferentes coberturas geográficas, contam diferentes linhas de receita e aplicam a inflação de preços de forma diferente em relação ao ano-base. O momento também varia, já que os ciclos de construção podem mudar rapidamente, e alguns estudos não atualizam sempre as suposições do ano-base após novos dados de construção e preços se tornarem disponíveis.
A principal lacuna vem de saber se a estimativa inclui serviços de aplicação de concreto e receitas de mistura no local. Em nossa abordagem, esses são excluídos, de modo que o total considera apenas as vendas de concreto usinado dosado em usina e entregue aos canteiros de obras, que é a mesma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 72,63 bilhões de USD (2025) | |
| Associação Setorial A | 64,00 bilhões de USD (2023) | Utiliza uma declaração de receita apenas dos Estados Unidos, o que pode subestimar os totais da América do Norte e pode refletir o enquadramento de membros e pesquisas, em vez de uma consolidação completa por país. |
| Consultoria Regional B | 181,53 bilhões de USD (2022) | Provavelmente aplica um escopo mais amplo de materiais de construção ou conta atividades adjacentes de concreto, e o ano-base mais antigo, combinado com diferentes suposições de escalonamento de preços, pode elevar o valor declarado. |
No geral, a dispersão na tabela é explicada mais por escopo e momento do que por aritmética. Ao manter a construção do valor vinculada a sinais claros de demanda (atividade de construção, volume entregue e precificação alcançável) e ao testar essas suposições sob estresse com entrevistas, o número final permanece rastreável e repetível quando o modelo é atualizado.


Principais Perguntas Respondidas no Relatório
Qual é o valor do Mercado de Concreto Usinado da América do Norte em 2026?
Totalizou USD 76,47 bilhões em 2026.
Qual é a velocidade prevista de crescimento da demanda até 2031?
Espera-se que a receita se expanda a um CAGR de 5,29% para atingir USD 98,99 bilhões.
Qual tipo de mistura detém atualmente a maior participação de receita?
O concreto de Mistura em Trânsito lidera com 46,60% da receita de 2025.
Qual setor de usuário final está crescendo mais rapidamente?
As aplicações residenciais estão se expandindo a um CAGR de 5,91% com iniciações habitacionais sustentadas.
Qual participação os Estados Unidos comandam?
Os EUA respondem por 84,17% da receita regional e registram o CAGR mais elevado de 5,45%.
Como os regulamentos estaduais estão moldando as especificações dos produtos?
As regras CALGreen e Buy Clean de Nova York estão impulsionando a adoção de misturas de baixo carbono e exigindo Declarações de Produto Ambiental.
Página atualizada pela última vez em:



