
Tamaño y Participación del Mercado de Encofrado de Concreto Aislado (ICF)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
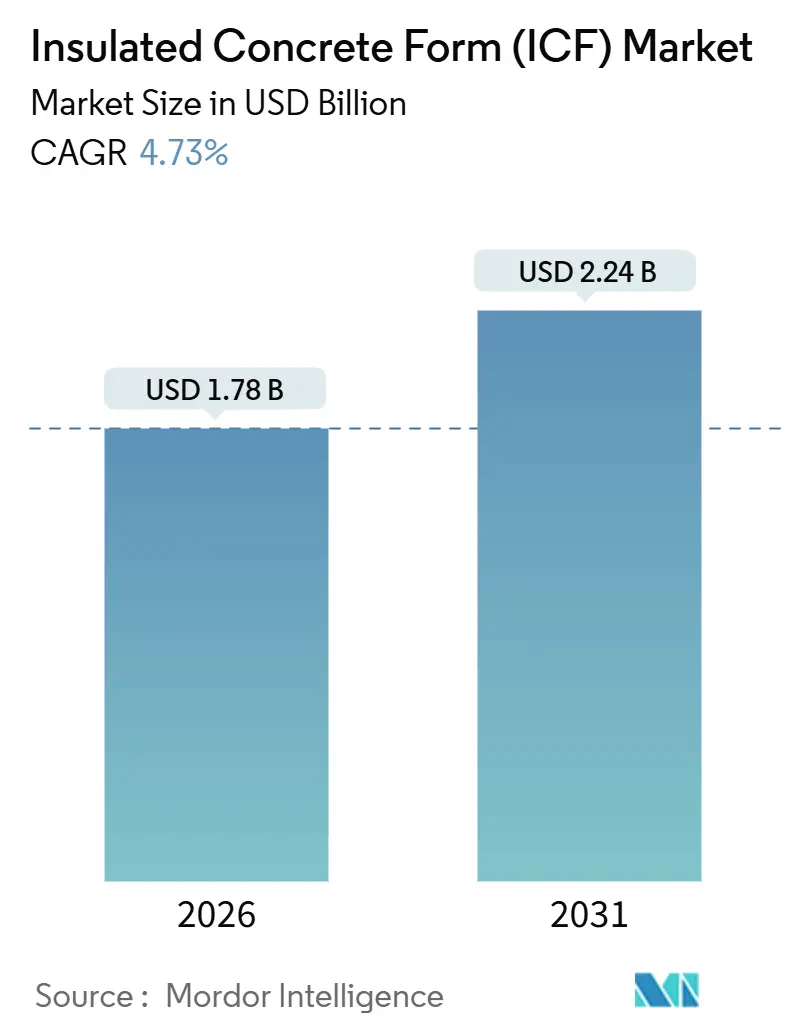
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
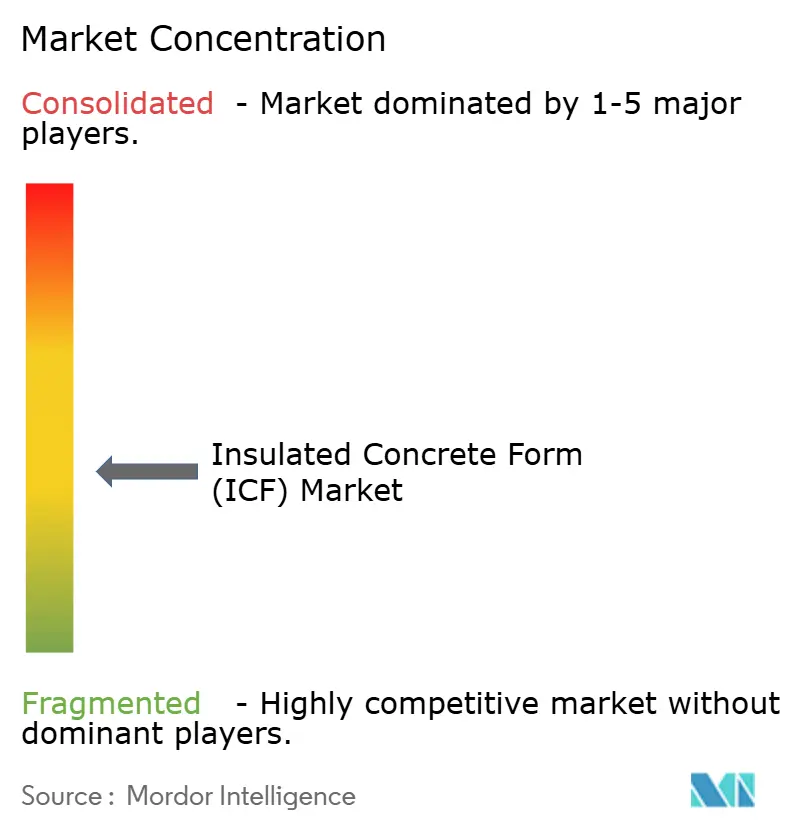
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Encofrado de Concreto Aislado (ICF) por Mordor Intelligence
El tamaño del mercado de encofrado de concreto aislado se estima en 1,78 mil millones de USD en 2026, y se espera que alcance los 2,24 mil millones de USD para 2031, a una CAGR del 4,73% durante el período de pronóstico (2026-2031). El impulso se está acumulando a medida que los reguladores endurecen el cumplimiento de los códigos de eficiencia energética, se amplían los incentivos de resiliencia ante desastres y los diseñadores buscan conjuntos de envolventes que reduzcan tanto el carbono operacional como el incorporado. Los núcleos de EPS mejorados con grafito ahora permiten aumentar los valores R sin incrementar el grosor de las paredes, un cambio que protege el área de piso rentable en proyectos urbanos. Los promotores están adoptando sistemas de malla de pantalla para agilizar la colocación de barras de refuerzo en obras de varios pisos donde la productividad laboral determina la rentabilidad. Mientras tanto, la volatilidad del precio del estireno y la limitada familiaridad de los contratistas moderan la adopción a corto plazo, aunque ambos obstáculos están disminuyendo a medida que se escalan el suministro de EPS con integración vertical y los programas de capacitación de instaladores. La integración vertical, evidenciada por la adquisición de OX Engineered Products por parte de Holcim en 2024, señala que los grandes fabricantes de cemento consideran el mercado de ICF como una extensión estratégica de sus carteras de envolventes de edificios.
Conclusiones Clave del Informe
- Por tipo de material, la espuma de poliestireno representó el 88,66% de la cuota del mercado de encofrado de concreto aislado en 2025 y se prevé que crezca con la CAGR más rápida del 4,82 hasta 2031.
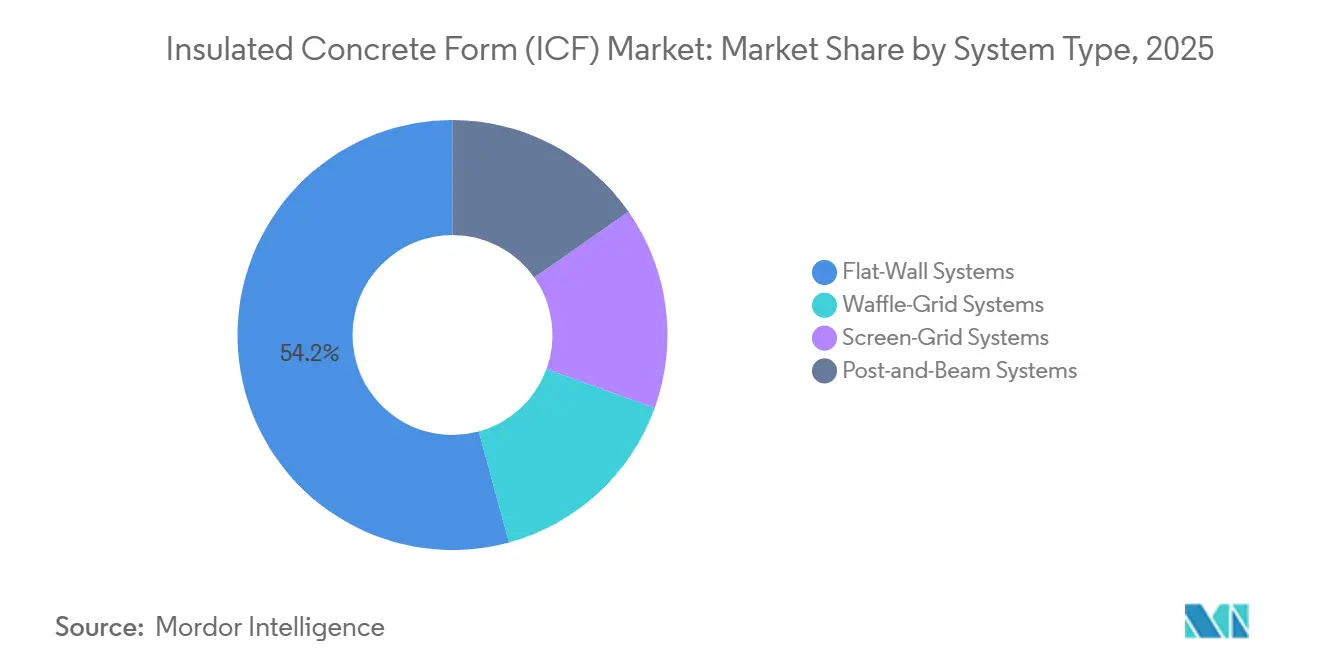
- Por tipo de sistema, los productos de pared plana representaron el 54,23% del tamaño del mercado de ICF en 2025, mientras que las unidades de malla de pantalla tienen previsto expandirse a una CAGR del 5,33% hasta 2031, la más rápida entre todas las configuraciones.
- Por tipo de construcción, los proyectos de obra nueva captaron el 78,34% del tamaño del mercado en 2025, mientras que las aplicaciones de rehabilitación avanzan a una CAGR del 5,58% hasta 2031.
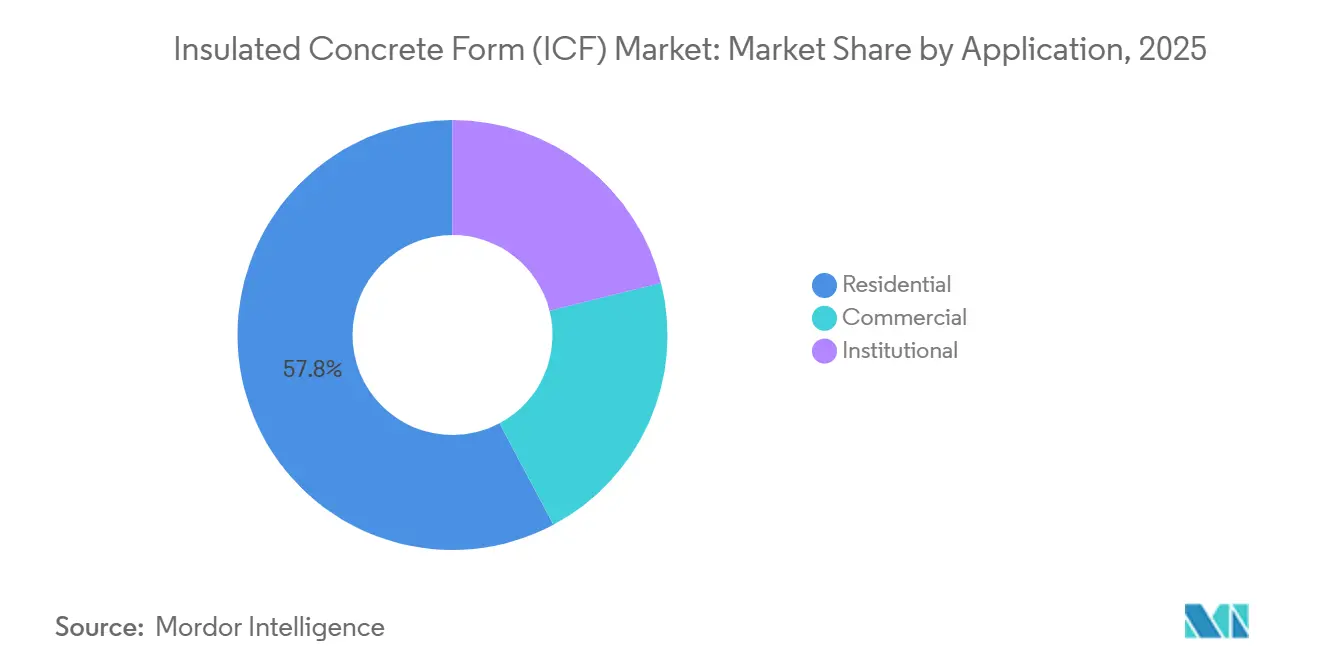
- Por aplicación, los proyectos residenciales mantuvieron una cuota del 57,78% del mercado en 2025, y los proyectos comerciales progresan a una CAGR del 4,56% hasta 2031.
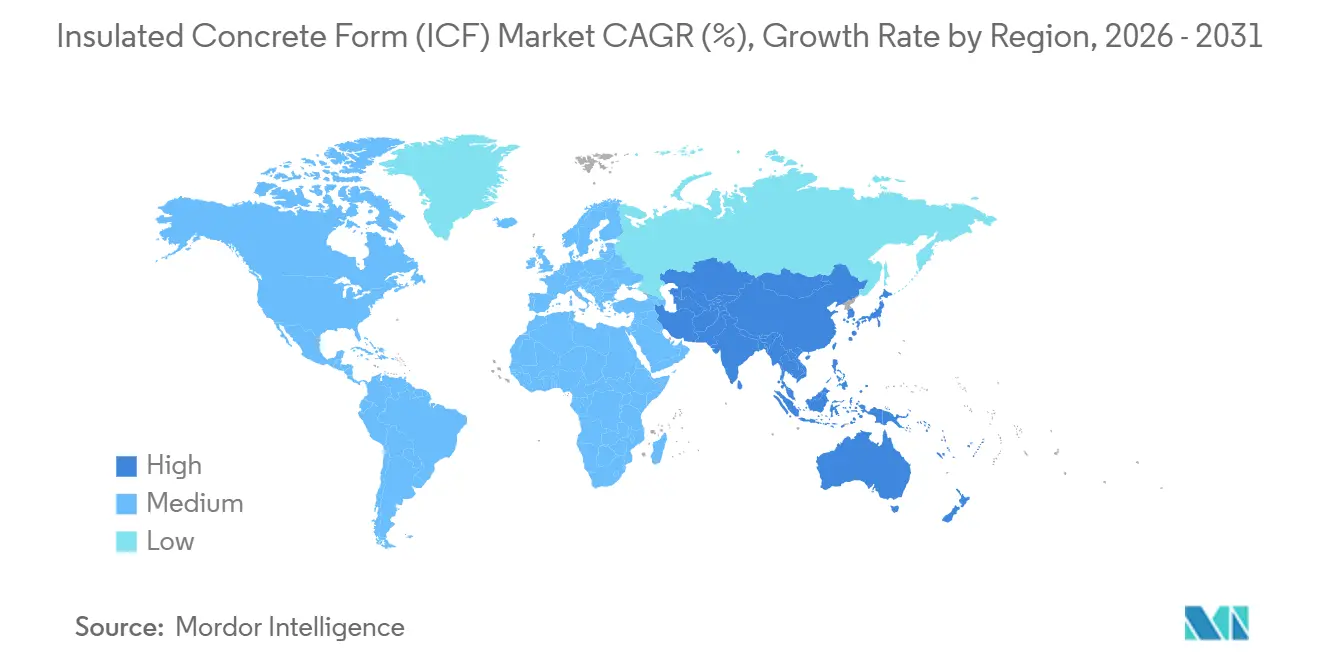
- Por geografía, América del Norte dominó con una cuota de ingresos del 39,67% en 2025; Asia-Pacífico está previsto que crezca más rápidamente a una CAGR del 5,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Encofrado de Concreto Aislado (ICF)*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de construcción ecológica e incentivos más estrictos | +1.2% | América del Norte, Europa, China, India, Singapur | Mediano plazo (2-4 años) |
| Creciente demanda de edificios de mediana y gran altura energéticamente eficientes | +1.0% | Global, concentrado en América del Norte, Europa, China, India | Largo plazo (≥ 4 años) |
| Mayor adopción de sistemas ICF fuera de obra y modulares | +0.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Expansión de programas de financiamiento verde vinculados al desempeño | +0.6% | Europa, América del Norte, Brasil, Oriente Medio | Largo plazo (≥ 4 años) |
| Subvenciones de resiliencia de FEMA que favorecen la construcción con ICF | +0.9% | Estados Unidos, Caribe, América Central | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Construcción Ecológica e Incentivos Más Estrictos
El Código Internacional de Conservación de Energía de 2024 elevó los objetivos de valor R prescritos para paredes en las zonas climáticas 3 a 8, exigiendo efectivamente un aislamiento continuo que los marcos de madera tienen dificultades para alcanzar sin capas adicionales y mayor mano de obra[1]. El Estándar de Viviendas Futuras del Reino Unido, vigente desde 2025, obliga a las nuevas viviendas a reducir el carbono operacional hasta en un 80% en comparación con los niveles de referencia de 2013, orientando a los arquitectos hacia envolventes de alta masa térmica[2]. El 14.º Plan Quinquenal de China impone objetivos de energía ultraeficiente para edificios públicos de más de 20.000 m², otorgando al mercado de ICF una ventaja donde los análisis de costos del ciclo de vida justifican un mayor gasto inicial. En India, el Código de Construcción para la Conservación de Energía de 2024 introdujo índices de rendimiento de la envolvente que penalizan los puentes térmicos, una debilidad ausente en las paredes monolíticas de ICF. Por último, Arabia Saudita publicó 16 regulaciones de aislamiento térmico en 2024 que establecen requisitos de rendimiento para la contratación pública, creando una barrera de cumplimiento normativo en torno a los proveedores de ICF certificados.
Creciente Demanda de Edificios de Mediana y Gran Altura Energéticamente Eficientes
Las cadenas hoteleras, los promotores de residencias estudiantiles y los propietarios institucionales valoran la calificación STC promedio de 55 del ICF frente a la de 38 de los marcos de madera, una diferencia que reduce la rotación de inquilinos y aumenta el ingreso operativo neto. Los ahorros en los plazos de ejecución son significativos: el Divi Little Bay Resort en St. Maarten, con un valor de 20 millones de USD, finalizó 60 días antes de lo previsto al mantener los encofrados de ICF que combinan estructura y aislamiento. La Escuela Secundaria Panther Creek en Texas redujo la capacidad de climatización en un 30% aprovechando los valores R continuos del ICF, liberando capital para mejoras tecnológicas en las aulas. Las pruebas ASTM C1363 muestran que una pared de ICF con núcleo de 6 pulgadas necesita más de 320 horas para alcanzar la transferencia de calor en estado estacionario a –31 °C, en comparación con las 60 horas de un marco de madera con R-20, un retraso que reduce los cargos por carga máxima en climas extremos. Los modelos de reembolso energético vigentes en 18 estados de EE. UU. replican los incentivos de rendimiento que el Centre Park Holiday Inn obtuvo al superar los estándares ASHRAE en un 30%, respaldando la demanda continua en el mercado de ICF.
Mayor Adopción de Sistemas ICF Fuera de Obra y Modulares
Los kits de pared cortados en fábrica permiten a los contratistas panelizar secciones de 40 pies bajo cubierta y luego colocarlas con grúa, tal como demostró el Best Western en Georgia en una construcción de cinco pisos que incluso sobrevivió a un tornado durante el montaje. Logix redujo los costos de flete hasta en un 40% enviando encofrados desmontables en plano, lo que permite a los distribuidores mantener inventarios más amplios en almacenes más pequeños. El panel Ultra 2025 de Quad-Lock ofrece un rendimiento de R-28 con un 20% más de resistencia a la compresión, permitiendo a los arquitectos recuperar superficie útil en parcelas de alto valor en zonas de relleno urbano. El Lewis Building en Massachusetts utilizó encofrados desmontables de madera contrachapada de la serie One para dejar el concreto expuesto en los núcleos de los ascensores, eliminando los trabajos de acabado y reduciendo el cronograma en ocho semanas. El ICF modular también facilita las fachadas curvas y las esquinas en ángulo agudo donde el apuntalamiento convencional requiere mucha mano de obra, ampliando la flexibilidad de diseño en parcelas reducidas y favoreciendo una adopción más amplia en el mercado de ICF.
Expansión de Programas de Financiamiento Verde Vinculados al Desempeño
El Reglamento de Taxonomía de la UE, plenamente operativo desde 2024, exige que los fondos inmobiliarios divulguen la proporción de activos que cumplen los criterios de mitigación, dirigiendo el capital hacia envolventes con rendimiento verificable. La Ley 15.042 de Brasil, de diciembre de 2024, introdujo un mercado de carbono regulado que monetiza las reducciones de emisiones operacionales, recompensando los proyectos de ICF con créditos negociables. La Corporación Financiera Internacional desplegó una facilidad de 2.000 millones de USD que reduce las tasas de interés en 50 puntos básicos para los activos que obtienen la certificación Energy Star o LEED, objetivos más fáciles de alcanzar con ICF que con la recomisión retroactiva tras la ocupación. La Visión 2030 de Arabia Saudita ha canalizado 186.000 millones de USD hacia programas de sostenibilidad que favorecen las estructuras resistentes al calor y de bajo mantenimiento, un perfil que se alinea con la durabilidad del ICF. Estas medidas de política están respaldando el crecimiento del mercado de encofrado de concreto aislado. El próximo Sello Verde de Brasil certificará productos bajos en carbono a mediados de 2025, ofreciendo ventajas en la contratación pública a los proveedores de ICF aprobados con anticipación.
Análisis del Impacto de las Restricciones del Mercado de Encofrado de Concreto Aislado (ICF)*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor costo inicial frente al marco de madera | -0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Limitada familiaridad de los contratistas y brecha de mano de obra calificada | -0.7% | Global, aguda en América del Norte y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Suministro volátil de estireno y riesgo de precios para los núcleos de EPS | -0.5% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial Frente al Marco de Madera
Los conjuntos de ICF superan entre un 10% y un 15% a los marcos de madera en términos de costo por pie cuadrado, y muchos promotores residenciales especulativos descuentan los ahorros energéticos futuros a más del 8%, extendiendo el período de recuperación a una década. Las ventajas geotécnicas específicas del sitio pueden compensar los costos, como se observó en el Comfort Inn en Georgia, aunque tales condiciones son poco frecuentes. Los recargos por contingencia del 5% al 8% persisten porque los contratistas temen los retrasos por curva de aprendizaje y los reventones durante el vertido de concreto, lo que limita el crecimiento en el mercado de encofrado de concreto aislado. La ingeniería de valor híbrida, que utiliza ICF únicamente para los núcleos de escaleras y los pozos, ahorró más del 30% en el Washington Street Office de New Hampshire, pero exige una sofisticación de diseño que muchos equipos no poseen. Los incentivos fiscales federales en virtud de las Secciones 45L y 179D reducen la prima hasta en 5 USD por pie cuadrado, aunque la adopción es limitada porque los pasos de certificación siguen siendo poco comprendidos.
Limitada Familiaridad de los Contratistas y Brecha de Mano de Obra Calificada
Solo tres de cada diez contratistas generales en EE. UU. cuentan con cuadrillas que instalan al ritmo de referencia de 30 ft² por hora-hombre que hace que la mano de obra de ICF sea competitiva con la de madera, lo que genera cuellos de botella en la oferta e infla las licitaciones. La certificación de la ICFMA exige 40 horas de formación y trabajo de campo supervisado, una inversión que las pequeñas empresas no pueden permitirse durante las temporadas de mayor actividad. De los 1.200 instaladores que iniciaron la formación de Quad-Lock en 2024, solo el 40% alcanzó la certificación de campo, lo que evidencia una alta deserción incluso en programas subsidiados. El proyecto Divi Little Bay demostró que las cuadrillas sin formación específica pueden igualmente cumplir los plazos, aunque ese resultado sigue siendo la excepción. Las subvenciones para la formación de mano de obra en Pensilvania y Ohio reembolsaron a menos de 500 trabajadores en 2024, lo que subraya el desfase entre la capacidad de formación y el crecimiento del mercado en el mercado de encofrado de concreto aislado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Encofrado de Concreto Aislado (ICF)
Por Tipo de Material:
La Espuma de Poliestireno Consolida su Participación a Través de la Innovación con GrafitoLa espuma de poliestireno controló el 88,66% de la cuota del mercado de encofrado de concreto aislado en 2025, y el segmento está en camino de alcanzar una CAGR del 4,82% hasta 2031. El tamaño del mercado de los productos de poliestireno se beneficia de la baja conductividad térmica del EPS, su alta resistencia a la compresión y su abundante oferta global. El grado Neopor de BASF aumenta el valor R aproximadamente un 20% con el mismo espesor, permitiendo el cumplimiento normativo sin necesidad de paredes más gruesas. La espuma de poliuretano sigue sirviendo a nichos de espacio reducido, pero tiene dificultades con la consolidación del concreto y su mayor costo. Los tableros de fibra de madera cementada ganan proyectos que buscan créditos de carbono incorporado, pero solo representan el 8% de la cuota debido a su distribución limitada y una prima del 25%.
La ventaja competitiva del segmento de poliestireno se amplió después de que los proveedores de América del Norte y Europa eliminaran gradualmente los retardantes de llama HBCD en 2024, eliminando un obstáculo regulatorio. Los productores de EPS con integración hacia atrás ahora cubren las fluctuaciones del estireno de manera más eficaz, una ventaja que los convertidores más pequeños no pueden igualar. El panel Ultra de Quad-Lock, que utiliza EPS de Tipo II de mayor densidad, está abriendo mercados de mediana altura que antes estaban limitados por las restricciones de resistencia a la compresión. En el caso del poliuretano, la reticencia de los instaladores vinculada a las necesidades de equipos de pulverización dificulta un uso más amplio. Las mezclas cementadas con madera presentan un mayor CO₂ incorporado debido a su contenido de cemento, una compensación que solo resulta aceptable cuando la tributación del carbono aumenta de forma significativa.
Por Tipo de Sistema:
La Cuadrícula de Pantalla Gana Terreno por la Eficiencia en la Colocación de Barras de RefuerzoLas configuraciones de pared plana mantuvieron una cuota del 54,23% en 2025, aunque las alternativas de malla de pantalla se están expandiendo a una CAGR del 5,33%, la más rápida entre los tipos de sistemas. La geometría abierta de la malla de pantalla permite a los ferrallistas colocar barras horizontales y verticales sin necesidad de enhebrarlas, eliminando un cuello de botella de mano de obra en construcciones comerciales con alta densidad de armado. El tamaño del mercado de encofrado de concreto aislado para productos de malla de pantalla está aumentando a medida que los promotores apuestan por estructuras de mediana altura donde la densidad de armado crece. Los sistemas de malla en panal ahorran entre un 10% y un 15% de volumen de concreto con igual resistencia, pero tienen un mayor costo y requieren una colocación meticulosa de las nervaduras.
La prima de material del 8% al 12% de la malla de pantalla se vuelve neutral en costos una vez que se acumulan los ahorros de mano de obra en diseños sísmicos o resistentes a explosiones. Los kits panelizados de Polycrete, utilizados en el Best Western en Georgia, muestran cómo los encofrados de malla de pantalla facilitan las operaciones de grúa sin enganchar las ataduras. La pared plana mantiene su impulso en construcciones unifamiliares donde la simplicidad supera la aritmética de la mano de obra, aunque ese segmento crece más lentamente que la demanda comercial. El mercado de encofrado de concreto aislado también está observando que la adopción de la malla en panal sigue siendo predominantemente norteamericana, ya que los precios del concreto premezclado superiores a 150 USD por yarda cúbica hacen que los ahorros de concreto sean atractivos. El ICF de postes y vigas sirve para trabajos de reutilización adaptativa con marcos existentes, pero representa solo el 6% de los envíos, dejando la competencia principal entre los sistemas de pared plana y malla de pantalla.


Por Tipo de Construcción:
Las Reformas se Aceleran a Medida que se Endurecen los CódigosLas obras nuevas representaron el 78,34% del volumen en 2025 y crecerán de manera constante impulsadas por los inicios de construcción de viviendas resistentes a desastres. Sin embargo, las reformas se están expandiendo un 5,58% anual hasta 2031, el ritmo más rápido en el mercado de encofrado de concreto aislado. Los mandatos sísmicos en California y el noroeste del Pacífico fomentan el revestimiento exterior de mampostería existente con ICF para cumplir con los estándares actualizados de carga lateral sin demolición. Las ordenanzas de eficiencia energética en ciudades como Berkeley ya exigen mejoras en la envolvente en el momento de la venta, un marco de política que multiplica las oportunidades de reforma.
El crecimiento de las reformas se concentra en proyectos sísmicos, de inundaciones y de energía institucional. Las técnicas de revestimiento exterior requieren aportaciones de ingeniería estructural y marcos de ventanas personalizados, añadiendo entre un 10% y un 15% de mano de obra, aunque los costos de evitar el cumplimiento de los códigos son más elevados. El ICF de obra nueva continúa ganando participación en las zonas de tornados del Medio Oeste, donde las aseguradoras ofrecen descuentos del 15%–30% bajo el programa Fortified Homes. Los constructores de producción están pilotando ICF en comunidades planificadas de Florida, utilizando la escala para reducir la brecha de costos con la madera a un solo dígito. A medida que las políticas climáticas municipales se endurezcan, la curva de adopción de las reformas debería converger con la de las obras nuevas.
Por Aplicación:
Los Proyectos Comerciales Reducen la Brecha con los ResidencialesLos proyectos residenciales mantuvieron una participación del 57,78% en 2025, pero las obras comerciales avanzan a una CAGR del 4,56%. La ventaja en el tamaño del mercado de encofrado de concreto aislado se desplaza hacia hoteles, centros de datos y almacenamiento en frío, donde la masa térmica limita la demanda de climatización y la atenuación acústica aumenta la satisfacción de los inquilinos. El Centre Park Holiday Inn redujo el consumo de energía en un 30% y obtuvo reembolsos, mejorando su ratio de cobertura del servicio de la deuda en 0,15 puntos. Las obras institucionales representan el 12% de la demanda y crecen al 4,1%, respaldadas por subvenciones de FEMA que reembolsan hasta el 75% de los costos de las salas seguras de ICF.
La adopción comercial se aceleró después de que proyectos como el Hotel Souris de Manitoba demostraron ahorros de carga máxima del 20%–25% gracias al retraso térmico de cinco días del ICF. Los pilotos de viviendas de producción sugieren una expansión residencial más amplia una vez que las curvas de aprendizaje se aplanen. Los usuarios institucionales, como la Escuela Secundaria Panther Creek, citan la mejora acústica como un beneficio clave, aumentando la disposición a pagar más allá de los ahorros energéticos. Las obras de oficinas y comercios ocasionalmente necesitan vanos libres de columnas que superan el rango de carga del ICF, lo que lleva a enfoques híbridos con marcos de acero o madera maciza. Los proyectos de uso mixto como ROOST 1B en Washington combinan carcasas de ICF con interiores de madera expuesta, señalando un puente entre el desempeño y la flexibilidad arquitectónica.
Análisis Geográfico
Mercado de Encofrado de Concreto Aislado (ICF) en América del Norte
América del Norte representó el 39,67% de los ingresos de 2025 y sigue siendo el epicentro de la financiación de resiliencia respaldada por la FEMA y el rigor de los códigos de eficiencia energética. Treinta y cinco estados de EE. UU. adoptaron el IECC 2024, impulsando los requisitos de aislamiento continuo que favorecen la construcción con ICF. El Código Nacional de Construcción de Canadá de 2020 ahora contempla los puentes térmicos, lo que perjudica a los montantes de acero y aumenta la adopción de ICF en edificios multifamiliares como el Wellington East Business Centre de Ontario. México muestra una demanda incipiente en el sector hotelero a lo largo de las costas expuestas a huracanes, aunque la escasez de instaladores frena la penetración. Un factor estratégico determinante es si los constructores de viviendas en volumen adoptan el ICF a gran escala; los proyectos piloto de D.R. Horton y Lennar están en curso, aunque sin compromisos definitivos.
Mercado de Encofrado de Concreto Aislado (ICF) en Asia-Pacífico
Asia-Pacífico está preparada para registrar una CAGR del 5,12%, la más alta a nivel mundial, impulsada por los mandatos de energía ultraeficiente de China y las normas de envolvente de India de 2024. China exige actualmente que los edificios públicos de más de 20.000 m² cumplan estrictas líneas base de eficiencia energética, lo que orienta a los promotores institucionales hacia muros de alta masa térmica. El código actualizado de India penaliza los puentes térmicos, abriendo espacio para los muros de ICF que mejoran los valores U en un 30% o más. El Plan Maestro de Edificios Verdes de Singapur de 2024 tiene como objetivo que el 80% de las estructuras alcancen el nivel Platino para 2030, aunque la preferencia por los edificios de gran altura limita el ICF a los niveles de podio. Naciones de la ASEAN como Vietnam están probando el ICF en almacenes refrigerados donde el control de temperatura es de importancia crítica.
Mercado de Encofrado de Concreto Aislado (ICF) en Europa
El mercado europeo está experimentando un crecimiento impulsado por la Taxonomía de la UE y las leyes nacionales de eficiencia energética. El Estándar de Viviendas Futuras del Reino Unido de 2025 reduce drásticamente el carbono permitido y privilegia los muros de alta masa térmica. La Ley de Eficiencia Energética de Edificios (Gebäudeenergiegesetz) de Alemania de 2024 eleva el aislamiento mínimo, y la RE 2020 de Francia introduce métricas de carbono del ciclo de vida completo del edificio, generando complejas compensaciones para las soluciones intensivas en concreto. El sur de Europa sigue siendo más lento debido a las arraigadas cadenas de suministro de ladrillo y los menores precios de la energía.
Mercado de Encofrado de Concreto Aislado (ICF) en América del Sur
El crecimiento del mercado de ICF en América del Sur está liderado por el esquema de créditos de carbono de Brasil bajo la Ley 15.042 y la emergente certificación Sello Verde. Los mandatos de aislamiento de muros de Chile de 2024 abren el mercado de Santiago, aunque los marcos de concreto reforzado siguen dominando.
Mercado de Encofrado de Concreto Aislado (ICF) en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre ganancias considerables en el corto plazo. La Visión 2030 de Arabia Saudita financia proyectos resistentes a las tormentas de arena y establece especificaciones rígidas de aislamiento. Las vías Estidama y LEED de los Emiratos Árabes Unidos favorecen las envolventes de alto rendimiento en edificios comerciales. La adopción en el África Subsahariana es incipiente, aunque visible en viviendas piloto en Kenia.

Análisis de la cadena de valor
La cadena de valor de los ICF comienza con insumos petroquímicos y poliméricos aguas arriba que se transforman en espuma de poliestireno expandido (EPS) y mallas/ataduras plásticas (comúnmente polipropileno), junto con cemento, áridos, varillas de refuerzo y aditivos que finalmente conforman el núcleo de concreto. Los fabricantes de ICF moldean o cortan bloques/paneles de espuma, los enfrían y estabilizan, e insertan conectores plásticos para crear unidades de encofrado modulares; el EPS mejorado con grafito (por ejemplo, BASF Neopor) se utiliza cada vez más cuando se requieren valores R más altos sin muros más gruesos. Debido a que los ICF se envían como componentes voluminosos y sensibles al costo de flete, productores como Fox Blocks, BuildBlock y Amvic operan huellas de producción multisitio y dependen de puntos de almacenamiento regionales para respaldar la fiabilidad de las fechas de vaciado y reducir la exposición al costo de transporte.
Aguas abajo, la distribución se realiza mediante entrega directa al proyecto para trabajos grandes y un modelo de distribuidor/concesionario para contratistas locales, con actores regionales como Pacific ICF Corporation y socios orientados al servicio como UFP Concrete Forming Solutions que mantienen inventario y brindan coordinación en obra. El éxito de la instalación depende de servicios técnicos (diseño, orientación de arriostramiento, secuenciación de vaciado) y capacitación estructurada, en línea con la restricción de mercado relacionada con la familiaridad limitada de los contratistas señalada por las vías de certificación tipo ICFMA. Los proveedores de concreto premezclado y los equipos de colocación/acabado se convierten en participantes críticos del ecosistema durante los días de vaciado, por lo que los fabricantes con alianzas de suministro más estrechas y mayor soporte en campo reducen el riesgo de retrabajo y mejoran la productividad de los contratistas, lo que a su vez respalda la especificación recurrente por parte de constructores y diseñadores.
Panorama Competitivo
El mercado de encofrado de concreto aislado (ICF) está moderadamente fragmentado. La consolidación anterior de Foam Holdings de Amvic y CBIS centraliza el moldeo de EPS, impulsando las economías de escala pero aumentando el riesgo sistémico si se producen interrupciones. La competencia ahora depende de tres palancas: kits cortados a medida en fábrica que reducen la mano de obra en obra, sistemas de atado propietarios que aceleran el apilamiento de paneles, y alianzas de suministro con productores de mezcla lista para ajustar la reología del concreto para núcleos estrechos. La ingeniería de aplicaciones es un diferenciador. Nudura desplegó encofrados XR35 para el Wellington East Business Centre de Ontario para cumplir con el desempeño más allá de la energía neta cero, un modelo consultivo que los competidores más pequeños tienen dificultades para replicar. Sin embargo, persisten brechas digitales: menos del 40% de los distribuidores ofrecen inventario en tiempo real, lo que obliga a los contratistas a consultar múltiples depósitos antes de las fechas de vertido. Los inversores de capital privado observan las consolidaciones de distribuidores regionales, pero la intensidad de capital y la necesidad de servicios técnicos locales moderan las estrategias de consolidación directas.
Líderes de la Industria del Encofrado de Concreto Aislado (ICF)
Nudura Inc. (RPM International Inc.)
Airlite Plastics Company and Fox Blocks (Fox Blocks)
Amvic Ireland LTD
Logix Brands Ltd.
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas cubiertas en este informe del Mercado de Encofrado de Concreto Aislado (ICF)
- Airlite Plastics Company and Fox Blocks (Fox Blocks)
- Alleguard
- Amvic Ireland LTD
- BASF
- Beco Products Ltd
- BuildBlock Building Systems LLC
- Carlisle Construction Materials (Carlisle Companies Inc.)
- Durisol
- Future Foam Inc.
- INTEGRASPEC
- LiteForm
- Logix Brands Ltd.
- Polycrete International
- Quad-Lock Building Systems
- RASTRA
- Nudura Inc. (RPM International Inc.)
- Sismo Building Technology
- SuperForm
- TF System
- Tremco CPG Inc.

Oportunidades de mercado y perspectivas futuras
El endurecimiento de los códigos energéticos y la clarificación del cumplimiento normativo crean espacios abordables para los proveedores de ICF que pueden documentar el rendimiento y simplificar las aprobaciones. En Estados Unidos, la División de Arquitecto Estatal de California emitió el IR 19-6 para el Código de Construcción de California de 2025, aclarando los requisitos y criterios de aceptación para los sistemas ICF de pared plana en proyectos bajo su jurisdicción, lo que respalda la especificación en trabajos públicos K-12 y otros regulados por la DSA donde la claridad de presentación es importante.
En el Reino Unido, la vía regulatoria continúa favoreciendo la envolvente de alto rendimiento a medida que avanza el marco del Future Homes Standard, y las enmiendas de 2026 a las Building Regulations en Inglaterra añaden requisitos vinculados a la conservación de combustible y energía y a la generación de electricidad renovable, reforzando el papel de los conjuntos de envolvente de alto rendimiento térmico. La oportunidad a corto plazo también radica en escalar los ICF más allá de las construcciones a medida hacia modelos de entrega estilo plantilla y flujos de trabajo de construcción más industrializados. Las normas de interoperabilidad digital (buildingSMART International, ISO 16739-1:2024 para Industry Foundation Classes) respaldan la incorporación de datos de ensamblaje de muros y rendimiento térmico en rutinas de BIM y control de calidad, reduciendo la fricción de coordinación para equipos multidisciplinarios. Del lado de la demanda, la presión localizada de los costos de energía se está convirtiendo en un factor de decisión concreto para los constructores que persiguen objetivos de rendimiento estrictos; por ejemplo, los comentarios en torno al Massachusetts Stretch Energy Code de 2026 destacan los requisitos HERS 42 junto con precios minoristas de electricidad elevados (USD 0,32/kWh en Plymouth en abril de 2026), lo que aumenta el valor económico de los enfoques de envolvente que reducen las cargas de HVAC y mejoran la hermeticidad al aire sin un detallado extenso de aislamiento adicional.
Desarrollos recientes de la industria en el Mercado de Encofrado de Concreto Aislado (ICF)
- Abril de 2026: RPM International Inc. publicó su actualización del tercer trimestre fiscal 2026 para el período finalizado el 28 de febrero de 2026, brindando información actual sobre el alcance de su plataforma de productos de construcción que incluye Nudura ICF. La actualización señala la atención continua a nivel corporativo hacia las categorías de envolvente de edificios donde el cumplimiento normativo y la resiliencia están moldeando las decisiones de materiales.
- Enero de 2026: Nudura anunció un programa nacional de asociación con contratistas para implementar soluciones ICF en múltiples proyectos, fortaleciendo la formación de instaladores y generando confianza entre especificadores para construcciones multisitio.
- Diciembre de 2024: Brasil aprobó la Ley 15.042 que establece el Sistema Brasileño de Comercio de Emisiones de Gases de Efecto Invernadero, creando un mecanismo de política que monetiza las reducciones de emisiones operativas en edificios. Este paso regulatorio fortalece el argumento comercial a favor de envolventes de alto rendimiento, incluidos los ICF, en mercados donde los marcos de créditos de carbono influyen en la asignación de capital y las adquisiciones.


Mercado de Encofrado de Concreto Aislado (ICF) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de encofrado de concreto aislado (ICF) abarca el valor de las unidades de encofrado aislado fabricadas en fábrica (bloques o paneles) que permanecen en su lugar como encofrado permanente cuando se vierte el concreto. Estas unidades ICF se utilizan en la construcción de nuevos edificios y se dimensionan a precios del usuario final.
Exclusiones del alcance: El dimensionamiento excluye los tableros de aislamiento sueltos, los kits de reparación y los accesorios vendidos por separado, así como los sistemas de encofrado temporal que se retiran una vez que el concreto fragua.
Descripción General de la Segmentación
- Tipo de Material
- Espuma de Poliestireno
- Espuma de Poliuretano
- Fibra de Madera Cementada
- Perlas de Poliestireno Cementadas
- Tipo de Sistema
- Sistemas de Pared Plana
- Sistemas de Cuadrícula en Gofre
- Sistemas de Cuadrícula de Pantalla
- Sistemas de Postes y Vigas
- Tipo de Construcción
- Obra Nueva
- Reforma / Remodelación
- Aplicación
- Residencial
- Comercial
- Institucional
- Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo a la actividad real de construcción y a las señales de demanda impulsadas por la normativa. Se consultaron fuentes públicas como la serie de gasto en construcción de la Oficina del Censo de los Estados Unidos, las tendencias de precios de energía de la Administración de Información Energética de los Estados Unidos, los indicadores de energía en edificios de la Agencia Internacional de Energía y los materiales del programa de códigos de energía en edificios del Departamento de Energía de los Estados Unidos.
Para evitar depender de una sola fuente de datos, el trabajo documental se contrastó con elementos como las actualizaciones de los consejos de códigos de construcción nacionales, las estadísticas de aduanas y comercio relevantes para los flujos de espuma y materiales de construcción, los informes anuales y presentaciones para inversores de las empresas, y la cobertura de la prensa especializada en construcción sobre el inicio de proyectos. Se utilizaron algunas suscripciones a bases de datos de pago únicamente para verificar los datos financieros de las empresas y las patentes, con el fin de confirmar quiénes están activos y dónde se concentra la innovación. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizó trabajo primario para someter a prueba de presión las hipótesis de demanda con personas que participan en la especificación, compra e instalación de ICF, incluidos fabricantes, distribuidores, contratistas y diseñadores de edificios. Estas entrevistas se utilizaron para confirmar la combinación típica de aplicaciones, el movimiento de precios y cómo los códigos de energía y las necesidades de resiliencia influyen en la selección de ICF por región. Los datos obtenidos se utilizaron luego para triangular los insumos del modelo y cerrar las brechas de información.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 14% | APAC: 41% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores menores: 22% | Gerentes: 58% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la actividad constructiva y la adopción de ICF, y luego lo ajusta mediante verificaciones sobre el terreno. El modelo parte de los volúmenes de nueva construcción y el gasto en construcción por tipo de edificio, y luego aplica las tasas de uso de ICF validadas a través de la retroalimentación de instaladores y distribuidores, que es donde se deriva el valor principal del mercado.
Se realiza un seguimiento de varios insumos prácticos porque explican por qué la demanda de ICF cambia de un año a otro. Estos incluyen el impulso de los permisos de construcción y el inicio de viviendas, los cambios en el rigor y la aplicación de los códigos de energía, la dirección de los precios de aislamiento y resina que influye en los precios de ICF, la disponibilidad de mano de obra para el trabajo de encofrado y concreto, y la proporción de proyectos que priorizan la resiliencia y el desempeño ante desastres. Los pronósticos se elaboran mediante análisis de escenarios vinculados a los ciclos de construcción esperados y la dirección de la política de eficiencia energética, y luego se verifican con aproximaciones selectivas de abajo hacia arriba, como los precios de venta promedio muestreados multiplicados por los volúmenes de unidades estimados, más la retroalimentación del canal sobre la dirección anual de los envíos. Donde la visibilidad de abajo hacia arriba es escasa en países más pequeños, las brechas se manejan utilizando tasas de adopción de referencia regional normalizadas por zona climática y madurez normativa, y luego se vuelven a probar mediante llamadas adicionales.
Validación de Datos y Ciclo de Actualización
La validación se realiza en pasos para que los números finales no dependan de una sola hipótesis. Los resultados se comparan con señales independientes como las tendencias del gasto en construcción, el impulso de los permisos y los movimientos de los costos de insumos, y las grandes variaciones se investigan antes de finalizar los resultados.
Un segundo analista revisa la lógica del modelo, los cálculos y la narrativa final. Cualquier varianza inusual desencadena una nueva verificación de las fuentes y un seguimiento con los entrevistados. El informe se actualiza anualmente, con actualizaciones intermedias si se produce un cambio material, como un cambio importante en la normativa o un shock repentino de precios en los insumos clave de aislamiento. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Estimación del Mercado de Encofrado de Concreto Aislado (ICF) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para ICF a menudo no coinciden porque cada estudio traza el límite de una manera ligeramente diferente y luego utiliza diferentes indicadores de construcción para convertir la demanda en dólares. El año de partida también importa, ya que los ciclos de construcción y los precios vinculados a la resina pueden mover los ingresos reportados rápidamente.
Al rastrear las señales de permisos y gasto en construcción y actualizar las reglas de inclusión para las unidades de encofrado permanente que permanecen en su lugar, Mordor Intelligence mantiene el total de ICF vinculado a las ventas de nuevas unidades a precios del usuario final, en lugar de mezclar tableros de aislamiento adyacentes o ingresos de encofrado removible. Las diferencias también aparecen cuando una fuente utiliza un único incremento de precio global en lugar de una lógica de precios específica por región, y cuando el pronóstico se construye a partir de supuestos optimistas de adopción de normativas que no se revalidan con instaladores y distribuidores cada año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,78 mil millones de USD (2026) | |
| Global Consultancy A | 0,96 mil millones de USD (2024) | Esta estimación parece utilizar un año base anterior y una captura de ingresos más estrecha, lo que puede subestimar el valor cuando la penetración de ICF está aumentando y cuando los precios se movieron después de 2024, y no siempre está claro si el valor se mide a precio de fábrica o a nivel del usuario final. |
| Industry Publisher B | 2,03 mil millones de USD (2025) | El valor más alto es coherente con una elección de alcance más amplio, donde pueden incluirse productos de construcción adyacentes o ingresos de aplicaciones más amplias, y el momento de los precios y la moneda para 2025 puede inflar el titular si los promedios regionales se aplican de manera demasiado uniforme. |
En conjunto, la dispersión se explica principalmente por los límites del alcance, el momento del año base y la forma en que el precio se convierte de actividad en ingresos. Nuestro enfoque se mantiene repetible porque la construcción parte de indicadores claros de demanda de construcción, aplica supuestos de adopción y precios probados en entrevistas, y luego resuelve las varianzas mediante verificaciones cruzadas antes de finalizar los totales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de encofrado de concreto aislado?
El tamaño del mercado de encofrado de concreto aislado se estima en USD 1,78 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de encofrado de concreto aislado?
Se prevé que se expanda a una CAGR del 4,73%, alcanzando USD 2,24 mil millones en 2031.
¿Qué material domina la producción de encofrado de concreto aislado?
La espuma de poliestireno mantuvo el 88,66% del volumen de 2025 debido a la continua innovación en EPS mejorado con grafito.
¿Por qué están ganando popularidad los sistemas de cuadrícula de pantalla?
Su geometría abierta simplifica la colocación de barras de refuerzo, aumentando la productividad en proyectos comerciales de varios pisos e impulsando una CAGR del 5,33%.
¿Qué región crecerá más rápido?
Se proyecta que Asia-Pacífico liderará con una CAGR del 5,12% entre 2026 y 2031, impulsada por códigos energéticos más estrictos en China e India.
¿Cuál es la principal barrera para una adopción más amplia?
El mayor costo inicial frente al marco de madera, junto con la disponibilidad limitada de instaladores, sigue siendo la principal restricción.
Última actualización de la página el:



