
Marktgröße und Marktanteil für Isolierte Betonschalungen (ICF)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
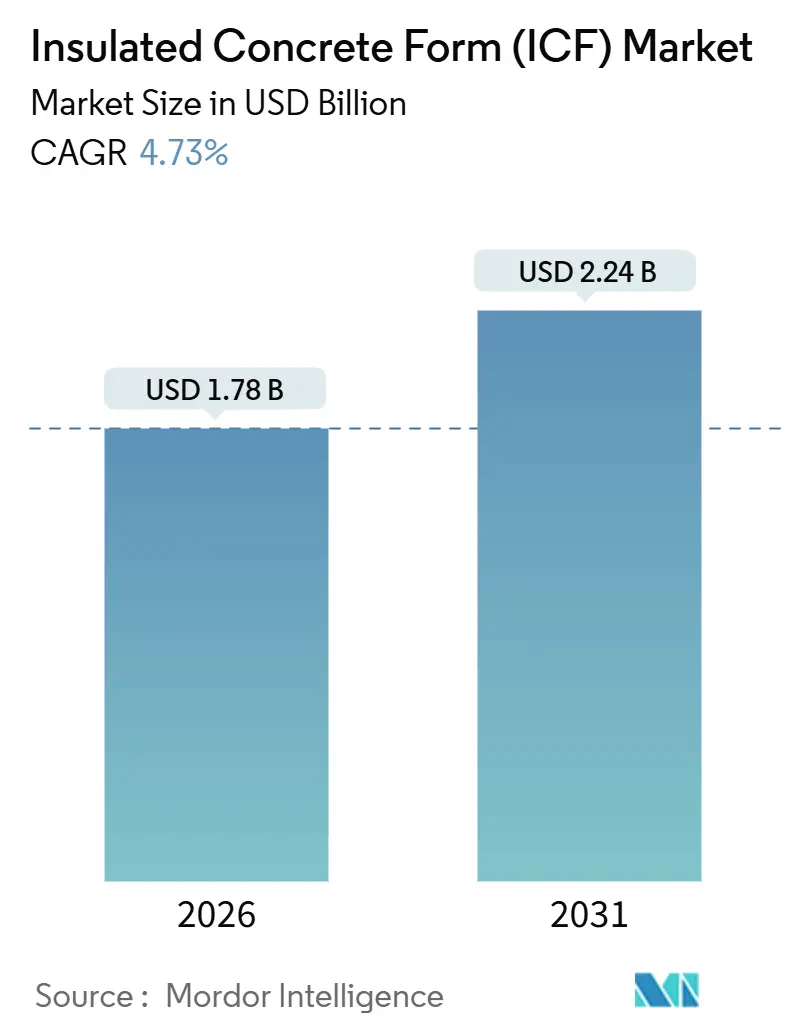
| Marktgröße (2026) | 1.78 Milliarden US-Dollar |
| Marktgröße (2031) | 2.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Isolierte Betonschalungen (ICF) von Mordor Intelligence
Die Marktgröße für gedämmte Betonschalung wird im Jahr 2026 auf 1,78 Milliarden USD geschätzt und soll bis 2031 2,24 Milliarden USD erreichen, bei einem CAGR von 4,73 % während des Prognosezeitraums (2026-2031). Der Schwung nimmt zu, da Regulierungsbehörden die Einhaltung von Energievorschriften verschärfen, Anreize für Katastrophenresilienz ausgeweitet werden und Planer nach Gebäudehüllen suchen, die sowohl den Betriebs- als auch den grauen Kohlenstoff reduzieren. Graphitverstärkte EPS-Kerne ermöglichen es nun, R-Werte zu erhöhen, ohne die Wandstärke zu vergrößern – eine Entwicklung, die die vermietbare Grundfläche bei städtischen Projekten schützt. Bauträger setzen auf Rasterrahmen-Systeme, um die Bewehrungsverlegung bei mehrgeschossigen Projekten zu optimieren, bei denen die Arbeitsproduktivität die Rentabilität bestimmt. Unterdessen dämpfen die Preisvolatilität bei Styrol und die begrenzte Vertrautheit der Auftragnehmer die kurzfristige Akzeptanz, doch beide Gegenwindfaktoren lassen nach, da die rückwärts integrierte EPS-Versorgung und die Schulungsprogramme für Installateure skalieren. Die vertikale Integration, belegt durch die Übernahme von OX Engineered Products durch Holcim im Jahr 2024, signalisiert, dass Zementkonzerne den Markt für gedämmte Betonschalung als strategische Erweiterung ihrer Gebäudehüllen-Portfolios betrachten.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp entfiel im Jahr 2025 ein Anteil von 88,66 % des Marktes für gedämmte Betonschalung auf Polystyrolschaum, der bis 2031 mit dem schnellsten CAGR von 4,82 wachsen soll.
- Nach Systemtyp entfielen im Jahr 2025 54,23 % der Marktgröße für gedämmte Betonschalung auf Flachwandprodukte, während Rasterrahmen-Einheiten bis 2031 mit einem CAGR von 5,33 % expandieren sollen – dem schnellsten unter allen Konfigurationen.
- Nach Bautyp entfielen im Jahr 2025 78,34 % der Marktgröße auf Neubauprojekte, während Sanierungsanwendungen bis 2031 mit einem CAGR von 5,58 % voranschreiten.
- Nach Anwendung hielten Wohnbauprojekte im Jahr 2025 einen Marktanteil von 57,78 %, und gewerbliche Projekte entwickeln sich bis 2031 mit einem CAGR von 4,56 %.
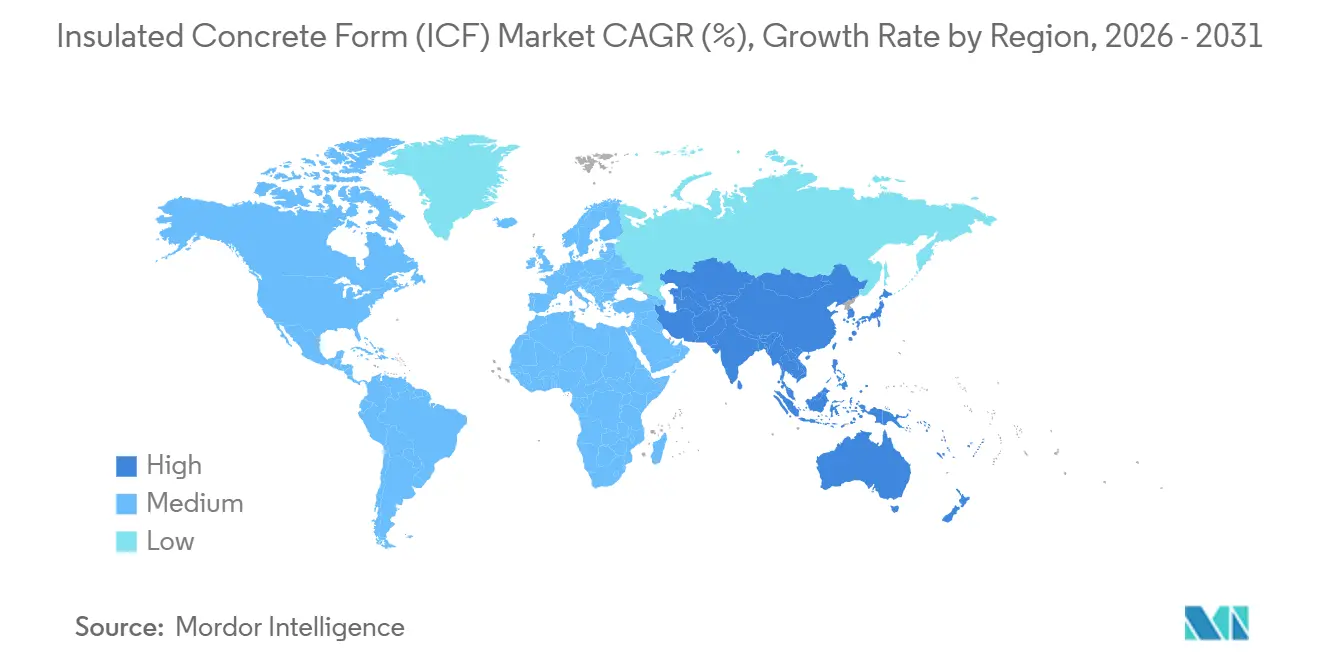
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,67 %; der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 5,12 % am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für gedämmte Betonschalungen (ICF)*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften für grünes Bauen und Anreize | +1.2% | Nordamerika, Europa, China, Indien, Singapur | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach energieeffizienten Gebäuden mittlerer und hoher Höhe | +1.0% | Global, konzentriert in Nordamerika, Europa, China, Indien | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von vorgefertigten und modularen ICF-Systemen | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung leistungsgebundener grüner Finanzierungsprogramme | +0.6% | Europa, Nordamerika, Brasilien, Naher Osten | Langfristig (≥ 4 Jahre) |
| FEMA-Resilienzförderungen zugunsten von ICF-Konstruktionen | +0.9% | Vereinigte Staaten, Karibik, Mittelamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften Für Grünes Bauen Und Anreize
Der Internationale Energieeinsparcode 2024 hat die vorgeschriebenen R-Wert-Ziele für Wände in den Klimazonen 3–8 angehoben und verlangt damit eine kontinuierliche Dämmung, die Holzrahmenkonstruktionen ohne zusätzliche Schichten und Arbeitsaufwand kaum erreichen können[1]. Der britische Future Homes Standard, der 2025 in Kraft tritt, verpflichtet Neubauten dazu, den Betriebskohlenstoffausstoß im Vergleich zu den Basiswerten von 2013 um bis zu 80 % zu senken, was Architekten zu Gebäudehüllen mit hoher thermischer Masse bewegt[2]. Chinas 14. Fünfjahresplan setzt Niedrigstenergie-Ziele für öffentliche Gebäude über 20.000 m² durch und verschafft der ICF-Marktdurchdringung dort einen Vorteil, wo Lebenszykluskosten-Analysen höhere Anfangsinvestitionen rechtfertigen. In Indien hat der Energieeinsparcode für Gebäude 2024 Hüllleistungsindizes eingeführt, die Wärmebrücken bestrafen – eine Schwäche, die monolithische ICF-Wände nicht aufweisen. Saudi-Arabien veröffentlichte 2024 schließlich 16 Wärmedämmvorschriften, die Leistungsanforderungen für die öffentliche Beschaffung festlegen und zertifizierten ICF-Lieferanten einen Compliance-Vorteil verschaffen.
Steigende Nachfrage Nach Energieeffizienten Gebäuden Mittlerer Und Hoher Höhe
Hotelketten, Studentenwohnheim-Entwickler und institutionelle Eigentümer schätzen den durchschnittlichen STC-Wert von 55 bei ICF gegenüber 38 bei Holzrahmenkonstruktionen – ein Unterschied, der die Mieterfluktuation senkt und den Nettobetriebsertrag steigert. Zeitersparnisse sind erheblich: Das 20 Millionen USD teure Divi Little Bay Resort in St. Maarten wurde 60 Tage früher fertiggestellt, weil ICF-Schalungen verwendet wurden, die Tragwerk und Dämmung vereinen. Die Panther Creek High School in Texas reduzierte die HLK-Kapazität um 30 %, indem sie die kontinuierlichen R-Werte von ICF nutzte, und setzte so Kapital für technische Ausstattung der Klassenräume frei. ASTM-C1363-Tests zeigen, dass eine ICF-Wand mit 15-cm-Kern bei –31 °C mehr als 320 Stunden benötigt, um stationäre Wärmeübertragung zu erreichen, verglichen mit 60 Stunden bei einem R-20-Holzrahmen – eine Verzögerung, die in extremen Klimazonen Spitzenlastkosten senkt. Energierückvergütungsmodelle, die inzwischen in 18 US-Bundesstaaten gelten, replizieren die Leistungsanreize, die das Centre Park Holiday Inn erhielt, als es die ASHRAE-Standards um 30 % übertraf, und stützen die anhaltende Nachfrage im ICF-Markt.
Zunehmende Nutzung Von Vorgefertigten Und Modularen ICF-Systemen
Werkseitig zugeschnittene Wandbausätze ermöglichen es Auftragnehmern, 12-Meter-Abschnitte überdacht zu paneelisieren und anschließend per Kran einzuheben, wie das Best Western in Georgia bei einem fünfstöckigen Bau zeigte, der sogar einen Tornado während der Errichtung überstand. Logix senkte die Frachtkosten um bis zu 40 %, indem Schalungen flach zerlegt verschickt wurden, sodass Händler tiefere Lagerbestände in kleineren Lagerhäusern halten können. Das 2025er Ultra-Panel von Quad-Lock bietet R-28-Leistung bei 20 % höherer Druckfestigkeit und ermöglicht Architekten, Grundfläche in hochwertigen Nachverdichtungslagen zurückzugewinnen. Das Lewis Building in Massachusetts nutzte abnehmbare Sperrholz-One-Series-Schalungen, um Sichtbeton an Aufzugsschächten zu erzielen, was Ausbaugewerke überflüssig machte und einen achtwöchigen Zeitplan einsparte. Modulare ICF-Systeme erleichtern zudem geschwungene Fassaden und spitzwinklige Ecken, bei denen konventionelle Schalung arbeitsintensiv ist, und erweitern die gestalterische Flexibilität auf beengten Grundstücken, was die breitere Marktdurchdringung im ICF-Markt unterstützt.
Ausweitung Leistungsgebundener Grüner Finanzierungsprogramme
Die EU-Taxonomieverordnung, die seit 2024 vollständig in Kraft ist, verpflichtet Immobilienfonds zur Offenlegung des Anteils von Vermögenswerten, die Minderungskriterien erfüllen, und lenkt Kapital in Richtung Gebäudehüllen mit nachweisbarer Leistung. Brasiliens Gesetz 15.042 vom Dezember 2024 führte einen regulierten Kohlenstoffmarkt ein, der operative Emissionsreduzierungen monetarisiert und ICF-Projekte mit handelbaren Zertifikaten belohnt. Die International Finance Corporation stellte eine 2 Milliarden USD-Fazilität bereit, die die Zinssätze um 50 Basispunkte für Vermögenswerte senkt, die Energy-Star- oder LEED-Zertifizierungen erreichen – Ziele, die mit ICF leichter zu erreichen sind als durch nachträgliche Betriebsoptimierung. Saudi-Arabiens Vision 2030 hat 186 Milliarden USD in Nachhaltigkeitsprogramme gelenkt, die hitzebeständige, wartungsarme Strukturen bevorzugen – eine Anforderung, die mit ICFs Langlebigkeit übereinstimmt. Diese politischen Maßnahmen unterstützen das Wachstum des Marktes für Schalungssysteme aus gedämmtem Beton. Brasiliens kommendes Grünes Siegel wird bis Mitte 2025 kohlenstoffarme Produkte zertifizieren und früh zugelassenen ICF-Lieferanten Beschaffungsvorteile bieten.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für gedämmte Betonschalungen (ICF)*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangskosten gegenüber Holzrahmen | -0.9% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Vertrautheit der Auftragnehmer und Fachkräftemangel | -0.7% | Global, ausgeprägt in Nordamerika und dem aufstrebenden Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatile Styrolversorgung und Preisrisiko für EPS-Kerne | -0.5% | Global, konzentriert in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangskosten Gegenüber Holzrahmen
ICF-Konstruktionen liegen auf Quadratmeterbasis 10 %–15 % über Holzrahmenkonstruktionen, und viele spekulative Wohnbauträger diskontieren künftige Energieeinsparungen mit mehr als 8 %, was die Amortisationszeit auf ein Jahrzehnt ausdehnt. Standortspezifische Bodenverhältnisse können Kosten ausgleichen, wie beim Comfort Inn in Georgia zu sehen, doch solche geotechnischen Bedingungen sind selten. Risikoaufschläge von 5 %–8 % bestehen weiterhin, weil Auftragnehmer Lernkurven-Verzögerungen und Ausbrüche beim Betonieren fürchten, was das Wachstum im Markt für Schalungssysteme aus gedämmtem Beton begrenzt. Hybrides Value-Engineering – ICF nur für Treppenkerne und Schächte – sparte beim Washington Street Office in New Hampshire über 30 %, erfordert jedoch gestalterische Kompetenz, die vielen Teams fehlt. Bundessteueranreize gemäß den Abschnitten 45L und 179D reduzieren den Aufpreis um bis zu 5 USD pro Quadratfuß, doch die Inanspruchnahme ist begrenzt, weil die Zertifizierungsschritte nach wie vor wenig bekannt sind.
Begrenzte Vertrautheit Der Auftragnehmer Und Fachkräftemangel
Nur drei von zehn US-amerikanischen Generalunternehmern verfügen über Mannschaften, die den Richtwert von 2,8 m² pro Mannstunde erreichen, der ICF-Arbeit gegenüber Holz wettbewerbsfähig macht, was das Angebot einschränkt und Angebote verteuert. Die ICFMA-Zertifizierung erfordert 40 Stunden Kursarbeit und betreute Feldarbeit – eine Investition, die kleine Unternehmen in Spitzenzeiten nicht aufbringen können. Von 1.200 Installateuren, die 2024 mit der Quad-Lock-Schulung begannen, erreichten nur 40 % die Feldzertifizierung, was selbst in geförderten Programmen auf hohe Abbrecherquoten hinweist. Das Divi-Little-Bay-Projekt zeigte, dass ungeschulte Mannschaften dennoch Terminziele übertreffen können, doch dieses Ergebnis bleibt die Ausnahme. Arbeitskräfteförderungen in Pennsylvania und Ohio erstatteten 2024 weniger als 500 Arbeitnehmern die Kosten, was das Missverhältnis zwischen Ausbildungskapazität und Marktwachstum im Markt für Schalungssysteme aus gedämmtem Beton unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für gedämmte Betonschalungen (ICF)
Nach Materialtyp:
Polystyrolschaum Sichert Marktanteil Durch GraphitinnovationPolystyrolschaum hielt 2025 einen Marktanteil von 88,66 % im Markt für Schalungssysteme aus gedämmtem Beton und ist auf dem Weg zu einem CAGR von 4,82 % bis 2031. Die Marktgröße für Polystyrolprodukte profitiert von der niedrigen Wärmeleitfähigkeit, der hohen Druckfestigkeit und dem reichlichen globalen Angebot von EPS. BASFs Neopor-Qualität erhöht den R-Wert bei gleicher Dicke um rund 20 % und ermöglicht die Einhaltung von Vorschriften ohne dickere Wände. Polyurethanschaum bedient weiterhin Nischen mit beengten Platzverhältnissen, hat jedoch Schwierigkeiten bei der Betonverdichtung und höheren Kosten. Zementgebundene Holzfaserplatten gewinnen Projekte, die auf Emissionsgutschriften für gebundenen Kohlenstoff abzielen, halten jedoch aufgrund begrenzter Distribution und eines 25-prozentigen Aufpreises nur einen Anteil von 8 %.
Der Wettbewerbsvorteil des Polystyrol-Segments weitete sich aus, nachdem nordamerikanische und europäische Lieferanten 2024 HBCD-Flammschutzmittel auslaufen ließen und damit eine regulatorische Belastung beseitigten. Rückwärts integrierte EPS-Hersteller sichern Styrolschwankungen nun effektiver ab – ein Vorteil, den kleinere Verarbeiter nicht erreichen können. Das Ultra-Panel von Quad-Lock, das EPS höherer Dichte vom Typ II verwendet, erschließt Märkte im mittleren Hochbau, die bisher durch Druckfestigkeitsbeschränkungen limitiert waren. Bei Polyurethan hemmt die Zurückhaltung der Installateure gegenüber dem Sprühgerätebedarf eine breitere Nutzung. Zementgebundene Mischungen weisen aufgrund ihres Zementgehalts einen höheren gebundenen CO₂-Ausstoß auf – ein Kompromiss, der nur dann akzeptabel wird, wenn die Kohlenstoffbesteuerung deutlich steigt.
Nach Systemtyp:
Rasterrastersysteme Gewinnen Durch Effizienz Bei Der BewehrungsverlegungFlachwandkonfigurationen hielten 2025 einen Anteil von 54,23 %, während Screen-Grid-Alternativen mit einem CAGR von 5,33 % expandieren – dem schnellsten unter allen Systemtypen. Die offene Geometrie von Screen-Grid ermöglicht es Eisenarbeitern, horizontale und vertikale Stäbe einzulegen, ohne sie einfädeln zu müssen, was einen Arbeitsengpass bei stark bewehrten Gewerbebauten beseitigt. Die Marktgröße für Screen-Grid-Produkte im Markt für Schalungssysteme aus gedämmtem Beton wächst, da Bauträger Gebäude mittlerer Höhe anstreben, bei denen die Bewehrungsdichte zunimmt. Waffelgitter-Systeme sparen bei gleicher Festigkeit 10 %–15 % Betonvolumen, sind jedoch teurer und erfordern eine sorgfältige Stegpositionierung.
Der 8 %–12 %ige Materialaufpreis von Screen-Grid wird kostenneutral, sobald Arbeitseinsparungen bei seismischen oder explosionsresistenten Konstruktionen anfallen. Die paneelisierten Bausätze von Polycrete, die beim Best Western in Georgia eingesetzt wurden, zeigen, wie Screen-Grid-Schalungen Kranhübe ohne Verhaken von Bindungen ermöglichen. Flachwand behält seine Dynamik im Einfamilienhausbau, wo Einfachheit die Arbeitsarithmetik überwiegt, doch dieses Segment wächst langsamer als die gewerbliche Nachfrage. Im Markt für Schalungssysteme aus gedämmtem Beton ist zudem zu beobachten, dass die Waffelgitter-Nutzung auf Nordamerika konzentriert bleibt, weil Transportbetonpreise über 150 USD pro Kubikmeter Betoneinsparungen attraktiv machen. Post-und-Riegel-ICF dient Umnutzungsprojekten mit bestehenden Rahmen, macht jedoch nur 6 % der Lieferungen aus, sodass der Hauptwettbewerb zwischen Flachwand- und Screen-Grid-Systemen verbleibt.
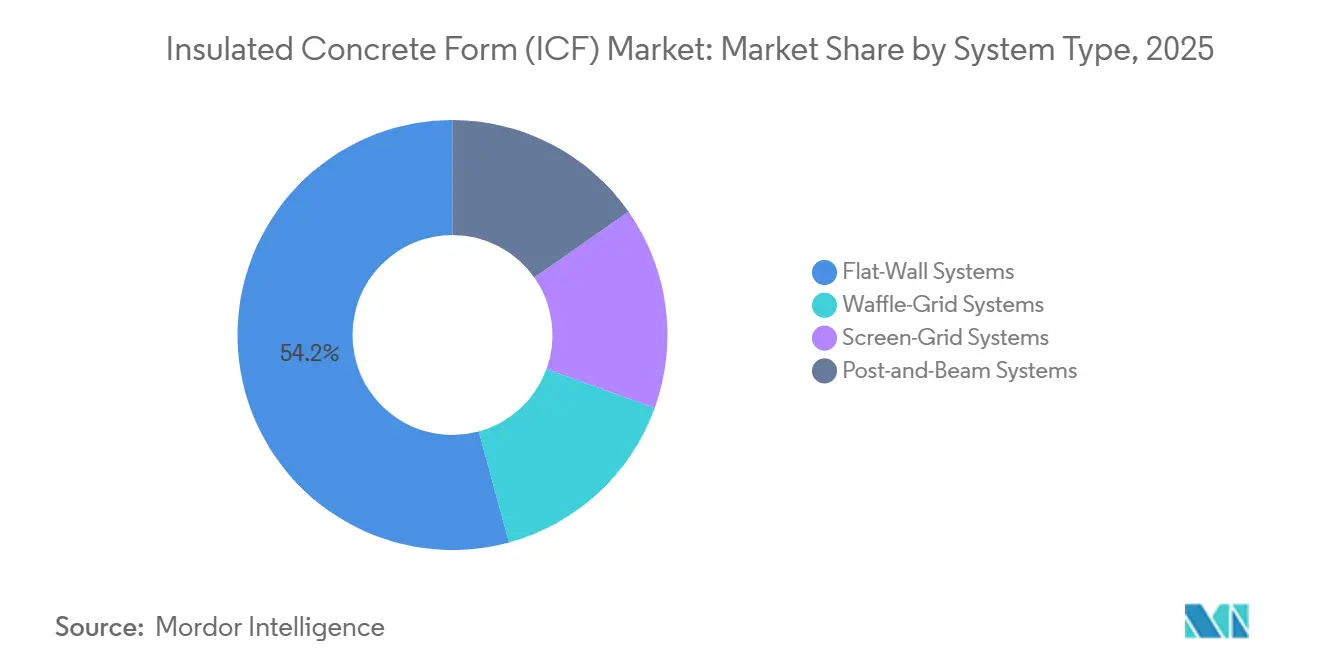
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bautyp:
Sanierungen Beschleunigen Sich Mit Verschärfung Der VorschriftenNeubauten machten im Jahr 2025 78,34 % des Volumens aus und werden auf der Grundlage katastrophenresistenter Wohnungsstarts stetig wachsen. Sanierungsarbeiten expandieren jedoch bis 2031 mit 5,58 % pro Jahr – dem schnellsten Tempo im Markt für Isolierte Betonschalungen. Seismische Vorschriften in Kalifornien und dem pazifischen Nordwesten fördern die Überverkleidung bestehender Mauerwerksgebäude mit ICF, um aktualisierte Querlaststandards ohne Abriss zu erfüllen. Energieeffizienzverordnungen in Städten wie Berkeley verlangen bereits beim Verkauf Gebäudehüllen-Upgrades – ein politischer Rahmen, der Sanierungsmöglichkeiten vervielfacht.
Das Sanierungswachstum konzentriert sich auf seismische, Hochwasser- und institutionelle Energieprojekte. Überverkleidungstechniken erfordern strukturtechnischen Input und maßgefertigte Fensterrahmen, was 10–15 % mehr Arbeitsaufwand bedeutet, doch die Kosten für die Vermeidung von Vorschriften sind höher. Neubau-ICF gewinnt weiterhin Marktanteile in Tornado-Zonen des Mittleren Westens, wo Versicherer im Rahmen des Fortified-Homes-Programms Rabatte von 15–30 % gewähren. Serienbauunternehmen erproben ICF in geplanten Gemeinschaften in Florida und nutzen die Skalierung, um den Kostenunterschied zu Holz auf einstellige Prozentwerte zu reduzieren. Mit der Verschärfung kommunaler Klimapolitik sollte sich die Adoptionskurve für Sanierungen der Neubauakzeptanz annähern.
Nach Anwendung:
Gewerbeprojekte Schließen Den Abstand Zum WohnbauWohnbauprojekte hielten im Jahr 2025 einen Anteil von 57,78 %, doch Gewerbeprojekte schreiten mit einer CAGR von 4,56 % voran. Der Marktgrößenvorteil für Isolierte Betonschalungen verlagert sich in Richtung Hotels, Rechenzentren und Kühllagerhäuser, wo Wärmespeichermasse die HVAC-Nachfrage begrenzt und Schallschutz die Mieterzufriedenheit steigert. Das Centre Park Holiday Inn senkte den Energieverbrauch um 30 % und erhielt Rückvergütungen, was seinen Schuldendienstdeckungsgrad um 0,15 Punkte verbesserte. Institutionelle Bauten machen 12 % der Nachfrage aus und wachsen mit 4,1 %, unterstützt durch FEMA-Förderungen, die bis zu 75 % der ICF-Schutzraumkosten erstatten.
Die gewerbliche Akzeptanz beschleunigte sich, nachdem Projekte wie das Souris Hotel in Manitoba Spitzenlastersparungen von 20–25 % dank der fünftägigen Wärmeverzögerung von ICF demonstrierten. Pilotprojekte für Serienhäuser deuten auf eine breitere Wohnbauexpansion hin, sobald Lernkurven abflachen. Institutionelle Nutzer wie die Panther Creek High School nennen verbesserte Akustik als Hauptvorteil und erhöhen die Zahlungsbereitschaft über Energieeinsparungen hinaus. Büro- und Einzelhandelsbauten benötigen gelegentlich stützenfreie Spannweiten, die den Tragfähigkeitsbereich von ICF überschreiten, was Hybridansätze mit Stahl- oder Massivholzrahmen erfordert. Gemischt genutzte Projekte wie ROOST 1B in Washington kombinieren ICF-Schalen mit freiliegenden Holzinnenräumen und signalisieren eine Brücke zwischen Leistung und architektonischer Flexibilität.
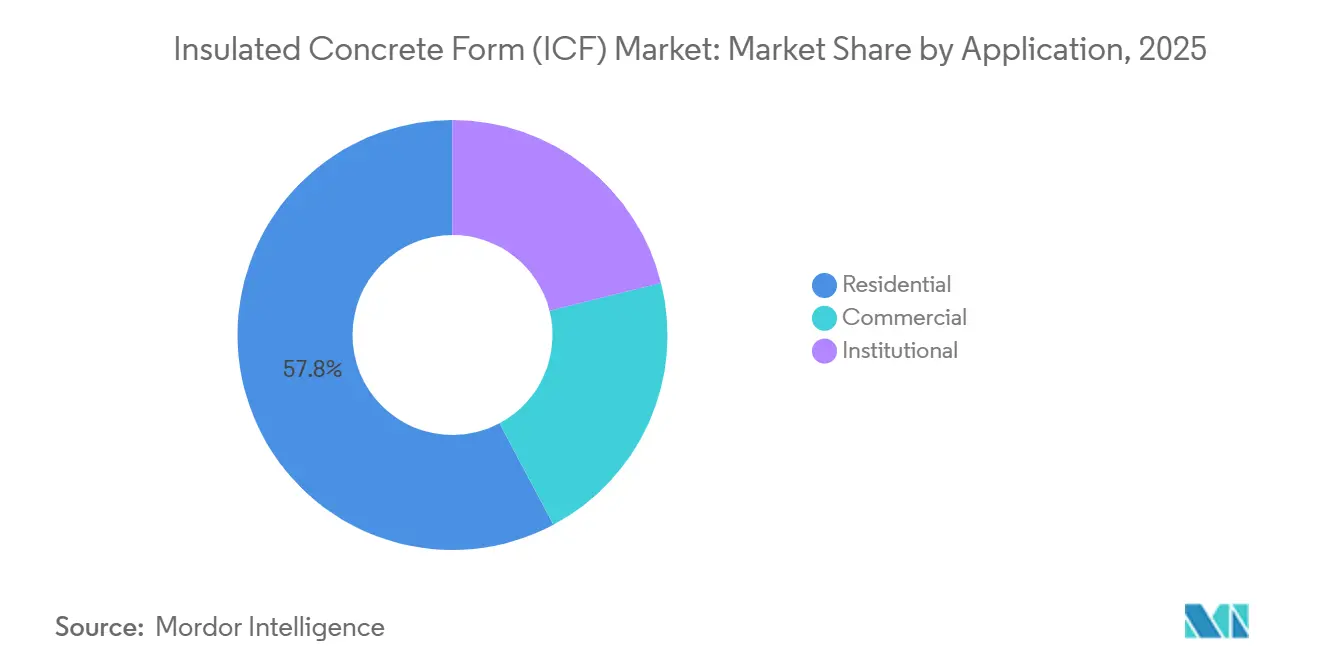
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für gedämmte Betonschalungen (ICF) in Nordamerika
Nordamerika entfiel 2025 auf 39,67 % des Umsatzes und bleibt das Epizentrum der von der FEMA geförderten Resilienzfinanzierung sowie strenger Energievorschriften. Fünfunddreißig US-Bundesstaaten haben den IECC 2024 übernommen, was Anforderungen an eine kontinuierliche Dämmung vorantreibt, die der ICF-Bauweise zugutekommen. Der kanadische Nationalbaucode 2020 berücksichtigt nun Wärmebrücken, was Stahlständer benachteiligt und die ICF-Nutzung im Mehrfamilienbau – wie etwa beim Wellington East Business Centre in Ontario – fördert. Mexiko verzeichnet eine frühe Nachfrage aus dem Gastgewerbe entlang hurrikanexponierter Küsten, doch ein Mangel an Fachkräften verlangsamt die Marktdurchdringung. Ein strategischer Schwingungsfaktor ist, ob Großvolumen-Wohnungsbauunternehmen ICF in großem Maßstab einsetzen; Pilotprojekte von D.R. Horton und Lennar laufen, sind jedoch noch nicht verbindlich.
Markt für gedämmte Betonschalungen (ICF) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist mit einer CAGR von 5,12 % auf dem schnellsten Wachstumspfad weltweit, angetrieben durch Chinas Vorgaben für ultra-niedrigen Energieverbrauch und Indiens Gebäudehüllenstandards von 2024. China schreibt für öffentliche Gebäude ab 20.000 m² nun strenge Energiegrenzwerte vor, was institutionelle Bauträger in Richtung massereicher Wandkonstruktionen lenkt. Indiens aktualisierter Baustandard sanktioniert Wärmebrücken und eröffnet damit Raum für ICF-Wände, die den U-Wert um 30 % oder mehr verbessern. Singapurs Grüner Gebäude-Masterplan 2024 zielt darauf ab, bis 2030 80 % der Gebäude auf Platin-Niveau zu bringen, doch die Präferenz für Hochhäuser begrenzt ICF auf Sockelgeschosse. ASEAN-Länder wie Vietnam erproben ICF in Kühllagern, wo Temperaturkontrolle geschäftskritisch ist.
Markt für gedämmte Betonschalungen (ICF) in Europa
Der europäische Markt verzeichnet Wachstum im Rahmen der EU-Taxonomie und nationaler Energiegesetze. Der britische Future Homes Standard 2025 reduziert den zulässigen Kohlenstoffausstoß erheblich und begünstigt Wände mit hoher Wärmespeichermasse. Deutschlands Gebäudeenergiegesetz 2024 erhöht die Mindestdämmung, und Frankreichs RE 2020 führt gebäudeweite Lebenszykluskohlenstoffkennzahlen ein, was für betonintensive Lösungen differenzierte Abwägungen schafft. Südeuropa bleibt aufgrund etablierter Ziegellieferketten und niedrigerer Energiepreise langsamer.
Markt für gedämmte Betonschalungen (ICF) in Südamerika
Das Wachstum des südamerikanischen ICF-Marktes wird durch Brasiliens CO₂-Guthabensystem gemäß Gesetz 15.042 und die aufkommende Green-Seal-Zertifizierung angeführt. Chiles Wanddämmungsvorschriften von 2024 öffnen den Markt in Santiago, obwohl Stahlbetonrahmen nach wie vor dominieren.
Markt für gedämmte Betonschalungen (ICF) im Nahen Osten und Afrika
Für den Markt im Nahen Osten und Afrika werden in naher Zukunft erhebliche Zuwächse erwartet. Saudi-Arabiens Vision 2030 finanziert sandstormresistente Projekte und legt strenge Dämmspezifikationen fest. Die Estidama- und LEED-Zertifizierungswege der VAE begünstigen leistungsstarke Gebäudehüllen im gewerblichen Bau. Die Verbreitung in Subsahara-Afrika steckt noch in den Anfängen, ist jedoch in kenianischen Pilotprojekten im Wohnungsbau sichtbar.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette von ICF beginnt mit vorgelagerten petrochemischen und Polymer-Inputs, die zu expandiertem Polystyrolschaum (EPS) und Kunststoffwebs/-verbindern (üblicherweise Polypropylen) verarbeitet werden, zusammen mit Zement, Zuschlagstoffen, Bewehrungsstahl und Zusatzmitteln, die letztlich den Betonkern bilden. ICF-Hersteller formen oder schneiden anschließend Schaumblöcke/-platten, kühlen und stabilisieren sie und fügen Kunststoffverbinder ein, um modulare Schalungseinheiten zu erzeugen; graphitverstärktes EPS (zum Beispiel BASF Neopor) wird zunehmend dort eingesetzt, wo höhere R-Werte ohne dickere Wände erforderlich sind. Da ICFs als sperrige, frachtsensible Bauteile versendet werden, betreiben Hersteller wie Fox Blocks, BuildBlock und Amvic Produktionsstandorte an mehreren Standorten und verlassen sich auf regionale Lagerpunkte, um die Zuverlässigkeit des Gießtermins zu unterstützen und die Transportkostenrisiken zu reduzieren.
Nachgelagert erfolgt der Vertrieb über Direktlieferungen an das Projekt bei Großaufträgen und über ein Händler-/Vertriebsmodell für lokale Bauunternehmer, wobei regionale Akteure wie Pacific ICF Corporation und serviceorientierte Partner wie UFP Concrete Forming Solutions Lagerbestände halten und die Koordination auf der Baustelle übernehmen. Der Installationserfolg hängt von technischen Dienstleistungen (Layout, Abstützungsanleitung, Gießsequenzierung) und strukturierter Schulung ab, was mit der im Markt festgestellten Einschränkung der begrenzten Vertrautheit von Bauunternehmern übereinstimmt, die durch Zertifizierungswege im Stil der ICFMA thematisiert wird. Transportbetonlieferanten und Einbau-/Fertigstellungsteams werden an Gießtagen zu kritischen Teilnehmern des Ökosystems, sodass Hersteller mit engeren Lieferallianzen und stärkerer Unterstützung vor Ort das Nacharbeitsrisiko verringern und die Produktivität der Bauunternehmer verbessern, was wiederum eine wiederholte Spezifikation durch Bauträger und Planer unterstützt.
Wettbewerbslandschaft
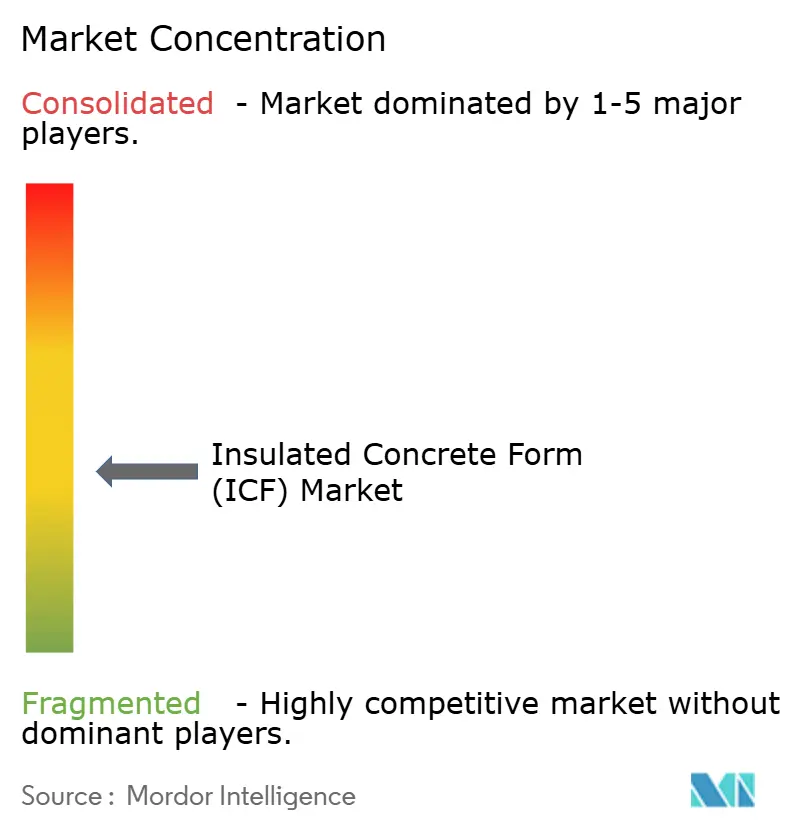
Der Markt für Isolierte Betonschalungen (ICF) ist mäßig fragmentiert. Die frühere Konsolidierung von Foam Holdings durch die Übernahme von Amvic und CBIS zentralisiert die EPS-Formgebung, steigert Skaleneffekte, erhöht jedoch das systemische Risiko bei Ausfällen. Der Wettbewerb dreht sich nun um drei Hebel: werkseitig auf Länge zugeschnittene Bausätze, die den Arbeitsaufwand auf der Baustelle reduzieren, proprietäre Verbindungssysteme, die das Paneelstapeln beschleunigen, und Versorgungsallianzen mit Transportbetonherstellern zur Anpassung der Betonrheologie für schmale Kerne. Anwendungstechnik ist ein Differenzierungsmerkmal. Nudura setzte XR35-Schalungen für das Wellington East Business Centre in Ontario ein, um eine Leistung jenseits des Netto-Null-Standards zu erreichen – ein beratungsintensives Modell, das kleinere Wettbewerber kaum replizieren können. Digitale Lücken bestehen jedoch weiterhin: Weniger als 40 % der Händler bieten Echtzeit-Lagerbestände an, was Auftragnehmer zwingt, vor Betonierterminen mehrere Lager abzufragen. Private-Equity-Investoren beäugen regionale Händlerkonsolidierungen, doch Kapitalintensität und der Bedarf an lokalen technischen Dienstleistungen dämpfen unkomplizierte Konsolidierungsstrategien.
Marktführer im Bereich Isolierte Betonschalungen (ICF)
Nudura Inc. (RPM International Inc.)
Airlite Plastics Company and Fox Blocks (Fox Blocks)
Amvic Ireland LTD
Logix Brands Ltd.
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für gedämmte Betonschalungen (ICF)
- Airlite Plastics Company and Fox Blocks (Fox Blocks)
- Alleguard
- Amvic Ireland LTD
- BASF
- Beco Products Ltd
- BuildBlock Building Systems LLC
- Carlisle Construction Materials (Carlisle Companies Inc.)
- Durisol
- Future Foam Inc.
- INTEGRASPEC
- LiteForm
- Logix Brands Ltd.
- Polycrete International
- Quad-Lock Building Systems
- RASTRA
- Nudura Inc. (RPM International Inc.)
- Sismo Building Technology
- SuperForm
- TF System
- Tremco CPG Inc.

Marktchancen und Zukunftsaussichten
Die Verschärfung von Energievorschriften und Klarstellungen zur Konformität schaffen adressierbaren Freiraum für ICF-Anbieter, die Leistung dokumentieren und Genehmigungen vereinfachen können. In den Vereinigten Staaten hat die California Division of the State Architect die IR 19-6 für den 2025 California Building Code veröffentlicht, die Anforderungen und Abnahmekriterien für Flachwand-ICF-Systeme in Projekten unter ihrer Zuständigkeit klärt, was die Spezifikation in öffentlichen K-12- und anderen DSA-regulierten Arbeiten unterstützt, bei denen Klarheit der Einreichung wichtig ist.
Im Vereinigten Königreich begünstigt der regulatorische Weg weiterhin hochleistungsfähige Gebäudehüllen, da der Rahmen des Future Homes Standard voranschreitet, und die Änderungen der Bauvorschriften in England 2026 fügen Anforderungen im Zusammenhang mit der Erhaltung von Brennstoff und Energie sowie der Erzeugung erneuerbarer Elektrizität hinzu, was die Rolle von Gebäudehüllen mit hoher thermischer Leistung stärkt. Kurzfristige Chancen liegen auch in der Skalierung von ICF über Maßanfertigungen hinaus in Richtung templatebasierter, produktionsartiger Liefermodelle und stärker industrialisierter Baubetriebsabläufe. Digitale Interoperabilitätsstandards (buildingSMART International, ISO 16739-1:2024 für Industry Foundation Classes) unterstützen die Einbettung von Wandaufbau- und thermischen Leistungsdaten in BIM- und QA-Abläufe und verringern die Koordinationsreibung für gewerbeübergreifende Teams. Auf der Nachfrageseite wird lokalisierter Druck durch Energiekosten zu einem konkreten Entscheidungsfaktor für Bauunternehmer, die strenge Leistungsziele verfolgen; beispielsweise weisen Kommentare zum 2026 Massachusetts Stretch Energy Code auf HERS-42-Anforderungen neben hohen Einzelhandels-Strompreisen (0,32 USD/kWh in Plymouth im April 2026) hin, was den wirtschaftlichen Wert von Gebäudehüllenansätzen erhöht, die HVAC-Lasten reduzieren und die Luftdichtheit verbessern, ohne umfangreiche zusätzliche Dämmdetails.
Aktuelle Branchenentwicklungen im Markt für gedämmte Betonschalungen (ICF)
- April 2026: RPM International Inc. veröffentlichte sein Update zum dritten Quartal des Geschäftsjahres 2026 für den Zeitraum bis zum 28. Februar 2026 und lieferte aktuelle Angaben zum Umfang seiner Bauproduktplattform, die Nudura ICF umfasst. Das Update signalisiert anhaltende Aufmerksamkeit auf Unternehmensebene für Gebäudehüllenkategorien, in denen Vorschriftenkonformität und Widerstandsfähigkeit die Materialwahl prägen.
- Januar 2026: Nudura kündigte ein nationales Partnerprogramm für Bauunternehmer an, um ICF-Lösungen über mehrere Projekte hinweg einzusetzen, die Installateurschulung zu stärken und Vertrauen bei Spezifizierern für Bauvorhaben an mehreren Standorten zu ermöglichen.
- Dezember 2024: Brasilien verabschiedete das Gesetz 15.042, das das brasilianische Emissionshandelssystem für Treibhausgase einführt und damit einen politischen Mechanismus schafft, der operative Emissionsminderungen in Gebäuden monetarisiert. Dieser regulatorische Schritt stärkt den Business Case für hochleistungsfähige Gebäudehüllen, einschließlich ICF, in Märkten, in denen Kohlenstoffkreditrahmen die Kapitalallokation und Beschaffung beeinflussen.


Markt für Schalungssysteme aus gedämmtem Beton (ICF) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Isolierte Betonschalungen (ICF) den Wert von werkseitig hergestellten isolierten Schalungseinheiten (Blöcke oder Platten), die als dauerhafte Schalung an Ort und Stelle verbleiben, wenn Beton gegossen wird. Diese ICF-Einheiten werden im gesamten Neubau eingesetzt und zum Endverbraucherpreis bewertet.
Ausschlüsse aus dem Umfang: Die Bewertung schließt lose Dämmplatten, separat verkaufte Reparatursets und Zubehör sowie temporäre Schalungssysteme, die nach dem Abbinden des Betons entfernt werden, aus.
Segmentierungsübersicht
- Materialtyp
- Polystyrolschaum
- Polyurethanschaum
- Zementgebundene Holzfaser
- Zementgebundene Polystyrolkügelchen
- Systemtyp
- Flachvandsysteme
- Waffelrastersysteme
- Rasterrastersysteme
- Stützen-Riegel-Systeme
- Bautyp
- Neubau
- Sanierung / Umbau
- Anwendung
- Wohnbau
- Gewerbebau
- Institutioneller Bau
- Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbewertung und Validierung
Desk Research
Desk Research wurde verwendet, um das Modell an realer Bautätigkeit und codegetriebenen Nachfragesignalen zu verankern. Wir haben öffentliche Quellen herangezogen, wie die Bauausgabenreihe des US Census Bureau, die Energiepreistrends der US Energy Information Administration, die Gebäudeenergieindikatoren der Internationalen Energieagentur sowie Materialien des Gebäudeenergiecodeprogramms des US-Energieministeriums.
Um die Abhängigkeit von einem einzigen Datenstrom zu vermeiden, wurden die Desk-Research-Ergebnisse mit weiteren Quellen abgeglichen, darunter Aktualisierungen nationaler Bauordnungsräte, Zoll- und Handelsstatistiken, soweit relevant für Schaum- und Baumaterialflüsse, Jahresberichte und Investorenpräsentationen von Unternehmen sowie Berichterstattung der Baupresse über Projektstarts. Einige kostenpflichtige Datenbankabonnements wurden ausschließlich für Unternehmensfinanzdaten und Patentprüfungen genutzt, um zu bestätigen, wer aktiv ist und wo Innovationen konzentriert sind. Die hier aufgeführten Quellen sind illustrativ, und weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um Nachfrageannahmen mit Personen zu überprüfen, die ICF spezifizieren, kaufen und installieren, darunter Hersteller, Distributoren, Auftragnehmer und Gebäudeplaner. Diese Interviews wurden genutzt, um den typischen Anwendungsmix, Preisbewegungen und die Frage zu bestätigen, wie Energievorschriften und Resilienzanforderungen die ICF-Auswahl nach Region beeinflussen. Die Erkenntnisse wurden anschließend zur Triangulation von Modelleingaben und zur Schließung von Datenlücken verwendet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 14 % | APAC: 41 % |
| Mittlere Ebene: 41 % | Funktions-/Einheitsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % | Amerika: 27 % |
Marktbewertung und Prognose
Die Bewertung beginnt mit einem Top-down-Aufbau, der den Nachfragepool aus Bautätigkeit und ICF-Adoption rekonstruiert und dann anhand von Vor-Ort-Überprüfungen angepasst wird. Das Modell geht von Neubauvolumina und Bauausgaben nach Gebäudetyp aus und wendet dann ICF-Nutzungsraten an, die durch Rückmeldungen von Installateuren und Distributoren validiert wurden – hier wird der Hauptmarktwert abgeleitet.
Mehrere praktische Eingaben werden verfolgt, da sie erklären, warum sich die ICF-Nachfrage von Jahr zu Jahr verändert. Dazu gehören die Dynamik von Baugenehmigungen und Wohnungsbaubeginnen, Veränderungen in der Strenge und Durchsetzung von Energievorschriften, die Preisentwicklung bei Dämmstoffen und Harzen, die die ICF-Preisgestaltung beeinflusst, die Verfügbarkeit von Arbeitskräften für Schalungs- und Betonarbeiten sowie der Anteil von Projekten, die Resilienz und Katastrophenschutzleistung priorisieren. Prognosen werden mithilfe von Szenarioanalysen erstellt, die an erwartete Bauzyklen und die Richtung der Energieeffizienzpolitik geknüpft sind, und dann anhand selektiver Bottom-up-Näherungen überprüft, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Stückvolumina sowie Kanal-Feedback zur jährlichen Versandrichtung. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern gering ist, werden Lücken durch regionale Proxy-Adoptionsraten geschlossen, die nach Klimazone und Reifegrad der Bauvorschriften normiert und dann durch zusätzliche Gespräche erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit die endgültigen Zahlen nicht von einer einzigen Annahme abhängen. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie Trendlinien der Bauausgaben, Genehmigungsdynamik und Inputkostenbewegungen, und große Abweichungen werden untersucht, bevor die Ergebnisse finalisiert werden.
Ein zweiter Analyst überprüft die Modelllogik, die Berechnungen und die abschließende Darstellung. Ungewöhnliche Abweichungen lösen eine erneute Überprüfung der Quellen und eine Nachverfolgung mit den Interviewpartnern aus. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen, wie einer bedeutenden Änderung der Bauvorschriften oder einem plötzlichen Preisschock bei wichtigen Dämmstoffen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Isolierte Betonschalungen (ICF) von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ICF stimmen häufig nicht überein, da jede Studie die Grenzen auf leicht unterschiedliche Weise zieht und dann verschiedene Bauindikatoren verwendet, um die Nachfrage in Dollar umzurechnen. Das Ausgangsjahr spielt ebenfalls eine Rolle, da Bauzyklen und harzgebundene Preisgestaltung die ausgewiesenen Umsätze schnell verschieben können.
Durch die Verfolgung von Genehmigungs- und Bauausgabensignalen und die Aktualisierung der Einschlussregeln für dauerhaft verbleibende Schalungseinheiten hält Mordor Intelligence den ICF-Gesamtwert an neuen Stückverkäufen zu Endverbraucherpreisen fest, anstatt angrenzende Dämmplatten oder entfernbare Schalungsumsätze einzumischen. Unterschiede entstehen auch, wenn eine Quelle einen einzigen globalen Preisaufschlag anstelle einer regionsspezifischen Preislogik verwendet und wenn die Prognose auf optimistischen Annahmen zur Codeadoption basiert, die nicht jährlich mit Installateuren und Distributoren neu validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,78 Milliarden USD (2026) | |
| Global Consultancy A | 0,96 Milliarden USD (2024) | Diese Schätzung scheint ein früheres Basisjahr und eine engere Umsatzerfassung zu verwenden, was zu einer Unterbewertung führen kann, wenn die ICF-Durchdringung steigt und sich die Preisgestaltung nach 2024 verändert hat, und es ist nicht immer klar, ob der Wert ab Werk oder auf Endverbraucherebene gemessen wird. |
| Industry Publisher B | 2,03 Milliarden USD (2025) | Der höhere Wert ist konsistent mit einer breiteren Umfangswahl, bei der angrenzende Bauprodukte oder breitere Anwendungsumsätze einbezogen sein können, und die Preis- und Währungszeitpunkte für 2025 können den Gesamtwert aufblähen, wenn regionale Durchschnittswerte zu einheitlich angewendet werden. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Umfangsgrenzen, den Zeitpunkt des Basisjahres und die Art und Weise, wie Preise von Aktivität in Umsatz umgerechnet werden. Unser Ansatz bleibt reproduzierbar, da der Aufbau von klaren Baubedarfsindikatoren ausgeht, interviewgetestete Adoptions- und Preisannahmen anwendet und Abweichungen dann durch Querprüfungen auflöst, bevor die Gesamtwerte finalisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Isolierte Betonschalungen?
Die Marktgröße für Isolierte Betonschalungen wird im Jahr 2026 auf 1,78 Milliarden USD geschätzt.
Wie schnell wird der Markt für Isolierte Betonschalungen voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 4,73 % expandiert und bis 2031 einen Wert von 2,24 Milliarden USD erreicht.
Welches Material dominiert die Produktion von Isolierten Betonschalungen?
Polystyrolschaum hielt im Jahr 2025 aufgrund der fortlaufenden graphitverstärkten EPS-Innovation 88,66 % des Volumens.
Warum gewinnen Rasterrastersysteme an Beliebtheit?
Ihre offene Geometrie vereinfacht die Bewehrungsverlegung, steigert die Produktivität bei mehrgeschossigen Gewerbeprojekten und treibt eine CAGR von 5,33 % an.
Welche Region wird am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 5,12 % zwischen 2026 und 2031 führen, angetrieben durch strengere Energievorschriften in China und Indien.
Was ist das Haupthindernis für eine breitere Akzeptanz?
Höhere Anfangskosten gegenüber Holzrahmen in Verbindung mit begrenzter Installateurskapazität bleiben das primäre Hemmnis.
Seite zuletzt aktualisiert am:



