
Tamanho e Participação do Mercado de Transplante de Células-Tronco Hematopoéticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transplante de Células-Tronco Hematopoéticas por Mordor Intelligence
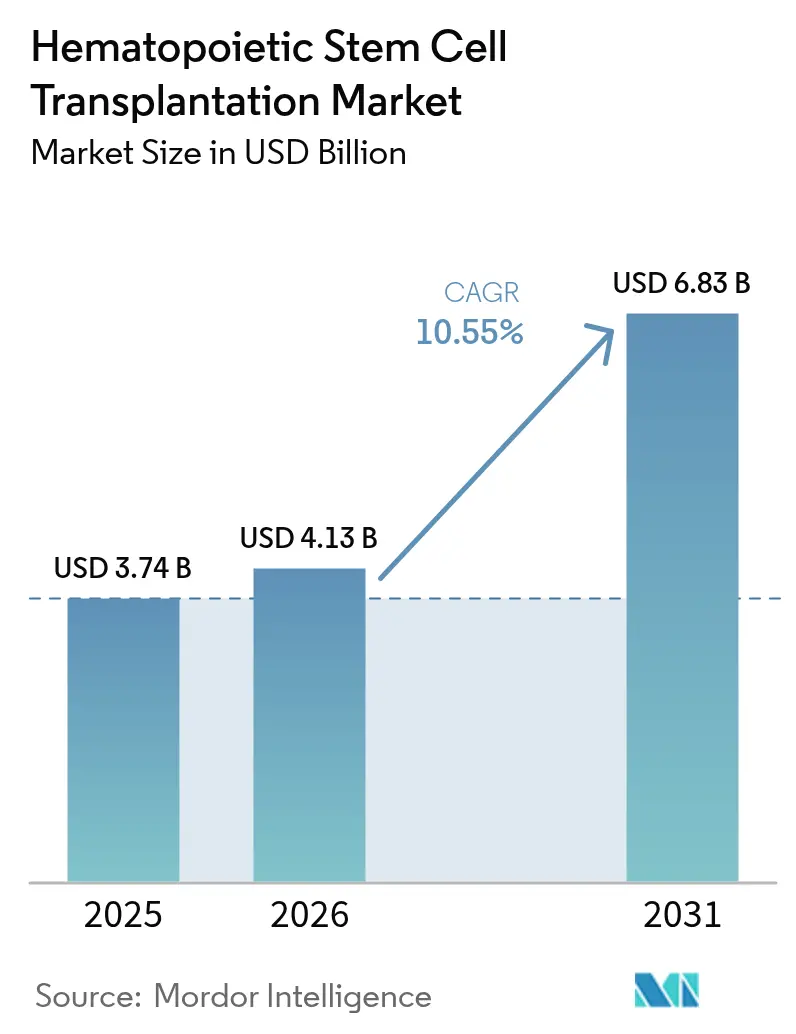
O tamanho do Mercado de Transplante de Células-Tronco Hematopoéticas foi avaliado em USD 3,74 bilhões em 2025 e estima-se que cresça de USD 4,13 bilhões em 2026 para atingir USD 6,83 bilhões até 2031, a uma CAGR de 10,55% durante o período de previsão (2026-2031).
A expansão das indicações além das neoplasias hematológicas, a convergência de agentes de condicionamento de toxicidade reduzida e redes mais amplas de compatibilidade de doadores estão transferindo a terapia de uma posição de nicho para o mercado convencional. O impulso é reforçado pelo uso do transplante de células-tronco hematopoéticas (TCTH) como opção de ponte antes das infusões de células T com receptor de antígeno quimérico, enquanto ferramentas de IA de próxima geração aceleram a compatibilidade doador-receptor para populações etnicamente diversas. A América do Norte mantém uma posição de liderança devido à clareza no reembolso e à alta densidade de ensaios clínicos, mas a Ásia-Pacífico apresenta o crescimento procedimental mais rápido à medida que os sistemas de saúde investem pesadamente em centros de transplante. A intensidade competitiva permanece moderada devido às altas barreiras de infraestrutura e credenciamento, embora plataformas automatizadas de processamento celular e análises de registros baseadas em nuvem estejam começando a redefinir as curvas de custo operacional.
Principais Conclusões do Relatório
- Por tipo de transplante, os procedimentos alogênicos detiveram 57,84% da participação do mercado de transplante de células-tronco hematopoéticas em 2025, enquanto o mesmo segmento tem previsão de expansão a uma CAGR de 11,05% até 2031.
- Por fonte de células-tronco, o sangue periférico representou 80,62% da participação do tamanho do mercado de transplante de células-tronco hematopoéticas em 2025, enquanto o sangue de cordão umbilical tem projeção de crescimento a uma CAGR de 12,15% até 2031.
- Por indicação, a leucemia dominou com 34,28% de participação na receita em 2025; os distúrbios hematológicos não malignos avançam a uma CAGR de 12,78% ao longo do horizonte de previsão.
- Por usuário final, os centros de transplante e terapia celular lideraram com 44,73% de participação em 2025; os institutos acadêmicos e de pesquisa estão preparados para o crescimento mais rápido, com CAGR de 13,92% até 2031.
- Por geografia, a América do Norte comandou 41,35% do mercado de transplante de células-tronco hematopoéticas em 2025, enquanto a Ásia-Pacífico está posicionada para crescer a uma CAGR de 14,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Transplante de Células-Tronco Hematopoéticas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Neoplasias Hematológicas | +2.8% | Global, com maior impacto nas populações envelhecidas da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços nos Regimes de Condicionamento | +2.1% | Global, com adoção antecipada na América do Norte e UE | Médio prazo (2-4 anos) |
| Aumento do Investimento em Medicina Regenerativa e P&D de Terapia Celular | +1.9% | América do Norte, UE, mercados centrais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos Registros Internacionais de Doadores e Tecnologias de Tipagem HLA | +1.7% | Global, com impacto significativo na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Surgimento de Estratégias de Ponte com CAR-T | +1.4% | América do Norte e UE, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de IA e Aprendizado de Máquina na Compatibilidade Doador-Receptor | +1.2% | Global, com ganhos antecipados na América do Norte, UE e polos tecnológicos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Neoplasias Hematológicas
A incidência de câncer atingiu 20 milhões de novos casos em todo o mundo em 2024, e as leucemias geram 34,65% dos procedimentos de transplante, reforçando a demanda constante pelo mercado de transplante de células-tronco hematopoéticas. Protocolos de detecção precoce e a expansão da cobertura do Medicare em 2024 para síndromes mielodisplásicas reduziram as barreiras de acesso nos Estados Unidos.[1]Centros de Serviços Medicare e Medicaid, "Regulamentação do Sistema de Pagamento Prospectivo para Internações," cms.gov O envelhecimento da população na Europa e na América do Norte sustenta um grande grupo elegível, e os mercados emergentes estão seguindo o mesmo caminho à medida que as infraestruturas de diagnóstico melhoram. A triagem em estágios mais iniciais da doença apoia janelas de tolerância ao condicionamento mais favoráveis, permitindo mais transplantes. Dado o aumento constante na incidência da doença, espera-se que este impulsionador mantenha o impulso além de 2030.
Avanços nos Regimes de Condicionamento
A aprovação em janeiro de 2025 do Grafapex à base de treossulfano possibilitou o condicionamento de intensidade reduzida com melhora na sobrevida global em comparação com os protocolos de bussulfano, ampliando o mercado de transplante de células-tronco hematopoéticas para pacientes frágeis ou idosos.[2]Agência de Alimentos e Medicamentos dos Estados Unidos, "Aprovações de BLA para Produtos Hematopoéticos," fda.gov Os testes farmacogenômicos de precisão agora personalizam a dosagem e reduzem a toxicidade orgânica. A seleção de regimes direcionada por IA reduz ainda mais a mortalidade relacionada ao tratamento. Programas clínicos em andamento estão avaliando o condicionamento com conjugados anticorpo-fármaco que visam células malignas enquanto poupam o tecido saudável. Em conjunto, essas inovações ampliam o grupo de candidatos e reduzem o tempo de internação hospitalar.
Aumento do Investimento em Medicina Regenerativa e P&D de Terapia Celular
Uma Série B de USD 50 milhões em 2025 para a Garuda Therapeutics exemplifica o apetite do capital de risco por plataformas de células-tronco de próxima geração, auxiliando indiretamente o mercado de transplante de células-tronco hematopoéticas à medida que ativos de fabricação compartilhados entram em operação. A aquisição de USD 1,2 bilhão do site de Vacaville da Roche pela Lonza em 2025 adiciona suítes de BPF em grande escala que reduzem os gargalos de produção. Os influxos de capital aceleram a inovação em criopreservação, expansão celular e biorreatores de sistema fechado, cada um melhorando a consistência do transplante. Consórcios público-privados também estão direcionando recursos para protocolos de doenças autoimunes, o que poderia desbloquear novos grupos de pacientes. Os investimentos estratégicos em infraestrutura provavelmente manterão o risco da cadeia de suprimentos em níveis gerenciáveis.
Expansão dos Registros Internacionais de Doadores e Tecnologias de Tipagem HLA
A Associação Mundial de Doadores de Medula coordena atualmente mais de 39 milhões de registrantes, com algoritmos que reduzem os tempos de busca e ampliam as opções de doadores para pacientes de minorias étnicas.[3]Associação Mundial de Doadores de Medula, "Relatório Anual Global do Registro de Doadores," wmda.info A DKMS introduziu o primeiro banco de sangue periférico criopreservado que permite transplantes em poucos dias, agilizando casos urgentes. Modelos de aprendizado de máquina que aceitam compatibilidades parciais de HLA ampliam as taxas de compatibilidade. Os registros da Ásia-Pacífico cresceram rapidamente, refletindo o alcance direcionado na Índia e na China. Essas iniciativas fortalecem o mercado de transplante de células-tronco hematopoéticas ao encurtar as listas de espera e aumentar as probabilidades de sucesso do transplante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Procedimentos de TCTH e Cuidados Pós-Transplante de Longo Prazo | -1.8% | Global, com maior impacto nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Doadores Compatíveis | -1.2% | Global, com maior impacto nos mercados emergentes | Médio prazo (2-4 anos) |
| Adoção Crescente de CAR-T e Outras Terapias Celulares | -1.1% | América do Norte e UE principalmente, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos de Fabricação e Regulatórios em Instalações de Terapia Celular em Conformidade com BPF | -0.9% | Global, com impacto agudo em regiões com infraestrutura de fabricação limitada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Procedimentos de TCTH e Cuidados Pós-Transplante de Longo Prazo
O gasto total por episódio frequentemente ultrapassa USD 400.000, sobrecarregando tanto os pagadores quanto os pacientes. As reformas propostas no pagamento pelo Medicare agora vinculam o reembolso a resultados mensuráveis, mas a implementação uniforme ainda é incipiente. A doença crônica do enxerto contra o hospedeiro acrescenta 50% às despesas de hospitalização, com custos médios de internação no Reino Unido atingindo GBP 18.567 em 2024. Os contratos baseados em valor emergentes cobrem apenas uma fração dos centros de transplante, retardando a adoção ampla. A toxicidade financeira, portanto, tende a limitar a adoção em sistemas de saúde com orçamentos restritos.
Disponibilidade Limitada de Doadores Compatíveis
Apesar da expansão dos registros, os pacientes de grupos étnicos sub-representados ainda enfrentam menores probabilidades de compatibilidade. A pesquisa "Doador para Todos" do Programa Nacional de Doadores de Medula sugere que incompatibilidades de 5/8 de HLA poderiam resultar em doadores adequados para 99% dos receptores, mas a padronização clínica ainda é incompleta. As doses de sangue de cordão umbilical permanecem insuficientes para adultos de grande porte, impulsionando pesquisas em plataformas de expansão ex vivo como o UM171, atualmente sob revisão acelerada da Agência Europeia de Medicamentos. Até que essas soluções amadureçam, a escassez de doadores atuará como um freio no mercado de transplante de células-tronco hematopoéticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transplante: O Domínio Alogênico Impulsiona a Inovação
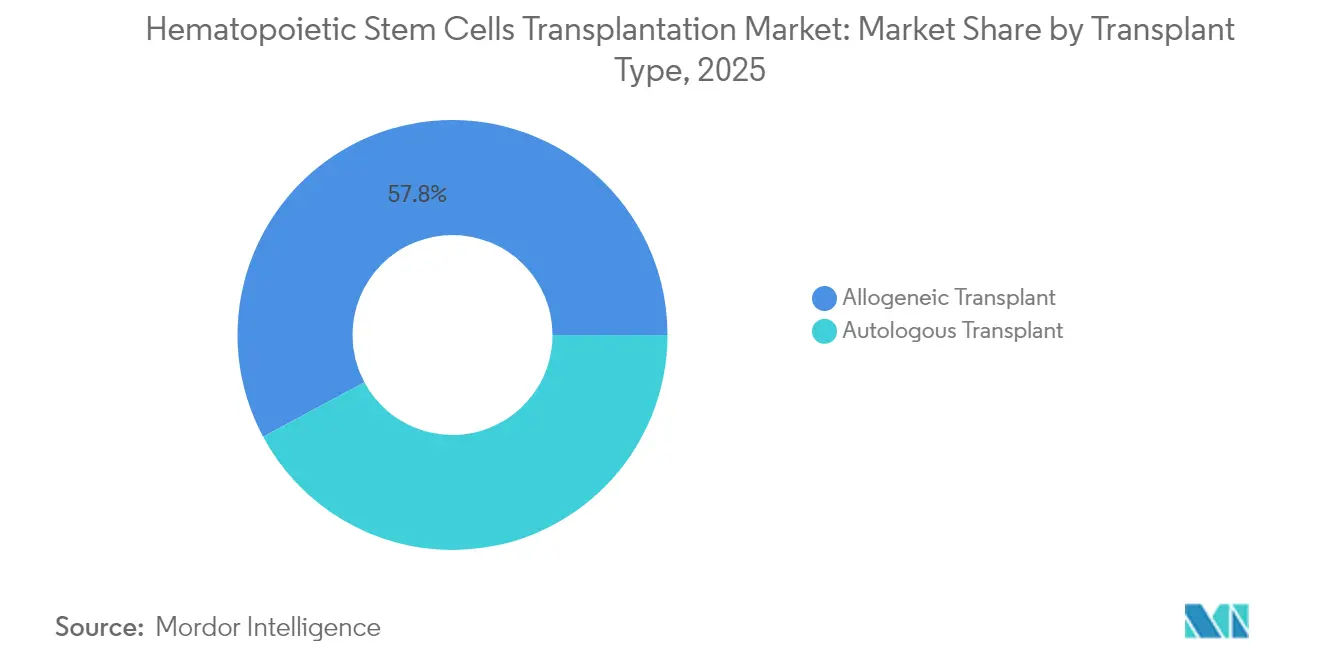
Os procedimentos alogênicos capturaram 57,84% do mercado de transplante de células-tronco hematopoéticas em 2025 e registram uma CAGR de 11,05% até 2031, sinalizando uma dependência duradoura de enxertos provenientes de doadores. O Orca-T apresentou resultados superiores de sobrevida e recidiva na Fase 3 em comparação com o tratamento padrão e demonstra como a engenharia seletiva do enxerto pode reduzir a doença do enxerto contra o hospedeiro, ampliando ainda mais a adoção. O segmento se beneficia do crescimento dos registros, da melhora na precisão da tipagem HLA e de inovações em profilaxia como a ciclofosfamida pós-transplante.
O impulso também é evidente nos protocolos haploidênticos, onde compatibilidades parciais de familiares ampliam os grupos de doadores e reduzem os tempos de busca. Um estudo da Universidade Johns Hopkins documentou 95% de sobrevida global e 88% de taxas de cura na doença falciforme utilizando transplante de medula óssea haploidêntico de intensidade reduzida. Esses resultados reforçam a vantagem competitiva dos enxertos alogênicos mesmo enquanto as abordagens autólogas enfrentam risco de substituição pelas terapias CAR-T. O mercado de transplante de células-tronco hematopoéticas, portanto, permanece ancorado pela inovação alogênica, com automação de processos e condicionamento direcionado preparados para melhorar os perfis de margem.


Por Fonte de Células-Tronco: Liderança do Sangue Periférico com Aceleração do Sangue de Cordão Umbilical
Os procedimentos com sangue periférico mantiveram 80,62% de participação no mercado de transplante de células-tronco hematopoéticas em 2025 devido ao engraftment rápido e à conveniência para o doador. O crescimento, no entanto, está se inclinando para os transplantes de sangue de cordão umbilical, que avançam a uma CAGR de 12,15%. A aprovação do Omisirge em 2024 encurtou a recuperação mediana de neutrófilos para 12 dias, ante 22 dias para unidades de cordão padrão, comprovando a viabilidade comercial para enxertos expandidos.
A China realizou quase 40.000 infusões terapêuticas de sangue de cordão umbilical, incluindo 900 transplantes para talassemia com 99% de sobrevida, ilustrando como o armazenamento de cordão em larga escala pode impulsionar o mercado de transplante de células-tronco hematopoéticas. As combinações haplo-cordão agora mesclam enxertos parciais de irmãos com unidades de cordão para resolver as limitações de dose celular em adultos. As coletas de medula óssea permanecem relevantes para indicações que requerem efeitos enxerto contra leucemia mais intensos, embora sua participação continue a diminuir. Plataformas de expansão de próxima geração como o UM171 podem reduzir ainda mais o risco do uso de sangue de cordão umbilical em pacientes de maior peso.
Por Indicação: Liderança da Leucemia com Emergência dos Distúrbios Não Malignos
A leucemia representou 34,28% do total de procedimentos em 2025, sublinhando seu status como o maior gerador de receita dentro do mercado de transplante de células-tronco hematopoéticas. O perfil de risco em estágio inicial agora otimiza o momento do transplante, melhorando a sobrevida livre de eventos. Evidências consistentes apoiam transplantes em tandem e condicionamento guiado por DRM para conter a recidiva.
Os distúrbios hematológicos não malignos são a indicação de crescimento mais rápido, registrando CAGR de 12,78% à medida que os transplantes curativos para doença falciforme e talassemia se tornam rotineiros. Avanços na edição gênica como o exa-cel ressaltam o potencial curativo, mas o TCTH mantém vantagem em durabilidade em muitos centros. Os distúrbios linfoproliferativos detêm participação moderada, mas a pressão competitiva dos produtos CAR-T pode moderar a demanda futura por TCTH. No geral, o mix de indicações em expansão mantém o mercado de transplante de células-tronco hematopoéticas diversificado e resiliente.

Por Usuário Final: Centros de Transplante Lideram com Aceleração dos Institutos Acadêmicos
Os centros dedicados de transplante detiveram 44,73% de participação em 2025, beneficiando-se de equipes multidisciplinares e economias de escala que se alinham com as métricas de credenciamento. Muitos desses centros integram suítes de processamento celular, ajudando-os a capturar receita a jusante e fortalecer seu poder de barganha com os pagadores. As iniciativas de padronização, como o Comitê Conjunto de Credenciamento para ISCT e EBMT, reforçam sua posição dominante no mercado.
As instituições acadêmicas, avançando a uma CAGR de 13,92%, estão liderando os ensaios de fase inicial para condicionamento baseado em anticorpos e engenharia de enxertos. A autorização da FDA do Ryoncil para doença do enxerto contra o hospedeiro aguda refratária a esteroides resultou diretamente de conjuntos de dados acadêmicos multicêntricos asgct.org. Os fluxos de pacientes orientados pela pesquisa aceleram a adoção de novos regimes antes da implementação na comunidade, impulsionando crescimento acima do mercado. Hospitais menores de múltiplas especialidades permanecem limitados pelos requisitos de investimento de capital e lacunas de pessoal, mantendo o mercado de transplante de células-tronco hematopoéticas concentrado em centros de alto volume.
Análise Geográfica
A América do Norte controlou 41,35% do mercado de transplante de células-tronco hematopoéticas em 2025 graças a mecanismos favoráveis de reembolso, uma densa rede de centros de transplante e atividade contínua de ensaios clínicos. O alinhamento do Medicare dos pagamentos de transplante com as revisões dos Grupos de Diagnóstico Relacionados melhorou a liquidez dos prestadores, incentivando o crescimento do volume. A região também responde por uma parcela significativa dos transplantes autólogos globais devido à prevalência de mieloma múltiplo.
A Europa segue de perto, apoiada pelas diretrizes padronizadas do EBMT e pela coordenação de doadores transfronteiriça. A adoção do condicionamento com treossulfano na Alemanha e na Itália demonstra como a convergência regulatória acelera a difusão tecnológica. No entanto, tetos orçamentários mais rígidos em determinados mercados retardam o crescimento dos procedimentos em comparação com a América do Norte.
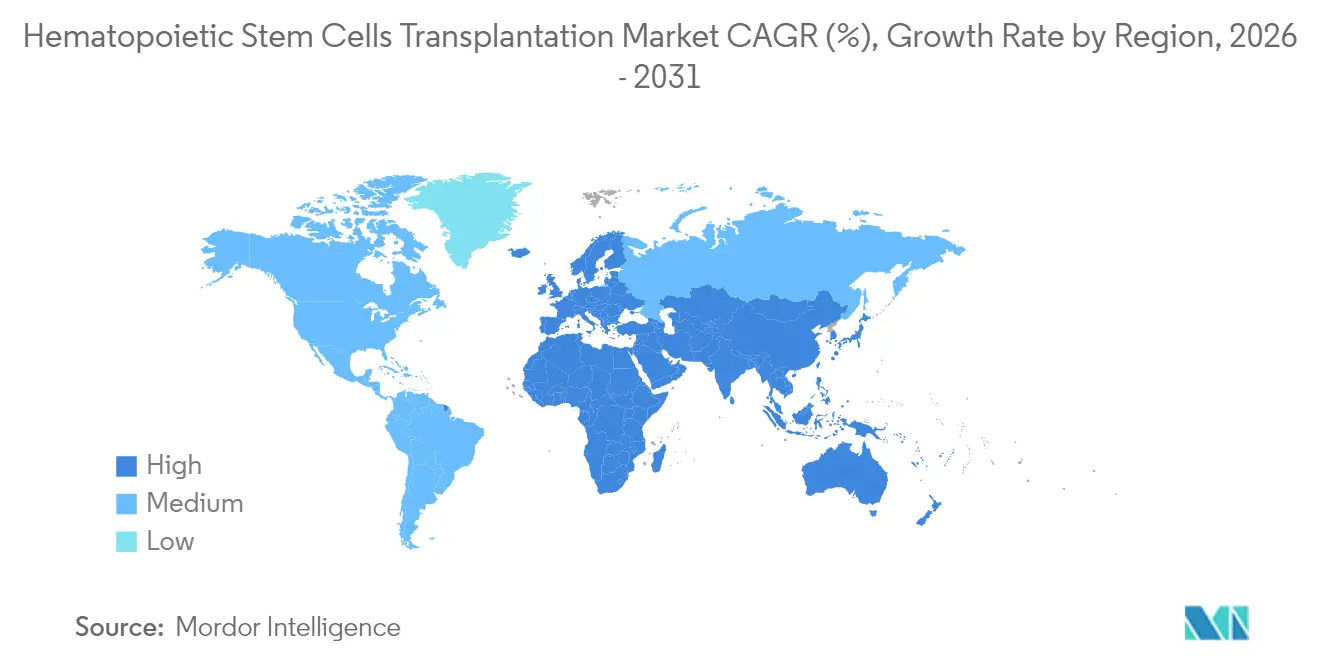
A Ásia-Pacífico se destaca com uma CAGR de 14,85% e está rapidamente reduzindo a diferença de densidade procedimental. A Comissão Nacional de Saúde da China aumentou o financiamento público para a infraestrutura de transplante, enquanto a Índia introduziu projetos piloto de pagamento agrupado que incluem acompanhamento de longo prazo. Novos laboratórios de sangue de cordão umbilical nos Emirados Árabes Unidos aumentaram de 2 para 8 após mudanças regulatórias em 2020, mostrando como as mudanças de política podem acelerar rapidamente a capacidade. A América do Sul e o Oriente Médio e África permanecem em estágio nascente, mas estão posicionados para crescimento de dois dígitos à medida que a cobertura de seguros se amplia. Em conjunto, essas dinâmicas regionais ressaltam a importância estratégica da diversidade geográfica para empresas que visam o mercado de transplante de células-tronco hematopoéticas.

Panorama regulatório
A regulamentação em transplante de células-tronco hematopoiéticas (TCTH) está se tornando mais rigorosa em relação à segurança do doador, rastreabilidade e controles de BPF para coleta e processamento, com dependência crescente de padrões harmonizados internacionalmente. Nos Estados Unidos, os Centros de Serviços Medicare e Medicaid expandiram sua Determinação Nacional de Cobertura (NCD 110.23) para TCTH alogênico em síndromes mielodisplásicas, com vigência a partir de março de 2024, proporcionando maior clareza para pagadores em relação às populações elegíveis, além da supervisão do FDA sobre o desenvolvimento de terapias celulares por meio de sua estrutura de diretrizes para terapias celulares e genéticas.
Na Europa, o Regulamento (UE) 2024/1938 atualizou os requisitos de qualidade e segurança para substâncias de origem humana (SoHO), abrangendo explicitamente células-tronco hematopoiéticas de sangue periférico, sangue de cordão umbilical e medula óssea, e elevando as exigências de conformidade para os estabelecimentos que manipulam esses materiais. No nível das instalações, a Nona Edição dos Padrões Internacionais FACT-JACIE entrou em vigor em fevereiro de 2026, aumentando os requisitos de acreditação e documentação em locais de coleta, processamento e administração. Nos Estados Unidos, o apoio a programas federais está na agenda legislativa por meio do S. 4109 (Stem Cell Therapeutic and Research Reauthorization Act of 2026), que propõe estender o C.W. Bill Young Cell Transplantation Program até 2031, o que é relevante para a continuidade da infraestrutura de registro de doadores e sangue de cordão umbilical.
Cenário Competitivo
O mercado de transplante de células-tronco hematopoéticas é consolidado, com altas barreiras relacionadas a instalações de BPF com uso intensivo de capital e supervisão regulatória rigorosa. A aquisição de USD 1,2 bilhão do site de Vacaville da Roche pela Lonza expande as ofertas de fabricação integrada e garante contratos de clientes de longo prazo. A Miltenyi Biotec firmou um acordo de fornecimento plurianual com a Autolus Therapeutics para fornecer hardware de processamento celular CliniMACS, assegurando receita recorrente de consumíveis.
A inovação em produtos permanece um diferencial. A liberação pela FDA do Omisirge, o primeiro enxerto de sangue de cordão umbilical expandido ex vivo, confere à Gamida Cell uma vantagem competitiva, enquanto a arquitetura de aloenxerto seletivo do Orca-T poderia redefinir o manejo da doença do enxerto contra o hospedeiro. As tecnologias automatizadas de sistema fechado reduzem os custos de mão de obra e os riscos de contaminação, permitindo que entrantes menores compitam em eficiência. O software de compatibilidade de doadores com IA, licenciado por registros nos Estados Unidos e na Alemanha, está reduzindo os tempos de busca e poderia se tornar um serviço complementar padrão.
As parcerias estratégicas ajudam as empresas a suprir lacunas de capacidade. Organizações de desenvolvimento e fabricação contratual colaboram com redes hospitalares para incorporar suítes de processamento dentro dos centros de transplante, encurtando a logística. As empresas também codesenvolvem diagnósticos complementares para condicionamento baseado em farmacogenômica, reforçando a fidelização ao longo do continuum de transplante. Apesar das ameaças emergentes das modalidades de edição gênica e CAR-T, as sinergias em terapia sequencial ou combinada estão impulsionando alianças entre tecnologias que mantêm o campo competitivo ativo.
Líderes do Setor de Transplante de Células-Tronco Hematopoéticas
Stem Cell Technologies, Inc.
Pluristem Therapeutics, Inc.
Merck KGaA
ScienCell Research Laboratories, Inc.
Lonza Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno de melhorias de enxerto padronizadas e do gerenciamento de complicações pós-transplante, à medida que aprovações recentes e dados de estágio avançado se traduzem em vias de adoção mais concretas. As aprovações do FDA para treosulfano (Grafapex) em janeiro de 2025, como regime preparatório para TCTH alogênico em LMA/SMD, e narsoplimabe-wuug (Yartemlea) em dezembro de 2025, para microangiopatia trombótica associada ao TCTH, apontam para um pacote de transplante mais completo (condicionamento mais tratamento de complicações). Isso abre espaço para protocolos combinados e padronização a nível de centro, capazes de reduzir a variabilidade nos resultados e no uso de recursos.
As restrições no fornecimento de doadores e as pressões de tempo até o transplante também estão impulsionando a inovação em plataformas de sangue de cordão e independentes de doador. Em abril de 2026, o Fred Hutch relatou resultados de fase 2 para um produto de células-tronco de sangue de cordão umbilical combinado (dilanubicel), mostrando 96% de sobrevida em um ano em pacientes com leucemia e síndrome mielodisplásica, o que sustenta o desenvolvimento contínuo de formatos de enxerto prontos para uso, voltados a atender restrições de dose celular e urgência. O impulso de pesquisa em células hematopoiéticas modificadas adiciona outra frente: em maio de 2026, a Vor Biopharma publicou resultados de fase 1/2 na Nature Medicine para um produto de transplante de células hematopoiéticas alogênico com deleção de CD33 (trem-cel), projetado para permitir manutenção pós-TCH direcionada ao CD33, associando o transplante a estratégias de manutenção direcionada. Em termos de fabricação e tecnologias habilitadoras, abordagens como o Stratus Prime, para geração compatível com BPF de células-tronco hematopoiéticas editadas em HLA a partir de iPSCs (descrita em 2026), juntamente com métodos de edição-seleção relatados em 2026, destacam ferramentas voltadas para melhorar pureza, escalabilidade e compatibilidade, alinhando-se às necessidades dos centros de transplante por um suprimento consistente e ao foco regulatório na robustez de CMC.
Desenvolvimentos recentes do setor
- Julho de 2026: A STEMCELL Technologies e a CCRM anunciaram uma parceria para expandir o acesso a linhagens de iPSC compatíveis, tanto de grau GMP quanto de uso exclusivo em pesquisa (RUO), por meio da fabricação e distribuição de linhagens iPSC RUO derivadas de linhagens iPSC GMP. Isso melhora a disponibilidade de fontes celulares upstream para desenvolvedores que trabalham com enxertos modificados e fluxos de trabalho relacionados à viabilização de transplantes, reduzindo o atrito entre materiais de pesquisa e a transição para BPF.
- Junho de 2025: A STEMCELL Technologies concluiu a aquisição da Cellular Highways Ltd., adicionando capacidades de triagem celular por microfluídica usadas em fluxos de trabalho de terapia celular e genética. O negócio amplia o conjunto de ferramentas da STEMCELL para processamento e seleção celular, etapas fundamentais na fabricação relacionada a transplantes e na preparação de produtos de células hematopoiéticas.
- Março de 2024: A STEMCELL Technologies recebeu a classificação de novo pelo FDA para seu kit EasySep Human Bone Marrow CD138 Positive Selection Kit como dispositivo IVD de Classe II, com suporte ao enriquecimento de células hematopoiéticas. A classificação esclarece o caminho regulatório para adoção em fluxos de trabalho de diagnóstico clínico que se cruzam com a tomada de decisão sobre transplante e a preparação de amostras.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o valor associado aos procedimentos de transplante de células-tronco hematopoiéticas, nos quais as células-tronco hematopoiéticas são coletadas, preparadas, infundidas e acompanhadas durante a janela imediata de cuidados de transplante nos principais países.
Exclusões de escopo: excluímos terapias celulares autólogas geneticamente editadas que permanecem em estágios clínicos iniciais e não fazem parte do cuidado de rotina em TCTH.
Visão geral da segmentação
- Por Tipo de Transplante
- Transplante Autólogo
- Transplante Alogênico
- Por Fonte de Células-Tronco
- Transplante de Células-Tronco do Sangue Periférico
- Transplante de Medula Óssea
- Transplante de Sangue de Cordão Umbilical
- Por Indicação
- Leucemia
- Distúrbios Linfoproliferativos
- Mieloma Múltiplo e Discrasias de Células Plasmáticas
- Distúrbios Hematológicos Não Malignos
- Por Usuário Final
- Centros de Transplante e Terapia Celular
- Institutos Acadêmicos e de Pesquisa
- Hospitais e Clínicas de Múltiplas Especialidades
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o panorama clínico e de atividade que gera demanda por TCTH, traduzindo-o então em categorias de gastos que podem ser dimensionadas de forma consistente. Utilizamos fontes públicas como a Organização Mundial da Saúde, a Agência Internacional de Pesquisa sobre o Câncer, portais nacionais de estatísticas de saúde e resumos publicados de registros de transplante para entender as tendências de procedimentos e a composição das indicações.
Para manter o modelo realista, o trabalho documental também revisa a literatura clínica revisada por pares em busca de mudanças na intensidade do condicionamento, na disponibilidade de doadores e nos resultados dos transplantes que influenciam a utilização ao longo do tempo. Também consultamos registros de empresas, apresentações a investidores, cobertura confiável da imprensa médica e, quando necessário, assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes, a fim de verificar a atividade dos produtos e as tendências de preços. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e muitas outras publicações e conjuntos de dados foram usados para validar premissas e esclarecer lacunas nos dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foca em como o TCTH é efetivamente realizado e cobrado no mundo real, por isso entrevistamos médicos de centros de transplante, responsáveis por processamento celular e laboratórios, equipes de aquisição e aférese, e administradores hospitalares que gerenciam programas de transplante. Como se trata de um mercado global, também garantimos que as entradas reflitam diferenças regionais no acesso a doadores, nas vias de reembolso e na composição de procedimentos, e então usamos essas discussões para testar as premissas de utilização e precificação usadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | Ásia-Pacífico: 52% |
| Nível médio: 41% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 55% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento central utiliza lógica top-down e bottom-up, partindo da atividade de procedimentos e da reconstrução do grupo tratado, que é então convertida em valor de mercado usando premissas de preço e serviço alinhadas às vias de cuidado do TCTH. Quando os dados públicos são apresentados como total de transplantes ou taxas de transplante, aplicamos fatores de divisão fundamentados clinicamente para chegar às contagens por tipo de transplante e fonte de células-tronco, antes de construir os gastos ao longo da aquisição, processamento celular, condicionamento e cuidados imediatos pós-infusão.
Para manter os totais fundamentados, corroboramos o resultado com aproximações bottom-up seletivas, como padrões amostrados de custo e cobrança de centros, referências de taxas de aquisição e processamento, e indicadores de receita do lado do fornecedor para adjuntos relevantes de transplante, ajustando então para lacunas onde o relato é parcial entre países. O modelo de mercado é informado por insumos práticos, como volumes anuais de transplantes, sinais de disponibilidade de doadores e enxertos, mix de intensidade dos regimes de condicionamento, níveis de cobertura de reembolso e a progressão típica de custos relacionados a procedimentos por ambiente de atendimento. A previsão baseia-se em análise de cenários ancorada em como se espera que essas variáveis se movam, conforme confirmado em entrevistas, seguida de suavização conservadora para evitar exagerar oscilações de curto prazo decorrentes de efeitos clínicos ou de política pública pontuais.
Validação de Dados e Ciclo de Atualização
A validação é conduzida por meio de verificações cruzadas repetidas entre o modelo e sinais independentes, incluindo a direção das tendências de procedimentos, mudanças de política conhecidas que afetam o acesso a transplantes e padrões de movimento de preços para componentes-chave do cuidado em TCTH. Quando surge uma variação, revisamos as premissas, reverificamos o rastro das fontes e recontatamos especialistas relevantes caso a lacuna seja impulsionada por práticas locais de reembolso ou codificação, em vez de demanda real.
O trabalho passa por revisões de analistas em múltiplas etapas antes da aprovação final, com verificações de lógica para confirmar que volumes, preços e ponderações geográficas se movem de forma coerente ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando mudanças significativas em diretrizes clínicas, decisões de reembolso ou restrições de suprimento alteram materialmente a atividade de procedimentos ou os preços. Antes da entrega, é realizada uma passagem final de atualização para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Transplante de Células-Tronco Hematopoiéticas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para TCTH podem parecer bastante diferentes porque os itens de custo contabilizados e as escolhas de tempo diferem, mesmo quando o tema clínico parece o mesmo. Os principais fatores geralmente são se a estimativa segue o episódio do procedimento (e quais serviços estão agrupados nele), como o preço médio de venda é atualizado entre moedas e com que rapidez novos dados de atividade de transplante são incorporados ao modelo.
Neste estudo, os sinais recentes de procedimentos e as verificações de preços são atualizados em cadência anual, com o momento cambial alinhado ao ano modelado e a progressão do ASP revalidada por meio de insumos de campo, o que reduz o desvio ao longo do tempo, uma escolha orientada por atualização adotada pela Mordor Intelligence. As lacunas também aparecem quando alguns publicadores incluem acompanhamento de cuidados mais longo ou itens mais amplos de terapia celular, ou quando usam um único ponto de preço em todas as regiões sem validar diferenças de prática a nível de centro.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,13 bilhões de USD (2026) | |
| Associação Setorial A | 3,58 bilhões de USD (2026) | Utiliza uma definição de episódio mais restrita, focada no procedimento de infusão, e exclui o condicionamento e o cuidado imediato pós-infusão em vários países, o que reduz o valor por transplante. |
| Consultoria Global B | 4,74 bilhões de USD (2026) | Expande o escopo para incluir acompanhamento estendido e serviços de suporte mais amplos além da janela imediata de cuidado do transplante, e aplica premissas uniformes de aumento do ASP entre regiões. |
A dispersão nos valores publicados é explicada em grande parte pelo que é agrupado dentro da janela de cuidado do TCTH e por como a precificação é atualizada entre geografias. Ao manter o escopo vinculado à aquisição, processamento, condicionamento e cuidado imediato pós-infusão relacionados ao transplante, e então verificar o valor implícito em relação à atividade de procedimentos e ao feedback de campo, chegamos a um número mais fácil de rastrear e reproduzir.


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento no mercado de transplante de células-tronco hematopoéticas?
O aumento da incidência de cânceres hematológicos, regimes de condicionamento de toxicidade reduzida, expansão dos registros de doadores e forte investimento em infraestrutura de terapia celular juntos impulsionam o mercado em direção a uma CAGR de 10,55% até 2031.
Qual é o tamanho do mercado de transplante de células-tronco hematopoéticas em 2026?
O tamanho do mercado de transplante de células-tronco hematopoéticas é avaliado em USD 4,13 bilhões em 2026 e tem previsão de atingir USD 6,83 bilhões até 2031.
Qual segmento detém a maior participação do mercado de transplante de células-tronco hematopoéticas?
Os transplantes alogênicos lideram com 57,84% de participação em 2025, impulsionados pela melhora nas tecnologias de compatibilidade de doadores e pelos avanços na profilaxia da doença do enxerto contra o hospedeiro.
Onde está ocorrendo o crescimento regional mais rápido?
A Ásia-Pacífico apresenta o impulso regional mais rápido com uma CAGR projetada de 14,85%, apoiada por investimentos em infraestrutura e crescente cobertura de seguros.
Quais aprovações regulatórias recentes influenciaram as perspectivas do mercado?
As principais aprovações incluem o condicionamento com treossulfano Grafapex, os enxertos de sangue de cordão umbilical expandidos Omisirge e o Ryoncil para doença do enxerto contra o hospedeiro aguda refratária a esteroides, cada um ampliando a elegibilidade dos pacientes e melhorando os resultados.
Como o TCTH compete com as terapias CAR-T e de edição gênica?
Embora o CAR-T ofereça opções autólogas alternativas, o TCTH mantém vantagens em durabilidade e potencial curativo para uma ampla gama de doenças hematológicas, e é cada vez mais utilizado como terapia de ponte ou complementar.
Página atualizada pela última vez em:



