
Tamanho e Participação do Mercado de SSD para Data Center
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
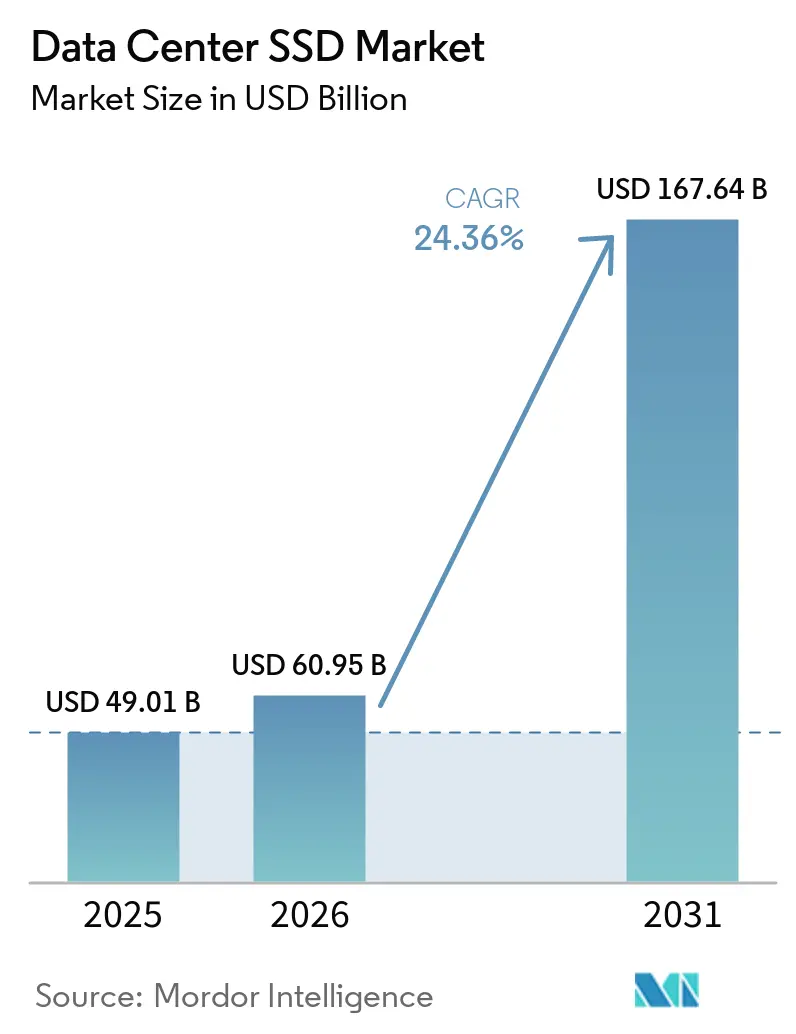
| Tamanho do Mercado (2026) | 60.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 167.64 Bilhões de dólares |
| Taxa de crescimento (2025 - 2031) | 22.43 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de SSD para Data Center por Mordor Intelligence
O tamanho do Mercado de SSD para Data Center deve aumentar de 49,01 bilhões de USD em 2025 para 60,95 bilhões de USD em 2026 e atingir 167,64 bilhões de USD até 2031, crescendo a um CAGR de 22,43% entre 2026 e 2031.
O crescimento decorre da migração em larga escala da infraestrutura de discos rígidos para ambientes totalmente flash, capazes de atender aos requisitos de throughput e latência impulsionados pela IA, especialmente em instalações de hiperescala. O aumento dos custos de energia, mandatos de sustentabilidade mais rigorosos e a demanda por latência previsível reforçam ainda mais a adoção de SSDs empresariais em detrimento de unidades mecânicas. As interfaces PCIe 5.0, os fatores de forma EDSFF e os avanços em NAND QLC reduzem coletivamente o custo em USD/GB e aumentam a densidade por rack, permitindo que os operadores extraiam mais desempenho por watt das instalações existentes. As pressões geopolíticas em torno dos controles de exportação de semicondutores estão catalisando esforços para localizar o fornecimento de CIs controladores, enquanto os provedores de nuvem redobram apostas em pilhas de armazenamento verticalmente integradas que otimizam o desempenho e o custo total de propriedade
Principais Conclusões do Relatório
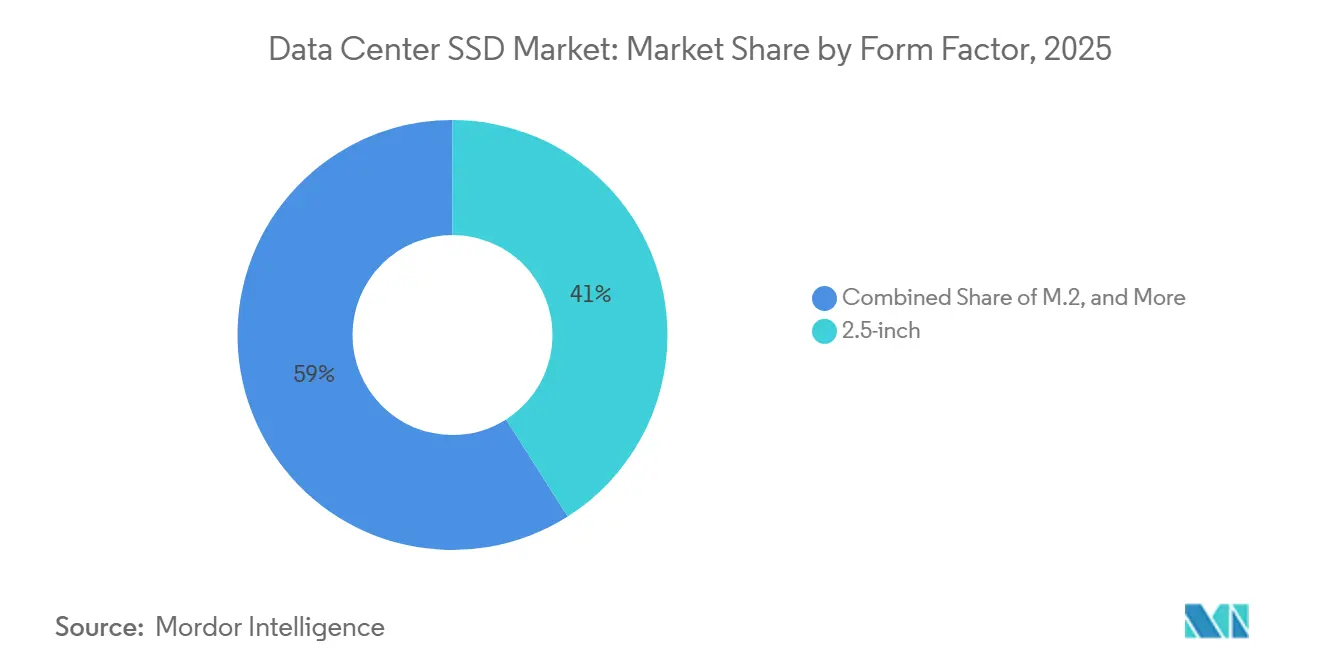
- Por fator de forma, os drives de 2,5 polegadas detinham 41% da participação do mercado de SSD para data center em 2025; os formatos EDSFF estão a caminho de expandir a um CAGR de 29,41% até 2031.
- Por interface, PCIe comandou 70,5% da participação do mercado de SSD para data center em 2025 e está avançando a um CAGR de 30,8% até 2031.
- Por tecnologia NAND, TLC representou 61,2% do mercado de SSD para data center em 2025, enquanto QLC deve crescer a um CAGR de 31,11% entre 2026 e 2031.
- Por arquitetura de drive, os modelos de leitura intensiva capturaram 50,4% da participação do mercado de SSD para data center em 2025, enquanto os produtos de uso misto têm previsão de registrar um CAGR de 24,74% até 2031.
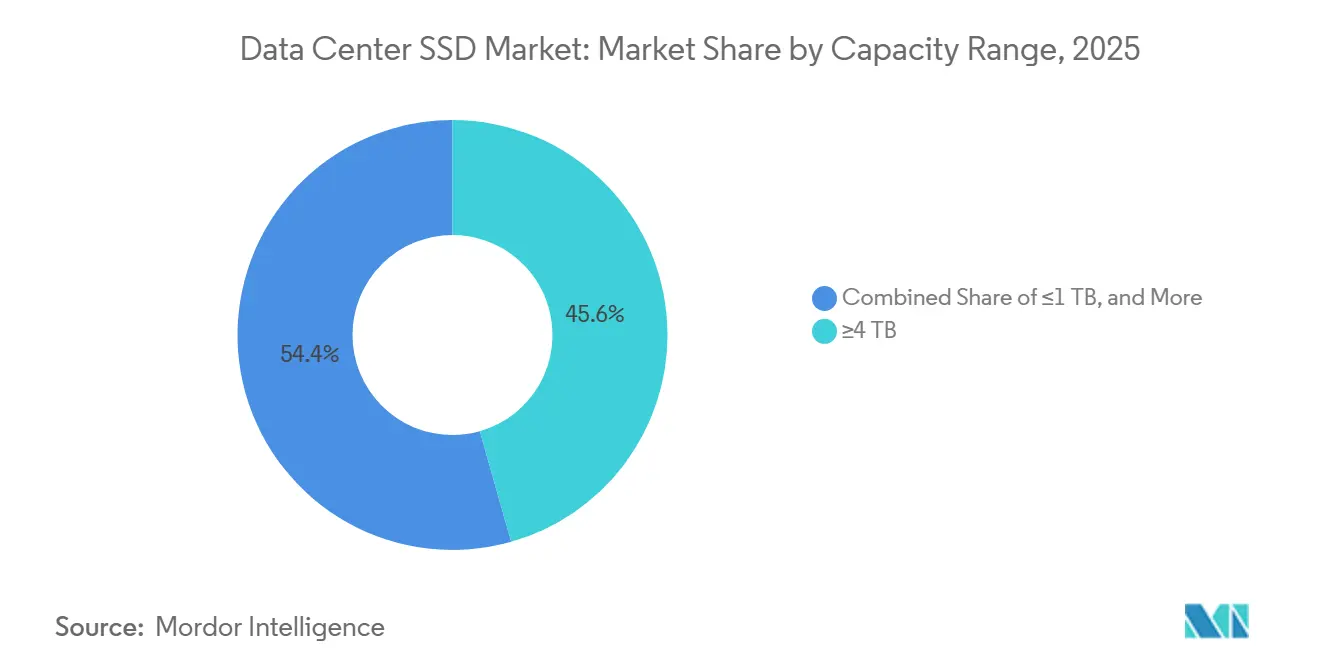
- Por faixa de capacidade, as unidades com ≥4 TB lideraram com 45,6% de participação do mercado de SSD para data center em 2025 e devem crescer a um CAGR de 22,89% ao longo do período de perspectiva.
- Por usuário final, os provedores de nuvem em hiperescala dominaram, com 53,8% de participação do mercado de SSD para data center em 2025; o mesmo grupo deve crescer a um CAGR de 22,65% até 2031.
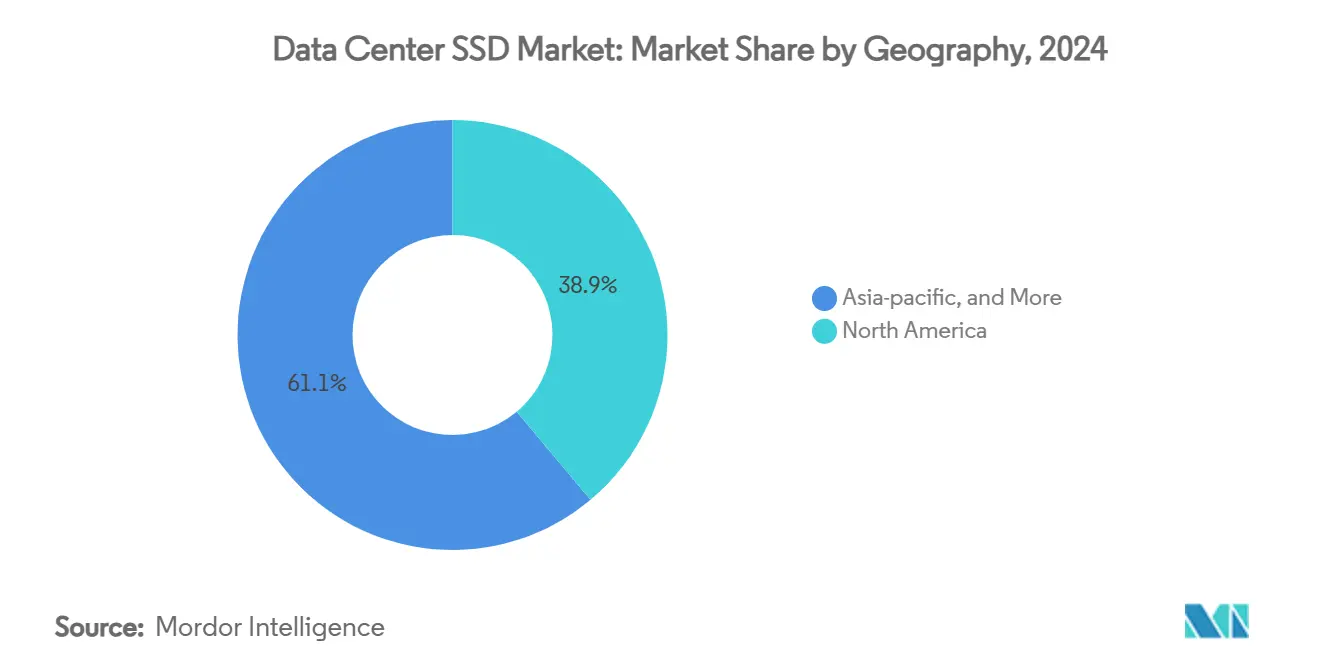
- Por geografia, a América do Norte reteve 38,9% da participação do mercado de SSD para data center em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 25,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto | ||
|---|---|---|---|---|---|
| Boom de cargas de trabalho de IA e HPC em data centers em hiperescala | +7.20% | Global com ênfase na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) | ||
| Aceleração da adoção de NVMe nas nuvens de Nível 1 | +5.10% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) | ||
| Migração dos fornecedores de nuvem de arquiteturas híbridas para totalmente em flash | +4.80% | Global, especialmente América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) | ||
| Queda do $/GB atingindo paridade com HDDs de 10-14 TB | +3.70% | Global, adoção mais rápida na Ásia-Pacífico sensível a custos | Longo prazo (≥ 4 anos) | ||
| Política "Dados no Leste, Computação no Oeste" impulsionando implantações de flash | +2.90% | China com repercussões em toda a Ásia-Pacífico | Médio prazo (2-4 anos) | ||
| Controles de exportação impulsionando ecossistemas locais de CI controlador | +1.80% | China e economias alinhadas | Longo prazo (≥ 4 anos) | ||
| Fonte: Mordor Intelligence | |||||
Boom de cargas de trabalho de IA e HPC em data centers em hiperescala
Os operadores em hiperescala relatam que os servidores de treinamento de IA agora requerem 100 TB de capacidade de SSD local, em comparação com 20 TB para cargas de trabalho tradicionais. É necessário um throughput de leitura sustentado superior a 14 GB/s para manter as GPUs totalmente utilizadas, pressionando os fornecedores a redesenhar as unidades para largura de banda de longa duração em vez de picos de rajada. A infraestrutura de treinamento apresenta 62% de crescimento anual, e os nós de inferência registram 105% de expansão anual à medida que as empresas incorporam IA às operações diárias. Os projetos emergentes de armazenamento computacional processam dados dentro da própria unidade, reduzindo o I/O do host e melhorando a utilização da GPU. Coletivamente, essas mudanças criam um ciclo de autorreforço no qual a densidade do flash e a velocidade da interface devem acelerar para acompanhar a complexidade dos modelos.
Aceleração da adoção de NVMe nas nuvens de Nível 1
As plataformas de nuvem consideram cada vez mais o SATA e o SAS como tecnologias legadas incapazes de sustentar o tráfego moderno de múltiplos inquilinos. A arquitetura de fila escalável do NVMe 2.0 elimina gargalos no controlador e reduz a sobrecarga da CPU em até 50%, liberando recursos para tarefas de computação geradoras de receita [1]. O NVMe-sobre-Fabric estende esses ganhos às arquiteturas desagregadas, permitindo que os provedores agrupem o armazenamento enquanto preservam a latência similar à local. À medida que o ecossistema atinge massa crítica, o NVMe torna-se a referência para novas implantações, relegando os protocolos mais antigos a implantações de transição ou de nicho.
Migração dos fornecedores de nuvem de arquiteturas híbridas para totalmente em flash
A queda nas curvas de custo do NAND e a carga operacional das configurações em vários níveis convenceram as principais nuvens a migrar diretamente para ambientes totalmente em flash. O NAND QLC oferece economia próxima à do HDD, ao mesmo tempo que entrega velocidades de leitura sequencial 25 vezes maiores, traduzindo-se em uma pegada 20 vezes menor para a mesma capacidade lógica [2]. Os pools homogêneos simplificam as pilhas de software, reduzem as cargas de resfriamento e fornecem latência consistente, tudo isso melhora a experiência do cliente e reduz o custo ao longo da vida útil.
Queda do $/GB possibilitando paridade de preço com HDDs de 10-14 TB
Os fabricantes de NAND superaram a produção de 200 camadas, impulsionando uma acentuada redução no custo por bit. Os roteiros do setor indicam equivalência de custo entre SSDs corporativos e HDDs de 10-14 TB até 2026, um ponto de inflexão que amplia o mercado endereçável para o flash. Cortes temporários de produção e oscilações de preço persistem, mas os compradores em hiperescala utilizam contratos plurianuais para fixar a economia e acelerar a conversão para flash.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto | ||
|---|---|---|---|---|---|
| Escassez de controladores NAND sob restrições de exportação tecnológica | -2.90% | Global, mais severa na China e países aliados | Curto prazo (≤ 2 anos) | ||
| Erosão agressiva do ASP comprimindo as margens dos fornecedores | -2.40% | Global, afetando particularmente os fabricantes menores | Médio prazo (2-4 anos) | ||
| Lenta aceleração de rendimento do NAND 3D ≥200 camadas atrasando SSDs ≥64 TB | -1.80% | Global, concentrada nas regiões de fabricação avançada | Médio prazo (2-4 anos) | ||
| Padrões domésticos fragmentados limitando a interoperabilidade entre múltiplos fornecedores | -1.20% | Regional, afetando principalmente a China e mercados emergentes | Longo prazo (≥ 4 anos) | ||
| Fonte: Mordor Intelligence | |||||
Escassez de controladores NAND sob restrições de exportação tecnológica
O acesso restrito a equipamentos de litografia de ponta limita a produção de controladores, particularmente para empresas chinesas. As fábricas domésticas operam em nós maduros que não conseguem entregar a eficiência energética e a densidade lógica que as unidades de alto desempenho exigem, atrasando as rampas de produtos e elevando os custos. As multinacionais com instalações aprovadas mantêm o fornecimento, mas a incerteza geopolítica força os compradores a utilizar fontes duplas e aumentar o estoque, desacelerando marginalmente a expansão do mercado de SSD para data center.
Erosão agressiva do ASP comprimindo as margens dos fornecedores
O excesso de capacidade e os lances intensos entre os fabricantes de flash fazem com que os preços de venda caiam mais rapidamente do que os custos de produção. Os compradores em hiperescala amplificam a pressão por meio de alavancagem de volume e contratos diretos de silício. As margens estreitas reduzem os orçamentos de P&D exatamente quando as transições de interface e as cargas de trabalho de IA demandam uma reestruturação dispendiosa, desafiando a capacidade dos fornecedores menores de permanecerem competitivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma:
Transição de 2,5 Polegadas para EDSFF Ganha RitmoOs drives de 2,5 polegadas retiveram 41% do mercado de SSD para data center em 2025, à medida que as empresas continuaram a renovar os racks legados. As unidades EDSFF, no entanto, registraram um CAGR de 29,41% e em breve superarão os formatos mais antigos, à medida que os operadores de hiperescala adotam o padrão E1.S para acomodar até 32 drives em um chassi 1U.
O envelope térmico de 25 W do EDSFF e o design de troca a quente reduzem os tempos de manutenção e permitem maior capacidade sem limitação de desempenho. Os dissipadores de calor padronizados melhoram a compatibilidade entre fornecedores, enquanto o perfil slim libera espaço para GPUs e aceleradores. À medida que as comunidades de hardware aberto finalizam placas de suporte comuns, os fornecedores se beneficiam de escala, acelerando a transição em todo o mercado de SSD para data center.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Interface:
PCIe 5.0 Amplia LiderançaPCIe deteve 70,5% de participação em 2025 e está crescendo a um CAGR de 30,8%, à medida que a Gen5 dobra a taxa de transferência por lane para 32 GT/s. O limite de 6 Gbps do SATA o relega a tarefas de arquivamento, e o SAS persiste principalmente em segmentos regulados que valorizam a redundância de porta dupla.
O CXL 3.0 utiliza a mesma interface física, abrindo caminho para memória em pool e transferências ponto a ponto que borram a linha entre armazenamento e RAM. À medida que os servidores adotam retimers e redrivers Gen5, o PCIe torna-se a espinha dorsal essencial para clusters centrados em IA, reforçando sua dominância no mercado de SSD para data center.
Por Tecnologia NAND:
QLC Desafia o TLCO TLC dominou 61,2% do tamanho do mercado de SSD para data center em 2025, graças ao seu equilíbrio entre durabilidade e custo, mas os fornecedores reportam um CAGR de 31,11% para QLC, à medida que os controladores aprimoram a correção de erros e o provisionamento excessivo. Os dispositivos QLC de 232 camadas da Micron agora entregam velocidades de leitura equivalentes ao TLC, mantendo o custo por bit abaixo das opções concorrentes.
O estudo de carga de trabalho do Facebook mostra que 94% do tráfego em nuvem é de leitura intensiva, tornando o QLC adequado para a maioria das aplicações. Com a Samsung demonstrando V-NAND de 290 camadas e visando pilhas ainda mais altas, os ganhos de capacidade do QLC pressionarão o TLC em direção a nichos premium de escrita intensiva. O mercado de SSD para data center segmenta-se cada vez mais em torno de perfis de carga de trabalho, em vez de tipos monolíticos de flash.
Por Arquitetura de Unidade:
Designs de Uso Misto Ganham TerrenoOs SKUs de leitura intensiva lideraram com 50,4% de participação em 2025, refletindo a prevalência de entrega de conteúdo, pesquisa e análise. Os modelos de uso misto atingem um CAGR de 24,74%, à medida que as cargas de trabalho de IA combinam picos de gravações de treinamento com leituras contínuas de inferência, exigindo durabilidade equilibrada.
A diretriz DWPD da JEDEC esclarece os métodos de classificação, dando aos compradores confiança para implantar drives de uso misto de forma ampla. O provisionamento excessivo dinâmico em nível de controlador ajusta os blocos de reserva em tempo real, prolongando a vida útil sem intervenção humana. Essa versatilidade posiciona os drives de uso misto como a escolha padrão para novas implantações no mercado de SSD para data center.
Por Faixa de Capacidade:
Unidades ≥4 TB Tornam-se PadrãoOs dispositivos com ≥4 TB capturaram 45,6% da participação do mercado de SSD para data center em 2025 e crescerão a um CAGR de 22,89%, à medida que os operadores de hiperescala buscam reduzir o espaço em rack e o cabeamento. O protótipo de 122,88 TB da KIOXIA mostra a trajetória em direção a densidades semelhantes às de fitas magnéticas com desempenho de nível flash.
A maior capacidade reduz a contagem de nós, simplifica o gerenciamento e diminui o consumo de energia por terabyte. À medida que o escalonamento de NAND se aproxima dos limites físicos, os fornecedores utilizam empilhamento de pacotes e controladores avançados para ultrapassar 64 TB em drives de produção, consolidando a dominância de alta capacidade em todo o mercado de SSD para data center.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Usuário Final:
Nuvens em Hiperescala Impulsionam o VolumeOs provedores de hiperescala comandaram 53,8% do tamanho do mercado de SSD para data center em 2025 e estão expandindo a um CAGR de 22,65%. Seu apetite molda os roteiros dos fornecedores, ditando firmware personalizado e ganchos de telemetria para análises de integridade de frota em larga escala.
As instalações de colocation aproveitam essa onda ao oferecer racks de alta densidade pré-cabeados, enquanto os data centers de serviços financeiros exigem flash de baixa latência para mecanismos de negociação e modelos de risco em memória. Em conjunto, esses segmentos diversificam os requisitos, mas os operadores de hiperescala permanecem como referência para inovação e economias de escala.
Análise Geográfica
Mercado de SSD para Data Center na América do Norte
A América do Norte detinha 38,9% do mercado de SSD para data center em 2025, com o "Data Center Alley" da Virgínia, o Norte da Califórnia e o Centro do Texas abrigando densos campi totalmente flash. As regras de soberania de dados federais impulsionam a demanda por unidades fabricadas domesticamente, e as principais nuvens pilotam serviços de armazenamento computacional a partir das regiões dos EUA primeiro. A estabilidade dos controles de exportação beneficia os fornecedores locais, embora o fornecimento restrito de controladores ainda apresente desafios.
Mercado de SSD para Data Center na Ásia-Pacífico
A Ásia-Pacífico é o contribuinte de crescimento mais rápido, com um CAGR de 25,44%, impulsionado pelo plano "East Data, West Compute" da China e por hubs greenfield na Índia, Indonésia e Austrália. O oeste da China constrói vastos clusters ricos em GPUs próximos a ativos hidrelétricos e solares, cada um repleto de petabytes de drives EDSFF PCIe 5.0. Na Índia, as regras de localização de dados e a implantação do 5G impulsionam a demanda por nós all-flash prontos para edge, ampliando o mercado endereçável de SSD para data center.
Mercado de SSD para Data Center na Europa
A Europa apresenta adoção constante impulsionada por metas de redução de carbono e conformidade com o GDPR. Os operadores investem em retrofits de resfriamento líquido e preferem SSDs pelo menor consumo de energia e pelos recursos de criptografia. A computação de borda nos países nórdicos e os sites de agregação no continente exigem drives pequenos, robustos e de alta capacidade, reforçando a adoção de flash mesmo onde as novas construções são modestas.
Cenário Competitivo
O mercado de SSD para data center é altamente concentrado entre os fabricantes de flash verticalmente integrados. Samsung, Micron e Western Digital controlam a fabricação de wafers, o design de controladores e as pilhas de firmware, permitindo o ajuste rápido do desempenho por watt enquanto protegem as margens. A Samsung acelera o escalonamento do V-NAND, a Micron enfatiza a consistência de latência centrada em IA, e a Western Digital aproveita seu legado em HDD para amplo alcance de canal.
Os concorrentes de segundo nível, notavelmente a Solidigm e as empresas chinesas regionais, concentram-se na densidade QLC e na segurança do fornecimento doméstico. A Solidigm utiliza wafers da SK hynix mais firmware proprietário para conquistar um nicho de desempenho por preço. Os entrantes chineses se articulam em torno de controladores desenvolvidos internamente para contornar as restrições de exportação, cortejando as nuvens locais com racks completos.
Os pontos de inovação incluem o flash conectado via CXL e os módulos de armazenamento computacional. O grupo de trabalho da SNIA formaliza estruturas que combinam computação e armazenamento, abrindo um novo eixo de diferenciação onde startups menores podem se associar a hiperescaladores para superar os titulares. As parcerias estratégicas - como a aliança da Supermicro com a DataVolt para campi densos em GPUs - demonstram ainda mais como os fornecedores de sistemas e os fabricantes de flash co-projetam pilhas de ponta a ponta para garantir participação no mercado de SSD para data center.
Líderes do Setor de SSD para Data Center
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de SSD para Data Center
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Phison Electronics Corp.
- Inspur Electronic Information Industry Co., Ltd.
- Huawei Technologies Co., Ltd. (FusionSSD)
- Yangtze Memory Technologies Corp. (YMTC)
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)

Recent Industry Developments in Mercado de SSD para Data Center
- Maio de 2025: A Western Digital apresenta o OpenFlex Data24 4100 EBOF e o Ultrastar Data102 3000 ORv3 JBOD, ampliando as opções para clusters de IA.
- Maio de 2025: A KIOXIA introduz os SSDs NVMe PCIe 5.0 da Série CM9 com até 61,44 TB, aproveitando a BiCS FLASH de 8ª geração.
- Maio de 2025: A Supermicro faz parceria com a DataVolt para desenvolver campi de IA de USD 20 bilhões na Arábia Saudita, visando 40% de economia de energia.
- Abril de 2025: A JEDEC publica o padrão JESD270-4 HBM4, dobrando a largura de banda para 2 TB/s para aceleradores de IA.
- Março de 2025: A KIOXIA anuncia o SSD NVMe da Série LC9 de 122,88 TB para grandes modelos de linguagem.


Escopo do Relatório Global do Mercado de SSD para Data Center
| 2,5 polegadas (U.2/U.3) |
| M.2 |
| Placa de Expansão PCIe |
| EDSFF (E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Leitura Intensiva (1 DWPD) |
| Uso Misto (3 DWPD) |
| Gravação Intensiva (10 DWPD) |
| ≤ 1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥ 4 TB |
| Provedores de Nuvem em Hiperescala |
| Instalações de Colocation / Neutras em Operadoras |
| Data Centers Corporativos e de Serviços Financeiros |
| América do Norte |
| América do Sul |
| Europa |
| Ásia-Pacífico |
| Oriente Médio |
| África |
| Por Fator de Forma | 2,5 polegadas (U.2/U.3) |
| M.2 | |
| Placa de Expansão PCIe | |
| EDSFF (E1.S / E1.L / E3) | |
| Por Interface | SATA |
| SAS | |
| PCIe | |
| Por Tecnologia NAND | SLC |
| MLC | |
| TLC | |
| QLC | |
| Por Arquitetura de Unidade | Leitura Intensiva (1 DWPD) |
| Uso Misto (3 DWPD) | |
| Gravação Intensiva (10 DWPD) | |
| Por Faixa de Capacidade | ≤ 1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥ 4 TB | |
| Por Usuário Final | Provedores de Nuvem em Hiperescala |
| Instalações de Colocation / Neutras em Operadoras | |
| Data Centers Corporativos e de Serviços Financeiros | |
| Por Geografia | América do Norte |
| América do Sul | |
| Europa | |
| Ásia-Pacífico | |
| Oriente Médio | |
| África |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de SSD para data center?
O tamanho do mercado de SSD para data center foi de 49,01 bilhões de USD em 2025 e deve superar 167,64 bilhões de USD até 2031.
Qual região está crescendo mais rapidamente em termos de adoção de SSD para data center?
A APAC registra o maior crescimento, expandindo a um CAGR de 25,44% até 2031, à medida que China, Índia e Sudeste Asiático constroem novas instalações prontas para IA.
Por que os provedores de nuvem em hiperescala são críticos para a demanda por SSD?
Eles controlam 53,8% do mercado de SSD para data center e impulsionam a inovação ao encomendar arrays de flash personalizados e de alta densidade otimizados para cargas de trabalho de IA.
Como o PCIe 5.0 influenciará o armazenamento futuro em data centers?
O PCIe 5.0 dobra a largura de banda do link, permitindo que os SSDs entreguem mais de 14 GB/s em leituras sequenciais, um requisito para clusters de treinamento de IA em larga escala.
Qual mudança tecnológica está desafiando o domínio do NAND TLC?
A rápida maturidade do NAND QLC, com um CAGR de 31,11%, oferece custo semelhante ao de HDD com desempenho de flash, tornando-o adequado para a maioria das tarefas em nuvem de leitura intensiva.
Como os controles de exportação afetam as cadeias de fornecimento de SSD?
As restrições ao acesso a litografia avançada limitam a disponibilidade de CIs controladores, compelindo os fabricantes a localizar a produção e diversificar as bases de fornecedores, o que pode moderar o crescimento do mercado no curto prazo.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Armazenamento de Data Center da Indonésia Demanda de armazenamento na Indonésia, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Data Center Hiperescala da Tailândia Demanda por sites hyperscale na Tailândia, cobrindo tipo de data center, componente e tier.
- Mercado de Racks de Data Centers da Tailândia Demanda por racks em toda a Tailândia, abrangendo tamanho de rack, altura de rack e tipo de rack.
- Mercado de Data Center de Inteligência Artificial (IA) de Singapura Instalações de IA em Singapura, divididas por tipo de instalação, componente e nível (tier).
- Mercado de Refrigeração por Imersão de Data Centers Refrigeração por imersão em todo o mundo, dividida por tipo, fluido de refrigeração e aplicação.
- Mercado de Redes de Data Center da Indonésia Redes na Indonésia, divididas por componente, usuário final e tipo de data center.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
