
Tamanho e Participação do Mercado de SSD para Data Center na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
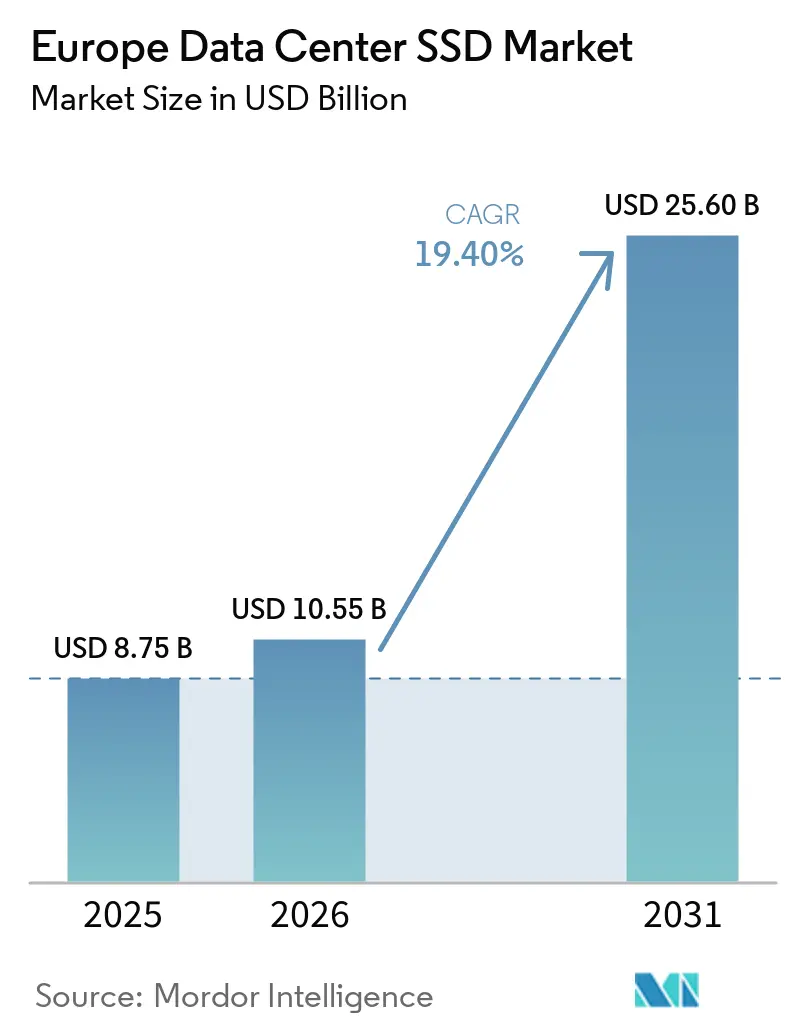
| Tamanho do mercado no ano base (2025) | 8.75 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.40 % |
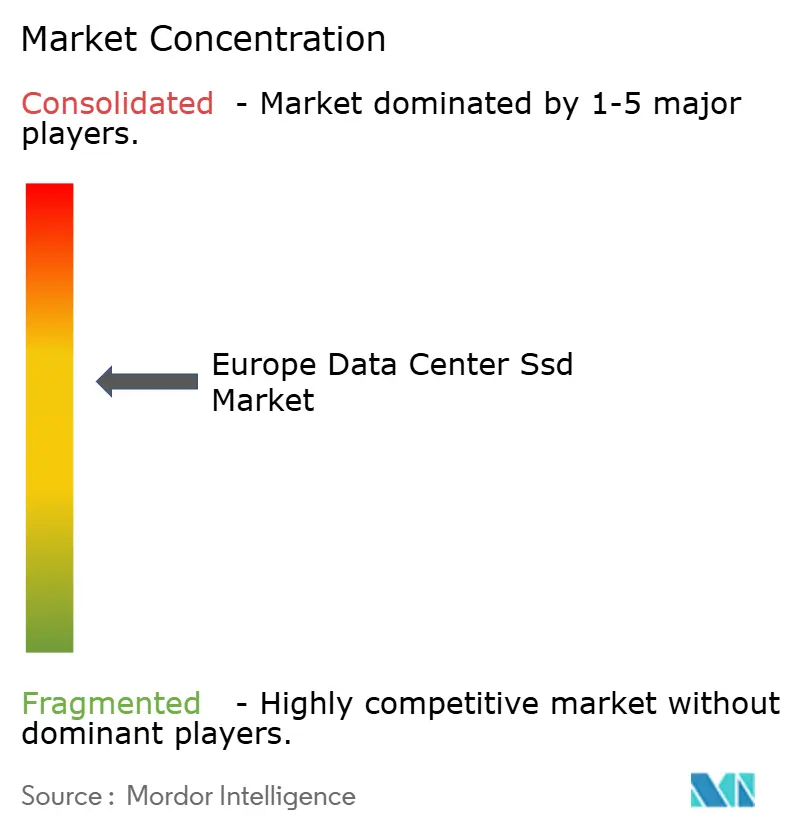
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de SSD para Data Center na Europa por Mordor Intelligence
O tamanho do Mercado Europeu de SSD para Data Center está projetado para se expandir de 8,75 bilhões de USD em 2025 e 10,55 bilhões de USD em 2026 para 25,60 bilhões de USD até 2031, registrando um CAGR de 19,40% entre 2026 e 2031.
Análise de Mercado
Esta forte trajetória reflete a rápida transição da região para uma infraestrutura centrada em IA e os estatutos de localização de dados da UE, ambos os quais exigem armazenamento flash de baixa latência e alto rendimento em vez de mídia rotacional. A queda constante nos custos de NAND 3D, a crescente maturidade das interfaces PCIe 5.0 e 6.0 e os mandatos de eficiência energética no âmbito do Pacto Ecológico Europeu estão reforçando a transição de HDDs para SSDs em instalações de hiperescala e colocalização. Ao mesmo tempo, a escassez de controladores e os ciclos de precificação de NAND continuam a pressionar as margens dos fornecedores, impulsionando os fabricantes em direção a uma integração mais estreita da cadeia de suprimentos e arquiteturas diferenciadas. A intensidade competitiva é ainda mais elevada pela entrada de especialistas em armazenamento definido por software e armazenamento computacional que visam o nível de desempenho de IA do mercado europeu de SSD para data center.
Principais Conclusões do Relatório
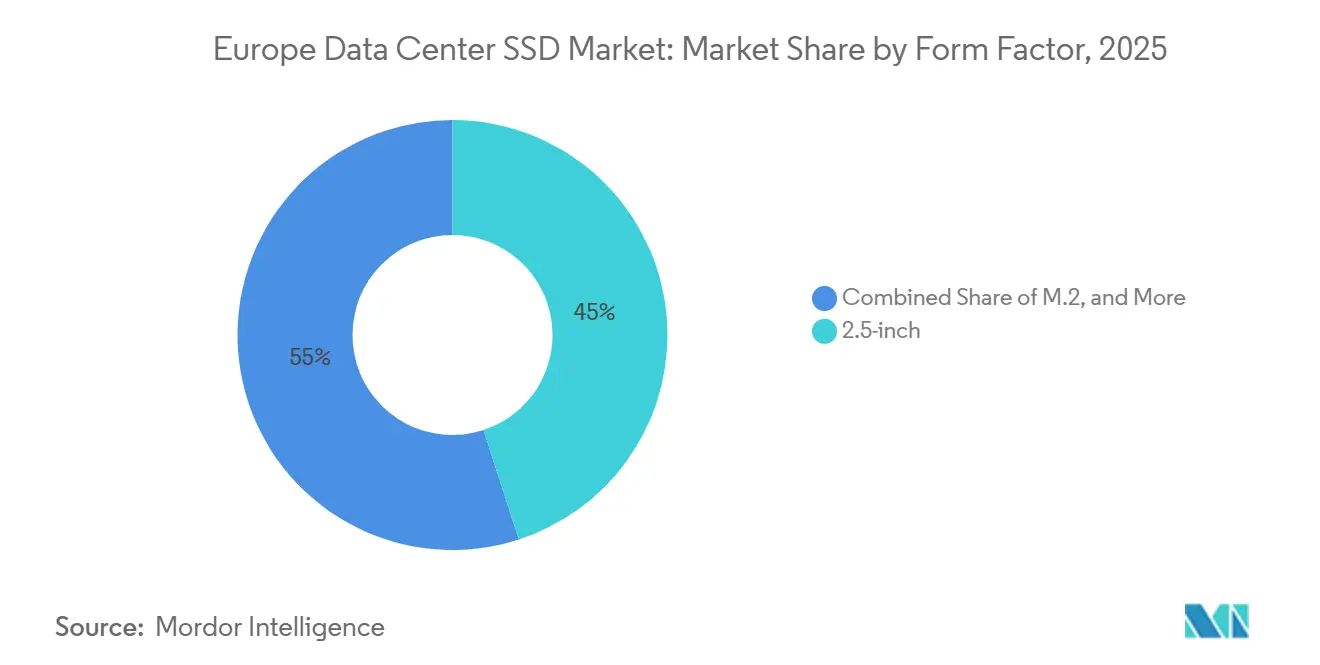
- Por fator de forma, os drives U.2 de 2,5 polegadas detinham 45% da participação de receita do mercado europeu de SSD para data center em 2025, enquanto os cartões PCIe add-in estão projetados para expandir a um CAGR de 21,4% até 2031.
- Por interface, o PCIe comandava 70% da participação do mercado europeu de SSD para data center em 2025; o NVMe-oF é a interface de crescimento mais rápido, com CAGR de 20,5% até 2031.
- Por tecnologia NAND, o TLC capturou 54% da participação do tamanho do mercado europeu de SSD para data center em 2025, enquanto o QLC apresenta o maior crescimento projetado, com CAGR de 21,0% até 2031.
- Por arquitetura de drive, os produtos de uso misto (3 DWPD) representaram 41,0% do tamanho do mercado europeu de SSD para data center em 2025 e estão avançando a um CAGR de 22,5% até 2031.
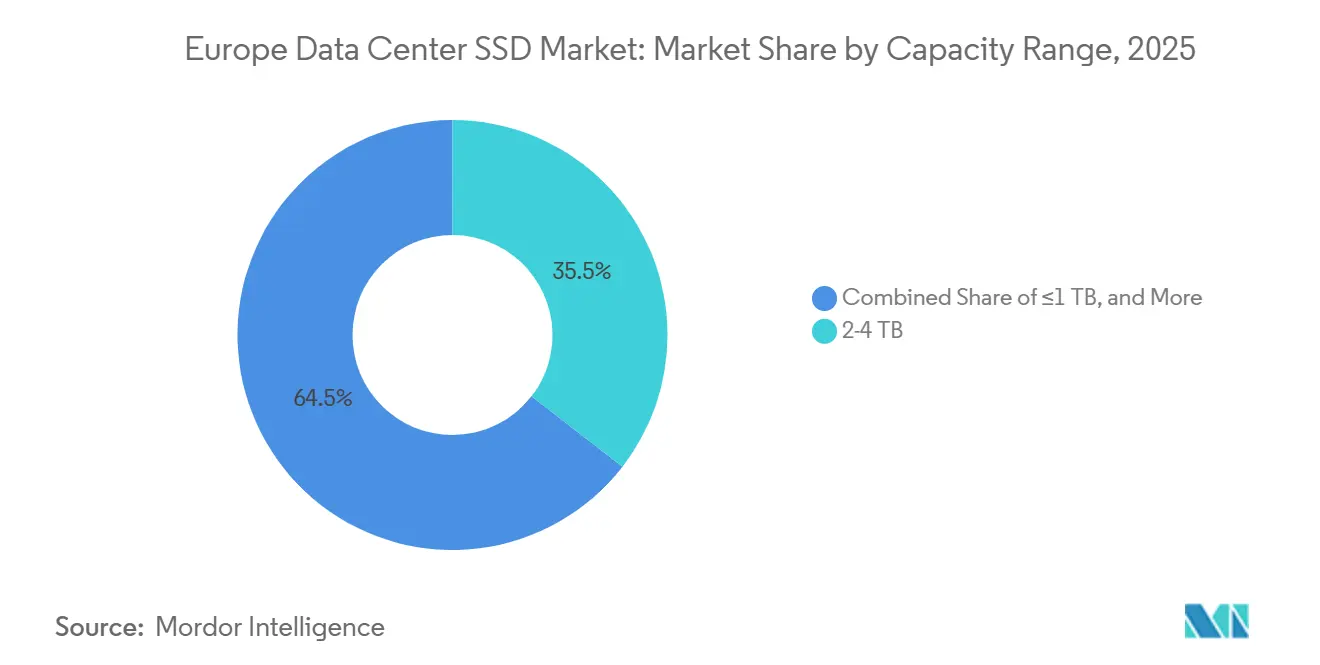
- Por faixa de capacidade, de 2 a 4 TB representaram 35,50% do tamanho do mercado europeu de SSD para data center em 2025 e estão avançando a um CAGR de 23,10% até 2031.
- Por usuário final, os provedores de nuvem em hiperescala capturaram 49,2% da participação do tamanho do mercado europeu de SSD para data center em 2025, enquanto as instalações de colocation apresentam o maior crescimento projetado, com CAGR de 19,8% até 2031.
- Por país, a Alemanha liderou com 25,8% da participação do mercado europeu de SSD para data center em 2025, enquanto os Países Baixos têm previsão de registrar um CAGR de 19,60% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das cargas de trabalho de IA e HPC em data centers de hiperescala europeus acelerando a adoção de NVMe | +6.20% | Alemanha, Países Baixos, Irlanda, França | Médio prazo (2-4 anos) |
| Mandatos de neutralidade de carbono do Pacto Ecológico Europeu favorecendo infraestrutura de SSD com eficiência energética | +4.80% | Em toda a UE, mais forte na Alemanha e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Queda do USD/GB do NAND 3D Permite Paridade de Preço com HDDs de Alto Desempenho | +3.90% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Expansão de data centers de borda exigindo SSDs de alta densidade e baixo consumo de energia | +2.70% | Reino Unido, Alemanha, França, países nórdicos | Médio prazo (2-4 anos) |
| Requisitos de localização da Lei de Dados da UE estimulando implantações regionais totalmente em flash | +2.10% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Incentivos do Horizonte Europa catalisando a adoção de armazenamento computacional e SSD conectado via CXL | +1.50% | Alemanha, França, Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Cargas de Trabalho de IA e HPC em Data Centers de Hiperescala Europeus Acelerando a Adoção de NVMe
Os operadores de hiperescala estão rearquitetando as pilhas de armazenamento para sustentar velocidades de gravação sequencial acima de 10 GB/s por unidade, necessárias para o checkpointing de modelos de linguagem de grande escala. O SSD NVMe 9550 da Micron oferece leituras de 14,0 GB/s com 43% menos consumo de energia ativa, ilustrando por que o mercado europeu de SSD para data center está migrando de SATA e SAS para PCIe 5.0 e, em breve, PCIe 6.0 [1]. Os clusters de treinamento de IA também favorecem unidades TLC de alta durabilidade, enquanto os nós de inferência adotam cada vez mais QLC de alta capacidade, reforçando uma estratégia de aquisição de dupla vertente em todo o mercado europeu de SSD para data center.
Mandatos de Neutralidade de Carbono do Pacto Ecológico Europeu Favorecendo Infraestrutura de SSD com Eficiência Energética
Os data centers consumiram 18 bilhões de kWh na Alemanha durante 2024, equivalente a 3,7% do uso nacional, gerando requisitos de 50% de fornecimento de energia renovável em 2025 e descarbonização completa até 2027 [2]. Os arrays de SSD consomem aproximadamente 80% menos energia do que arrays de HDD equivalentes, e fornecedores como a KIOXIA introduziram unidades PCIe 5.0 otimizadas para operação em estado estacionário abaixo de 10 W. Essas eficiências permitem que os operadores atinjam limites agressivos de PUE, tornando as arquiteturas com prioridade para SSD fundamentais para os planos de conformidade em todo o mercado de SSD para data center na Europa.
Queda do USD/GB do NAND 3D Permite Paridade de Preço com HDDs de Alto Desempenho
A implantação industrial de NAND de 321 camadas e mais de 400 camadas empurra o custo por bit para mínimos históricos. O preço de varejo alemão para unidades NVMe de 1 TB caiu para EUR 40 em 2024, uma queda de 60% em relação a 2022, colocando os SSDs ao alcance dos orçamentos de HDD de desempenho. Os ganhos de produção em massa permitem que os fornecedores defendam as margens enquanto reduzem os preços de tabela, acelerando a adoção de flash em racks de colocalização sensíveis a custos dentro do mercado de SSD para data center na Europa.
Expansão de Data Centers de Borda Exigindo SSDs de Alta Densidade e Baixo Consumo de Energia
O backhaul de 5G e as cargas de trabalho críticas de latência exigem micro data centers dentro de 20 km dos usuários finais. A Série LC9 da KIOXIA oferece 122,88 TB em um pacote de 2,5 polegadas, permitindo que os sites de borda implantem mais de 1 PB por 1U sem exceder 20 W por unidade. As instalações nórdicas que capitalizam a energia renovável amplificam ainda mais a demanda por SSDs robustos e tolerantes à temperatura dentro do mercado de SSD para data center na Europa.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto | ||
|---|---|---|---|---|---|
| Ciclos de volatilidade de preços de NAND comprimindo as margens dos fornecedores | -3.40% | Em toda a UE | Curto prazo (≤ 2 anos) | ||
| Escassez contínua de circuitos integrados controladores prolongando os prazos de entrega de SSD empresarial | -2.80% | Alemanha, Países Baixos, França | Médio prazo (2-4 anos) | ||
| Regras mais rígidas de resíduos eletrônicos elevando os custos de conformidade do ciclo de vida | -1.90% | Em toda a UE | Longo prazo (≥ 4 anos) | ||
| Implementações fragmentadas de NVMe-oF limitando a interoperabilidade em nuvem | -1.30% | Alemanha, Reino Unido, Países Baixos | Médio prazo (2-4 anos) | ||
| Fonte: Mordor Intelligence | |||||
Ciclos de Volatilidade de Preços de NAND Comprimindo as Margens dos Fornecedores
A precificação trimestral de SSD empresarial oscilou entre 20-30% durante 2024, à medida que os fornecedores alternavam entre cortes de capacidade e correções de estoque. Os parceiros de canal europeus sem fábricas de NAND próprias tiveram dificuldade em absorver sobretaxas, atrasando ordens de compra e prolongando os ciclos de atualização dentro do mercado de SSD para data center na Europa [3].
Escassez Contínua de Circuitos Integrados Controladores Prolongando os Prazos de Entrega de SSD Empresarial
Os controladores PCIe 5.0 avançados compartilham linhas de fundição de 7 nm e 5 nm com SoCs automotivos e móveis. Os prazos de entrega para unidades NVMe empresariais se expandiram para 16-24 semanas no início de 2025, forçando os operadores europeus a firmar compromissos de volume com seis meses de antecedência, limitando a flexibilidade e aumentando as necessidades de capital de giro em todo o mercado de SSD para data center na Europa [4].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma:
Transição de U.2 para EDSFF Otimizado em DensidadeOs drives U.2 de 2,5 polegadas continuaram a dominar em 2025, capturando 45% da participação do mercado europeu de SSD para data center graças à ampla compatibilidade com servidores. No entanto, os cartões de expansão PCIe estão ampliando a adoção, expandindo-se a um CAGR de 21,4% à medida que os nós de IA buscam largura de banda mxima por slot. Os designs EDSFF estão escalando de 7,2% de penetração em 2022 para um projetado de 25,9% até 2027. O novo formato E3.S permite que os operadores armazenem 60 TB por dispositivo, traduzindo-se em 1,2 PB por unidade de rack, ao mesmo tempo em que reduz o consumo de watts por terabyte em até 30%. Essa vantagem de densidade está alinhada com as restrições de espaço em rack nos hubs de Frankfurt e Amsterdã, apoiando a pressão regulatória por parques computacionais mais ecológicos no mercado europeu de SSD para data center.
Os hiperescaladores validam o EDSFF por meio de programas de hardware aberto, e os fornecedores de componentes respondem com bandejas de serviço frontal e conexão a quente que eliminam a necessidade de backplanes superdimensionados. Os clusters de negociação financeira da Alemanha e as fazendas de jogos em nuvem dos Países Baixos são os primeiros a adotar, impulsionando os ODMs a priorizar E1.L e E3.S nas novas listas de materiais de servidores. Consequentemente, as remessas de 2,5 polegadas crescerão lentamente, atendendo principalmente a nós legados, enquanto os cartões EDSFF e de expansão capturam a demanda incremental de capacidade em todo o mercado europeu de SSD para data center.

Por Interface:
Dominância do PCIe e a Ascensão do NVMe-oFO PCIe deteve 70% da receita de 2025, consolidando seu papel como interface principal para arrays de flash modernos no mercado europeu de SSD para data center. O PCIe 5.0 dobra a largura de banda por lane para 32 GT/s, proporcionando capacidade para leituras sequenciais superiores a 14 GB/s. O NVMe-oF, embora represente apenas 7% do valor atualmente, está escalando a um CAGR de 20,5% à medida que os operadores adotam arquiteturas desagregadas que agrupam flash por trás de malhas Ethernet de 100 Gbit/s. Os pontos problemáticos iniciais em torno dos transportes específicos de fornecedores estão sendo amenizados por meio de plug-fests da Storage Networking Industry Association que visam a compatibilidade entre iniciadores e alvos de diferentes fornecedores.
As remessas de SATA e SAS estão em declínio estrutural, mas retêm nichos em camadas de arquivamento e arrays de missão crítica com porta dupla. Ao longo do horizonte de previsão, os dispositivos de armazenamento conectados por PCIe 6.0 e CXL 3.0 estenderão o roteiro de protocolos, reforçando a liderança em desempenho enquanto habilitam o acesso semântico de memória ao flash em pipelines de IA com uso intensivo de dados em todo o mercado europeu de SSD para data center.
Por Tecnologia NAND:
O QLC Ganha ImpulsoO TLC representou 54% do faturamento de 2025, oferecendo durabilidade equilibrada a um custo por gigabyte aceitável. O QLC, no entanto, é o de movimento mais rápido, avançando a um CAGR de 21,0% à medida que os algoritmos de correção de erros e nivelamento de desgaste amadurecem. A adoção pública do QLC pela Meta para clusters de inferência ilustra a confiança em seu perfil de durabilidade centrado em leitura. O QLC de 280 camadas da Samsung e as rampas de 232 camadas da Micron permitem que drives QLC de 30 TB atinjam paridade de preço com HDDs de desempenho de 3,84 TB, abrindo nova demanda em registro, entrega de conteúdo e pools de dados frios em todo o mercado europeu de SSD para data center.
Por Arquitetura de Unidade:
Unidades de Uso Misto DominamOs modelos de uso misto de 3 DWPD conquistaram 41,0% da receita em 2025 e exibem a trajetória mais forte, avançando a um CAGR de 22,5%, à medida que a virtualização borra os limites das cargas de trabalho. Os operadores preferem um único SKU que abranja picos de OLTP, consultas analíticas e varreduras sequenciais periódicas. Os drives de alta intensidade de gravação de 10 DWPD permanecem críticos para registros financeiros, enquanto os SSDs de alta intensidade de leitura de 1 DWPD atendem aos caches de CDN. Portfólios equilibrados de uso misto simplificam a aquisição e reduzem o risco de estoque em todo o mercado europeu de SSD para data center.
Por Faixa de Capacidade:
O Ponto Ideal de 2-4 TBA faixa de 2 a 4 TB comandou 35,5% da participação em 2025 e está no caminho certo para um CAGR de 23,1%. Essa capacidade está alinhada com as proporções comuns de DRAM para flash em servidores de soquete único, minimizando a capacidade ociosa e facilitando os tempos de reconstrução quando ocorrem falhas. As curvas de custo e os dados de taxa de falha mostram que os drives de 2 a 4 TB oferecem uma relação preço-desempenho 15 a 20% superior em comparação com tamanhos menores ou maiores, reforçando a preferência dos compradores no mercado europeu de SSD para data center.
Por Usuário Final:
Escala de Hiperescala vs. Crescimento de ColocalizaçãoAs nuvens em hiperescala detinham 49,2% das vendas de 2025, refletindo contratos de fornecimento direto e estreita integração com os roteiros de SSD. Mesmo assim, os provedores de colocalização exibem o crescimento mais rápido, com CAGR de 19,8%, à medida que as empresas migram cargas de trabalho sensíveis à latência para sites neutros de operadoras para satisfazer estratégias de soberania de dados e multinuvem. Esse novo perfil de demanda impulsiona os fornecedores a criar arquiteturas de referência otimizadas para qualidade de serviço em multilocação, aumentando a diversidade no mercado europeu de SSD para data center.
Análise Geográfica
Mercado Alemão de SSD para Data Center
A Alemanha permanece o epicentro do mercado europeu de SSD para data center, assegurando 25,8% da participação de receita em 2025 com base na força de sua carga de TI instalada de 2.700 MW e no papel de Frankfurt como nó central de comutação do DE-CIX. A estabilidade da rede elétrica e os processos claros de licenciamento atraem expansões de vários bilhões de dólares da AWS e da Microsoft, ambas arquitetadas em torno de pods de armazenamento totalmente flash para suportar o treinamento de modelos de IA. Os mandatos de eficiência energética obrigam os operadores a obter 50% de energia renovável já em 2025, uma meta alcançada por meio de compensações de energia eólica em Schleswig-Holstein e alimentação solar na Baviera, incentivando ainda mais a adoção de SSD em detrimento de HDD.
Mercado Holandês de SSD para Data Center
Os Países Baixos são o território de crescimento mais rápido, avançando a um CAGR de 19,60% até 2031. A expansão de 640 milhões de USD do Google em Groningen e a densidade de conectividade da AMS-IX em Amsterdã atraem inquilinos em hiperescala que exigem arrays flash PCIe 5.0 para jogos em nuvem e streaming. Conquistas de PUE abaixo de 1,15, viabilizadas por resfriamento evaporativo indireto e acordos de compra de energia verde (PPAs), reforçam o argumento para a implantação densa de flash nos campi holandeses situados ao longo dos corredores de vento costeiros.
Mercado Europeu de SSD para Data Center
O Reino Unido, a França e a Irlanda compõem o próximo nível de demanda. A compensação de transações financeiras de Londres e os emergentes hubs de IA em Cambridge estimulam a aquisição de SSDs de alta intensidade de gravação, enquanto Paris abriga grandes clusters de computação de IA sustentados por carga de base nuclear, reduzindo a intensidade de carbono por inferência. Os incentivos fiscais da Irlanda continuam a atrair grandes empresas de tecnologia norte-americanas, mantendo importações constantes de unidades NVMe de uso misto, apesar das restrições de cota de energia em torno de Dublin. Em conjunto, esses submercados conferem resiliência ao mercado europeu de SSD para data center ao diversificar além de uma única geografia.
Cenário Competitivo
Samsung, KIOXIA, Micron, Western Digital e Solidigm ancoram coletivamente o fornecimento com pilhas de flash e controladores verticalmente integrados. A cisão da divisão de NAND da Western Digital em 2025 em uma entidade SanDisk separada sublinha uma bifurcação estratégica entre portfólios de HDD e flash, permitindo um alinhamento mais preciso de P&D com cargas de trabalho centradas em IA. A Samsung ampliou seu portfólio ao adquirir a especialista em HVAC FläktGroup, um movimento incomum que incorpora propriedade intelectual de gerenciamento térmico em futuras plataformas de armazenamento, um diferencial dentro do mercado de SSD para data center na Europa.
Desafiantes de nível médio, como Lightbits Labs e GRAID Technology, concentram-se em armazenamento definido por software e armazenamento computacional que descarrega o processamento das CPUs do host, prometendo cortes de latência de até 30% em caminhos de inferência de IA. Os fabricantes de controladores Phison e Silicon Motion competem pela capacidade de nós maduros de 5 nm para lançar designs PCIe 6.0 que atingem 28 GB/s. Os fornecedores de caixa branca ODM aproveitam as especificações do Open Compute Project para reduzir as barreiras de entrada, acelerando a comoditização no nível principal, enquanto as unidades de IA premium permanecem ricas em margem para os inovadores. No geral, a preferência dos compradores está se inclinando para fornecedores que demonstram controle de silício a sistema mais um roteiro de sustentabilidade credível, características necessárias para escalar dentro do mercado de SSD para data center na Europa.
Líderes do Setor de SSD para Data Center na Europa
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Hewlett Packard Enterprise Co.
-
Silicon Motion Technology Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de SSD para Data Center Empresas cobertas neste relatório
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Kingston Technology Corp.
- Phison Electronics Corp.
- Silicon Motion Technology Corp.
- Marvell Technology, Inc.
- Viking Enterprise Solutions
- Swissbit AG
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Hewlett Packard Enterprise Co.
- Lightbits Labs Ltd.
- GRAID Technology Inc.
- Nimbus Data, Inc.
- Pure Storage, Inc.
- Fujitsu Limited
- Dell Technologies Inc. (Dell EMC Enterprise SSDs)
Desenvolvimentos industriais recentes em Mercado Europeu de SSD para Data Center
- Maio de 2025: Samsung Electronics adquiriu a FläktGroup por 1,5 bilhão de EUR para aprimorar a integração de resfriamento em data centers.
- Maio de 2025: KIOXIA apresentou os SSDs NVMe PCIe 5.0 da Série CM9, oferecendo capacidade de até 61,44 TB com 95% mais throughput de gravação sequencial do que as gerações anteriores.
- Fevereiro de 2025: Western Digital concluiu a separação de seu negócio de flash, criando uma entidade SanDisk independente focada em tecnologias NAND.
- Fevereiro de 2025: Fluidstack assinou um acordo de 10 bilhões de EUR com o governo francês para construir um supercomputador de IA de 1 GW movido a energia nuclear.
Escopo do Relatório do Mercado de SSD para Data Center na Europa
Visão geral da segmentação
| 2,5 polegadas (U.2/U.3) |
| M.2 |
| Cartão de Expansão PCIe |
| EDSFF (E1.S/E1.L/E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Leitura Intensiva (1-DWPD) |
| Uso Misto (3-DWPD) |
| Gravação Intensiva (10-DWPD) |
| ≤1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥4 TB |
| Provedores de Nuvem em Hiperescala |
| Instalações de Colocalização / Neutras de Operadoras |
| Data Centers de Empresas e Serviços Financeiros |
| Alemanha |
| Reino Unido |
| França |
| Países Baixos |
| Irlanda |
| Restante da Europa |
| Por Fator de Forma | 2,5 polegadas (U.2/U.3) |
| M.2 | |
| Cartão de Expansão PCIe | |
| EDSFF (E1.S/E1.L/E3) | |
| Por Interface | SATA |
| SAS | |
| PCIe | |
| Por Tecnologia NAND | SLC |
| MLC | |
| TLC | |
| QLC | |
| Por Arquitetura de Unidade | Leitura Intensiva (1-DWPD) |
| Uso Misto (3-DWPD) | |
| Gravação Intensiva (10-DWPD) | |
| Por Faixa de Capacidade | ≤1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥4 TB | |
| Por Usuário Final | Provedores de Nuvem em Hiperescala |
| Instalações de Colocalização / Neutras de Operadoras | |
| Data Centers de Empresas e Serviços Financeiros | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de SSD para data center na Europa em 2025?
O tamanho do mercado europeu de SSD para data center é de 8,75 bilhões de USD em 2025.
Com que rapidez o mercado de SSD para data center na Europa crescerá até 2031?
A receita está projetada para atingir 25,6 bilhões de USD, refletindo um CAGR de 19,40% até 2031.
Qual país lidera o mercado de SSD para data center na Europa?
A Alemanha detém a liderança com 25,8% de participação de mercado graças ao denso ecossistema de interconexão de Frankfurt.
Por que as interfaces PCIe estão dominando o mercado de SSD para data center na Europa?
O PCIe 5.0 e 6.0 fornecem a largura de banda necessária para cargas de trabalho de IA, conferindo ao PCIe 70% de participação em 2025.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Armazenamento de Data Center da Europa Demanda de armazenamento na Europa, abrangendo tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Armazenamento de Data Centers do Oriente Médio Demanda de armazenamento no Oriente Médio, abrangendo tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Armazenamento de Data Center da África do Sul Armazenamento na África do Sul, segmentado por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Center de Singapura Armazenamento em Singapura, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Centers do Reino Unido Armazenamento no Reino Unido, dividido por tamanho de instalação e tier.
- Mercado de Armazenamento em Data Centers no Canadá Armazenamento no Canadá, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Center da Indonésia Armazenamento na Indonésia, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Center da França Armazenamento na França, dividido por tamanho da instalação e nível.