
Tamanho e Participação do Mercado de Turismo Médico da Índia
Análise do Mercado de Turismo Médico da Índia por Mordor Intelligence
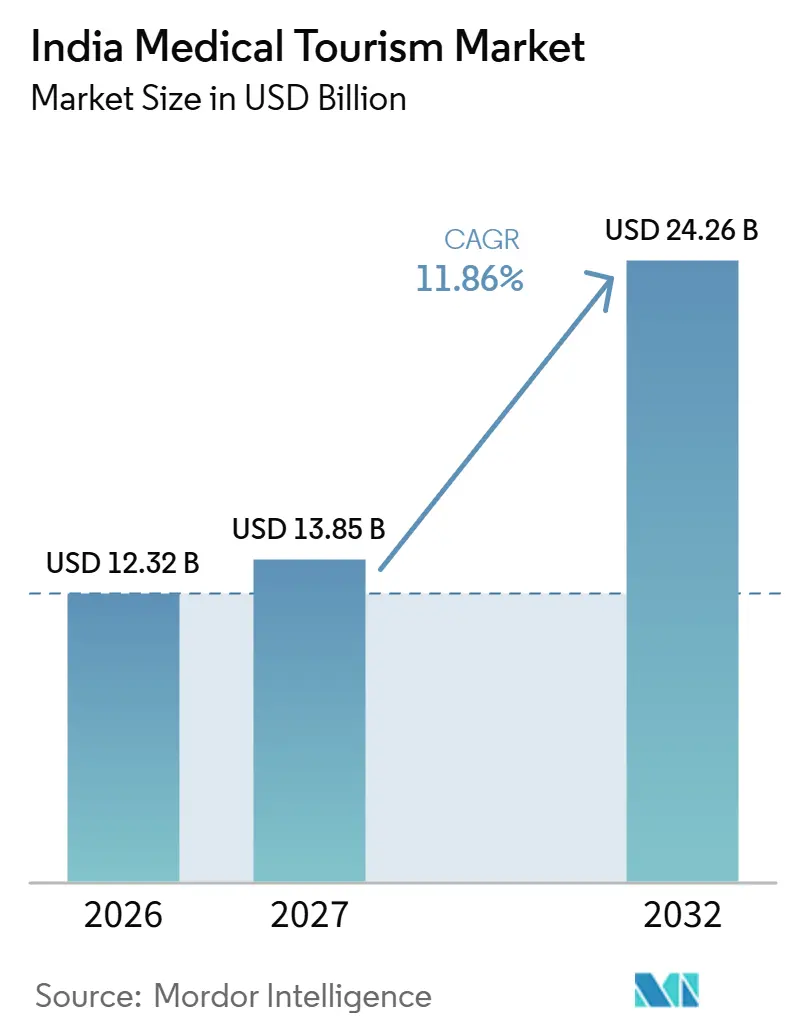
O tamanho do mercado de turismo médico da Índia deve aumentar de 12,32 bilhões de USD em 2026 para 13,85 bilhões de USD em 2027 e atingir 24,26 bilhões de USD até 2032, crescendo a um CAGR de 11,86% no período 2027-2032.
A vantagem de custo da Índia pode atrair pacientes estrangeiros quando procedimentos especializados são acompanhados de uma oferta clínica e de viagem viável. A credenciação e o acesso a vistos podem reforçar a consideração, enquanto a cirurgia robótica acrescenta uma dimensão de capacidade à competição hospitalar. A perturbação das viagens aéreas no Oriente Médio, em meio ao conflito EUA-Israel-Irã, iniciada em fevereiro de 2026, expôs as jornadas de tratamento eletivo a interrupções de acesso. Os prestadores com programas especializados robóticos e credenciados competem, portanto, com base em necessidades clínicas urgentes, enquanto os serviços eletivos orientados pelo preço carregam o maior risco de cancelamento de viagens.
Principais Conclusões do Relatório
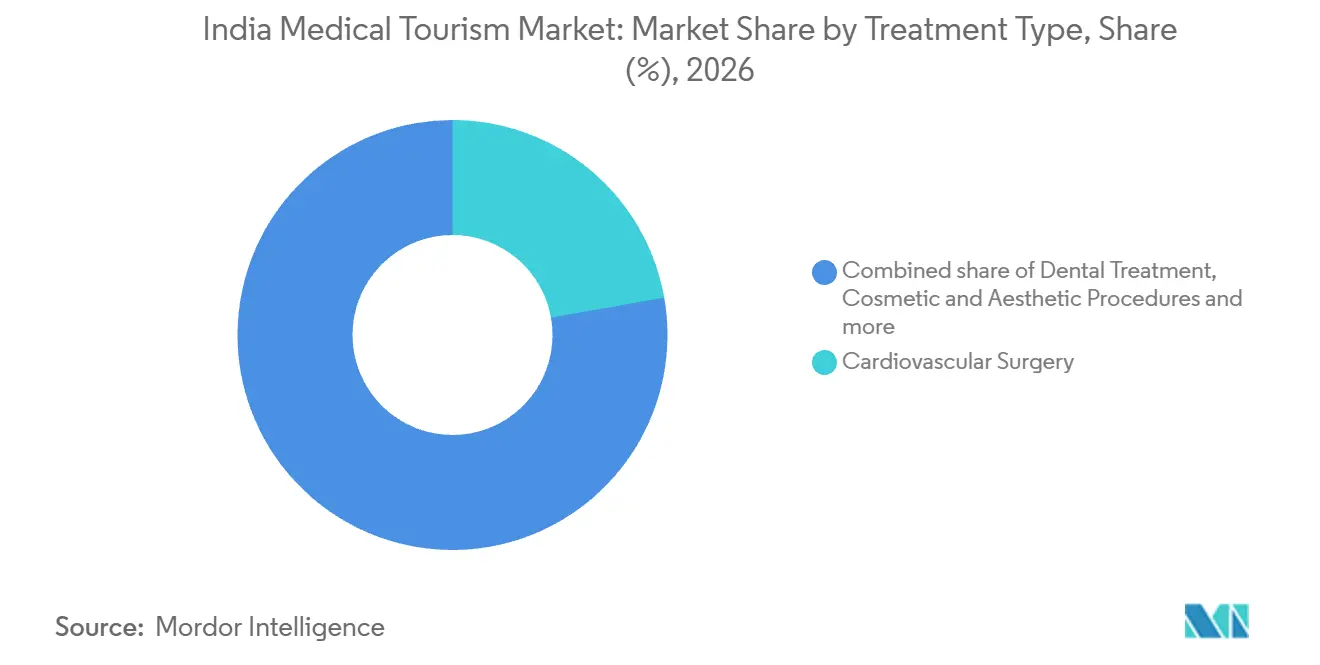
- Por tipo de tratamento, a cirurgia cardiovascular liderou com uma participação de 22,22% no mercado de turismo médico da Índia em 2026, enquanto o tratamento oncológico tem previsão de crescimento mais rápido, com um CAGR de 15,8% no período 2027-2032.
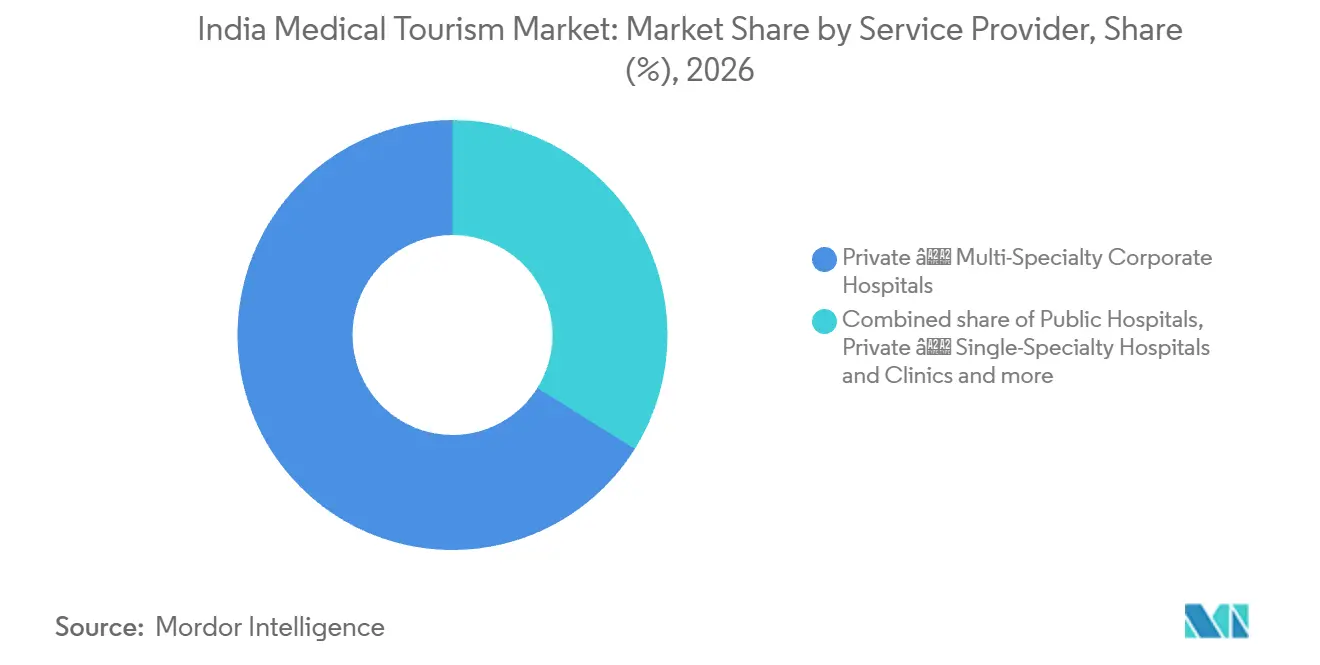
- Entre os prestadores de serviços, os hospitais corporativos privados multiespecialidade detinham uma participação de 66,11% no tamanho do mercado de turismo médico da Índia em 2026, e os facilitadores de turismo médico têm previsão de crescimento mais rápido, com um CAGR de 14,7% no período 2027-2032.
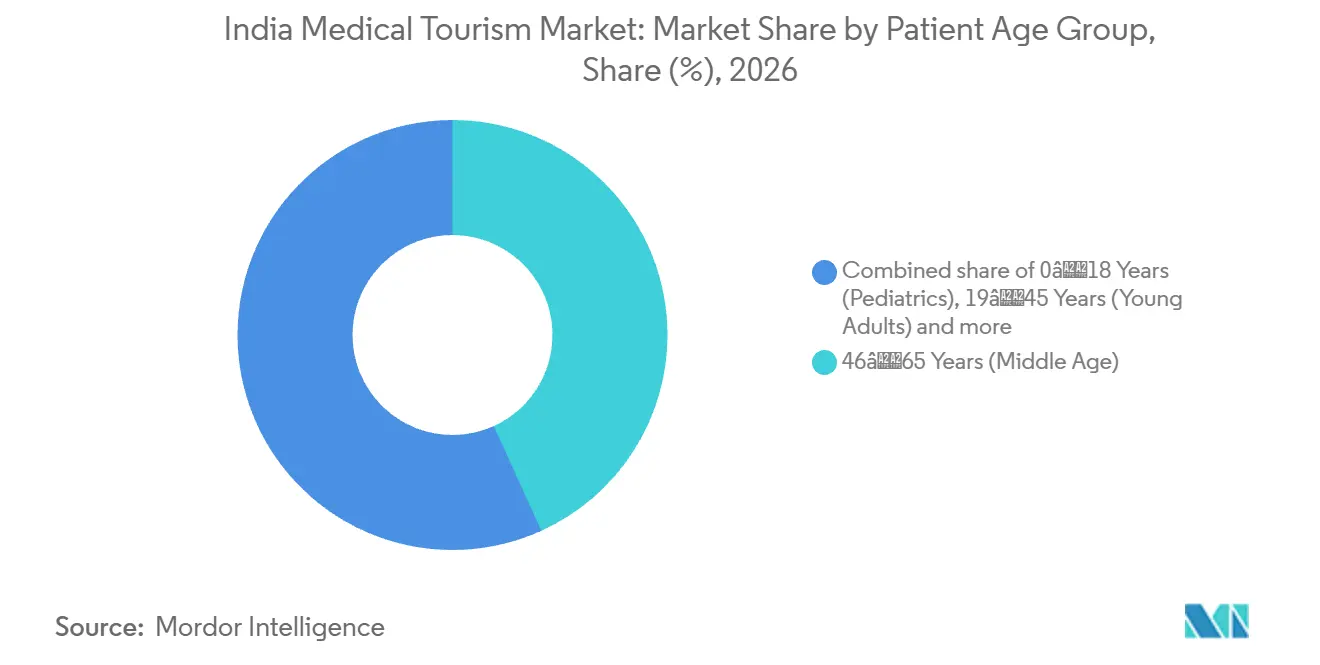
- Os pacientes com idades entre 46 e 65 anos lideraram a distribuição por faixa etária com uma participação de mercado de 43,22% em 2026, enquanto os pacientes com 66 anos ou mais têm previsão de crescimento mais rápido, com um CAGR de 12,8% no período 2027-2032.
- Na distribuição por gênero do paciente, os pacientes do sexo masculino detinham a maior participação de mercado, com 55,27% em 2026, com os pacientes do sexo feminino com previsão de crescimento mais rápido, com um CAGR de 13,1% no período 2027-2032.
- Entre as regiões indianas, o Sul da Índia liderou com uma participação de mercado de 33,18% em 2026, enquanto o Leste e Nordeste da Índia têm previsão de crescimento mais rápido, com um CAGR de 13,7% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagem de Custo em Cirurgias Complexas em Comparação com os Países da OCDE | +4.2% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão da Rede de Hospitais Credenciados pela JCI/NABH | +3.1% | Nacional, incluindo Chennai | Médio prazo (2-4 anos) |
| Campanha 'Heal In India' e Visto Eletrônico Médico Simplificado | +2.8% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção de Robótica Avançada e Tecnologia de Transplante | +2.5% | Chennai e Bengaluru | Longo prazo (≥ 4 anos) |
| Parcerias com Seguradoras Estrangeiras para Tratamento sem Desembolso Direto | +1.1% | Mumbai e Kochi | Médio prazo (2-4 anos) |
| Modelos de Acompanhamento por Telemedicina para Aumentar a Confiança do Paciente | +0.8% | Pune, Oeste da Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de Custo em Cirurgias Complexas em Comparação com os Países da OCDE
A economia hospitalar pode deixar margem para financiar uma jornada de tratamento no exterior quando a oferta atende às necessidades clínicas do paciente. Em maio de 2026, o governo da Índia afirmou que o tratamento de alta qualidade era frequentemente substancialmente menos oneroso do que em muitos países desenvolvidos. Um paciente britânico realizou uma substituição bilateral do joelho no Max Smart Super Speciality Hospital em Saket, após o seu percurso pelo Serviço Nacional de Saúde do Reino Unido (NHS) não poder oferecer cirurgia simultânea. Em um relatório de agosto de 2026, a The Medical Travel Company afirmou que o pacote na Índia custou aproximadamente GBP 14.000 (USD 18.960), em comparação com uma estimativa de procedimento no Reino Unido de cerca de GBP 40.000 (USD 54.180). O pacote na Índia incluía, segundo relatos, voos, acomodação, refeições, seguro e cuidados clínicos. Essa abrangência torna a cobertura do pacote central para a acessibilidade, juntamente com o preço do tratamento, para pacientes que comparam o custo de viajar com a sua opção doméstica.
Expansão da Rede de Hospitais Acreditados pela JCI/NABH
Um paciente estrangeiro precisa de uma base credível para avaliar um hospital antes de ingressar em um sistema de saúde desconhecido. Em maio de 2026, o governo informou que o Conselho Nacional de Credenciamento de Hospitais e Prestadores de Serviços de Saúde (NABH) havia credenciado mais de 1.299 hospitais indianos utilizando mais de 600 parâmetros de segurança. Separadamente, o Kauvery Hospital Vadapalani recebeu a credenciação da Joint Commission International (JCI) em Chennai em 31 de janeiro de 2025.[2] Uma base nacional de credenciamento dessa dimensão e prêmios individuais da JCI oferecem ao paciente estrangeiro uma verificação de qualidade comprovável antes de escolher entre hospitais, especialmente quando as instalações não podem ser inspecionadas antes da viagem. Os hospitais sem nenhuma das credenciações enfrentam uma tarefa mais difícil para fundamentar a sua proposta de segurança junto a esses pacientes estrangeiros.
Campanha 'Heal In India' e Visto Eletrônico Médico Simplificado
O tratamento internacional requer uma jornada viável tanto para o paciente quanto para qualquer cuidador que o acompanhe. Em maio de 2026, o governo descreveu o Heal in India como uma iniciativa que posiciona a Índia para uma assistência médica integrada e holística. Também relatou a extensão das facilidades de Visto Eletrônico Médico e Visto Eletrônico para Acompanhante Médico a nacionais de 172 países.[1] Cobrir ambos os viajantes pode reduzir a incompatibilidade administrativa entre organizar o tratamento e organizar o apoio pessoal essencial. A promoção do destino e o acesso ao visto abordam, portanto, obstáculos diferentes, sendo que o primeiro atrai a consideração e o segundo permite que as famílias elegíveis organizem a viagem. O ganho prático é um conjunto de encaminhamentos elegíveis mais amplo para os hospitais que atendem pacientes que precisam de acompanhante.
Adoção de Robótica Avançada e Tecnologia de Transplante
A adoção de robótica pode ampliar os procedimentos para os quais um hospital indiano está equipado, incluindo tratamentos que envolvem um doador e um receptor. O Apollo Hospitals relatou a realização de mais de 8.000 cirurgias assistidas por robótica em múltiplas especialidades em Chennai até 12 de fevereiro de 2026.[3] Um relatório de julho de 2025 descreveu operações simultâneas de transplante renal utilizando sistemas robóticos separados no Fortis Hospital Bannerghatta Road, em Bengaluru, envolvendo uma mulher de 35 anos de Bijapur, Karnataka, e seu irmão, ambos se recuperando bem em uma semana. O procedimento pareado ilustra como a adoção pode alterar a organização de um episódio de transplante para além da adição de mais um dispositivo cirúrgico. Para uma família estrangeira que considera um procedimento semelhante, a capacidade pode apoiar o tratamento tanto de um doador elegível quanto de um receptor em um único hospital. Oferecer operações robóticas simultâneas requer acesso a sistemas separados, conferindo aos centros de transplante equipados uma proposta mais especializada do que a cirurgia robótica isolada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Problemas de Percepção de Higiene e Segurança Pós-COVID-19 | -1% | Delhi, Norte da Índia | Curto prazo (≤ 2 anos) |
| Gargalos em Aeroportos e Transporte Terrestre | -0.8% | Pune, Oeste da Índia | Curto prazo (≤ 2 anos) |
| Volatilidade da Rúpia Corroendo a Vantagem de Custo | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Pressão sobre a Capacidade de Leitos em Especialidades de Alta Demanda | -0.5% | Nova Delhi, Norte da Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Problemas de Percepção de Higiene e Segurança Pós-COVID-19
As preocupações com a segurança podem comprometer uma proposta de tratamento mesmo quando a preocupação surge fora do hospital. Após um incêndio em junho de 2026 em um hotel econômico de Delhi frequentado por estrangeiros em busca de tratamento médico, as partes interessadas relataram questionamentos de pacientes sobre a segurança da acomodação. Também anteciparam um escrutínio mais rigoroso de certificados de segurança e saídas de emergência antes de as famílias efetuarem reservas. Isso cria um obstáculo adicional na decisão de um paciente que compara uma oferta de tratamento com as condições práticas de recuperação nas proximidades. O PSRI Hospital afirmou em junho de 2026 que estava compartilhando detalhes de instalações de hospedagem com certificações de segurança válidas. Essas informações podem ajudar as famílias a avaliar as opções, mas a verificação da acomodação acrescenta trabalho à organização de uma jornada de tratamento acessível.
Gargalos em Aeroportos e Transporte Terrestre
A perturbação das viagens aéreas no Oriente Médio, em meio ao conflito EUA-Israel-Irã, iniciada em fevereiro de 2026, afetou as rotas utilizadas para jornadas de tratamento à Índia. A Ruby Hall Clinic em Pune relatou uma queda de 20% a 30% no fluxo de pacientes internacionais nas 2 semanas anteriores a 19 de março de 2026. O hospital relatou mais cancelamentos de procedimentos eletivos, enquanto os casos de emergência e cuidados intensivos continuaram com perturbação mínima em meio a fechamentos de espaço aéreo, suspensões de voos e aumento de tarifas. O tratamento eletivo é especialmente vulnerável quando um paciente pode adiar a viagem em vez de aceitar uma jornada menos previsível. Para os hospitais que atendem essa demanda, uma oferta de tratamento competitiva não pode, por si só, resolver o acesso perturbado ao destino. A incerteza no transporte pode, portanto, tornar a capacidade eletiva mais difícil de preencher e os pacientes enfrentam reagendamentos ou custos de viagem mais elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
Escala Cardíaca e Expansão da OncologiaA cirurgia cardiovascular representou uma participação de 22,22% no tamanho do mercado de turismo médico da Índia em 2026, tornando-se o maior segmento. O Apollo Heart Institute relata mais de 250.000 cirurgias cardíacas em sua rede na Índia. Essa escala acumulada oferece ao paciente estrangeiro que compara programas cardíacos um indicador mensurável de experiência cirúrgica. Para uma unidade mais recente que compete pelos mesmos casos complexos, construir um histórico comparável requer o tratamento de pacientes ao longo do tempo. As redes cardíacas estabelecidas podem, portanto, competir com base na experiência cirúrgica demonstrada, além da intervenção proposta.
O tratamento oncológico tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,8% no período 2027-2032. A HealthCare Global Enterprises Limited anunciou o lançamento do seu hospital oncológico no Norte de Bengaluru em 19 de maio de 2026, com até 132 leitos. A instalação introduziu o primeiro Elekta Unity MR-Linac de Karnataka, uma plataforma de radioterapia de precisão. A capacidade especializada torna-se uma proposta internacional mais forte quando um médico encaminhador pode identificar um caso que exige a capacidade de radiação de precisão da instalação. O lançamento conferiu à HCG uma posição antecipada em Karnataka para encaminhamentos que requerem radioterapia guiada por ressonância magnética, tornando a seleção de casos específicos por tecnologia mais valiosa do que a promoção indiferenciada.

Por Prestador de Serviços:
Escala Corporativa e Facilitação DigitalOs hospitais corporativos privados multiespecialidade representaram uma participação de 66,11% no mercado de turismo médico da Índia em 2026, tornando-se o maior segmento. Em 30 de junho de 2026, o Apollo Hospitals tinha 8.352 leitos operacionais, excluindo o Apollo Health and Lifestyle e os leitos gerenciados. Sua taxa de ocupação geral era de 70%, em comparação com 65% um ano antes. Uma ampla base de leitos pode apoiar várias equipes de tratamento dentro de um único relacionamento institucional. Com uma proporção maior de leitos ocupados, as internações estrangeiras adicionais devem competir pela capacidade restante após a demanda dos pacientes existentes.
Os facilitadores de turismo médico têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,7% no período 2027-2032. Em junho de 2025, a Vaidam adquiriu a MediJourney, uma plataforma digital que auxilia pacientes internacionais em busca de tratamento na Índia. A transação cria uma oportunidade de conectar o negócio de serviços do facilitador com uma interface digital adicional para consultas de pacientes internacionais. A MediJourney manteve sua marca sob a propriedade da Vaidam. Para a Vaidam, o valor comercial da aquisição depende em parte da diferenciação das propostas de encaminhamento das duas marcas e da limitação dos gastos sobrepostos de aquisição de pacientes.
Por Faixa Etária do Paciente:
Liderança da Meia-Idade e Crescimento de Pacientes Mais IdososOs pacientes com idades entre 46 e 65 anos formaram o maior segmento, representando uma participação de 43,22% no mercado em 2026. Em setembro de 2025, uma mulher queniana de 55 anos realizou um transplante renal no Asian Institute of Nephrology and Urology em Hyderabad. Incapaz de encontrar tratamento adequado no Quênia, ela viajou para a Índia com sua filha e irmã, e a irmã tornou-se a doadora viva após testes de compatibilidade e avaliações médicas. Este episódio ilustra uma decisão de tratamento motivada pelo acesso, na qual uma intervenção especialista viável forneceu a razão para uma jornada ao exterior. Para casos que envolvem um doador familiar, o relacionamento comercial do hospital se estende tanto à avaliação do doador quanto ao tratamento do receptor, e não apenas à intervenção do receptor.
Os pacientes com 66 anos ou mais têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 12,8% no período 2027-2032. Em 2025, o Fortis Escorts, Okhla, tratou uma mulher de 72 anos do Bangladesh com uma cirurgia de revascularização do miocárdio assistida por robótica seguida de cirurgia de câncer de mama em uma única sessão com duração de cerca de 11 horas. A paciente recebeu alta em condição estável após 12 dias. O caso ilustra por que a proposta de tratamento de um viajante mais idoso pode depender da coordenação de cuidados para condições cardíacas e oncológicas concomitantes. Os hospitais capazes de coordenar ambas as especialidades podem, portanto, competir pelo episódio cardíaco-oncológico completo, incluindo a estadia de recuperação após uma intervenção combinada.
Por Gênero do Paciente:
Demanda Masculina Estabelecida e Crescimento FemininoOs pacientes do sexo masculino formaram o maior segmento, representando 55,27% do mercado em 2026. Um relatório de março de 2025 descreveu o Sakra World Hospital em Bengaluru removendo um grande meningioma de um paciente internacional de 34 anos proveniente de Gana. A equipe gerenciou sua anemia pós-operatória sem transfusão, em conformidade com suas crenças religiosas. O caso ilustra como a capacidade de um hospital de acomodar uma restrição clínica específica pode ser central para a proposta de tratamento de um comprador estrangeiro individual. A expertise cirúrgica de conservação de sangue pode, portanto, diferenciar um programa individual para pacientes estrangeiros com restrições a transfusões.
As pacientes do sexo feminino têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,1% no período 2027-2032. Uma mulher queniana chegou a Mumbai em 2 de julho de 2025 para tratamento de câncer de mama no Kokilaben Dhirubhai Ambani Hospital, onde realizou cirurgia e quimioterapia. Ela concluiu a radioterapia iniciada em janeiro de 2026. Seu tratamento ilustra como o cuidado de uma única paciente estrangeira pode abranger várias etapas ao longo de meses, estendendo o relacionamento com o prestador além da primeira intervenção. Para esses episódios, os serviços oncológicos subsequentes podem ser tão comercialmente importantes quanto a internação inicial.
Análise Geográfica
Mercado de Turismo Médico do Sul da Índia
O Sul da Índia representou uma participação de 33,18% no mercado de turismo médico da Índia em 2026, tornando-se o maior segmento regional. Em 30 de junho de 2026, o Apollo Hospitals em Chennai marcou um marco cumulativo de tratamento de mais de 500.000 pacientes do Bangladesh. A experiência com uma população de pacientes de um país de origem definido pode apoiar uma proposta de serviço mais específica do que uma afirmação geral de alcance internacional, especialmente antes de um paciente viajar. Para os prestadores estabelecidos de Chennai, o desenvolvimento de encaminhamentos focados no Bangladesh pode, portanto, basear-se na experiência de tratamento demonstrada, e não apenas na promoção do destino.
Mercado de Turismo Médico do Leste e Nordeste da Índia
O Leste e Nordeste da Índia tem previsão de ser o segmento regional de crescimento mais rápido, com um CAGR de 13,7% no período 2027-2032. Em setembro de 2026, o R N Tagore Narayana Hospitals em Kolkata relatou cerca de 250 pacientes bangladeshianos visitando seu ambulatório diariamente. O hospital também relatou que o fluxo de pacientes ambulatoriais bangladeshianos havia crescido mais de 6% no mês anterior. Outros hospitais de Kolkata, incluindo o Ruby General Hospital e o B P Poddar Hospital, relataram declínios nas visitas ambulatoriais de bangladeshianos após o incêndio de 19 de agosto de 2026 no hotel Shikha Inn. Um representante do B P Poddar Hospital citou a falta de acomodação acessível como uma das razões pelas quais os pacientes permaneciam relutantes em viajar, de modo que a disponibilidade de hospedagem, e não apenas a oferta clínica, molda esse fluxo transfronteiriço.
No Norte da Índia, um relatório de fevereiro de 2026 descreveu hospitais da Região da Capital Nacional de Delhi recebendo pacientes internacionais para tratamento de câncer, transplantes, intervenções cardíacas e procedimentos ortopédicos e neurocirúrgicos complexos. No Oeste da Índia, o hospital Navi Mumbai do Apollo Hospitals auxilia pacientes internacionais com coordenação de tratamento, vistos médicos, viagem, acomodação e interpretação de idiomas. No Centro da Índia, o Kokilaben Dhirubhai Ambani Hospital em Indore oferece cartas de convite para visto médico a pacientes elegíveis e a um acompanhante. Esses exemplos abordam diferentes pontos na decisão de um paciente, desde encontrar uma intervenção especializada até obter assistência local e documentação de entrada. Os encaminhamentos liderados por especialidade favorecem a oferta da Região da Capital Nacional de Delhi, enquanto os serviços de Navi Mumbai e Indore podem atrair pacientes elegíveis cujos obstáculos não resolvidos dizem respeito ao apoio à viagem ou à documentação.
Quadro Regulatório e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva de um operador de hospital privado que atende pacientes internacionais. A Lei Central de Estabelecimentos Clínicos aplica-se onde adotada, enquanto Kerala possui seu próprio quadro de estabelecimentos clínicos. Separadamente, um pedido de Visto Eletrônico Médico requer uma carta no papel timbrado do hospital indiano indicando a data de internação ou tratamento sugerida, conectando a documentação de viagem com os arranjos clínicos do prestador.
Tabela Regulatória
| Fator de decisão | Índia | Kerala |
|---|---|---|
| Autoridade principal | Ministério da Saúde e Bem-Estar da Família para a Lei central | Conselho Estadual de Kerala para Estabelecimentos Clínicos e autoridades de registro distritais |
| Instrumentos ou diretrizes principais | Lei de Estabelecimentos Clínicos de 2010, onde adotada; emendas de penalidade especificadas notificadas em 22 de junho de 2026 | Lei estadual de estabelecimentos clínicos e requisitos de registro e segurança notificados por categoria |
| Efeito comercial | Adjudicação administrativa e penalidades graduadas para empresas por infrações especificadas sob a Lei central aplicável | Os hospitais cobertos devem cumprir os padrões aplicáveis e exibir as tarifas de serviços e pacotes |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação da Índia equilibra a aplicação contínua com a mudança em direção a penalidades administrativas para infrações especificadas, apoiando uma direção de flexibilização após as emendas de junho de 2026. As obrigações de registro e segurança baseadas em categorias de Kerala acrescentam obrigações operacionais, enquanto a exibição de tarifas pode ajudar os pacientes a comparar as ofertas de tratamento. O Tribunal Superior de Kerala indeferiu os recursos que contestavam a Lei de Estabelecimentos Clínicos de Kerala de 2018 em 26 de novembro de 2025, e o Conselho Estadual posteriormente listou um aviso de relatório de conformidade vinculado a esse julgamento. Essa ênfase na implementação das obrigações existentes apoia a continuidade nos requisitos comerciais que enfrentam os hospitais cobertos.
Etapas da Cadeia de Valor
Esta comparação acompanha a jornada do paciente internacional desde a avaliação clínica, passando pela coordenação da viagem, até o tratamento e a alta. A Vaidam reúne históricos e relatórios médicos, enquanto os médicos tratantes fornecem as opiniões médicas e as estimativas de custo utilizadas na escolha do cuidado. Essa divisão coloca a decisão clínica com o prestador e torna essencial uma transferência clara antes que um facilitador comprometa o paciente com os arranjos de viagem.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Avaliação clínica e planejamento de internação | Equipes clínicas hospitalares como a Medanta | Pagamentos por serviços clínicos na Medanta | Estabelecer uma decisão de tratamento antes da viagem | Revisar resumos de casos e organizar teleconsulta se necessário |
| Coordenação do paciente e da viagem | Facilitadores de turismo médico como Vaidam e Tour2India4Health | Facilitação paga pelo hospital na Tour2India4Health | Desalinhamento entre o plano do médico selecionado e os arranjos de viagem | Confirmar a decisão clínica antes de coordenar vistos, transferências e acomodação |
| Tratamento, recuperação e alta | Operadores hospitalares como Apollo Hospitals | Cobranças de tratamento; o Apollo Multispeciality Hospitals Kolkata solicita pagamento integral na internação para cirurgia | Alinhar a prontidão clínica com os arranjos financeiros de internação planejada | Conectar o plano de internação, os arranjos de pagamento e a transferência de recuperação |
| Fonte: Mordor Intelligence | ||||
A Medanta exige que os pacientes internacionais paguem um depósito após confirmar sua consulta, vinculando o compromisso financeiro a um lugar identificado no percurso de cuidado. Esse compromisso torna a precisão da transferência clínica e de viagem comercialmente importante para o prestador. A Tour2India4Health afirma que os hospitais associados pagam diretamente a ela pela facilitação, portanto, nesse modelo declarado, seu trabalho de coordenação é uma rota financiada pelo prestador para a demanda potencial de tratamento. O uso mais amplo desse modelo conectaria os gastos de aquisição de pacientes mais estreitamente com o planejamento de internação no nível hospitalar.
Cenário Competitivo
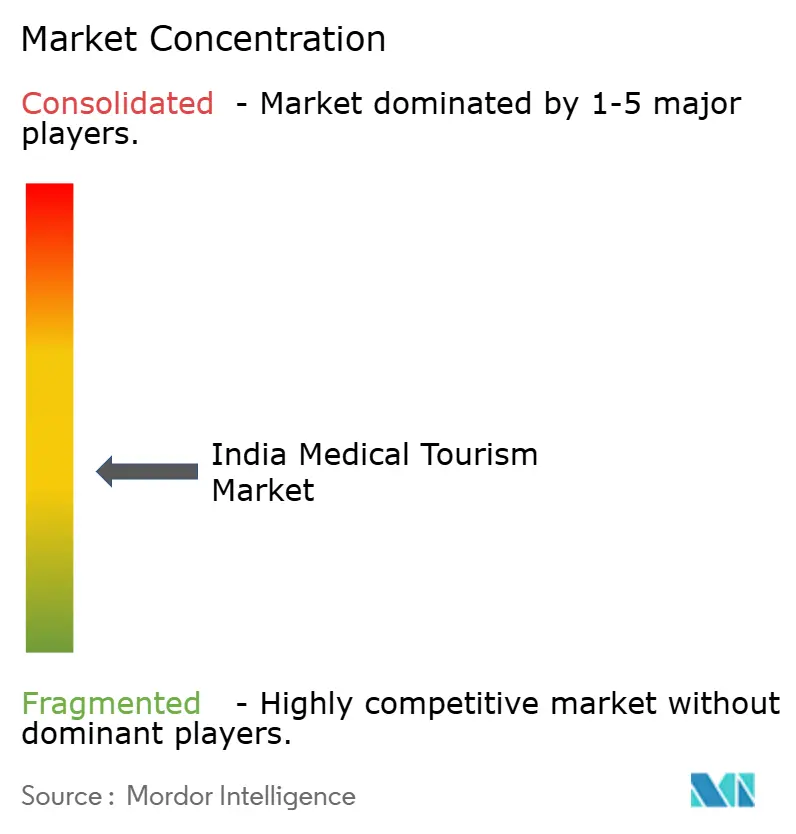
A competição hospitalar está dispersa entre grupos estabelecidos, incluindo Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health e Manipal Hospitals. Em setembro de 2025, a subsidiária integral da Fortis Healthcare, International Hospital Limited, celebrou um contrato de arrendamento de 15 anos com a RR Lifesciences Limited para um hospital já operacional de aproximadamente 200 leitos em Greater Noida. A Fortis havia gerenciado a instalação multiespecialidade desde outubro de 2022, tornando o arrendamento uma mudança nos arranjos operacionais, e não uma nova construção. Um compromisso operacional de longo prazo pode apoiar o investimento em serviços naquele local, com o retorno comercial dependendo do uso da capacidade existente.
Até 3 de outubro de 2025, a Manipal Hospitals Private Limited, subsidiária da Manipal Health Enterprises, havia adquirido 10 hospitais e 1.606 leitos licenciados por meio da aquisição da Sahyadri. As instalações adquiridas estavam em Pune, Nashik, Ahilya Nagar e Karad, em Maharashtra. Concentrar as instalações adquiridas em uma área regional pode apoiar uma oferta de tratamento coordenada, desde que o grupo conecte as responsabilidades clínicas e as informações dos pacientes em seus hospitais. A aquisição conferiu à Manipal uma rede regional em 4 cidades de Maharashtra, adicionando múltiplos locais de tratamento à sua posição competitiva no oeste da Índia.
A experiência em procedimentos fornece outra base para diferenciação, além do controle da capacidade hospitalar. Em outubro de 2025, o Apollo Speciality Hospitals OMR em Chennai relatou mais de 150 cirurgias robóticas de substituição total do joelho em 150 dias utilizando o Mako Smart Robotics da Stryker. As adições de capacidade ocorrem em paralelo, pois o Max Smart Super Speciality Hospital em Saket anunciou uma nova torre de 400 leitos em abril de 2026. Um concorrente especializado focado enfrenta, portanto, grupos que desenvolvem tanto capacidade de tratamento quanto experiência documentada em procedimentos robóticos. Para um especialista menor, concentrar casos em um único serviço pode ser uma resposta mais viável do que igualar a totalidade da presença hospitalar de um grupo.
Líderes do Setor de Turismo Médico da Índia
-
Apollo Hospitals
-
Fortis Healthcare
-
Max Healthcare
-
Narayana Health
-
Manipal Hospitals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Turismo Médico da Índia Empresas cobertas neste relatório
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare (India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta – The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparadas aqui dizem respeito à proposta da Índia de 1º de fevereiro de 2026 de apoiar os estados no estabelecimento de 5 Centros Médicos Regionais com parceiros do setor privado. A proposta previa complexos combinando instalações médicas, educacionais e de pesquisa com AYUSH, facilitação de turismo médico, diagnósticos, pós-cuidado e reabilitação. Em 27 de agosto de 2026, o ministério da saúde relatou o compartilhamento de contribuições para os centros com o Departamento de Promoção da Indústria e Comércio Interno. Pessoas de referência do Conselho Indiano de Pesquisa Médica e do Conselho Central de Pesquisa em Ciências Ayurvédicas também haviam sido identificadas para os grupos de trabalho propostos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pontos de entrada diagnósticos coordenados | Diagnósticos incluídos nos Centros Médicos Regionais propostos para 2026 | Pacientes estrangeiros que necessitam de avaliação diagnóstica antes do tratamento | Alinhar registros pré-chegada com consultas diagnósticas hospitalares | Coordenar requisitos clínicos entre os prestadores participantes | Prestadores de serviços diagnósticos e operadores hospitalares |
| Navegação do paciente em torno da infraestrutura de tratamento planejada | Em agosto de 2026, a YEIDA reservou 500 acres nos setores 13 e 14 em Uttar Pradesh para um centro médico planejado | Pacientes estrangeiros que consideram cuidados em futuros hospitais participantes | Preparar serviços de coordenação de turismo médico vinculados a hospitais | Alinhar o lançamento de um serviço com o desenvolvimento hospitalar planejado | Facilitadores de turismo médico e futuros operadores hospitalares |
| Percursos de reabilitação pós-tratamento | Pós-cuidado e reabilitação incluídos nos centros propostos para 2026 | Pacientes estrangeiros que necessitam de apoio à recuperação após o tratamento | Conectar os planos de alta com uma transferência de reabilitação acordada | Manter a responsabilidade clínica quando o paciente muda de prestador | Prestadores de reabilitação e grupos hospitalares |
| Fonte: Mordor Intelligence | |||||
Essas propostas criam uma rota de entrada potencial para empresas de serviços especializados ao lado de operadores hospitalares. Uma empresa especializada pode preparar um serviço clínico ou de coordenação definido que futuros hospitais participantes possam adotar. Compromissos específicos de grande porte em determinados locais dependeriam dos locais dos centros anunciados e dos arranjos de aquisição, tornando a preparação de serviços mais viável do que tratar a proposta como um contrato disponível.
Desenvolvimentos industriais recentes em Mercado de Turismo Médico da Índia
- Set 2026: O Caritas Hospital & Institute of Health Sciences inaugurou seu Centro Global de Saúde em Kottayam, Kerala, para tornar seus serviços mais acessíveis a pacientes de diferentes partes do mundo.
- Ago 2026: A Autoridade de Desenvolvimento Industrial da Rodovia Yamuna Expressway reservou 500 acres nos setores 13 e 14 em Uttar Pradesh para um centro médico planejado que inclui instalações de turismo médico.
- Mai 2026: A HealthCare Global Enterprises Limited anunciou o lançamento do seu hospital oncológico no Norte de Bengaluru com até 132 leitos e a primeira plataforma de radioterapia de precisão Elekta Unity MR-Linac de Karnataka.
Mercado de Turismo Médico da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de turismo médico da Índia mede os gastos anuais na Índia por pacientes receptivos que viajam principalmente para receber tratamento médico, abrangendo procedimentos clínicos e serviços ao paciente estreitamente vinculados organizados em torno desse cuidado. O valor é a receita obtida por prestadores de cuidados indianos e facilitadores de turismo médico proveniente desses pacientes.
Exclusões de escopo: Pacientes domésticos, indianos que viajam ao exterior em busca de cuidados e viagens de lazer não médicas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Tratamento
- Tratamento Odontológico
- Procedimentos Cosméticos e Estéticos
- Cirurgia Cardiovascular
- Cirurgia Ortopédica e da Coluna
- Neurologia e Neurocirurgia
- Tratamento Oncológico
- Transplante de Órgãos e Tecidos
- Tratamento de Fertilidade e Reprodução
- Cirurgia Bariátrica e Metabólica
- Procedimentos Oftalmológicos
- Outros
- Por Prestador de Serviços
- Hospitais Públicos
- Privado – Hospitais Corporativos de Múltiplas Especialidades
- Privado – Hospitais e Clínicas de Especialidade Única
- Facilitadores de Turismo Médico
- Por Faixa Etária do Paciente
- 0–18 Anos (Pediatria)
- 19–45 Anos (Adultos Jovens)
- 46–65 Anos (Meia-Idade)
- 66+ Anos (Geriatria)
- Por Gênero do Paciente
- Masculino
- Feminino
- Outro / Não Binário
- Por Região Indiana
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste e Nordeste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa pública baseia-se em fontes como a visão geral da política de turismo médico e as estatísticas de chegadas do Departamento de Imprensa e Informação, o Compêndio de Dados de Turismo da Índia do Ministério do Turismo para viagens receptivas por finalidade, e o material do Conselho Nacional de Credenciamento de Hospitais e Prestadores de Serviços de Saúde sobre padrões e credenciamento de instalações. As divulgações de relações com investidores do Apollo Hospitals podem ajudar a interpretar a capacidade do prestador e as informações operacionais relatadas juntamente com os indicadores nacionais de turismo.
Relatórios anuais de empresas, apresentações para investidores, registros regulatórios e cobertura de imprensa de reputação podem esclarecer a expansão do prestador, os serviços ao paciente e as mudanças operacionais que as fontes nacionais não capturam. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A abordagem de pesquisa primária baseia-se em líderes de serviços para pacientes internacionais, gerentes de finanças hospitalares e operações clínicas, líderes de facilitadores e coordenadores de cuidados de destino que trabalham na Índia. Suas opiniões testam as estimativas secundárias de mix de tratamento, preços, receitas da jornada do paciente, capacidade e distribuição regional. Os analistas reconciliam respostas conflitantes com registros públicos e divulgações de prestadores e registram lacunas não resolvidas na triangulação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo da receita anual proveniente do tratamento médico receptivo na Índia, verificando o total por meio de consolidações seletivas de prestadores e facilitadores e de cobranças médias de procedimentos amostradas multiplicadas pelos volumes estimados de casos receptivos. Contagens de chegadas estrangeiras para fins médicos, mix de casos específicos por tratamento e preços médios, capacidade e utilização de hospitais credenciados, atividade de facilitadores, acesso a vistos e movimentação cambial fornecem indicadores práticos para estimar a receita atual e prever seus componentes. Uma vez que os dados de chegadas e tratamentos estejam alinhados com os pacientes receptivos e os cuidados prestados na Índia, a análise de cenários pode testar como as mudanças no acesso à viagem, na acessibilidade do tratamento e na capacidade especialista disponível afetam os volumes anuais de pacientes e os preços realizados. As participações de segmento são construídas a partir de evidências de receita de tratamento e prestadores e, em seguida, distribuídas por faixa etária do paciente, gênero e local de tratamento na Índia, com os respondentes primários verificando a razoabilidade das perspectivas em nível de variável e os analistas registrando lacunas que não podem ser reconciliadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam estatísticas de chegadas, divulgações de prestadores, registros de credenciamento e estimativas de mercado, comparando então sinais independentes como chegadas de pacientes, capacidade, mix de tratamento e receita relatada para identificar inconsistências. Eles investigam valores discrepantes e grandes variações em relação às definições, períodos e unidades das fontes, revisam o cálculo e o rastro de evidências em múltiplas etapas e entram novamente em contato com um respondente quando uma resposta conflita materialmente com outra fonte ou uma atualização posterior. O modelo é atualizado anualmente, revisitado entre ciclos quando um evento material de política, viagem, capacidade ou câmbio altera um insumo, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Turismo Médico da Índia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de turismo médico da Índia mede os gastos anuais na Índia por pacientes receptivos que viajam principalmente para receber tratamento médico, abrangendo procedimentos clínicos e serviços ao paciente estreitamente vinculados organizados em torno desse cuidado.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Contagens de chegadas estrangeiras para fins médicos, mix de casos específicos por tratamento e preços médios, capacidade e utilização de hospitais credenciados, atividade de facilitadores, acesso a vistos e movimentação cambial fornecem indicadores práticos para estimar a receita atual e prever seus componentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,85 bilhões de USD (2027) | |
| Nota Estatística Governamental A | 8,7 bilhões de USD (2025) | Na sua base de 2025, esta estimativa está 37,2% abaixo do valor de 2027 deste relatório de 13,85 bilhões de USD, 2 anos depois. Sua perspectiva publicada utiliza uma taxa de crescimento anual inferior à deste relatório, o que contribui para um nível mais baixo no ano anterior. |
| Editora Especializada em Pesquisa de Mercado A | 9,01 bilhões de USD (2024) | Na sua base de 2024, esta estimativa está 34,9% abaixo do valor de 2027 deste relatório de 13,85 bilhões de USD, 3 anos depois. O ano de partida mais antigo e o crescimento previsto declarado mais baixo podem reduzir a estimativa, enquanto a inclusão de viagens de saída e terapias de bem-estar amplia a atividade medida. |
Os analistas da Mordor Intelligence triangulam estatísticas de chegadas, divulgações de prestadores, registros de credenciamento e estimativas de mercado, comparando então sinais independentes como chegadas de pacientes, capacidade, mix de tratamento e receita relatada para identificar inconsistências.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de turismo médico da Índia?
O mercado deve atingir 13,85 bilhões de USD em 2027 e 24,26 bilhões de USD até 2032, crescendo a um CAGR de 11,86% no período 2027-2032.
O que sustenta a demanda de pacientes estrangeiros por tratamento na Índia?
A acessibilidade do tratamento e os hospitais credenciados podem apoiar o apelo da Índia. Em maio de 2026, o governo relatou facilidades de Visto Eletrônico Médico e Visto Eletrônico para Acompanhante Médico para nacionais de 172 países.
Qual tratamento lidera o negócio de assistência médica receptiva da Índia?
A cirurgia cardiovascular detinha a maior participação, com 22,22% em 2026. O tratamento oncológico tem previsão de crescimento mais rápido, com um CAGR de 15,8% no período 2027-2032.
Quais grupos hospitalares são os principais prestadores para pacientes que visitam a Índia?
Os principais participantes são Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health e Manipal Hospitals.
O que pode perturbar as jornadas de tratamento planejadas para a Índia?
Em março de 2026, a Ruby Hall Clinic relatou mais cancelamentos eletivos em meio a fechamentos de espaço aéreo, suspensões de voos e aumento de tarifas, enquanto os casos de emergência e cuidados intensivos continuaram com perturbação mínima.
Quais regiões indianas lideram o turismo médico receptivo?
O Sul da Índia detinha a maior participação, com 33,18% em 2026. O Leste e Nordeste da Índia tem previsão de crescimento mais rápido, com um CAGR de 13,7% no período 2027-2032.