
Tamanho e Participação do Mercado de Hardware de TI da Índia
Análise do Mercado de Hardware de TI da Índia por Mordor Intelligence
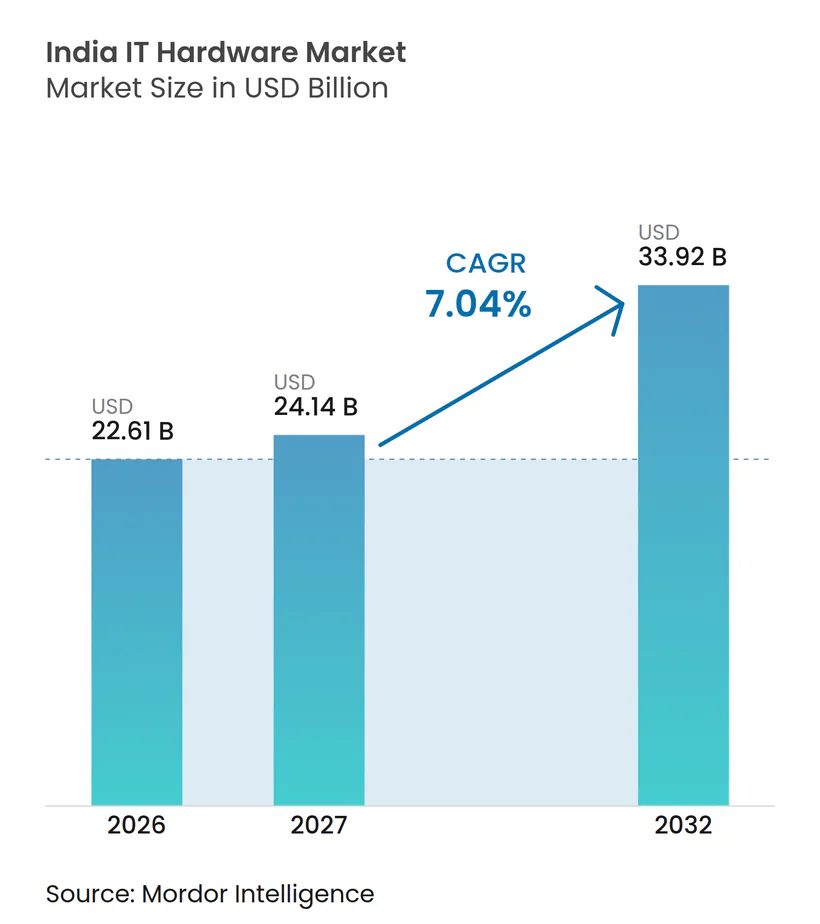
O tamanho do mercado de hardware de TI da Índia deve aumentar de 22,61 bilhões de USD em 2026 para 24,14 bilhões de USD em 2027 e atingir 33,92 bilhões de USD até 2032, crescendo a um CAGR de 7,04% no período de 2027-2032.
A computação de IA compartilhada, a digitalização pública e o trabalho híbrido criam rotas distintas para a demanda de hardware na Índia. Os incentivos à fabricação e as parcerias com marcas podem ampliar a produção local, ajudando os fornecedores a atender a esses requisitos por meio de capacidade doméstica. Um aperto global de memória que começou no final de 2025, à medida que os fabricantes de memória deslocaram a produção para memória de alta largura de banda para data centers de IA, pressionou a acessibilidade dos notebooks para consumidores, enquanto a infraestrutura compartilhada fornece uma base de demanda separada para servidores. A montagem doméstica e o fornecimento mais amplo de fornecedores oferecem aos vendedores alavancas sobre o suprimento, mas os preços de memória deixam a acessibilidade dos notebooks exposta.
Principais Conclusões do Relatório
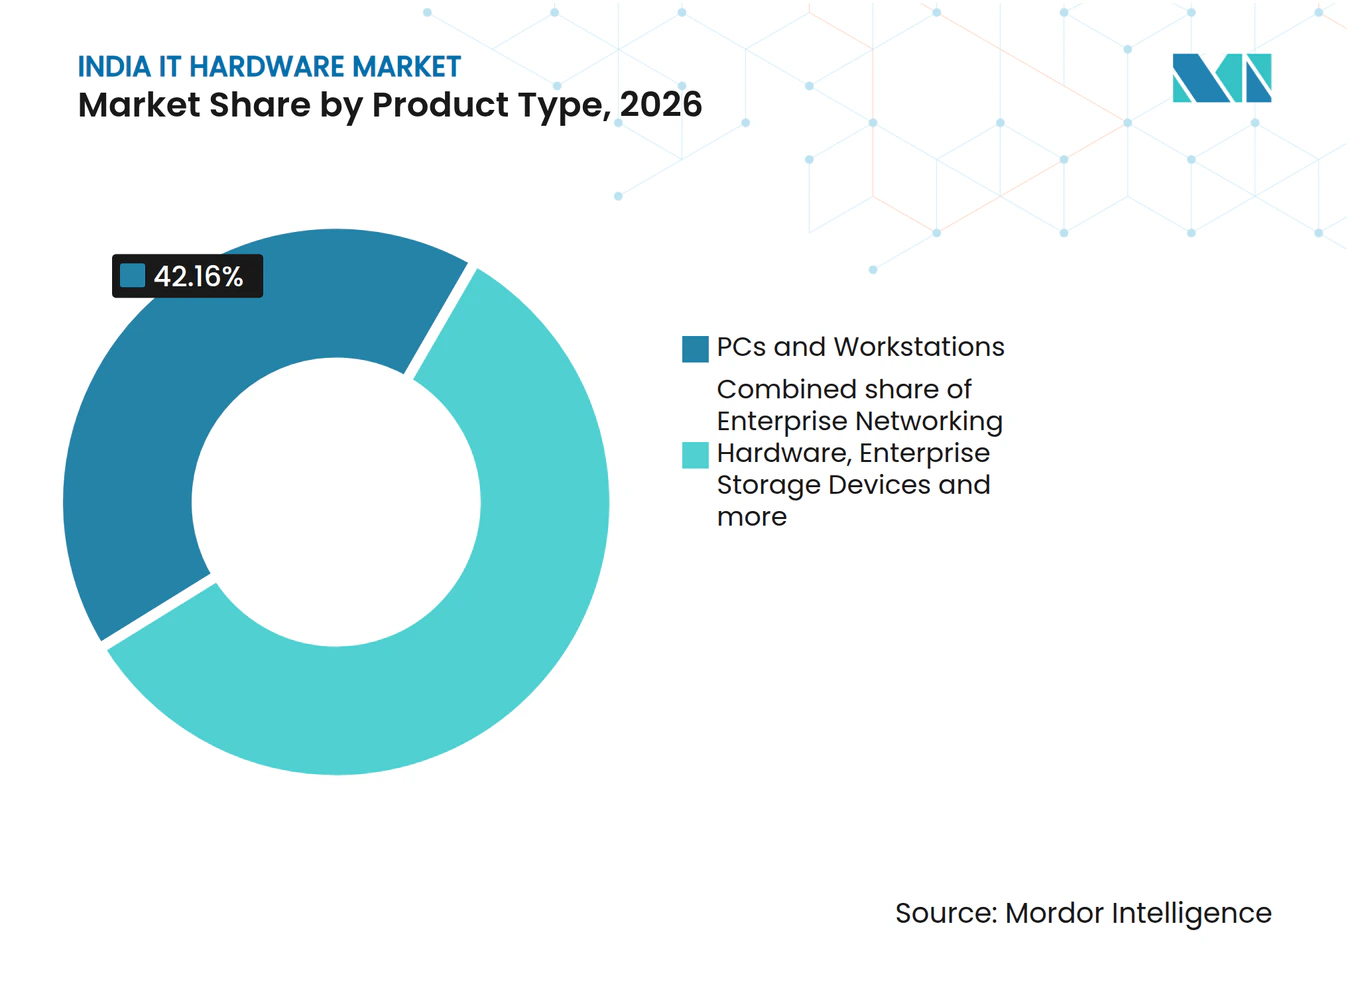
- Por tipo de produto, PCs e estações de trabalho lideraram com uma participação de 42,16% no mercado de hardware de TI da Índia em 2026, enquanto os dispositivos de armazenamento empresarial têm previsão de crescer mais rapidamente a um CAGR de 8,3% no período de 2027-2032.
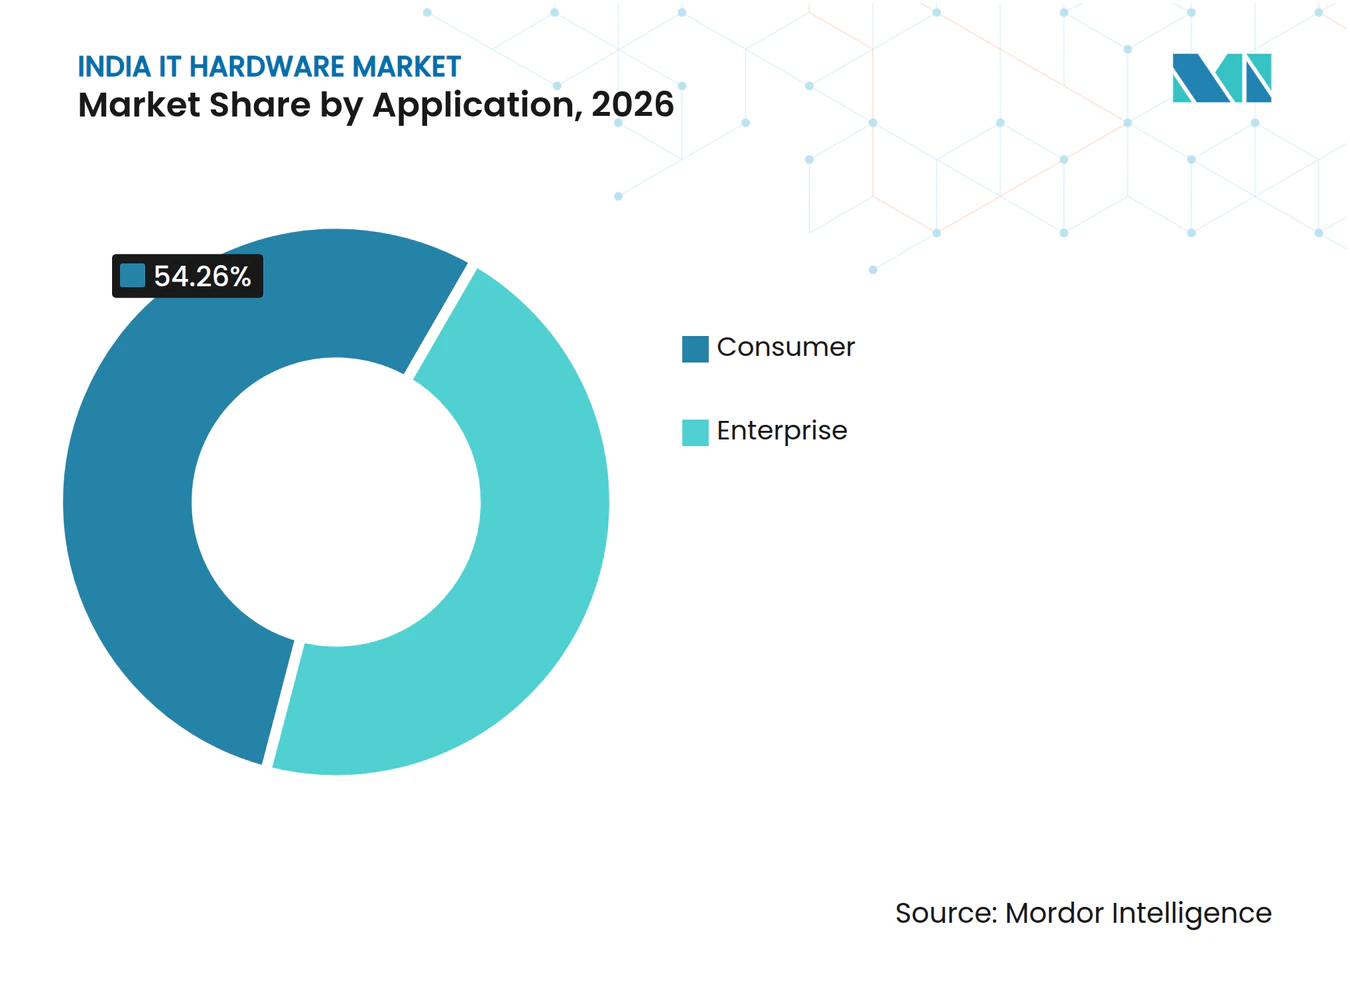
- As aplicações de consumidor detinham uma participação de 54,26% no tamanho do mercado de hardware de TI da Índia em 2026, enquanto o segmento empresarial é a aplicação de crescimento mais rápido a um CAGR de 7,88% no período de 2027-2032.
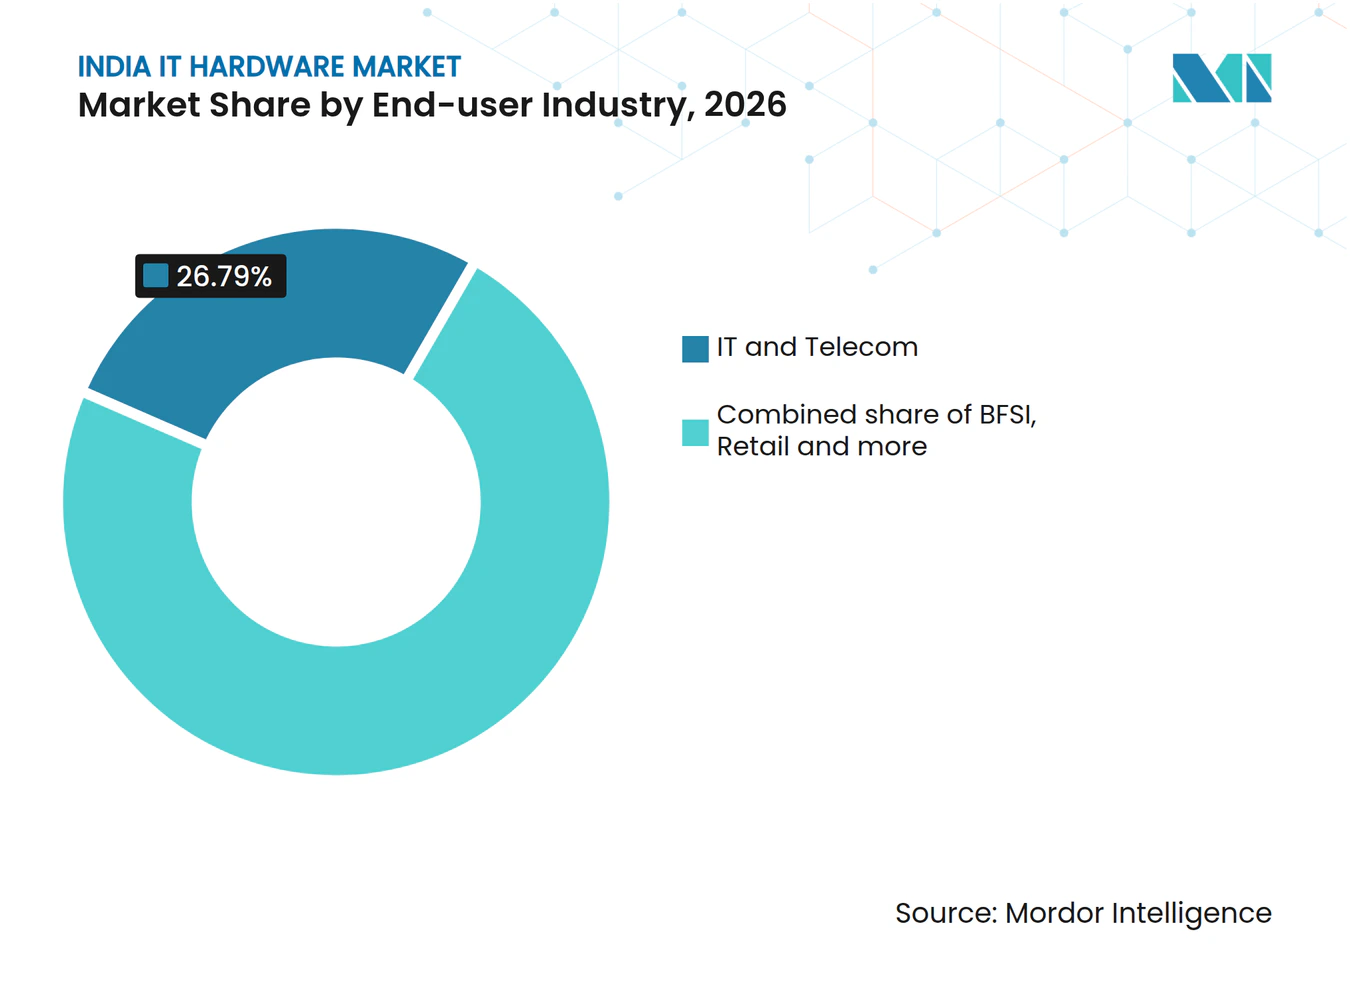
- Entre os setores de usuários finais, TI e telecomunicações lideraram com 26,79% do mercado em 2026, e o varejo tem previsão de crescer mais rapidamente a um CAGR de 7,36% no período de 2027-2032.
- O Sul da Índia liderou a distribuição regional com 42,58% do mercado em 2026, enquanto o Leste da Índia tem previsão de crescer mais rapidamente a um CAGR de 8,45% no período de 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento rápido na demanda por laptops sob políticas de trabalho híbrido | +2.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Necessidade elevada de computação de alto desempenho em cargas de trabalho de IA | +2.2% | Em todo o país | Médio prazo (2-4 anos) |
| Impulso de digitalização do setor público via Índia Digital e projetos do NIC | +1.8% | Amingaon, em Assam | Médio prazo (2 a 4 anos) |
| Incentivos Fazer na Índia para fabricação local de PCs/servidores (PLI 2.0) | +1.5% | Em todo o país | Médio prazo (2-4 anos) |
| Crescimento da demanda por servidores de data centers de borda em cidades de Nível 2 (sub-relatado) | +0.9% | Patna, em Bihar | Longo prazo (≥ 4 anos) |
| Mandatos corporativos de ESG favorecem hardware energeticamente eficiente (sub-relatado) | +0.6% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido crescimento na demanda por laptops sob políticas de trabalho híbrido
Os horários híbridos tornam a computação portátil comercialmente relevante porque o mesmo dispositivo pode atender ao trabalho dividido entre casa e escritório. A Infosys relatou que aproximadamente 79% de sua força de trabalho global operava de forma híbrida no exercício fiscal de 2026. No segundo trimestre de 2026, as remessas de notebooks na Índia cresceram 13% em relação ao ano anterior, atingindo 3 milhões de unidades. Um endpoint portátil permite que os fornecedores atendam a ambas as partes de um horário híbrido por meio da mesma categoria de dispositivo, conectando o arranjo de trabalho a um caso de uso de hardware identificável. A Omdia atribuiu parte do crescimento de PCs no segundo trimestre a compras antecipadas em função de aumentos de preços esperados, portanto os fornecedores não podem extrapolar uma demanda sustentada de trabalho híbrido a partir do ganho de remessas daquele trimestre.
Elevada necessidade de computação de alto desempenho em cargas de trabalho de IA
As cargas de trabalho de IA criam uma oportunidade de hardware por meio de infraestrutura de computação compartilhada, estendendo a demanda além das organizações que podem possuir equipamentos dedicados. A Missão IndiaAI expandiu a capacidade de computação compartilhada para mais de 45.000 unidades de processamento gráfico, ou GPUs, até junho de 2026.[1] Até agosto de 2026, 237 projetos haviam acessado 9,32 milhões de horas de GPU de computação de IA subsidiada por meio da missão. Em conjunto, a capacidade e o acesso registrado mostram como um pool de infraestrutura comum pode atender a muitos projetos sem exigir que cada um adquira GPUs físicas. Para os fornecedores de servidores, isso concentra a oportunidade de equipamentos endereçável em torno dos provedores de computação compartilhada, enquanto a participação nos projetos fornece a essa infraestrutura uma base de aplicação concreta.
Impulso à digitalização do setor público por meio do Digital India e projetos do NIC
A demanda de hardware do governo abrange licitações concentradas de endpoints e infraestrutura compartilhada, oferecendo aos fornecedores mais de uma rota para a digitalização pública. O Centro Nacional de Informática, ou NIC, convidou licitações para 995 laptops de alto desempenho entre 16 de outubro e 6 de novembro de 2025. Em 14 de fevereiro de 2026, o Centro Nacional de Dados para a Região Nordeste foi inaugurado em Amingaon, Assam. Sua capacidade aprovada era de 8,5 MW, com capacidade média de 10 kW por rack, para hospedar aplicações governamentais e servir como centro de recuperação de desastres. O papel de recuperação de desastres oferece aos fornecedores de infraestrutura uma aplicação de continuidade, enquanto a licitação de notebooks apresenta uma oportunidade de volume separada para os fornecedores de dispositivos.
Incentivos do Make in India para fabricação local de PCs e servidores (PLI 2.0)
O Ministério de Eletrônica e Tecnologia da Informação, ou MeitY, utiliza incentivos de localização que podem ampliar o fornecimento comercialmente viável de laptops e servidores, apoiando a demanda por meio da fabricação doméstica. O PLI 2.0 do MeitY, de maio de 2023, oferece aos fabricantes elegíveis que atendam aos limites e condições de aprovação do programa um incentivo médio de cerca de 5% para itens de localização especificados em laptops, tablets, PCs all-in-one, servidores e dispositivos de fator de forma ultrapequeno. O período de incentivo de 6 anos é contado a partir da data de início elegível escolhida por cada solicitante. Os solicitantes devem localizar a montagem de placas de circuito impresso e a montagem no primeiro ano e, em seguida, adicionar pelo menos um componente ou submontagem opcional anualmente. O MeitY relatou 5.216 empregos diretos cumulativos até 29 de julho de 2026, e 2 participantes principais iniciaram a produção no exercício fiscal de 2025-26 após escolherem um período de gestação de 2 anos. A prontidão para a produção determina a rapidez com que um fornecedor elegível pode transformar o apoio político em fornecimento de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos custos de conformidade com resíduos eletrônicos | -0.6% | Em todo o país | Médio prazo (2 a 4 anos) |
| Volatilidade da cadeia de suprimentos de semicondutores | -1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Importações persistentes de mercado cinza em periféricos (sub-relatado) | -0.3% | Em todo o país | Médio prazo (2 a 4 anos) |
| Ciclos lentos de renovação empresarial em licitações do setor público (sub-relatado) | -0.2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos custos de conformidade com resíduos eletrônicos
As obrigações de resíduos eletrônicos criam exposição financeira para os produtores além da venda inicial do equipamento. As diretrizes aprovadas do Conselho Central de Controle da Poluição, ou CPCB, exigem que os produtores que não cumpram as metas de responsabilidade estendida do produtor, ou EPR, arquem com compensação baseada nos custos médios de coleta, transporte e reciclagem de resíduos eletrônicos. A emenda de 2024 determina que o CPCB fixe limites de preço de troca de certificados EPR em 30% a 100% da compensação por obrigações não cumpridas. Para um produtor que compra certificados para cobrir uma deficiência, o piso prescrito estabelece um custo mínimo de 30% do passivo de compensação correspondente. Para os produtores afetados, essa exposição pode reduzir a margem para concessões de preços, deixando um ônus de custo quando as oportunidades de vendas exigem cotações mais competitivas.
Volatilidade da cadeia de suprimentos de semicondutores
Os fabricantes de memória deslocaram mais produção para memória de alta largura de banda para data centers de IA, restringindo o fornecimento global de memória de PC tradicional a partir do final de 2025. Em setembro de 2026, o Mint relatou uma previsão de que as vendas de laptops para consumidores na Índia cairiam dois dígitos no período de julho a setembro de 2026, à medida que os preços crescentes dos chips de memória afetavam a demanda. A Samsung Electronics previu que a crescente demanda por DRAM para servidores, unidades de estado sólido empresariais e memória de alta largura de banda sustentaria a escassez global de memória no segundo semestre de 2026, apesar da moderação da demanda de dispositivos móveis e PCs. A ASUS India afirmou em setembro de 2026 que estava trabalhando com fornecedores e fortalecendo sua estratégia de múltiplos fornecedores para ajudar a aliviar os custos mais elevados de memória e armazenamento. Para os fornecedores de notebooks, absorver custos mais elevados de memória pode proteger a acessibilidade na temporada festiva apenas reduzindo o retorno de cada dispositivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Programas Domésticos de PCs e Demanda por Armazenamento IntegradoPCs e estações de trabalho representaram uma participação de 42,16% no tamanho do mercado de hardware de TI da Índia em 2026. O mercado tradicional de PCs da Índia, abrangendo desktops, notebooks e estações de trabalho, embarcou 4,4 milhões de unidades no primeiro trimestre de 2026, alta de 31,1% em relação ao ano anterior, de acordo com a IDC. Em julho de 2025, a Syrma SGS relatou a fabricação de pequenas quantidades de laptops MSI para a Índia, com o fornecimento global em negociação. Em junho de 2026, a MSI afirmou que a maioria de seus laptops para o mercado indiano era fabricada localmente por meio da Syrma SGS e outros parceiros de fabricação contratada. Um montador pode participar do programa de fornecimento indiano de uma marca junto com outros fabricantes, portanto a capacidade local não precisa depender de compromissos de exportação.
Os dispositivos de armazenamento empresarial são o segmento de produto de crescimento mais rápido, com um CAGR previsto de 8,3% no período de 2027-2032. Em 1º de agosto de 2025, a Esconet Technologies Limited divulgou um contrato da National Informatics Centre Services Inc. para fornecer, instalar e comissionar um sistema de armazenamento de dados para o Centro Nacional de Dados operado pelo NIC.[2] O pacote acordado incluía hardware, software e serviços associados, com execução seguindo o cronograma da ordem de compra. O agrupamento do sistema físico com a instalação torna a capacidade de integração parte da oferta comercial do fornecedor, ao lado do próprio equipamento. A oportunidade de armazenamento, portanto, favorece os provedores capazes de assumir a responsabilidade pela implantação, vinculando a demanda por dispositivos à capacidade de atender a um requisito institucional de data center.



Por Aplicação:
Dispositivos Pessoais e Sistemas Institucionais Seguem Lógicas de Compra DiferentesAs aplicações de consumidor representaram uma participação de 54,26% no mercado de hardware de TI da Índia em 2026. O rastreador de PCs da Índia da Omdia registrou 7,05 milhões de remessas de desktops e notebooks para consumidores em 2025. A IDC relatou separadamente que as remessas de PCs para consumidores na Índia cresceram 11,7% em relação ao ano anterior no primeiro trimestre de 2026. Como essas remessas são desktops e notebooks acabados, a concorrência dos fornecedores para essa aplicação se concentra no dispositivo completo e em seu ponto de preço, em vez de em componentes individuais.
As aplicações empresariais são o segmento de crescimento mais rápido, com um CAGR previsto de 7,88% no período de 2027-2032. A IDC relatou crescimento de 20,9% em relação ao ano anterior no segmento de PCs empresariais da Índia em 2025, definindo empresarial como empresas com 500 ou mais funcionários. Em 31 de março de 2025, o State Bank of India convidou licitações em nome do State Bank Group para adquirir, instalar, comissionar e manter servidores para escritórios domésticos e estrangeiros, subsidiárias qualificadas e joint ventures. As quantidades por local deveriam ser confirmadas por meio de ordens de compra, tornando o requisito proposto uma oportunidade de implantação coordenada em todo o grupo. O RFP era uma proposta e convite para licitar, e não uma adjudicação, portanto mostra o escopo do requisito de servidores do grupo, mas não pedidos confirmados.

Por Setor de Usuário Final:
Programas de Infraestrutura e Operações de Varejo Moldam as Necessidades de EquipamentosTI e telecomunicações foi o maior segmento de usuário final, representando 26,79% do mercado em 2026. O Google iniciou as obras de seu hub de IA em Visakhapatnam em 28 de abril de 2026, para um projeto em escala de gigawatt composto por 3 campi de data centers. A AdaniConneX e a Nxtra by Airtel foram nomeadas para liderar a construção dos edifícios e da infraestrutura de conexão. O trabalho dos parceiros de construção viabiliza a implantação planejada pelo Google de capacidades avançadas de IA, vinculando os campi físicos a um caso de uso de computação distinto. A oportunidade de equipamentos se concentra na capacidade de carga de trabalho de IA dentro do hub, tornando a escala de construção um indicador indireto da demanda de hardware.
O varejo é o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 7,36% no período de 2027-2032. A Reliance Retail abriu 1.564 lojas no exercício fiscal de 2025-26, levando sua própria rede a 20.160 lojas. Sua base de clientes registrados aumentou para 387 milhões, enquanto as transações superaram 1,9 bilhão no mesmo exercício fiscal. Para os fornecedores de hardware, essa combinação cria aplicações para computação e redes em uma maior pegada operacional de varejo. A oportunidade reside em atender tanto às operações das lojas quanto ao processamento de transações, de modo que a expansão pode ampliar as aplicações de hardware além dos equipamentos necessários apenas nas novas localizações abertas.
Análise Geográfica
Mercado de Hardware de TI do Sul da Índia
O Sul da Índia representou 42,58% do tamanho do mercado de hardware de TI da Índia em 2026. Em janeiro de 2026, Tamil Nadu lançou um programa de laptops voltado para 2 milhões de estudantes em faculdades governamentais e apoiadas pelo governo em 2 fases. A primeira fase planejou a distribuição de 1 milhão de laptops. Tal programa concentra a demanda prospectiva em torno de um requisito educacional em escala estadual, fornecendo uma aplicação institucional para a capacidade de fabricação de notebooks em uma grande base de beneficiários. Para os fornecedores, a unidade relevante de demanda é o programa público em fases, em vez de milhões de decisões de compra doméstica separadas, o que torna a entrega coordenada do programa comercialmente significativa.
Mercado de Hardware de TI do Leste da Índia
O Leste da Índia é a região de crescimento mais rápido, com um CAGR previsto de 8,45% no período de 2027-2032. A CtrlS Datacenters Ltd inaugurou seu data center em Patna em 13 de outubro de 2026, reportando 12 MW de capacidade de carga de TI. Uma instalação em operação fornece um ambiente concreto para equipamentos de servidores, armazenamento e redes no Leste da Índia, oferecendo aos fornecedores regionais um ponto de contato de demanda comercial além de um anúncio de investimento. A expansão adicional foi vinculada à demanda futura, tornando os equipamentos dimensionados para cada estágio de atividade de IA e nuvem uma rota comercial mais defensável do que instalar a capacidade potencial total antecipadamente.
A base de compradores do setor público do Norte da Índia inclui o Departamento de Treinamento e Educação Técnica de Delhi, que convidou licitações para 253 desktops de alto desempenho em janeiro de 2026. O requisito concentrado de desktops oferece aos fornecedores uma rota de vendas institucional definida pela especificação de equipamentos de um departamento técnico. A Índia Ocidental e Central tem um exemplo distinto do judiciário, com o Tribunal Superior de Gujarat convidando licitações para 1.922 sistemas all-in-one para si mesmo e para o judiciário distrital em agosto de 2026. O RFP permitia que a quantidade final variasse quando as ordens de compra fossem emitidas. Como a quantidade da licitação poderia variar na fase de ordem de compra, os fornecedores que atendem ao tribunal e ao judiciário distrital enfrentam uma base de usuários distribuída cujo tamanho final do pedido é definido tardiamente.
Estrutura Regulatória e Perspectivas
Para os produtores de hardware cobertos com instalações de fabricação, a comparação das jurisdições selecionadas distingue as obrigações de produto e produtor da Índia dos controles industriais condicionais de Tamil Nadu. Os fabricantes, produtores, recondicionadores e recicladores cobertos devem se registrar no Conselho Central de Controle da Poluição, ou CPCB. Os produtores cumprem as obrigações de reciclagem para equipamentos elétricos e eletrônicos listados por meio de recicladores registrados. As microempresas estão entre as categorias excluídas da aplicação das regras de resíduos eletrônicos.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Bureau de Padrões da Índia e CPCB | Conselho de Controle da Poluição de Tamil Nadu para consentimento industrial coberto |
| Instrumentos ou diretrizes principais | Registro obrigatório para produtos de computação listados; Regras de Gestão de Resíduos Eletrônicos, 2022 | Estrutura de consentimento da Lei da Água para operações cobertas; cronograma nacional de EPR do produtor |
| Efeito comercial | Registro de produto e obrigações de reciclagem do produtor | Consentimento prévio para operações cobertas envolvendo descargas especificadas de esgoto ou efluentes industriais; inspeção e possível recusa ou retirada |
| Atratividade política atual | Média | Média |
| Direção futura da atratividade política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete as rotas de registro e os deveres de reciclagem do produtor, enquanto a de Tamil Nadu reflete a exposição a consentimento e inspeção para operações cobertas relacionadas a descargas. O cronograma nacional de reciclagem do produtor, que também se aplica aos produtores cobertos que operam em Tamil Nadu, é a única base para ambas as classificações Em endurecimento. Suas metas sobem de 70% nos exercícios fiscais de 2025-26 e 2026-27 para 80% a partir do exercício fiscal de 2027-28, medidas em relação às quantidades de equipamentos colocados no mercado no ano anterior relevante, ajustadas pela vida útil média do produto. As regras exigem uma revisão após o exercício fiscal de 2028-29 e permitem um aumento adicional das metas.
Etapas da Cadeia de Valor
A comparação segue design, montagem e distribuição, separando as capacidades fornecidas em cada etapa dos ganhos que elas sustentam. Em janeiro de 2025, a Syrma SGS inaugurou uma linha de montagem em Chennai para laptops da Micro-Star International com capacidade inicial de 100.000 unidades anuais.[3] Na inauguração, a escalabilidade para 1 milhão de unidades anuais em 1 a 2 anos foi anunciada como dependente da demanda, tornando a expansão uma escolha comercial. Essa distinção importa porque a capacidade de engenharia, a capacidade de montagem e o acesso a compradores contribuem com partes diferentes da oferta de um fornecedor de equipamentos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design de sistemas e placas | Designers de sistemas de computação de alto desempenho, como a Netweb Technologies India Limited | Capacidade de design incorporada nas vendas de sistemas | Alinhamento do design de placas com os requisitos do sistema completo | Coordenar o desenvolvimento de placas com a engenharia do sistema completo |
| Montagem de equipamentos | Montadores de laptops contratados, como a Syrma SGS | Receita de montagem e fabricação | Expansão de capacidade dependente da demanda | Dimensionar capacidade adicional em relação à demanda confirmada |
| Distribuição e suporte técnico ao canal | Distribuidores de TI como a Supertron Electronics Private Limited e a Rashi Peripherals Limited | Vendas de distribuição de equipamentos e serviços de canal | Suporte técnico em canais de vendas dispersos | Combinar alcance de canal com suporte de pré-vendas |
| Fonte: Mordor Intelligence | ||||
Em abril de 2026, a HFCL afirmou que a disponibilidade de memória afetou seus produtos de telecomunicações e TI e descreveu o fornecimento alternativo de múltiplos OEMs para roteadores internos. A produção doméstica de sistemas deixa os fabricantes expostos à disponibilidade de componentes de memória. A capacidade adicional de montagem tem valor comercial limitado se a disponibilidade de memória impedir a conclusão dos sistemas extras.
Cenário Competitivo
Concentração do Mercado
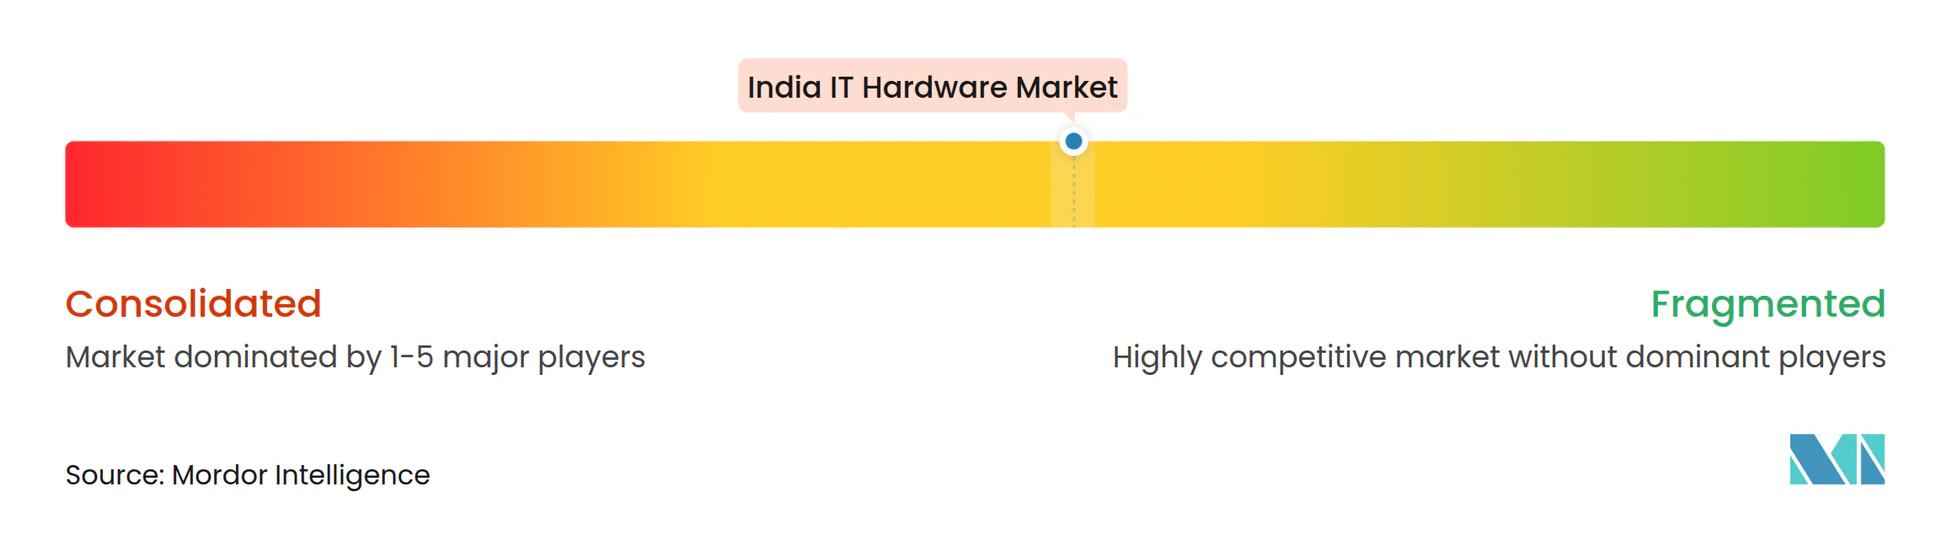
A concorrência de PCs de marca está concentrada entre alguns grandes fornecedores, enquanto as parcerias de fabricação oferecem outra rota para uma posição local. Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. e Acer Inc. são os principais concorrentes. A IDC colocou HP Inc., Acer Group, Lenovo, Dell e ASUS no topo das remessas de PCs na Índia no primeiro trimestre de 2026, com participações respectivas de 26,6%, 21,3%, 18,3%, 15,9% e 6,9%. Um executivo da Dell India afirmou em julho de 2026 que a maioria dos servidores da empresa era fabricada na Índia e que a produção local visava o mercado indiano. Para os compradores empresariais, isso coloca a capacidade de produção doméstica ao lado da própria marca como uma distinção comercial, ao mesmo tempo que preserva espaço para fornecedores concorrentes e seus parceiros de fabricação.
Em agosto de 2025, a Acer India anunciou uma parceria de fabricação de laptops em Puducherry com a Plumage Solutions para uma instalação com capacidade anual anunciada de 300.000 laptops. A Plumage Solutions atuou como parceira de fabricação. O mesmo plano de Puducherry também cobria monitores, desktops all-in-one, servidores, estações de trabalho e adaptadores de energia, portanto a Acer posicionou o local como uma fonte de mais do que apenas notebooks. A parceria torna a execução da fabricação comercialmente relevante para a oferta da marca, com a capacidade anunciada definindo a escala potencial e o desempenho da fábrica determinando o volume disponível para atender aos compradores.
O posicionamento regulatório e a capacidade do sistema apresentam diferentes testes competitivos para os fornecedores que buscam contratos de infraestrutura empresarial. Em julho de 2026, o executivo da Dell na Índia descreveu a participação da empresa no PLI 1.0 e 2.0 e seu roteiro para atender aos requisitos do Make in India. Esse posicionamento pode ajudar a atender aos requisitos de produção local, enquanto o lançamento do PowerStore Elite pela Dell na Índia em julho de 2026 visa o armazenamento local para cargas de trabalho de IA e dados empresariais mantidos dentro do país. Os desafiantes podem se concentrar em um requisito específico de equipamento ou integração, em vez de igualar uma marca estabelecida em todas as categorias de hardware. A barreira para um desafiante é combinar execução local credível com um sistema que atenda ao requisito específico de carga de trabalho e localização de dados do comprador.
Líderes da Indústria de Hardware de TI da Índia
-
Dell Inc.
-
Lenovo Group Ltd
-
ASUSTeK Computer Inc.
-
HP Inc.
-
Acer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hardware de TI da Índia Empresas cobertas neste relatório
- Dell Inc.
- Lenovo Group Ltd
- ASUSTeK Computer Inc.
- HP Inc.
- Acer Inc.
- IBM Corporation
- Apple Inc.
- Samsung Electronics Co. Ltd.
- NetApp Inc.
- Hitachi Ltd.
- Cisco Systems Inc.
- Juniper Networks Inc.
- Arista Networks Inc.
- Hewlett Packard Enterprise (HPE) Inc.
- Wistron India Inc.
- Foxconn India Inc.
- Super Micro Computer Inc.
- Dell EMC Indian Ops
- Supertron Electronics Private Limited
- RP Tech India
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam equipamentos de escritório diretamente financiados com aplicações de hardware suportadas por capacidade de data center e adoção de nuvem governamental. A capacidade instalada de data centers da Índia cresceu de 375 MW em 2020 para cerca de 1.575 MW até agosto de 2026. Em 19 de agosto de 2026, o Ministério de MSME alocou fundos para computadores desktop e impressoras para seus escritórios e centros de filiais no exercício fiscal de 2026-27. A base de infraestrutura maior suporta sistemas específicos de carga de trabalho, enquanto os destinatários de escritório designados oferecem aos fornecedores de dispositivos uma rota mais definida para pedidos prospectivos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Implantações de desktops e impressoras para escritórios de MSME designados | Fundos de equipamentos para o exercício fiscal de 2026-27 alocados em agosto de 2026 | Escritórios e centros designados do Ministério de MSME | Oferecer configurações de desktop e impressora com suporte de implantação | Traduzir alocações em pedidos de equipamentos específicos por escritório | Fornecedores de desktops e impressoras, provedores de implantação |
| Implantações de servidores de IA específicos para cargas de trabalho | A capacidade instalada expandida de data centers fornece uma base de infraestrutura operacional | Operadores de data centers | Dimensionar sistemas de servidores em relação aos requisitos de aplicação | Adequar a escala dos equipamentos à demanda real de carga de trabalho | Fornecedores de servidores e integradores de sistemas |
| Armazenamento e redes em nuvem governamental compartilhada | 2.170 ministérios e departamentos hospedavam aplicações MeghRaj até dezembro de 2025 | NIC como provedor de nuvem MeghRaj | Integrar armazenamento e redes em torno de aplicações hospedadas | Coordenar equipamentos com infraestrutura de aplicações compartilhadas | Fornecedores de armazenamento e redes empresariais |
| Fonte: Mordor Intelligence | |||||
A demanda de escritórios individuais pode ser atendida por meio de dispositivos completos, enquanto as aplicações de nuvem compartilhada exigem infraestrutura coordenada. Isso desloca a tarefa comercial de um fornecedor de infraestrutura para a integração da carga de trabalho hospedada, em vez da replicação do pacote de dispositivos de um escritório. O requisito de equipamentos de escritório do Ministério de MSME é a abertura mais clara porque um grupo de compradores nomeado tem financiamento datado, enquanto a demanda de infraestrutura depende da tradução de cargas de trabalho hospedadas em pedidos de equipamentos.
Desenvolvimentos industriais recentes em Mercado de Hardware de TI da Índia
- Out 2026: A Adani Enterprises Limited e a Jabil Inc. assinaram um memorando de entendimento não vinculante propondo uma joint venture 50:50 para fabricar e montar equipamentos de IA e data centers na Índia, sujeito a acordos definitivos, aprovações e condições habituais.
- Out 2026: A CtrlS Datacenters Ltd inaugurou seu data center em Patna, reportando 12 MW de capacidade de carga de TI.
- Jul 2026: A Dell lançou sua plataforma de dados PowerStore Elite na Índia para armazenamento local projetado para suportar cargas de trabalho de IA e manter dados empresariais dentro do país.
Mercado de Hardware de TI da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de hardware de TI da Índia mede os gastos anuais em equipamentos de computação físicos vendidos a consumidores e organizações na Índia. Abrange compras em tipos de produtos, aplicações, setores de usuários finais e regiões, avaliadas no ponto de venda em USD.
Exclusões de escopo: serviços de TI, conectividade de telecomunicações, assinaturas de software puro e semicondutores vendidos separadamente e outros componentes estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- PCs e Estações de Trabalho
- Hardware de Rede Corporativa
- Dispositivos de Armazenamento Corporativo
- Servidores
- Outro Hardware (Impressoras e Copiadoras)
- Por Aplicação
- Consumidor
- Corporativo
- PMEs
- Grandes Empresas
- Por Indústria do Utilizador Final
- BFSI
- Varejo
- TI e Telecom
- Outras Indústrias do Utilizador Final
- Por Região
- Norte da Índia
- Leste da Índia
- Índia Ocidental e Central
- Sul da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os comunicados do Escritório de Informações à Imprensa do Governo da Índia, a análise orçamentária do PRS India, as regras do Conselho Central de Controle da Poluição e as informações de registro do Bureau de Padrões da Índia fornecem evidências ilustrativas sobre produção local de equipamentos, política, conformidade de produtos e condições de aquisição. Essas fontes ajudam a estabelecer o contexto do mercado e a selecionar indicadores observáveis sem tratar a produção ampla de eletrônicos ou os gastos totais com TI como vendas de equipamentos.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e reportagens empresariais de reputação podem adicionar evidências de receita de produtos, canal, preços e aquisições para a Índia. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam fabricantes de hardware focados na Índia, distribuidores e revendedores, líderes de aquisições empresariais e de TI, e especialistas em compras do setor público. Suas evidências testariam as conclusões secundárias sobre mix de produtos, preços de venda realizados, cronograma de remessas, margens de canal e demanda regional. Onde as respostas conflitam ou os dados estão ausentes, os analistas registrariam a lacuna, comparariam sinais independentes de empresas e aquisições e buscariam esclarecimentos dos respondentes relevantes antes de estabelecer uma premissa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos anuais da Índia em equipamentos de computação acabados e aloca o valor entre tipo de produto, aplicação de consumidor ou empresarial, setor de usuário final e as quatro regiões do estudo. Remessas históricas de PCs e preços de venda, gastos com hardware empresarial, adjudicações de aquisições públicas, adições de capacidade de data centers e produção local de laptops e servidores fornecem indicadores sensíveis ao mercado: remessas e preços informam o valor do endpoint, enquanto aquisições, adições de infraestrutura e tendências de produção informam a demanda empresarial e o fornecimento doméstico disponível para atendê-la. Os analistas usam esses indicadores em uma regressão multivariada para a previsão, com análise de cenários para interrupções de preços de componentes ou de fornecimento, e derivam as participações de segmento a partir de evidências de receita de equipamentos por comprador, produto, setor e região.
Verificações seletivas de baixo para cima usam volumes de equipamentos amostrados multiplicados pelos preços médios de venda observados e consolidações de receita de fornecedores ou canais, com transferências duplicadas de atacado removidas para que o mesmo dispositivo seja contado uma vez em sua venda final. Os analistas reconciliam essas verificações com o total de cima para baixo, investigam diferenças por categoria e mantêm um intervalo onde as evidências públicas não resolvem a lacuna. Os respondentes primários revisariam a direção e a plausibilidade prática das premissas individuais de remessa, preço, aquisição e implantação, com ajustes vinculados a evidências corroborantes em vez de opiniões não verificadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa em relação a divulgações independentes de empresas, indicadores de remessas, aquisições governamentais e dados de fabricação, e então investigam movimentos incomuns e variações entre o modelo, os totais de segmentos e os sinais observados antes da aprovação final. Eles recontactam os respondentes relevantes quando uma premissa material conflita com novas evidências ou quando um pedido importante, choque de preços ou interrupção de fornecimento altera o cronograma ou o mix esperado. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão de evidências e consistência antes da entrega.
Tamanho do Mercado de Hardware de TI da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de hardware de TI da Índia mede os gastos anuais em equipamentos de computação físicos vendidos a consumidores e organizações na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Remessas históricas de PCs e preços de venda, gastos com hardware empresarial, adjudicações de aquisições públicas, adições de capacidade de data centers e produção local de laptops e servidores fornecem indicadores sensíveis ao mercado: remessas e preços informam o valor do endpoint, enquanto aquisições, adições de infraestrutura e tendências de produção informam a demanda empresarial e o fornecimento doméstico disponível para atendê-la.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,14 bilhões de USD (2027) | |
| Consultoria Global A | 4,61 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 80,9% abaixo do valor de 2027 deste relatório de 24,14 bilhões de USD, 2 anos depois. Sua base publicada de 2025 antecede o ano de comparação de 2027 do relatório. |
| Consultoria Global B | 15,46 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 36,0% abaixo do valor de 2027 deste relatório de 24,14 bilhões de USD, 2 anos depois. Sua base publicada de 2025 antecede o ano de comparação de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação a divulgações independentes de empresas, indicadores de remessas, aquisições governamentais e dados de fabricação, e então investigam movimentos incomuns e variações entre o modelo, os totais de segmentos e os sinais observados antes da aprovação final.
Principais Questões Respondidas no Relatório
Como o tamanho do mercado de hardware de TI da Índia mudará até 2032?
Espera-se que o tamanho aumente de 24,14 bilhões de USD em 2027 para 33,92 bilhões de USD até 2032, a um CAGR de 7,04% no período de 2027-2032.
O que está impulsionando a demanda por hardware de TI?
A infraestrutura de IA e a digitalização pública sustentam a demanda. A Missão IndiaAI expandiu a capacidade de computação compartilhada para mais de 45.000 GPUs até junho de 2026.
Qual segmento de produto de hardware lidera na Índia?
PCs e estações de trabalho lideraram com 42,16% do mercado em 2026.
Quais empresas competem no setor de hardware da Índia?
Os principais concorrentes incluem Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. e Acer Inc.
Qual desafio de custo afeta a acessibilidade dos laptops?
As pressões de custo de memória e armazenamento são um desafio fundamental. A ASUS India descreveu em setembro de 2026 que estava trabalhando com fornecedores e fortalecendo sua estratégia de múltiplos fornecedores.
Quais regiões indianas lideram a demanda e o crescimento de hardware?
O Sul da Índia liderou com 42,58% do mercado em 2026. O Leste da Índia tem previsão de crescer mais rapidamente a um CAGR de 8,45% no período de 2027-2032.