
Tamanho e Participação do Mercado de Optoeletrônica da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
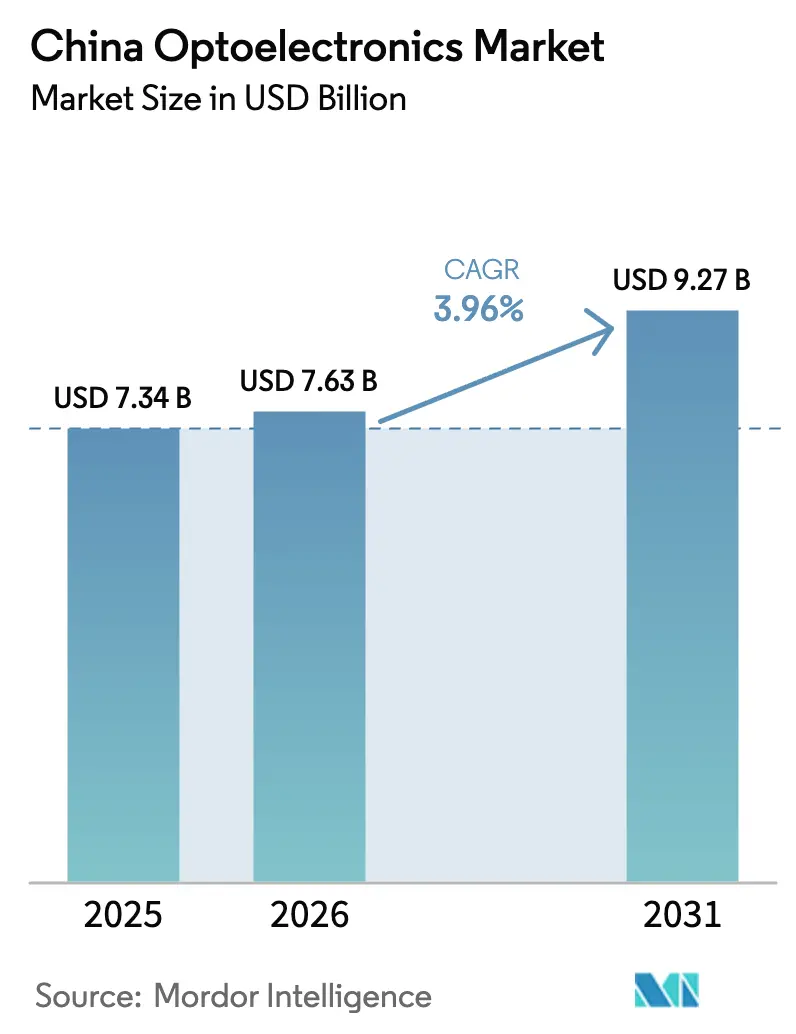
| Tamanho do mercado no ano base (2025) | 7.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.96 % |
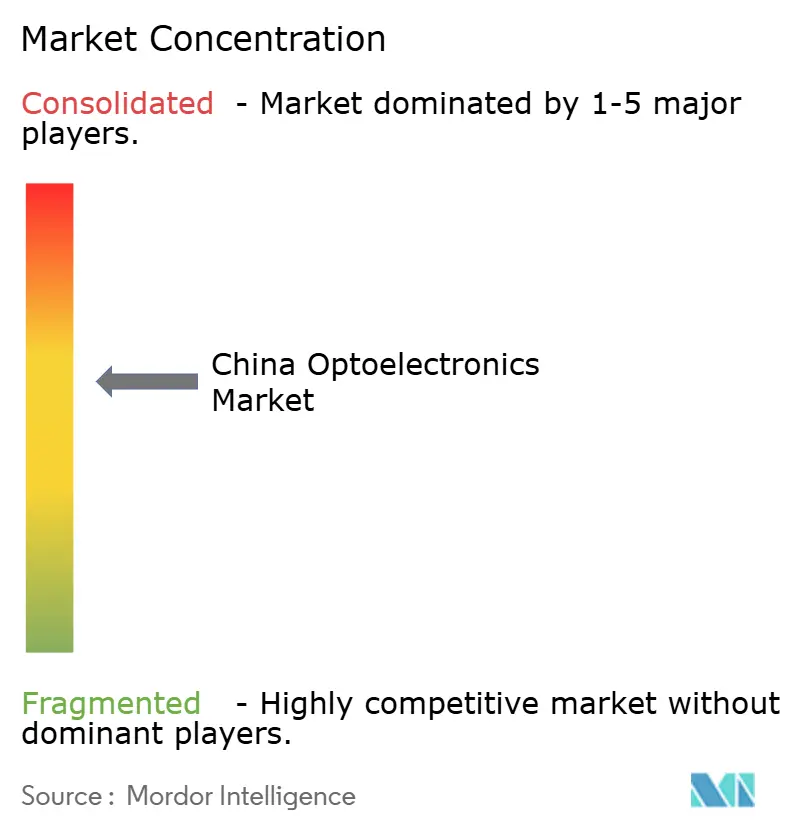
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Optoeletrônica da China por Mordor Intelligence
Espera-se que o tamanho do mercado de optoeletrônica da China cresça de USD 7,34 bilhões em 2025 para USD 7,63 bilhões em 2026, com previsão de atingir USD 9,27 bilhões até 2031 a um CAGR de 3,96% no período 2026-2031. O ritmo de crescimento moderado sinaliza um cenário competitivo em maturação, à medida que iniciativas apoiadas pelo Estado deslocam o capital da iluminação LED orientada por volume para semicondutores compostos, diodos laser e embalagem avançada. Os requisitos de localização exigidos por política, combinados com uma expansão crescente de redes 5G e data centers, continuam a redirecionar a demanda da iluminação commoditizada para soluções de comunicação óptica e sensoriamento de maior margem. No segmento upstream, as capacidades de fabricação de wafers de nitreto de gálio e carboneto de silício recebem financiamento prioritário, enquanto os players downstream buscam integração vertical para mitigar os riscos de controles de exportação dos EUA. A consolidação se acelera entre os campeões domésticos que aproveitam os incentivos governamentais, mas a intensidade de capital e a escassez de talentos mantêm as barreiras de entrada elevadas para empresas menores.
Principais Destaques do Relatório
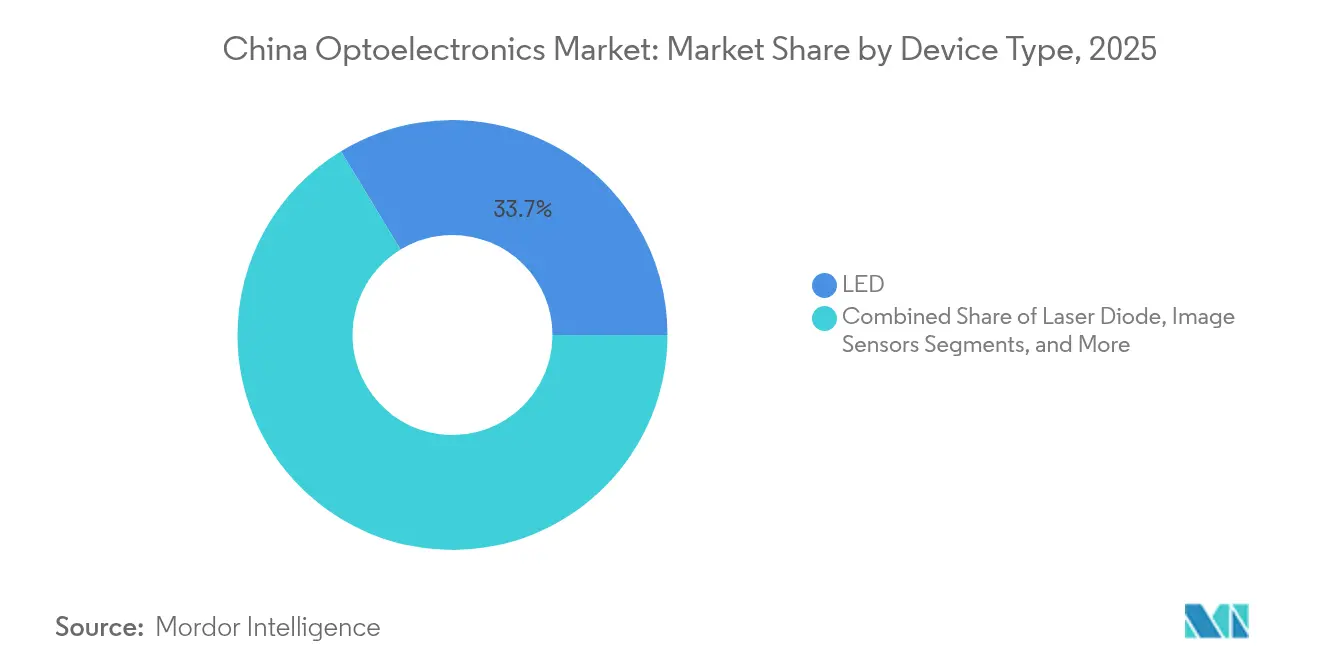
- Por tipo de dispositivo, os componentes LED lideraram com uma participação de receita de 33,68% em 2025, enquanto os diodos laser têm previsão de registrar o crescimento mais rápido a um CAGR de 4,86% até 2031.
- Por material, o nitreto de gálio dominou com uma participação de mercado de optoeletrônica da China de 41,75% em 2025, enquanto o carboneto de silício está no caminho para um CAGR de 4,45% até 2031.
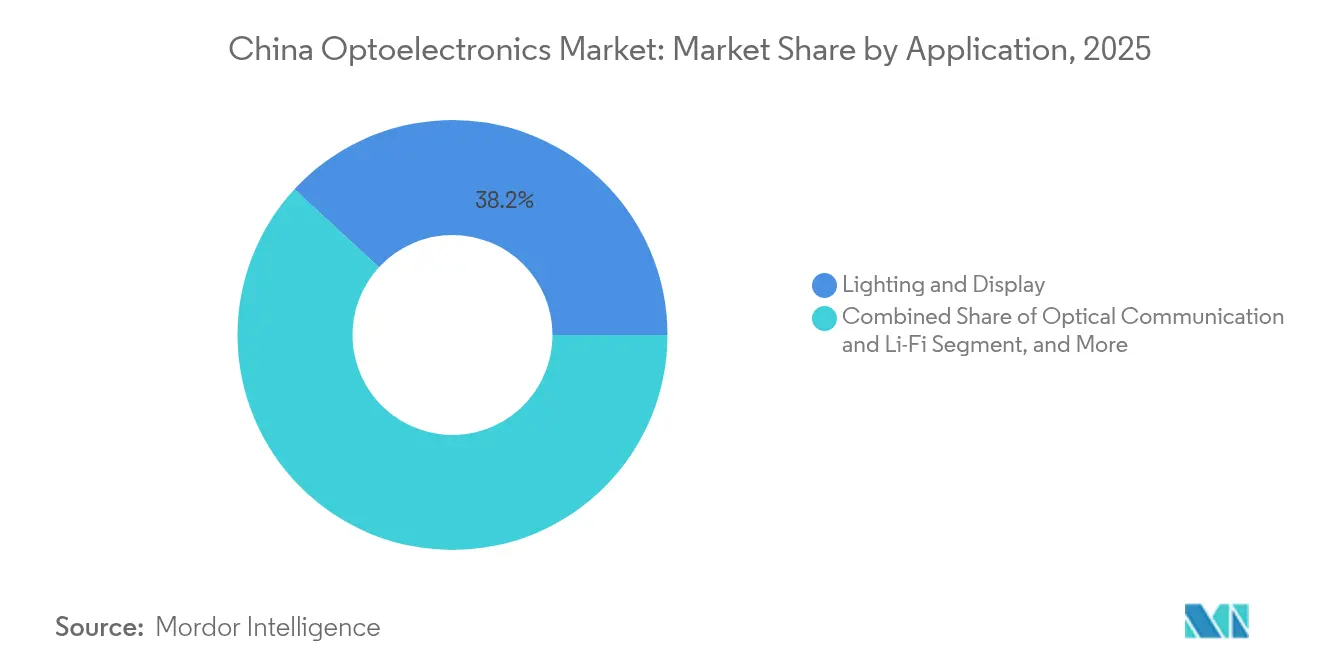
- Por aplicação, iluminação e displays retiveram uma participação de 38,15% em 2025; no entanto, comunicação óptica e Li-Fi têm projeção de expansão a um CAGR de 5,14% até 2031.
- Por usuário final, a eletrônica de consumo respondeu por 42,64% do tamanho do mercado de optoeletrônica da China em 2025, enquanto as aplicações automotivas apresentaram a perspectiva de CAGR mais forte de 5,72%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Optoeletrônica da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso governamental para cadeias de suprimentos domésticas de semicondutores | +0.8% | Nacional, com foco em Pequim, Xangai, Shenzhen | Médio prazo (2-4 anos) |
| Comercialização rápida de mini-LED e micro-LED | +1.2% | Guangdong e Jiangsu | Curto prazo (≤ 2 anos) |
| Demanda por transceptores ópticos impulsionada por 5G e data centers | +0.9% | Cidades de primeiro nível e clusters industriais | Médio prazo (2-4 anos) |
| Integração de LiDAR em veículos elétricos | +0.7% | Adoção antecipada em Pequim, Xangai, Shenzhen | Longo prazo (≥ 4 anos) |
| Políticas de neutralidade de carbono acelerando a adoção de energia fotovoltaica | +0.6% | Províncias ocidentais | Longo prazo (≥ 4 anos) |
| Startups emergentes de sensores de imagem com pontos quânticos | +0.3% | Pequim, Xangai, Shenzhen | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso Governamental para Cadeias de Suprimentos Domésticas de Semicondutores
A terceira fase do Fundo Nacional de Investimento para a Indústria de Circuitos Integrados injetou mais de USD 40 bilhões em 2024, com um mandato claro para ampliar a capacidade de semicondutores compostos críticos para dispositivos optoeletrônicos. Os projetos de fabricação subsidiados reduzem os custos de capital efetivos, asseguram financiamento bancário e garantem canais de aquisição por meio de regras de conteúdo local. Coletivamente, essas medidas direcionam as compras para fornecedores domésticos de LED, diodo laser e sensores, criando um piso de base para o mercado de optoeletrônica da China mesmo durante desacelerações cíclicas. A política também encurta as curvas de aprendizado tecnológico ao financiar linhas piloto conjuntas com parceiros universitários. No médio prazo, a agenda de localização deve fechar as lacunas de tecnologia de processos em deposição química de vapor organometálico e implantação iônica.
Comercialização Rápida de Mini-LED e Micro-LED
A BOE Technology realizou a transição de projetos-piloto para a produção em volume de retroiluminação mini-LED para smartphones e tablets premium em 2024, validando processos de transferência em massa que reduzem os tempos de ciclo de ligação de chips em 35%.[1]BOE Technology Group Co., Ltd. Notícias da Empresa, "Capacidade de Produção de Mini-LED da BOE Technology," BOE Technology Group Co., Ltd. www.boe.com A compressão do custo unitário amplia os segmentos endereçáveis de handsets e TVs de segundo nível, acelerando a captura de receita para empresas domésticas de substratos, CIs de driver e embalagem. As vantagens de gama de cores e vida útil em relação ao OLED conquistam espaços de design nos OEMs, enquanto a dinâmica da política comercial torna o fornecimento externo menos competitivo no custo de entrega. Programas de qualificação rápida em montadoras contratuais sediadas em Shenzhen permitem ciclos de design-win de seis meses, em comparação com nove meses ou mais para concorrentes estrangeiros. Como resultado, o mercado de optoeletrônica da China se beneficia de preços médios de venda mais elevados e menor risco de rotatividade em comparação com a iluminação LED commoditizada.
Demanda por Transceptores Ópticos Impulsionada por 5G e Data Centers
A China superou 3,6 milhões de sites macro 5G instalados até o final de 2024, cada um exigindo múltiplos módulos ópticos de 25G ou mais para links de fronthaul e backhaul. Provedores de nuvem em hiperescala simultaneamente ampliam a capacidade de óptica de 400G e 800G para alimentar clusters de treinamento de IA. Os fabricantes locais de transceptores, apoiados por preferências de aquisição, transformam a proximidade em iterações de design mais rápidas e taxas reduzidas de falhas em campo. A localização da cadeia de suprimentos também mitiga o risco geopolítico para operadores de nuvem que hospedam cargas de trabalho críticas. A visibilidade da demanda se estende para o médio prazo, à medida que os roteiros de implantação avançam em direção aos bancos de teste de 6G, reforçando um fluxo de receita de vários anos para fornecedores de componentes ópticos dentro do mercado de optoeletrônica da China.
Integração de LiDAR em Veículos Elétricos
A BYD, a NIO e outros OEMs domésticos introduziram LiDAR de estado sólido em modelos de nível médio em 2024, avançando o sensor de nicho de luxo para pacotes de opção de massa. A redução de custos decorre da fabricação interna de diodos laser e fotodetectores, combinada com a integração de processamento de sinais em nível de ASIC. A transição para arquiteturas de 1550 nm aumenta a demanda por wafers de fosfeto de índio, catalisando novos investimentos em epitaxia. No longo prazo, espera-se que a adoção mais ampla de LiDAR dobre os volumes unitários de diodo laser automotivo, diversificando a receita das aplicações de sensoriamento 3D em handsets saturados e impulsionando o crescimento incremental para o mercado de optoeletrônica da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles de exportação tecnológica EUA-China | -0.9% | Fábricas avançadas em todo o país | Curto prazo (≤ 2 anos) |
| Escassez de talentos no processamento de semicondutores compostos | -0.4% | Pequim, Xangai, Shenzhen, Wuhan | Médio prazo (2-4 anos) |
| Alto CAPEX para fabricação de GaN e SiC de 8 polegadas | -0.5% | Principais polos de semicondutores | Médio prazo (2-4 anos) |
| Erosão de preços na retroiluminação LED | -0.3% | Guangdong e Jiangsu | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Controles de Exportação Tecnológica EUA-China
A revisão de outubro de 2024 das regulamentações dos EUA restringiu as remessas de equipamentos avançados de nitreto de gálio e carboneto de silício, estendendo os prazos de aquisição de ferramentas para mais de 18 meses. As fábricas domésticas operam com reatores de nós mais antigos ou aceleram projetos internos de ferramentas, ambos os cenários deprimindo os rendimentos iniciais e aumentando o custo por wafer. Os fornecedores multinacionais adiam a expansão dos centros de serviços locais, atrasando ainda mais os cronogramas de aceleração. Consequentemente, a produção de wafers no curto prazo fica aquém da demanda dos segmentos de veículos elétricos e 5G, reduzindo o CAGR do mercado de optoeletrônica da China durante os primeiros dois anos de previsão.
Alto CAPEX para Fabricação de GaN e SiC de 8 Polegadas
Uma única linha de GaN de 8 polegadas supera USD 500 milhões em investimento base, enquanto as fábricas de SiC podem ultrapassar USD 700 milhões após a preparação de substratos e os fornos de alta temperatura. O financiamento de tais desembolsos pressiona até mesmo empresas bem capitalizadas quando associado a ciclos de retorno prolongados. Entrantes menores recorrem a retrofits de 6 polegadas, que sofrem com economias de chip inferiores, deixando a base de fornecimento altamente concentrada. Sem novo capital próprio ou subsídios estatais, a escassez de wafers pode persistir, limitando a escala dos módulos downstream e moderando a curva de crescimento do mercado de optoeletrônica da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Diodos Laser Impulsionam Aplicações Premium
Espera-se que os diodos laser contribuam com um CAGR de 4,86% até 2031, superando o mercado de optoeletrônica da China de forma mais ampla, apesar dos LEDs manterem uma liderança de receita de 33,68% em 2025. As taxas crescentes de adoção de LiDAR e a óptica de data centers criam amortecedores de demanda resilientes que atenuam as oscilações cíclicas nos volumes de VCSEL para handsets. A elasticidade de preço dos LEDs corrói as margens, levando os fornecedores a migrar capacidade para produtos de luz coerente onde os preços médios de venda superam USD 20 por unidade. As matrizes de laser industrial para corte de metais e manufatura aditiva ampliam ainda mais os pools de receita endereçáveis, enquanto os optoacopladores mantêm utilidade no isolamento de conversão de energia apesar do crescimento mais lento.
Em paralelo, as células fotovoltaicas enfrentam compressão de preços liderada por excesso de capacidade, mas ainda se beneficiam de projetos de paridade de rede sob mandatos de neutralidade de carbono. Os volumes de sensores de imagem crescem com designs de smartphones de câmera dupla e tripla, mas a captura de valor se desloca para arquiteturas de pixels empilhados que incorporam lógica abaixo dos fotodiodos. Coletivamente, essas mudanças elevam o preço médio de venda combinado entre as categorias de dispositivos, ajudando o mercado de optoeletrônica da China a compensar a expansão mais lenta de unidades.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Material do Dispositivo: Carboneto de Silício Ganha Tração
O carboneto de silício registrou o CAGR mais rápido de 4,45%, avançando sobre o domínio de receita de 41,75% do nitreto de gálio em 2025. Os inversores de tração para veículos elétricos e os módulos de amplificadores de potência para estações-base 5G valorizam a superior condutividade térmica do SiC, permitindo maior densidade de potência e menor sobrecarga de resfriamento. O avanço da Tianjin Zhonghuan em substratos de SiC de 200 mm reduziu a densidade de defeitos em 40%, estreitando o diferencial de custo com o GaN e apoiando uma adoção mais ampla. O GaN mantém vantagem em carregadores de comutação rápida e front-ends de RF, enquanto o fosfeto de índio avança para lasers LiDAR automotivos de 1550 nm. A transição para semicondutores compostos amplifica os obstáculos de qualificação de equipamentos, mas desbloqueia preços premium que suavizam a volatilidade da margem bruta em todo o mercado de optoeletrônica da China.
O silício tradicional e o arseneto de gálio continuam relevantes em lâmpadas LED de média potência e amplificadores de potência para handsets, mas enfrentam uma deriva secular de participação para alternativas de maior desempenho. As melhorias no rendimento de processos e o fornecimento localizado de substratos são estratégicos para sustentar estruturas de custos competitivas à medida que o setor de optoeletrônica da China avança.
Por Aplicação: Comunicação Óptica Acelera
A comunicação óptica e o Li-Fi registraram um CAGR de 5,14%, eclipsando o referencial de participação de 38,15% da iluminação em 2025. Os clusters de servidores de IA demandam links de 800G em escala de rack, impulsionando a proliferação de VCSEL multimodo e EML monomodo. As operadoras de telecomunicações aceleram o backhaul de fibra profunda para 5G, implantando transceptores coerentes que dependem de lasers e moduladores de largura de linha estreita. A convergência das arquiteturas de comunicação de dados e telecomunicações amplifica a demanda unitária e intensifica a competição por design-win dentro do mercado de optoeletrônica da China.
O sensoriamento e a imagem se expandem por meio da automação fabril e da mobilidade autônoma, mas a erosão de preços nos painéis de retroiluminação LED comprime as receitas legadas. Os setores de defesa e segurança permanecem nichos protegidos, isolados dos ciclos de preços por rigorosos protocolos de qualificação, mas limitados por controles de licença de exportação que restringem a escala de volume.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor do Usuário Final: Transformação Automotiva Acelera
Espera-se que as aplicações automotivas entreguem o maior CAGR de 5,72%, desafiando a liderança de participação de 42,64% da eletrônica de consumo em 2025. As plataformas de veículos elétricos a bateria incorporam faróis LED de matriz, faixas de iluminação ambiente e conjuntos de ADAS multi-sensor, cada um incorporando conteúdo de fotônica múltiplas vezes superior ao de seus predecessores de combustão interna. Os fornecedores de Tier-1 domésticos fazem parceria diretamente com fábricas de LED e laser para co-desenvolver pacotes de nível automotivo, garantindo contratos de volume de vários anos. À medida que o afunilamento dos subsídios governamentais desloca a percepção de valor para segurança e conectividade, o crescimento do conteúdo optoeletrônico amortece qualquer platô de vendas de veículos elétricos, reforçando a trajetória do mercado de optoeletrônica da China.
As operadoras de telecomunicações e data centers em nuvem sustentam uma demanda de dois dígitos por óptica de alta velocidade, enquanto a área de saúde atualiza para endoscópios de alta resolução e scanners de diagnóstico. A automação industrial adiciona nós de visão de máquina, e o setor aeroespacial implementa giroscópios de fibra óptica, contribuindo com diversidade incremental para o mix de receitas do setor de optoeletrônica da China.
Análise Geográfica
Os clusters regionais responderam por aproximadamente 74,68% do valor do mercado de optoeletrônica da China em 2025, com o Delta do Rio Yangtze liderando devido à pesquisa e desenvolvimento de Xangai e à escala de embalagem de Jiangsu. Os modelos de integração vertical florescem aqui; a BOE Technology e a Sanan Optoelectronics co-localizam linhas de substrato, epi e módulo para agilizar a logística e aproveitar uma profunda base de talentos de engenharia. O Delta do Rio das Pérolas segue, com Shenzhen ancorando cadeias de suprimentos orientadas para eletrônica de consumo e se beneficiando do ecossistema de comércio e finanças de Hong Kong.
O Parque Científico de Zhongguancun em Pequim abriga startups de pontos quânticos e fotônica de silício que se originam das Universidades Tsinghua e Pequim, aproveitando a proximidade ao financiamento de capital de risco e aos laboratórios estatais. O "Vale da Óptica" de Wuhan se especializa em clusters de tecnologia laser, capitalizando na faculdade de fotônica da Universidade de Ciência e Tecnologia de Huazhong e atraindo mais de 300 empresas até 2024. Esses polos do interior diversificam o risco geográfico e aliviam a inflação salarial costeira, alinhando-se com os mandatos de desenvolvimento regional do governo central. Cidades de segundo nível como Xi'an, Chengdu e Hefei oferecem isenções fiscais e menores taxas de terreno que atraem projetos de expansão de capacidade, incluindo o anúncio de fábrica de micro-LED da BOE em Hefei em 2025. A estratégia de dispersão visa fomentar grupos de habilidades complementares e garantir redundância contra choques localizados na cadeia de suprimentos, sustentando coletivamente o motor de crescimento do mercado de optoeletrônica da China em nível nacional.
Panorama regulatório
O setor optoeletrônico da China é orientado principalmente pelo Ministério da Indústria e Tecnologia da Informação (MIIT) e pela Comissão Nacional de Desenvolvimento e Reforma (NDRC), com prioridades industriais refletidas no planejamento nacional e nos catálogos industriais. O Catálogo para Orientação da Reestruturação Industrial (versão 2024), em vigor desde fevereiro de 2024, inclui a fabricação de dispositivos optoeletrônicos e sistemas de transmissão óptica (100Gb/s e superior) como categorias incentivadas, o que apoia o licenciamento e o alinhamento de investimentos para enlaces ópticos de maior velocidade e produção de dispositivos avançados.
No lado da demanda, o aviso do MIIT de janeiro de 2025 sobre o lançamento de trabalhos-piloto para redes ópticas de 10 gigabits promove a integração de 50G-PON e óptica-IA, reforçando a demanda de telecomunicações e datacom por lasers, integração fotônica e módulos ópticos. O escrutínio regulatório transfronteiriço também afeta a estratégia corporativa. Em 17 de abril de 2026, a Sanan Optoelectronics encerrou sua aquisição planejada da Lumileds Holding B.V. após uma decisão negativa do Comitê de Investimento Estrangeiro dos Estados Unidos (CFIUS), destacando como análises externas podem moldar decisões de fusões e aquisições e de acesso à tecnologia.
Análise da cadeia de valor
A cadeia de valor da optoeletrônica na China abrange materiais e equipamentos de semicondutores compostos upstream (substratos e epitaxia de GaN, SiC, InP), fabricação e encapsulamento de dispositivos midstream (LEDs, diodos laser, sensores de imagem, componentes ópticos e montagem de módulos), e implantação downstream em eletrônicos de consumo, telecomunicações e data centers, automotivo, automação industrial e aplicações emergentes de sensoriamento. A localização apoiada por políticas, incluindo a ênfase de 2024 na fabricação optoeletrônica incentivada no catálogo de reestruturação industrial, reforça o fornecimento doméstico em substratos, epitaxia e encapsulamento. Os atritos de controle de exportação também contribuem ao elevar os prazos de entrega de equipamentos e aumentar o prêmio para equipamentos e conhecimento técnico de processo qualificados localmente.
Os participantes midstream e downstream combinam cada vez mais capacidades de display e sensoriamento com integração de módulos para encurtar os ciclos de design e estabilizar o fornecimento. Ecossistemas de clusters regionais no leste da China e em Wuhan apoiam a co-localização de P&D, encapsulamento e integração de aplicações finais. Grandes integradores, como a BOE Technology Group, continuam a financiar a fabricação de displays e domínios de sensoriamento adjacentes (incluindo imagem médica e biodetecção) até 2025 e 2026, refletindo uma mudança de meras adições de capacidade para melhorias de qualidade, definição de padrões e consolidação em instalações existentes, a fim de melhorar os rendimentos e a confiabilidade para produtos de comunicação óptica e de grau automotivo de maior margem.
Cenário Competitivo
Os 10 principais fornecedores controlaram aproximadamente 45% da receita de 2024, sinalizando concentração moderada dentro do mercado de optoeletrônica da China. Os líderes de mercado adotam integração de ponta a ponta, abrangendo desde a fabricação de substratos até a montagem final de módulos, para garantir benefícios de escala e reduzir a volatilidade da lista de materiais. A aquisição pela BOE Technology da inovadora americana de micro-LED Rohinni concedeu-lhe propriedade intelectual de transferência em massa proprietária, acelerando os roteiros de display de próxima geração. A Sanan Optoelectronics expandiu seu portfólio ao adquirir um fabricante alemão de equipamentos para semicondutores compostos em 2025, para mitigar a exposição a controles de exportação.
Os volumes de pedidos de patentes no processamento de semicondutores compostos cresceram 35% em relação ao ano anterior em 2024, sublinhando uma corrida por posições tecnológicas defensáveis. Os novos desafiantes se especializam em nichos de alto valor, como sensores de pontos quânticos e MOSFETs de SiC, aproveitando a agilidade para superar os titulares em inovação em domínios estreitos. As alianças estratégicas com Fornecedores Tier-1 automotivos estrangeiros, destacadas pela parceria da HC Semitek com a Continental em 2024 e seu contrato de fornecimento com a Tesla em 2025, validam suas credenciais de qualidade e abrem caminhos de exportação.
A dinâmica de financiamento favorece as empresas capazes de garantir fundos iniciais do governo central ou concessões de terreno do governo local, mas a escalada contínua do CAPEX pode acelerar fusões futuras à medida que os players menores buscam economias de escala. O efeito líquido sustenta uma concentração de nível médio que equilibra a diversidade de inovação com economias de escala adequadas, mantendo o setor de optoeletrônica da China competitivamente vigoroso.
Líderes do Setor de Optoeletrônica da China
BOE Technology Group Co., Ltd.
Shenzhen China Star Optoelectronics Technology Co., Ltd.
Sanan Optoelectronics Co., Ltd.
HC Semitek Corporation
Leyard Optoelectronic Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo situa-se na interseção entre as prioridades industriais nacionais e as atualizações de rede. Os pilotos de rede óptica de 10 gigabits do MIIT de janeiro de 2025 (integração de 50G-PON e óptica-IA) fornecem um caminho de implementação para acesso e transporte óptico de maior velocidade, o que aumenta os requisitos para lasers, moduladores e cadeias de fornecimento de módulos ópticos localizados na China. O quadro do 15º Plano Quinquenal, que começa em 2026, também enfatiza a estabilização da manufatura e a integração de IA com a indústria, criando espaço para fornecedores que possam traduzir a fotônica em soluções implementáveis de data centers de IA e conectividade industrial, incluindo abordagens de óptica coempacotada e interconexão óptica que abordam os gargalos de energia e largura de banda.
No lado da oferta e do comércio, o Catálogo de Incentivo (versão 2025), em vigor a partir de 1º de fevereiro de 2026, classifica os dispositivos optoeletrônicos e equipamentos de comunicação óptica como indústrias incentivadas, apoiando a formação de novos projetos e parcerias onde permitido. Os ajustes na restituição de impostos de exportação a partir de junho de 2026, incluindo um aumento de 13% para 16% para módulos de iluminação inteligente de alto valor agregado, melhoram a economia de produtos especializados e de maior valor em comparação com a retroiluminação LED de produto básico, apoiando um caminho para subir na composição do mix. As ações das empresas também indicam onde o investimento está se concentrando. A transformação contínua da BOE orientada para a IoT e sua postura contínua de investimento até 2025-2026 sugerem alocação sustentada de capital para capacidades de display de ponta e optoeletrônicas relacionadas, e não apenas para segmentos legados orientados por volume.
Desenvolvimentos recentes do setor
- Julho de 2026: A BOE Technology Group formou equipes de projeto dedicadas focadas em interconexões ópticas Micro LED e tecnologias de óptica coempacotada (CPO) com substrato de núcleo de vidro. A iniciativa aponta para uma maior ênfase em P&D e engenharia na integração óptica de alta largura de banda, ligada a displays avançados e requisitos de interconexão da era da IA. Também estreita o alinhamento entre a fabricação de displays e as capacidades fotônicas.
- Abril de 2026: A Sanan Optoelectronics anunciou o encerramento de sua aquisição planejada da Lumileds Holding B.V. após não conseguir obter as aprovações regulatórias necessárias, incluindo um resultado negativo do CFIUS citado na decisão. O encerramento da transação destacou as restrições práticas ao acesso transfronteiriço à tecnologia e reforçou a necessidade de priorizar a construção de capacidade doméstica e parcerias alternativas.
- Outubro de 2025: A BOE Technology comprometeu 2,1 bilhões de dólares para construir uma fábrica de produção em massa de micro-LED em Hefei, visando displays para smartphones e automotivos. O investimento apoia a expansão de dispositivos de display de próxima geração e fortalece a demanda downstream por materiais upstream, processos de transferência em massa e encapsulamento avançado dentro da China.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de optoeletrônica da China abrange componentes e dispositivos optoeletrônicos produzidos e vendidos para uso na China, onde sinais elétricos são convertidos em luz, ou a luz é convertida em sinais elétricos.
Exclusões de escopo: não contabilizamos sistemas e serviços finais downstream (por exemplo, luminárias completas, produtos finais de display montados, ou serviços de instalação e manutenção), a menos que o valor do dispositivo seja identificado separadamente.
Visão geral da segmentação
- Por Tipo de Dispositivo
- LED
- Diodo Laser
- Sensores de Imagem
- Optoacopladores
- Células Fotovoltaicas
- Outros Tipos de Dispositivos
- Por Material do Dispositivo
- Nitreto de Gálio (GaN)
- Arseneto de Gálio (GaAs)
- Carboneto de Silício (SiC)
- Fosfeto de Índio (InP)
- Silício e Outros Materiais de Dispositivos
- Por Aplicação
- Iluminação e Display
- Comunicação Óptica e Li-Fi
- Sensoriamento e Imagem
- Conversão de Energia e Energia Fotovoltaica
- Outras Aplicações
- Por Setor do Usuário Final
- Eletrônica de Consumo
- Automotivo
- Tecnologia da Informação e Telecomunicações
- Saúde e Ciências da Vida
- Aeroespacial e Defesa
- Automação Industrial
- Outros Setores de Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de um panorama claro de oferta e demanda para a China nas principais famílias de dispositivos optoeletrônicos, alinhando-o depois com o desempenho relatado do setor. Recorremos principalmente a fontes públicas, como o Escritório Nacional de Estatísticas da China para indicadores de produção industrial, as estatísticas comerciais da Alfândega da China para sinais de importação e exportação, e o Ministério da Indústria e Tecnologia da Informação para orientação de políticas e tendências de produção.
Para ancorar as mudanças de tecnologia e de casos de uso, também revisamos fontes como o IEEE e outras publicações revisadas por pares para adoção de dispositivos e progresso de eficiência, bancos de dados de patentes para atividade por material e tipo de dispositivo, e publicações de associações ou conferências, como as de órgãos do setor de fotônica e LED. Relatórios anuais de empresas, apresentações para investidores e divulgações de resultados são usados para verificar cruzadamente a composição de receita e a direção dos preços. Onde as divulgações públicas são escassas, usamos assinaturas pagas para dados financeiros de empresas e inteligência comercial em nível de embarque de forma seletiva. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, já que muitas outras referências são usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário é realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes de dispositivos, fornecedores de componentes, participantes de canais e grandes usuários finais em eletrônicos de consumo, automotivo, telecomunicações e demanda industrial. As respostas dos entrevistados são usadas para confirmar o que está efetivamente sendo embarcado, como os preços médios de venda estão se movendo por classe de dispositivo, e onde correções de estoque ou mudanças de política estão afetando a demanda de curto prazo em diferentes partes da China.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 49% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 21% | Gerentes: 48% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói a demanda da China usando um pool de demanda liderado por dispositivos, no qual os sinais de produção e comércio são vinculados à adoção de aplicações em iluminação, displays, comunicação óptica e sensoriamento. Corroboramos isso com aproximações bottom-up seletivas, incluindo consolidações de fornecedores para categorias-chave de dispositivos e verificações de ASP amostrado vezes volume por uso final. Essas verificações são usadas para ajustar os totais quando uma categoria parece sobrestimada.
Os insumos são escolhidos para corresponder à forma como a optoeletrônica é comprada e precificada na prática. Acompanhamos indicadores como tendências de embarques unitários para LEDs, diodos laser e sensores de imagem, mudanças de mix em direção a dispositivos de maior valor, utilização e adições de capacidade onde aparecem em divulgações públicas, movimentos de importação e exportação de componentes relevantes, e progressão de ASP por tipo de dispositivo quando a pressão de preço é evidente. Onde uma visão bottom-up não pode ser concluída devido à divulgação limitada, a lacuna é tratada por meio de premissas de penetração conservadoras que são testadas novamente em entrevistas.
A previsão é feita usando análise de cenários, apoiada por suavização simples de séries temporais nas variáveis que mostram sazonalidade estável. Em seguida, é ajustada usando consenso de especialistas sobre preços e adoção de curto prazo. Isso mantém a previsão explicável, ao mesmo tempo em que reflete mudanças na política, substituição entre materiais de dispositivos e ciclos nos gastos de eletrônicos de consumo e telecomunicações.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações, de modo que os totais finais não dependam de uma única fonte de dados. Os analistas comparam os resultados do modelo com sinais independentes, como valores comerciais, composições de receita relatadas e direção dos embarques de dispositivos, e depois grandes variações são reelaboradas até que os fatores determinantes estejam claros.
Antes da aprovação final, as premissas são revisadas em etapas, primeiro no nível do dispositivo e depois no nível da aplicação. Segue-se uma revisão final do momento de conversão de moeda e das tendências de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como mudanças significativas de política, interrupções de fornecimento ou correções abruptas de preços. Imediatamente antes da entrega, uma nova rodada de validação é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado chinês de optoeletrônica da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a optoeletrônica na China frequentemente não coincidem, porque cada editor define seu próprio limite para o que conta como receita de optoeletrônica, e depois atualiza as premissas de preço e câmbio em um cronograma diferente. As diferenças também aparecem quando uma estimativa se baseia apenas no valor de produção, enquanto outra usa o consumo do lado da demanda com ajustes comerciais.
A cadência de atualização e o mês usado para a conversão em dólares podem alterar os resultados em um mercado onde os ASPs de dispositivos maduros tendem a cair, mesmo quando os volumes aumentam. A tabela abaixo mostra a dispersão. Ao revalidar as etapas de ASP em nível de dispositivo e reverificar a receita implícita por unidade embarcada durante cada ciclo de atualização, a estimativa permanece vinculada às condições atuais, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,34 bilhões de dólares (2025) | |
| Associação Setorial A | 8,10 bilhões de dólares (2025) | Frequentemente reflete um pool de receita de óptica e fotônica mais amplo, e pode incluir mais valor de módulos acabados, o que inflaciona os totais quando comparado com uma contagem apenas de dispositivos. |
| Consultoria Regional B | 6,85 bilhões de dólares (2025) | Normalmente aplica uma curva de declínio de ASP mais conservadora e pode congelar o câmbio mais cedo no ano, o que reduz o valor em dólares mesmo que a demanda em moeda local seja estável. |
No geral, o número mais alto é explicado principalmente por um limite de produto mais amplo que incorpora valor de módulos e sistemas adjacentes, enquanto o número mais baixo é impulsionado por precificação mais estrita e pelo momento de conversão cambial. O uso de verificações claras em nível de dispositivo e premissas repetíveis ajuda a manter o tamanho do mercado rastreável a sinais práticos que podem ser revisitados a cada ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de optoeletrônica da China?
O tamanho do mercado de optoeletrônica da China foi de USD 7,63 bilhões em 2026.
Com que velocidade o setor de optoeletrônica da China crescerá até 2031?
A receita agregada tem projeção de crescimento a um CAGR de 3,96%, atingindo USD 9,27 bilhões até 2031.
Qual categoria de dispositivo está se expandindo mais rapidamente?
Os diodos laser lideram o crescimento com um CAGR de 4,86%, impulsionados por implantações de LiDAR e redes ópticas.
Qual material apresenta o maior momentum de demanda?
O carboneto de silício exibe o maior CAGR de 4,45%, graças à eletrônica de potência para veículos elétricos e amplificadores 5G.
Qual segmento de uso final oferece a maior oportunidade de crescimento?
Espera-se que as aplicações automotivas avancem a um CAGR de 5,72% à medida que a adoção de veículos elétricos e de direção autônoma escala.
Como os controles de exportação afetam os fornecedores domésticos de optoeletrônica?
O acesso restrito a equipamentos avançados de GaN e SiC eleva os custos de curto prazo e prolonga os cronogramas de aceleração das fábricas.
Página atualizada pela última vez em:



