
Tamanho e Participação do Mercado de Produtos para Cuidados Capilares na Índia
Análise do Mercado de Produtos para Cuidados Capilares na Índia por Mordor Intelligence
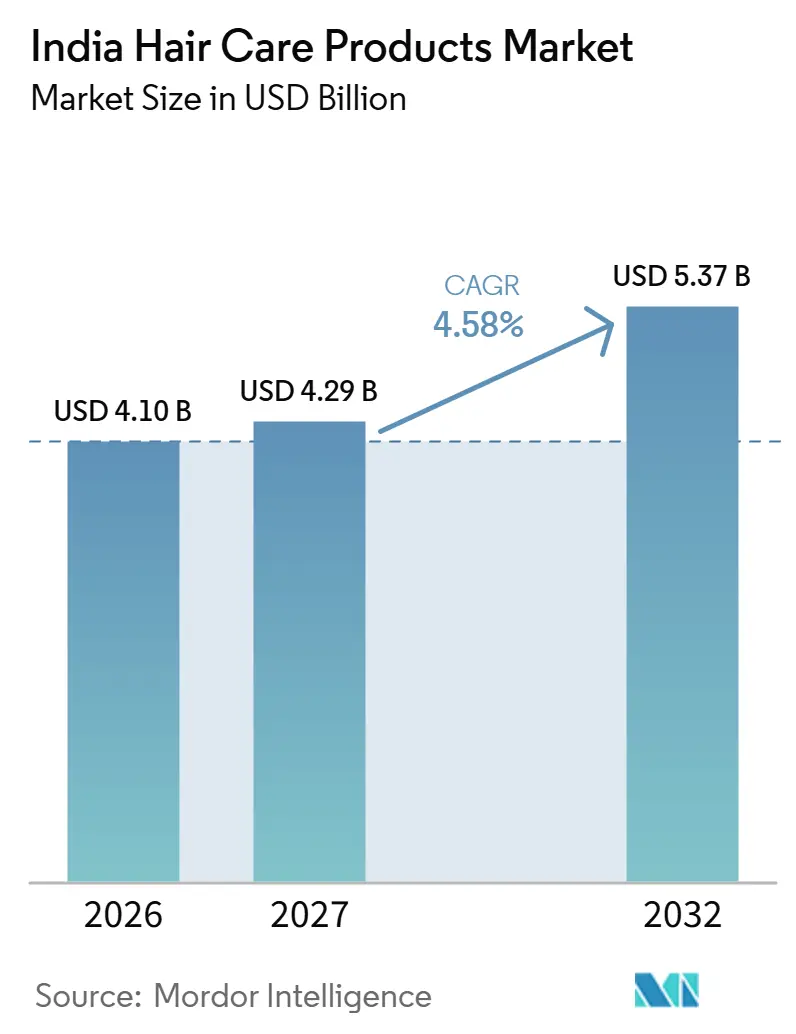
O tamanho do mercado de produtos para cuidados com o cabelo na Índia deve aumentar de 4,1 bilhões de USD em 2026 para 4,29 bilhões de USD em 2027 e atingir 5,37 bilhões de USD até 2032, crescendo a um CAGR de 4,58% no período de 2027 a 2032.
Na Índia, o estilo orientado para cuidados pessoais e os shampoos, óleos e séruns específicos para determinadas preocupações criam mais razões para selecionar um produto finalizado para cuidados com o cabelo. O posicionamento herbal acrescenta uma razão baseada em ingredientes para a escolha dentro de formatos familiares. Essas forças favorecem os fornecedores que associam géis de estilo ou shampoos e séruns específicos para o couro cabeludo a um uso definido, tornando uma promessa genérica de cuidados com o cabelo menos distintiva. Esse uso precisa ser claro nas prateleiras do varejo e nas descrições de produtos para dispositivos móveis, para que o posicionamento do produto se reflita na seleção. A acessibilidade de preço e a autenticidade podem limitar o quanto desse interesse se converte em uma compra genuína de marca.
Principais Conclusões do Relatório
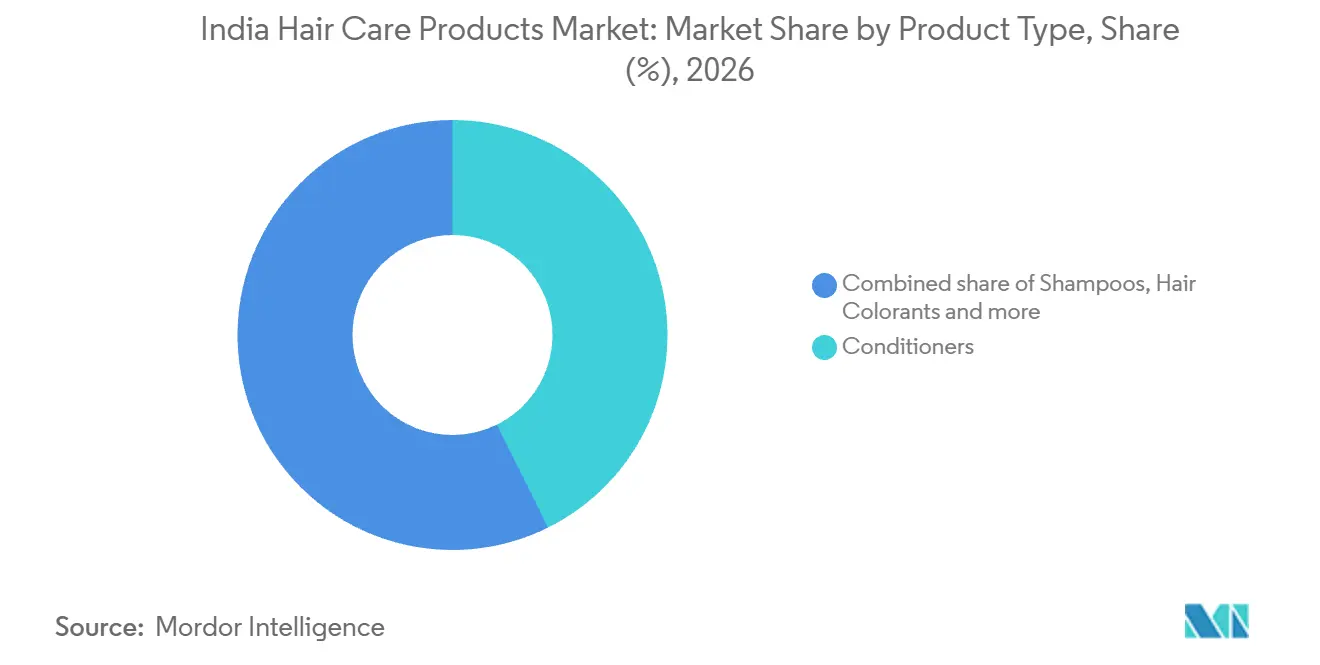
- Por tipo de produto, os condicionadores detinham 42,67% da participação do mercado de produtos para cuidados com o cabelo na Índia em 2026, enquanto os produtos para estilo de cabelo lideram o crescimento previsto com um CAGR de 5,05% no período de 2027 a 2032.
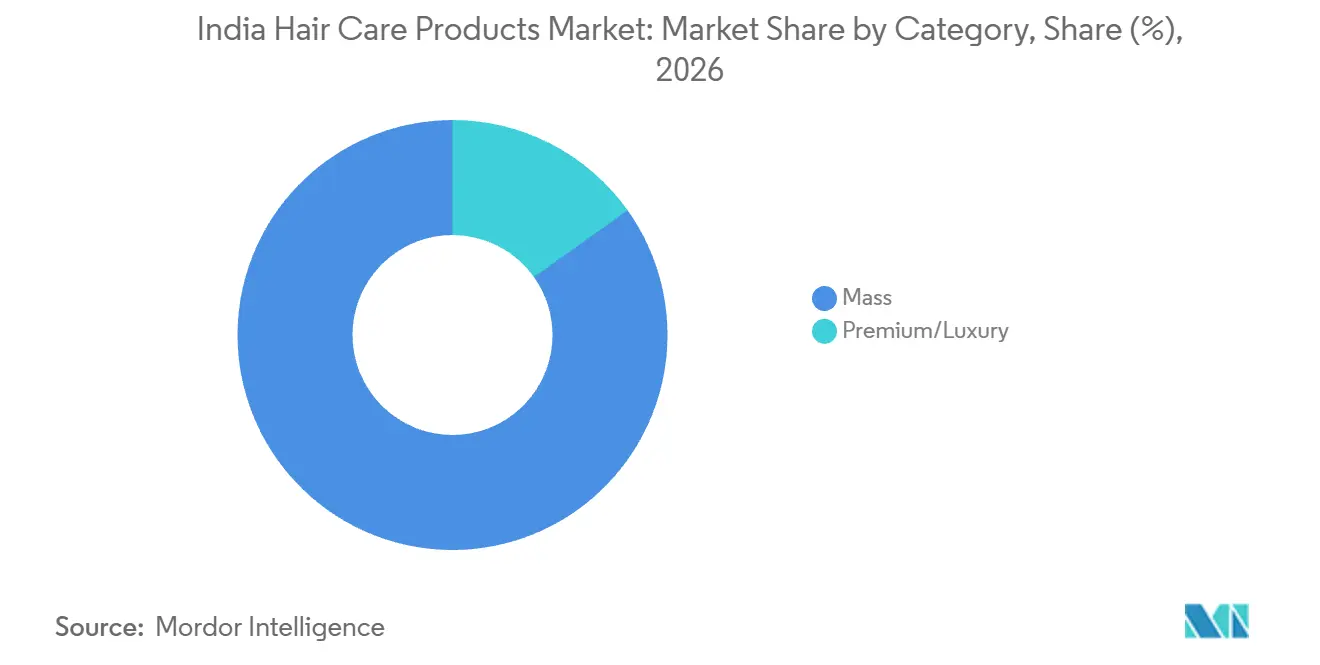
- Por categorias de preço, os produtos de massa detinham 84,85% do tamanho do mercado de produtos para cuidados com o cabelo na Índia em 2026, enquanto os produtos premium/luxo têm previsão de crescimento mais rápido, com um CAGR de 5,45% no período de 2027 a 2032.
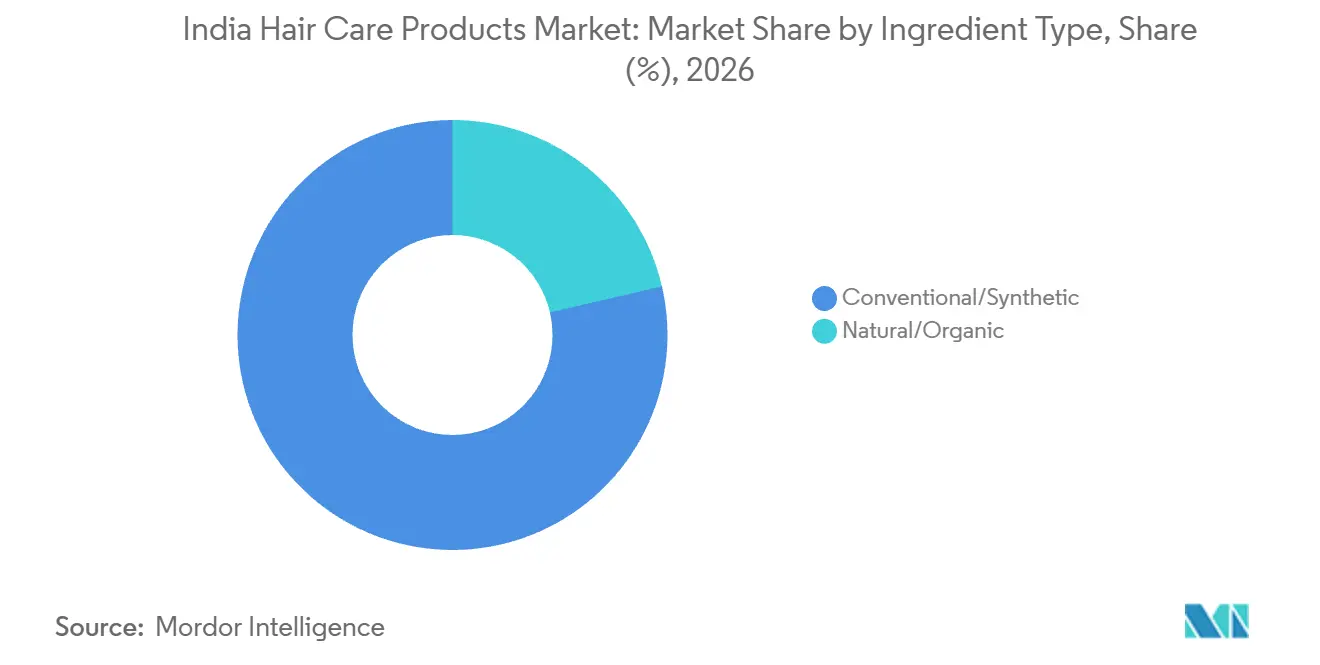
- A composição de ingredientes foi liderada por produtos convencionais e sintéticos, com 78,63% de participação no mercado em 2026, e os produtos naturais/orgânicos têm previsão de crescimento mais rápido, com um CAGR de 5,8% no período de 2027 a 2032.
- A distribuição por lojas de conveniência e mercearias tradicionais liderou com 38,73% de participação no mercado em 2026, enquanto as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 6,15% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Produtos para Cuidados Capilares na Índia
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente consciência de cuidados pessoais entre os homens | +1.5% | Nacional | Médio prazo (2 a 4 anos) |
| Migração para formulações naturais/ayurvédicas | +1.4% | Nacional | Longo prazo (≥ 4 anos) |
| Demanda crescente por soluções para queda capilar e tratamentos direcionados | +1.3% | Nacional | Médio prazo (2 a 4 anos) |
| Foco crescente na saúde do couro cabeludo | +1% | Nacional | Médio prazo (2 a 4 anos) |
| Impulso regulatório para transparência de ingredientes | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Crescente impacto das redes sociais e influenciadores | +0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da consciência de cuidados pessoais entre os homens
O interesse masculino em cuidados pessoais pode gerar compras adicionais de produtos para o cabelo quando a aparência se torna parte do propósito do produto. Em março de 2026, a India Brand Equity Foundation descreveu os cuidados pessoais como parte da autoexpressão, da confiança e da identidade profissional dos homens indianos. O Economic Times descreveu géis para cabelo, séruns e produtos de estilo como em rápida expansão em novembro de 2025, enquanto os produtos para barbear e banho dominavam os volumes de cuidados masculinos. A Marico Ltd. reportou trajetórias de crescimento aceleradas no exercício fiscal de 2026 para a Beardo, uma marca de cuidados masculinos de sua subsidiária integral, e para a Plix. Esses desenvolvimentos criam um cenário no qual os produtos para estilo de cabelo podem competir por atenção dentro de uma oferta mais ampla de cuidados pessoais. Uma marca de estilo, portanto, precisa conquistar um lugar em uma rotina de cuidados pessoais já ancorada por esses produtos essenciais, o que torna uma tarefa de aparência claramente definida o seu ponto de entrada.
Migração para formulações naturais/ayurvédicas
As formulações herbais podem sustentar a demanda ao conectar uma preferência por ingredientes a um produto de cuidados com o cabelo adquirido. A avaliação do exercício fiscal de 2025-26 da Bajaj Consumer Care Ltd. associou as perspectivas de crescimento dos óleos capilares na Índia a uma maior conscientização sobre a saúde do cabelo e do couro cabeludo e a uma migração para formulações naturais e herbais. No exercício fiscal de 2025-26, o Dabur Amla ganhou cerca de 2 pontos percentuais de participação em valor na categoria de óleos capilares da Índia. A Dabur India Ltd. também reportou crescimento de 17,6% em sua categoria de óleos capilares no primeiro trimestre do exercício fiscal de 2026-27.[1] Esses resultados situam a diferenciação baseada em ingredientes dentro de uma disputa ativa pelos gastos com óleos capilares, onde a posição da marca e o desempenho do fornecedor são considerações distintas. A oportunidade para as marcas herbais inclui, portanto, diferenciar um formato de óleo já estabelecido, em vez de depender inteiramente da introdução de uma categoria de produto desconhecida.
Demanda crescente por soluções para queda capilar e tratamentos direcionados
Os cuidados capilares direcionados podem criar demanda adicional quando a compra começa com uma preocupação definida, em vez de uma necessidade genérica de cuidados pessoais. A Traya, uma startup indiana de soluções para cuidados com o cabelo, reportou crescimento de 43% na receita operacional consolidada da empresa no exercício fiscal de 2025, à medida que as vendas de produtos escalaram. Uma oferta orientada por preocupações pode converter o interesse em tratar a queda de cabelo em compras dos formatos necessários para esse fim. Para um fornecedor de shampoo ou sérum, a decisão resultante é qual parte dessa oferta um produto cosmético individual pode abordar de forma credível. O crescimento reportado pela Traya abrange toda a sua linha de produtos, portanto, um shampoo ou sérum conquista um lugar em uma rotina orientada por preocupações apenas ao abordar a preocupação declarada dentro do conjunto mais amplo de produtos que essa rotina contém.
Foco crescente na saúde do couro cabeludo
Os produtos focados no couro cabeludo podem ampliar a demanda por cuidados capilares ao oferecer aos compradores uma razão para escolher formulações voltadas a diferentes condições do couro cabeludo. A Emami Ltd. reportou crescimento de 11% em sua categoria combinada de cuidados com o cabelo e o couro cabeludo no primeiro trimestre do exercício fiscal de 2026-27. Em 16 de setembro de 2026, sua marca Kesh King anunciou o Scalp First para couros cabeludos oleosos e secos, abrangendo shampoos, óleos, séruns e névoas. O anúncio informou que o lançamento começaria em meados de setembro pelo site da marca, plataformas de comércio eletrônico e comércio moderno. Uma linha baseada em condições pode tornar vários formatos relevantes para a mesma preocupação subjacente, ampliando a oportunidade do fornecedor além de uma única escolha de produto. Para os varejistas, organizar o sortimento por tipo de couro cabeludo pode tornar esses diferentes formatos parte de uma oferta navegável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade a preços e proliferação de falsificações | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Práticas culturais e remédios caseiros naturais | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Desafios de água dura e poluição urbana | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Logística de distribuição rural fragmentada | -0.2% | Comunidades rurais no Rajastão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade a preços e proliferação de falsificações
A sensibilidade a preços pode atrasar uma compra, enquanto embalagens falsificadas podem desviar uma transação de produtos genuínos. Após o anúncio da redução do GST na Índia em setembro de 2025, a Dabur India Ltd. reportou moderação de curto prazo nas vendas de seu negócio na Índia, à medida que os consumidores aguardavam preços mais baixos, com óleos capilares e shampoos entre suas categorias afetadas pela tributação. Em abril de 2025, a polícia de Surat apreendeu shampoo Head & Shoulders falsificado após vendedores supostamente oferecerem frascos semelhantes online por 8 anos. A polícia descreveu embalagens semelhantes ao produto genuíno, o mesmo preço por frasco e uma oferta de leve-um-pague-um. Isso torna um preço familiar um sinal não confiável de autenticidade, portanto, as marcas genuínas precisam estabelecer autenticidade junto aos compradores online, um ônus que um preço de frasco mais baixo por si só não pode eliminar.
Práticas culturais e remédios caseiros naturais
Os remédios caseiros restringem a demanda comercial quando um domicílio pode atender ao mesmo propósito de cuidados com o cabelo sem comprar um produto finalizado. Nessa situação, uma formulação embalada compete com uma prática, e não com outra marca, portanto, adicionar apenas um ingrediente botânico não precisa necessariamente gerar uma venda. Um fornecedor que busca esse cliente precisa de uma razão concreta para a mudança, como um formato mais conveniente ou um uso claramente definido. Um produto de origem natural pode enfrentar um problema particular de diferenciação se sua principal proposta repetir o remédio caseiro já existente. Até que essa diferença seja relevante para o comprador, a barreira restante é justificar o pagamento por uma formulação finalizada separada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Escala de Condicionamento e Especialização em Estilo
Os condicionadores representaram 42,67% do tamanho do mercado de produtos para cuidados com o cabelo na Índia em 2026, tornando-os o maior segmento. Para um usuário existente de condicionador, uma marca pode competir com outra pela mesma etapa de condicionamento. Para um comprador que considera um produto adicional, a decisão também inclui se o resultado do condicionamento justifica uma etapa separada na rotina. Uma oferta projetada apenas para conquistar a troca de marca pode deixar a expansão da rotina sem resposta, mesmo quando o mesmo condicionador pode atender a ambos os compradores.
Os produtos para estilo de cabelo são o segmento de crescimento mais rápido, com um CAGR previsto de 5,05% no período de 2027 a 2032. A Marico reportou que sua linha de géis, ceras e cremes para cabelo ocupou o primeiro lugar na Índia com base no total anual móvel de março de 2026. As marcas de estilo podem competir em torno de uma tarefa específica relacionada à aparência, conferindo ao produto finalizado um propósito distinto da rotina mais ampla de cuidados com o cabelo. A presença de uma linha estabelecida desloca o problema de entrada para a diferenciação, porque simplesmente oferecer outro gel, cera ou creme não estabelece um uso distinto nem uma razão para escolher um novo fornecedor.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Categoria: Renovação de Marcas Principais e Expertise Premium
Os produtos de massa foram o maior segmento, detendo 84,85% do mercado em 2026. No exercício fiscal de 2025-26, o grupo Democratizador orientado para o valor da Hindustan Unilever incluiu Clinic Plus e Sunsilk, e a empresa descreveu a modernização dessas marcas principais. A questão estratégica é renovar uma proposta central reconhecível enquanto se retém o consumidor focado em valor, tornando a renovação da marca relevante dentro da oferta estabelecida. Uma linha principal acessível pode acomodar melhorias, mas o benefício adicionado deve preservar a proposta de valor que atrai seus compradores.
Os produtos premium/luxo são o segmento de crescimento mais rápido, com um CAGR previsto de 5,45% no período de 2027 a 2032. A Divisão de Produtos Profissionais da L'Oréal associou o apetite por cuidados capilares premium ao seu momentum na Índia e reportou o treinamento de mais de 127.400 cabeleireiros no país em 2025. A educação nessa escala cria uma rota potencial para tornar uma formulação especializada compreensível para o profissional que pode explicá-la ao consumidor. Como o público treinado são profissionais de salão, o argumento premium nesse canal passa pela recomendação, e não pela autosseleção na prateleira.

Por Tipo de Ingrediente: Amplitude Convencional e Linhas de Origem Natural
Os produtos convencionais e sintéticos representaram 78,63% da participação do mercado de produtos para cuidados com o cabelo na Índia em 2026, tornando-os o maior segmento. Manter uma formulação convencional não determina se um produto deve competir como uma oferta ampla para o dia a dia ou por meio de um propósito cosmético mais especializado. Um fornecedor pode tornar o papel de condicionamento, limpeza, coloração ou estilo do produto a principal proposta, enquanto escolhe uma faixa de preço separadamente do rótulo de ingredientes. Usos especializados dentro da base convencional oferecem ao fornecedor uma linha diferenciada sem uma mudança para o posicionamento de origem natural.
Os produtos naturais/orgânicos são o segmento de crescimento mais rápido, com um CAGR previsto de 5,8% no período de 2027 a 2032. No exercício fiscal de 2025-26, a Vatika Naturals estava entre as marcas que lideraram o desempenho de vendas da Dabur India Ltd. na Índia. Para um fornecedor com múltiplas marcas, a escolha comercial é se deve organizar a proposta de ingredientes em torno de uma linha distinta ou distribuí-la por uma oferta de produtos mais ampla. Uma linha distinta pode carregar a identidade do ingrediente por uma gama expandida sem diluir sua posição entre as outras marcas do fornecedor.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição: Alcance em Lojas e Escolha de Produtos pelo Celular
As lojas de conveniência e mercearias tradicionais foram o maior segmento, representando 38,73% do mercado em 2026. Para uma marca, obter distribuição em lojas e conquistar a seleção do consumidor são decisões comerciais separadas, mesmo dentro da maior rota para o mercado. Um fornecedor pode priorizar produtos cujo uso e posicionamento de preço possam ser transmitidos brevemente no balcão, em vez de presumir que toda formulação especializada precisa de exposição idêntica nas lojas. O amplo alcance nas lojas pode, portanto, apoiar um sortimento seletivo, em vez de exigir que cada formulação compita pela mesma explicação no balcão.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 6,15% no período de 2027 a 2032. No exercício fiscal de 2025, quase 85% do valor bruto de mercadoria de beleza online da Nykaa veio por meio de seus aplicativos móveis. Esse cenário de beleza liderado pelo mobile cria uma rota potencial para explicar o uso pretendido de um produto de cuidados com o cabelo junto à escolha do produto. O negócio de beleza da Nykaa abrangia maquiagem, cuidados com a pele e cuidados com o cabelo em 31 de março de 2026, portanto, uma marca de cuidados capilares nessa plataforma deve distinguir seu uso pretendido entre outras categorias de beleza.
Análise Geográfica
Mumbai serviu como cenário de lançamento para produtos de cuidados com o cabelo de marcas, bem como local para serviços de salão. Em 21 de abril de 2025, a Hindustan Unilever Limited apresentou a linha de cuidados capilares PROMEND da Nexxus New York em um evento em Mumbai. A Nexxus anunciou disponibilidade por meio das principais plataformas de comércio eletrônico e de seu site na Índia. Em junho de 2025, a Envi Salons abriu uma unidade em Chandivali, Mumbai, oferecendo serviços capilares ao lado de cuidados com as unhas, cuidados com a pele e terapias de spa. Para uma marca que usa Mumbai como local de lançamento, esses canais online oferecem uma rota para compradores de produtos além do público local do evento.
As aberturas de varejo e serviços profissionais em Bangalore criaram cenários distintos para produtos de cuidados com o cabelo e seu uso. A LUSH abriu uma loja no Nexus Mall, Koramangala, Bengaluru, em 22 de setembro de 2026, oferecendo produtos de cuidados com o cabelo, incluindo barras de shampoo sólido. Em maio de 2025, o Kapils Salon abriu um salão e academia em Kalyan Nagar, Bangalore, oferecendo cortes de cabelo, serviços de coloração, tratamentos e treinamento profissional. O lançamento da LUSH incluiu demonstrações de produtos, consultas personalizadas e descoberta prática em seu sortimento de beleza. Para uma marca de barra de shampoo, esse formato de varejo oferece uma forma de explicar o produto por meio do manuseio direto antes da compra.
A base de compradores de coloração capilar na Índia rural se expandiu por meio de domicílios compradores adicionais. Dados do Worldpanel by Numerator mostraram que os domicílios rurais que compram coloração capilar aumentaram de cerca de 96 milhões em junho de 2022 para 140 milhões em junho de 2026.[2] O painel domiciliar rastreia compras no lar, situando essa expansão dentro da demanda do varejo ao consumidor. O aumento de cerca de 44 milhões de domicílios ao longo de 4 anos amplia a base rural para marcas de coloração capilar, e alcançá-la depende do acesso ao varejo fora das metrópoles.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas examina os requisitos nacionais e sua administração em Maharashtra sob a perspectiva de um fabricante doméstico de cosméticos para cuidados com o cabelo. As Regras de Cosméticos de 2020 da Índia exigem licenciamento pela autoridade estadual para a fabricação doméstica de cosméticos para venda ou distribuição. As Regras de Cosméticos (Emenda) de 2025, em vigor desde 29 de julho de 2025, definem "usar antes" como antes do primeiro dia do mês indicado no rótulo e o vencimento como o último dia desse mês.[3]
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Organização Central de Controle de Padrões de Drogas para supervisão central; Autoridades Estaduais de Licenciamento para fabricação doméstica | Comissários Conjuntos Divisionais (Drogas) para licenciamento; Inspetores de Drogas para inspeções |
| Instrumentos ou diretrizes principais | Regras de Cosméticos de 2020, conforme emendadas em 2025 | Estrutura nacional de cosméticos administrada por meio de licenciamento e inspeções estaduais |
| Efeito comercial | Produção doméstica licenciada e rotulagem de datas em conformidade | Licenciamento do fabricante e inspeções pré e pós-licença |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete uma rota de licenciamento definida, juntamente com obrigações de fabricação e rotulagem que tornam a execução regulatória parte da entrada no mercado. Maharashtra também merece a classificação Média porque sua rota de licenciamento definida fornece contrapartes administrativas claras, mas exige licenciamento do fabricante e inspeções antes e após o licenciamento. As Regras de Cosméticos (Emenda) de 2025 entraram em vigor em 29 de julho de 2025, e o circular de 10 de junho de 2026 da Organização Central de Controle de Padrões de Drogas reiterou as obrigações existentes sobre coloração capilar. Nenhuma das medidas adicionou uma etapa de licenciamento, sustentando a classificação Sem alteração para ambas as jurisdições dentro da estrutura nacional e estadual estabelecida.
Etapas da Cadeia de Valor
A cadeia de valor compara como fornecedores de ingredientes, fabricantes de marcas e varejistas obtêm receita ao transformar insumos de formulação em uma compra de produto de cuidados com o cabelo pelo consumidor. A Galaxy Surfactants fabrica surfactantes e produtos químicos especiais por meio de um modelo business-to-business (B2B), opera na Índia e inclui cuidados com o cabelo entre seus segmentos de negócios. No exercício fiscal de 2024-25, a linha de produção exclusivamente feminina da Dabur em sua unidade de Indore, que fabrica seus óleos capilares Vatika e Amla, operou em três turnos. A transferência de fabricação converte uma especificação química upstream em um produto de marca, portanto, o fornecimento de ingredientes e o controle da formulação finalizada criam oportunidades de receita distintas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de ingredientes | Fabricantes de ingredientes B2B, como a Galaxy Surfactants | Vendas de ingredientes para fabricantes de produtos finalizados | Traduzir a seleção de ingredientes em uma especificação de formulação utilizável | Qualificar insumos em relação ao uso pretendido do produto finalizado |
| Fabricação de produtos finalizados | Fabricantes de produtos capilares de marca, como a Dabur India Ltd. | Vendas de produtos finalizados sob marcas próprias | Reproduzir a especificação do produto em lotes de produção | Usar especificações de lote consistentes e verificações de liberação |
| Varejo e distribuição online | Varejistas de beleza online, como a Nykaa | Receita proveniente da revenda de produtos | Explicar as distinções de produtos especializados no ponto de escolha | Conectar as descrições dos produtos ao uso pretendido de cuidados com o cabelo |
| Fonte: Mordor Intelligence | ||||
Em 31 de março de 2026, o negócio de beleza Nykaa da FSN E-Commerce Ventures incluía marcas de cuidados com o cabelo e operava uma rede de varejo de beleza B2C na Índia. Para esse varejista, a descrição do produto é a última transferência em uma cadeia que começa com uma especificação de ingrediente, portanto, ela precisa preservar o uso pretendido da formulação finalizada. Um produto tecnicamente consistente ainda pode ser mal combinado com um comprador se essa explicação perder o uso definido upstream.
Cenário Competitivo
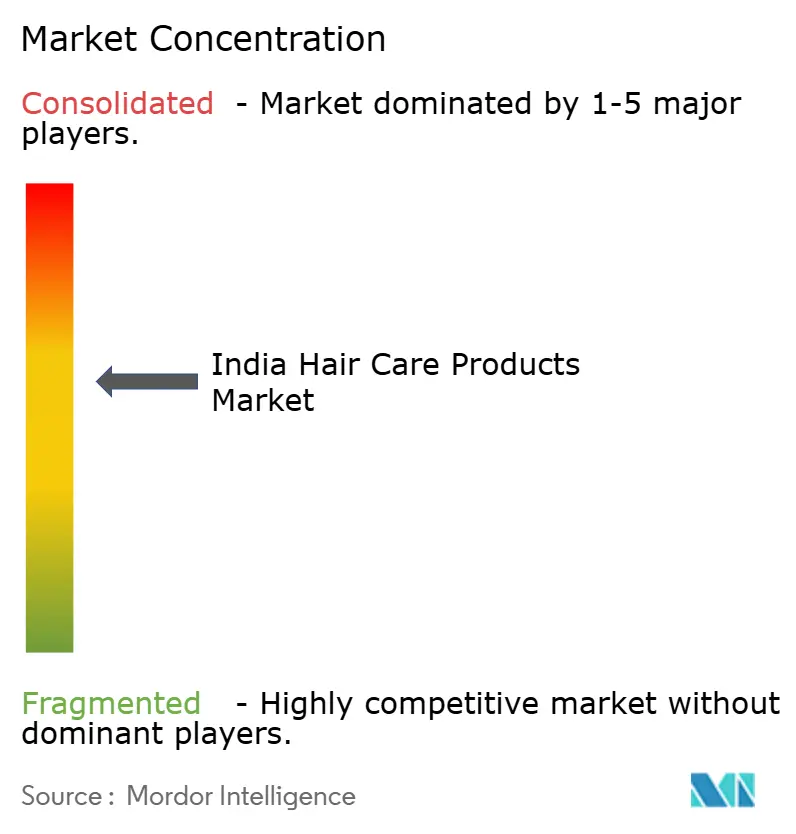
A L'Oreal SA, a Marico Ltd., a Dabur India Ltd., a Procter & Gamble e a Unilever Plc competem em um mercado organizado em torno de vários grupos de marcas estabelecidas e rotas de venda distintas. A subsidiária indiana da L'Oréal disponibiliza L'Oréal Professionnel, Matrix, Kérastase e Redken por meio de salões de cabelo e beleza, enquanto a P&G India comercializa Head & Shoulders, Herbal Essences e Pantene. A Hindustan Unilever Limited identificou a Unilever Plc como sua holding em março de 2026 e reportou crescimento de dois dígitos em cuidados capilares no trimestre de março de 2026. A Marico anunciou o Parachute Advansed Protein Shampoo em 26 de maio de 2026, enquanto o portfólio de cuidados capilares da Dabur se concentra em Dabur Amla e Vatika em óleos capilares e shampoo. Essa estrutura coloca portfólios de canais profissionais e grandes negócios de marcas ao consumidor no mesmo campo competitivo, elevando a diferenciação necessária para uma nova proposta de produto.
O preço pode moldar a concorrência quando uma revisão tributária reduz o preço máximo de varejo do shampoo. Após as revisões do GST da Índia entrarem em vigor em 22 de setembro de 2025, a P&G India publicou preços máximos de varejo mais baixos para shampoo. Sua lista de preços informava que os consumidores tinham direito ao novo preço máximo de varejo mais baixo, mesmo que embalagens mais antigas ainda estivessem no mercado. Onde embalagens mais antigas permaneciam, o preço máximo de varejo mais baixo publicado dava aos consumidores uma base documentada para contestar o preço impresso. As marcas de shampoo da P&G India, portanto, tiveram que competir no teto revisado mesmo antes de cada embalagem o exibir.
Em 22 de setembro de 2026, a Comissão de Concorrência da Índia aprovou a proposta de aquisição de 100% do capital da Onesto Labs Private Limited pela L'Oréal India Private Limited. A Comissão descreveu ambas as empresas como fabricantes e vendedoras de produtos de beleza e cuidados pessoais na Índia, incluindo cuidados com a pele e cuidados com o cabelo. Se concluída, a transação ampliaria um portfólio de cuidados capilares existente, em vez de marcar a entrada do adquirente na categoria.
Líderes do Setor de Produtos para Cuidados Capilares na Índia
-
L'Oreal SA
-
Marico Ltd.
-
Dabur India Ltd.
-
Procter & Gamble
-
Unilever Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam formas de desenvolver compras de shampoo por meio de formatos de entrada, posicionamento premium e orientação de produtos online. A Dabur India Ltd. reportou crescimento de 23% em seu negócio de shampoo no primeiro trimestre do exercício fiscal de 2026-27. Essa expansão específica do vendedor cria um cenário comercial para testar propostas distintas, com cada abordagem abordando uma decisão diferente sobre experimentação, valor agregado ou seleção de produto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Formatos acessíveis de experimentação de shampoo | A Marico anunciou 8 variantes de shampoo em múltiplos tamanhos de embalagem em maio de 2026 | Compradores de shampoo de massa | Testar embalagens de entrada com uma proposta de limpeza claramente definida | Converter a experimentação em compras recorrentes | Marcas de cuidados capilares de massa e seus parceiros varejistas |
| Especialização em shampoo premium | Os produtos premium/luxo têm um CAGR previsto de 5,45% no período de 2027 a 2032 | Compradores de shampoo premium/luxo | Desenvolver um uso cosmético precisamente definido com evidências do produto que sustentem o benefício | Demonstrar valor agregado suficiente para justificar um preço mais alto | Marcas de cuidados capilares premium e formuladores especializados |
| Orientação online sobre produtos de shampoo | As lojas de varejo online têm um CAGR previsto de 6,15% no período de 2027 a 2032 | Compradores de shampoo online | Criar orientação pesquisável em torno do uso pretendido do produto | Converter a consideração em uma compra de produto concluída | Varejistas de beleza online e marcas de cuidados capilares participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é a experimentação de shampoo a preço de entrada que permite ao comprador testar um uso declarado antes de se comprometer com uma embalagem maior. O anúncio da Marico em maio de 2026 combina 8 variantes de shampoo com múltiplos tamanhos de embalagem e um sachê de entrada, fornecendo um formato concreto para essa abordagem. A experimentação contribui para um volume de vendas duradouro apenas se o benefício testado gerar compras recorrentes, portanto, a adesão ao sachê por si só é uma medida incompleta de sucesso.
Desenvolvimentos recentes do setor
- Set 2026: A Comissão de Concorrência da Índia aprovou a proposta de aquisição de 100% do capital da Onesto Labs Private Limited pela L'Oréal India Private Limited em 22 de setembro. O negócio da Onesto inclui cuidados com a pele e cuidados com o cabelo.
- Set 2026: O Kesh King da Emami Ltd. anunciou o Scalp First para couros cabeludos oleosos e secos em 16 de setembro, abrangendo shampoos, óleos, séruns e névoas, com lançamento anunciado a partir de meados de setembro online e no comércio moderno.
- Mai 2026: A Marico Ltd. anunciou o Parachute Advansed Protein Shampoo na Índia em 26 de maio, expandindo a marca para a limpeza capilar.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de produtos para cuidados com o cabelo na Índia mede os gastos anuais no varejo ao consumidor com produtos de cuidados e estilo capilar vendidos na Índia. Abrange as vendas de produtos em canais de varejo ao consumidor, classificados por tipo de produto, faixa de preço, tipo de ingrediente e canal de varejo.
Exclusões de escopo: Mão de obra de salão e outros serviços de cuidados com o cabelo, dispositivos de cuidados capilares incluindo secadores e chapinhas, e ingredientes brutos a granel vendidos para fabricação estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Shampoos
- Condicionadores
- Colorantes Capilares
- Produtos para Modelagem Capilar
- Outros
- Por Categoria
- Massificado
- Premium/Luxo
- Por Tipo de Ingrediente
- Convencional/Sintético
- Natural/Orgânico
- Por Canal de Distribuição
- Hipermercados/Supermercados
- Farmácias e Drogarias
- Lojas de Conveniência/Mercearias Tradicionais
- Lojas de Varejo Online
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os analistas utilizam fontes públicas, como a Pesquisa de Despesas de Consumo Domiciliar do Ministério de Estatística e Implementação de Programas, para enquadrar a capacidade de gastos rurais e urbanos, a cobertura da India Brand Equity Foundation para acompanhar o contexto do varejo e do comércio eletrônico, as regras da Organização Central de Controle de Padrões de Drogas para estabelecer os requisitos de cosméticos e o relatório anual da Dabur India para revisar portfólios de cuidados capilares e sinais reportados pela empresa.
Relatrios anuais de empresas, apresentações para investidores, avisos regulatórios e a imprensa de negócios indiana de reputação fornecem lançamentos de produtos, contexto de canais, mudanças de preços e sinais de categoria para verificação cruzada. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária utiliza entrevistas estruturadas e uma pesquisa concisa com fabricantes indianos de produtos para cuidados com o cabelo, proprietários de marcas, líderes de canais de varejo e comércio eletrônico e especialistas em categorias, incluindo executivos seniores, líderes funcionais e gerentes. Os analistas utilizam essas discussões para testar evidências secundárias sobre composição de produtos, preços de varejo, alcance de canais e compras do consumidor, investigando lacunas relevantes com acompanhamento direcionado e comparando cada resposta com sinais independentes da empresa, regulatórios e de mercado público.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
Os analistas estimam o mercado indiano de cima para baixo a partir dos gastos anuais no varejo ao consumidor com produtos finalizados de cuidados e estilo capilar, verificando totais selecionados com consolidações de receita de fornecedores, verificações de canais de varejo e comércio eletrônico e preço médio de venda amostrado multiplicado pelo volume de unidades. A capacidade de consumo domiciliar, as mudanças de preço e tamanho de embalagem no varejo, as vendas de categorias reportadas pelas empresas, a disponibilidade de canais e os lançamentos de produtos fornecem indicadores práticos que ajudam a distinguir poder de compra, preço e composição, desempenho do fornecedor, alcance e nova demanda. As participações de produto, faixa de preço, ingrediente e canal são construídas a partir de vendas de segmentos reportadas e cobertura de canais, com participações residuais verificadas em relação ao total para que as categorias se reconciliem. As previsões podem usar regressão multivariada onde esses indicadores têm históricos consistentes, com análise de cenários quando regulamentação, inflação ou expansão de canais altera o caminho provável. Os analistas ajustam os períodos ausentes usando o sinal de empresa, público ou canal comparável mais próximo e registram a premissa. Especialistas indianos em categorias podem testar se a direção e a interpretação comercial de cada variável se adequam às evidências do mercado, enquanto os analistas mantêm suporte independente para qualquer ajuste.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de empresas, estatísticas públicas, evidências de canais, informações regulatórias e respostas primárias, sinalizando totais ou movimentos de segmentos que conflitem com sinais independentes ou períodos anteriores. Um segundo analista verifica datas de fontes, unidades, escopo, aritmética e reconciliação de segmentos, e o revisor principal resolve anomalias antes da aprovação. Um respondente é recontactado quando uma resposta relevante conflita com evidências documentadas ou precisa de esclarecimento. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos relevantes de empresa, regulatórios ou de canal, e verificado novamente em uma passagem pré-entrega atualizada.
Tamanho do Mercado de Produtos para Cuidados com o Cabelo e Estilo na Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas divergem quando um limite de produto de varejo domiciliar é comparado com totais de cuidados capilares que também alocam valor a usos profissionais ou de salão. A Mordor Intelligence define o mercado em torno de compras de produtos prontos para o consumidor por meio de canais de varejo, enquanto a Consultoria Regional A reporta um segmento separado de usuário final profissional além das compras de varejo domiciliar e a Consultoria Regional B inclui canais de salão e cuidados capilares profissionais vinculados a tratamentos capilares, alisamento e serviços de queratina.
Os principais fatores de divergência centram-se no limite da transação, porque a Consultoria Regional A contabiliza um segmento de usuário final profissional e a Consultoria Regional B contabiliza canais de salão e profissionais vinculados a tratamentos capilares, alisamento e serviços de queratina. A cobertura de uso profissional e serviços de salão pode elevar ambos os totais externos acima de uma medida de produto de varejo ao consumidor, mesmo que cada figura externa tenha sido medida dois anos antes do valor do ano corrente deste relatório.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,29 bilhões de USD (2027) | |
| Consultoria Regional A | 4,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 9,6% acima do valor de 2027 deste relatório de 4,29 bilhões de USD, 2 anos depois. Sua segmentação de usuário final inclui uso profissional além das compras de produtos de varejo domiciliar. |
| Consultoria Regional B | 4,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 4,9% acima do valor de 2027 deste relatório de 4,29 bilhões de USD, 2 anos depois. Sua estimativa contabiliza canais de salão e profissionais vinculados a tratamentos capilares e serviços relacionados além do varejo de produtos finalizados. |
A comparação reúne uma medida de produto de varejo ao consumidor e estimativas que incluem atividade profissional ou relacionada a salão, com cada figura externa medida dois anos antes. As diferenças de limite documentadas explicam por que ambos os totais externos estão acima da medida de produto de varejo ao consumidor, apesar de terem sido medidos dois anos antes, e cada estimativa permanece vinculada à sua cobertura declarada.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de produtos para cuidados com o cabelo na Índia?
O tamanho é de 4,29 bilhões de USD em 2027 e deve atingir 5,37 bilhões de USD até 2032, com um CAGR de 4,58% no período de 2027 a 2032.
O que sustenta a demanda por produtos de cuidados com o cabelo na Índia?
O interesse em cuidados pessoais, produtos direcionados e cuidados com o couro cabeludo são os principais impulsionadores. A Emami reportou crescimento de 11% em sua categoria combinada de cuidados com o cabelo e o couro cabeludo no primeiro trimestre do exercício fiscal de 2026-27.
Qual segmento de produtos de cuidados com o cabelo detém a maior participação na Índia?
Os condicionadores detinham 42,67% do mercado em 2026. Os produtos para estilo de cabelo têm previsão de crescimento mais rápido, com um CAGR de 5,05% no período de 2027 a 2032.
Quem são os principais fornecedores de produtos de cuidados com o cabelo na Índia?
Os principais fornecedores incluem L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble e Unilever Plc.
Quais desafios podem limitar as compras de produtos de cuidados com o cabelo pelo consumidor na Índia?
A sensibilidade a preços e as ofertas de produtos falsificados podem restringir as compras genuínas. A polícia de Surat apreendeu shampoo Head & Shoulders falsificado em abril de 2025.
Quantos domicílios rurais indianos compram coloração capilar?
Os domicílios rurais indianos que compram coloração capilar aumentaram de cerca de 96 milhões em junho de 2022 para 140 milhões em junho de 2026, de acordo com o Worldpanel by Numerator.