
Tamanho e Participação do Mercado de Sérum Capilar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
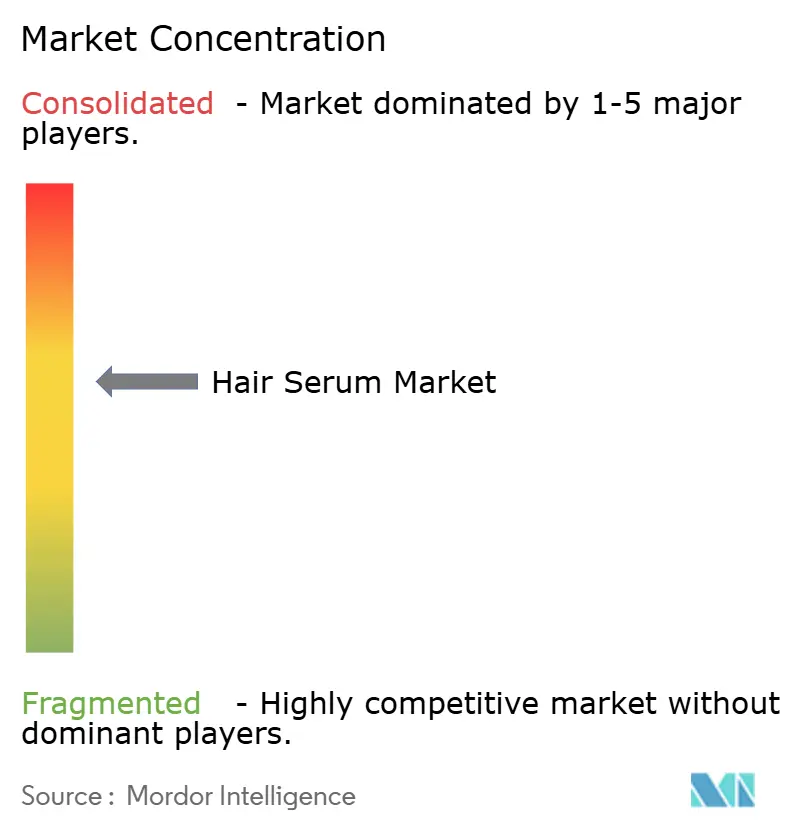
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sérum Capilar por Mordor Intelligence
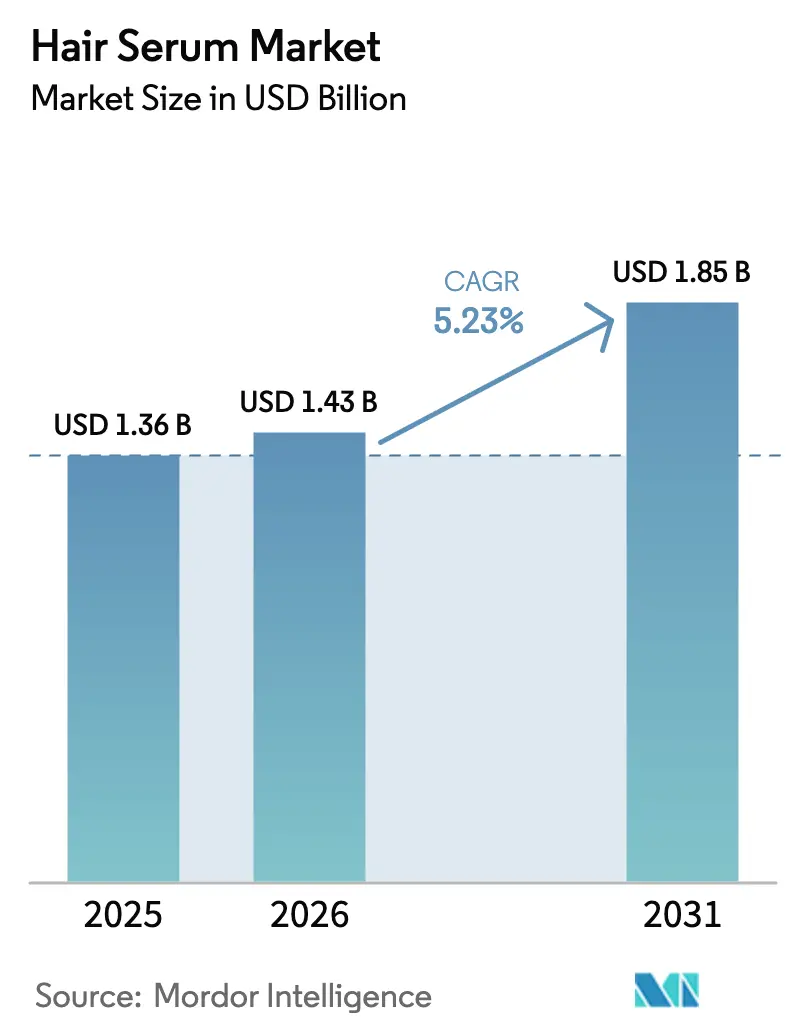
O tamanho do mercado de sérum capilar foi avaliado em USD 1,36 bilhão em 2025 e estima-se que cresça de USD 1,43 bilhão em 2026 para atingir USD 1,85 bilhão até 2031, a um CAGR de 5,23% durante o período de previsão (2026-2031). Este crescimento evidencia a transição do mercado de ser predominantemente um produto de estilização para uma plataforma voltada à saúde do couro cabeludo. Fatores como o aumento da poluição urbana, a exposição à água dura e o estresse causado pela radiação UV estão influenciando a inovação de ingredientes, com pesquisas concentradas em componentes como ectoína, extrato de moringa e quelantes para combater o acúmulo de minerais. O crescimento das plataformas de social commerce online está encurtando o processo de descoberta até a compra, permitindo a rápida escalada de marcas independentes. Adicionalmente, os salões de beleza profissionais estão se transformando em centros de diagnóstico, oferecendo recomendações personalizadas de sérum com base em tricoscopia e análise da dureza da água. As mudanças regulatórias na União Europeia e nos Estados Unidos estão impulsionando reformulações sem silicone e exigindo que as marcas validem alegações de crescimento capilar por meio de ensaios clínicos randomizados. Os esforços para combater produtos falsificados em plataformas como Amazon e Alibaba estão aprimorando a proteção das marcas, embora os desafios persistam nos mercados emergentes.
Principais Conclusões do Relatório
- Por tipo de produto, os séruns de tratamento capturaram 65,94% da participação do mercado de sérum capilar em 2025, enquanto os séruns de estilização ficam atrás, com formatos de tratamento registrando um CAGR de 6,41% até 2031.
- Por tipo de ingrediente, as formulações convencionais detinham 73,31% do tamanho do mercado de sérum capilar em 2025, enquanto as variantes orgânicas estão expandindo a um CAGR de 6,01% até 2031.
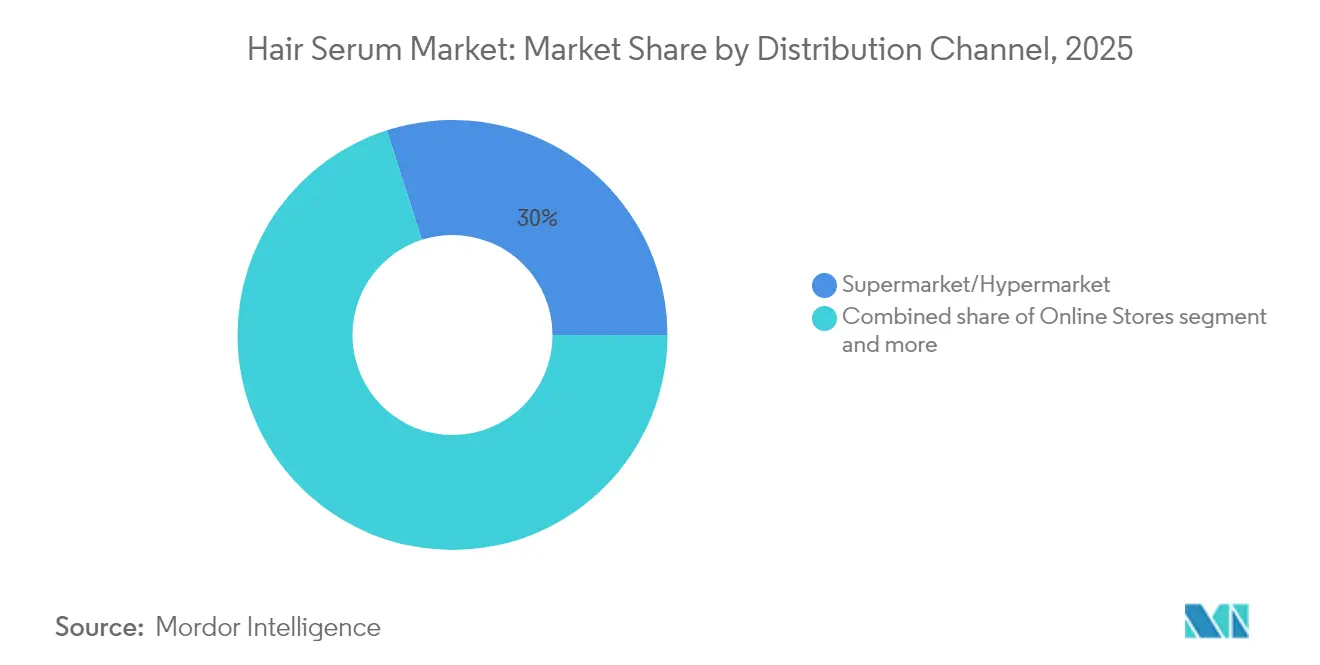
- Por canal de distribuição, supermercados e hipermercados representaram 29,95% da participação de receita do mercado de sérum capilar em 2025, mas as lojas online estão avançando a um CAGR de 6,08% até 2031.
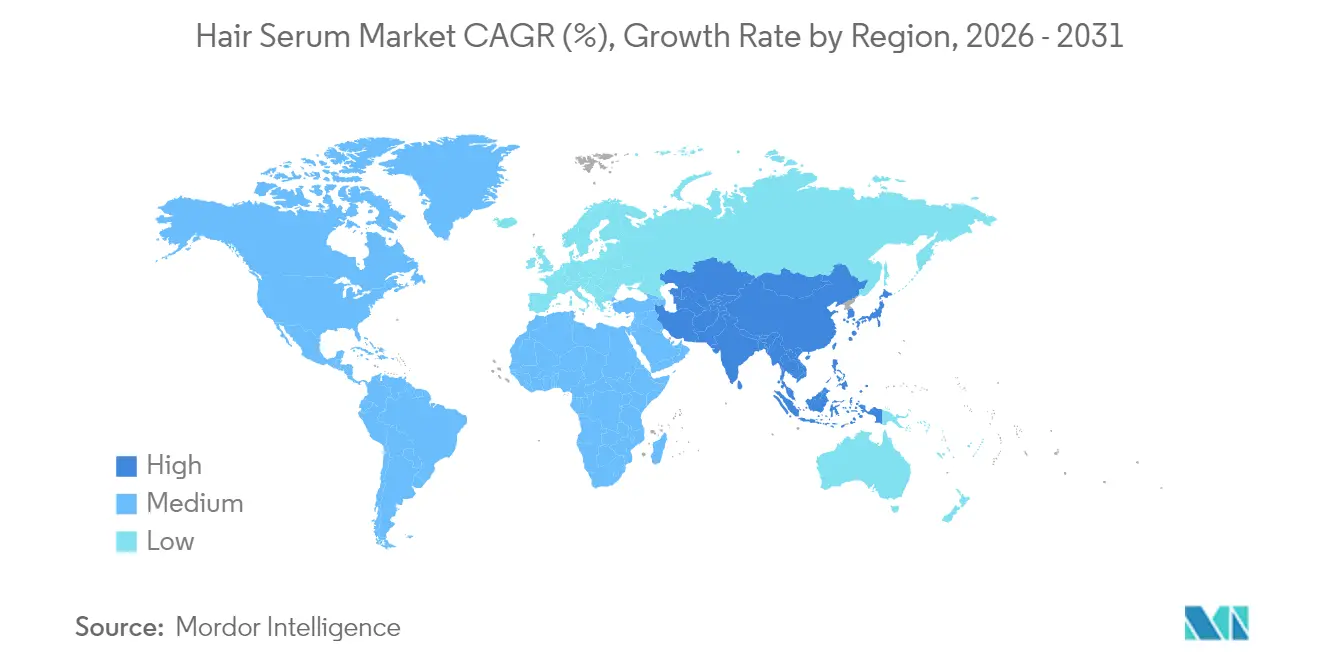
- Por geografia, a Ásia-Pacífico comandou 38,45% da participação global do mercado de sérum capilar em 2025 e prevê-se que cresça a um CAGR de 5,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~)% na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de danos capilares causados por poluição, radiação UV, água dura e agentes estressores ambientais | +1.2% | Global, com impacto agudo na Ásia-Pacífico (Delhi, Pequim, Jacarta) e centros urbanos da América do Norte | Médio prazo (2-4 anos) |
| Crescente demanda por séruns focados no couro cabeludo visando o equilíbrio do microbioma, caspa, sensibilidade e saúde dos folículos | +1.5% | América do Norte, Europa, mercados centrais da Ásia-Pacífico (Coreia do Sul, Japão) | Longo prazo (≥ 4 anos) |
| Expansão do canal profissional de salões de beleza e spas | +0.9% | América do Norte, Europa, com expansão para centros urbanos premium na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Rápida inovação de produtos e extensões de linha | +0.8% | Global, liderado pelos centros de pesquisa e desenvolvimento da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mudança em direção a ingredientes avançados e funcionais | +1.0% | América do Norte, Europa, com defasagem de adoção na América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente foco no autocuidado holístico e rituais de beleza em casa | +0.7% | Global, acelerado pelas mudanças de comportamento pós-pandemia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Danos Capilares Causados por Poluição, Radiação UV, Água Dura e Agentes Estressores Ambientais
A deterioração da qualidade do ar urbano está influenciando significativamente as prioridades de cuidados capilares, à medida que partículas em suspensão se incorporam à matriz lipídica do couro cabeludo, desencadeando respostas inflamatórias que comprometem a resistência das ancoragens foliculares. Grandes centros urbanos, incluindo Delhi e Pequim, registram níveis de material particulado (PM2,5) muito acima dos limiares recomendados pela Organização Mundial da Saúde (OMS) [1]Fonte: Organização Mundial da Saúde, "Diretrizes Globais de Qualidade do Ar da OMS," who.int. Isso resultou em um aumento notável na demanda dos consumidores por séruns anti-poluição formulados com ingredientes como peptídeos de moringa e ectoína, conhecidos por neutralizar radicais livres antes que possam oxidar as ligações dissulfeto da queratina. Além disso, a água dura, que contém altos níveis de cálcio e magnésio, deposita incrustações minerais nas hastes capilares, levando à redução da elasticidade e ao aumento da suscetibilidade à quebra. Séruns quelantes que incorporam ácido etilenodiaminotetracético (EDTA) ou ácido fítico estão se tornando cada vez mais populares em regiões onde a água é fornecida a partir de aquíferos calcários, como certas regiões dos Estados Unidos e do Sul da Europa [2]Fonte: Serviço Geológico dos Estados Unidos, "Dureza da Água," usgs.gov. Ademais, a radiação ultravioleta (UV), particularmente os comprimentos de onda UVA que penetram profundamente no córtex capilar, causa a degradação da melanina e das proteínas estruturais. Séruns enriquecidos com filtros UV, como o metoxicinamato de etilexila, ou alternativas naturais, como o extrato de alga vermelha, estão sendo posicionados como soluções essenciais de fotoproteção leave-in. Os efeitos combinados desses agentes estressores ambientais transformaram os séruns de produtos opcionais de estilização em soluções críticas de defesa de barreira, incentivando marcas como Moroccanoil e Living Proof a reformular suas linhas de produtos existentes para incluir complexos anti-poluição avançados.
Crescente Demanda por Séruns Focados no Couro Cabeludo Visando o Equilíbrio do Microbioma, Caspa, Sensibilidade e Saúde dos Folículos
O microbioma do couro cabeludo, composto por espécies como Cutibacterium, Staphylococcus e Malassezia, tornou-se foco de intervenções terapêuticas, pois seu desequilíbrio está associado a condições como dermatite seborreica, foliculite e eflúvio telógeno. Séruns contendo pós-bióticos, como o fermentado de lactobacillus, e pré-bióticos, como a inulina, estão sendo utilizados para regular populações microbianas enquanto preservam a flora comensal. Essas formulações oferecem uma alternativa mais suave aos tratamentos tradicionais, como piritionato de zinco ou cetoconazol. Marcas como Briogeo e Virtue Labs introduziram séruns para couro cabeludo com ingredientes como Centella asiatica (CICA), que reduz citocinas pró-inflamatórias, e niacinamida, que fortalece a barreira epidérmica e minimiza a perda transepidérmica de água. Adicionalmente, os produtos para a saúde dos folículos agora incorporam peptídeos biomiméticos, como o Capixyl — uma combinação de biochanina A e acetil tetrapeptídeo-3 — que inibem a 5-alfa redutase e prolongam a fase anágena, oferecendo uma solução para a alopecia androgenética sem os efeitos colaterais sistêmicos associados à finasterida. O setor está migrando do gerenciamento de sintomas para o tratamento das causas subjacentes, obtendo apoio de dermatologistas e impulsionando investimentos em ensaios clínicos. Por exemplo, várias marcas estão buscando as vias de monografia de venda livre da Agência de Alimentos e Medicamentos (FDA) para alegações de crescimento capilar, que exigem ensaios clínicos randomizados e controlados para demonstrar melhorias estatisticamente significativas na densidade capilar [3]Fonte: Agência de Alimentos e Medicamentos dos Estados Unidos, "É um Cosmético, um Medicamento ou Ambos? (Ou É Sabão?)," fda.gov. Espera-se que essa tendência impulsione o crescimento no longo prazo, apoiada pela adoção de diagnósticos personalizados do couro cabeludo, como tricoscopia e teste de pH do sebo, em salões de beleza premium na América do Norte, Europa e mercados desenvolvidos da Ásia-Pacífico.
Expansão do Canal Profissional de Salões de Beleza e Spas
Os canais profissionais estão passando de simples pontos de venda transacionais para centros de consulta experienciais. Os estilistas agora utilizam ferramentas de diagnóstico, como câmeras digitais para couro cabeludo e analisadores de umidade, para recomendar séruns adequados a fatores individuais, como porosidade capilar, níveis de sebo e dureza da água. Marcas exclusivas de salão, incluindo Redken, Pureology e Olaplex, mantêm seus preços premium combinando tratamentos no salão com séruns para uso em casa, fomentando receita recorrente e fortalecendo a fidelidade à marca. A colaboração entre a Glamsquad e a Olaplex ilustra como as marcas estão estendendo os serviços de salão até a casa dos consumidores, atendendo a necessidades que os salões físicos não conseguem suprir. Os estilistas são cada vez mais incentivados por meio de estruturas de comissão vinculadas às vendas de produtos, encorajando-os a educar os clientes sobre técnicas de superposição de sérum e compatibilidade de ingredientes. Academias de treinamento operadas pela Wella, L'Oréal Professional e Schwarzkopf estão integrando métodos de aplicação de sérum em seus programas de certificação, posicionando os séruns como ofertas de serviços essenciais, e não como produtos de varejo suplementares. Espera-se que essa expansão dos canais profissionais impulsione o crescimento, com o impacto de médio prazo concentrado principalmente na América do Norte e na Europa, onde a densidade de salões e os gastos por visita são mais elevados, e um crescimento gradual previsto em áreas urbanas premium da Ásia-Pacífico e do Oriente Médio.
Mudança em Direção a Ingredientes Avançados e Funcionais
Os formuladores estão migrando das silicones tradicionais e dos óleos minerais para ativos bioengenheirados que oferecem benefícios claros de desempenho, como reparo de ligações, selagem da cutícula e energização dos folículos. Peptídeos como o acetil tetrapeptídeo-3 e o tripeptídeo-1 de cobre são desenvolvidos para penetrar no córtex capilar, promovendo a proliferação de queratinócitos e a síntese de colágeno. Além disso, células-tronco vegetais derivadas de edelweiss e funcho marinho oferecem proteção antioxidante e suportam a regeneração celular. Adaptógenos, incluindo ashwagandha, rhodiola e manjericão sagrado, estão sendo integrados para combater o afinamento capilar induzido pelo cortisol, com foco nos aspectos psicodermatológicos da queda de cabelo. As tecnologias de nanoencapsulação estão permitindo que ativos hidrofóbicos, como retinol e tocoferol, permaneçam estáveis em séruns aquosos, superando desafios anteriores de formulação que limitavam a diversidade de ingredientes. Os séruns baseados em exossomos, que entregam micro ácido ribonucleico (microRNA) e fatores de crescimento derivados de culturas vegetais ou de células-tronco, representam uma área emergente nos cuidados capilares regenerativos. No entanto, a incerteza regulatória em relação à sua classificação como produtos cosméticos ou biológicos permanece sem resolução. A introdução de séruns capilares com múltiplos peptídeos por The Ordinary a preços acessíveis está ampliando o acesso dos consumidores a ingredientes funcionais, compelindo as marcas estabelecidas a justificar preços premium por meio de validação clínica. Espera-se que essa tendência impulsione o crescimento no médio prazo, à medida que os custos de ingredientes diminuam e os marcos regulatórios se estabilizem na América do Norte e na Europa, seguidos de adoção na região Ásia-Pacífico e penetração gradual de mercado na América do Sul e no Oriente Médio.
Análise de Impacto das Restrições*
| Restrição | Impacto (~)% na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações cosméticas rigorosas sobre segurança de ingredientes | -0.6% | Europa (Regulamento de Cosméticos da UE), América do Norte (FDA), Ásia-Pacífico (Diretiva Cosmética da ASEAN) | Médio prazo (2-4 anos) |
| Preocupações contínuas de segurança em torno de determinadas silicones, conservantes e ativos sintéticos | -0.4% | Global, com maior escrutínio na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Alta complexidade e custo de formulação de séruns estáveis e multifuncionais com ativos naturais | -0.3% | Global, com impacto agudo em marcas independentes e players de mercados emergentes | Longo prazo (≥ 4 anos) |
| Presença generalizada de séruns falsificados e do mercado cinza online | -0.5% | Global, com impacto agudo na Ásia-Pacífico e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Cosméticas Rigorosas sobre Segurança de Ingredientes
As agências reguladoras estão aumentando a fiscalização de alegações cosméticas e da segurança de ingredientes, exigindo que as marcas realizem avaliações toxicológicas abrangentes e ensaios clínicos antes do lançamento do produto. As atualizações em andamento do Regulamento de Cosméticos da União Europeia estão expandindo a lista de substâncias restritas e tornando obrigatórias as avaliações de segurança para nanomateriais, que são cada vez mais utilizados em séruns para aumentar a penetração. Nos Estados Unidos, a Agência de Alimentos e Medicamentos emitiu cartas de advertência a marcas que fazem alegações não fundamentadas de crescimento capilar, exigindo ensaios clínicos randomizados e controlados que atendam a padrões farmacêuticos — um requisito que as marcas menores frequentemente consideram desafiador sem o apoio de capital de risco. A Diretiva Cosmética harmonizada da Associação das Nações do Sudeste Asiático busca simplificar as aprovações de ingredientes entre os estados membros; no entanto, os diferentes cronogramas de implementação criam desafios de conformidade para lançamentos multinacionais de produtos. Preocupações ambientais em relação a determinadas silicones, como ciclopentasiloxano e cicloexasiloxano, classificadas pela União Europeia como substâncias de muito alta preocupação devido à sua persistência ambiental, estão impulsionando reformulações em direção a alternativas de origem vegetal, como hemisqualano e triglicerídeo caprílico/cáprico. Essas alternativas, no entanto, frequentemente apresentam desempenho inferior em atributos sensoriais e requerem estabilização mais cara. Adicionalmente, os sistemas conservantes estão sob escrutínio, com fenoxietanol e parabenos sendo substituídos por ingredientes multifuncionais, como glicol caprílico e etilexilglicerina. Embora essas alternativas ofereçam eficácia antimicrobiana, elas também estreitam a janela de formulação.
Preocupações Contínuas de Segurança em Torno de Determinadas Silicones, Conservantes e Ativos Sintéticos
Grupos de defesa do consumidor e organizações ambientais continuam a questionar a segurança de ingredientes comumente utilizados em séruns, criando desafios reputacionais para as marcas e motivando reformulações, mesmo na ausência de restrições regulatórias. As silicones, como dimeticona e ciclopentasiloxano, são criticadas por sua persistência ambiental e potencial de bioacumulação em ecossistemas aquáticos, apesar de sua eficácia em proporcionar deslizamento, brilho e proteção térmica. O banco de dados Skin Deep do Grupo de Trabalho Ambiental atribui pontuações de risco a ingredientes cosméticos com base em estudos de toxicidade. Pontuações elevadas, mesmo quando derivadas de princípios de precaução em vez de evidências conclusivas, podem levar a boicotes de consumidores e retiradas de produtos por varejistas. Conservantes como metilisotiazolinona e agentes liberadores de formaldeído foram associados à dermatite de contato em indivíduos sensíveis. Como resultado, as marcas estão adotando cada vez mais formulações sem conservantes ou alternativas antimicrobianas naturais, como fermentado de raiz de rabanete e extrato de madressilva. No entanto, essas alternativas frequentemente reduzem a vida útil do produto e exigem logística de cadeia de frio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Séruns de Tratamento Ancoram o CrescimentoOs séruns de tratamento capilar representaram 65,94% da receita de mercado em 2025 e estão projetados para crescer a uma taxa de crescimento anual composta (CAGR) de 6,41% até 2031. Espera-se que esse crescimento supere o dos séruns de estilização, à medida que as preferências dos consumidores se deslocam cada vez mais para o tratamento de preocupações com a saúde capilar, como reparo de ligações, reconstrução de queratina e fortalecimento do couro cabeludo, em vez de focar exclusivamente na obtenção de um acabamento cosmético. Essas formulações de tratamento são desenvolvidas para combater danos estruturais em nível molecular, aproveitando ingredientes avançados como peptídeos biomiméticos, células-tronco vegetais e pós-bióticos. Esses componentes atuam no reparo das ligações dissulfeto frequentemente fraturadas devido ao processamento químico, ao uso de ferramentas de calor e à oxidação ambiental. Um exemplo notável é a tecnologia de bis-aminopropil diglicol dimaleato da Olaplex, que estabeleceu um padrão de referência no mercado ao reconectar efetivamente cadeias de queratina quebradas. Os concorrentes estão se esforçando para replicar ou inovar além desse padrão, utilizando agentes de reticulação alternativos, incluindo derivados de ácido maleico e complexos de policuaternário, para oferecer resultados comparáveis ou superiores.
Os séruns de tratamento do couro cabeludo também estão ganhando tração, particularmente aqueles voltados a problemas como miniaturização folicular e dermatite seborreica. Esses produtos incorporam cada vez mais inibidores da 5-alfa redutase, como extrato de saw palmetto e extrato de semente de abóbora, bem como botânicos anti-inflamatórios como Centella Asiatica (CICA) e raiz de alcaçuz. Esses ingredientes são formulados para regular o ciclo de crescimento capilar, reduzir a queda e tratar condições subjacentes do couro cabeludo. Essa crescente demanda reflete uma tendência mais ampla do consumidor de reformular o cuidado capilar como uma forma de dermatologia preventiva. Os séruns de tratamento estão agora sendo posicionados como intervenções de uso diário que apoiam a saúde capilar e do couro cabeludo a longo prazo, em vez de serem vistos como remédios ocasionais para problemas específicos.


Por Tipo de Ingrediente:
O Orgânico Ganha ImpulsoAs formulações convencionais representaram 73,31% da participação de mercado em 2025, principalmente devido à sua acessibilidade, desempenho sensorial confiável e características de formulação estável. Esses atributos as tornam a opção preferida para uma ampla gama de consumidores. No entanto, as variantes orgânicas estão fechando gradualmente essa lacuna, crescendo a uma taxa de crescimento anual composta (CAGR) de 6,01%. Esse crescimento é impulsionado pela crescente influência dos mandatos de beleza limpa e pela demanda dos consumidores por transparência de ingredientes. Os séruns orgânicos, certificados por organizações reconhecidas como o Departamento de Agricultura dos Estados Unidos (USDA) Orgânico, COSMOS (Padrão Cosmético Orgânico e Natural) ou Ecocert, evitam conservantes sintéticos, silicones e emolientes derivados de petroquímicos. Em vez disso, incorporam ingredientes naturais como óleos prensados a frio (por exemplo, argan, marula, roseira brava), extratos vegetais (por exemplo, aloe vera, camomila, chá verde) e emulsificantes naturais (por exemplo, lecitina, goma xantana). Essas formulações ressoam com consumidores ambientalmente conscientes que valorizam a sustentabilidade, a biodegradabilidade e o impacto ambiental mínimo. Essa tendência é particularmente evidente na América do Norte e na Europa, onde os padrões de varejo de beleza limpa — como o Clean at Sephora da Sephora e a Lista Suja da Credo Beauty — proíbem o uso de numerosos ingredientes considerados prejudiciais ou eticamente questionáveis.
Apesar de sua crescente popularidade, os séruns orgânicos enfrentam vários desafios de formulação. Esses incluem uma vida útil mais curta devido à ausência de conservantes sintéticos, maior suscetibilidade à oxidação e ranço, e variabilidade nas concentrações de ingredientes ativos causada por inconsistências no fornecimento agrícola. Para enfrentar esses desafios, as marcas estão adotando soluções inovadoras, como embalagens sem ar, fluxo de nitrogênio e a incorporação de sistemas antioxidantes naturais (por exemplo, tocoferol, extrato de alecrim). Essas medidas ajudam a prolongar a estabilidade do produto enquanto garantem a conformidade com os padrões de certificação orgânica. Ao aproveitar esses avanços, as marcas visam atender às expectativas dos consumidores por produtos orgânicos de alta qualidade sem comprometer o desempenho ou a sustentabilidade.
Por Canal de Distribuição:
O Online Avança RapidamenteEm 2025, supermercados e hipermercados representaram 29,95% da receita de mercado, destacando a presença generalizada do canal de varejo alimentar e a influência das compras por impulso. No entanto, as lojas online estão crescendo a um CAGR de 6,08%, impulsionadas pela integração do social commerce, pela descoberta de produtos liderada por influenciadores e por modelos de assinatura que transformam compradores únicos em clientes recorrentes. Plataformas de comércio eletrônico como Amazon, Sephora.com e Ulta.com utilizam recomendações algorítmicas, avaliações geradas por usuários e ferramentas de experimentação virtual para minimizar as barreiras de compra. Essas plataformas também permitem que os consumidores revisem listas de ingredientes e alegações clínicas antes de tomar uma decisão de compra.
Plataformas de social commerce, incluindo TikTok Shop, Instagram Shopping e YouTube Shopping, simplificam o processo desde a descoberta do produto até o checkout. Os influenciadores desempenham um papel fundamental ao demonstrar aplicações de produtos, como o uso de sérum, em tempo real e incorporando links de compra diretamente no conteúdo de vídeo. Serviços de assinatura como Ipsy, Birchbox e FabFitFun apresentam aos consumidores séruns premium por meio de tamanhos de amostra com desconto, incentivando compras a preço cheio após os usuários experimentarem a eficácia dos produtos. Adicionalmente, marcas de venda direta ao consumidor como Divi, Briogeo e Virtue Labs contornam os canais de varejo tradicionais ao aproveitar seus próprios sites e plataformas de mídia social. Essa abordagem os ajuda a construir comunidades de marca e coletar dados próprios para estratégias de marketing personalizado.
Análise Geográfica
Mercado de Sérum Capilar na APAC
A Ásia-Pacífico liderou o mercado global em 2025, detendo uma participação de 38,45%, e espera-se que cresça a uma taxa constante de 5,86% até 2031. Esse crescimento é impulsionado pelos avanços da Coreia do Sul em saúde do couro cabeludo, incluindo clínicas de tricoscopia, séruns de equilíbrio de pH e tratamentos com CICA (Centella Asiatica). Marcas como a mise-en-scène da Amorepacific e a LG Household & Health Care introduziram produtos inovadores, como aplicadores cushion e botânicos fermentados, para melhorar a absorção de ingredientes ativos. A abordagem minimalista do Japão, com séruns leves à base de óleo de tsubaki (camélia), água de arroz e extrato de yuzu, atrai consumidores que priorizam a pureza dos ingredientes e a multifuncionalidade. Enquanto isso, as plataformas de comércio eletrônico transfronteiriço da China, como Tmall e Douyin, permitem que marcas internacionais contornem as barreiras tradicionais de importação, enquanto players locais como Proya e Chando ganham espaço ao adaptar produtos à dureza da água e à umidade regionais. Na Índia, os consumidores urbanos estão adotando séruns de tratamento no estilo ocidental, enquanto os segmentos rurais e semiurbanos preferem marcas ayurvédicas como Forest Essentials e Kama Ayurveda, que incorporam ingredientes tradicionais como óleos de bhringraj, amla e brahmi.
Mercado de Sérum Capilar nas Américas e na EMEA
A América do Norte e a Europa representam participações de mercado significativas, com a América do Norte focando em eficácia clínica e certificações de beleza limpa. Os consumidores dos Estados Unidos preferem séruns respaldados por dados de ensaios clínicos e endossos de dermatologistas, favorecendo marcas como Olaplex, Living Proof e Virtue Labs, que publicam estudos revisados por pares ou white papers para validar suas afirmações. O canal de salões profissionais permanece robusto, com estilistas recomendando séruns com base na porosidade individual do cabelo, danos químicos e hábitos de estilização. Na Europa, a sustentabilidade e a conformidade regulatória são os principais impulsionadores. Os consumidores priorizam ecocertificações como COSMOS (COSMetic Organic Standard), Ecocert e Natrue, além de embalagens biodegradáveis. Isso aumentou a demanda por frascos de sérum recarregáveis e formulações sem água que reduzem a pegada de carbono. A modernização do Regulamento de Cosméticos da UE está pressionando as marcas a reformularem com alternativas de origem vegetal, atendendo a rigorosos padrões de segurança e ambientais. Varejistas especializados como Sephora e Douglas dominam a distribuição em ambas as regiões, oferecendo sortimentos selecionados e consultas na loja que justificam preços premium. No entanto, o crescimento da América do Norte é moderado pela saturação do mercado e pela concorrência, enquanto a trajetória da Europa é moldada por desafios regulatórios e uma mudança em direção a modelos de economia circular que enfatizam a longevidade e a reciclabilidade dos produtos. A América do Sul, o Oriente Médio e a África apresentam oportunidades emergentes. O Brasil lidera a demanda sul-americana com sua vibrante cultura de beleza e preferência por tratamentos à base de queratina. No Oriente Médio, os Emirados Árabes Unidos e a Arábia Saudita impulsionam o crescimento por meio de canais de varejo de luxo e populações expatriadas que buscam marcas internacionais. Na África, a Nigéria e a África do Sul ancoram o mercado, com marcas locais incorporando botânicos indígenas como manteiga de karité, óleo de baobá e óleo de marula, que ressoam com consumidores que buscam formulações culturalmente relevantes. Apesar de desafios como logística de cadeia de frio inconsistente, penetração limitada do comércio eletrônico e volatilidade cambial, essas regiões oferecem potencial inexplorado à medida que a urbanização se acelera e o varejo de beleza se moderniza. As marcas que entram nesses mercados devem equilibrar o valor global da marca com formulações localizadas adaptadas aos tipos de cabelo regionais, condições climáticas e preferências de ingredientes. Colaborar com distribuidores locais que possuem conhecimento de mercado e expertise regulatória é frequentemente fundamental para o sucesso nessas regiões.

Panorama regulatório
Os sséruns capilares são geralmente regulamentados como cosméticos, mas os produtos comercializados para crescimento capilar, combate à queda de cabelo ou resultados terapêuticos no couro cabeludo atraem maior escrutínio e apresentam maior risco limítrofe nos principais mercados. Na União Europeia, o Regulamento (CE) n.º 1223/2009 rege a comprovação de segurança (incluindo Relatórios de Segurança de Produtos Cosméticos), e a fiscalização tem intensificado o controle de substâncias por meio de atualizações como o Regulamento (UE) 2026/78 (em vigor a partir de 1 de maio de 2026) e o Regulamento (UE) 2026/909 (27 de abril de 2026), que alteram anexos e condições de substâncias relevantes para formulações capilares perfumadas e à base de ativos.
Nos Estados Unidos, os requisitos cosméticos sob as regras da FDA (21 CFR Parts 700-740) interagem com a fiscalização de alegações do tipo farmacêutico não comprovadas, o que leva as marcas a adotar pacotes de evidências mais robustos ao comunicar benefícios relacionados a folículos ou recrescimento. O Reino Unido também está alinhando restrições por meio de emendas como o UKSI 2026/23 (em vigor a partir de 15 de julho de 2026, com disposições de transição até 2027), adicionando uma camada extra de conformidade para lançamentos globais que compartilham fórmula e rotulagem entre a UE e o Reino Unido. Além dos marcos federais, as decisões de formulação são ainda influenciadas por regras químicas em nível estadual nos Estados Unidos, incluindo restrições relacionadas a PFAS citadas no Maine (janeiro de 2026) e em Connecticut (julho de 2026), reforçando a necessidade de rastreabilidade de ingredientes e capacidade de reformulação para plataformas de séruns ricas em silicone e com fragrâncias de alto desempenho.
Análise da cadeia de valor
A cadeia de valor dos séruns capilares vai de fornecedores de ingredientes especiais (silicones, emolientes, conservantes, peptídeos, pós-bióticos, botânicos, quelantes e filtros UV) e fornecedores de embalagens (conta-gotas, bombas, sistemas airless e formatos de recarga) até fabricantes terceirizados e próprios, proprietários de marcas, distribuidores e canais de varejo que abrangem supermercados/hipermercados, lojas especializadas e plataformas online. A fabricação e a garantia de qualidade normalmente se alinham às expectativas de BPF cosmético, com estruturas como a ISO 22716:2007 apoiando a preparação para conformidade global. A documentação de segurança, incluindo os requisitos de CPSR da UE/Reino Unido, molda a qualificação de fornecedores, as especificações de matérias-primas e os testes de estabilidade ou microbiológicos ao longo do ciclo de desenvolvimento.
No lado downstream, as marcas equilibram alcance no varejo de massa com endosso profissional e descoberta digital rápida. Essa combinação orienta decisões sobre tamanhos de embalagem, comprovação de alegações e controles antifalsificação para gerenciar a exposição ao mercado cinza online. Programas de sustentabilidade e sourcing estão cada vez mais integrados às compras e embalagens, incluindo abordagens de cadeia de custódia do Forest Stewardship Council (FSC) para papel e papelão, além de esforços mais amplos para escalar embalagens de próxima geração e produção com menor pegada. O programa L'AcceleratOR da L'Oreal (100 milhões de EUR) e avanços relacionados à Kao, como o status de redução de pegada de carbono certificado pela GreenCircle para linhas específicas em uma unidade alemã (abril de 2026), refletem capacidades operacionais que podem alimentar portfólios premium de séruns capilares.
Cenário Competitivo
O mercado de sérum capilar é moderadamente concentrado, com a concorrência impulsionada por corporações multinacionais como L'Oréal, Unilever, Procter & Gamble, Henkel e Kao. Essas empresas se baseiam em seus amplos portfólios de produtos, capacidades de pesquisa e desenvolvimento e parcerias com salões de beleza para manter suas posições de mercado. No entanto, enfrentam crescentes desafios de marcas de venda direta ao consumidor e empresas independentes que aproveitam plataformas digitais e redes de influenciadores para contornar os canais de varejo tradicionais.
As empresas líderes adotam estratégias multimarca para atender a diferentes faixas de preço, canais de distribuição e necessidades dos consumidores. Por exemplo, a L'Oréal opera a Kérastase em salões premium, a Redken em canais profissionais e a Elvive no varejo de massa, cada uma oferecendo linhas exclusivas de sérum direcionadas a preocupações específicas, como reparo de ligações, saúde do couro cabeludo ou estilização. As proteções de patente em torno de tecnologias de reconstrução de ligações, como o bis-aminopropil diglicol dimaleato da Olaplex e os derivados de ácido maleico da Unilever, oferecem uma vantagem competitiva temporária. No entanto, o vencimento de patentes-chave e a disponibilidade de agentes de reticulação alternativos estão reduzindo a exclusividade no mercado.
As oportunidades de crescimento incluem diagnósticos personalizados, como análise do couro cabeludo com inteligência artificial (IA) e testes de microbioma em casa. Formatos de produtos híbridos também estão ganhando popularidade, combinando os benefícios dos séruns com a conveniência de estilização. Os exemplos incluem séruns de reparo de ligações ativados pelo calor e tratamentos noturnos para o couro cabeludo que também funcionam como condicionadores leave-in. Além disso, avanços tecnológicos como a realidade aumentada (RA) para consultas virtuais, blockchain para autenticação de produtos e nanoencapsulação para estabilizar ingredientes ativos estão remodelando o mercado. Enquanto isso, inovações em biotecnologia, como peptídeos cultivados em laboratório e pós-bióticos derivados de fermentação, estão abordando as preocupações com sustentabilidade, ao mesmo tempo em que oferecem desempenho aprimorado em comparação com os extratos vegetais tradicionais.
Líderes do Setor de Sérum Capilar
L'Oréal S.A
Unilever PLC
The Procter & Gamble Company
Henkel AG & Co KGaA
Kao Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sérum Capilar
- L'Oréal S.A
- Unilever PLC
- The Procter & Gamble Company
- Henkel AG & Co KGaA
- Kao Corporation
- Giovanni Cosmetics, Inc
- Moroccanoil Inc.
- Divi Official LLC
- John Paul Mitchell Systems
- Redken
- Olaplex Holdings
- Briogeo Hair Care
- Living Proof Inc.
- Virtue Labs
- Amorepacific
- Bumble and bumble
- Aveda
- The Ordinary
- Forest Essentials
- L’Occitane en Provence

Oportunidades de mercado e perspectivas futuras
O posicionamento de couro cabeludo de grau clínico e uma disciplina mais rigorosa nas alegações criam espaço para séruns capilares que podem permanecer classificados como cosméticos ao mesmo tempo em que comunicam benefícios mensuráveis em hidratação, suporte à barreira, equilíbrio do microbioma e defesa contra danos. À medida que o mercado se desloca para a saúde do couro cabeludo, diagnósticos em salão e desempenho baseado em ingredientes, testes padronizados e uma arquitetura de alegações mais clara se tornam mais valiosos, especialmente conforme reguladores na UE, Reino Unido e EUA intensificam o escrutínio de mensagens limítrofes sobre crescimento capilar e implementam atualizações de regras de 2026 que restringem determinadas substâncias. Marcas capazes de executar ciclos de reformulação mais rápidos, como abandonar silicones contestados ou se adaptar a listas de restrição em evolução, e manter dossiês de conformidade global consistentes têm mais chances de garantir espaço nas prateleiras mais rapidamente em diversas regiões.
Melhorias em embalagens e ciclo de vida também estão se tornando uma palanca comercial para os cuidados capilares, criando oportunidades para formatos de sérum de recarga e baixo desperdício que ainda mantêm estabilidade. Em junho de 2026, a L'Oreal destacou essa direção com sua campanha #JoinTheRefillMovement em 28 produtos de beleza recarregáveis, apoiando a visibilidade de varejistas e consumidores para sistemas de recarga que podem se estender a tratamentos capilares sem enxágue. Investimentos operacionais vinculados a roteiros de ESG, incluindo o Kirei Lifestyle Plan da Kao e seu foco contínuo na sustentabilidade do ciclo de vida do produto, apoiam a renovação de portfólio e a diferenciação no lado da oferta. Isso é cada vez mais relevante para linhas premium de sérum, onde embalagens, transparência de sourcing e alegações sobre a pegada de fabricação influenciam decisões de sortimento em varejo especializado e canais profissionais.
Recent Industry Developments in Mercado de Sérum Capilar
- Julho de 2026: A Henkel concluiu a aquisição da marca premium de cuidados capilares OLAPLEX após aprovação regulatória. A conclusão fortalece o segmento premium da Henkel e o pipeline de ativos impulsionados por biotecnologia, e reduz a concorrência de marcas premium em canais-chave.
- Março de 2026: A Henkel assinou acordo para adquirir a OLAPLEX por 1,4 bilhão de USD. O negócio expande o portfólio premium de cuidados capilares da Henkel e reforça sua posição em canais profissionais e premium. Ele potencializa a propulsão cruzada de marcas em ativos inovadores.
- Março de 2026: A Henkel assinou acordo para adquirir a Not Your Mothers (marca norte-americana de cuidados capilares e styling para consumidores). A aquisição amplia a presença da Henkel em cuidados capilares para consumidores e seu alcance de distribuição.


Mercado de Sérum Capilar Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange produtos de sérum capilar sem enxágue vendidos por meio de canais de varejo e profissionais, onde o valor é medido como receita de vendas gerada por séruns capilares adquiridos por usuários finais dentro da geografia do estudo.
Exclusões de escopo: Receitas de serviços de salão, óleos capilares DIY e tratamentos com medicamentos prescritos são excluídos do valor de mercado sempre que aparecem adjacentes aos séruns capilares em relatórios mais amplos de cuidados capilares.
Visão geral da segmentação
- Por Tipo de Produto
- Sérum de Tratamento Capilar
- Sérum de Estilização Capilar
- Por Tipo de Ingrediente
- Convencional
- Orgânico
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Resto da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Chile
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Turquia
- Resto do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do panorama de demanda e oferta em torno do consumo e precificação de séruns capilares, verificando-o em seguida com o que é visível em relatórios públicos. Para isso, contamos com fontes como indicadores de varejo do U.S. Census Bureau, estatísticas comerciais da USITC quando sinais de movimento de produtos são relevantes, séries de preços ao consumidor e gastos da OCDE para contexto de cuidados pessoais, e indicadores macroeconômicos do Banco Mundial que ajudam a normalizar mudanças cambiais e de renda.
Também revisamos relatórios anuais de empresas e apresentações a investidores, divulgações de grandes varejistas quando disponíveis, e sites de associações e reguladores que informam regras de rotulagem e ingredientes (o que afeta o mix de produtos e o ASP). Bancos de dados de patentes são usados seletivamente para acompanhar a velocidade com que ativos e formulações estão mudando, o que alimenta premissas de premiumização. As fontes mencionadas aqui são apenas ilustrativas, e muitos outros documentos e bancos de dados públicos também foram consultados para coleta, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as premissas documentais sobre o que conta como sérum capilar na prática, como a precificação varia por canal e com que rapidez os mixes orgânico e convencional estão mudando. Conversamos com uma variedade de profissionais de marcas, distribuição e categoria nas principais regiões, para que lacunas no mapeamento comercial, intensidade de promoções e faixas realistas de ASP pudessem ser fechadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 50% |
| Nível médio: 42% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 45% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento de mercado foi construído usando uma lógica top-down, em que os gastos com cuidados capilares por país, a participação em cuidados pessoais e o mix de canais são convertidos em um pool de demanda endereçável de séruns capilares, que é então avaliado usando uma escala de ASP por canal. Para manter os totais realistas, o resultado é corroborado usando verificações seletivas bottom-up, como faixas de preço de SKUs amostrados, verificações de canal sobre a profundidade das promoções, e verificações de sanidade com fornecedores e distribuidores sobre a movimentação de volume.
As principais entradas usadas no modelo incluem a penetração de formatos sem enxágue, o comportamento médio do tamanho de embalagem, a divisão entre uso de tratamento capilar e styling, a participação do varejo moderno versus online, e o ritmo de premiumização ligado a alegações de ingredientes. Onde existem lacunas de dados para mercados menores ou canais informais, aplicamos proporções de referência conservadoras de países comparáveis e depois ajustamos após o feedback de especialistas. A previsão é executada com análise de cenários apoiada por uma regressão multivariada simples, em que o crescimento do PIB, as tendências de inflação e a expansão da participação online são os motores mais consistentes, e o restante é refinado usando o que os entrevistados esperam em termos de precificação e mudanças de mix.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação repetida, em que a receita modelada é verificada contra sinais independentes, como a direção das vendas no varejo, movimentos comerciais quando aplicável, e mudanças observadas nos preços de prateleira. Valores discrepantes são sinalizados, revisados e corrigidos quando uma premissa específica é identificada como a causa, e então toda a cadeia de cálculos é reexecutada para que o impacto seja rastreável.
Antes da aprovação final, uma segunda revisão por analista é concluída para questionar os limites de mercado, o tratamento de moedas e quaisquer mudanças abruptas no crescimento por geografia ou canal. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias em alegações, picos acentuados de inflação ou mudanças estruturais na distribuição. Pouco antes da entrega, fazemos uma nova verificação para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de séruns capilares da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para séruns capilares frequentemente variam porque o limite do produto não é sempre tratado da mesma forma, e porque as escolhas de preço e moeda podem alterar os totais mesmo quando os volumes parecem semelhantes. As diferenças também surgem da frequência com que as premissas subjacentes são atualizadas, especialmente em períodos em que promoções, precificação online e mudanças de mix ocorrem rapidamente.
Neste estudo, o total de mercado é mantido estável ao reverificar o momento cambial de cada país, a progressão de ASP em nível de canal e as mudanças no mix de ingredientes próximas ao ano-base, e depois aplicando as mesmas verificações ao longo dos anos de previsão, uma escolha orientada por atualizações que reduz desvios evitáveis no número final da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,43 bilhão de USD (2026) | |
| Consultoria Global A | 1,60 bilhão de USD (2026) | Frequentemente amplia o escopo para incluir óleos capilares sem enxágue adjacentes e cremes de styling multiuso, e aplica um único ASP combinado com repreciamento limitado por canal, o que pode elevar o total em mercados com forte presença premium. |
| Associação do Setor B | 1,28 bilhão de USD (2026) | Comumente se baseia apenas em varejo formal relatado por membros, o que pode subestimar marcas nativas digitais e fluxos transfronteiriços menores, e pode usar taxas de câmbio de anos anteriores que reduzem os totais em USD durante ciclos inflacionários. |
A tabela mostra que os limites de escopo e a mecânica de precificação explicam a maior parte da diferença, não apenas opiniões distintas sobre crescimento. Ao vincular a construção do valor a sinais de demanda repetíveis, mix de canais e premissas atualizadas de ASP e moeda, nossa estimativa permanece mais fácil de auditar e mais consistente entre países e anos.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sérum capilar em 2026?
O tamanho do mercado de sérum capilar é de USD 1,43 bilhão em 2026 e está projetado para atingir USD 1,85 bilhão até 2031.
Qual categoria de produto está crescendo mais rapidamente?
Os séruns de tratamento estão avançando a um CAGR de 6,41% e já representam dois terços da receita global.
Qual região lidera a demanda?
A Ásia-Pacífico detém 38,45% de participação e prevê-se que cresça a um CAGR de 5,86%, liderada pela influência do K-beauty e pela premiumização da China.
O que está impulsionando o crescimento do canal online?
As plataformas de social commerce, os tutoriais de influenciadores e os modelos de assinatura estão ajudando as vendas online a se expandirem a um CAGR de 6,08%.
Página atualizada pela última vez em:



