
Tamanho e Participação do Mercado de Defesa da Índia
Análise do Mercado de Defesa da Índia por Mordor Intelligence
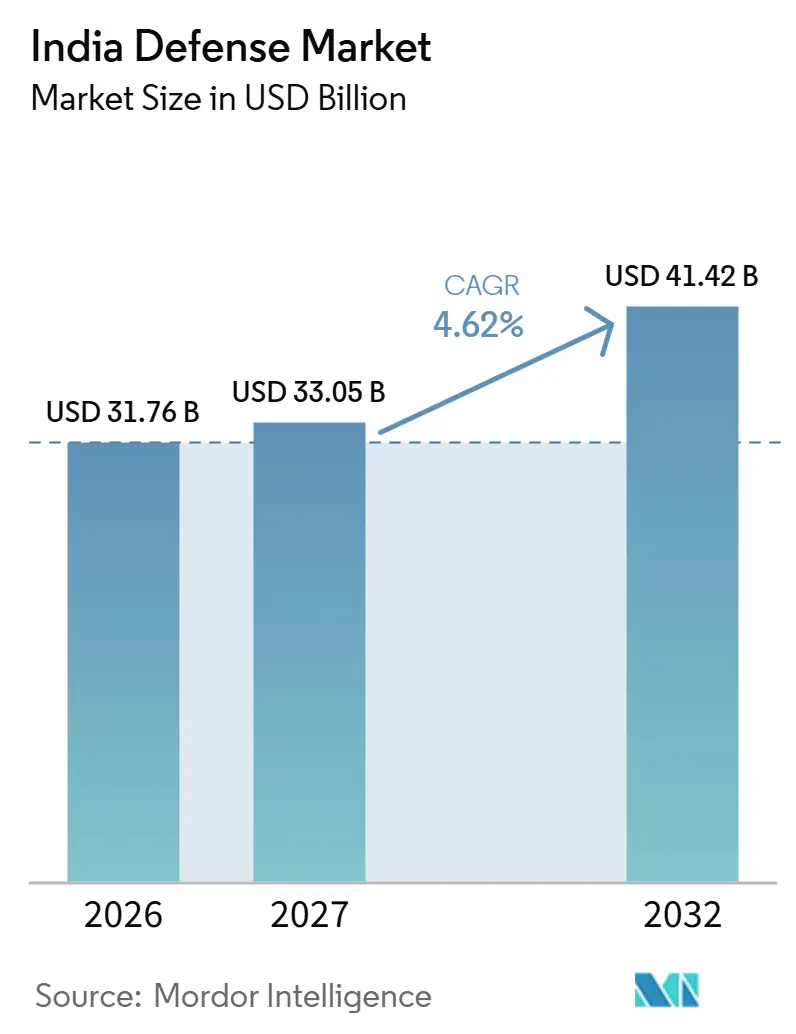
O tamanho do mercado de defesa da Índia deve aumentar de 31,76 bilhões de USD em 2026 para 33,05 bilhões de USD em 2027 e atingir 41,42 bilhões de USD até 2032, crescendo a um CAGR de 4,62% no período 2027-2032.
As prioridades de financiamento de aquisição e de fornecimento doméstico da Índia ampliam as oportunidades dos fabricantes, enquanto os requisitos de segurança de fronteiras direcionam a demanda por equipamentos para capacidades relacionadas a munições e drones. Helicópteros de combate e atualizações de plataformas instaladas criam rotas distintas para produtores de aeronaves e fornecedores de subsistemas especializados. O licenciamento de tecnologia e as parcerias industriais conectam a pesquisa à produção, ampliando a participação além do desenvolvedor original. A dependência de componentes importados e os atrasos nas aquisições podem retardar a conversão dessas oportunidades em sistemas entregues. As oportunidades de aquisição doméstica favorecem, portanto, fornecedores que combinam projetos licenciados com fornecimento confiável de componentes eletrônicos, enquanto a demanda emergencial por munições e drones valoriza a entrega rápida.
Principais Conclusões do Relatório
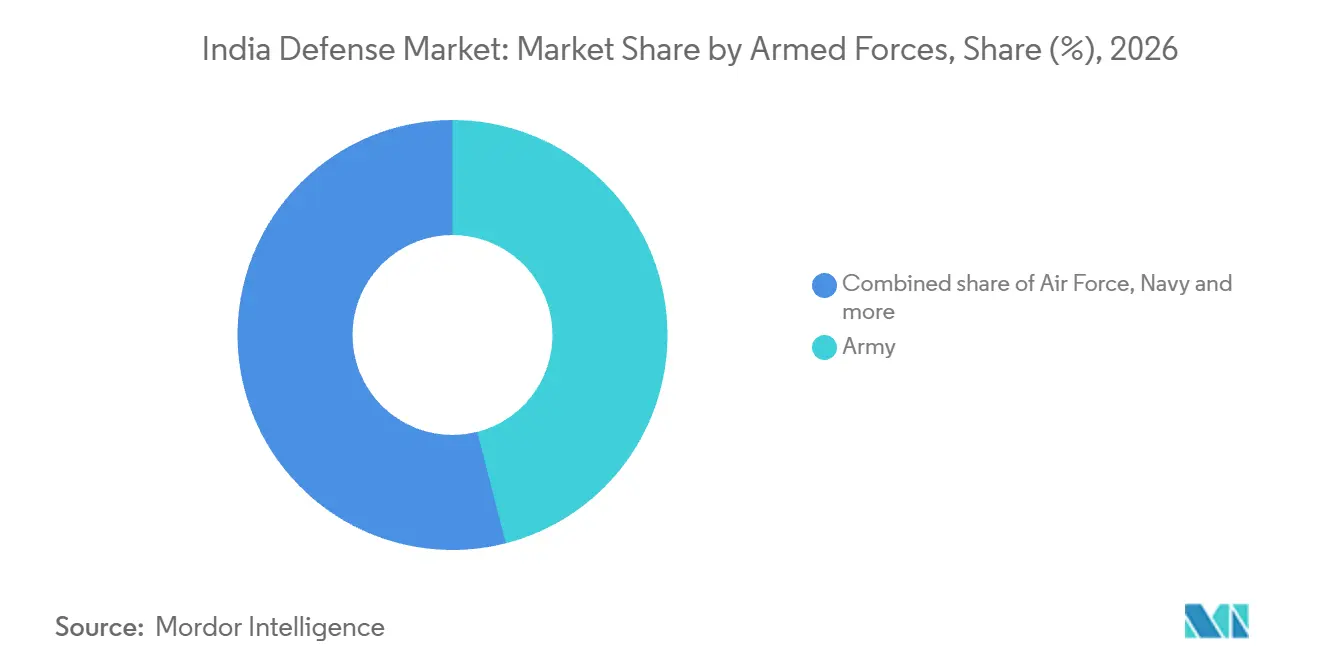
- Por forças armadas, o Exército liderou com uma participação de 46,01% no mercado de defesa da Índia em 2026, enquanto a Marinha tem previsão de crescimento mais rápido a um CAGR de 5,5% no período 2027-2032.
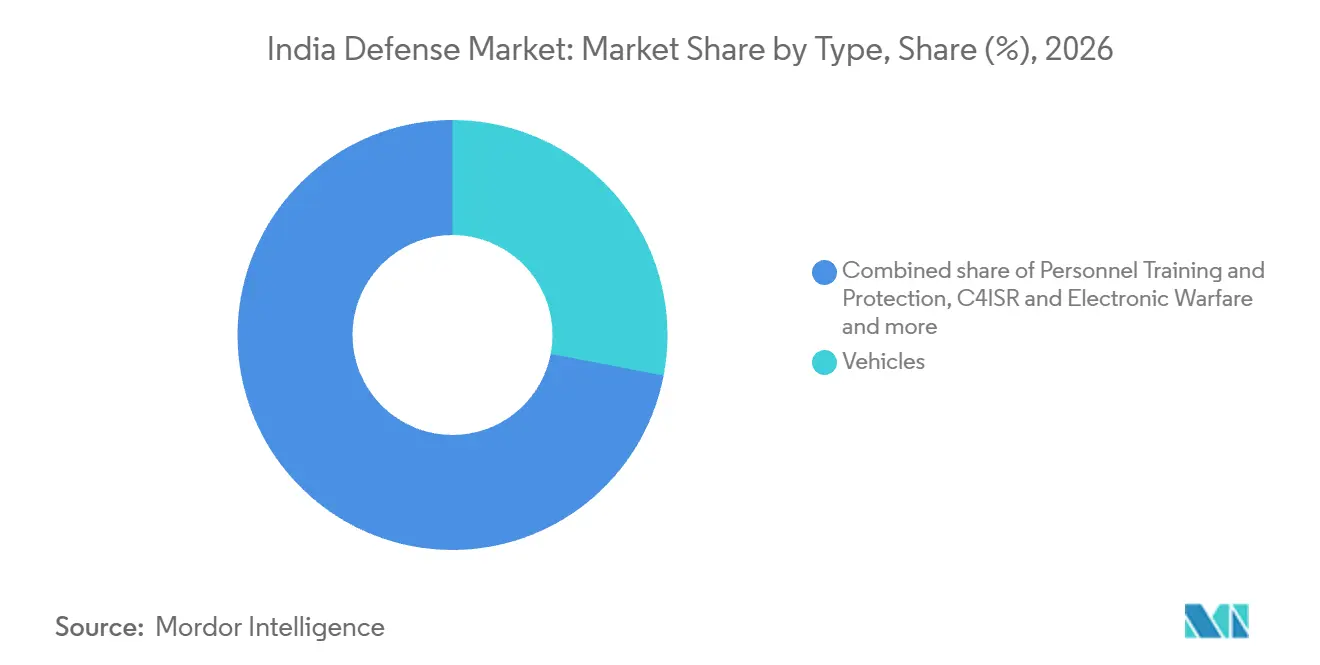
- Entre os tipos de equipamentos, os veículos detinham uma participação de 28,02% no tamanho do mercado de defesa da Índia em 2026, e os sistemas não tripulados têm previsão de crescimento mais rápido a um CAGR de 7,45% no período 2027-2032.
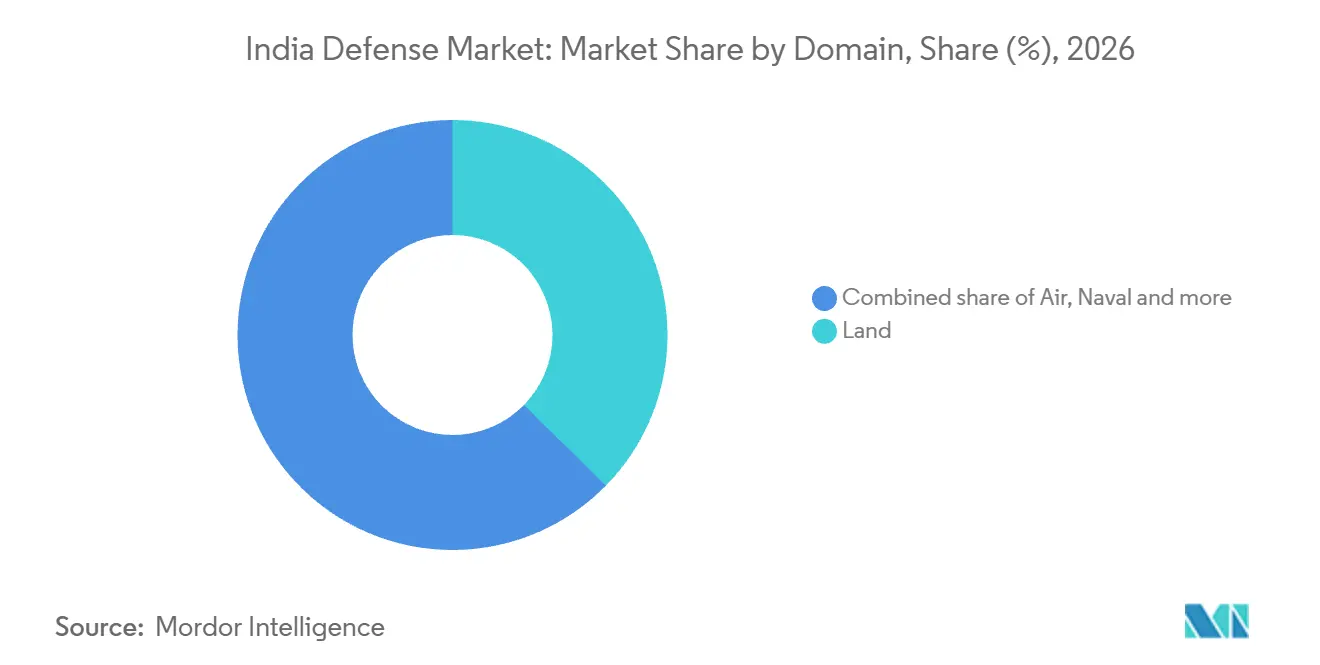
- Entre os domínios operacionais, o terrestre liderou com uma participação de 37,35% em 2026, enquanto o segmento de espectro cibernético e eletromagnético tem previsão de crescimento mais rápido a um CAGR de 6,98% no período 2027-2032.
- Por natureza de aquisição, a produção indígena liderou com uma participação de 61,82% em 2026 e tem previsão de crescimento mais rápido a um CAGR de 5,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Defesa da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do orçamento de defesa e impulso à localização | +2.1% | Em todo o país | Médio prazo (2-4 anos) |
| Investimento acelerado em combate habilitado por IA e tecnologias de enxame autônomo | +1.3% | Em todo o país | Médio prazo (2 a 4 anos) |
| Escalada das tensões geopolíticas nas fronteiras | +1.5% | Punjab e Rajastão | Curto prazo (≤ 2 anos) |
| Surgimento de ativos espaciais de duplo uso impulsionando a demanda por capacidade C4ISR | +1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Maior participação do setor privado viabilizada por políticas liberalizadas de IED | +0.7% | Em todo o país | Médio prazo (2-4 anos) |
| Modernização estrutural do Exército, da Marinha e da Força Aérea | +0.6% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do orçamento de defesa e impulso à localização
A expansão orçamentária fortalece a demanda por equipamentos de forma mais direta quando o financiamento de aquisição e os compromissos de fornecimento doméstico avançam juntos. A alocação do Ministério da Defesa para o exercício fiscal 2026-27 foi 15,19% superior às Estimativas Orçamentárias do exercício fiscal 2025-26. Dentro desse quadro, o orçamento de Aquisição de Capital do exercício fiscal 2026-27 foi aproximadamente 24% superior ao orçamento correspondente do exercício fiscal 2025-26. O Ministério da Defesa destinou 75% do orçamento de Aquisição de Capital do exercício fiscal 2026-27 para aquisições por meio de indústrias domésticas.[1] A destinação transforma a localização em uma rota definida para o financiamento de aquisições, oferecendo aos produtores domésticos de equipamentos uma oportunidade mais específica do que a alocação de defesa principal isoladamente.
Investimento acelerado em combate habilitado por inteligência artificial e tecnologias de enxame autônomo
Os programas de desenvolvimento de defesa estão criando oportunidades específicas para reconhecimento por inteligência artificial e voo coordenado de drones. Na Aero India 2025, a Força Aérea Indiana concedeu fundos de desenvolvimento a cada equipe vencedora da Competição Mehar Baba II para detecção por enxame de drones de objetos estranhos em superfícies operacionais de aeronaves, após a conclusão da competição em 29 de julho de 2024. O desafio DISC 14 do Exército, lançado em 19 de março de 2026, buscou um módulo de inteligência artificial para reconhecimento autônomo, identificação e direcionamento de sistemas de aeronaves não tripuladas. As inscrições encerraram em 4 de maio de 2026, com resultados aguardados. O DRDO publicou uma solicitação de propostas do Fundo de Desenvolvimento Tecnológico em 30 de julho de 2026, para voo em formação fechada de múltiplos drones. Esses requisitos oferecem aos desenvolvedores de autonomia oportunidades distintas em reconhecimento e voo coordenado, estendendo a demanda de desenvolvimento além da aplicação de inspeção de aeródromos financiada.
Escalada das tensões geopolíticas nas fronteiras
As incursões de drones conferem ao gasto com segurança de fronteiras um foco específico em equipamentos. O relatório anual 2025-26 do Ministério da Defesa registrou 863 intrusões de drones ao longo da fronteira Índia-Paquistão, incluindo 854 em Punjab e Rajastão. Até 10 de novembro de 2025, o Exército havia utilizado integralmente seu orçamento de Receita de Poderes de Emergência 2025. As munições responderam por 78% dos fundos de aquisição central utilizados, enquanto 80% dos fundos das Formações de Campo apoiaram capacidades de drones, contra-drones e de ataque. Esses padrões de gastos conectam o requisito de segurança tanto com munições adquiridas centralmente quanto com capacidades adquiridas mais próximas das formações operacionais. Para os fornecedores, munições e equipamentos relacionados a drones chegam ao Exército por diferentes canais de gastos, de modo que a rota para um pedido depende do nível de aquisição do requisito.
Surgimento de ativos espaciais de uso dual impulsionando a demanda por capacidade C4ISR
A infraestrutura espacial de uso dual cria uma oportunidade relevante para a defesa por meio da capacidade de comunicações, bem como das próprias espaçonaves. Em abril de 2025, o Departamento de Espaço informou que a frota operacional de satélites de comunicações da Índia apoiava comunicações sociais e estratégicas, além de telecomunicações, banda larga e radiodifusão. O Ministério da Defesa inaugurou o SANJAY, desenvolvido conjuntamente pelo Exército e pela Bharat Electronics, em 24 de janeiro de 2025. O sistema de vigilância de campo de batalha funde entradas de sensores terrestres e aéreos por meio de redes seguras de dados e comunicações via satélite do Exército. O anúncio programou a incorporação gradual pelo Exército de março a outubro de 2025. O projeto do SANJAY encaminha a imagem fundida de sensores do campo de batalha do Exército por redes de comunicações via satélite, vinculando os requisitos de equipamentos C4ISR a enlaces de comunicações baseados no espaço.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vulnerabilidades nas cadeias de suprimentos de ligas críticas e semicondutores | -1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Estrutura de aquisição de defesa ineficiente e burocrática | -0.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Violações de segurança cibernética e roubo de propriedade intelectual estão dificultando o progresso da P&D indígena | -0.4% | Em todo o país | Longo prazo (≥ 4 anos) |
| Altos gastos com pensões e salários limitando o investimento de capital | -0.3% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades nas cadeias de suprimentos de ligas críticas e semicondutores
A montagem local de plataformas não pode, por si só, eliminar a exposição a interrupções no fornecimento de semicondutores importados. Em maio de 2026, o NITI Aayog informou que muitas peças de semicondutores utilizadas em sistemas de defesa indianos eram produzidas no exterior.[2] Sua avaliação identificou dependência de importações de semicondutores em sistemas eletrônicos, veículos aéreos não tripulados e plataformas navais e aerotransportadas. Perturbações em grandes produtores de chips ou desastres naturais em centros de fornecimento como Taiwan e China poderiam, portanto, desencadear escassez afetando essas aplicações de defesa. A exposição compartilhada pode restringir vários programas de plataformas simultaneamente, tornando o fornecimento confiável de chips uma condição para converter a capacidade de montagem em equipamentos de defesa concluídos.
Estrutura de aquisição de defesa ineficiente e burocrática
Os atrasos nas aquisições podem reduzir o valor operacional dos equipamentos mesmo quando o requisito militar subjacente já foi reconhecido. Em março de 2026, a Comissão Permanente de Defesa recomendou prazos de entrega, alertando que atrasos excessivos nas aquisições poderiam tornar a tecnologia e os equipamentos obsoletos. Esse risco torna o tempo entre a especificação de uma capacidade e seu recebimento comercialmente significativo para fornecedores de sistemas em rápida evolução. O Manual de Aquisições de Defesa 2025, em vigor desde 1º de novembro de 2025, delega decisões de aquisição de receita a autoridades financeiras de nível de campo para agilizar as aprovações. Como a aquisição de capital segue o Procedimento de Aquisição de Defesa e não esse manual, os fornecedores de equipamentos de capital em rápida evolução permanecem expostos à potencial perda de relevância do produto descrita pela comissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forças Armadas: Atualizações de Plataformas Sustentam a Demanda do Exército
O Exército respondeu por uma participação de 46,01% no tamanho do mercado de defesa da Índia em 2026, tornando-o o maior segmento. Em 21 de setembro de 2026, o Ministério da Defesa contratou a Accurate Industrial Controls Private Limited para fornecer unidades de energia auxiliar para tanques T-72 e T-90 utilizados pelas formações mecanizadas do Exército. Essas unidades fornecem uma fonte elétrica alternativa para os sistemas de controle de fogo, disparo, estabilização e auxiliares dos tanques. O requisito ilustra como uma plataforma estabelecida pode gerar demanda por equipamentos especializados sem a compra de tanques de substituição, estendendo a oportunidade comercial aos fabricantes de subsistemas.
A Marinha é o segmento de crescimento mais rápido, com um CAGR previsto de 5,5% no período 2027-2032. Em 15 de outubro de 2026, o Ministério da Defesa assinou um contrato com a Bharat Dynamics Limited para torpedos pesados Varunastra para a Marinha. A arma antissubmarina lançada por navio, de origem indígena, foi desenvolvida pelo Laboratório Naval de Ciência e Tecnologia, distinguindo o desenvolvedor da tecnologia do fornecedor de produção contratado. Essa separação cria uma oportunidade de fabricação em torno de uma missão naval definida, mostrando como o crescimento pode alcançar produtores de armas especializadas ao lado das empresas responsáveis pela construção dos navios que transportam tais equipamentos.

Por Tipo: Escala de Frota e Aquisição de Sistemas Não Tripulados Criam Oportunidades Distintas
Os veículos representaram uma participação de 28,02% no mercado de defesa da Índia em 2026, tornando-os o maior segmento. Em 27 de março de 2025, o Ministério da Defesa assinou um contrato com a Force Motors Ltd e a Mahindra & Mahindra Ltd para cerca de 5.000 veículos leves para as Forças Armadas. Os contratos utilizaram a categoria Compra (Indiano-Projetado, Desenvolvido e Fabricado Indigenamente), conectando a aquisição de veículos ao projeto e à produção domésticos. O pedido vincula a elegibilidade de projeto indígena a um requisito substancial de vendas de veículos leves, estendendo a aquisição doméstica à mobilidade de frota.
Os sistemas não tripulados são o segmento de crescimento mais rápido, com um CAGR previsto de 7,45% no período 2027-2032. Um pacote de aquisição emergencial do Exército com 13 contratos, concluído em 24 de junho de 2025, incluiu aeronaves pilotadas remotamente, munições de loitering e diversas categorias de drones. Sua abrangência cria oportunidades em diferentes aplicações não tripuladas, e não em uma única configuração de aeronave. C4ISR e guerra eletrônica também criam demanda de retrofit, ilustrada pelo contrato de 7 de abril de 2025 com a Bharat Electronics Ltd. para suítes de guerra eletrônica de helicópteros Mi-17 V5, kits de modificação, instalação e equipamentos associados. A modernização de uma aeronave instalada cria negócios em modificação e instalação além do fornecimento de equipamentos, oferecendo aos fabricantes de eletrônicos uma rota adicional para os gastos com defesa.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Domínio: Aquisição de Artilharia e Controle de Espectro Ampliam a Demanda
O domínio terrestre foi o maior segmento de domínio, respondendo por 37,35% do mercado em 2026. Em 14 de agosto de 2026, o Ministério da Defesa assinou contratos com a Tata Advanced Systems Limited e a NIBE Private Limited para sistemas de munições de loitering, munições e acessórios para regimentos de artilharia do Exército. A aquisição utilizou a categoria Compra (Indiano) por meio do Procedimento de Faixa Rápida. Essa combinação de um requisito de artilharia especificado e uma rota de aquisição doméstica direciona a oportunidade para fornecedores capazes de entregar um pacote completo de sistema de munições, ilustrando como a demanda terrestre inclui capacidades além das plataformas blindadas convencionais.
O segmento de espectro cibernético e eletromagnético é o segmento de crescimento mais rápido, com um CAGR previsto de 6,98% no período 2027-2032. Em 10 de junho de 2026, o Ministério da Defesa contratou a Accord Software and Systems Private Limited para 20 bloqueadores de Sistema Global de Navegação por Satélite de capacidade aprimorada para a Marinha, exigindo pelo menos 75% de conteúdo indígena. O equipamento é projetado para degradar a aquisição e o rastreamento de sinais de satélite adversários por meio de spoofing ou bloqueio enganoso. Os fornecedores de controle de sinal enfrentam um piso de conteúdo doméstico ao lado do requisito técnico de negação de espectro da Marinha.
Por Natureza de Aquisição: A Produção Doméstica Expande-se Dentro de um Sistema de Fornecimento Misto
A produção indígena foi o maior segmento com uma participação de 61,82% em 2026 e tem previsão de ser o segmento de crescimento mais rápido a um CAGR de 5,3% no período 2027-2032. Separadamente, a produção anual de defesa da Índia aumentou 15,6% do exercício fiscal 2024-25 para uma máxima histórica no exercício fiscal 2025-26. Os produtores privados contribuíram com 24% da produção de defesa da Índia no exercício fiscal 2025-26, acima dos 22% no exercício fiscal 2024-25. Uma estratégia de fornecimento indígeno pode recorrer a produtores públicos e privados, com estes últimos ganhando peso à medida que a produção nacional se expande.
A aquisição estrangeira pode conectar plataformas militares importadas com trabalhos de integração e suporte domésticos. A Índia e a França assinaram um acordo em 28 de abril de 2025 para 26 aeronaves Dassault Aviation Rafale-Marine para a Marinha, compreendendo 22 monoplaces e 4 biplaces. O acordo incluiu transferência de tecnologia para integração de armas indígenas e cobriu separadamente equipamentos adicionais para a frota existente de Rafale da Força Aérea. Também previu o estabelecimento de instalações indianas de produção de fuselagem e de manutenção, reparo e revisão para motores, sensores e armas. Essas disposições oferecem aos fornecedores domésticos oportunidades em torno da adaptação e suporte de uma plataforma estrangeira, tornando a aquisição estrangeira compatível com a participação industrial local.
Análise Geográfica
Os estados da fronteira norte e leste e Ladakh trazem o acesso militar e o suporte avançado para a geografia da demanda por equipamentos. Em 7 de dezembro de 2025, o Ministério da Defesa dedicou 125 projetos concluídos da Organização de Estradas de Fronteira em Ladakh, Jammu e Caxemira e 7 estados, incluindo Arunachal Pradesh e Sikkim. As obras incluíram estradas e pontes destinadas a melhorar as conexões com aldeias remotas e posições militares avançadas. O melhor acesso por estradas e pontes pode tornar a entrega de equipamentos mais viável em postos de fronteira dispersos, conectando fornecedores com usuários militares avançados.
O Mar da Arábia e o Golfo de Bengala formam áreas de operação conectadas dentro de um teatro mais amplo do Oceano Índico. O exercício TROPEX-25 da Marinha ocorreu de janeiro a março de 2025 nesse teatro, reunindo navios, submarinos e aeronaves em um ambiente operacional coordenado. Ao largo da costa ocidental, a Marinha Indiana e a Marinha Real iniciaram o KONKAN-25 em 5 de outubro de 2025, com exercícios antiaéreos, antissuperfície e antissubmarinos planejados para sua fase marítima. Esses exercícios conectam as necessidades de equipamentos às capacidades antiaérea, antissuperfície e antissubmarina, conferindo aos sistemas especializados um papel ao lado da coordenação entre navios, submarinos e aeronaves.
A fabricação em torno de Lucknow no cinturão Lucknow-Kanpur de Uttar Pradesh e em Kattupalli no Tamil Nadu ilustra diferentes modelos de produção. Em 18 de outubro de 2025, o ministro da defesa e o chefe de governo de Uttar Pradesh inauguraram o primeiro lote de mísseis BrahMos fabricados na instalação de integração e testes de Lucknow. Essa instalação realizou montagem, integração e testes, conectando várias atividades de produção de mísseis em um único local. Sob o contrato de 5 navios da Marinha com a Hindustan Shipyard Limited, a Larsen & Toubro Ltd. foi subcontratada para construir parcialmente 2 navios em Kattupalli e realizou o corte de aço do terceiro navio em 20 de fevereiro de 2025. Em Kattupalli, a subcontratação abre um papel de produção abaixo do contratante principal da Marinha, enquanto Lucknow agrupa a sequência de montagem ao teste do míssil em uma única instalação.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas avalia a Índia e Uttar Pradesh sob a perspectiva de um fabricante de defesa licenciado que considera um projeto qualificado como Âncora ou Mega Âncora. As salvaguardas nacionais se aplicam quando itens de defesa licenciados são fabricados, enquanto Uttar Pradesh oferece suporte de terreno específico para o corredor para unidades aeroespaciais e de defesa definidas. A atratividade para investimentos combina, portanto, as obrigações associadas à produção licenciada com as condições que regem um determinado local industrial.
Tabela Regulatória
| Fator de decisão | Índia | Uttar Pradesh |
|---|---|---|
| Autoridade principal | Departamento de Produção de Defesa | UPEIDA, a agência implementadora nodal |
| Instrumentos ou diretrizes principais | Manual de Segurança 2025 para indústrias de defesa licenciadas | Política aeroespacial e de defesa de 2024, primeira emenda |
| Efeito comercial | Salvaguardas de segurança para itens de defesa cobertos por licença de fabricação | Unidades aeroespaciais e de defesa Mega Âncora e Âncora recebem um desconto de 25% sobre o preço bruto de venda de terreno no Corredor de Defesa |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade nacional é Média porque os produtores licenciados devem manter salvaguardas básicas ao fabricar os itens de defesa cobertos por suas licenças. Essa base apoia uma perspectiva de continuidade, enquanto as agências contratantes podem especificar requisitos mais elevados de segurança cibernética para projetos específicos com base em suas avaliações de risco. Uttar Pradesh merece atratividade Alta para o investidor especificado porque o desconto elegível no terreno do corredor melhora a economia do local ao lado das obrigações de produção nacionais. O prazo de 5 anos da política estadual a partir da notificação, encerrando antes se uma política substituta for notificada, apoia a continuidade dentro desse quadro de incentivos.
Etapas da Cadeia de Valor
A comparação acompanha a fabricação de equipamentos, a integração de plataformas e o suporte ao ciclo de vida para mostrar onde os fornecedores capturam valor. Em 26 de março de 2025, o Ministério da Defesa contratou a Bharat Forge Limited para Sistemas de Artilharia de Reboque Avançados e a Tata Advanced Systems Limited para veículos de reboque de canhão 6x6 para o Exército. Contratos separados de canhão e veículo de reboque tornam a coordenação de entrega parte do fornecimento de uma capacidade de artilharia utilizável, pois o Exército necessita de ambos os equipamentos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de equipamentos | Produtores de artilharia como a Bharat Forge Limited; produtores de veículos militares como a Tata Advanced Systems Limited | Vendas de canhões e veículos | Alinhamento de entregas de produtores de equipamentos separados | Coordenar os cronogramas de entrega de canhões e veículos |
| Integração de plataformas | Integradores de sensores e armas como a Tata Advanced Systems Limited | Vendas de plataformas integradas | Incompatibilidades de interface entre sensores e armas | Resolver interfaces antes da aceitação da plataforma |
| Manutenção e sustentação | Provedores de suporte ao ciclo de vida contratados como a Larsen & Toubro Ltd. | Consideração agrupada de implantação, manutenção e sustentação | Dependência do conhecimento do projeto original da plataforma | Garantir assistência de projeto ao lado do suporte local |
| Fonte: Mordor Intelligence | ||||
Em 19 de novembro de 2025, a Larsen & Toubro Ltd. anunciou um contrato do Exército para produzir veículos BvS10 Sindhu em Hazira.[3] O contrato incluiu suporte logístico integrado para implantação inicial, manutenção e sustentação ao longo do ciclo de vida. A BAE Systems Hägglunds, fabricante original da plataforma, deveria fornecer suporte técnico e de projeto. Esse arranjo vincula a fabricação local ao acesso ao projeto e ao suporte contínuo, estendendo o valor do fornecedor além da venda do veículo e tornando essas capacidades de suporte parte da proposta de entrega.
Cenário Competitivo
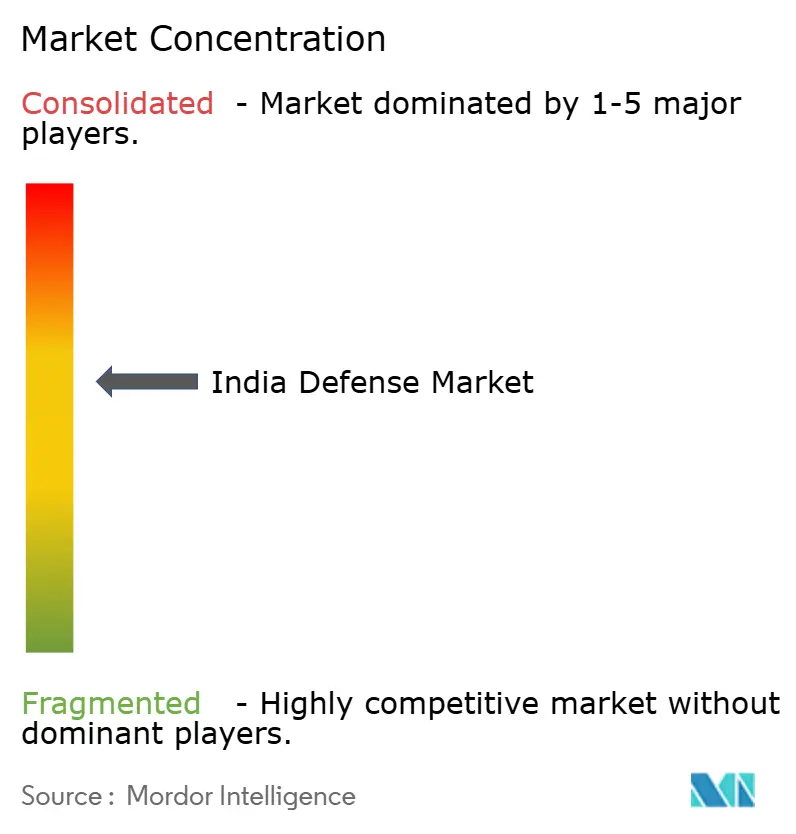
Os principais fornecedores formam um núcleo especializado abrangendo plataformas de aeronaves e eletrônicos de defesa. A Hindustan Aeronautics Limited (HAL) obteve 2 contratos do Ministério da Defesa em 28 de março de 2025 para fornecer 156 Helicópteros de Combate Leve Prachand, compreendendo 66 para a Força Aérea e 90 para o Exército. As entregas foram programadas para começar no terceiro ano e continuar por 5 anos. A Bharat Electronics Ltd. foi contratada para fornecer radares de controle de fogo de defesa aérea do Exército na categoria Compra (Indiano-Projetado, Desenvolvido e Fabricado Indigenamente).
O Defence Research & Development Organisation (DRDO) entregou 12 acordos de licenciamento de transferência de tecnologia cobrindo 8 produtos a parceiros industriais em 29 de outubro de 2025. A Bharat Electronics Ltd. recebeu a suíte de guerra eletrônica D-29 em Bengaluru e as tecnologias de terminal de satélite portátil e mini NATSAT em Panchkula, vinculando diferentes operações especializadas à transferência. O licenciamento pode ampliar o escopo técnico de um parceiro industrial sem exigir que esse parceiro origine cada tecnologia por conta própria. Com a Bharat Dynamics Limited também recebendo a tecnologia de guiagem a laser licenciada para a Bharat Electronics, a capacidade de produção e integração pode distinguir fornecedores que se baseiam no mesmo projeto do DRDO.
A Tata Advanced Systems Limited (Tata Group) co-projetou o WhAP com o DRDO, enquanto a Larsen & Toubro Ltd. é um produtor de veículos contratado com suporte da BAE Systems Hägglunds. Em 24 de novembro de 2025, a Bharat Electronics e a Safran Electronics and Defence concordaram com uma proposta de joint venture indiana 50:50 para fabricar, fornecer e manter armas de precisão ar-solo HAMMER para a Força Aérea e a Marinha. A transferência de produção em fases previa que a BEL liderasse a montagem final, testes e garantia de qualidade, com a localização aumentando progressivamente até 60%. Avisos do Ministério de fevereiro de 2026 confirmaram que o Procedimento de Aquisição de Defesa 2020 permanecia em vigor aguardando a aprovação do projeto DAP 2026, com Compra (Indiano-IDDM) classificada acima de Compra (Indiano). Compra (Indiano-IDDM) exige projeto e desenvolvimento indígenas, portanto a montagem local proposta da joint venture HAMMER não estabeleceria por si só a elegibilidade para essa categoria de aquisição de maior prioridade.
Líderes da Indústria de Defesa da Índia
-
Hindustan Aeronautics Limited (HAL)
-
Bharat Electronics Ltd.
-
Defence Research & Development Organisation (DRDO)
-
Tata Advanced Systems Limited (Tata Group)
-
Larsen & Toubro Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para Participantes do Mercado
A comparação identifica oportunidades na substituição de radares navais, propulsão de navios de guerra e mobilidade do Exército. Em 7 de setembro de 2026, o Conselho de Aquisição de Defesa concedeu aprovação de princípio para radares Arudhra, desenvolvimento de turbinas a gás marinhas e aquisição subsequente para a Marinha, e Veículos de Alta Mobilidade para o Exército. Essas aprovações de princípio identificam requisitos de serviço em torno dos quais os fornecedores podem preparar propostas de desenvolvimento ou equipamentos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Substituição de radar de estação aérea naval | O Arudhra destina-se a substituir os radares existentes de vigilância de rotas aéreas | Marinha Indiana | Preparar pacotes de substituição e integração de radar | Manter a função de vigilância durante a transição de equipamentos | Fabricantes de radar e integradores de sistemas |
| Propulsão indígena de navios de guerra | A via aprovada inclui projeto, desenvolvimento e aquisição subsequente de turbinas | Marinha Indiana | Desenvolver capacidade de propulsão em torno do requisito naval declarado | Concluir o desenvolvimento antes da aquisição de produção | Desenvolvedores e fabricantes de propulsão marinha |
| Equipamentos de alta mobilidade para o Exército | O requisito de veículo aprovado cria um pipeline de aquisição | Exército Indiano | Adequar uma plataforma de mobilidade estabelecida ao futuro requisito de aquisição | Alinhar a capacidade do veículo com os requisitos de mobilidade do Exército | Fornecedores de veículos militares, potencialmente a Tata Advanced Systems Limited |
| Fonte: Mordor Intelligence | |||||
A propulsão indígena é a abertura estratégica central porque a nota do Ministério da Defesa sobre a aprovação afirma que se espera que as turbinas a gás marinhas reduzam a dependência de fornecedores estrangeiros. O portfólio de Veículos de Alta Mobilidade da Tata Advanced Systems fornece uma base de capacidade relevante para a oportunidade do Exército. A substituição de radar oferece a perspectiva mais direta de receita de equipamentos mais cedo, porque a via da turbina primeiro requer projeto e desenvolvimento sob a aprovação de princípio.
Desenvolvimentos Recentes da Indústria
- Out 2026: O Ministério da Defesa assinou um contrato com a Bharat Dynamics Limited para torpedos antissubmarinos lançados por navio Varunastra para a Marinha Indiana em 15 de outubro.
- Set 2026: O Ministério da Defesa assinou um contrato com a Accurate Industrial Controls Private Limited para unidades de energia auxiliar para tanques T-72 e T-90 em 21 de setembro.
- Jul 2026: A Adani Defence & Aerospace iniciou as obras de um projeto integrado de fabricação de mísseis em Shivpuri, Madhya Pradesh, em 5 de julho.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de defesa da Índia abrange equipamentos e sistemas militares adquiridos para as necessidades de defesa da Índia, incluindo atualizações e modernização. Seu valor é o gasto anual de defesa nessas aquisições na Índia, medido em USD.
Exclusões de escopo: Salários e pensões de pessoal de defesa, operação de rotina, serviços de manutenção e revisão vendidos separadamente, serviços de treinamento vendidos sem equipamentos de treinamento, e equipamentos e sistemas civis ou comerciais não adquiridos para as necessidades de defesa da Índia estão excluídos.
Visão Geral da Segmentação
- Por Forças Armadas
- Força Aérea
- Exército
- Marinha
- Por Tipo
- Treinamento e Proteção de Pessoal
- C4ISR e Guerra Eletrônica
- Veículos
- Armas e Munições
- Sistemas Não Tripulados
- Sistemas Espaciais e Cibernéticos
- Por Domínio
- Terrestre
- Aéreo
- Naval
- Espacial
- Cibernético e Espectro Eletromagnético
- Por Natureza da Aquisição
- Produção Indígena
- Aquisição Estrangeira
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A nota do Orçamento da União 2026-27 do Ministério da Defesa e os cronogramas de demanda do Orçamento da União fornecem contexto de alocação e aquisição de capital, enquanto o material do Relatório Anual 2024-25 do Ministério da Defesa e as notas de aquisição do Escritório de Informações à Imprensa, como o aviso de aquisição emergencial do Exército de 2025, ajudam a rastrear categorias de equipamentos, contratos e cronogramas de aquisição.
Os registros e materiais de investidores das empresas podem complementar o contexto no nível do fornecedor, enquanto a imprensa de negócios de reputação pode ajudar a verificar pedidos anunciados e desenvolvimentos de entrega. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O desenho da pesquisa buscaria entrevistas ou pesquisas estruturadas com líderes de aquisição, programa, finanças e produto focados na Índia em fornecedores de defesa, integradores e organismos industriais relevantes. Suas estimativas informadas podem testar a interpretação de evidências públicas de orçamento, aquisição, entrega e fornecedor, incluindo quais atividades pertencem aos gastos com aquisição e atualização de equipamentos. Onde as evidências são incompletas ou inconsistentes, os analistas podem documentar o item em aberto, buscar esclarecimentos de outro respondente ou fonte qualificado e triangulá-lo com indicadores independentes de aquisição e empresa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 20% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
A estimativa parte do gasto anual da Índia com aquisição de equipamentos de defesa, incluindo compras estrangeiras e atualizações reconhecidas, e utiliza uma alocação de cima para baixo desse gasto entre forças armadas, tipos de equipamentos, domínios operacionais e aquisição indígena ou estrangeira. As alocações orçamentárias e as estimativas revisadas indicam o envelope de financiamento, as aprovações de aquisição e os contratos assinados mostram o momento e a categoria da demanda, a participação de fornecimento doméstico distingue os canais de aquisição, e as divulgações dos fornecedores e as entregas anunciadas ajudam a testar o ritmo em que os gastos se tornam fornecimento de equipamentos, enquanto os preços dos contratos e o mix de plataformas ajudam a explicar as mudanças de valor. Os analistas podem usar análise de cenários para prever o envelope de aquisição e as participações de segmento, variando o financiamento de aquisição, a localização, o momento de entrega e o mix de plataformas e sistemas, com contribuição de especialistas usada para questionar a direção e o momento dessas suposições de nível variável. Verificações seletivas de baixo para cima podem comparar valores de contratos amostrados e totalizações de fornecedores com os totais de cima para baixo. Onde os valores divulgados ou o momento de entrega são incompletos, o analista pode manter um intervalo documentado, testá-lo em relação a contratos comparáveis e cronogramas orçamentários, e evitar tratar um resíduo não suportado como gasto medido.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam cronogramas orçamentários, aprovações de aquisição, contratos assinados, divulgações de fornecedores e sinais independentes de entrega ou produção, e então investigam mudanças incomuns em totais, participações de segmento, preços ou momento em relação aos registros subjacentes. Uma segunda revisão verifica a consistência do escopo, aritmética, unidades, anos e se cada observação é gasto com aquisição em vez de um custo de pessoal ou serviço vendido separadamente. Os analistas recontactam um respondente qualificado ou proprietário de fonte quando uma lacuna material, conflito ou variação inexplicada permanece. A série é atualizada anualmente, revisada entre ciclos quando um evento material de orçamento, política ou aquisição altera as perspectivas, e submetida a uma nova revisão pré-entrega, com anomalias não resolvidas mantidas para revisão antes da aprovação final.
Tamanho do Mercado de Defesa da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas de defesa podem diferir quando os gastos com aquisição de equipamentos são combinados com despesas de pessoal ou serviços de suporte vendidos separadamente. O estudo mede equipamentos e sistemas adquiridos para as necessidades de defesa da Índia, incluindo atualizações e modernização reconhecidas, mantendo salários, pensões e as exclusões de serviços autônomos declaradas fora do total.
Os principais fatores de divergência incluem o limite de aquisição e quando o financiamento aprovado se torna fornecimento de equipamentos. As alocações orçamentárias estabelecem o envelope de financiamento, as aprovações e contratos de aquisição indicam a demanda, e as divulgações e entregas dos fornecedores ajudam a verificar o momento e o mix dos gastos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 33,05 bilhões de USD (2027) | |
| Consultoria Regional A | 35,84 bilhões de USD (2027) | Em sua base de 2027, esta estimativa está 8,4% acima do valor de 2027 deste relatório de 33,05 bilhões de USD. Sua base acessível ao fornecedor inclui manutenção, P&D de defesa e aquisição de segurança de fronteira ou costeira além de aquisições e atualizações de equipamentos. |
| Consultoria Regional B | 23,13 bilhões de USD (2023) | Em sua base de 2023, esta estimativa está 30,0% abaixo do valor de 2027 deste relatório de 33,05 bilhões de USD, 4 anos depois. Sua estimativa é uma base de 2023 que antecede quatro anos da perspectiva de crescimento declarada de 2024-2030. |
A Mordor Intelligence vincula a linha de base à aquisição em vez de tratar todo o orçamento de defesa como demanda por equipamentos. As verificações de financiamento, contrato e entrega ajudam os compradores a avaliar a oportunidade de equipamentos em uma base consistente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de defesa da Índia?
O tamanho é projetado em 33,05 bilhões de USD em 2027 e 41,42 bilhões de USD até 2032, com um CAGR de 4,62% no período 2027-2032.
O que está impulsionando a demanda por equipamentos de defesa na Índia?
O orçamento de Aquisição de Capital do exercício fiscal 2026-27 destinou 75% para aquisições por meio de indústrias domésticas, reforçando as oportunidades de fabricação local.
Qual força armada é o maior segmento comprador?
O Exército deteve a maior participação com 46,01% em 2026.
Quais organizações moldam o cenário de fornecedores de defesa?
A Hindustan Aeronautics Limited, a Bharat Electronics Ltd., o Defence Research & Development Organisation, a Tata Advanced Systems Limited e a Larsen & Toubro Ltd. são participantes-chave.
Qual é o principal risco de execução para os fabricantes de defesa?
A dependência de peças de semicondutores importadas expõe os sistemas de defesa indianos a perturbações no fornecimento global, conforme relatado pelo NITI Aayog em maio de 2026.
Como os papéis industriais de defesa diferem em toda a Índia?
O primeiro lote de BrahMos de Lucknow em outubro de 2025 e o corte de aço de navios navais em Kattupalli, Tamil Nadu, em fevereiro de 2025 ilustram os papéis de integração de mísseis e construção naval.