
Tamanho e Participação do Mercado de Chocolate da Índia
Análise do Mercado de Chocolate da Índia por Mordor Intelligence
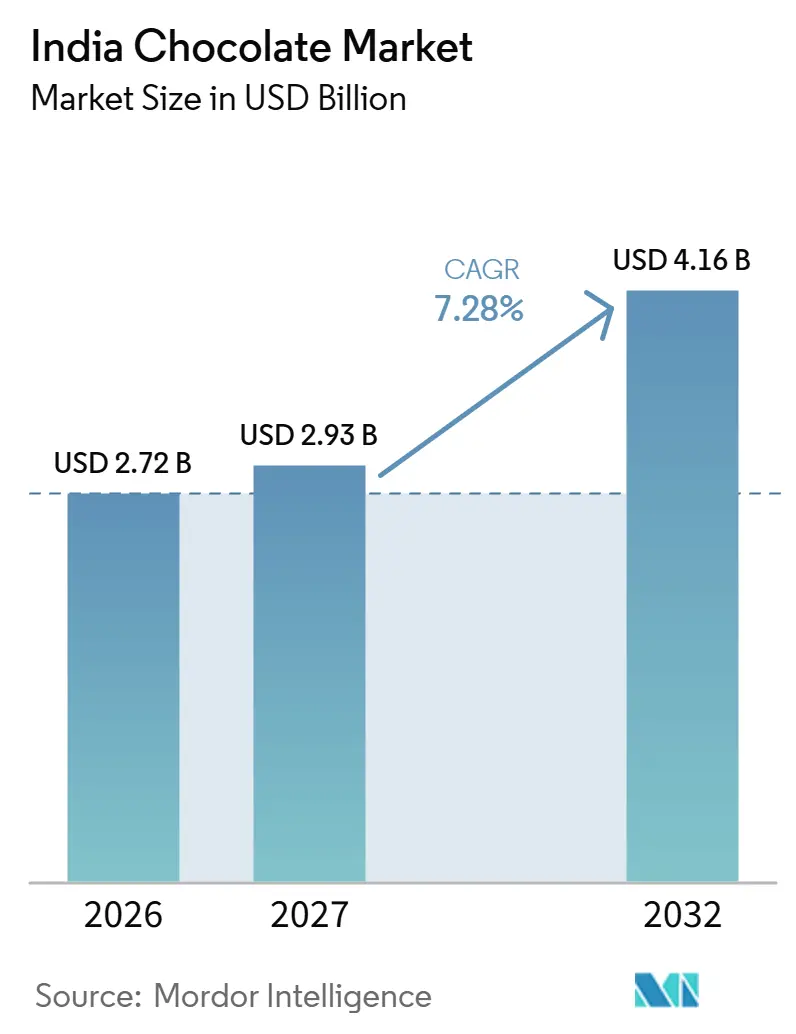
O tamanho do mercado de chocolate da Índia deve aumentar de 2,72 bilhões de USD em 2026 para 2,93 bilhões de USD em 2027 e atingir 4,16 bilhões de USD até 2032, crescendo a um CAGR de 7,28% no período de 2027 a 2032. O volume do mercado deve aumentar de 297,4 mil toneladas em 2026 para 312 mil toneladas em 2027 e atingir 396,3 mil toneladas até 2032, crescendo a um CAGR de 4,9% no período de 2027 a 2032.
As preferências de presentes por ocasião e as preferências de receitas criam oportunidades para os vendedores de chocolate na Índia. Os produtores podem se diferenciar por meio de recheios premium e formulações específicas que oferecem aos compradores de presentes um motivo para escolher uma barra premium. A entrega sensível ao calor pode limitar essas oportunidades, tornando a condição do produto parte da oferta online. Sortimentos de presentes premium podem capturar a demanda por ocasiões, mas compradores sensíveis ao preço e o risco de calor na entrega limitam o alcance dessas ofertas, de modo que os vendedores precisam de tamanhos de embalagem, faixas de preço e métodos de entrega adequados para ambos.
Principais Conclusões do Relatório
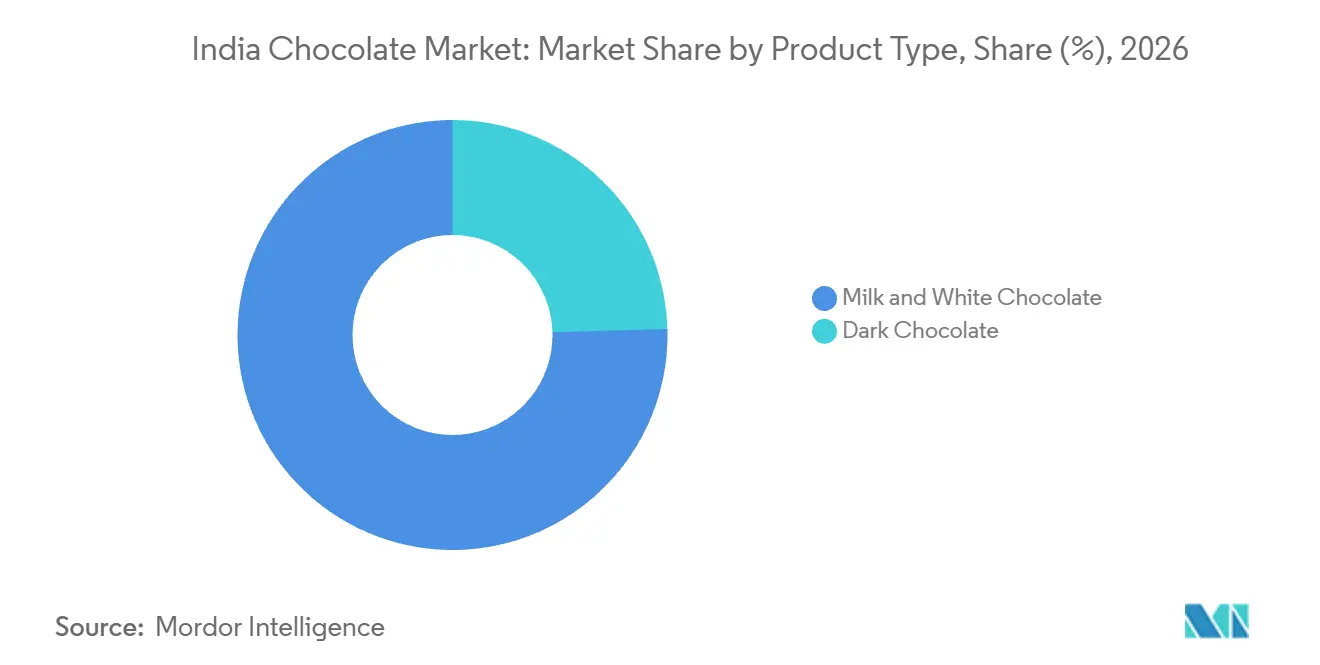
- Por tipo de produto, o chocolate ao leite e o chocolate branco lideraram com uma participação de 75,45% no mercado de chocolate da Índia em 2026, enquanto o chocolate amargo tem previsão de crescer mais rapidamente, a um CAGR de 7,78% no período de 2027 a 2032.
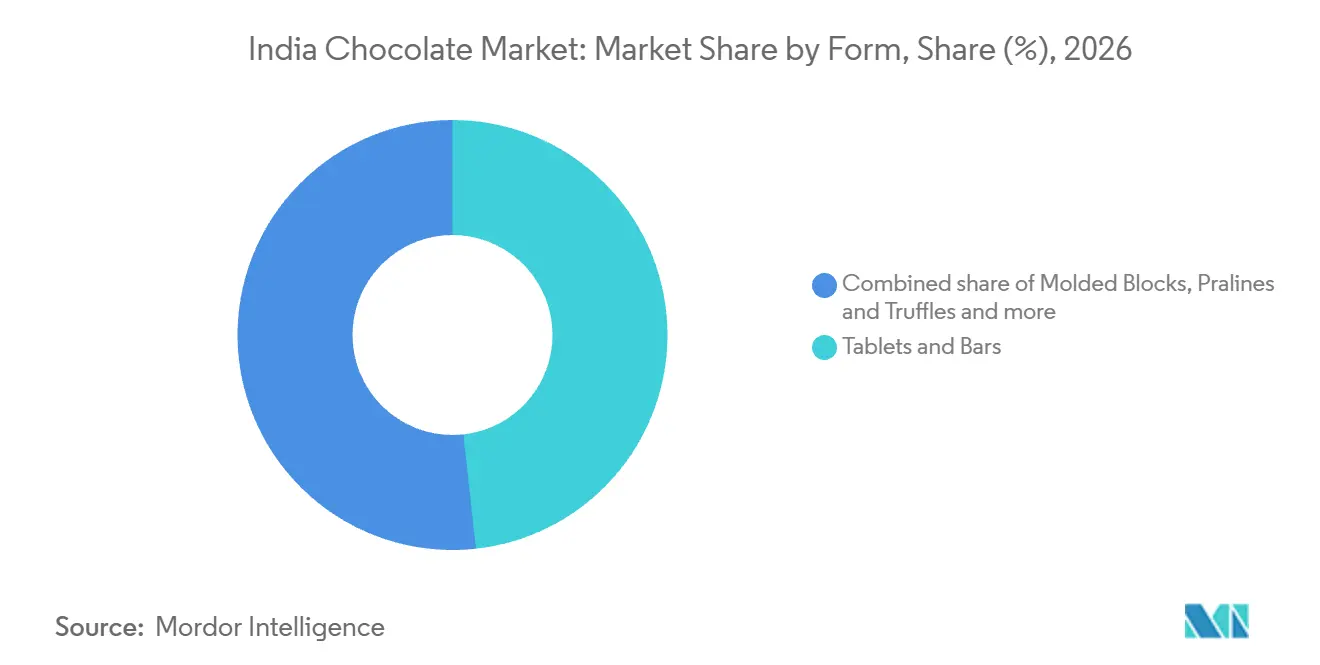
- A distribuição por forma foi liderada por tabletes e barras, com 48,26% do valor das vendas no varejo de chocolate em 2026, com pralinês e trufas com previsão de crescer mais rapidamente, a um CAGR de 7,58% no período de 2027 a 2032.
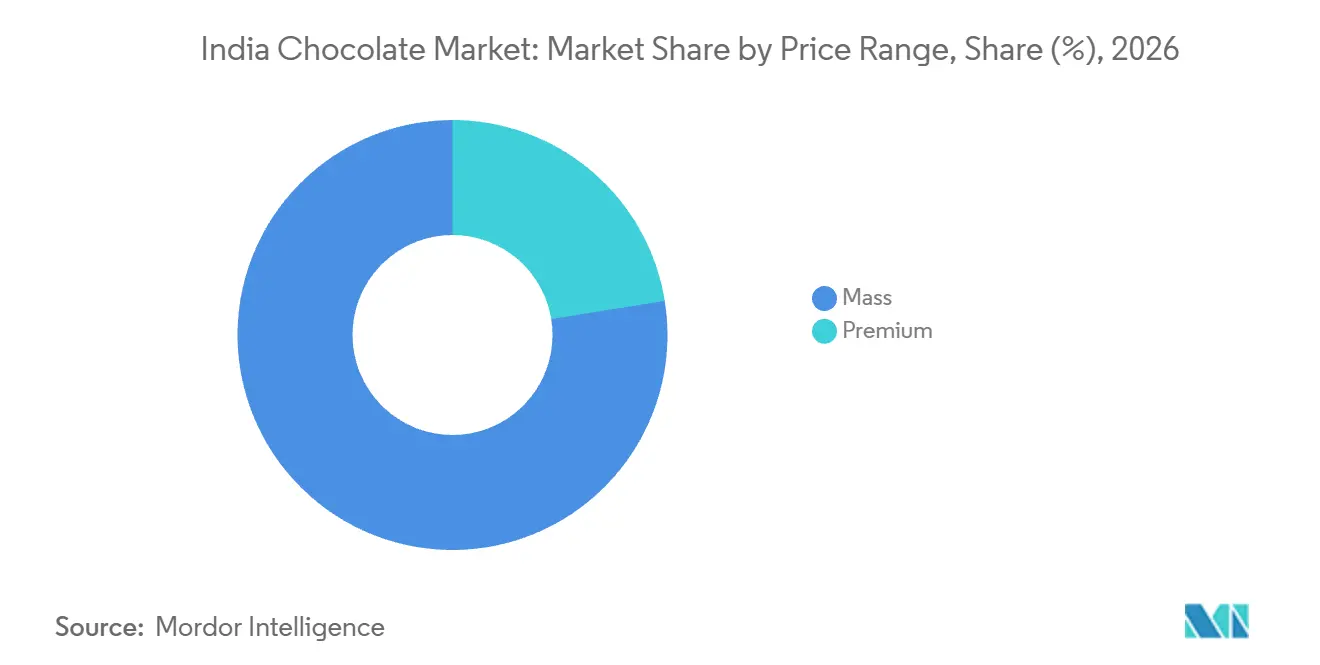
- Entre as faixas de preço, o chocolate popular deteve uma participação de 77,54% no tamanho do mercado de chocolate da Índia em 2026, e o chocolate premium tem previsão de crescer mais rapidamente, a um CAGR de 7,83% no período de 2027 a 2032.
- O chocolate à base de laticínios liderou a categoria de tipo de ingrediente com 82,07% do valor das vendas no varejo de chocolate em 2026, enquanto o chocolate à base de plantas tem previsão de crescer mais rapidamente, a um CAGR de 8,22% no período de 2027 a 2032.
- Por canal de distribuição, as lojas de conveniência lideraram com 68,98% do valor das vendas no varejo de chocolate em 2026, e as lojas de varejo online têm previsão de crescer mais rapidamente, a um CAGR de 8,85% no período de 2027 a 2032.
- Geograficamente, as regiões Norte e Oeste respondem pela maior participação no consumo de chocolate na Índia, enquanto o Leste da Índia é menor, mas cresce de forma constante.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Chocolate da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendências de saúde e bem-estar | +2% | Em todo o país | Médio prazo (2-4 anos) |
| Forte cultura de presentes durante festivais e ocasiões | +3.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Inovação de produtos e experimentação de sabores | +2.3% | Em todo o país | Médio prazo (2-4 anos) |
| Narrativas de sustentabilidade e abastecimento ético | +1.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Forte marketing de marca e posicionamento emocional | +1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Premiumização e busca por indulgência | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tendências de saúde e bem-estar
As preferências voltadas para a saúde criam espaço para o chocolate artesanal desenvolvido em torno das prioridades dos compradores em relação aos ingredientes, ao teor de cacau e ao teor de açúcar. Em maio de 2025, o Economic Times descreveu os compradores de chocolate artesanal indianos como aqueles que buscam chocolate com alto teor de cacau, rótulos limpos e opções com baixo teor de açúcar. A composição da receita e informações claras sobre os ingredientes podem conectar essas preferências a uma escolha de chocolate para compradores artesanais que limitam a ingestão de açúcar. O mesmo artigo contrastou o chocolate de mercado de massa com 50% a 60% de açúcar com barras artesanais que geralmente contêm 20% a 30%. Para igualar o nível usual de açúcar das barras artesanais, as receitas de mercado de massa comparadas precisariam de reformulação, tornando uma oferta com menor teor de açúcar um compromisso de desenvolvimento de produto para marcas estabelecidas.
Forte cultura de presentes durante festivais e ocasiões
As ocasiões de presentes podem expandir a demanda por chocolate além do consumo individual, dando aos compradores um destinatário específico e um prazo para a compra. A Amazon Índia registrou um crescimento de mais de 1,3 vezes em relação ao ano anterior em chocolates de luxo e cestas curadas no Amazon.in por volta do Dia dos Namorados de 2026.[1] A categoria de presentes mais ampla da Amazon Índia registrou um crescimento de 1,2 vezes em relação ao ano anterior para a mesma ocasião. O contraste sugere que a demanda por ocasiões pode recompensar uma proposta de presente premium, tornando a adequação ao destinatário uma escolha comercial relevante para os vendedores de chocolate. Para os vendedores, o fato de chocolates premium e cestas curadas superarem os presentes em geral aponta para os sortimentos de presentes curados como a oferta mais forte dentro da ocasião.
Inovação de produtos e experimentação de sabores
A experimentação de sabores pode dar aos compradores de chocolate um novo motivo para experimentar um formato familiar sem alterar a ocasião de compra subjacente. A Fabelle Exquisite Chocolates da ITC Limited lançou uma coleção de chocolate Kunafa com 3 variantes na Índia em 2025. As variantes eram kunafa de pistache ao leite, kunafa de pistache amargo e kunafa de noz-pecã amargo, com ambas as receitas amargas a 64% de cacau. A variante de noz-pecã foi descrita como a introdução de nozes-pecã à tendência de chocolate kunafa da Índia, enquanto fios crocantes de kunafa e ingredientes de nozes adicionaram textura. Combinar um recheio de sobremesa com diferentes receitas de cacau oferece à coleção várias maneiras de atrair uma compra experimental.
Narrativas de sustentabilidade e abastecimento ético
O fornecimento ético pode diferenciar o chocolate para compradores que valorizam como ele é produzido. Em maio de 2025, o Economic Times relatou que a Pascati tinha como alvo compradores em Mumbai, Delhi e Chennai dispostos a pagar mais por barras de chocolate orgânicas, de comércio justo e veganas. O chefe do negócio de chocolate da ITC também relatou crescente curiosidade dos consumidores sobre as origens do cacau e o artesanato em fevereiro de 2026. O Cocoa Life, programa de sustentabilidade da Mondelēz International, relatou ter alcançado aproximadamente 21.400 agricultores e aproximadamente 110 comunidades na Índia até o final de 2025, usando dados de terceiros. Um programa de fornecimento fornece contexto agrícola, enquanto a disposição de pagar cria uma razão comercial para explicar os atributos éticos do produto. Para fornecedores que vendem para esses compradores metropolitanos, documentar o fornecimento por trás de cada barra transformaria um posicionamento ético amplo em um motivo específico do produto para pagar mais.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta sensibilidade à temperatura e desafios climáticos | -1.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Lacunas na infraestrutura de cadeia de frio | -1.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Preocupações com a saúde relacionadas ao alto teor de açúcar e gordura | -0.7% | Escolas em Maharashtra | Curto prazo (≤ 2 anos) |
| Alta dependência de importações de cacau | -0.8% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta sensibilidade à temperatura e desafios climáticos
A sensibilidade ao calor pode separar um pedido de chocolate aceito de uma data de entrega confiável, especialmente quando a apresentação intacta é importante para a compra. A Cocoacraft, uma vendedora de chocolate artesanal de origem única do Kerala, afirma que o calor do verão pode impedir que seus chocolates cheguem intactos. Sua política descreve o congelamento do chocolate antes do despacho e o uso de caixas com controle de temperatura, mas oferece a opção de reter um pedido até o tempo mais frio. Para pedidos tratados sob essa política, a embalagem protetora não elimina a troca entre o envio imediato e a confiança na condição do produto. Uma retenção dura até o tempo esfriar, portanto, um pedido de verão pode chegar bem após a data desejada pelo comprador, o que é mais relevante para presentes comprados para uma ocasião específica.
Lacunas na infraestrutura de cadeia de frio
A cobertura dos centros de entrega altera o custo e o prazo de fornecimento de chocolate além da rede logística local de um vendedor. A Soothys cobra mais por embalagens térmicas fora de seus locais de centros de entrega. Em áreas sem seus centros de entrega, a entrega geralmente leva de 2 a 3 dias e pode levar mais tempo dependendo das capacidades de seu parceiro de entrega. A Savorworks Artisans prefere enviar de segunda a quinta-feira para evitar o trânsito nos fins de semana e avisa que o calor do verão pode derreter os pedidos apesar dos pacotes de gel. Ela também aconselha a entrega em locais onde os destinatários possam prontamente colocar o chocolate em armazenamento com temperatura adequada. Para compradores que usam esses serviços, um alcance de entrega mais amplo vem com cobranças de embalagem ou janelas de despacho restritas, enfraquecendo a conveniência de pedir chocolate para uma data específica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: As Escolhas de Formulação Expandem o Papel do Chocolate Amargo
O chocolate ao leite e o chocolate branco responderam por uma participação de 75,45% no tamanho do mercado de chocolate da Índia em 2026, tornando-o o maior segmento. Em julho de 2026, a Mondelēz Índia lançou o CÔTE D'OR com variantes de chocolate amargo e ao leite e disse que a linha estaria disponível nas principais plataformas de comércio rápido. As variantes ao leite ilustram a renovação do produto dentro da categoria líder, sem exigir que os compradores escolham um tipo diferente de chocolate. Para um fornecedor de chocolate ao leite, uma linha de marca distinta oferece uma maneira de competir por compradores que mantêm essa preferência de receita. O teste comercial é se a linha adicional conquista uma ocasião de compra separada em vez de simplesmente dividir as compras existentes de chocolate ao leite entre mais marcas.
O chocolate amargo tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 7,78% no período de 2027 a 2032. Em julho de 2026, a Gujarat Co-operative Milk Marketing Federation disse que o chocolate amargo sem açúcar da Amul contribuiu com quase 10% do total de vendas de chocolate da Amul. Esse resultado específico da empresa mostra como uma formulação definida pode conquistar um lugar dentro de um portfólio de chocolate estabelecido. Para produtores que consideram essa categoria, uma receita de chocolate amargo sem açúcar pode atender compradores que buscam essa combinação específica de atributos. A Amul também foi descrita como a líder em chocolate amargo da Índia em julho de 2026, tornando as receitas sem açúcar um campo onde os especialistas competiriam com um participante estabelecido.

Por Forma: Tabletes e Barras Lideram Enquanto o Varejo de Pralinês se Expande
Tabletes e barras representaram uma participação de 48,26% no mercado de chocolate da Índia em 2026, tornando-os o maior segmento. Um tablete ou barra pode colocar uma receita no centro de uma ocasião de degustação ou compartilhamento. Os compradores podem comparar a intensidade do cacau e a textura dentro dessa receita em vez de escolher entre pralinês recheados separadamente. Para um produtor, isso concentra a decisão do produto no próprio chocolate, tornando o desenvolvimento da receita mais consequente do que a amplitude de um sortimento.
Pralinês e trufas têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 7,58% no período de 2027 a 2032. A Neuhaus abriu sua primeira boutique indiana no Aeroporto Internacional de Navi Mumbai em 2026, ampliando o acesso no varejo aos chocolates de fabricação belga do fabricante de pralinês. Essa expansão oferece a um produtor especializado um ambiente voltado diretamente ao consumidor na Índia, vinculando o formato a um vendedor identificável. Para compradores que selecionam uma coleção de chocolates, a proposta pode se centrar na composição e apresentação do sortimento. A Neuhaus posteriormente relatou que suas primeiras 2 boutiques em Mumbai haviam sido abertas.
Por Faixa de Preço: Tamanho da Embalagem e Distinção Premium Moldam a Demanda
O chocolate popular foi o maior segmento, respondendo por 77,54% do valor das vendas no varejo de chocolate em 2026. No exercício fiscal de 2025, os compradores de chocolate indianos migraram para embalagens menores após os aumentos de preços impulsionados pelo cacau em 2024 e início de 2025, de acordo com comentários do setor relatados pelo Economic Times. Esse comportamento torna o valor pago por cada compra relevante para uma proposta de preço popular, juntamente com a quantidade de chocolate oferecida. Um produtor pode usar o tamanho da porção para criar um preço mais baixo por compra, preservando a receita de chocolate subjacente. Como a migração seguiu os aumentos de preços impulsionados pelo cacau, a escolha do peso da embalagem por um vendedor popular está vinculada aos custos do cacau tanto quanto à preferência do comprador.
O chocolate premium tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 7,83% no período de 2027 a 2032. Em julho de 2026, o chefe do negócio Fabelle da ITC disse que o subconjunto de chocolate de luxo da Índia estava crescendo quase duas vezes mais rápido do que o mercado de chocolate mais amplo. Esse exemplo de ponta mais alta coloca uma proposta de chocolate distinta no centro da oferta comercial, com o luxo representando uma parte específica do segmento premium. Com o luxo crescendo quase duas vezes mais rápido do que o mercado mais amplo, uma origem, receita ou formato de presente distinto oferece aos produtores premium mais para construir do que uma barra padrão com preço mais alto.
Por Tipo de Ingrediente: A Identidade da Receita Molda as Ofertas à Base de Laticínios e à Base de Plantas
O chocolate à base de laticínios foi o maior segmento, detendo 82,07% do valor das vendas no varejo de chocolate em 2026. A Mondelēz Índia introduziu o Cadbury Dairy Milk MILKINIS, um produto de chocolate com centro recheado de creme de leite, em 15 de setembro de 2025. O centro recheado confere à formulação à base de laticínios um papel tanto no chocolate quanto no recheio.
O chocolate à base de plantas tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 8,22% no período de 2027 a 2032. A Edição Diwali 2025 da Manam Chocolate introduziu chocolate amargo sem açúcar e opções sem laticínios feitas com leite de aveia e jaggery. Para um comprador de presentes que seleciona para um destinatário sem laticínios, essa oferta sazonal traz um requisito de ingrediente para o sortimento festivo. Os produtores podem usar essa abordagem para incluir esses destinatários nos presentes de ocasião, dando à formulação um propósito comercial além do consumo cotidiano. O chocolate de origem única oferece uma proposta de proveniência separada, ilustrada pelo lançamento em Delhi da Manam Chocolate em 25 de junho de 2025, com chocolate de West Godavari em usos no varejo, confeitaria e bebidas.
Por Canal de Distribuição: Acesso em Loja Atende à Demanda Online Baseada em Ocasiões
As lojas de conveniência foram o maior segmento, respondendo por 68,98% do valor das vendas no varejo de chocolate em 2026. Para um comprador de bairro que adiciona chocolate a uma visita de rotina, o canal oferece uma compra sem uma viagem separada a um ponto de venda especializado. Isso torna uma embalagem pequena de fácil seleção mais relevante do que uma longa consulta sobre receitas ou origens. Um fornecedor que atende a esse ambiente precisa tornar o produto e o preço compreensíveis no ponto de seleção.
As lojas de varejo online têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 8,85% no período de 2027 a 2032. A Amazon Now disse que os presentes de chocolate foram sua categoria de crescimento mais rápido durante o Raksha Bandhan 2026, com crescimento de 2,5 vezes em comparação com os negócios habituais. Esse resultado específico da plataforma coloca um canal online no caminho de uma compra de chocolate orientada por ocasião, conectando o acesso digital a uma janela de compra definida. Os varejistas podem construir uma oferta online em torno de uma seleção de presentes e seu serviço de entrega como partes da mesma proposta.
Análise Geográfica
Mercado de Chocolate das Regiões Norte e Oeste
As regiões Norte e Oeste respondem pela maior participação no consumo no mercado de chocolate da Índia. A Lindt & Sprüngli abriu sua primeira loja de varejo com marca própria na Índia no Worldmark, Aerocity, Nova Delhi, em 4 de setembro de 2026. Essa abertura colocou o formato de varejo próprio de um fabricante internacional de chocolate em Delhi-NCR, um centro de consumo dentro das principais regiões Norte e Oeste. Para uma marca que entra por meio de uma boutique, a unidade comercial é um ambiente dedicado no qual os consumidores podem escolher chocolate acabado, dando ao produtor controle sobre a apresentação da oferta.
Mercado de Chocolate do Leste da Índia
O Leste da Índia representa um mercado de chocolate menor, mas em crescimento constante, oferecendo um ambiente no qual o acesso ao varejo local pode ser importante para uma compra por ocasião. Durante a Semana dos Namorados em fevereiro de 2026, as pequenas lojas de pan-cigarro e papelaria de Calcutá registraram vendas brisk de chocolate. Esses pontos de venda colocam o chocolate acabado em um ambiente de compras local cotidiano, permitindo que um produtor atenda a uma ocasião de presente por meio de varejistas cuja identidade principal é mais ampla do que o chocolate. Isso torna a venda específica por ocasião por meio de um ponto de venda de bairro uma rota regional distinta para a demanda, oferecendo aos produtores uma alternativa ao varejo dedicado de chocolate.
O Sul da Índia e Mumbai ilustram diferenças entre concentração regional de pedidos, cobertura de produção e entrada no varejo. Em outubro de 2025, quase metade dos pedidos D2C de Kunafa, uma sobremesa do Oriente Médio comercializada online como chocolate de Dubai, veio do Kerala, de acordo com a GoKwik. Em março de 2026, a Manam Chocolate havia entrado no varejo de Mumbai com um destino dedicado nas Galeries Lafayette para o chocolate artesanal indiano. Em fevereiro de 2026, a SMOOR, com sede em Bengaluru, disse que sua fábrica no Karnataka tratava da maior parte de sua produção de chocolate e sobremesas para Karnataka e Chennai. A fábrica da SMOOR vincula a produção para Karnataka e Chennai, enquanto os pedidos D2C do Kerala e a entrada no varejo de Mumbai da Manam mostram rotas distintas para compradores regionais.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas examina as normas alimentares nacionais e a implementação de Maharashtra para fabricantes que vendem chocolate acabado por meio do varejo geral. A Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) estabelece os padrões nacionais de chocolate, enquanto a Administração de Alimentos e Medicamentos de Maharashtra implementa a lei nacional de segurança alimentar no estado. Produtores, importadores e proprietários de marcas qualificados também enfrentam obrigações nacionais de informação sobre embalagens plásticas, incluindo notificação ao Conselho Central de Controle da Poluição (CPCB), juntamente com as condições de embalagem de Maharashtra.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | FSSAI para padrões alimentares; CPCB para notificações de informações sobre embalagens | Administração de Alimentos e Medicamentos para alimentos; autoridade de controle de poluição de Maharashtra (MPCB) para plásticos |
| Principais instrumentos ou diretrizes | Regulamentos de Padrões de Produtos Alimentares e Aditivos Alimentares, regulamento 2.7.4; emenda de informações sobre embalagens plásticas em vigor a partir de julho de 2025; proposta de alimentos escolares de agosto de 2026 | Estrutura nacional de segurança alimentar; obrigações de informação sobre embalagens plásticas; emenda estadual de plásticos de 2022 |
| Efeito comercial | Produtores, importadores e proprietários de marcas qualificados fornecem informações especificadas por código de barras/QR, folheto ou número único emitido legalmente e notificam o CPCB | Cumprir as obrigações da lei alimentar e as obrigações nacionais aplicáveis de informação sobre embalagens; seguir a condição de espessura do estado ou sua exceção de funcionalidade |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete os padrões de produto e as obrigações de informação sobre embalagens, enquanto a proposta de alimentos escolares da FSSAI de agosto de 2026 classificaria alimentos sólidos com mais de 3 gramas de açúcar adicionado por 100 gramas como ricos em açúcar. A embalagem plástica de Maharashtra deve exceder 50 mícrons, exceto quando essa espessura prejudica a funcionalidade do produto.[3] Em 28 de julho de 2026, a Administração de Alimentos e Medicamentos de Maharashtra orientou escolas governamentais, subsidiadas e privadas a aplicar as normas nacionais de alimentos escolares, que proíbem a venda, exibição e publicidade de alimentos ricos em gordura saturada, gordura trans, açúcar adicionado ou sódio nas instalações escolares ou a até 50 metros delas, e seu Comissário disse que o chocolate não deveria estar disponível nas escolas ou a até 50 metros delas. A condição adicional de embalagem sustenta a classificação Média de Maharashtra, enquanto o escopo específico para escolas tanto da proposta nacional quanto da ordem estadual sustenta uma perspectiva de Sem alteração para fabricantes de varejo geral em ambas as jurisdições.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento e processamento de cacau, a fabricação de chocolate acabado e a venda ao consumidor, com os ganhos dos fornecedores passando das vendas de ingredientes para as vendas de produtos acabados. No exercício fiscal de 2025-26, a Lotus Chocolate Company Ltd operou em fornecimento de cacau, processamento e fabricação de chocolate, fornecendo clientes empresariais desde padarias locais até empresas multinacionais. A Campco Chocolates é produzida na fábrica de Puttur, em Karnataka, da The CAMPCO Ltd., que também fabrica produtos de cacau semiacabados. Suas operações integradas conectam o processamento de cacau com o chocolate acabado, criando oportunidades de ganhar tanto com vendas de ingredientes quanto com vendas de produtos acabados.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e processamento de cacau | Processadores integrados de cacau, como a Lotus Chocolate Company Ltd | Vendas de ingredientes de cacau e chocolate B2B | Exposição aos custos de insumos de grãos | Diversificar fontes qualificadas de grãos |
| Fabricação de chocolate acabado | Fabricantes de chocolate, como a Campco Chocolates | Vendas de produtos de chocolate acabado | Coordenação entre produção semiacabada e acabada | Programar conjuntamente as produções de produtos intermediários e acabados |
| Venda e entrega ao consumidor | Vendedores diretos de chocolate, como a Cocoacraft | Vendas de chocolate ao consumidor | Preservação da condição do produto durante a entrega | Adequar o serviço de entrega às necessidades de manuseio do chocolate |
| Fonte: Mordor Intelligence | ||||
A Lotus fornece clientes empresariais, enquanto a Cocoacraft vende diretamente aos consumidores, portanto, as duas obtêm receita de tipos diferentes de compradores. A Cocoacraft combina sua própria fabricação com um sortimento online de barras, quadrados, caixas de presente, bebidas e pastas, entregues em toda a Índia. Um fabricante que combina essas funções pode manter o relacionamento de venda no varejo, mas também deve assumir o trabalho de atender pedidos individuais de consumidores.
Cenário Competitivo
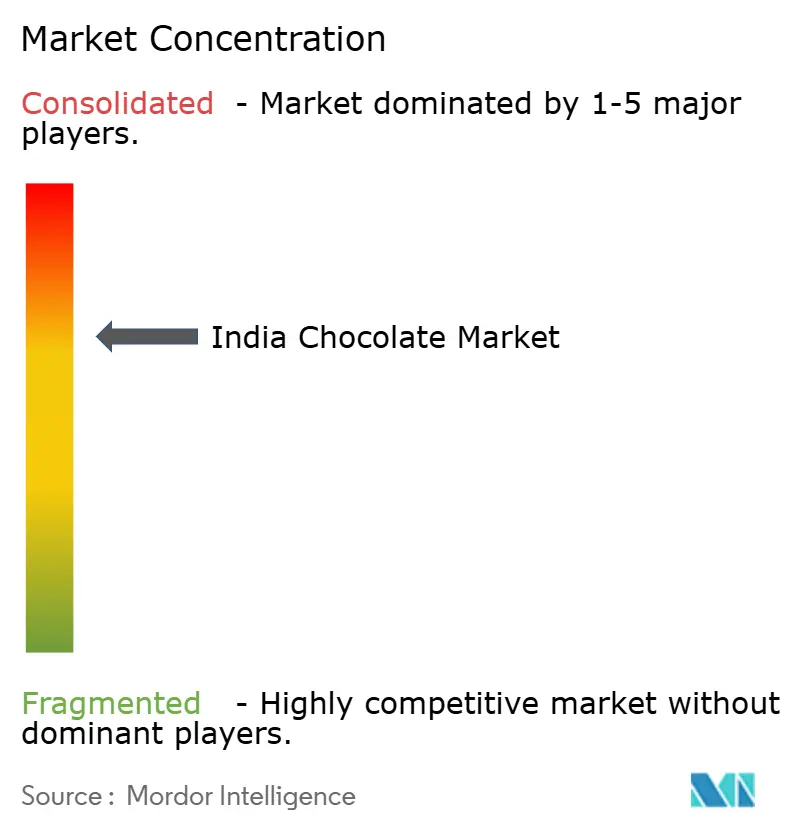
A concorrência tem um núcleo multinacional concentrado ao lado de produtores domésticos de chocolate, combinando operações industriais estabelecidas com ofertas especializadas focadas. Os principais participantes incluem Nestlé S.A., Ferrero International S.A., Mars, Incorporated, The Hershey Company e Mondelēz International, Inc. A apresentação para investidores da Mondelēz, citando dados da Nielsen de 2025, reportou uma participação de mais de 64% na categoria de chocolate da Índia. A operação mais ampla da Ferrero na Índia combina a produção de Baramati com a distribuição nas principais cidades, enquanto a Mondelēz Índia fabrica e vende chocolate dentro de uma rede de fabricação mais ampla. Com uma empresa reportando mais de 64% da categoria, os desafiantes devem conquistar compradores por meio de posicionamentos mais estreitos em vez de amplitude.
Em 18 de junho de 2026, a Mondelēz Índia lançou o Cadbury Dairy Milk Silk Dubai Chocolate em edição limitada, disponível por um período limitado nas plataformas de comércio rápido e em pontos de venda selecionados em todo o país. Em 19 de março de 2026, a Nestlé Índia relatou a adição de uma linha de produção de wafer-chocolate Munch em Sanand, Gujarat, com capacidade anual de aproximadamente 8.300 toneladas. No exercício fiscal de 2025, os resultados da Índia em toda a empresa incluíram uma queda de 2% nas vendas da Mondelēz, crescimento estável para a Hershey e crescimento de 2% na receita da Mars International. A linha adicional da Nestlé lhe confere mais capacidade de produção anual, enquanto a linha de período limitado da Mondelēz precisa converter uma janela de disponibilidade temporária em compras.
Em 8 de outubro de 2026, a ITC Limited apresentou a Coleção Nav-Ras da Fabelle, com 9 pralinês artesanais, no ITC Grand Central em Mumbai, e disse que estaria disponível em boutiques Fabelle selecionadas e online. Esse sortimento definido permite que a ITC apresente sua marca de luxo Fabelle em torno de uma coleção, tornando a escolha das peças parte de sua proposta ao consumidor. O padrão da Índia para cobertura requer pelo menos 35% de sólidos totais de cacau em base de matéria seca, incluindo pelo menos 31% de manteiga de cacau e 2,5% de sólidos de cacau sem gordura. O padrão estabelece um piso na composição e não diz nada sobre o sortimento, portanto, o posicionamento liderado por coleção da ITC compete em uma dimensão que a regra de cobertura deixa em aberto.
Líderes do Setor de Chocolate da Índia
-
Nestlé S.A.
-
Ferrero International S.A.
-
Mars, Incorporated
-
The Hershey Company
-
Mondelēz International, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Out 2026: A ITC Limited apresentou a Coleção Nav-Ras da Fabelle, com 9 pralinês artesanais, no ITC Grand Central em Mumbai em 8 de outubro e disse que estaria disponível em boutiques Fabelle selecionadas e online.
- Set 2026: A Lindt & Sprüngli abriu sua primeira loja de varejo com marca própria na Índia no Worldmark, Aerocity, Nova Delhi, em 4 de setembro.
- Jul 2026: A Mondelēz Índia lançou o CÔTE D'OR de chocolate amargo e ao leite na Índia e disse que a linha estaria disponível nas principais plataformas de comércio rápido.
Escopo e Metodologia
| Chocolate Amargo |
| Chocolate ao Leite e Chocolate Branco |
| Tabletes e Barras |
| Blocos Moldados |
| Pralinês e Trufas |
| Outras Formas |
| Massa |
| Premium |
| À Base de Laticínios |
| À Base de Plantas |
| Origem Única |
| Supermercados/Hipermercados |
| Lojas de Varejo Online |
| Lojas de Conveniência |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Chocolate Amargo |
| Chocolate ao Leite e Chocolate Branco | |
| Por Forma | Tabletes e Barras |
| Blocos Moldados | |
| Pralinês e Trufas | |
| Outras Formas | |
| Por Faixa de Preço | Massa |
| Premium | |
| Por Tipo de Ingrediente | À Base de Laticínios |
| À Base de Plantas | |
| Origem Única | |
| Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Varejo Online | |
| Lojas de Conveniência | |
| Outros Canais de Distribuição |
Definição de mercado
- Chocolate ao Leite e Chocolate Branco - O chocolate ao leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém sólidos de cacau. O escopo inclui chocolates regulares, variantes com baixo teor de açúcar e sem açúcar.
- Toffees e Nougats - Os toffees incluem balas duras, mastigáveis e pequenas ou de uma mordida, comercializadas com rótulos de toffee ou confeitaria semelhante a toffee. O nougat é uma confeitaria mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; originou-se na Europa e nos países do Oriente Médio.
- Barras de Cereais - Um lanche composto de cereal matinal que foi comprimido em formato de barra e é mantido junto por uma forma de adesivo comestível. O escopo inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc., misturados com um xarope aglutinante. Isso também inclui produtos rotulados como barras de cereais, barras de cereais especiais ou barras de grãos.
- Goma de Mascar - É uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como acetato de polivinila. Os tipos de gomas de mascar incluídos no escopo são gomas de mascar com açúcar e gomas de mascar sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Amargo | O chocolate amargo é uma forma de chocolate que contém sólidos de cacau e manteiga de cacau sem o leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior porcentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate ao Leite | O chocolate ao leite é feito a partir de chocolate amargo com baixo teor de sólidos de cacau e maior teor de açúcar, além de um produto lácteo. |
| Bala Dura | Uma bala feita de açúcar e xarope de milho fervidos sem cristalização. |
| Toffees | Um doce duro, mastigável, frequentemente marrom, feito de açúcar fervido com manteiga. |
| Nougats | Um doce mastigável ou quebradiço contendo amêndoas ou outras nozes e, às vezes, frutas. |
| Barra de Cereais | Uma barra de cereais é um produto alimentício em forma de barra, feito pela compressão de cereais e geralmente frutas secas ou frutas vermelhas, que na maioria dos casos são mantidos juntos por xarope de glicose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma alta proporção de proteína em relação a carboidratos/gorduras. |
| Barra de Frutas e Nozes | Geralmente são feitas à base de tâmaras com outras adições de frutas secas e nozes e, em alguns casos, aromatizantes. |
| NCA | A Associação Nacional de Confeiteiros é uma organização comercial americana que promove chocolate, balas, gomas de mascar e pastilhas, e as empresas que fabricam esses produtos. |
| CGMP | As boas práticas de fabricação atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelas agências relevantes. |
| Alimentos não padronizados | Alimentos não padronizados são aqueles que não possuem um padrão de identidade ou que desviam de um padrão prescrito de qualquer forma. |
| IG | O índice glicêmico (IG) é uma forma de classificar os alimentos que contêm carboidratos com base na velocidade com que são digeridos e aumentam os níveis de glicose no sangue ao longo do tempo. |
| Leite em pó desnatado | O leite em pó desnatado é obtido pela remoção da água do leite desnatado pasteurizado por meio de secagem por atomização. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| WPC | Concentrado de proteína de soro de leite — a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado, de modo que o produto seco acabado contenha mais de 25% de proteína. |
| LDL | Lipoproteína de baixa densidade — o colesterol ruim. |
| HDL | Lipoproteína de alta densidade — o colesterol bom. |
| BHT | O hidroxitolueno butilado é um produto químico sintético adicionado aos alimentos como conservante. |
| Carragenina | A carragenina é um aditivo usado para espessar, emulsificar e conservar alimentos e bebidas. |
| Livre de | Não contendo certos ingredientes, como glúten, laticínios ou açúcar. |
| Manteiga de cacau | É uma substância gordurosa obtida dos grãos de cacau, usada na fabricação de confeitaria. |
| Pastellies | Um tipo de doce brasileiro feito de açúcar, ovos e leite. |
| Drageias | Pequenos doces redondos revestidos com uma camada dura de açúcar. |
| CHOPRABISCO | Associação Real Belga do setor de chocolate, pralinês, biscoitos e confeitaria — uma associação comercial que representa o setor de chocolate belga. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regulamenta a rotulagem de produtos alimentícios. |
| Kakao-Verordnung | A portaria alemã de chocolate, um conjunto de regulamentos que define o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar. |
| Pectina | Uma substância natural derivada de frutas e vegetais. É usada em confeitaria para criar uma textura gelatinosa. |
| Açúcares invertidos | Um tipo de açúcar composto por glicose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que não se misturam. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelha, roxa e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para fornecer benefícios adicionais à saúde além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo todos os maquinários e/ou o processo de serviço alimentar estão em conformidade com os padrões da lei dietética judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibras, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada. |
| Gomas | Um doce mastigável à base de gelatina, frequentemente aromatizado com frutas. |
| Nutracêuticos | Alimentos ou suplementos alimentares que alegam ter benefícios para a saúde. |
| Barras de Energia | Barras de lanche com alto teor de carboidratos e calorias, projetadas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




