
Tamanho e Participação do Mercado de Fintech da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
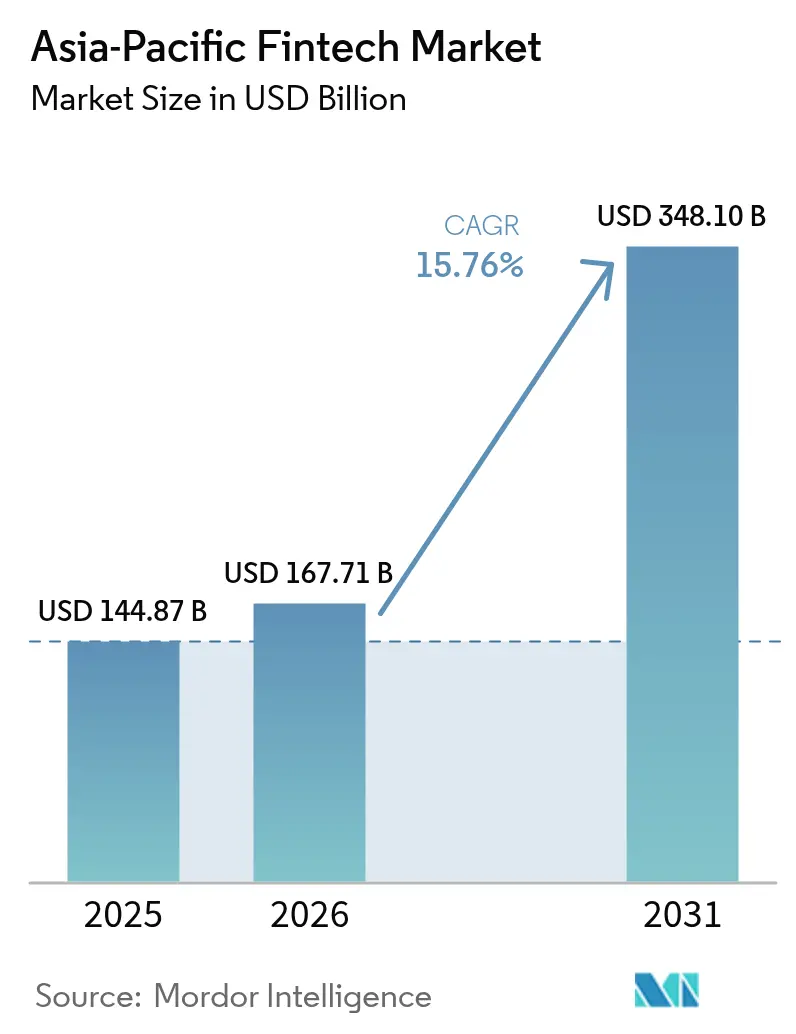
| Tamanho do mercado no ano base (2025) | 144.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 167.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 348.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.76 % |
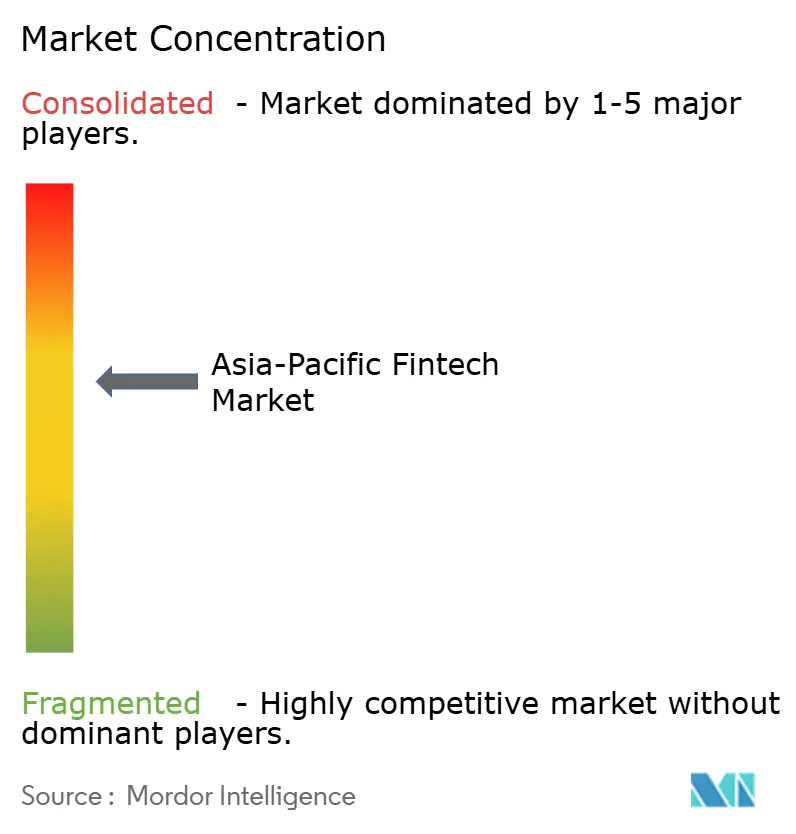
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fintech da Ásia Pacífico por Mordor Intelligence
O tamanho do mercado de fintech da Ásia Pacífico em 2026 é estimado em USD 167,71 bilhões, crescendo a partir do valor de 2025 de USD 144,87 bilhões, com projeções para 2031 mostrando USD 348,1 bilhões, crescendo a um CAGR de 15,76% no período de 2026-2031. O crescimento decorre de três forças estruturais: comportamento mobile-first consolidado, investimento governamental em trilhos digitais em tempo real, e um regime de licenciamento visivelmente mais flexível para bancos nativos em nuvem. Esses fatores encurtam os ciclos de integração de clientes, reduzem as taxas de transação e incentivam o influxo de capital tanto de capital de risco quanto de instituições financeiras incumbentes. Os super-aplicativos continuam incorporando pagamentos, empréstimos, investimentos e seguros em interfaces únicas, consolidando o engajamento diário e elevando o valor do ciclo de vida por usuário. Os corredores transfronteiriços também estão escalando rapidamente à medida que o Projeto Nexus conecta o UPI da Índia, o PayNow de Singapura e o PromptPay da Tailândia em uma única estrutura de liquidação, reduzindo os custos de remessa e abrindo receitas de alta margem para plataformas B2B[1]Banco de Compensações Internacionais, "O Projeto Nexus Expande a Rede de Pagamentos Transfronteiriços," bis.org. . A evolução das políticas de identidade digital e e-KYC ampliou ainda mais as populações endereçáveis; a Indonésia, as Filipinas e Bangladesh sozinhos somam mais de 400 milhões de adultos recém-verificáveis, catalisando movimentos agressivos de entrada no mercado por parte dos neobancos regionais.
Principais Conclusões do Relatório
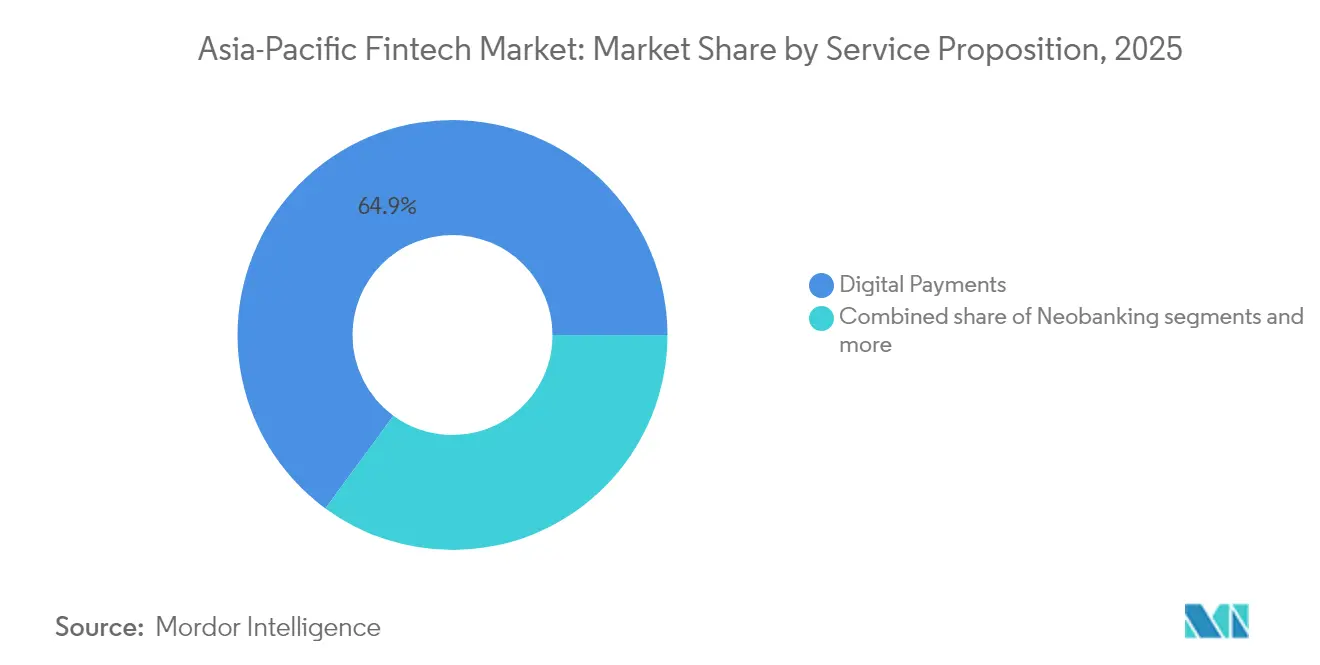
- Por proposição de serviço, os pagamentos digitais capturaram 64,93% da participação do mercado de fintech da Ásia Pacífico em 2025, enquanto os neobancos devem crescer mais rapidamente, com um CAGR de 30,46% entre 2026 e 2031.
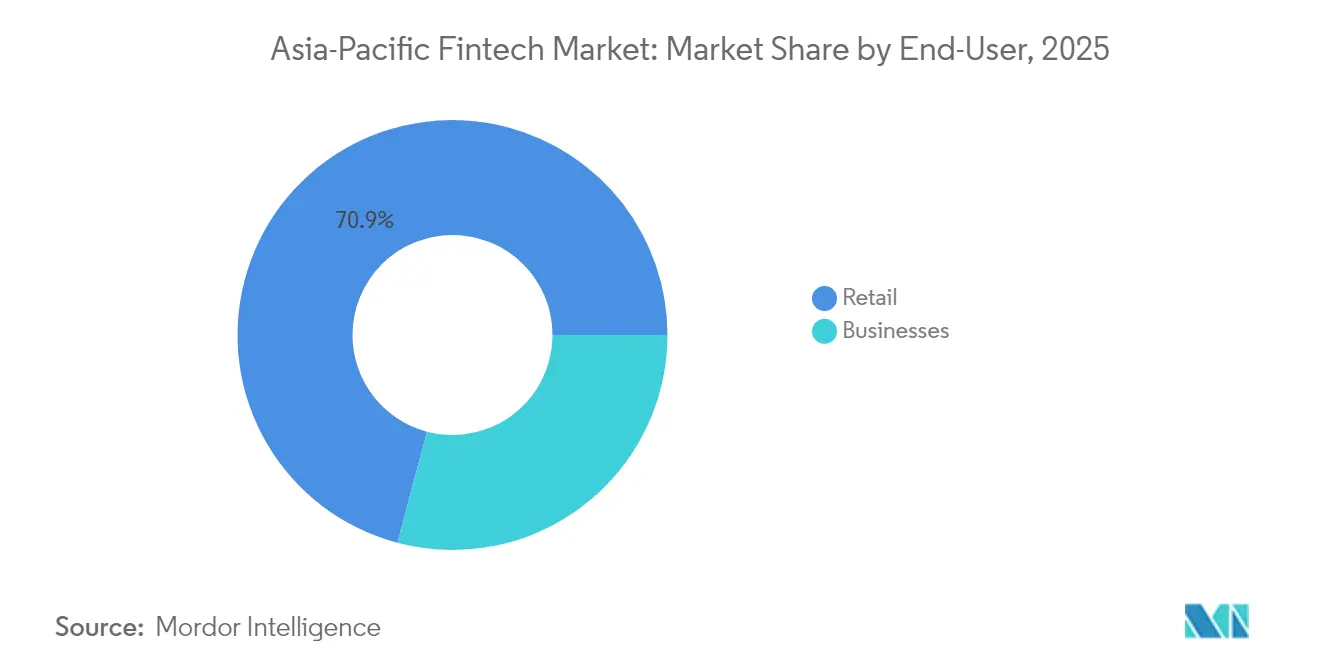
- Por usuário final, o varejo respondeu por 70,88% da participação do mercado de fintech da Ásia Pacífico em 2025, com as empresas esperadas a registar uma taxa de crescimento de CAGR de 25,47% até 2031.
- Por interface de usuário, os aplicativos móveis detinham 72,62% da participação do mercado de fintech da Ásia Pacífico em 2025, enquanto os dispositivos POS/IoT devem expandir-se a um CAGR de 23,72% durante 2026–2031.
- Por geografia, a China liderou com 40,12% da participação do mercado de fintech da Ásia Pacífico em 2025, enquanto se antecipa que a Índia cresça mais rapidamente, com um CAGR de 27,25% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Proliferação de trilhos de pagamento em tempo real na APAC | 3.2% | Índia, Singapura, Tailândia, Malásia, Filipinas | Médio prazo (2-4 anos) |
| Inclusão financeira liderada pelo governo e programas de e-ID | 2.8% | Índia, Indonésia, Filipinas, Vietname, Bangladesh | Longo prazo (≥ 4 anos) |
| Ecossistemas de super-aplicativos mobile-first acelerando a adoção | 2.5% | China, Sudeste Asiático, Índia | Curto prazo (≤ 2 anos) |
| Renovado impulso de financiamento de capital de risco e corporativo pós-2024 | 2.1% | APAC Global, concentrado em Singapura, Hong Kong | Curto prazo (≤ 2 anos) |
| Projetos-piloto de CBDC de varejo desbloqueando casos de uso de pagamentos programáveis | 1.8% | China, Hong Kong, Singapura, Austrália, Tailândia | Longo prazo (≥ 4 anos) |
| Módulos de fintech vinculados a ESG impulsionados por mandatos de divulgação | 1.4% | Austrália, Hong Kong, Singapura, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Trilhos de Pagamento em Tempo Real na APAC
A implementação de redes de pagamento instantâneo, como o UPI da Índia, o PayNow de Singapura e o PromptPay da Tailândia, elimina atrasos na liquidação, reduz as taxas de intercâmbio e muda a preferência do consumidor para longe do dinheiro físico. O UPI processou 131 bilhões de transações no valor de USD 1,8 trilhão em 2024[2]Corporação Nacional de Pagamentos da Índia, "Estatísticas de Transações UPI 2024," npci.org.in. . O PayNow e o PromptPay alcançaram interoperabilidade bilateral, permitindo que turistas singapurenses na Tailândia paguem comerciantes a taxas de câmbio de mercado sem cobranças adicionais de cartão. Os trilhos em tempo real tornam-se, consequentemente, camadas incorporadas que os aplicativos fintech podem explorar por meio de APIs abertas, criando caminhos de baixo código para lançar produtos de remessa P2P, folha de pagamento e liquidação para comerciantes. Os comerciantes preferem os trilhos de QR por menores custos de dispositivos e conversão de caixa mais rápida, resultando na canibalização dos volumes de cartão, especialmente em transações abaixo de USD 25. Os governos continuam a subsidiar upgrades de POS, sinalizando que os pagamentos push instantâneos permanecerão como o padrão predefinido até meados da década.
Inclusão Financeira Liderada pelo Governo e Programas de e-ID
As estruturas de ID digital reduzem materialmente o atrito do KYC, reduzem os tempos de integração de dias para minutos e, assim, expandem a base endereçável do mercado de fintech da Ásia Pacífico. O Aadhaar da Índia sustenta mais de 1,3 bilhão de IDs biométricos, permitindo a verificação de um toque em aplicativos de bancos, seguros e investimentos[3]Autoridade de Identificação Única da Índia, "Sobre a UIDAI," uidai.gov.in.. O esquema de e-ID da Indonésia segue o mesmo caminho para 270 milhões de cidadãos, enquanto as Filipinas têm como alvo 50 milhões de adultos sem conta bancária até 2028. Esses programas padronizam campos de dados, o que permite a interoperabilidade regional e suporta produtos financeiros transfronteiriços. Os fornecedores reduzem os custos de aquisição de clientes em até 40%, realocando as poupanças para P&D de produtos e expansão geográfica. A onda de inclusão também impulsiona a titularidade de contas entre mulheres e micro-empresas rurais, vinculando transferências de bem-estar público diretamente a contas de carteiras digitais.
Ecossistemas de Super-Aplicativos Mobile-First a Acelerar a Adoção
Os super-aplicativos da Ant Group, Tencent, Grab e GoTo integram transporte por aplicativo, entrega de alimentos e comércio eletrónico com módulos de pagamentos, crédito e investimento. O Alipay e o WeChat Pay superaram as redes de cartões em volume doméstico, mantendo a frequência de uso diário e tornando as saídas financeiras raras. A Grab processou mais de USD 20 bilhões em pagamentos por meio de serviços financeiros incorporados no Sudeste Asiático. Tais ecossistemas reduzem os custos de aquisição de clientes e elevam as métricas de retenção, reforçando os efeitos de rede do mercado de fintech da Ásia Pacífico. O modelo é particularmente eficaz em mercados emergentes, onde o espaço de aplicativos é limitado e os consumidores valorizam a funcionalidade all-in-one. Os super-aplicativos também implementam análises de dados sobre o comportamento do usuário, possibilitando ofertas hiperpersonalizadas e precificação baseada em risco que os bancos convencionais não conseguem replicar rapidamente.
Renovado Impulso de Financiamento de Capital de Risco e Corporativo Pós-2024
A disponibilidade de capital reverteu a queda de 2022–2023. A Série A de USD 55 milhões da KPay tornou-se a maior captação global de pagamentos do ano. Bancos como o DBS e o OCBC lançaram braços de CVC dedicados, apoiando startups em gestão de patrimônio digital e insurtech. O aumento do financiamento permite que as plataformas ampliem os conjuntos de produtos e entrem em cidades de segundo escalão sem comprometer a economia unitária. Os investidores demonstram preferência por crescimento EBITDA-positivo, recompensando as fintechs que monetizam fluxos de trabalho B2B ou modelos de subscrição. A liquidez também impulsiona fusões e aquisições, visível na compra da CTIN Pay pela Airwallex para acelerar o alcance de liquidação transfronteiriça.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Encargo de conformidade fragmentado em múltiplas jurisdições | -2.3% | APAC Global, particularmente operadores transfronteiriços | Médio prazo (2-4 anos) |
| Incidentes crescentes de ciber-fraude e perdas associadas | -1.9% | Índia, Indonésia, Filipinas, Vietname | Curto prazo (≤ 2 anos) |
| Regras de localização de dados/soberania em nuvem dificultando a escala | -1.6% | Indonésia, Vietname, Índia, China | Longo prazo (≥ 4 anos) |
| Regulamentações incipientes sobre risco de modelos de IA elevando os custos de implementação | -1.2% | Singapura, Hong Kong, Austrália, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Encargo de Conformidade Fragmentado em Múltiplas Jurisdições
Cada jurisdição da Ásia Pacífico prescreve suas próprias licenças de pagamento, rácios de capital e testes de AML. A Indonésia exige armazenamento local de dados e limites de reserva mais elevados, em conflito com o quadro MAS baseado em risco de Singapura[4]Banco da Indonésia, "Novos Regulamentos de Serviços Financeiros," bi.go.id.. Os fornecedores de pagamentos transfronteiriços enfrentam desafios particulares, pois cada jurisdição mantém requisitos distintos de AML/CTF, forçando plataformas como Wise e Remitly a implementar sistemas de conformidade específicos por país que aumentam os custos operacionais em um estimado de 15 a 20% em comparação com operações em mercado único. A fragmentação impacta particularmente as startups de fintech de menor porte que carecem de recursos para navegar por múltiplos regimes regulatórios, criando vantagens competitivas para os players estabelecidos com equipas de conformidade dedicadas.
Incidentes Crescentes de Ciber-Fraude e Perdas Associadas
Os incidentes de fraude em pagamentos digitais aumentam nos mercados da APAC à medida que os volumes de transação crescem, com a Índia reportando USD 1,3 bilhão em perdas por fraude em pagamentos digitais durante 2024 e as Filipinas registando um crescimento de 40% ano a ano nos casos de cibercrime direcionados a serviços financeiros. O roubo de identidade e os ataques de tomada de conta impactam particularmente as plataformas mobile-first, já que os fraudadores exploram as fragilidades da autenticação baseada em SMS e táticas de engenharia social para comprometer as contas dos usuários. Os fornecedores de fintech aumentam os gastos com segurança em uma média de 25 a 30% ao ano para implementar autenticação multifator, análise comportamental e sistemas de monitoramento de transações em tempo real que adicionam custos operacionais enquanto potencialmente reduzem a qualidade da experiência do usuário. A escalada da fraude força as autoridades reguladoras a impor responsabilidades mais rigorosas
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Proposição de Serviço:
Os Neobancos Redefinem a Captação de DepósitosOs neobancos representam o segmento de serviço de crescimento mais rápido, com um CAGR de 30,46% até 2031, apesar de os pagamentos digitais comandarem 64,93% da participação de mercado em 2025. Este diferencial de crescimento reflete a liberalização regulatória na Austrália, Hong Kong e Singapura, que possibilita novas licenças bancárias para fornecedores digitais desde o início, enquanto as redes de pagamento estabelecidas atingem a maturidade nos mercados principais. O Tonik Bank nas Filipinas alcançou 2 milhões de clientes em 3 anos após o lançamento, oferecendo taxas de poupança anuais de 6% viabilizadas por custos operacionais mais baixos, enquanto o Judo Bank da Austrália foca-se exclusivamente em empréstimos a PME por meio de canais digitais para capturar participação de mercado da banca empresarial tradicional. Os empréstimos e financiamentos digitais mantêm crescimento estável à medida que a clareza regulatória melhora, particularmente na Índia, onde as diretrizes do RBI permitem parcerias fintech-banco para arranjos de co-empréstimo.
Os segmentos de investimentos digitais e insurtech beneficiam das tendências de acumulação de riqueza entre as populações de classe média na China, Índia e Sudeste Asiático. As plataformas de consultoria automatizada, como a StashAway de Singapura e a Bibit da Indonésia, democratizam o acesso a investimentos por meio de limites mínimos baixos e gestão automatizada de carteiras, enquanto os fornecedores de insurtech incorporam coberturas em plataformas de comércio eletrónico e mobilidade para alcançar segmentos anteriormente mal servidos. A integração de serviços financeiros nos ecossistemas de super-aplicativos acelera as taxas de adoção, à medida que os usuários acessam produtos de investimento e seguro por meio de interfaces familiares em vez de aplicativos independentes.


Por Usuário Final:
As PME Ganham Impulso DigitalOs usuários empresariais impulsionam o crescimento mais rápido do segmento, com um CAGR de 25,47% até 2031, embora os usuários de varejo mantenham 70,88% da participação de mercado em 2025. Esta aceleração reflete as tendências de digitalização das PME, aceleradas pelas mudanças operacionais da era pandêmica e pelas iniciativas governamentais que promovem transações sem dinheiro físico nos mercados da APAC. As soluções de pagamento transfronteiriço beneficiam particularmente da adoção B2B, à medida que os fabricantes orientados para exportação no Vietname, Tailândia e Malásia procuram alternativas à banca correspondente tradicional para liquidações internacionais que podem levar de 3 a 5 dias úteis.
As soluções de finanças incorporadas ganham tração entre os usuários empresariais à medida que as plataformas de comércio eletrónico e os sistemas de gestão da cadeia de abastecimento integram empréstimos, pagamentos e financiamento de capital de giro. A aquisição da CardUp pela Funding Societies em 2024 cria capacidades integradas de pagamento e empréstimo B2B em todo o Sudeste Asiático, enquanto a expansão da Airwallex para gestão de despesas e cartões corporativos demonstra a convergência dos serviços financeiros empresariais. O crescimento do segmento de varejo modera-se à medida que a penetração de smartphones se aproxima dos níveis de saturação nos mercados APAC desenvolvidos, embora as demografias rurais e idosas representem oportunidades inexploradas para produtos financeiros simplificados concebidos para smartphones básicos e telemóveis de funcionalidade básica.
Por Interface de Usuário:
A Densidade de Pagamentos Expande-se para os DispositivosOs aplicativos móveis dominam com 72,62% da participação de mercado em 2025, mas os dispositivos POS e IoT alcançam o crescimento mais rápido, com um CAGR de 23,72% até 2031, à medida que a infraestrutura de pagamentos sem contacto se expande nos ambientes de varejo. Esta mudança reflete a adoção por parte dos comerciantes de terminais de pagamento integrados que aceitam códigos QR, pagamentos NFC e autenticação biométrica sem necessitar de investimentos em hardware separado. Os mercados de hawker de Singapura e os mercados húmidos da Malásia implementam cada vez mais sistemas POS baseados em smartphones que permitem aos pequenos comerciantes aceitar pagamentos digitais sem os custos tradicionais de terminais de cartão, enquanto os warung (pequenas lojas) da Indonésia adotam displays de código QR que se integram com múltiplas redes de pagamento simultaneamente.
As interfaces web e de navegador mantêm posições de mercado estáveis, pois as transações B2B baseadas em computador de secretária requerem painéis abrangentes para gestão de tesouraria, relatórios e controlos de acesso multi-utilizador que os aplicativos móveis não conseguem replicar de forma eficaz. A integração de dispositivos IoT acelera por meio de pagamentos em automóveis conectados, eletrodomésticos inteligentes e dispositivos wearable que permitem serviços financeiros contextuais. A diversificação de interfaces cria oportunidades para os fornecedores de fintech capturarem volume de transações em múltiplos pontos de contacto, reduzindo a dependência de interações baseadas em smartphones que enfrentam concorrência crescente por parte dos ecossistemas de super-aplicativos.
Análise Geográfica
Mercado de fintech da China e da Índia
A China mantém uma participação de mercado de 40,12% em 2025 por meio do domínio do Alipay do Ant Group e do WeChat Pay da Tencent Holdings, porém as restrições regulatórias ao compartilhamento de dados e às transações transfronteiriças limitam o potencial de crescimento em comparação com outros mercados regionais. A Índia emerge como a geografia de crescimento mais rápido, com um CAGR de 27,25% até 2031, impulsionada pelo volume de transações UPI que supera 100 bilhões anualmente e pelas iniciativas do RBI que promovem o crédito digital por meio de estruturas de co-empréstimo. O ecossistema de fintech do país se beneficia das vantagens do idioma inglês, que facilitam a expansão internacional, enquanto os sandboxes regulatórios permitem o desenvolvimento de produtos inovadores sem os requisitos de licenciamento completo inicialmente.
Mercado de fintech da APAC
Os mercados do Sudeste Asiático representam coletivamente 25% da atividade regional, com Singapura atuando como polo de inovação regulatória por meio da abordagem progressiva da MAS em relação às licenças de bancos digitais e à facilitação de pagamentos transfronteiriços. A Indonésia impulsiona o crescimento de volume por meio de sua base populacional de 270 milhões de habitantes e das iniciativas governamentais que promovem a inclusão financeira, enquanto as Filipinas se beneficiam dos fluxos de remessas de trabalhadores no exterior, que criam demanda por serviços digitais de transferência de dinheiro. A Austrália e o Japão representam mercados maduros com estruturas regulatórias estabelecidas que permitem a inovação em fintech ao mesmo tempo que mantêm padrões de proteção ao consumidor, criando oportunidades para serviços financeiros premium voltados a segmentos demográficos afluentes.
Panorama regulatório
A regulação de fintech na Ásia-Pacífico continua sendo moldada por requisitos de licenciamento específicos de cada jurisdição e obrigações de risco tecnológico, com os reguladores utilizando sandboxes e regulamentos direcionados para apoiar a inovação, ao mesmo tempo em que reforçam as expectativas de resiliência. Em Singapura, o Financial Services and Markets (Digital Token Service Providers) Regulations 2025 entrou em vigor em 30 de junho de 2025, sob o Financial Services and Markets Act 2022. O MAS também avançou em propostas de 2026 para atualizar os avisos de Gestão de Risco Tecnológico (para gestão de ativos de TI, avaliação de risco e gestão de incidentes) e publicou o framework Safeguards for Agentic Finance at Runtime (SAFR) em julho de 2026 para orientar a governança de agentes de IA em serviços financeiros.
Na Ásia do Norte e do Sudeste, a Hong Kong Monetary Authority (HKMA) avançou em sua direção Fintech 2030 (anunciada no final de 2025) por meio de atividades de planejamento em 2026. A Indonésia continua a operacionalizar a supervisão de inovação por meio do Regulatory Sandbox da OJK (sob a POJK FSTI nº 3 de 2024), com listas atualizadas de participantes e resultados mantidas em 2026. No nível regional, o Plano Incheon de 2025 dos Ministros das Finanças da APEC criou um roteiro de cooperação não vinculante para 2026-2030, e o roteiro de serviços da APEC para 2026 enfatizou procedimentos regulatórios transparentes e previsíveis e padrões técnicos facilitadores do comércio, reforçando os temas de interoperabilidade para pagamentos transfronteiriços e serviços financeiros digitais.
Análise da cadeia de valor
A cadeia de valor de fintech na Ásia-Pacífico geralmente começa com trilhos regulados e utilitários de identidade, incluindo pagamentos em tempo real como UPI, PayNow e PromptPay, junto com sistemas nacionais de e-KYC e identidade digital. Em seguida, agrega serviços de onboarding e compliance, incluindo triagem de AML, análise de fraude, cibersegurança e regtech, seguidos por sistemas bancários centrais e de registro contábil e infraestrutura em nuvem, e termina com a distribuição por meio de super-apps, neobancos, comerciantes e plataformas B2B. Em 2026, a interoperabilidade e a orquestração multitrilho tornaram-se mais explícitas como função do ecossistema, apoiadas pela governança do Project Nexus avançando em direção à implementação, com uma joint venture da PayNet (Malásia) e NETS (Singapura) nomeada como Operadora Técnica do Nexus, e a Indonésia se juntando como o sexto membro.
O desenvolvimento de produtos e a monetização estão cada vez mais na interseção entre pagamentos, crédito e fluxos de comércio, com bancos, plataformas fintech, esquemas de cartão e instituições de garantia agrupando ofertas para PMEs e micro, pequenas e médias empresas. Exemplos incluem a aliança entre TASConnect e Mastercard em março de 2026 para incorporar pagamentos digitais em fluxos de capital de giro, e a CapBay, sediada na Malásia, com a CGC Digital, lançando um esquema de garantia de dupla facilidade para MPMEs em abril de 2026 usando avaliação de crédito baseada em IA. As restrições de compliance multijurisdicional e residência de dados permanecem como principais obstáculos, moldando onde o processamento central é hospedado e como os produtos transfronteiriços são estruturados para escalar nos corredores da ASEAN e da Ásia do Norte.
Panorama Competitivo
O mercado de fintech da Ásia Pacífico é moderadamente concentrado, com os principais players respondendo por uma parcela significativa do valor das transações. Apesar disso, a presença de centenas de fornecedores especializados fomenta a concorrência contínua em diferentes países e segmentos de fintech. Os gigantes dos super-aplicativos, como a Ant Group e a Tencent, utilizam serviços de estilo de vida integrados para fidelizar os utilizadores e aumentar os custos de mudança. Entretanto, líderes regionais como a Grab Financial Group e a GCash têm sucesso ao adaptar os serviços às necessidades locais e ao navegar nos ambientes regulatórios com mais eficácia do que os players globais. O foco estratégico está a mudar para as finanças incorporadas, os pagamentos transfronteiriços e as soluções B2B, à medida que as plataformas se diversificam para além dos modelos tradicionais de pagamento ao consumidor.
Estão a surgir novas oportunidades em empréstimos a PME, distribuição de seguros digitais e gestão de patrimônio — especialmente para as populações de classe média em crescimento nos mercados APAC emergentes. À medida que os players de fintech exploram estas áreas, o sucesso depende da compreensão dos comportamentos financeiros locais e das necessidades não satisfeitas. Os principais avanços tecnológicos suportam este crescimento, nomeadamente a análise de risco baseada em IA, a prevenção de fraude em tempo real e as liquidações baseadas em blockchain que melhoram a velocidade, a segurança e a conformidade. A aquisição da CTIN Pay pela Airwallex em 2024 ilustra a tendência de consolidação da região, com as plataformas a escolherem aquisições estratégicas em detrimento da expansão orgânica lenta. Estes movimentos permitem que os players escalem rapidamente através das fronteiras e melhorem os seus portefólios de produtos.
Os novos entrantes disruptivos estão a remodelar o panorama ao abordar mercados insuficientemente servidos com modelos inovadores. Os neobancos estão a concentrar-se em clientes PME excluídos dos sistemas financeiros tradicionais, enquanto as empresas de insurtech incorporam coberturas em plataformas de comércio digital. As startups de pagamentos transfronteiriços estão a tirar partido da infraestrutura em tempo real para contornar as redes de banca correspondente desatualizadas. Os quadros regulatórios estão também a tornar-se um fator crucial no sucesso competitivo, favorecendo as empresas com licenças estabelecidas e alianças locais sólidas. Os novos entrantes internacionais frequentemente debatem-se com a complexidade da conformidade em múltiplas jurisdições, conferindo uma vantagem significativa aos players regionais bem posicionados.
Líderes do Setor de Fintech da Ásia Pacífico
Ant Group (Alipay)
Tencent (WeChat Pay)
Paytm
Grab Financial Group
Kakao Pay
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de fintech da Ásia-Pacífico
- Ant Group (Alipay)
- Tencent Holdings (WeChat Pay)
- Paytm (One97 Communications)
- Grab Financial Group
- Kakao Pay Corp.
- GCash (Mynt)
- Nium
- Afterpay (Block Inc.)
- Zip Co
- Tonik Bank
- TymeBank
- Judo Bank
- Revolut
- Wise plc
- Airwallex
- Xendit
- Ascend Money (TrueMoney)
- Kredivo Holdings
- KreditBee
- HashKey Group
- MioTech

Oportunidades de mercado e perspectivas futuras
A conectividade transfronteiriça de conta a conta permanece como uma oportunidade primária, à medida que os trilhos de pagamento instantâneo da APAC migram de utilitários domésticos para redes interligadas. As etapas de implementação do Project Nexus em 2026, incluindo a nomeação de um Operador Técnico do Nexus pela PayNet e NETS e a participação da Indonésia como sexto membro, criam caminhos de integração mais claros para fintechs que oferecem remessas multimercado, adquirência de comerciantes e produtos de pagamento B2B que operam por meio de esquemas de QR e transferência instantânea, em vez de corredores exclusivamente baseados em cartão.
Uma segunda área de oportunidade é a infraestrutura compatível de ativos digitais e tokenização que se conecta aos processos bancários e de mercado de capitais existentes, apoiada por uma regulamentação mais prescritiva em 2026. O Corporations Amendment (Digital Assets Framework) Act 2026 da Austrália capacitou a ASIC a estabelecer padrões de custódia de ativos e liquidação para plataformas de custódia tokenizadas, e a HKMA avançou em fluxos de trabalho do Fintech 2030 em 2026 que incluem iniciativas de risco e preparação. Essas âncoras regulatórias, junto com iniciativas de modernização do financiamento comercial, como o memorando de entendimento de abril de 2026 entre Oceanus Group e HashKey Group para usar infraestrutura regulada de liquidação em stablecoin na plataforma ODIN, abrem espaço para módulos de custódia, liquidação e pagamento programável de nível institucional integrados aos fluxos de trabalho de patrimônio, tesouraria e comércio.
Recent Industry Developments in Mercado de fintech da Ásia-Pacífico
- Julho de 2026: A Ant International inaugurou um Centro Global de Desenvolvimento em Kuala Lumpur, Malásia, localizado no distrito financeiro TRX e posicionado para apoiar 1.500 funções em fintech. O investimento fortalece a capacidade de engenharia de produtos próxima aos mercados de crescimento da ASEAN e complementa a presença da Ant International em pagamentos transfronteiriços e soluções para comerciantes.
- Abril de 2026: A Airwallex recebeu licenças de emissão de moeda eletrônica e de Negócio de Serviços Monetários Classe A do Bank Negara Malaysia. As aprovações expandem a capacidade da Airwallex de fornecer operações financeiras completas localmente, apoiando ofertas mais amplas em pagamentos, cobranças e câmbio para empresas que operam na Malásia e em toda a região.
- Outubro de 2024: A Funding Societies adquiriu a CardUp por 45 milhões de USD, combinando pagamentos B2B com crédito para PMEs no Sudeste Asiático. O negócio ampliou a distribuição de produtos de capital de giro ao incorporar crédito nos fluxos de pagamento e fortaleceu o alcance da plataforma em vários mercados da ASEAN.


Mercado de fintech da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é dimensionado como a receita gerada por propostas de serviços fintech oferecidas em toda a Ásia-Pacífico, onde a tecnologia é usada para fornecer ou viabilizar serviços financeiros para consumidores e empresas.
Exclusões de escopo: excluímos a terceirização pura de TI e software corporativo genérico que não é vendido como uma proposta fintech vinculada a um resultado de serviço financeiro.
Visão geral da segmentação
- Por Proposição de Serviço
- Pagamentos Digitais
- Empréstimos e Financiamentos Digitais
- Investimentos Digitais
- Insurtech
- Neobancos
- Por Usuário Final
- Varejo
- Empresas
- Por Interface de Usuário
- Aplicativos Móveis
- Web / Navegador
- Dispositivos POS / IoT
- Por Geografia
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Singapura
- Malásia
- Tailândia
- Indonésia
- Vietname
- Filipinas
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do panorama de demanda da Ásia-Pacífico usando séries públicas e sinais de política, em seguida mapeando esses sinais para o que os provedores de fintech monetizam. Normalmente recorremos a fontes como publicações de bancos centrais e estatísticas de pagamentos, institutos nacionais de estatística para indicadores da economia digital, reguladores financeiros para estruturas de licenciamento e compliance, e organismos multilaterais como Banco Mundial, FMI e BIS para séries temporais regionais comparáveis.
Também revisamos relatórios anuais, apresentações a investidores e comunicados oficiais à imprensa de empresas relevantes, o que nos ajuda a verificar a coerência do mix de receitas e a exposição por país. Periódicos revisados por pares e bases de dados de patentes são usados seletivamente para entender quais capacidades de produto estão se tornando predominantes e com que rapidez estão se difundindo. Além disso, usamos assinaturas pagas para dados financeiros e inteligência corporativa, notícias e dados financeiros, e bases de dados de patentes para reduzir lacunas onde as divulgações públicas são escassas. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos públicos foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar sob pressão as premissas de adoção e receita nos principais mercados da APAC, especialmente onde os relatórios públicos são desiguais e os limites das categorias podem ser imprecisos. Conversamos com operadores de fintech, bancos e instituições financeiras não bancárias, participantes do ecossistema de pagamentos e especialistas do setor, e depois usamos pesquisas curtas para confirmar o que é realmente monetizado versus o que é oferecido como recurso. Como se trata de um mercado regional, as entrevistas foram equilibradas entre os polos da APAC e os grandes mercados domésticos, para que nossos dados reflitam diferentes contextos regulatórios e comportamentos de clientes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 13% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 30% |
| Players menores: 14% | Gerentes: 57% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído reconstruindo primeiro o pool de receita endereçável de fintech por proposta de serviço e conjunto de países dentro da Ásia-Pacífico, depois consolidando-o em um total regional por meio de uma combinação top-down e bottom-up. O lado top-down se apoia em construções de demanda orientadas pela adoção, onde as mudanças de penetração e a intensidade de uso do produto são traduzidas em pools de receita monetizada para propostas como pagamentos, crédito digital, poupança e investimentos, e seguros online.
Para manter o modelo prático, usamos indicadores de mercado que podem ser verificados repetidamente, como volumes de pagamentos digitais e seu comportamento de taxas, adoção de bancos digitais por consumidores e PMEs, crescimento da originação de crédito em canais digitais, migração das vendas de apólices de seguro para o ambiente online, e o ritmo de habilitação de e-KYC e identidade digital. Esses insumos são então corroborados com aproximações bottom-up seletivas, como divulgações de receita amostradas, mix de receita por categoria a partir de registros públicos, e verificações de canal sobre taxas de comissão típicas e progressão de preços. Onde as divulgações das empresas estão incompletas, as lacunas são tratadas usando índices proxy de mercados semelhantes e depois retestando-os com feedback primário.
Para a previsão, a análise de cenários é usada para refletir diferentes climas regulatórios e de financiamento, e a trajetória final é ancorada no que os entrevistados esperam em termos de pressão de preços, custos de aquisição de clientes e mudanças no mix de produtos durante o período de previsão. Também aplicamos uma suavização simples para evitar mudanças abruptas irrealistas, a menos que seja identificado um gatilho claro de política ou infraestrutura.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações repetidas nas camadas do modelo, de modo que o total não seja determinado por uma única premissa. Comparamos os resultados com sinais independentes, como crescimento do sistema de pagamentos, adoção de contas digitais e divulgações de receita por categoria, e então investigamos valores discrepantes antes da aprovação final.
Um segundo analista revisa os cálculos, o mapeamento de escopo e as principais premissas, seguido de uma revisão final que se concentra em verificar se a narrativa corresponde aos números. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas, mudanças abruptas de financiamento ou saltos na infraestrutura de pagamentos. Antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do Dimensionamento do Mercado de Fintech da Ásia-Pacífico pela Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para fintech na Ásia-Pacífico podem parecer muito distantes entre si porque o termo fintech é usado para significar coisas diferentes, e os anos, moedas e limites de receita nem sempre estão alinhados. As diferenças também aparecem quando alguns publicadores misturam conceitos de valor de transação com conceitos de receita, ou quando agrupam software bancário digital adjacente na mesma categoria.
Os sinais de crescimento do volume de pagamentos, indicadores de adoção digital e verificações de receita por proposta de serviço são os pontos de evidência que mantêm a Mordor Intelligence vinculada a um escopo de fintech da APAC baseado em receita, em vez de uma medida mais ampla de atividade financeira digital. Outro fator comum de discrepância é como o seguro online e o crédito liderado por marketplaces são tratados, já que algumas abordagens contam apenas as taxas da plataforma e outras contam os fluxos completos de prêmios ou juros. O momento da atualização também é importante, pois a compressão de taxas, a expansão de corredores transfronteiriços e as mudanças de política podem alterar os totais de curto prazo se as premissas não forem atualizadas em um ritmo consistente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 144,87 bilhões de USD (2025) | |
| Relatório do Setor A | 147,69 bilhões de USD (2024) | Usa um ano de referência diferente e oferece clareza limitada sobre se a estimativa reflete receitas de provedores ou atividade mais ampla do setor fintech, o que pode elevar os totais quando fluxos não relacionados à receita são combinados. |
| Consultoria Regional B | 147,00 bilhões de USD (2025) | O escopo parece mais amplo em termos de definições de serviço e cobertura de países, e a base de ano e as regras de inclusão não são totalmente declaradas, o que pode alterar o pool de receita contabilizado entre propostas. |
A dispersão na tabela é melhor explicada pela forma como cada estimativa traça o limite entre receita fintech monetizada e atividade financeira digital mais ampla, seguida pelo alinhamento de ano e pela lógica de precificação. Ao manter a unidade de medida consistente e reverificar as principais premissas de adoção e taxas entre as propostas, o tamanho do mercado permanece rastreável a partir de insumos que podem ser revisados e repetidos.


Principais Questões Respondidas no Relatório
Qual é a avaliação do mercado de fintech da Ásia Pacífico em 2026?
O tamanho do mercado de fintech da Ásia Pacífico é de USD 167,71 bilhões em 2026.
A que velocidade crescerá a receita regional de fintech nesta década?
A receita agregada está prevista para crescer a um CAGR de 15,76% e atingir USD 348,1 bilhões até 2031.
Qual segmento de serviço se expande mais rapidamente?
Os neobancos crescem a um CAGR de 30,46%, impulsionados pelas novas licenças de bancos digitais na Austrália, Hong Kong e Singapura.
Qual grupo de utilizadores oferece o maior potencial de crescimento?
Os utilizadores empresariais, especialmente as PME, registam um CAGR de 25,47% até 2031, à medida que as finanças incorporadas ganham tração.
Onde o volume de transações está a crescer mais rapidamente geograficamente?
A Índia lidera com um CAGR de 27,25% impulsionado pela implementação internacional do UPI e pela política favorável do RBI.
Qual é o papel dos super-aplicativos no fintech da APAC?
Os super-aplicativos integram pagamentos, empréstimos e seguros em plataformas de estilo de vida, reduzindo os custos de aquisição e aumentando a retenção de utilizadores em toda a região.
Página atualizada pela última vez em:



