
Tamanho e Participação do Mercado de Publicidade em Jogos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 131.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 217.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.63 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
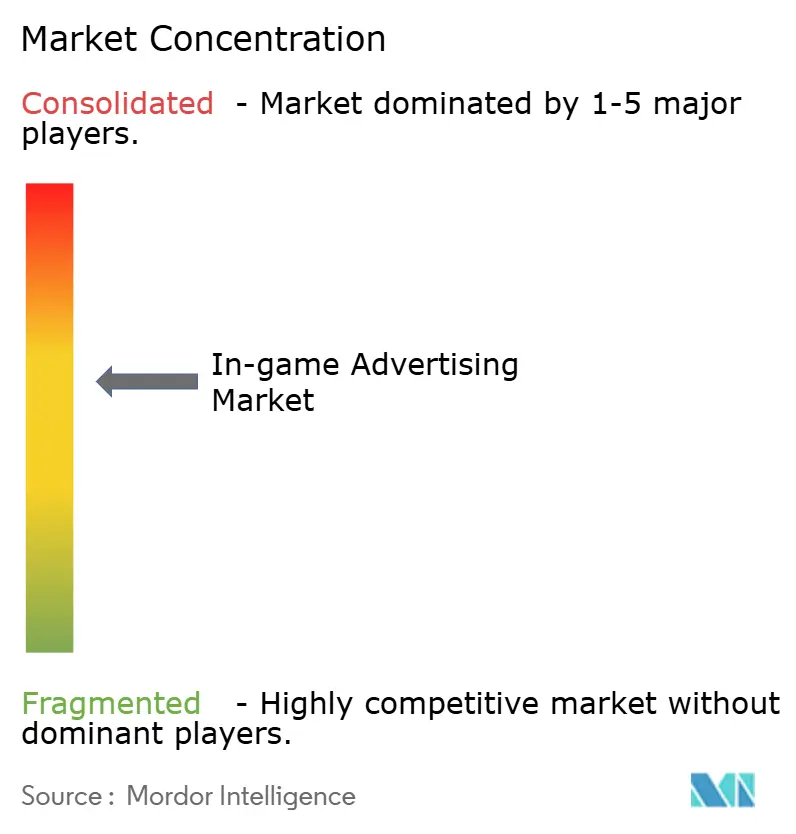
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Publicidade em Jogos por Mordor Intelligence
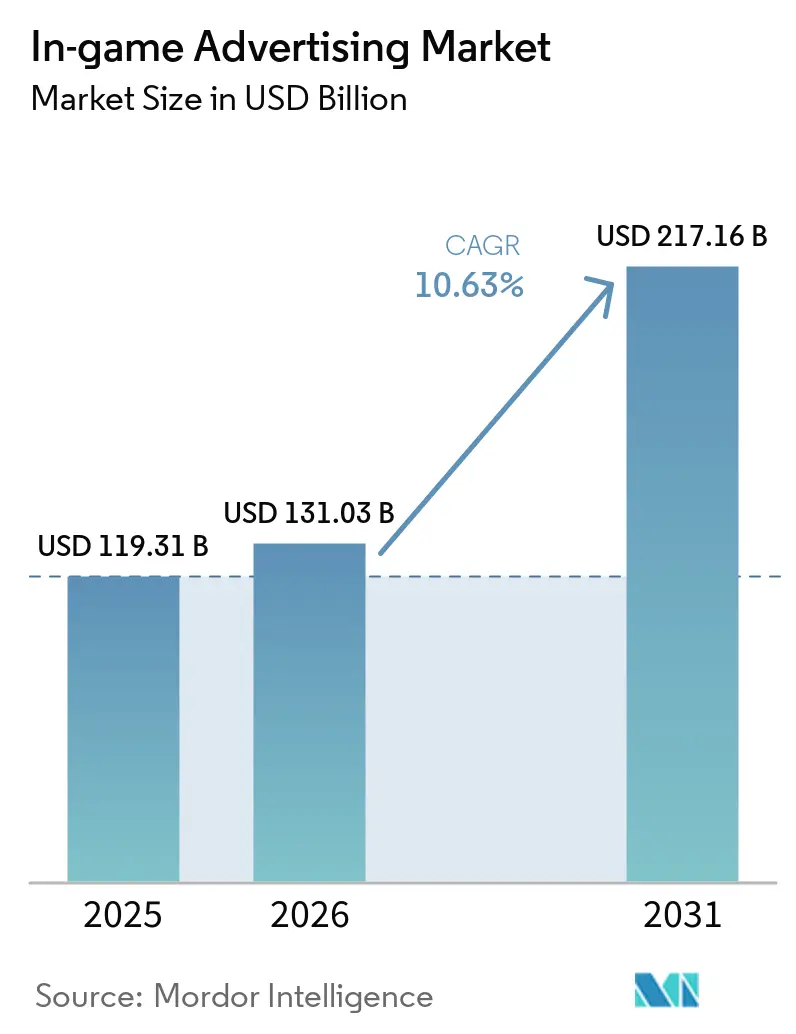
Espera-se que o tamanho do mercado de publicidade em jogos aumente de USD 119,31 bilhões em 2025 para USD 131,03 bilhões em 2026 e atinja USD 217,16 bilhões até 2031, crescendo a uma CAGR de 10,63% no período de 2026-2031. As marcas estão realocando orçamentos de exibição tradicional e vídeo para ambientes imersivos onde os jogadores interagem ativamente com as peças criativas. Os formatos orientados ao engajamento estão desviando recursos dos banners passivos, à medida que os profissionais de marketing buscam atenção mensurável e elevação de marca. A computação em nuvem para jogos, a computação de borda e o 5G estão expandindo o inventário premium ao eliminar a latência que antes limitava a inserção de anúncios em tempo real. Ao mesmo tempo, a regulamentação de privacidade e a depreciação de identidades estão direcionando os investimentos para contextos determinísticos, posicionando o mercado de publicidade em jogos como um canal raro que combina dados primários com flexibilidade criativa.
Principais Conclusões do Relatório
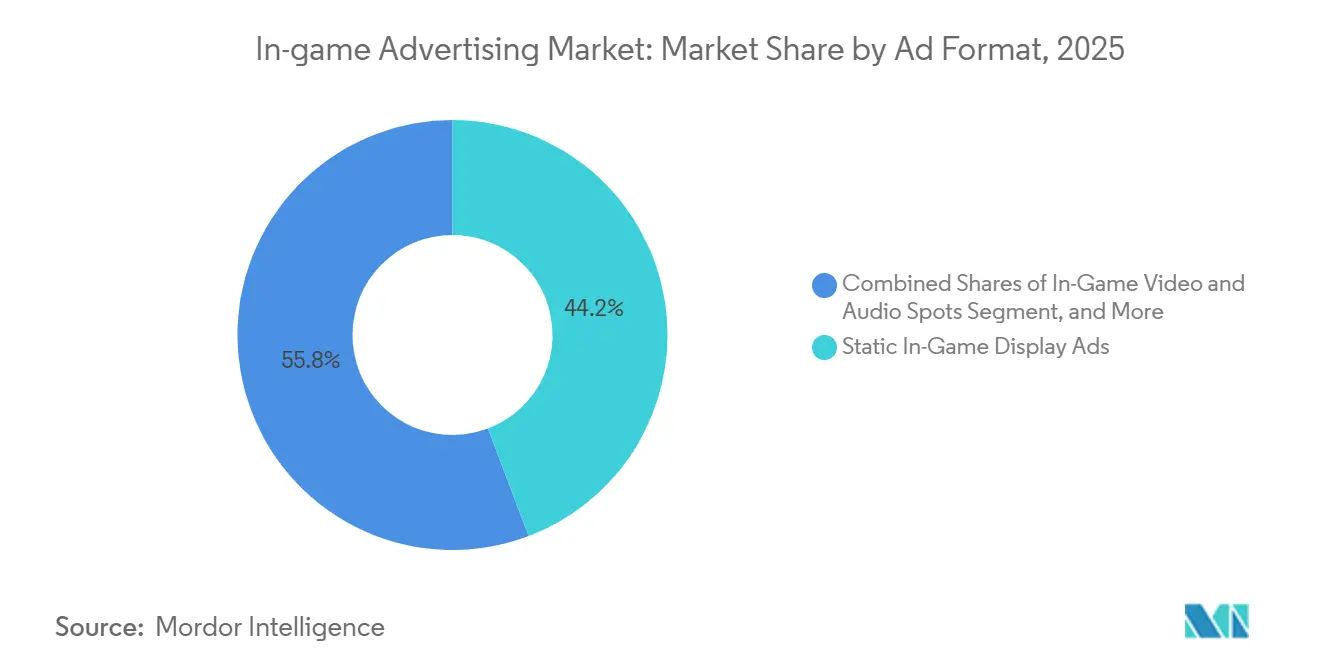
- Por formato de anúncio, os anúncios de exibição estáticos em jogos detinham 44,23% da participação do mercado de publicidade em jogos em 2025, enquanto os formatos com recompensa e jogáveis estão projetados para expandir a uma CAGR de 11,58% até 2031.
- Por plataforma de dispositivo, os títulos para PC representaram 40,53% do tamanho do mercado de publicidade em jogos em 2025, e os jogos em nuvem e streaming estão previstos para crescer a uma CAGR de 11,54% entre 2026-2031.
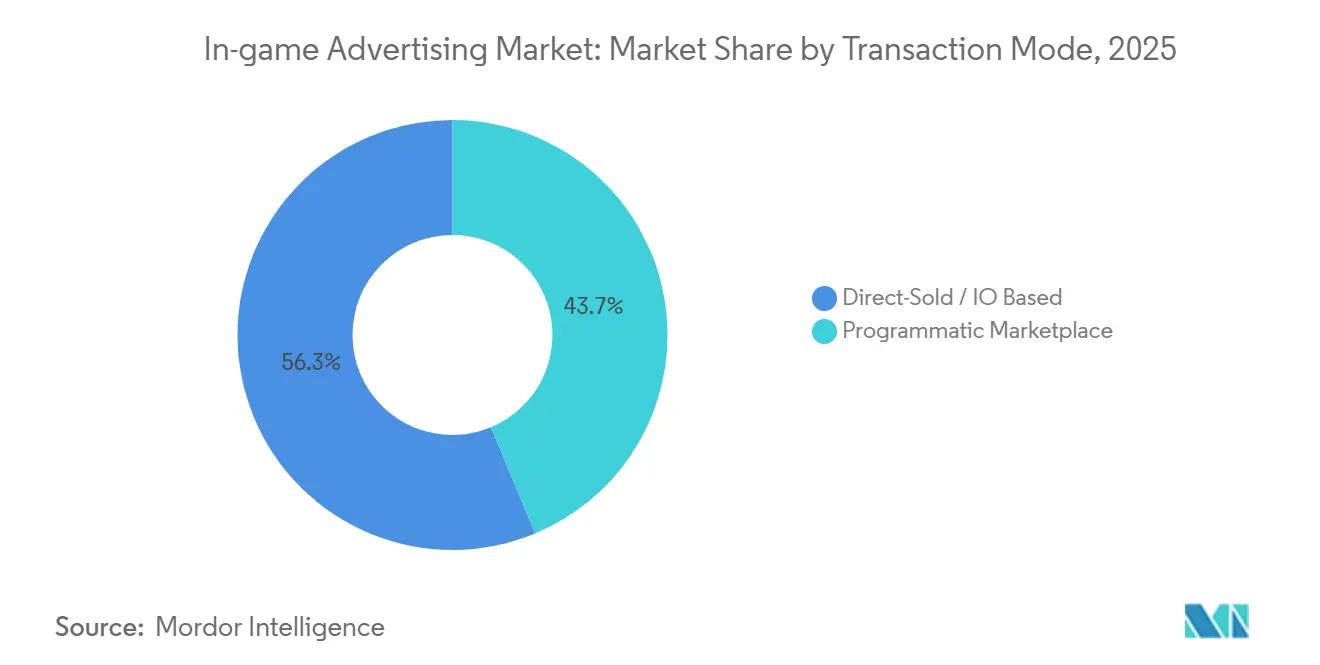
- Por modo de transação, os negócios de venda direta representaram 56,28% da participação na receita em 2025, mas as bolsas programáticas devem registrar uma CAGR de 12,02% até 2031.
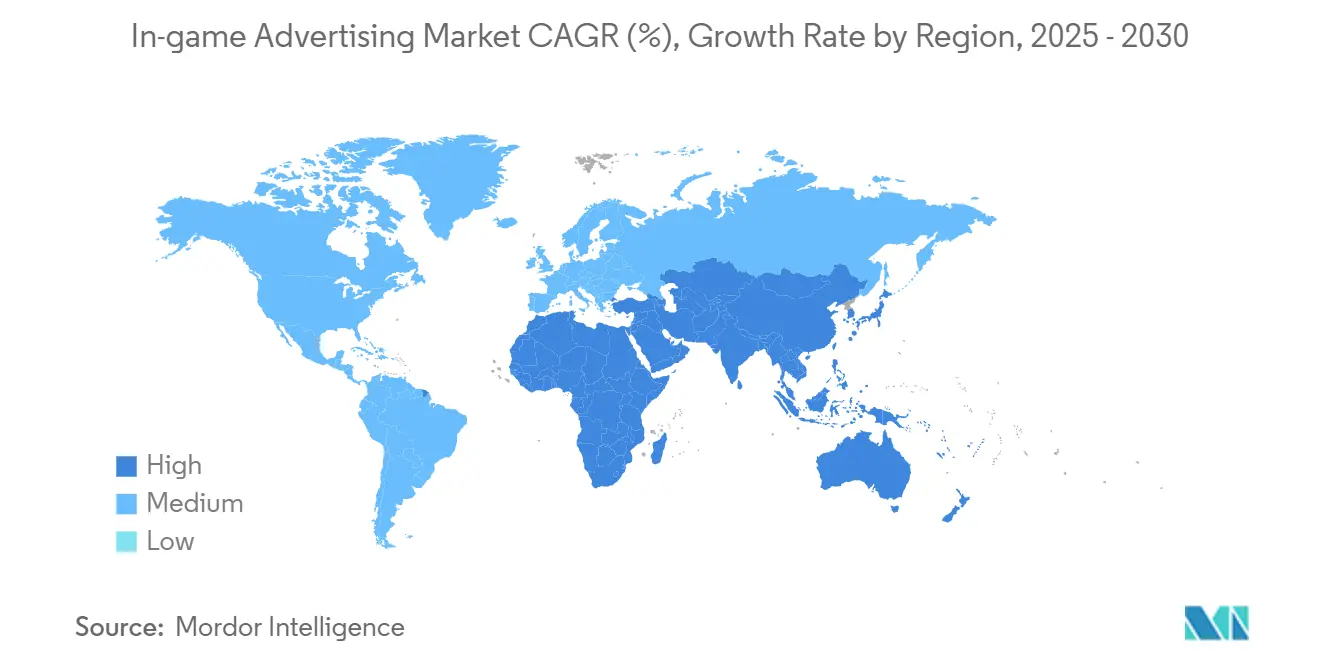
- Por região, a América do Norte liderou com uma participação de receita de 33,12% em 2025, porém a África é a região de crescimento mais rápido, com uma CAGR de 11,49% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Adoção de Anúncios Jogáveis com Recompensa em Torneios de Esports Móveis | +2.1% | Foco Global, Ásia-Pacífico e América do Norte | Médio Prazo (2–4 Anos) |
| Avanços na Renderização em Tempo Real Possibilitando Posicionamentos Dinâmicos entre Plataformas | +1.8% | Global, Liderado pela América do Norte e Europa | Longo Prazo (≥ 4 Anos) |
| Mudança de Marcas para Narrativas Lideradas por Posicionamento de Produtos no Metaverso | +1.5% | Núcleo Ásia-Pacífico, Expansão para América do Norte e Europa | Médio Prazo (2–4 Anos) |
| Implantações de 5G Acelerando a Monetização de Jogos em Nuvem com Baixa Latência | +1.4% | Ásia-Pacífico, Oriente Médio, Mercados Selecionados da América do Norte | Curto Prazo (≤ 2 Anos) |
| Parcerias Programáticas de Bolsas de Anúncios de Editoras AAA Desbloqueando Inventário Premium | +1.9% | América do Norte e Europa, Expandindo para Ásia-Pacífico | Médio Prazo (2–4 Anos) |
| Aumento dos Gastos de Empresas de Bens de Consumo e Automotivas em Anúncios em Jogos com Medição Verificada | +1.3% | América do Norte e Europa, Adoção Inicial na Ásia-Pacífico | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de Anúncios Jogáveis com Recompensa em Torneios de Esports Móveis
Os organizadores de esportes eletrônicos para dispositivos móveis agora integram vídeos com recompensa e paredes de ofertas nas intermissões das partidas, concedendo aos jogadores moedas ou itens cosméticos em troca de interações com marcas de 30 segundos. A Unity registrou um crescimento de 26,7% ano a ano na receita de anúncios em aplicativos durante 2024, com formatos de recompensa impulsionando a retenção no 7º dia acima dos posicionamentos intersticiais. Os organizadores de torneios estão incorporando anúncios jogáveis nas intermissões dos brackets, oferecendo moeda do jogo ou desbloqueios cosméticos em troca de interações com marcas de 30 segundos. Esse modelo alinha os objetivos dos anunciantes com os incentivos dos jogadores, reduzindo o atrito que desencadeia reações negativas em títulos premium para consoles. Como o DCO utiliza dados de coorte em vez de IDs pessoais, ele está em conformidade com as legislações de privacidade e amplia o acesso dos anunciantes ao mercado de publicidade em aplicativos. A Roblox ampliou os vínculos programáticos para Amazon DSP, Liftoff, Magnite, Index Exchange e PubMatic em janeiro de 2026, sinalizando grande confiança nas unidades criativas de adesão voluntária. Os espectadores mais jovens de esportes eletrônicos aceitam incentivos em troca de atenção, tornando os torneios um ambiente de testes para formatos que se difundirão para catálogos mveis mais amplos.
Avanços na Renderização em Tempo Real Possibilitando Posicionamentos Dinâmicos entre Plataformas
Os motores de nova geração substituem texturas de outdoors ou placas de estádio no lado do servidor, de modo que os anúncios correspondam à localização do jogador e ao horário do dia sem atualizações no cliente. A Unity e a Unreal agora expõem APIs que encaminham respostas de lances diretamente para cenas ao vivo, eliminando os silos operacionais entre os canais de jogos e de exibição. A integração OpenPath da The Trade Desk com a Overwolf permite que os compradores limitem a frequência entre telas e adicionou 15% de receita aos editores participantes em 2025. A consistência entre dispositivos melhora o recall enquanto controla os custos de produção, ampliando o gasto total endereçável para o mercado de publicidade em jogos.
Mudança de Marcas para Narrativas Lideradas por Posicionamento de Produtos no Metaverso
Os profissionais de marketing da Ásia-Pacífico estão incorporando produtos em missões em vez de interromper o jogo. O AirAsia World no Roblox, lançado em agosto de 2025 com apoio da Corporação de Economia Digital da Malásia, transforma quebra-cabeças de viagens virtuais em momentos de marca da companhia aérea.[1] O crossover do Panda Express em julho de 2025 dentro do Roblox e do Fortnite atraiu 265.000 jogadores e 185.000 engajamentos, provando que marcas de alimentos podem transformar cardápios em missões interativas. A Dentsu relatou que 79% dos jogadores regionais aceitam tais crossovers e 81% iniciam um título após assistir a uma série ou filme relacionado, validando a exposição orientada por narrativa.
Implantações de 5G Acelerando a Monetização de Jogos em Nuvem com Baixa Latência
Os nós de borda e o fatiamento de rede agora reduzem a latência de ida e volta para abaixo de 20 milissegundos, o limiar no qual os servidores podem personalizar anúncios para eventos do jogo sem travamentos. Os testes de 2025 da Ericsson mostraram alocação dinâmica de taxa de bits que alinha a entrega criativa à qualidade da rede em tempo real. A Ribbon Communications vinculou essas condições às necessidades convergentes tanto dos pacotes de jogo quanto dos ativos de anúncios, tornando as operadoras de telecomunicações beneficiárias conjuntas dos níveis com suporte de anúncios.[2] Os planos subsidiados atraem usuários sensíveis ao preço no Sudeste Asiático e no Oriente Médio, ampliando a base do mercado de publicidade em jogos. A convergência do 5G e dos jogos em nuvem é particularmente pronunciada nos mercados da Ásia-Pacífico e do Oriente Médio, onde populações com foco em dispositivos móveis ignoram a adoção de consoles legados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na Padronização de Formatos de Anúncios e na Validação de Visibilidade | -1.2% | Global, Agudo na Europa e América do Norte | Médio Prazo (2–4 Anos) |
| Expansão das Regulamentações de Privacidade Limitando o Direcionamento por ID de Dispositivo | -1.6% | Europa e América do Norte, Expandindo para Ásia-Pacífico | Curto Prazo (≤ 2 Anos) |
| Reação Negativa dos Jogadores contra Anúncios Intrusivos em Títulos Principais para Console | -0.9% | Mercados de Console da América do Norte e Europa | Curto Prazo (≤ 2 Anos) |
| Complexidade de Integração de Motores de Jogo Legados para Estúdios Independentes | -0.7% | Global, Concentrado em Centros com Alta Presença de Estúdios Independentes | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Padronização de Formatos de Anúncios e na Validação de Visibilidade
O OpenRTB 2.6 do IAB Tech Lab adicionou campos de objetos em jogos, mas muitas bolsas ainda não conseguem confirmar se uma mensagem permaneceu no campo de visão de um jogador por dois segundos consecutivos.[3] As equipes de marca devem, portanto, criar múltiplas versões de ativos por motor, inflando os prazos de produção. Até que a acreditação do Media Rating Council se torne generalizada, os compradores descontarão o tempo de tela, reduzindo os CPMs apesar do alcance crescente. A estrutura de medição da Intrinsic In-Game, desenvolvida em 2024, tenta abordar essa lacuna rastreando ângulos de câmera e tempo de permanência, mas a adoção permanece fragmentada entre os editores. A falta de especificações criativas padronizadas também obriga as marcas a produzir múltiplas variantes de ativos para diferentes motores e plataformas, aumentando os custos de produção e retardando os lançamentos de campanhas.
Expansão das Regulamentações de Privacidade Limitando o Direcionamento por ID de Dispositivo
As multas do GDPR atingiram EUR 4,89 bilhões (USD 5,38 bilhões) em 2024, enquanto a agência da Califórnia começou a aplicar os limites de ID de dispositivo sob a CPRA em 2025.[4] A lei da Tailândia entrou em pleno vigor em junho de 2025, e a lei da Índia está sendo implementada gradualmente até 2026, reduzindo o alcance personalizado endereçável. Os editores devem migrar para dados primários com consentimento, um obstáculo para estúdios menores com equipes técnicas enxutas. A versão 2.2 da Estrutura de Transparência e Consentimento da IAB Europa, lançada em novembro de 2023, endureceu os requisitos de gestão de consentimento, reduzindo o conjunto de usuários que optam por anúncios personalizados IAB Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Anúncio:
Unidades com Recompensa Lideram o EngajamentoAs unidades com recompensa e jogáveis estão projetadas para expandir a 11,58% de 2026-2031, superando o mercado de publicidade em jogos mais amplo. Os posicionamentos estáticos ainda detinham 44,23% da participação do mercado de publicidade em jogos em 2025 devido ao baixo custo de integração, mas seu crescimento se estabiliza à medida que os usuários exigem valor em troca de atenção. Os editores que utilizam motores modernos acionam a tomada de decisão no lado do servidor que atualiza as peças criativas sem patches, um fluxo de trabalho impossível em pipelines legados. O mercado de publicidade em jogos, impulsionado por patrocínios e integrações nativas, permanece de nicho, mas gera CPMs premium devido à narrativa mais profunda.
Os anúncios dinâmicos também mitigam reações negativas porque as recompensas de adesão voluntária se alinham com os incentivos dos jogadores. Os vínculos expandidos de DSP da Roblox em 2026 mostraram que os criadores preferem monetização simplificada e impressões com medição verificada. O incidente de tela cheia da Electronic Arts em 2023 no EA Sports FC 24 ilustrou o impacto reputacional das visualizações forçadas, reforçando a mudança para formatos orientados ao consentimento. Espera-se que os editores que investem em renderização em tempo real e verificação capturem receita desproporcional à medida que os anunciantes valorizam a atenção em vez do alcance puro.

Por Plataforma de Dispositivo:
Streaming em Nuvem em AscensãoOs títulos em nuvem e streaming estão previstos para crescer a 11,54% até 2031, beneficiando-se do 5G, que elimina os limites de latência para chamadas de anúncios em tempo real. Os jogos para PC representaram 40,53% do mercado de publicidade em jogos em 2025 e mantiveram preços premium devido às longas durações de sessão e à visibilidade nos esports. Os dispositivos móveis permanecem o maior pool absoluto porque os vídeos com recompensa estão enraizados nos ciclos freemium. Os consoles enfrentam risco de protestos após os experimentos de Tekken 8 e Assassin's Creed gerarem indignação na comunidade, levando os detentores de plataformas a agir com cautela.
Os mundos de realidade virtual, realidade aumentada e metaverso representam uma fração hoje, mas atraem atenção desproporcional de marcas automotivas e de bens de consumo que buscam showrooms experienciais. A Microsoft, a Nvidia e a Amazon adicionarão níveis com suporte de anúncios para ampliar os funis além dos assinantes principais. Os estudos da Ericsson confirmam que os nós de borda mantêm tanto a integridade do jogo quanto a visibilidade dos anúncios, satisfazendo os padrões de qualidade de experiência essenciais para o mercado de publicidade em jogos.
Por Modo de Transação:
Programático AceleraOs negócios programáticos estão definidos para crescer a uma CAGR de 12,02% até 2031, avançando sobre os contratos de venda direta que ainda detinham 56,28% de participação em 2025. O esquema do IAB Tech Lab agora permite que os DSPs façam lances em objetos 3D exatamente como fazem em banners, reduzindo drasticamente a sobrecarga manual de IO. O OpenPath da The Trade Desk com a Overwolf aumentou a receita dos editores em 15% e deu aos compradores limites de frequência unificados. Ainda assim, a narrativa personalizada, como a missão no metaverso do Panda Express em julho de 2025, requer workshops criativos que os canais programáticos ainda não conseguem replicar.
As transações de venda direta mantêm vantagens para a narrativa de marca e integrações personalizadas. A campanha do Panda Express no Fortnite e no Roblox em julho de 2025 exigiu colaboração criativa com desenvolvedores para projetar missões com marca e bens virtuais, um nível de personalização que as bolsas programáticas ainda não conseguem suportar. O mundo AirAsia no Roblox, lançado em agosto de 2025 com financiamento da Corporação de Economia Digital da Malásia, exemplifica os posicionamentos orientados por narrativa que comandam preços premium, mas carecem da escala dos remanescentes programáticos da Corporação de Economia Digital da Malásia.
Análise Geográfica
Mercado de Publicidade em Jogos da América do Norte
A América do Norte gerou 33,12% da receita de 2025, sustentada por ecossistemas maduros de consoles e PC onde as editoras de jogos AAA testam posicionamentos de alto impacto. A aplicação das leis de privacidade da Califórnia está direcionando as redes para métodos contextuais, mas o inventário verificado por métricas ainda comanda os maiores CPMs. A resistência dos jogadores continua sendo uma restrição; a remoção de posicionamentos intrusivos pela EA em 2023 comprovou os riscos reputacionais. O crescimento desacelera em relação às regiões emergentes, mas as vantagens estratégicas em ambientes ricos em dados mantêm o mercado de publicidade em jogos ancorado em orçamentos de alto valor.
Mercado de Publicidade em Jogos da Ásia-Pacífico
A Ásia-Pacífico é a vanguarda criativa, combinando comércio com mecânicas de jogo. As campanhas da AirAsia, Jollibee e Panda Express demonstram que posicionamentos narrativos convertem curiosidade em engajamento. As novas leis de privacidade da Tailândia e da Índia restringem a segmentação comportamental, mas incentivam soluções de identidade própria nativas dos ecossistemas de jogos. A rápida implantação do 5G e as populações com foco em dispositivos móveis entregam o maior público incremental, tornando o mercado de publicidade em jogos desta região o de crescimento mais rápido entre as economias desenvolvidas.
Mercado de Publicidade em Jogos da EMEA e América do Sul
A Europa enfrenta a supervisão mais rigorosa. As multas do GDPR de 4,89 mil milhões de EUR (5,38 mil milhões de USD) em 2024 e as cadeias de consentimento mais rígidas do IAB Europe reduzem o inventário personalizado endereçável. No entanto, a campanha CTV GameBreaks da Domino's em 2025 gerou um aumento de 31% na consideração de marca, demonstrando que a verificação ainda pode desbloquear investimentos premium. Os jogadores de console continuam a manifestar-se contra unidades forçadas, limitando implementações agressivas. A América do Sul, o Médio Oriente e África ficam atrás em valores absolutos, mas avançam rapidamente em crescimento à medida que as operadoras de telecomunicações agrupam planos de dados com jogos subsidiados por publicidade. O CAGR de 11,49% de África sublinha como os smartphones de baixo custo e os vídeos com recompensa democratizam as oportunidades de receita em todo o mercado de publicidade em jogos.
Panorama regulatório
A publicidade in-game opera sob um conjunto cada vez mais rígido de regras de privacidade e segurança infantil que moldam como a identidade, a segmentação e a mensuração podem ser usadas nos jogos. Na Europa, o GDPR continua sendo o regime central, e a fiscalização intensificada reforçou práticas de dados baseadas em consentimento prévio (as multas do GDPR atingiram 4,89 bilhões de EUR em 2024, no contexto do relatório). A Lei de Serviços Digitais da UE adiciona restrições adicionais para plataformas, incluindo limites à criação de perfis usando categorias especiais de dados pessoais e restrições à publicidade direcionada a menores. Como resultado, editoras e adtech têm dependido mais fortemente de sinais contextuais e dados próprios (first-party).
Em outros mercados importantes, experiências direcionadas a crianças e jovens carregam encargos de conformidade mais altos que afetam mecânicas publicitárias comuns, como criação de perfis comportamentais e anúncios recompensados personalizados. O Information Commissioner's Office (ICO) do Reino Unido espera que a criação de perfis comportamentais para marketing em jogos venha desativada por padrão para crianças, enquanto a lei COPPA dos Estados Unidos exige consentimento parental verificável para a coleta de dados pessoais de crianças menores de 13 anos. Na Ásia, a lei de privacidade da Tailândia atingiu plena aplicação até junho de 2025 (segundo o contexto do relatório) e a lei da Índia está sendo implementada em fases até 2026, reforçando a mudança em direção à gestão de consentimento, ao design apropriado para a idade e à entrega de anúncios com privacidade desde a concepção em ambientes de jogos.
Análise da cadeia de valor
A cadeia de valor da publicidade in-game começa com editoras e desenvolvedores de jogos que criam inventário dentro de títulos em plataformas mobile, PC, console e serviços de nuvem ou streaming. As experiências publicitárias são viabilizadas por SDKs no lado do cliente e integrações de engine (incluindo ferramentas da Unity e pipelines comparáveis), com suporte de servidores de anúncios de back-end que lidam com entrega de criativos, ritmo de exibição e decisões básicas. A oferta é então roteada por camadas de mediação e monetização, como AppLovin MAX, Unity LevelPlay (ironSource) e Google Ad Manager 360, que ajudam os estúdios a gerenciar múltiplas fontes de demanda, aplicar pisos de preço e executar leilões ou waterfalls.
No lado da demanda, marcas e agências compram por meio de DSPs e exchanges programáticas para posicionamentos escaláveis, enquanto negócios vendidos diretamente ou baseados em IO sustentam integrações personalizadas, patrocínios e posicionamentos narrativos que exigem coordenação estreita com os desenvolvedores. Os fluxos de receita normalmente combinam compras baseadas em CPM (incluindo PMP e marketplaces programáticos) com integrações de marca de taxa fixa e modelos de participação em receita, muitas vezes ao lado de opções de assinatura ou remoção de anúncios que permitem às editoras ajustar a carga publicitária por segmento de audiência. As ferramentas de mensuração e verificação tornaram-se cada vez mais centrais para validar a visibilidade e a atenção, especialmente à medida que o OpenRTB 2.6 adiciona campos de objetos in-game, embora os requisitos dos compradores para validação padronizada permaneçam inconsistentes.
Cenário Competitivo
O mercado de publicidade em jogos é moderadamente fragmentado, com plataformas de mediação, redes de anúncios e editoras competindo em segmentos sobrepostos. A plataforma de mediação MAX da AppLovin domina com 73,1% de participação entre os títulos móveis mais baixados em 2025, impulsionada pelo seu motor de inteligência artificial AXON. Sua aquisição de USD 430 milhões da Wurl em junho de 2024 destaca as ambições de estender a mediação para televisão conectada e jogos em nuvem, criando uma pilha unificada em dispositivos móveis, PC e streaming. A fusão da Unity com a ironSource em novembro de 2024 consolidou dois grandes players, embora a controvérsia da Taxa de Execução da Unity em 2023 tenha desacelerado a adoção do SDK e enfraquecido a confiança dos desenvolvedores.
As bolsas programáticas estão ampliando o acesso ao inventário premium. A parceria entre o Google e a Roblox em abril de 2025 introduziu formatos de anúncios imersivos e ferramentas de medição, enquanto as integrações da PubMatic com a Adverty e a Roblox habilitaram lances em tempo real em posicionamentos intrínsecos. No entanto, a verificação de medição e a atribuição entre plataformas permanecem subdesenvolvidas. As marcas exigem cada vez mais métricas acreditadas pelo Media Rating Council, e embora a estrutura de 2024 da Intrinsic In-Game e a especificação OpenRTB 2.6 do IAB Tech Lab marquem progresso, a adoção permanece fragmentada.
Disruptores como a Anzu e a Bidstack estão ganhando tração com anúncios intrínsecos em jogos que se mesclam ao jogo, reduzindo a reação negativa dos jogadores. A tecnologia é o principal alavancador competitivo, com a tomada de decisão de anúncios no lado do servidor e a renderização em tempo real possibilitando a otimização criativa dinâmica e CPMs mais altos. A conformidade regulatória também está emergindo como um diferenciador, pois os editores que investem em gestão de consentimento e estratégias de dados primários estão melhor posicionados em mercados com restrições de privacidade. À medida que os padrões amadurecem, os players que unificam a monetização entre plataformas enquanto mantêm a confiança de desenvolvedores e anunciantes capturarão o maior valor.
Líderes do Setor de Publicidade em Jogos
-
Google LLC
-
Meta Platforms Inc.
-
AppLovin Corp.
-
Unity Software Inc.
-
Electronic Arts Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Publicidade em Jogos Empresas cobertas neste relatório
- Google LLC
- Meta Platforms Inc.
- Electronic Arts Inc.
- Unity Software Inc.
- AppLovin Corp.
- ironSource Ltd.
- Anzu Virtual Reality Ltd.
- Activision Blizzard Inc.
- Bidstack Group plc
- Frameplay Pty Ltd.
- Playwire LLC
- Chartboost Inc.
- InMobi Pte Ltd.
- Tapjoy Inc.
- Tencent Holdings Ltd.
- Zynga Inc.
- Voodoo SAS
- AdInMo Ltd.
- Moloco Inc.
- RapidFire Inc.
- Liftoff Mobile Inc.
- Digital Turbine Inc.
- Pangle (ByteDance Ltd.)
- Gadsme Ltd.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental está na intersecção entre restrições de privacidade e demandas de desempenho: as marcas querem alcance endereçável e mensurável, enquanto a segmentação por ID de dispositivo enfrenta pressão da aplicação do GDPR e do UK GDPR, da atividade de aplicação da CPRA e de regimes de privacidade asiáticos mais recentes. O contexto do relatório observa que a lei de privacidade da Tailândia atingiu plena aplicação até junho de 2025, e a lei da Índia está sendo implementada em fases até 2026, o que, juntos, está expandindo a demanda por produtos de publicidade in-game que empacotam sinais próprios (first-party) consentidos, segmentação contextual e mensuração padronizada em um fluxo de compra que se assemelha à mídia digital convencional. A conectividade do lado da demanda que está sendo construída em grandes plataformas de jogos oferece uma prova tangível, incluindo a expansão da Roblox de links programáticos para Amazon DSP, Liftoff, Magnite, Index Exchange e PubMatic em janeiro de 2026, o que amplia o conjunto de compradores que podem transacionar contra inventário com opt-in e seguro para marcas.
Outra oportunidade é a mudança de posicionamentos baseados em impressões para criativos baseados em engajamento, alinhados aos incentivos de jogabilidade e ao comportamento da comunidade, particularmente para ativações recompensadas, jogáveis e baseadas em missões. Evidências de campanhas no contexto do relatório, como a Panda Express realizando um crossover dentro de Roblox e Fortnite em julho de 2025, que atraiu 265.000 jogadores e 185.000 engajamentos, sustentam o argumento para integrações de marca estruturadas como missões, e não como interrupções. No lado da oferta, a adoção mais rápida de renderização em tempo real e decisões no lado do servidor, impulsionada por engines modernas e integrações de exchange, cria espaço para posicionamentos mais dinâmicos e multiplataforma. Isso também apoia a expansão de marketplaces programáticos além do mobile, para inventário premium de PC, console e nuvem ou streaming, desde que os padrões de visibilidade e divulgação acompanhem o ritmo.
Desenvolvimentos industriais recentes em Mercado de Publicidade em Jogos
- Julho de 2026: a Unity anunciou o roteiro para o Unity 7 na Unite Seoul. O roteiro integra dados de compra e monetização orientada por IA dentro das ferramentas da engine. Isso fortalece o ciclo de retroalimentação de monetização entre o desenvolvimento de jogos e os dados de monetização.
- Julho de 2026: a PubMatic (em nome da PubMatic e Zynga) anunciou uma parceria para fornecer acesso direto ao inventário premium de jogos mobile da Zynga por meio de canais programáticos, incluindo publicidade agêntica. A colaboração dá acesso direto ao inventário mobile premium por meio de canais programáticos. Isso fortalece a demanda entre ecossistemas e a compra automatizada para inventário de jogos mobile.
- Junho de 2026: a Electronic Arts lança a EA Advertising para posicionamentos de marca diretos in-game. A plataforma incorpora posicionamentos dinâmicos, em tempo real, em todo o portfólio da EA. Verticaliza a adtech dentro de uma grande editora para preservar dados e controle na monetização da jogabilidade.
Mercado de Publicidade em Jogos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos posicionamentos de publicidade paga veiculados dentro de jogos digitais em plataformas móveis, PC, console e jogos imersivos emergentes. Inclui a receita obtida com a exibição de unidades de anúncio ou posicionamentos de marca para jogadores.
Exclusões de escopo: Não contabilizamos vendas de jogos, compras dentro de aplicativos que não estejam vinculadas à publicidade, nem patrocínios gerais de esportes eletrônicos que estejam fora do ambiente do jogo.
Visão Geral da Segmentação
- Por Formato de Anúncio
- Anúncios de Exibição Estáticos em Jogos
- Anúncios Dinâmicos / Inseridos pelo Servidor
- Advergaming / Minijogos com Marca
- Spots de Vídeo e Áudio em Jogos
- Patrocínios e Integrações Nativas de Marca
- Por Plataforma de Dispositivo
- Jogos para Dispositivos Móveis
- Jogos para PC
- Jogos para Console
- Jogos em Nuvem / Streaming
- Jogos de Realidade Virtual / Realidade Aumentada / Metaverso
- Por Modo de Transação
- Mercado Programático
- Venda Direta / Baseada em IO
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- México
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com dados publicamente disponíveis e reproduzíveis que descrevem o tempo de jogo endereçável e o contexto publicitário. Utilizamos fontes como dados de conectividade da União Internacional de Telecomunicações, indicadores digitais do Banco Mundial, estatísticas de consumo e mídia da OCDE, além de orientações de privacidade da FTC dos Estados Unidos e da União Europeia, para compreender onde as restrições de veiculação e rastreamento de anúncios podem sofrer alterações.
Para fundamentar a perspectiva publicitária, revisamos materiais de entidades do setor, como o IAB e publicações de associações similares, e também verificamos registros públicos de empresas e apresentações para investidores em busca de sinais sobre o mix de monetização de anúncios, engajamento e direção da carga de anúncios. Bases de dados de patentes foram consultadas para acompanhar a evolução das abordagens de inserção e mensuração de anúncios. Para validação de dados financeiros de empresas e notícias, utilizamos uma base de dados por assinatura paga; esta lista de fontes não é exaustiva, pois referências públicas adicionais foram utilizadas para verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é contabilizado como receita de publicidade em jogos e como os preços e as taxas de preenchimento se comportam em inventários móveis, de PC e de console. Conversamos com funções do lado do publisher, do lado do desenvolvedor e de operações de anúncios, e então validamos as premissas com compradores e agências que planejam orçamentos nas principais regiões, de modo a reduzir as lacunas identificadas na pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 15% | Gerentes: 48% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O modelo central parte de um conjunto de demanda de cima para baixo construído com base na base de jogadores ativos e no tempo de jogo por dispositivo, traduzindo esse volume em impressões de anúncios por meio de faixas típicas de carga de anúncios e mix de formatos. O volume de impressões resultante é precificado com base em verificações práticas de CPM e rendimento efetivo, e então ajustado para taxas de preenchimento, práticas de visibilidade e a parcela de sessões em que os anúncios são permitidos devido a regras de privacidade e consentimento.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como divulgações amostradas de monetização de publishers, verificações de canais sobre redes de anúncios e tendências de mediação, e testes simples de volume multiplicado por preço para os principais formatos. Os insumos incluem tendências de uso móvel e de console, adoção de formatos de anúncio (vídeo com recompensa, intersticial, posicionamentos nativos), duração média da sessão, tolerância à carga de anúncios e variações regionais de precificação de anúncios impulsionadas pela demanda dos anunciantes. Para as previsões, utilizamos análise de cenários, pois o mercado pode mudar rapidamente quando as políticas de plataforma, as regras de mensuração ou os formatos de anúncio se alteram. Os cenários foram ajustados com base nas expectativas de especialistas sobre o crescimento da carga de anúncios, a progressão de preços e a velocidade de adoção em formatos mais recentes.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de verificações em etapas que comparam o caminho de receita modelado com sinais independentes, como o tempo gasto em jogos, a direção dos gastos com publicidade digital e o ritmo de adoção de formatos descrito pelos participantes do setor. Quando surgem valores discrepantes, as premissas são revisadas, os cálculos são refeitos e ligações de acompanhamento são realizadas para confirmar se a variação reflete uma mudança real no mercado ou um artefato de modelagem.
Antes da aprovação final, o trabalho passa por revisão analítica em múltiplos níveis para que a lógica das unidades, o tratamento de moedas e as divisões regionais permaneçam consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega, para que os clientes recebam uma visão atualizada.
Tamanho do Mercado de Publicidade em Jogos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para publicidade em jogos podem variar amplamente porque o termo é utilizado de forma imprecisa e porque alguns estudos combinam publicidade em jogos com publicidade em entretenimento digital mais amplo. As diferenças também surgem quando uma estimativa é global e outra se refere a um único país, ou quando os preços são assumidos com base em CPMs digitais amplos em vez de rendimentos específicos de jogos.
Os principais fatores de divergência geralmente se resumem ao que é contabilizado como receita em jogos e a como a conversão da atividade do jogador em receita publicitária é modelada. Algumas fontes tratam o mercado como uma variação líquida ao longo de um período, enquanto outras apresentam um valor de mercado para um único ano, o que pode fazer com que os totais pareçam incompatíveis mesmo antes de se considerar a abordagem de previsão. A diferença também é impulsionada pela inclusão ou não de posicionamentos estáticos, vídeo com recompensa e anúncios programáticos, e pela forma como o momento da conversão de moeda e a frequência de atualização são tratados quando os preços de anúncios mudam rapidamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 131,03 bilhões de USD (2026) | |
| Publicação Especializada A | 11,49 bilhões de USD (2027) | Este valor refere-se apenas aos Estados Unidos e é apresentado como receita total de anúncios em jogos, portanto não se aplica às condições globais de inventário e precificação. |
| Publicação do Setor B | 6,07 bilhões de USD (2024) | Este número é reportado como crescimento no período de 2024 a 2028, e não como um valor de mercado para um único ano, podendo ser interpretado como uma variação incremental em vez de receita total. |
A diferença apresentada na tabela é explicada principalmente pela geografia e pelo fato de o número publicado representar um valor total de mercado para um ano ou uma variação ao longo do tempo, de modo que comparações diretas exigem alinhamento cuidadoso. Alguns valores publicados refletem perspectivas de receita nacional mais restritas ou declarações de crescimento por período, sendo então interpretados como tamanho de mercado global. Na estimativa da Mordor Intelligence, o total é tratado como um conjunto de receita global para um único ano, vinculado à atividade dos jogadores, à carga de anúncios, ao preenchimento e a verificações de precificação realistas, o que mantém a estimativa rastreável a insumos que podem ser revisados e atualizados.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de publicidade em jogos até 2031?
Está projetado para atingir USD 217,16 bilhões até 2031, avançando a uma CAGR de 10,63% a partir de 2026.
Qual formato de anúncio está se expandindo mais rapidamente dentro dos jogos?
As unidades com recompensa e jogáveis estão definidas para crescer a 11,58% até 2031, pois as marcas preferem o engajamento às visualizações passivas.
Por que os jogos em nuvem são importantes para os anunciantes?
O 5G e a computação de borda eliminam a latência, possibilitando anúncios em tempo real e sensíveis ao contexto, além de abrir novo inventário em serviços como Xbox Cloud Gaming e GeForce Now.
Como as leis de privacidade estão afetando a publicidade em jogos?
O GDPR, a CPRA e as novas regulamentações asiáticas limitam o direcionamento por ID de dispositivo, empurrando os editores em direção a dados primários e sinais contextuais.
Quem detém a maior participação de mediação em títulos móveis?
A plataforma MAX da AppLovin controlava 73,1% de participação entre os jogos móveis mais baixados em 2025.
Qual região está prevista para crescer mais rapidamente?
A África lidera com uma CAGR de 11,49% até 2031, impulsionada por populações com foco em dispositivos móveis e planos de jogos subsidiados por operadoras de telecomunicações.