
Tamanho e Participação do Mercado de Serviços de Publicidade
Análise do Mercado de Serviços de Publicidade por Mordor Intelligence
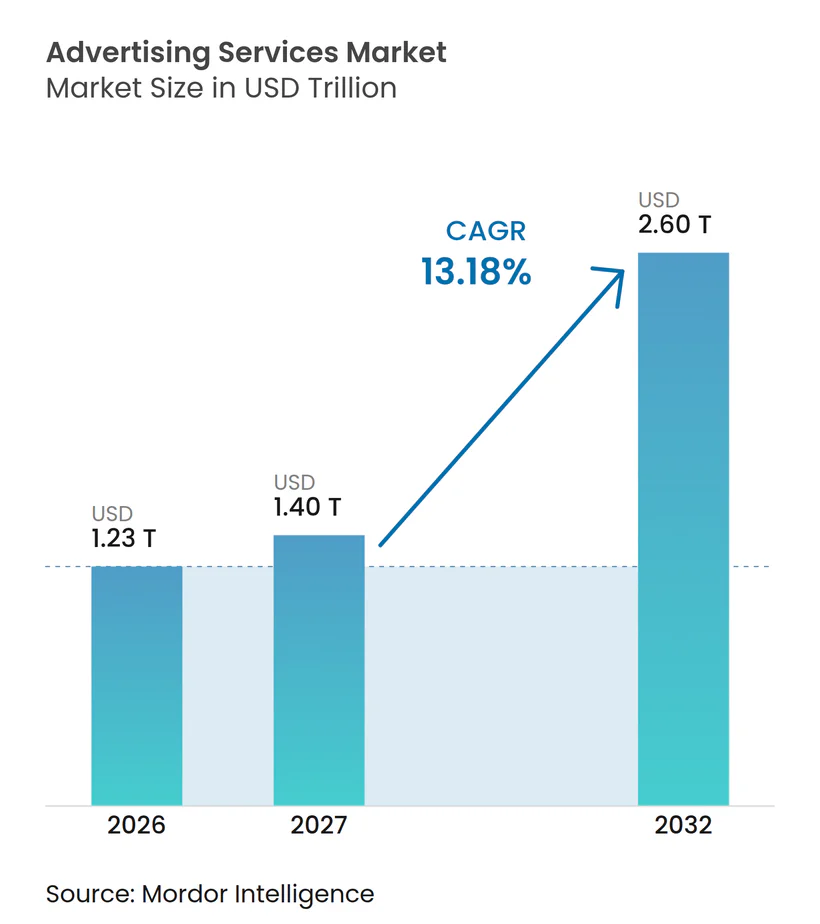
O tamanho do mercado de serviços de publicidade deve crescer de 1,23 trilhões de USD em 2026 para 1,4 trilhão de USD em 2027 e tem previsão de atingir 2,6 trilhões de USD até 2032, a um CAGR de 13,18% no período de 2027 a 2032.
Campanhas de vídeo e de criadores de conteúdo ampliam a demanda por serviços integrados de produção e distribuição nos Estados Unidos. Os dados primários de compradores dos varejistas oferecem às marcas um motivo para investir em campanhas de mídia de varejo, enquanto a rápida expansão digital da Índia impulsiona um volume maior de trabalho em campanhas digitais. As agências podem combinar a execução de mídia com a mensuração, ao mesmo tempo em que auxiliam os anunciantes a internalizar parte do trabalho de campanha. A rejeição dos consumidores e a exposição a fraudes aumentam o ônus de demonstrar que os anúncios pagos alcançam pessoas que realmente prestarão atenção a eles. Esse ônus confere aos fornecedores de mensuração um papel remunerado ao lado das agências que organizam a veiculação.
Principais Conclusões do Relatório
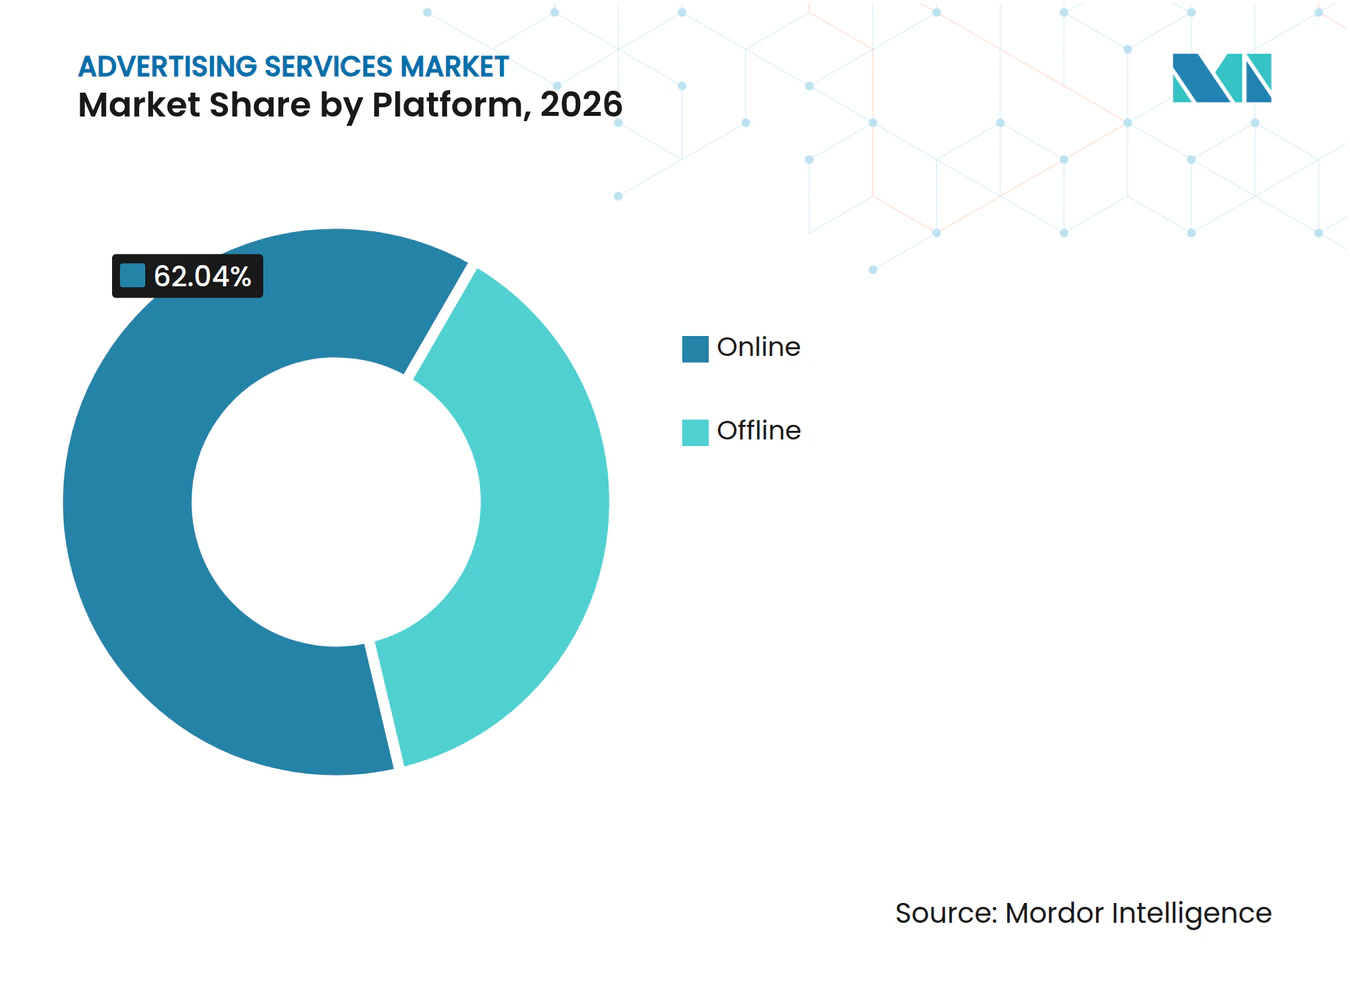
- Por plataforma, os serviços online lideraram com uma participação de 62,04% no mercado de serviços de publicidade em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,75% no período de 2027 a 2032.
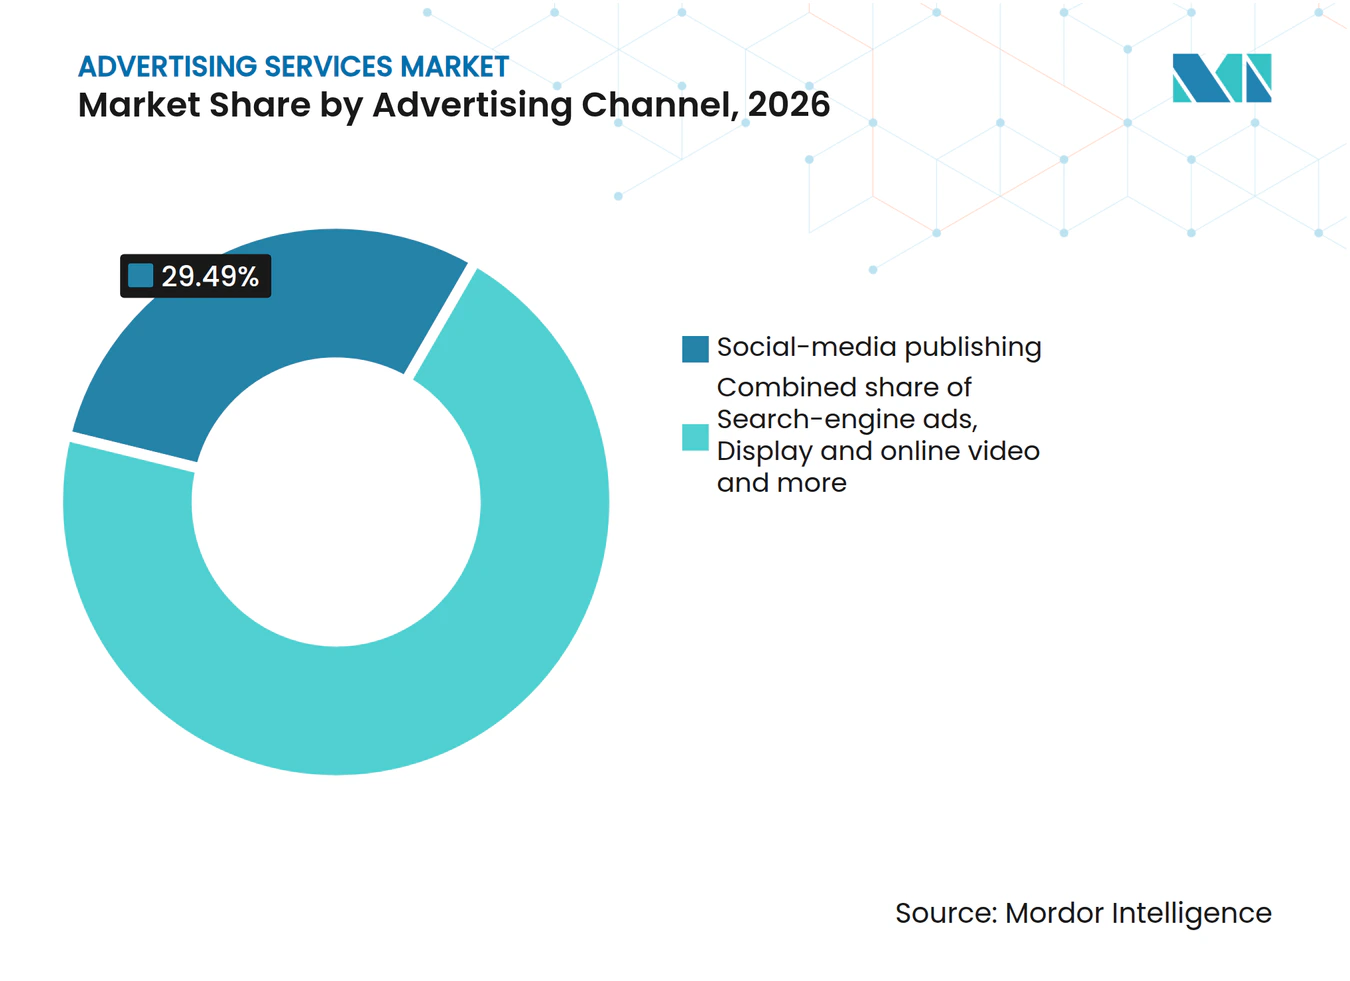
- Entre os canais de publicidade, a publicação em mídias sociais deteve uma participação de 29,49% no tamanho do mercado de serviços de publicidade em 2026, enquanto o marketing de influenciadores e criadores de conteúdo tem previsão de crescer mais rapidamente, com um CAGR de 14,7% no período de 2027 a 2032.
- Para os setores de usuários finais, o varejo, incluindo o setor de mercearia, liderou com uma participação de 20,85% da receita total de serviços de publicidade em 2026, enquanto saúde e farmácia tem previsão de crescer mais rapidamente, com um CAGR de 13,55% no período de 2027 a 2032.
- Por tipo de agência, as agências integradas de serviço completo detiveram uma participação de 25,35% da receita total de serviços de publicidade em 2026, e os estúdios internos de marca têm previsão de crescer mais rapidamente, com um CAGR de 13,85% no período de 2027 a 2032.
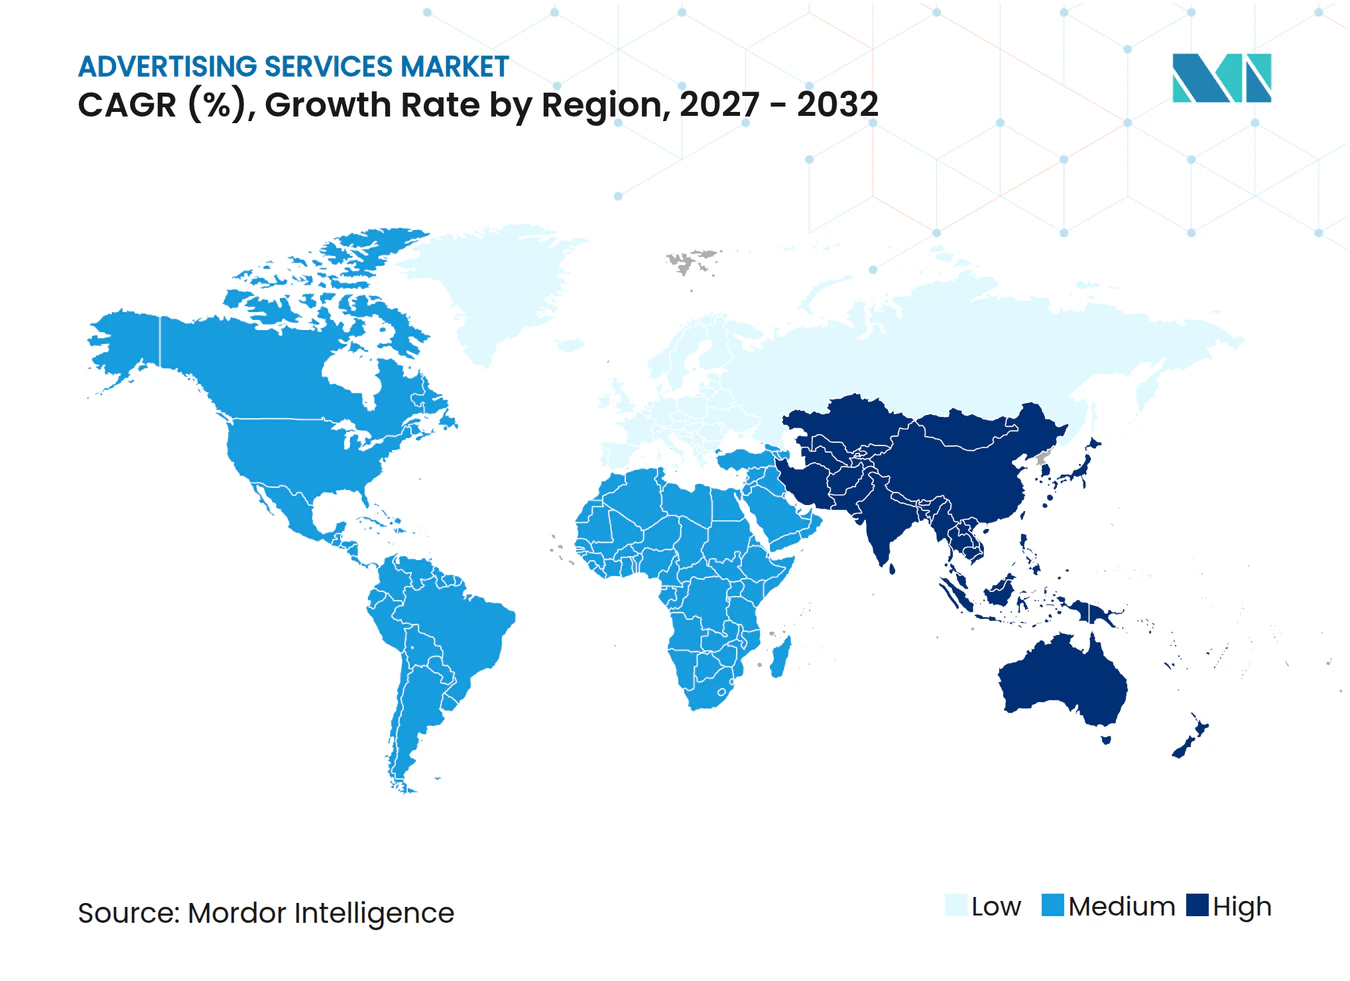
- Geograficamente, a América do Norte respondeu por 37,88% da receita total de serviços de publicidade em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 14,1% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ascensão da Publicidade em Vídeo Programática com Foco em Dispositivos Móveis | +4.4% | Estados Unidos e Austrália | Curto prazo (≤ 2 anos) |
| Expansão dos Ecossistemas de Comércio Social e de Influenciadores | +3.5% | América do Norte, particularmente os Estados Unidos | Curto prazo (≤ 2 anos) |
| Aceleração da Migração dos Orçamentos de PMEs para Plataformas Digitais de Autoatendimento | +3.1% | América do Norte, particularmente os Estados Unidos | Médio prazo (2 a 4 anos) |
| Redes de Mídia de Varejo Monetizando Dados Primários de Compradores | +2.8% | Europa, nos mercados nacionais pesquisados | Médio prazo (2-4 anos) |
| Soluções de Identidade sem Cookies Impulsionando a Ativação de Dados Primários | +2.1% | Europa, nos mercados nacionais pesquisados | Médio prazo (2 a 4 anos) |
| Otimização Criativa por IA Generativa Reduzindo os Ciclos de Campanha | +1.6% | Europa, especificamente os Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ascensão da Publicidade em Vídeo Programática com Foco em Dispositivos Móveis
O crescimento do vídeo sustenta a demanda por serviços de publicidade por meio de trabalhos complementares em planejamento de formatos e execução de compras automatizadas de mídia. A receita de publicidade em vídeo digital nos Estados Unidos cresceu 25,4% em relação ao ano anterior em 2025, em comparação com um crescimento de 19,2% em 2024. Essa categoria inclui TV conectada, vídeo em redes sociais, vídeo online e vídeo de formato curto. Separadamente, 58% do inventário de vídeo dos editores de conteúdo australianos foi comprado de forma programática no trimestre de dezembro de 2025. A variedade de formatos de vídeo torna a seleção do tratamento criativo adequado uma tarefa distinta da organização de uma compra automatizada de inventário. Essa separação sustenta honorários distintos para a adaptação criativa de vídeo ao lado da veiculação programática, vinculando a receita de serviços aos requisitos de formato, bem como ao volume de inventário.
Expansão dos Ecossistemas de Comércio Social e de Influenciadores
A demanda por publicidade liderada por criadores de conteúdo se estende às veiculações de mídia em torno dos criadores, bem como às relações diretas entre marcas e talentos criativos. O IAB estimou os gastos com publicidade de criadores nos Estados Unidos em 43,9 bilhões de USD para 2026, 18% acima de sua estimativa de 2025. A estimativa inclui parcerias diretas, amplificação paga e publicidade intencional ao lado de criadores com os quais as marcas não têm parceria direta, em todos os canais de mídia. Essas rotas criam atribuições diferentes para agências que organizam um endosso e agências que planejam veiculações ao lado do conteúdo de criadores. A compra de mídia focada em criadores abre esses orçamentos para especialistas em veiculação, mesmo quando nenhum contrato direto entre marca e criador está envolvido.
Aceleração da Migração dos Orçamentos de PMEs para Plataformas Digitais de Autoatendimento
Os planos de pequenas empresas para orçamentos maiores em mídias sociais criam uma abertura potencial para fornecedores que vendem entrega de campanhas a esse grupo de compradores. Na pesquisa da Intuit de março de 2025 com 1.006 proprietários de empresas e líderes de marketing nos Estados Unidos, 48% dos entrevistados que planejavam gastar mais com publicidade em 2025 do que em 2024 afirmaram que expandiriam a publicidade em mídias sociais. A amostra incluiu empresas que variavam de nenhum funcionário a mais de 100. Isso torna a entrega de campanhas pagas em mídias sociais a linha de serviço mais diretamente vinculada aos orçamentos adicionais que esses entrevistados planejavam.
Redes de Mídia de Varejo Monetizando Dados Primários de Compradores
Os serviços de mídia de varejo criam um vínculo comercial entre o acesso a informações primárias e a coordenação de publicidade em redes separadas. Em sua pesquisa de 2025 abrangendo entrevistados de 31 mercados, o IAB Europe identificou o acesso a dados primários como o principal fator declarado do investimento do lado comprador em mídia de varejo. A participação de marcas pesquisadas que trabalhavam com 4 a 6 redes aumentou de 10% em 2024 para 24% em 2025. Um mix mais amplo de parceiros torna a atribuição da marca maior do que a seleção do inventário de publicidade de um único varejista. As agências podem construir serviços em torno da combinação dessas relações distintas com redes dentro da campanha do anunciante. O motivo declarado de acesso a dados favorece os varejistas, enquanto um portfólio de redes mais amplo cria um papel de coordenação separado para intermediários que atendem à mesma marca.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Fraude em Publicidade Digital e Tráfego Inválido | -1.6% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Bloqueio e Fadiga Generalizada de Anúncios pelos Consumidores | -1.2% | Estados Unidos, Reino Unido, Alemanha, Brasil, Japão e Índia | Curto prazo (≤ 2 anos) |
| Regulamentações Globais de Privacidade Mais Rígidas (GDPR, CPRA, PIPL) | -0.9% | União Europeia e Estados Unidos | Médio prazo (2 a 4 anos) |
| Escassez de Talentos em Análise de Dados em Agências de Serviço Completo | -0.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Fraude em Publicidade Digital e Tráfego Inválido
Impressões inválidas de TV conectada criam um ônus de custo porque uma entrega paga pode não alcançar um espectador genuíno. A DoubleVerify identificou a fraude como uma fonte de potenciais perdas para anunciantes em campanhas de TV conectada desprotegidas. Suas descobertas regionais distinguiram bots que imitam usuários do tráfego gerado por servidores de data centers. Separadamente, no segundo trimestre de 2026, a Association of National Advertisers relatou que 37,5 centavos de cada dólar gasto em publicidade em TV conectada alcançaram uma impressão atenta e não fraudulenta. Essas descobertas tornam o volume de entrega uma base incompleta para avaliar a qualidade de um contato comprado. A verificação da entrega em TV conectada adiciona um custo de serviço antes que os compradores possam distinguir impressões pagas de exposição humana atenta.
Bloqueio e Fadiga Generalizada de Anúncios pelos Consumidores
A evasão dos consumidores limita o alcance utilizável da publicidade por meio de comportamentos que vão além da instalação de um bloqueador de anúncios. Em agosto de 2026, a Omnicom Media Intelligence constatou que 65% de 1.136 consumidores norte-americanos pesquisados com idades entre 18 e 72 anos evitavam publicidade em algum grau, incluindo 6% que bloqueavam anúncios ativamente.[1] Esse contraste torna o bloqueio técnico apenas parte da restrição comercial para alcançar um espectador receptivo. Em janeiro de 2025, a Coalition for Better Ads identificou 2 experiências adicionais em desktop e 2 em web móvel abaixo de seu limite de aceitabilidade e com maior probabilidade de levar à instalação de bloqueadores de anúncios. Sua pesquisa envolveu mais de 55.000 consumidores nos Estados Unidos, Reino Unido, Alemanha, Brasil, Japão e Índia. Para os fornecedores de publicidade na web, essas experiências rejeitadas colocam o alcance de audiência em risco ao aumentar a probabilidade de instalação de bloqueadores de anúncios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
A Escala Online Sustenta Atribuições de Campanha Mais AmplasO segmento online respondeu por uma participação de 62,04% no tamanho do mercado de serviços de publicidade em 2026, tornando-o o maior segmento, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,75% no período de 2027 a 2032. O IAB e a PwC reportaram uma receita de publicidade na internet nos Estados Unidos de 294,6 bilhões de USD em 2025, alta de 13,9% em relação ao ano anterior.[2] O dado do IAB e da PwC é compilado a partir da receita reportada por empresas que vendem publicidade na internet, portanto mede as vendas de veiculação por sites, redes de anúncios, exchanges e provedores móveis. O trabalho de planejamento, criação e otimização faturado separadamente é uma linha de serviço distinta, o que oferece aos fornecedores sem inventário próprio uma forma de ingressar no segmento online.
O IAB Austrália reportou um crescimento de 14% na publicidade na internet em relação ao ano anterior no exercício fiscal de 2026, fornecendo um exemplo separado de demanda além dos Estados Unidos. Essa expansão em nível de país sustenta uma oferta de serviços adaptada ao negócio local de publicidade digital. A publicidade offline também atrai compromissos contínuos, com 70% dos 100 maiores anunciantes de mídia exterior dos Estados Unidos aumentando os gastos em 2025 em comparação com 2024. Esses compradores ilustram por que uma estratégia de crescimento digital pode coexistir com uma oferta distinta de veiculação física. As agências podem buscar atribuições digitais em expansão enquanto preservam uma capacidade separada para clientes cujas campanhas incluem mídia exterior.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Publicidade:
A Escala Social e os Direitos de Criadores Moldam o Escopo do ServiçoA publicação em mídias sociais representou uma participação de 29,49% no mercado de serviços de publicidade em 2026, tornando-a o maior segmento. O IAB e a PwC reportaram uma receita de publicidade em mídias sociais nos Estados Unidos de 117,7 bilhões de USD em 2025. Sua medida abrange publicidade direcionada por meio de plataformas sociais, aplicativos de mensagens e feeds de notícias sociais. Essa amplitude oferece a uma agência vários ambientes de veiculação a serem abordados dentro de uma atribuição de publicidade social, mesmo quando o comprador trata as mídias sociais como um único canal.
O marketing de influenciadores e criadores de conteúdo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,7% no período de 2027 a 2032. O IAB UK reportou um crescimento de 20,1% na receita de parcerias com criadores em 2025 em relação a 2024 para campanhas direcionadas a consumidores do Reino Unido nas plataformas digitais próprias dos criadores. A medida inclui produção, distribuição e direitos digitais. Esses componentes oferecem aos fornecedores várias responsabilidades a precificar dentro da campanha do criador, em vez de reduzir a atribuição à aparição de uma mensagem patrocinada. A precificação de direitos digitais ao lado da produção vincula a atribuição aos usos que o anunciante adquire, criando um componente de receita além do produto criativo inicial.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final:
A Escala do Varejo Ancora uma Oferta Liderada pelo AnuncianteO varejo, incluindo o setor de mercearia, foi o maior segmento, respondendo por 20,85% da receita de serviços de publicidade em 2026. A Nielsen classificou o varejo como a principal categoria de investimento em publicidade da Austrália em 2025, com base nos gastos brutos pelos valores publicados de tabela de preços. Em março de 2025, a Hannaford Supermarkets, pertencente à Ahold Delhaize, contratou a agência independente The Variable para desenvolvimento criativo, estratégia e mídias sociais. A rede de 189 lojas operava em Maine, Massachusetts, New Hampshire, Nova York e Vermont. A contratação demonstra que uma grande rede de lojas pode obter seu escopo criativo e social de um especialista independente, criando acesso a contas de varejo além dos grupos de agências multinacionais.
Saúde e farmácia tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,55% no período de 2027 a 2032. A Dentsu estimou que os anunciantes farmacêuticos na Índia gastaram 33,28 bilhões de INR (381,8 milhões de USD) em publicidade digital em 2025. A Boehringer Ingelheim expandiu seu acordo de serviços de mídia nos Estados Unidos com a OMD, da Omnicom, em maio de 2025, para abranger comércio, busca e mídia focada em profissionais de saúde. O acordo de 5 anos, reportado como se estendendo até 2029, cobriu uma conta mais ampla incluindo saúde humana e animal. Os gastos digitais da Índia e o escopo mais amplo da Boehringer nos Estados Unidos demonstram demanda tanto por entrega de campanhas digitais quanto por mídia direcionada a audiências profissionais, ampliando o trabalho disponível para agências focadas em saúde.
Por Tipo de Agência:
Responsabilidade Integrada Encontra Equipes Internas em ExpansãoAs agências integradas de serviço completo foram o maior segmento, com uma participação de 25,35% da receita de serviços de publicidade em 2026. A WPP plc reportou 11,96 bilhões de GBP (15,75 bilhões de USD) em receita de 2025 para seu segmento de Agências Integradas Globais. A escala desse negócio ilustra uma base organizacional para atender a atribuições que abrangem várias disciplinas de publicidade. Um fornecedor integrado pode oferecer uma relação única abrangendo responsabilidades criativas e de mídia, com a coordenação formando parte da proposta de serviço.
Os estúdios internos de marca têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,85% no período de 2027 a 2032. As equipes internas também moldam o cenário competitivo, com 52% das agências internas na pesquisa de verão de 2025 do IHALC com quase 80 organizações do Reino Unido e da EMEA reportando aumento de quadro de pessoal em relação ao ano anterior. Para estúdios que vendem serviços a clientes externos, isso cria um motivo para definir atribuições em torno de resultados que complementem a equipe interna do comprador. A entrega paga especializada ao lado da produção interna oferece uma rota comercial para que os estúdios construam relacionamentos com clientes de marca adicionais.
Análise Geográfica
Mercado de Serviços de Publicidade na América do Norte
A América do Norte respondeu por uma participação de 37,88% no tamanho do mercado de serviços de publicidade em 2026, tornando-a a maior geografia. A previsão da WPP Media de junho de 2026 identificou a região como um motor do crescimento global da publicidade impulsionado pelos Estados Unidos. A receita de publicidade digital canadense atingiu 21,1 bilhões de CAD (15,1 bilhões de USD) em 2025, alta de 16% em relação ao ano anterior. Essa expansão oferece aos fornecedores uma base de demanda nacional adicional para atribuições de publicidade norte-americanas. Atender a esse crescimento requer execução de campanhas canadenses, portanto a escala dos Estados Unidos por si só é uma base incompleta para uma oferta de serviços regional.
Mercado de Serviços de Publicidade na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 14,1% no período de 2027 a 2032. A perspectiva da Dentsu de dezembro de 2025 previu o aumento dos gastos com publicidade na China e na Índia em 2026, identificando grandes eventos esportivos e a rápida expansão digital como fatores de suporte. A expansão digital sustenta atribuições tanto em produção criativa quanto em veiculação de mídia, enquanto os eventos esportivos fornecem uma ocasião específica em torno da qual um anunciante pode encomendar uma campanha. Combinar esses briefings com atribuições digitais de maior duração pode estender o relacionamento com a agência além do evento esportivo, tornando a duração da campanha parte da proposta de serviço para anunciantes na China e na Índia.
Na América do Sul, o painel Cenp-Meios do Brasil, composto por 330 agências, acompanhou as ordens de inserção executadas em 2025 em mídias e locais, enquanto os membros da AAM do Chile reportaram compras digitais diretas e programáticas em julho de 2026, excluindo mídia de varejo. A publicidade em propriedades digitais de varejistas europeus expandiu em 2025 a câmbio constante, enquanto a publicidade digital da Polônia cresceu 15% em relação ao ano anterior, com a busca se beneficiando mais e o vídeo e o display ganhando participação de orçamento. A publicidade em TV conectada no Oriente Médio e Norte da África cresceu 31% em relação ao ano anterior em 2025, enquanto a Arabian United Media Services Company, afiliada da Arabian Contracting Services Co., assinou um contrato de publicidade em transporte no Cairo. Assinado em 5 de maio de 2025, o acordo exclusivo de 10 anos com a MOT Investment and Development Co. abrangeu telas em 28 estações de trânsito rápido por ônibus e 10 pontes estáticas de publicidade para pedestres no Anel Viário da Grande Cairo. As compras diretas e programáticas reportadas pelo Chile e a mudança da Polônia em direção ao vídeo e ao display apresentam aos fornecedores diferentes combinações de canais.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores que vendem e veiculam serviços de publicidade digital paga. A portaria brasileira adotada em 22 de setembro de 2026 exige que os fornecedores de ferramentas de anúncios ou de impulsionamento pago retenham registros seguros e recuperáveis por pelo menos um ano após o término da entrega, incluindo anúncios exibidos por terceiros.[3] O regime abrange anúncios que alcançam usuários brasileiros e exclui provedores de marketplace, serviços com controle editorial e determinados conteúdos protegidos por direitos autorais previamente licenciados. O Artigo 3 exige que os provedores de aplicativos ofereçam aos fornecedores de conteúdo ferramentas para divulgar relações materiais no contexto de exibição após 90 dias da publicação, enquanto o dever de retenção do Artigo 4 e outras disposições se aplicam após 30 dias.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Senacon para a portaria | Bundesnetzagentur como Coordenador de Serviços Digitais; Comissão Europeia para as maiores plataformas | Administração Estatal para Regulação do Mercado e autoridades locais de regulação de mercado | Regulador de Informação |
| Principais instrumentos ou direção | Regra de Avaliações e Depoimentos de Consumidores, em vigor desde 21 de outubro de 2024 | Código de Defesa do Consumidor; Portaria Conjunta nº 3 com início escalonado | Lei de Serviços Digitais da UE, Artigo 26 | Medidas de Publicidade na Internet, Artigo 9 | POPIA, seção 69 |
| Efeito comercial | As agências devem evitar criar ou vender avaliações falsas e incentivos de avaliação condicionados ao sentimento | Dever escalonado de reter registros especificados de anúncios e impulsionamento pago por um ano após o término da entrega | As plataformas online divulgam o anúncio, o patrocinador, o pagador se diferente e os principais parâmetros de segmentação | Os anúncios na internet devem ser reconhecíveis como publicidade | Para destinatários fora do bloqueio preventivo do CPA, o marketing direto eletrônico não solicitado requer consentimento ou as condições de cliente da seção 69(3) |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Nos Estados Unidos e na Alemanha, a integridade das avaliações e a transparência das plataformas oferecem aos fornecedores tarefas de conformidade definidas, sustentando uma atratividade Média e uma perspectiva de Sem alteração para essas obrigações. O dever de retenção do Artigo 4 do Brasil está programado para começar 30 dias após a publicação, adicionando trabalho de manutenção de registros para os fornecedores abrangidos e sustentando uma perspectiva de Endurecimento. O dever estabelecido de identificação de anúncios da China sustenta uma visão de Sem alteração, enquanto seu anúncio de fiscalização de abril de 2026 focou em anúncios de comércio ao vivo, gerados por IA e pop-up. A estrutura de consentimento prévio da África do Sul restringe o contato eletrônico não solicitado, sustentando uma atratividade Baixa e continuidade para o dever da POPIA reafirmado em abril de 2026.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha a publicidade paga desde o planejamento e a compra pela agência, passando pela entrega do inventário, até a mensuração da transação. Os ganhos dependem do serviço fornecido e do papel contratual do fornecedor, tornando a retenção de clientes e o volume entregue diferentes fontes de exposição. A receita da WPP Media menos os custos de repasse em termos comparáveis caiu 5,9% em 2025, o que a WPP atribuiu a perdas de atribuição, cortes de gastos de clientes e fatores pontuais. Esse resultado ilustra por que o acesso de uma agência a uma atribuição de cliente importa separadamente da disponibilidade de inventário de publicidade.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Planejamento e compra de mídia | Agências de serviços de mídia como a Publicis Groupe S.A. | Faturamento ao cliente como principal; honorários ou comissões líquidos de custos de repasse como agente | Dependência da retenção de atribuições de clientes | Diversificar atribuições e definir responsabilidades de serviço pagas separadamente |
| Entrega de inventário de publicidade | Plataformas de publicidade como a Meta Platforms Inc. | Cobranças por anúncios exibidos em aplicativos próprios e aplicativos móveis de terceiros | Manutenção do acesso à demanda dos anunciantes | Ampliar as relações de demanda por meio das rotas de compra disponíveis |
| Mensuração e verificação | Fornecedores de mensuração de publicidade como a DoubleVerify | Principalmente honorários de transação mensurada de anunciantes; normalmente acordos de mensuração de SSP baseados em assinatura | Reconciliação dos volumes de transação mensurada entre parceiros de entrega | Padronizar definições de transação e reconciliar registros de entrega de parceiros |
| Fonte: Mordor Intelligence | ||||
O IAB Europe descreve o uso de múltiplas plataformas do lado da oferta pelos editores como uma forma de acessar demanda adicional e potencialmente aumentar a concorrência em leilões. Essa resposta torna a utilidade de um intermediário dependente, em parte, de ele trazer compradores que ampliem a oportunidade de vendas do proprietário do inventário. Um intermediário que adiciona acesso à demanda e um fornecedor que mensura a transação entregue são, portanto, remunerados por pagadores diferentes, de modo que os dois papéis não se substituem.
Cenário Competitivo
Concentração do Mercado
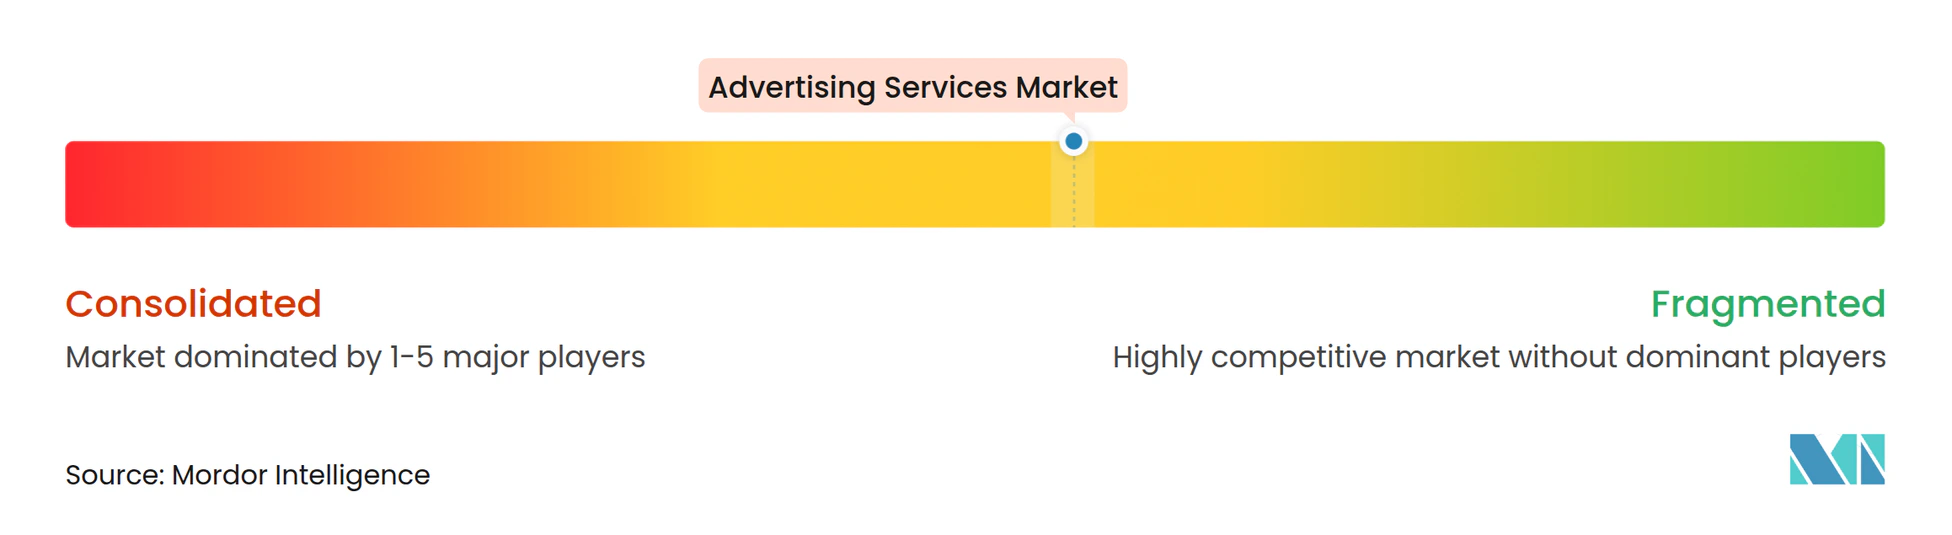
A concorrência combina um nível de liderança de agências multinacionais com fornecedores especializados, de modo que a amplitude disponível dentro de um grupo de fornecedores molda como os grandes anunciantes podem montar uma relação de serviço externo. Os principais concorrentes incluem WPP plc, Omnicom Group Inc., Dentsu Group Inc. e Publicis Groupe S.A., abrangendo negócios de agências integradas e serviços de mídia. Em 26 de novembro de 2025, a Omnicom concluiu a aquisição da The Interpublic Group of Companies Inc. após as aprovações regulatórias necessárias, criando uma empresa combinada com receita pro forma acima de 25 bilhões de USD. A fusão oferece aos compradores um portfólio mais amplo dentro de um único grupo, concentrando a concorrência por atribuições amplas enquanto deixa os especialistas aptos a disputar um serviço definido.
Os mandatos de mídia em múltiplos mercados testam como as redes adaptam seus serviços a anunciantes que constroem capacidades internas de compra. Em agosto de 2025, a Dentsu anunciou que a Carat havia retido a conta de compra de mídia do Vodafone Group em 11 mercados da EMEA por um prazo de 3 anos com início em 1º de janeiro de 2026. A atribuição da Carat também apoiou o esforço da Vodafone de internalizar mais compras de mídia. Vencer a revisão competitiva preservou o mandato multimercado da Dentsu, demonstrando como o suporte à capacidade do lado do cliente pode ajudar a defender uma conta incumbente.
A expansão de capacidades também é direcionada para conteúdo especializado e relacionamentos locais com criadores. Em 29 de outubro de 2025, a Publicis celebrou um acordo definitivo para adquirir a HEPMIL Media Group, agência de influenciadores do Sudeste Asiático, sujeito às condições usuais de fechamento. A HEPMIL opera como agência de influenciadores, conteúdo e social no Sudeste Asiático. Se a transação for concluída, a Publicis poderá combinar essa execução regional com atribuições de mídia mais amplas, oferecendo aos anunciantes uma rota para encomendar ambas de um único grupo.
Líderes do Setor de Serviços de Publicidade
-
WPP plc
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
The Interpublic Group of Companies Inc.
-
Publicis Groupe S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Publicidade Empresas cobertas neste relatório
- WPP plc
- Omnicom Group Inc.
- The Interpublic Group of Companies Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- Havas N.V.
- Stagwell Inc.
- Accenture plc (Accenture Song)
- Hakuhodo DY Holdings Inc.
- Deloitte Touche Tohmatsu Ltd. (Deloitte Digital)
- PwC Advisory Services LLP (PwC Digital Services)
- Cognizant Technology Solutions Corp. (Cognizant Interactive)
- IBM Corp. (IBM iX)
- Salesforce Inc. (Marketing Cloud Services)
- Lamar Advertising Company
- JCDecaux SE
- Clear Channel Outdoor Holdings Inc.
- Fiverr International Ltd.
- S4 Capital plc (Monks)
- Wieden + Kennedy Inc.
- Droga5 LLC
- Serviceplan Group SE & Co. KG
- M&C Saatchi plc
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam rotas para atribuições de publicidade paga por meio de contratação pública, automação gerenciada e mensuração de mídia de varejo. A pesquisa de compradores dos Estados Unidos do IAB de 2026 constatou que as marcas preferiram soluções de IA agêntica externas, incluindo suas agências, pela velocidade e controle. Essa preferência sustenta uma proposta de serviço construída em torno da execução do trabalho de publicidade para o cliente, com tecnologia incorporada na atribuição.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Estratégia de mídia e entrega de campanhas para o setor público | O sistema de compras de serviços de mídia da Comissão Europeia aceita candidaturas até 8 de março de 2031 | Direção-Geral de Comunicação | Preparar uma candidatura abrangendo estratégia, planejamento, compra e adaptação de ativos | Demonstrar capacidade em todo o escopo de serviços da contratação | Agências qualificadas de planejamento e compra de mídia |
| Execução de campanhas agênticas gerenciadas | Dois terços dos entrevistados na pesquisa de compradores dos Estados Unidos do IAB de 2026 focaram na compra ou execução agêntica de publicidade | Anunciantes que buscam serviços de campanha entregues externamente | Combinar execução automatizada com supervisão responsável da agência | Transformar o interesse do comprador em uma atribuição de campanha autorizada | Agências que fornecem execução gerenciada de campanhas |
| Mensuração e otimização de campanhas de mídia de varejo | Os padrões de mídia de comércio de janeiro de 2026 adicionaram métodos de incrementalidade e métricas de comércio rápido | Redes de mídia de varejo e anunciantes de marca | Entregar mensuração de campanha conforme o framework voluntário e apoiar a preparação para auditoria | Demonstrar desempenho sob os métodos de mensuração especificados | Agências de serviços de mídia de varejo e fornecedores de mensuração |
| Fonte: Mordor Intelligence | |||||
A mensuração de mídia de varejo oferece uma abertura concreta porque os padrões voluntários fornecem às redes uma base definida para avaliar o desempenho da campanha. Na mídia de varejo europeia, os varejistas qualificados podem buscar auditoria independente e certificação conforme os padrões de mensuração que abrangem mensuração de mídia e vendas. A preparação para auditoria vincula a mensuração da campanha à capacidade do varejista de demonstrar conformidade, tornando as evidências por trás do desempenho reportado parte do serviço da agência ou do fornecedor de mensuração.
Desenvolvimentos industriais recentes em Mercado de Serviços de Publicidade
- Abr 2026: A Publicis Groupe celebrou um acordo definitivo para adquirir a 160over90, uma divisão do WME Group e agência global de esportes e cultura.
- Mar 2026: A Publicis Groupe anunciou a aquisição da AdgeAI, empresa de mensuração e inteligência de conteúdo com análise de IA para desempenho criativo e de vídeo.
- Nov 2025: A Omnicom concluiu a aquisição da The Interpublic Group of Companies Inc., combinando seus negócios globais de publicidade e serviços de marketing.
Mercado de Serviços de Publicidade Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de publicidade mede os gastos anuais globais em serviços pagos que planejam, criam, veiculam e otimizam publicidade em mídias online e offline para anunciantes do setor empresarial e do setor público. O valor é medido em USD pelo preço cobrado pelo serviço de publicidade.
Exclusões de escopo: Promoção orgânica não paga, custos de mão de obra interna que não são faturados como serviços externos e receitas de assinatura de software puro onde nenhum serviço de publicidade é entregue estão excluídos.
Visão Geral da Segmentação
- Por Plataforma
- Online
- Offline
- Por Canal de Publicidade
- Publicação em mídias sociais
- Anúncios em mecanismos de busca
- Display e vídeo online
- Marketing de influenciadores e criadores
- Publicidade nativa
- Spots de televisão
- Comerciais de rádio
- Mídia impressa
- Publicidade exterior e em trânsito (OOH / DOOH)
- Mala direta
- Por Setor do Usuário Final
- Varejo (incl. mercearia)
- Marcas de comércio eletrônico e DTC
- Viagens e turismo
- Mídia e entretenimento
- Serviços financeiros
- Saúde e produtos farmacêuticos
- Automotivo
- Outros Setores do Usuário Final
- Por Tipo de Agência
- Agência integrada de serviço completo
- Agência de compra e planejamento de mídia
- Agência de desempenho exclusivamente digital
- Boutique criativa
- Estúdio interno de marca
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O analista utiliza fontes como o Relatório de Receita de Publicidade na Internet do Interactive Advertising Bureau para acompanhar os formatos e a receita online nos Estados Unidos, o Relatório de Referência AdEx do IAB Europe para comparar a receita de publicidade digital europeia e as tendências de canais, as tabelas da Pesquisa Anual de Serviços do Censo dos Estados Unidos para verificar as classificações de receita do setor de agências, e a pesquisa de mídia de varejo do IAB Europe para entender a atividade de anunciantes e vendedores. Essas fontes fornecem diferentes visões da receita dos proprietários de mídia, da atividade das agências e do comportamento dos compradores, portanto cada indicador é correspondido à sua parte relevante dos serviços de publicidade paga antes de informar o modelo global.
Os relatórios anuais e arquivamentos de empresas ajudam a separar a receita de veiculação de mídia dos honorários de agência e a identificar mudanças no mix de negócios reportado, enquanto materiais para investidores e imprensa de negócios de reputação fornecem verificações datadas sobre aquisições, conquistas de contas e expansão de canais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O design da pesquisa utiliza entrevistas ou pesquisas estruturadas com fornecedores de serviços de publicidade, proprietários de mídia e plataformas, líderes de agências e executivos de compras ou marketing de anunciantes em regiões globais. Suas contribuições verificam como a veiculação paga, o trabalho de planejamento ou criação faturado separadamente e os honorários de otimização são registrados, e ajudam a testar premissas sobre o crescimento de canais e a divisão entre tipos de fornecedores. Quando os dados reportados estão ausentes ou inconsistentes, os analistas comparam as explicações dos entrevistados com arquivamentos, dados comerciais e fontes em nível de canal, documentam a lacuna não resolvida e utilizam o indicador mais próximo suportado para triangulação.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 38% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 32% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor anual global dos serviços de publicidade paga a partir de uma visão de cima para baixo dos gastos com publicidade, depois verifica os totais selecionados em relação aos arquivamentos de agências, aos relatórios de proprietários de mídia e à receita de serviços amostrada por tipo de fornecedor. Os principais indicadores incluem receita de publicidade online e offline, crescimento de vídeo e social, atividade de mídia de varejo, receita reportada por agências e orçamentos de anunciantes por setor. Cada um ajuda a atualizar o canal, o comprador ou a participação do fornecedor relevante. O movimento histórico e esses fatores informam uma regressão multivariada ou análise de cenário para o período de previsão, com premissas separadas para receita de veiculação e honorários distintos para que a mesma veiculação não seja contada duas vezes. As participações de segmento são construídas a partir de divisões de canal e plataforma publicadas, divulgações de fornecedores e verificações de entrevistados, depois reconciliadas com o total global. Quando um indicador está ausente, os analistas utilizam o sinal de mercado comparável mais próximo e registram o ajuste. Os especialistas verificam se os fatores de previsão e os movimentos de participação se encaixam nas práticas de compra e venda observadas, e as evidências conflitantes são resolvidas por meio de triangulação fonte a fonte antes que uma estimativa seja retida.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas totais e de segmento em relação à receita de mídia independente, aos relatórios de agências, às pesquisas de anunciantes e aos indicadores regionais, depois investigam outliers e grandes variações em relação ao período anterior e à fonte de suporte. Um segundo analista revisa os cálculos, as datas das fontes, o tratamento de limites e as reconciliações antes da aprovação, e o analista principal resolve anomalias sinalizadas ou busca esclarecimentos de um entrevistado relevante quando uma definição ou valor reportado permanece pouco claro. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado como grandes aquisições ou mudanças regulatórias, e submetido a uma nova passagem de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Serviços de Publicidade da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de serviços de publicidade mede os gastos anuais globais em serviços pagos que planejam, criam, veiculam e otimizam publicidade em mídias online e offline para anunciantes do setor empresarial e do setor público.
Os Principais Fatores de Lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem receita de publicidade online e offline, crescimento de vídeo e social, atividade de mídia de varejo, receita reportada por agências e orçamentos de anunciantes por setor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,4 T de USD (2027) | |
| Consultoria Global A | 1,14 T de USD (2027) | Em sua base de 2027, esta estimativa está 18,6% abaixo do valor de 2027 deste relatório de 1,4 T de USD. A estimativa segue uma trajetória de crescimento global declarada mais baixa a partir de sua base de 2025. |
| Editora de Pesquisa Global B | 642,6 B de USD (2025) | Em sua base de 2025, esta estimativa está 54,1% abaixo do valor de 2027 deste relatório de 1,4 T de USD, 2 anos depois. Sua trajetória de crescimento de previsão declarada é mais lenta do que a trajetória do relatório. |
Os analistas da Mordor Intelligence triangulam as estimativas totais e de segmento em relação à receita de mídia independente, aos relatórios de agências, às pesquisas de anunciantes e aos indicadores regionais, depois investigam outliers e grandes variações em relação ao período anterior e à fonte de suporte.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de serviços de publicidade?
O tamanho deve crescer de 1,23 trilhões de USD em 2026 para 1,4 trilhão de USD em 2027 e atingir 2,6 trilhões de USD até 2032, a um CAGR de 13,18% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços de publicidade paga?
O vídeo digital e as campanhas de criadores de conteúdo sustentam a demanda. A receita de publicidade em vídeo digital nos Estados Unidos cresceu 25,4% em 2025, enquanto o IAB estimou os gastos com publicidade de criadores nos Estados Unidos em 43,9 bilhões de USD para 2026.
Qual plataforma lidera a receita de serviços de publicidade?
O segmento online deteve 62,04% da receita total em 2026 e tem previsão de crescer a um CAGR de 13,75% no período de 2027 a 2032.
Quais empresas são os principais concorrentes em serviços de publicidade?
WPP plc, Omnicom Group Inc., Dentsu Group Inc. e Publicis Groupe S.A. são os principais concorrentes. A Omnicom adquiriu a Interpublic em novembro de 2025.
Como o comportamento do consumidor restringe os serviços de publicidade?
A pesquisa online da Omnicom Media Intelligence de agosto de 2026 constatou que 65% de 1.136 consumidores norte-americanos com idades entre 18 e 72 anos evitavam publicidade em algum grau, incluindo 6% que bloqueavam anúncios ativamente.
Qual região lidera a receita de serviços de publicidade e qual cresce mais rapidamente?
A América do Norte deteve 37,88% da receita total em 2026. A Ásia-Pacífico tem previsão de crescer a um CAGR de 14,1% no período de 2027 a 2032.