
Tamanho e Participação do Mercado de Publicidade Online
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
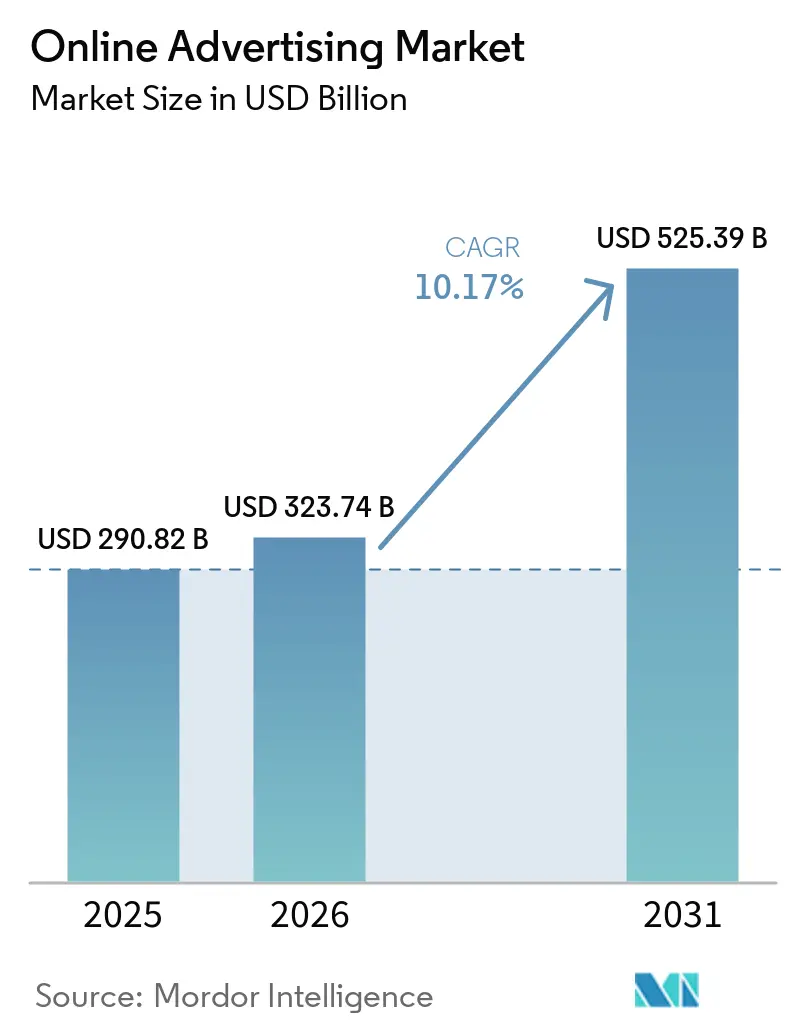
| Tamanho do Mercado (2026) | 323.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 525.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.17 % |
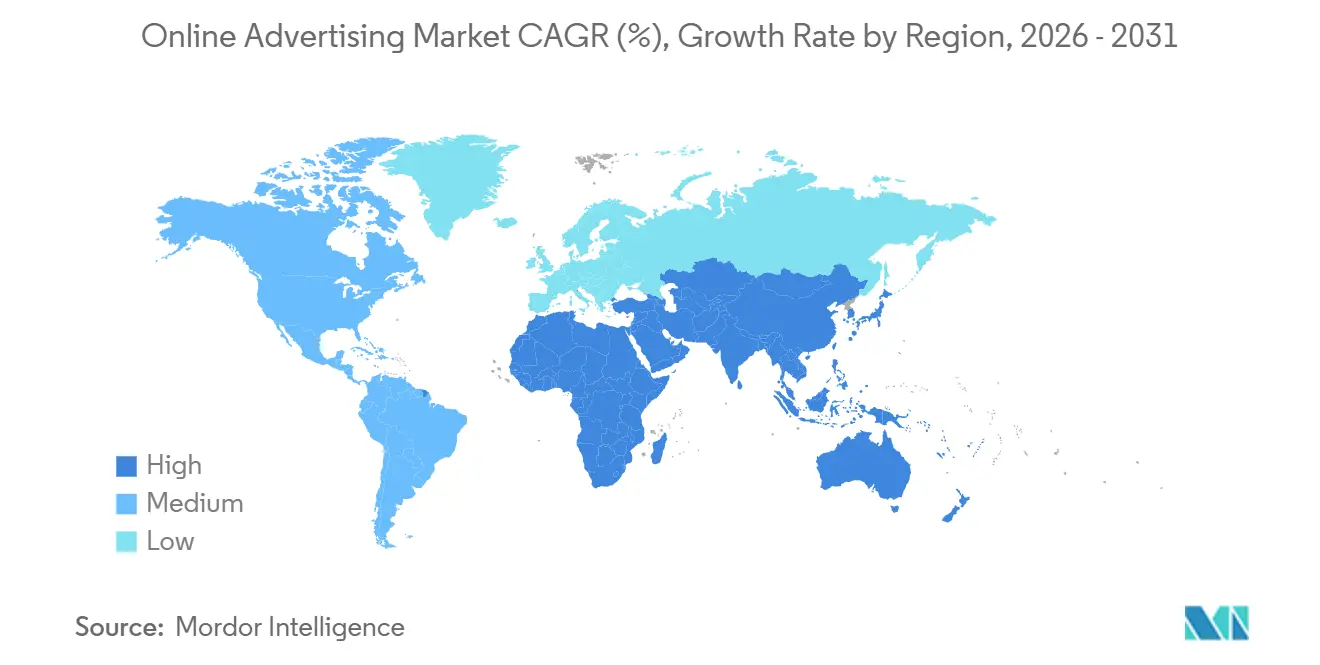
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
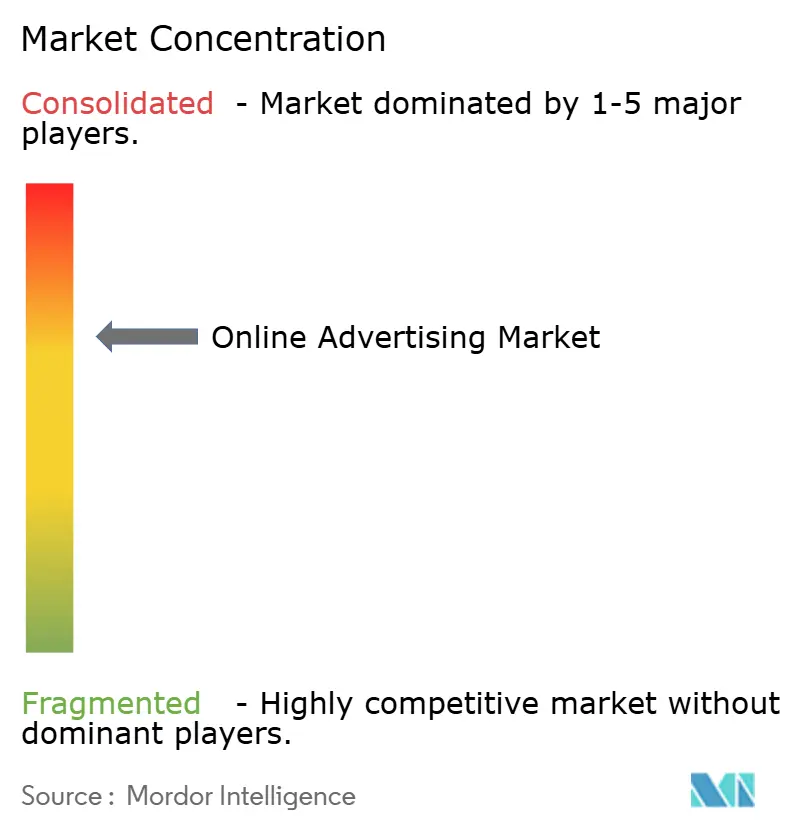
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Publicidade Online por Mordor Intelligence
O tamanho do Mercado de Publicidade Online está projetado para se expandir de USD 290,82 bilhões em 2025 e USD 323,74 bilhões em 2026 para USD 525,39 bilhões até 2031, registrando um CAGR de 10,17% entre 2026 e 2031.
O crescimento reflete uma mudança constante de orçamentos da televisão linear para canais digitais endereçáveis, a rápida monetização de redes de mídia de varejo e o uso mais aprofundado da automação programática que vincula os gastos a resultados de compra mensuráveis. Os anunciantes favorecem o inventário baseado em leilão que atualiza lances em milissegundos, dependem de vídeos de formato curto que superam banners estáticos e buscam audiências que migram para telas de dispositivos móveis e TV conectada. A vantagem competitiva agora deriva da propriedade de dados primários do consumidor, em vez de escala pura, enquanto os diferenciais de crescimento regional favorecem a Ásia-Pacífico, onde os super-aplicativos integram compras, pagamentos e feeds sociais em um único login. Nesse contexto, a regulamentação de privacidade, os impostos sobre serviços digitais e a fraude impulsionada por bots elevam os custos de conformidade para empresas de tecnologia de publicidade de médio porte e concentram os gastos em plataformas maiores, capazes de absorver novos custos indiretos.
Principais Conclusões do Relatório
- Por modelo de compra de anúncios, a licitação em tempo real programática liderou com 54,28% da participação do mercado de publicidade online em 2025 e está se expandindo a um CAGR de 11,22% até 2031.
- Por plataforma, o mobile comandou 63,79% do tamanho do mercado de publicidade online em 2025, enquanto a TV conectada avança a um CAGR de 11,09% até 2031.
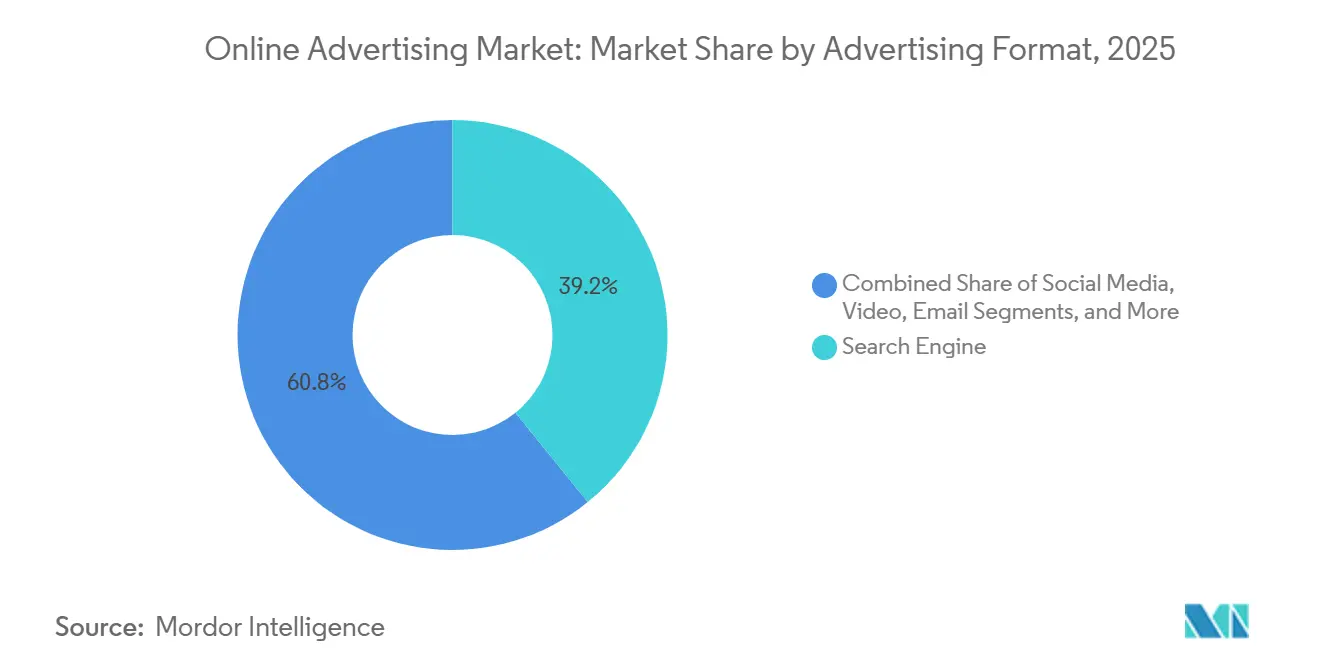
- Por formato de publicidade, a busca reteve 39,16% da participação de receita em 2025; o vídeo é o formato de crescimento mais rápido, com um CAGR de 10,59% até 2031.
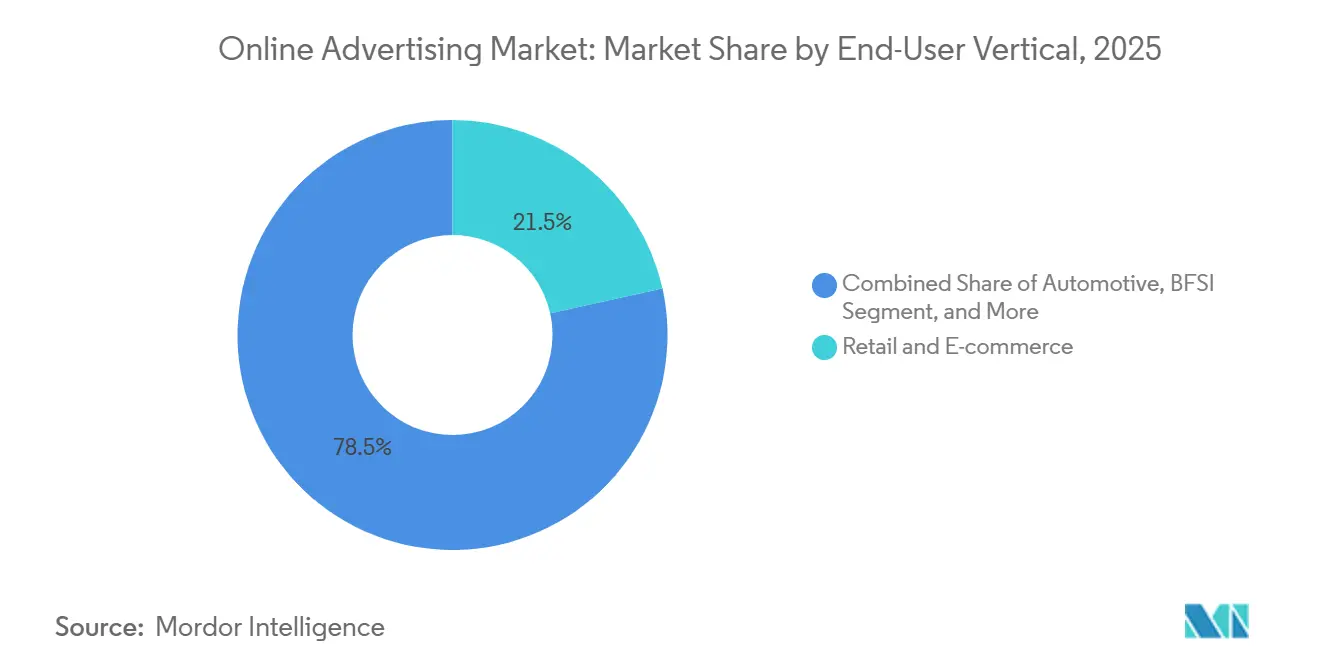
- Por vertical de usuário final, o varejo e o comércio eletrônico capturaram 21,53% dos gastos em 2025 e estão projetados para se expandir a um CAGR de 10,84% até 2031.
- Por geografia, a América do Norte detinha cerca de 35,19% do mercado de publicidade online em 2025, enquanto a Ásia-Pacífico registrou a taxa de crescimento de dois dígitos mais rápida até 2031, de 11,37%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Monetização de Redes de Mídia de Varejo Impulsionando o ROAS de Ciclo Fechado para Marcas de Bens de Consumo Embalados | +2.1% | Global, com concentração na América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Aumento da Penetração de Smartphones Impulsionando Impressões de Anúncios Mobile Globalmente | +1.8% | Global, com aceleração na Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Migração de Orçamentos de TV para Plataformas de TV Conectada Expandindo o Inventário de Vídeo Programático | +2.3% | América do Norte e Europa como núcleo, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Anúncios de Vídeo Imersivo Habilitados por 5G Acelerando os Gastos no Sudeste Asiático | +1.5% | Sudeste Asiático como principal, com expansão para Índia e Oriente Médio | Médio prazo (2 a 4 anos) |
| Otimização Dinâmica de Criativos Gerada por IA Reduzindo o CPA na América do Norte | +1.6% | América do Norte e Europa, adoção inicial na Austrália | Curto prazo (≤ 2 anos) |
| Integração de Comércio e Busca em Super-Aplicativos Impulsionando Anúncios In-App na China e no Sudeste Asiático | +1.9% | China e Sudeste Asiático como núcleo, adoção limitada na América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Monetização de Redes de Mídia de Varejo Impulsionando o ROAS de Ciclo Fechado para Marcas de Bens de Consumo Embalados
As redes de mídia de varejo tornaram-se centros estratégicos de lucro em 2025, com Amazon Ads, Walmart Connect e Instacart Ads atraindo conjuntamente cerca de 50 bilhões de USD em gastos anuais. A mídia de varejo tem previsão de atingir 179,5 bilhões de USD em 2025, equivalendo a 23% dos gastos digitais, e constitui um pilar fundamental do mercado de publicidade display online. As marcas valorizam a atribuição de ciclo fechado que vincula impressões no site a compras confirmadas, eliminando suposições em torno de proxies de visibilidade. A Bain and Company calculou um retorno sobre o investimento em publicidade três a cinco vezes maior para a mídia de varejo em comparação com o display na web aberta em 2025. O Sam's Club expandiu sua Plataforma de Acesso para Membros ao fornecer aos fornecedores dados transacionais para capacidades de segmentação de público granular que os editores convencionais não conseguem igualar. Como resultado, os canais de display tradicionais perdem participação orçamentária, e o fornecimento de inventário está se concentrando em ecossistemas verticalmente integrados que possuem tanto o servidor de anúncios quanto o ponto de venda.
Aumento da Penetração de Smartphones Impulsionando Impressões de Anúncios Mobile Globalmente
As assinaturas globais de smartphones atingiram 6,8 bilhões em 2025, elevando o mobile para 63,79% do total de gastos e oferecendo aos anunciantes uma tela sempre ativa que domina o tempo diário de mídia.[1] Os usuários passam em média 4,8 horas por dia em dispositivos portáteis, mais que o dobro do engajamento em desktop. Smartphones 5G mais baratos na Índia, Indonésia e Nigéria estão ampliando as audiências endereçáveis onde a posse de desktops permanece abaixo de 20%. As campanhas Performance Max do Google geraram 18% mais conversões por dólar em posicionamentos mobile do que em desktop durante o primeiro semestre de 2025, reforçando a preferência dos anunciantes por estratégias criativas com foco em mobile.
Migração de Orçamentos de TV para Plataformas de TV Conectada Expandindo o Inventário de Vídeo Programático
Os gastos com televisão linear nos Estados Unidos caíram 8% em relação ao ano anterior em 2025, liberando USD 7 bilhões que migraram para ambientes de TV conectada que oferecem segmentação de audiência e relatórios em tempo real. A Amazon introduziu anúncios no Prime Video em 2024, adicionando instantaneamente 200 milhões de espectadores com suporte a anúncios. A receita de plataforma da Roku cresceu 16% em 2025, com canais programáticos contribuindo com 55% das vendas de anúncios em comparação com 42% em 2023. Os anunciantes obtêm segmentação em nível domiciliar e taxas de conclusão de 90% que a transmissão aberta não consegue replicar, acelerando o abandono da TV a cabo e pressionando as margens das redes tradicionais.
Anúncios de Vídeo Imersivo Habilitados por 5G Acelerando os Gastos no Sudeste Asiático
As assinaturas 5G no Sudeste Asiático ultrapassaram 150 milhões em 2025, desbloqueando vídeo vertical em alta definição e experimentações de realidade aumentada que eram limitadas pela largura de banda no 4G.[2] O TikTok relatou 22% mais engajamento para anúncios imersivos na Indonésia em comparação com unidades padrão no feed. A parceria da Telkomsel com o Google permite inventário de vídeo com taxa zero, ampliando o alcance entre usuários sensíveis ao preço e preservando insights comportamentais primários.[3] Essa convergência de velocidade de rede, dispositivos ricos em sensores e ferramentas criativas aumenta o apetite das marcas por formatos experienciais em todo o Sudeste Asiático.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perda de Sinal pela Descontinuação de Cookies de Terceiros na UE Prejudicando a Segmentação | -1.4% | Europa como núcleo, com impacto secundário na América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Impostos sobre Serviços Digitais no Reino Unido e na França Comprimindo as Margens das Plataformas | -0.8% | Reino Unido e França como principais, com potencial expansão para Alemanha e Itália | Curto prazo (≤ 2 anos) |
| Regulamentações Rígidas de Privacidade como CCPA e LGPD Elevando os Custos de Conformidade | -1.1% | América do Norte (Califórnia), América do Sul (Brasil), com influência na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Tráfego Fraudulento de Bots Gerados por IA Inflacionando CPMs em Mercados Emergentes | -0.9% | Mercados emergentes na Ásia, África e América do Sul, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Perda de Sinal pela Descontinuação de Cookies de Terceiros na União Europeia Prejudicando a Segmentação
A eliminação gradual de cookies de terceiros pelo Google removeu IDs entre sites para 65% dos usuários europeus da web até meados de 2025. O IAB Europe registrou uma queda de 23% nos CPMs programáticos para editores da web aberta durante o primeiro semestre de 2025. A receita europeia da Criteo caiu 11% em relação ao ano anterior no segundo trimestre de 2025, pois as parcerias de dados de comércio não conseguiram substituir totalmente os cookies determinísticos. As APIs do Privacy Sandbox permanecem abaixo de 30% de adoção em dezembro de 2025, ampliando a lacuna de desempenho entre jardins murados e a web aberta.
Impostos sobre Serviços Digitais no Reino Unido e na França Comprimindo as Margens das Plataformas
As taxas de 2% do Reino Unido e de 3% da França sobre a receita bruta de publicidade digital extraíram aproximadamente USD 1,2 bilhão dos operadores de plataformas em 2025. Plataformas menores do lado da oferta, como PubMatic e Magnite, absorveram impactos de 4% a 6% na receita líquida, forçando aumentos de taxas para os anunciantes ou menores participações de receita para os editores. A incerteza em torno de um imposto mais amplo em toda a UE em 2027 atrasa os investimentos em infraestrutura e leva alguns fornecedores a realocar entidades jurídicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Publicidade:
O Vídeo Acelera à Medida que a Monetização de Formato Curto AmadureceO vídeo representou 29% dos gastos de 2025 e está crescendo a um CAGR de 10,59%, superando o mercado de publicidade online mais amplo. O YouTube Shorts registrou 70 bilhões de visualizações diárias em 2025, e o Alphabet ativou a monetização mid-roll no segundo trimestre, desbloqueando novo inventário.[4] As unidades in-feed do TikTok geraram USD 14,5 bilhões em receita em 2024, expandindo 35% em relação ao ano anterior. Os anunciantes incorporam tags de produtos dentro dos frames de vídeo para compras com um toque, mesclando comércio com entretenimento. A busca reteve uma participação líder de 39,16% em 2025 porque consultas ricas em intenção convertem duas a três vezes melhor do que posicionamentos interruptivos, embora o crescimento se modere à medida que o volume incremental de consultas se estabiliza. O display enfrenta ventos contrários estruturais da descontinuação de cookies, direcionando os gastos para posicionamentos contextuais que carregam CPMs mais baixos. O e-mail permanece um nicho para marcas diretas ao consumidor que usam listas próprias para contornar as taxas das plataformas, mas a saturação da caixa de entrada e filtros de spam mais rígidos limitam a escala.
Uma segunda onda de inovação vincula o vídeo diretamente aos dados de transação. O Fire TV da Amazon integra sobreposições compráveis vinculadas ao checkout do Prime, enquanto o Advantage+ da Meta gera criativos de vídeo em tempo real, reduzindo o CPA em 12% em estudos piloto. À medida que o vídeo se funde com o comércio e a automação, a participação do formato no tamanho do mercado de publicidade online está pronta para continuar se ampliando ao longo do horizonte de previsão.

Por Plataforma:
A TV Conectada Perturba a Linear à Medida que a Endereçabilidade EscalaO mobile manteve 63,79% dos gastos em 2025 porque os smartphones acompanham os usuários ao longo do dia e impulsionam o comportamento de múltiplas sessões. A participação da TV conectada permanece menor, mas cresce a um CAGR de 11,09%, a trajetória de plataforma mais rápida dentro do mercado de publicidade online. O Prime Video da Amazon introduziu anúncios para 200 milhões de espectadores globais, suavizando temporariamente os CPMs em 12% no primeiro trimestre de 2024 antes que a demanda se recuperasse. A Roku encerrou 2024 com 85 milhões de contas ativas, e o Samsung Ads agora lê dados de visualização de 60 milhões de smart TVs na América do Norte e Europa. O uso de desktop declina entre as coortes mais jovens que preferem o consumo com foco em mobile, embora retenha valor para campanhas B2B no ambiente de trabalho. Outras telas, como jogos ou publicidade digital fora de casa, adicionam alcance incremental, mas carecem de medição unificada, limitando os fluxos de orçamento por enquanto.
As soluções de identidade entre telas buscam vincular a exposição em nível domiciliar na TV conectada ao retargeting mobile. O Ventura OS do The Trade Desk oferece um único painel para planejamento em display, áudio e streaming, simplificando o fluxo de trabalho para anunciantes de médio porte que entram na compra programática. À medida que a endereçabilidade melhora, a TV conectada pode desafiar o mobile por dólares incrementais, especialmente para orçamentos de vídeo de marca que se realocam da transmissão aberta.
Por Vertical de Usuário Final:
Varejo e Comércio Eletrônico Lideram à Medida que a Atribuição se AprimoraO varejo e o comércio eletrônico representaram 21,53% dos gastos de 2025 e crescerão a um CAGR de 10,84%, espelhando a expansão das redes de mídia de varejo. O Walmart Connect entregou USD 3,4 bilhões em receita no exercício fiscal de 2025, alta de 26% em relação ao ano anterior. O Instacart Ads superou USD 1 bilhão em 2024, capturando orçamentos de marketing comercial diretamente no ponto de compra. O setor automotivo aumentou os gastos digitais em 14% em 2025 para lançar novos modelos de veículos elétricos usando vídeo de alto impacto e transmissões ao vivo que contornam as concessionárias tradicionais. O setor de serviços bancários, financeiros e de seguros apoia-se em anúncios com foco em mobile para promover serviços bancários baseados em aplicativos e pagamentos sem contato. A saúde permanece regulamentada fora dos Estados Unidos, mas os aplicativos de telemedicina criam canais compatíveis com a privacidade para mensagens específicas de condições. Verticais sem dados de transação, como a mídia de transmissão aberta, enfrentam compressão de rendimento, tornando o insight de comércio primário o determinante da participação futura no mercado de publicidade online.
Os varejistas estão cada vez mais estendendo seus dados para fora do site. O Sam's Club e o Carrefour vendem segmentos de compradores em canais de streaming e sociais, produzindo controle de frequência omnicanal. À medida que a atribuição de ciclo fechado se torna padrão, a participação do varejo e do comércio eletrônico no tamanho do mercado de publicidade online deve continuar crescendo, pressionando os editores que não conseguem igualar a otimização baseada em compras.
Por Modelo de Compra de Anúncios:
A Licitação em Tempo Real Programática Amplia a Liderança à Medida que a Automação se AprofundaA licitação em tempo real programática já representa 54,28% dos gastos de 2025 e registra um CAGR de 11,22%, reforçando a automação como o fluxo de trabalho padrão. A liquidez do leilão aberto permite que anunciantes de cauda longa entrem com orçamentos abaixo de USD 1.000, embora os pequenos compradores paguem CPMs efetivos mais altos do que as coortes empresariais que negociam descontos por volume. O programático garantido atrai campanhas de marca que buscam posicionamento em conteúdo premium a taxas fixas, mas cresce mais lentamente porque o fornecimento é finito e os editores preferem leilões de maximização de rendimento. As ordens de inserção manuais continuam para eventos de grande porte, mas diminuem em participação à medida que as agências se digitalizam. Os painéis de autoatendimento da Meta e do Google simplificam a configuração de campanhas para pequenas e médias empresas, mas transferem o ônus criativo para os anunciantes, tornando as ferramentas de IA generativa essenciais.
Os players independentes inovam para competir com os jardins murados. O Kokai AI do The Trade Desk usa grandes modelos de linguagem para correlacionar sinais contextuais com modificadores de lance, reduzindo impressões desperdiçadas em 18% para pilotos automotivos. A Magnite registrou crescimento de receita de TV conectada de 31% em relação ao ano anterior no terceiro trimestre de 2025, à medida que os aplicativos de streaming transferiram o inventário não vendido de negócios diretos para canais programáticos. À medida que mais impressões passam por leilões automatizados, a participação da licitação em tempo real programática na participação do mercado de publicidade online provavelmente excederá 60% antes de 2031.
Análise Geográfica
Mercado de Publicidade Online da América do Norte
A América do Norte contribuiu com 35,19% dos gastos de 2025, ancorada pelos Estados Unidos, onde o gasto per capita atingiu USD 650 e Google, Meta e Amazon absorveram mais de 60% do orçamento. O Canadá cresceu 9% em 2025, impulsionado pelas redes de varejo PC Optimum da Loblaw e Triangle Rewards da Canadian Tire. O México avançou 12% à medida que o Mercado Libre monetizou dados de compradores. Embora regulamentações de privacidade como a Lei de Privacidade do Consumidor da Califórnia aumentem os custos de conformidade, consumidores de alto valor sustentam CPMs premium.
Mercado de Publicidade Online da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,37%. A China gerou aproximadamente 120 bilhões de USD em receita publicitária em 2025, com Taobao e Douyin combinando vídeo, comércio e pagamentos. Índia, Indonésia e Vietnã dependem de usuários exclusivamente móveis, permitindo que os anunciantes ignorem a infraestrutura da era desktop. O Japão redirecionou orçamentos para a TV conectada, onde NHK e Fuji Television lançaram streaming com suporte a anúncios. A Coreia do Sul aposta nos ecossistemas de super-apps da Naver e Kakao. O CartologyAI da Austrália impulsiona o áudio programático, enquanto a Nova Zelândia replica esses modelos.
Mercado de Publicidade Online da Europa
A Europa enfrenta a descontinuação de cookies e impostos sobre serviços digitais que reduzem a monetização da web aberta. Alemanha, Reino Unido e França respondem por 55% dos gastos regionais. O Reino Unido ainda cresceu 7% em 2025, à medida que as marcas buscaram refúgio nos jardins murados.[5] A França registrou crescimento de 18% na TV conectada graças à inserção programática de anúncios da Canal+. Itália e Espanha expandiram 9% e 8%, respectivamente, impulsionadas pelo comércio móvel.
Mercado de Publicidade Online da América do Sul
A América do Sul cresceu 13% em 2025, com o Brasil representando 60% dos gastos regionais, à medida que Mercado Libre e Magazine Luiza expandiram a mídia de varejo. A Argentina contraiu 5% em meio a pressões cambiais. O gasto per capita mais baixo, de USD 85, limita o potencial de crescimento, e a TV conectada fica aquém devido a lacunas na banda larga.
Mercado de Publicidade Online do Oriente Médio e África
O Oriente Médio e a África são as menores regiões, mas estão em rápida expansão. Os Emirados Árabes Unidos e a Arábia Saudita concentram 70% dos gastos do Oriente Médio. A Turquia cresceu 15% em 2025, apesar da volatilidade da lira, e a África do Sul aumentou 11% com inserções publicitárias via WhatsApp Business em dispositivos móveis. Gargalos de infraestrutura restringem formatos de alta largura de banda, mas a jovem demografia oferece potencial de longo prazo no mercado de publicidade online.
Panorama regulatório
O ambiente regulatório para a publicidade on-line está se tornando mais restritivo em relação à privacidade, à transparência de anúncios e à comprovação de alegações, o que aumenta a carga de conformidade para anunciantes, publishers e intermediários de ad-tech. Na União Europeia, a Lei de Serviços Digitais (DSA) impõe às plataformas deveres de rotulagem e transparência de anúncios, incluindo requisitos para divulgar informações essenciais sobre a segmentação de anúncios e as partes envolvidas, com obrigações mais rigorosas para as Plataformas Online de Muito Grande Dimensão (VLOPs) que operam em grande escala (comumente referenciadas com mais de 45 milhões de usuários mensais na UE). Separadamente, o Regulamento (UE) 2024/900 sobre a transparência e a segmentação da publicidade política (promulgado em março de 2024) introduz avisos de transparência padronizados e expectativas de divulgação no estilo de repositório para anúncios políticos on-line, aumentando os requisitos operacionais e de verificação para campanhas, plataformas e parceiros de verificação.
O Reino Unido está desenvolvendo sua abordagem por meio de programas como o Online Advertising Taskforce (relatório de progresso em 2025) e da aplicação contínua de regras de privacidade sob o UK GDPR e o PECR. Em maio de 2026, o Information Commissioner’s Office (ICO) do Reino Unido forneceu orientações ao Department for Science, Innovation and Technology (DSIT) sobre possíveis novas exceções ao Regulamento 6 do PECR (regras de cookies e rastreamento semelhante) para a publicidade on-line, ressaltando que quaisquer mudanças relacionadas ao rastreamento ainda coexistem com as obrigações do UK GDPR para o processamento de dados pessoais. Nos Estados Unidos, a Federal Trade Commission (FTC) mantém uma estrutura baseada em princípios sob a Seção 5 da Lei da FTC (alegações verdadeiras, não enganosas e comprovadas por evidências) e orientações sobre endossos e depoimentos sob o 16 CFR Part 255, moldando as práticas de divulgação em publicidade de influenciadores, de performance e de marca.
Cenário Competitivo
O mercado permanece oligopolístico; Google, Meta e Amazon capturaram cerca de 55% dos gastos de 2025 ao combinar busca, social, comércio e streaming com grafos de dados primários incomparáveis. Os jardins murados integram servidor de anúncios, plataforma do lado da demanda e ferramentas de medição, criando altos custos de troca para os anunciantes que buscam atribuição de ciclo fechado. Empresas independentes de tecnologia de publicidade, como The Trade Desk, Magnite e PubMatic, agregam inventário da web aberta, mas seu potencial de crescimento depende de os editores compartilharem identificadores autenticados à medida que os cookies de terceiros desaparecem.
As redes de mídia de varejo adicionam um terceiro pilar competitivo. Amazon, Walmart e Instacart utilizam históricos de transações que fornecem atribuição em nível de SKU indisponível para os canais tradicionais. A tecnologia é o novo fosso: o Advantage+ da Meta gera automaticamente variantes de anúncios e reduziu o CPA em 12% no terceiro trimestre de 2025, enquanto o Kokai do The Trade Desk ajusta os lances pelo clima local para reduzir o desperdício em 18%. Fornecedores menores sem IA proprietária enfrentam compressão de taxas à medida que os anunciantes gravitam em direção a plataformas que agrupam mídia, criativo e análise.
Os especialistas regionais também ganham espaço. A Tencent na China e a Grab no Sudeste Asiático incorporam anúncios dentro de super-aplicativos que combinam chat, transporte por aplicativo e pagamentos, criando jardins murados em escala geográfica. O ByteDance integra o checkout ao TikTok Shop em 12 mercados, aumentando o ROAS em 18% nos pilotos. À medida que os regimes de privacidade de dados se tornam mais rígidos, as plataformas que possuem grafos de login permanecem mais bem posicionadas para capturar participação incremental no mercado de publicidade online.
Líderes do Setor de Publicidade Online
-
Google LLC
-
Meta Platforms Inc.
-
Amazon.com Inc. (Amazon Ads)
-
ByteDance Ltd. (TikTok)
-
Microsoft Corp. (LinkedIn, Bing Ads)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Publicidade Online Empresas cobertas neste relatório
- Google LLC
- Meta Platforms Inc.
- Amazon.com Inc. (Amazon Ads)
- ByteDance Ltd. (TikTok)
- Microsoft Corp. (LinkedIn, Bing Ads)
- Alibaba Group (Alimama)
- Tencent Holdings Ltd. (WeChat, Tencent Ads)
- Baidu Inc.
- Snap Inc.
- Pinterest Inc.
- X Corp. (Twitter)
- Spotify Technology S.A.
- Roku Inc.
- Comcast Corp. (FreeWheel)
- Samsung Ads
- Verizon Media (Yahoo)
- Adobe Inc.
- Oracle Advertising
- The Trade Desk Inc.
- Magnite Inc.
- Criteo S.A.
- Taboola Inc.
- PubMatic Inc.
Oportunidades de mercado e perspectivas futuras
A mídia de retalho e a mensuração em circuito fechado continuam a expandir a margem orçamentária para plataformas capazes de conectar a exposição a anúncios aos resultados de compra, ilustrado pelo fato de Amazon Ads, Walmart Connect e Instacart Ads atingirem cerca de 50 bilhões de dólares americanos em gastos anuais combinados em 2025, no contexto do relatório. Isso sustenta espaço em branco para extensões de mídia de retalho fora do site e fluxos de mensuração interoperáveis que permitem que retalhistas e anunciantes apliquem segmentos de compradores além do inventário próprio e operado (por exemplo, vendendo segmentos para streaming e redes sociais para apoiar o controle de frequência omnicanal). No lado da oferta, os canais programáticos de CTV estão se expandindo à medida que os níveis de anúncios em streaming e a inserção programática maturam, mas a resolução de identidade e a mensuração entre telas permanecem desiguais entre os publishers, deixando espaço para camadas independentes de ativação e mensuração.
A perda de sinal impulsionada pela privacidade e os mandatos de transparência também estão alterando a estratégia de produtos e as prioridades de investimento. Na Europa, a descontinuação de cookies e os requisitos de transparência da DSA empurram os anunciantes para dados próprios, mensuração baseada em consentimento, compra contextual e colaboração no estilo clean-room, concentrando valor em plataformas e publishers com tráfego autenticado. A infraestrutura e a capacidade de IA estão se tornando restrições práticas e áreas de oportunidade: a Meta divulgou planos de capex muito elevados para 2026 vinculados a data centers de IA e infraestrutura de nuvem, e em julho de 2026 anunciou a expansão de seu campus de data center em Richland Parish, Louisiana, para 5GW, com um investimento de 50 bilhões de dólares americanos, destacando como a disponibilidade de capacidade computacional pode influenciar a latência de leilões, a modelagem e a automação criativa em escala. Como resultado, cresce a demanda por ferramentas que reduzam o atrito criativo e de mensuração (otimização criativa dinâmica, mensuração de conversão modelada e ativação de audiências com privacidade preservada), enquanto empresas de ad-tech de médio porte enfrentam barreiras mais altas onde falta profundidade de conformidade e de capacidade computacional.
Desenvolvimentos industriais recentes em Mercado de Publicidade Online
- Abril de 2026: O Google anunciou a transição dos Dynamic Search Ads (DSA) para o AI Max for Search campaigns, com a mudança programada para entrar em vigor em setembro de 2026. A transição consolida automação e segmentação em um fluxo de trabalho mais novo, liderado por IA, exigindo que anunciantes e agências atualizem estruturas de campanha, insumos criativos e práticas de mensuração para a compra em pesquisa.
- Dezembro de 2025: O Google habilitou anúncios em vídeo gerados por IA no YouTube Shorts, reduzindo o tempo do ciclo de produção criativa de semanas para horas. A iteração mais rápida sustenta maior velocidade de testes para vídeos de curta duração e aumenta a pressão competitiva sobre anunciantes que não possuem automação criativa interna.
- Abril de 2024: A Amazon introduziu anúncios no Prime Video, aumentando significativamente o inventário global de streaming com suporte a anúncios ao trazer anúncios para uma grande base de espectadores. Isso acelerou a migração dos orçamentos de vídeo de marca para o CTV e sustentou uma demanda programática mais ampla por oferta de streaming premium.
Mercado de Publicidade Online Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a publicidade paga entregue por meio de dispositivos conectados à internet, em que as campanhas são compradas e mensuradas com base em modelos de precificação comuns, como CPM, CPC, CPA ou taxas fixas. Inclui posicionamentos vendidos por meio de ferramentas de autoatendimento, canais programáticos e ordens de inserção diretas.
Exclusões de escopo: Taxas de produção, acordos de permuta com influenciadores e inventário de mídia exterior digital não conectado à internet estão excluídos do valor de mercado.
Visão Geral da Segmentação
- Por Formato de Publicidade
- Mídia Social
- Mecanismo de Busca
- Vídeo
- Display
- Por Plataforma
- Mobile
- Desktop e Laptop
- TV Conectada
- Outras Plataformas
- Por Vertical de Usuário Final
- Automotivo
- Varejo e Comércio Eletrônico
- Saúde e Farmacêutico
- Serviços Bancários, Financeiros e de Seguros
- Telecom
- Outras Verticais de Usuário Final
- Por Modelo de Compra de Anúncios
- Licitação em Tempo Real Programática
- Programático Garantido
- Ordem de Inserção Direta
- Autoatendimento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do conjunto de gastos e dos canais de entrega que tornam a publicidade online mensurável em termos monetários. Baseamo-nos em referências públicas como as estatísticas de comércio eletrônico varejista do U.S. Census, a União Internacional de Telecomunicações para indicadores de conectividade, as contas nacionais da OCDE para intensidade publicitária em relação ao PIB, e o Banco Mundial para séries de inflação e taxas de câmbio.
Para manter as premissas fundamentadas, verificações adicionais são realizadas a partir de registros na SEC e apresentações para investidores de grandes editores digitais e intermediários de tecnologia publicitária, transcriçes de teleconferências de resultados e sites confiáveis de associações e reguladores que descrevem regras de publicidade e limites de privacidade. Quando são necessários dados financeiros estruturados de empresas, ou quando sinais de patentes, dados de comércio em nível de remessa para hardware relacionado a publicidade, ou detalhes de contratos e licitações precisam ser quantificados, também utilizamos assinaturas de bases de dados pagas aprovadas para esses casos de uso específicos. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para verificar as participações por canal, a progressão de preços e as divisões por modelo de compra, uma vez que esses elementos evoluem mais rapidamente do que a maioria dos conjuntos de dados públicos. Conversamos com equipes do lado da demanda (profissionais de marketing de marca e de performance), equipes do lado da oferta (editores e redes) e prestadores de serviços. Em seguida, validamos as diferenças entre APAC, EMEA e as Américas para que o mix final não seja dominado pelo padrão de canal e monetização de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 47% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução da demanda de cima para baixo, em que os orçamentos totais de publicidade são reconstituídos a partir de sinais de gastos em mídia digital, penetração de usuários de internet e smartphones, e a migração contínua da mídia offline para formatos online. Os totais são então alocados com base em indicadores de mix observáveis, como a participação de busca versus display e vídeo, o uso de dispositivos móveis versus desktop e CTV, e a divisão entre RTB programático, ordens de inserção diretas e compras por autoatendimento.
Para evitar que os totais se desviem, corroboramos o resultado com aproximações seletivas de baixo para cima, incluindo consolidações amostradas de receitas de editores, verificações de canal sobre faixas de CPM e CPC, e verificações de volume por cobertura (impressões, cliques e visualizações de vídeo traduzidos por taxas típicas de monetização). Onde as peças de baixo para cima estão incompletas, as lacunas são preenchidas com pesos de proxy de geografias comparáveis e, em seguida, ajustadas após o feedback primário confirmar a direção e o tamanho da lacuna.
Para as previsões, utiliza-se análise de cenários porque os preços, as regras de privacidade e o mix de plataformas podem mudar de forma abrupta em vez de gradual. Os insumos mais relevantes incluem tendências de carga de anúncios digitais, mudanças em cookies e identificadores, taxas de crescimento da mídia de varejo, expansão do inventário de CTV e movimentos esperados de CPM e CPC, que são revisados com os entrevistados para que a perspectiva final permaneça prática e explicável.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação e verificações de variância para que o modelo permaneça rastreável. Comparamos os resultados com sinais independentes, como tendências regionais de gastos digitais, direção das receitas dos editores e mudanças nos modelos de compra, e as anomalias são revisadas antes da aprovação final.
Se uma discrepância relevante for identificada, a equipe reavalia as premissas, recontatando os respondentes pertinentes e revisitando o tratamento de câmbio e inflação para eliminar distorções evitáveis. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de política que impactam o rastreamento, grandes choques de demanda ou movimentos repentinos de preços. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Publicidade Online da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para publicidade online nem sempre se alinham porque os limites do que é contabilizado podem ser ligeiramente diferentes, mesmo quando o rótulo parece idêntico. As diferenças geralmente decorrem do que é incluído como gasto publicitário, de como os modelos de compra são tratados e de se itens adjacentes, como serviços de produção, são incorporados ao número.
A tabela também mostra que a seleção do ano e o momento da conversão cambial podem ampliar a diferença, uma vez que os preços e os volumes podem se mover rapidamente em busca, vídeo e CTV. Algumas estimativas baseiam-se em definições mais amplas de "publicidade na internet" que combinam mais tipos de atividade, enquanto outras partem de conjuntos de gastos em mídia, mas aplicam divisões de canal e cenários de crescimento diferentes que nem sempre são verificados com os participantes do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 323,74 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 566,58 bilhões de USD (2026) | Utiliza um escopo de gastos em publicidade digital mais amplo que pode incorporar categorias de monetização adjacentes e definições de plataforma mais abrangentes, o que eleva o total em comparação com um conjunto de publicidade online estritamente definido. |
| Editora Especializada B | 888,52 bilhões de USD (2026) | Reportado sob uma estrutura de publicidade na internet que pode incluir um conjunto mais amplo de receitas de promoção baseadas na internet e ofertas relacionadas, o que infla os totais quando comparado com uma contagem mais restrita de mídia paga. |
A tabela aponta para uma lacuna determinada pelo escopo e, no modelo da Mordor Intelligence, o valor é limitado a anúncios pagos entregues em dispositivos conectados à internet e exclui taxas de produção, permutas com influenciadores e mídia exterior digital não conectada à internet, o que situa o total de 2026 abaixo de cifras mais amplas baseadas em gastos. Com os mesmos insumos básicos visíveis nos dados públicos e ajustados por verificações primárias, o resultado permanece equilibrado e reproduzível, e os usuários podem rastrear as mudanças até drivers claros de mix e precificação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de publicidade online?
O mercado de publicidade online atingiu USD 323,74 bilhões em 2026 e está previsto para crescer para USD 525,39 bilhões até 2031.
Qual plataforma está se expandindo mais rapidamente dentro da publicidade digital?
A TV conectada é a plataforma de crescimento mais rápido, avançando a um CAGR de 11,09% até 2031, à medida que os serviços de streaming escalam os níveis com suporte a anúncios.
Por que as redes de mídia de varejo estão atraindo mais gastos com publicidade?
Elas vinculam as impressões de anúncios a checkouts confirmados dentro do mesmo ecossistema, entregando um retorno sobre os gastos com publicidade três a cinco vezes maior do que o display na web aberta.
Como a descontinuação de cookies de terceiros afeta os anunciantes?
A remoção de cookies na Europa reduziu os CPMs programáticos em 23% para os editores da web aberta, empurrando os anunciantes em direção a dados primários dentro dos jardins murados.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico lidera com um CAGR de 11,37%, graças a populações com foco em mobile, ecossistemas de super-aplicativos e renda disponível crescente.
Qual é o papel da IA na publicidade digital?
A IA generativa automatiza a produção criativa e a otimização de lances, reduzindo o custo por aquisição em percentuais de dois dígitos nas implantações iniciais.