
Tamanho e Participação do Mercado de Serviços de Criação de Conteúdo VR
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
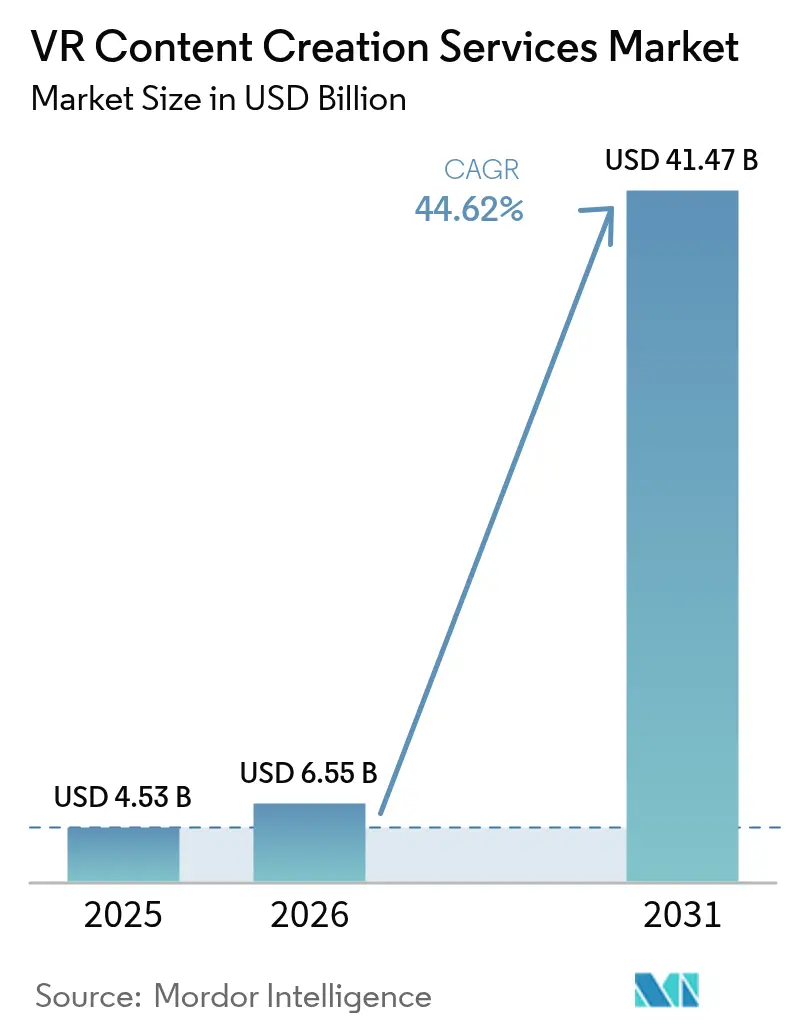
| Tamanho do Mercado (2026) | 6.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 44.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Criação de Conteúdo VR pela Mordor Intelligence
Estima-se que o tamanho do mercado de Serviços de Criação de Conteúdo VR cresça de USD 4,53 bilhões em 2025 para USD 6,55 bilhões em 2026, com previsão de atingir USD 41,47 bilhões até 2031 a um CAGR de 44,62% no período de 2026-2031. O momentum decorre da queda nos preços dos headsets, da renderização em computação de borda-nuvem que suaviza a latência, e das equipes de aquisição corporativa que tratam ativos imersivos como investimentos de produtividade, e não como projetos-piloto. A Intel documentou um retorno sobre investimento de 300% para treinamento de competências interpessoais em VR, levando os departamentos financeiros a aprovar orçamentos de conteúdo mais elevados. Incentivos governamentais na Ásia-Pacífico agora reembolsam até 30% dos custos de produção aprovados no metaverso, ampliando a base de encomendas para estúdios de pequeno e médio porte. Simultaneamente, as implementações de redes 5G autônomas permitem o streaming fotorrealista para headsets sem fio, desbloqueando casos de uso empresariais e de consumo em mobilidade. Os rápidos avanços na geração procedural de ativos impulsionada por IA comprimem ainda mais os cronogramas de produção, apoiando a expansão de margens de dois dígitos para os primeiros adotantes.
Principais Conclusões do Relatório
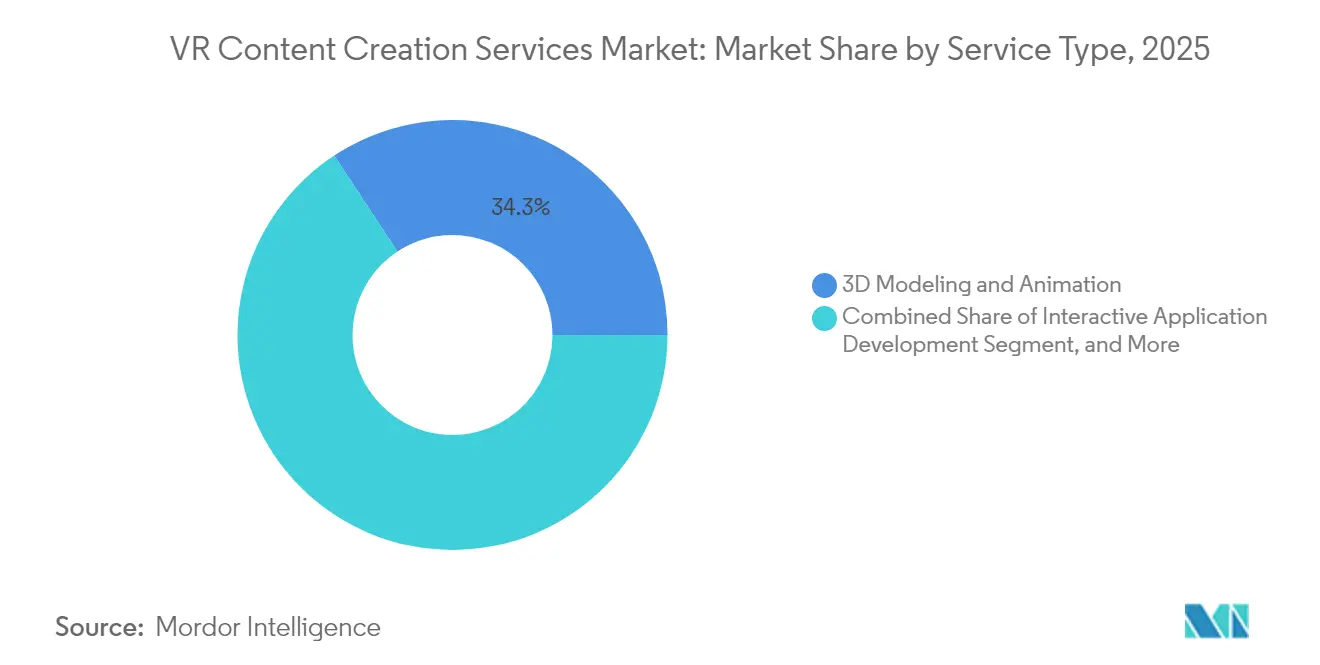
- Por tipo de serviço, modelagem 3D e animação lideraram com 34,28% do tamanho do mercado de Serviços de Criação de Conteúdo VR em 2025, enquanto o desenvolvimento de aplicações interativas tem previsão de expansão a um CAGR de 46,38% até 2031.
- Por tipo de conteúdo, entretenimento respondeu por 41,05% do tamanho do mercado de Serviços de Criação de Conteúdo VR em 2025, ao passo que a visualização para saúde tem projeção de avançar a um CAGR de 46,41% até 2031.
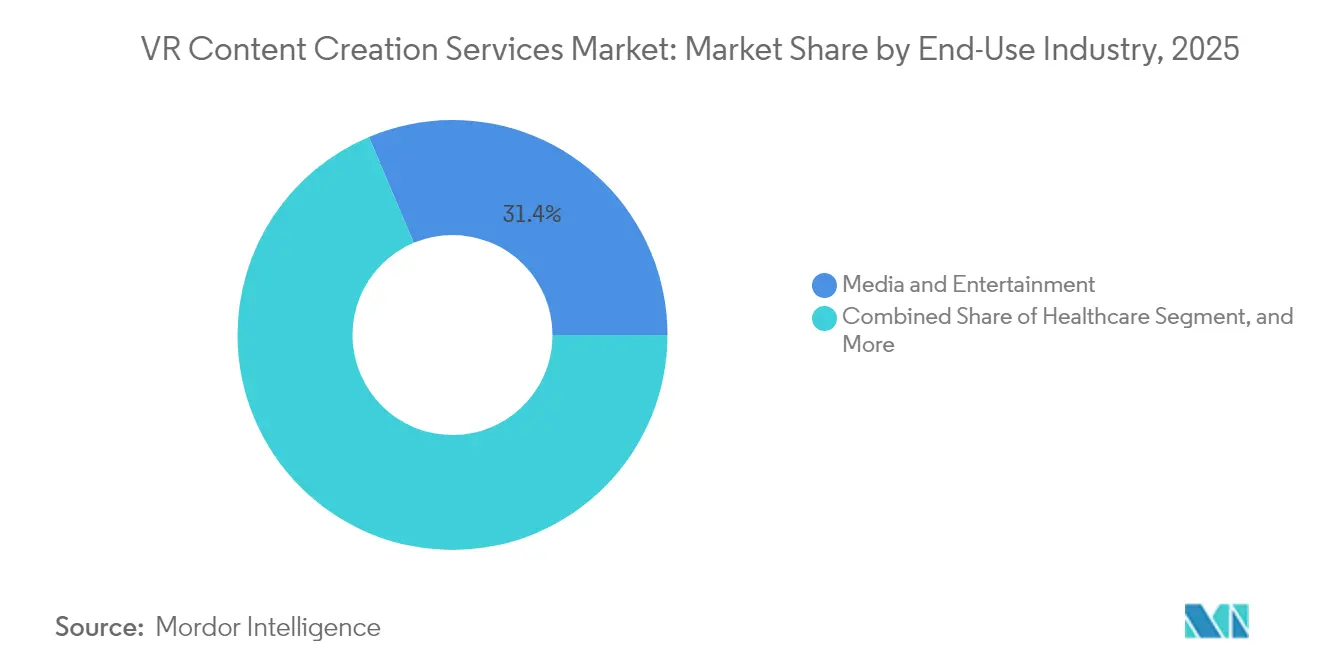
- Por setor de uso final, o setor de mídia e entretenimento deteve 31,35% do tamanho do mercado de Serviços de Criação de Conteúdo VR em 2025, e o setor de saúde está previsto para crescer a um CAGR de 46,72% ao longo do período de previsão.
- Por plataforma, a VR baseada em PC respondeu por 39,12% do tamanho do mercado de Serviços de Criação de Conteúdo VR em 2025; contudo, o WebXR está posicionado para um CAGR de 45,98% até 2031.
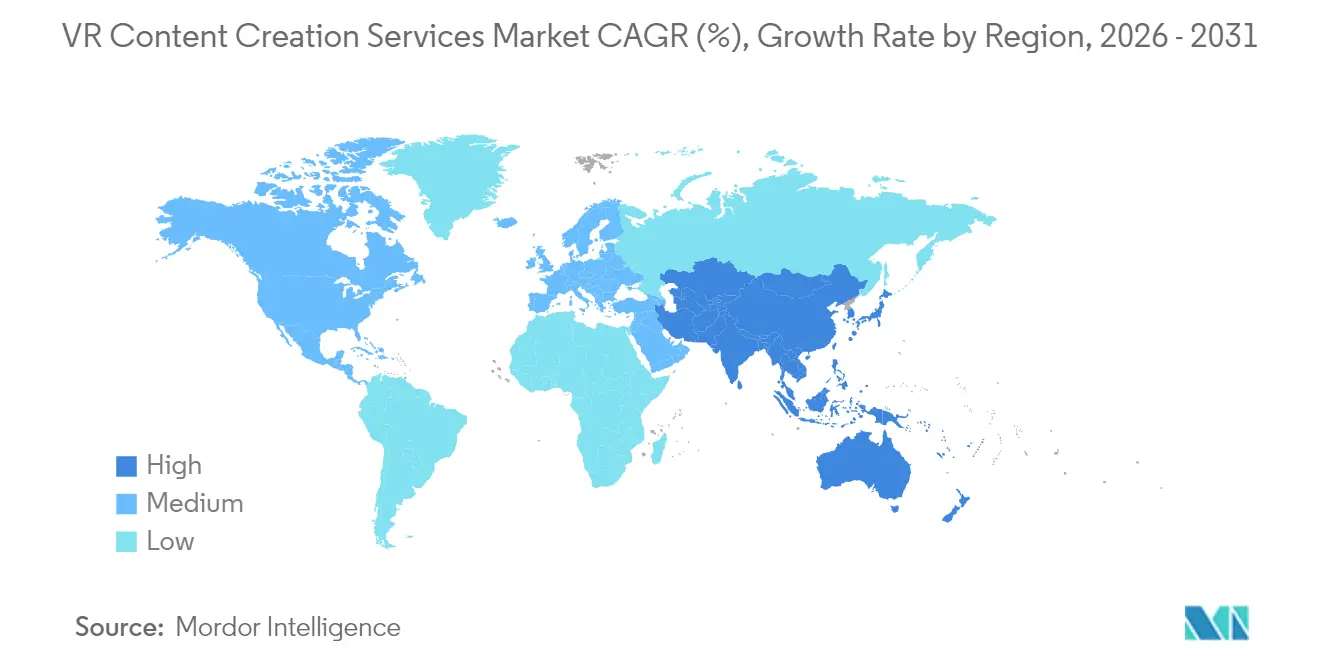
- Por geografia, a América do Norte gerou 43,05% do tamanho do mercado de Serviços de Criação de Conteúdo VR em 2025, enquanto a região da Ásia-Pacífico deve registrar um CAGR de 46,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Headsets VR com 6DoF Acessíveis | +8.2% | Global, mais forte na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Corporativa por Aperfeiçoamento Profissional por Meio de Módulos de Treinamento Imersivo | +9.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração da Geração Procedural de Conteúdo Impulsionada por IA | +7.8% | Global, adoção precoce na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Expansão das Redes 5G Autônomas que Permitem o Streaming de VR Móvel | +7.3% | Ásia-Pacífico e Oriente Médio, com metrópoles selecionadas da América do Norte | Médio prazo (2-4 anos) |
| Redes de Renderização em Computação de Borda-Nuvem para Redução de Latência | +6.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e a América do Norte | Longo prazo (≥ 4 anos) |
| Subsídios Governamentais para Ecossistemas de Metaverso em Mercados Asiáticos Emergentes | +5.9% | China, Coreia do Sul, Japão, Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Headsets VR com 6DoF Acessíveis
Os headsets, antes com preço acima de USD 1.000, agora são vendidos a menos de USD 500, liderados pelo Meta Quest 3, que registrou 2,4 milhões de unidades enviadas em 2024.[1]Meta Platforms, "Especificações do Produto Meta Quest 3," META.COM O Apple Vision Pro criou um segmento empresarial premium a USD 3.499, incentivando os estúdios a concorrer a projetos fotorrealistas de maior margem. Uma base instalada maior permite que os detentores de plataformas ofereçam licenciamento por assento, reduzindo o limite de acesso para programas de treinamento corporativo.
Demanda Corporativa por Aperfeiçoamento Profissional por Meio de Módulos de Treinamento Imersivo
Estima-se que os aprendizes em VR concluíram cursos de competências interpessoais mais rapidamente do que as turmas presenciais e relataram 275% maior confiança.[2]PricewaterhouseCoopers, "Estudo de Eficácia do Treinamento em VR 2024," PWC.COM O Walmart implementou Academias de VR em 4.700 lojas, enquanto a Boeing reduziu em 75% o tempo de treinamento para a montagem do chicote elétrico do 737 MAX. As economias de tempo quantificadas justificam contratos de conteúdo plurianuais que sustentam o mercado de Serviços de Criação de Conteúdo VR.
Integração da Geração Procedural de Conteúdo Impulsionada por IA
Plataformas como o Unity Muse e o Unreal Engine 5.4 da Epic Games geram automaticamente malhas 3D e árvores de diálogo, reduzindo em 60% as horas de modelagem manual. O protótipo VRCopilot da Universidade de Stanford obteve 85% de aprovação dos designers para cenas montadas por IA.[3]Universidade de Stanford, "Protótipo de Pesquisa VRCopilot," STANFORD.EDU Fluxos de trabalho mais rápidos permitem que estúdios boutique concorram a propostas empresariais que antes eram reservadas a grandes casas de pós-produção.
Expansão das Redes 5G Autônomas que Permitem o Streaming de VR Móvel
A versão 17 do 3GPP garante latência de movimento para fóton inferior a 10 milissegundos para tráfego XR. A China Mobile implantou 200 redes privadas 5G para entretenimento em locais específicos em 2024. Os testes de borda da Verizon e da AWS demonstraram VR renderizada em nuvem a mais de 90 FPS em zonas metropolitanas dos Estados Unidos. O streaming sempre conectado desloca a economia de conteúdo de vendas únicas para assinaturas recorrentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Pipelines de Produção de Conteúdo Fotorrealista | -4.7% | Global, mais agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fragmentação dos Padrões de Plataforma que Dificulta a Reutilização de Ativos | -3.9% | Global, com maior atrito em frotas empresariais multidispositivos | Médio prazo (2-4 anos) |
| Enjoo de Movimento e Preocupações com a Segurança do Usuário que Limitam a Duração das Sessões | -3.2% | Mercados de consumo globais, pronunciado em centros de jogos e entretenimento | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Desenvolvedores Avançados de Motores de Jogos | -2.8% | América do Norte e Europa, com surgimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Pipelines de Produção de Conteúdo Fotorrealista
Os estágios de captura volumétrica ultrapassam USD 1 milhão em despesas de capital, e projetos cinematográficos em empresas como a Framestore frequentemente exigem entre USD 500.000 e USD 2 milhões por entregável. A renderização com rastreamento de raios em tempo real dobra os custos de nuvem em comparação com o vídeo plano, impedindo que pequenas empresas acessem experiências sob medida.
Fragmentação dos Padrões de Plataforma que Dificulta a Reutilização de Ativos
O OpenXR melhora a portabilidade básica; no entanto, o Apple Vision Pro depende do RealityKit, e o PlayStation VR2 requer otimização de shader separada. Os estúdios precisam manter quatro ou mais pipelines de ativos, o que pode inflar os custos de desenvolvimento em até 50% e forçar muitos compradores a padronizar em uma única plataforma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Aplicações Interativas Superam Ativos EstáticosO desenvolvimento de aplicações interativas tem projeção de crescer a um CAGR de 46,38%, eclipsando a participação de 34,28% em 2025 da modelagem 3D estática. As empresas estão solicitando cada vez mais lógica de ramificação, simulações baseadas em física e colaboração multiusuário, elevando assim a complexidade da engenharia de software. A Unity relatou que 68% dos projetos empresariais agora incorporam interatividade, acima dos 42% em 2022. Os geradores de ativos com IA permitem que os artistas se concentrem na lógica de jogabilidade, reforçando essa tendência.
A modelagem 3D permanece fundamental, mas a pressão sobre as margens aumenta à medida que ferramentas como o Infinigen automatizam a criação de adereços de fundo. A produção de vídeo em 360 graus evoluiu para uma transmissão de eventos ao vivo de nicho, enquanto os serviços de pós-produção estão sendo comoditizados em meio à expansão dos conjuntos de ferramentas VR do Adobe Premiere. Os estúdios com expertise no Unreal Engine cobram tarifas premium, mas a escassez de talentos persiste à medida que veteranos de animação se retreinam em fluxos de trabalho de motores de jogos.


Por Tipo de Conteúdo:
Visualização para Saúde Cresce com Validação ClínicaO entretenimento manteve uma participação de 41,05% em 2025, beneficiando-se da extensão de propriedade intelectual de grandes produções. O tamanho do mercado de Serviços de Criação de Conteúdo VR para visualização de saúde tem previsão de expansão a um CAGR de 46,41%, impulsionado pelas iniciativas de Saúde Digital da FDA que endossam o uso de VR para planejamento cirúrgico. A Universidade Johns Hopkins relatou uma redução de 38% no tempo em sala de cirurgia após o ensaio em VR para cirurgias ortopédicas complexas.
Treinamento e simulação garantem contratos estáveis de defesa, enquanto as aplicações de marketing aproveitam showrooms imersivos de montadoras como Audi e BMW. Os passeios virtuais de arquitetura continuam a ganhar impulso no pós-pandemia, graças à plataforma de dados espaciais da Matterport. A adoção na educação fica para trás devido a restrições orçamentárias, mas recebe incrementos graduais por meio de bolsas de STEM.
Por Setor de Uso Final:
Mídia Domina, Saúde AceleraMídia e entretenimento capturaram 31,35% dos gastos de 2025, impulsionados por plataformas de streaming encomendando concertos e documentários imersivos. A saúde tem previsão de crescer a um CAGR de 46,72%, impulsionada pelo reembolso de seguradoras para terapia de dor assistida por VR. As marcas do varejo utilizam VR para encurtar os ciclos de descoberta de produtos, enquanto os clientes do setor industrial empregam treinamento imersivo para reduzir erros de montagem.
As empresas imobiliárias estão substituindo as casas modelo físicas por visualizações em VR; a Property Intelligence da Matterport comprime o tempo de preparação de listagens de dias para horas. Os órgãos de turismo produzem visualizações de destinos que elevam as conversões de reservas. A adoção pelo setor público abrange exercícios de desescalada para forças de segurança e visualizações de planejamento municipal.
Por Plataforma:
WebXR Ganha Terreno com a Redução de BarreirasA VR baseada em PC liderou com 39,12% de participação em 2025, favorecida para fluxos de trabalho de engenharia de alta fidelidade. O WebXR tem previsão de um CAGR de 45,98%, graças aos padrões do W3C que permitem acesso ao navegador com um clique. O Wolvic da Mozilla adicionou suporte a rastreamento de mãos, e o Wonderland Engine reduziu os tamanhos dos pacotes para menos de 5 MB, permitindo carregamentos de três segundos em redes 4G.
A VR móvel prospera graças à conveniência do Meta Quest, embora sua fidelidade gráfica fique atrás das configurações de PC. A VR para console permanece centrada em jogos, com a estratégia de títulos exclusivos da Sony desacelerando a diversificação de conteúdo. A vantagem de distribuição do WebXR atrai clientes de marketing; no entanto, o suporte inconsistente ao rastreamento ocular limita sua adoção para aplicações avançadas de análise.
Análise Geográfica
Mercado de Serviços de Criação de Conteúdo de RV na América do Norte
A América do Norte gerou 43,05% da receita global em 2025, impulsionada pelos orçamentos de treinamento das empresas da Fortune 500, pela captura volumétrica de Hollywood e por 1,2 bilhões de USD em financiamento de capital de risco para startups de mídia imersiva. O Departamento de Defesa dos Estados Unidos reservou 150 milhões de USD para treinamento em RV no ano fiscal de 2024, garantindo um pipeline estável para fornecedores de simulação. O fundo de mídia imersiva do Canadá, no valor de 25 milhões de CAD (18,5 milhões de USD), fomenta produções prontas para exportação, enquanto os fornecedores automotivos do México adotam a RV para treinamento de montagem.
Mercado de Serviços de Criação de Conteúdo de RV na APAC
A Ásia-Pacífico tem previsão de registrar o CAGR mais acelerado, de 46,33%, até 2031. A China tem como meta atingir 250 bilhões de CNY (35 bilhões de USD) em produção de metaverso até 2026, oferecendo incentivos fiscais a estúdios de conteúdo. O Novo Acordo Digital da Coreia do Sul reservou 220 bilhões de KRW (165 milhões de USD) para conteúdo imersivo, e Singapura lançou um programa de subsídios de 30 milhões de SGD (22 milhões de USD). O Japão financia o treinamento em RV para cuidados com idosos no âmbito de sua visão Sociedade 5.0, enquanto a Índia pilota programas de capacitação corporativa em polos tecnológicos.
Mercado de Serviços de Criação de Conteúdo de RV na Europa, Oriente Médio e América do Sul
A Europa se beneficia da adoção de gêmeos digitais nos setores automotivo e aeroespacial. O Instituto Fraunhofer da Alemanha colabora com a Siemens e a BMW na revisão de protótipos em RV. O Reino Unido oferece atualmente um incentivo fiscal de 25% para as indústrias criativas voltado à produção em RV, e a França investe 12 milhões de EUR (13 milhões de USD) em coproduções imersivas. O crescimento no Oriente Médio está concentrado na Arábia Saudita e nos Emirados Árabes Unidos, onde fundos soberanos financiam o turismo de realidade mista. A América do Sul ainda se encontra em estágio inicial, com o Brasil implantando showrooms de RV apesar das limitações de largura de banda.

Panorama regulatório
A regulamentação que afeta os serviços de criação de conteúdo VR está convergindo em torno da governança de plataformas, segurança do usuário e padrões técnicos de produção. Na União Europeia, a Lei de Serviços Digitais (Regulamento (UE) 2022/2065) estende obrigações de diligência devida e transparência a intermediários que podem incluir ambientes imersivos onde experiências de VR geradas ou distribuídas por usuários são hospedadas. Essa mudança eleva as expectativas de conformidade para processos de moderação, divulgação de anúncios e rastreabilidade em canais de entrega de VR.
Órgãos normativos também estão moldando os requisitos de serviço para fluxos de produção e interoperabilidade. Na China, a GB/T 44465-2024 (em vigor desde 1º de março de 2025) padroniza os processos de produção de conteúdo VR/AR, e a Administração Nacional de Cinema emitiu a DY/Z 14.1-2026 (publicada em 29 de janeiro de 2026) com requisitos técnicos gerais para sistemas de filmes VR e produção de conteúdo. Nos Estados Unidos, o NIST IR 8557 (2025) destaca prioridades de cibersegurança e privacidade utilizáveis para tecnologias imersivas, incluindo gestão de identidade e proveniência de conteúdo, o que se alinha com o modo como as implantações empresariais consideram cada vez mais segurança, marcação d'água e auditabilidade na seleção de fornecedores.
Análise da cadeia de valor
A cadeia de valor começa com a encomenda de conteúdo (treinamento empresarial, simulação industrial, mídia/entretenimento, visualização em saúde) e definição de requisitos, avançando para a pré-produção (storyboarding, design de interação e considerações de segurança de UX) e criação de ativos (modelagem 3D, animação, captura volumétrica, fotogrametria/Gaussian splats). A produção principal ocorre em motores de jogos e cadeias de ferramentas em tempo real (Unity, Unreal, pipelines WebXR), enquanto GPUs, infraestrutura de nuvem/borda e plataformas de gêmeos digitais fornecem a computação e renderização e ingerem dados de engenharia. A distribuição e entrega abrangem lojas de aplicativos para headsets, implantações de VR em PC e WebXR baseado em navegador, sendo tipicamente necessária a integração a jusante com sistemas de gestão de aprendizagem, PLM e IAM empresarial.
As dependências a montante estão migrando para ecossistemas industriais de gêmeos virtuais e formatos de intercâmbio abertos, à medida que as empresas exigem ativos com consciência física e prontos para simulação. Por exemplo, a Dassault Systemes e a NVIDIA formaram uma parceria de longo prazo em torno de tecnologias de Gêmeo Virtual e infraestrutura de IA da NVIDIA (fevereiro de 2026), e a OMRON firmou parceria com a Dassault Systemes para conectar o 3DEXPERIENCE e a automação Sysmac para validação virtual de linhas de produção (abril de 2026). Os gargalos das cadeias de ferramentas continuam centrados na interoperabilidade (adoção de OpenXR/WebXR e OpenUSD), otimização de desempenho (streaming de LOD para grandes volumes de dados 3D) e eficiência de rede para vídeo imersivo. Plataformas como a Nokia RXRM, por exemplo, apontam para abordagens de redução de largura de banda relevantes para teleoperação industrial e fluxos de trabalho de colaboração remota.
Cenário Competitivo
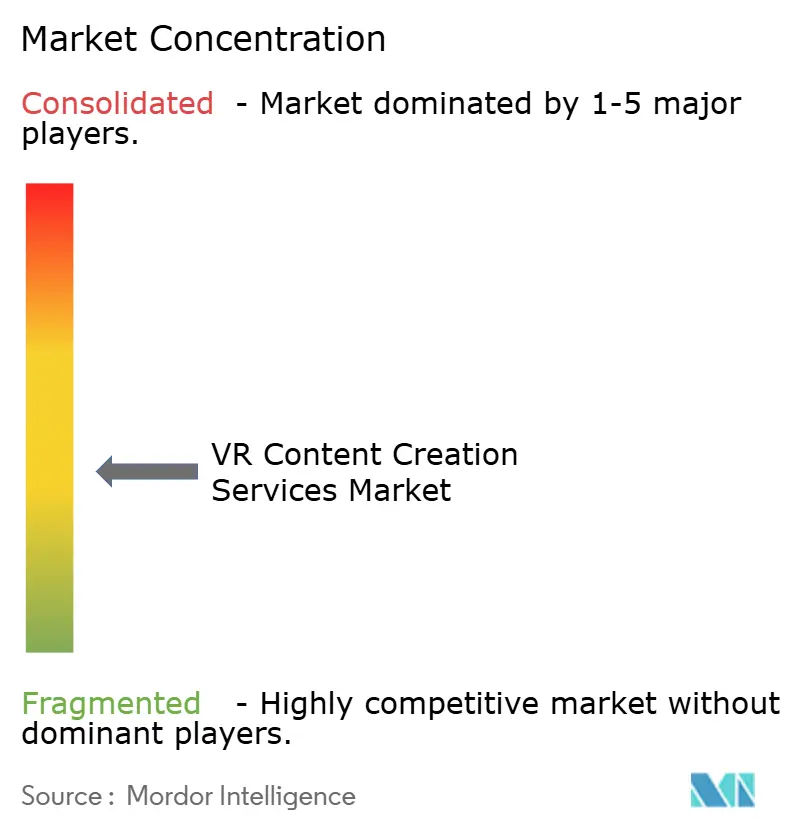
O mercado de Serviços de Criação de Conteúdo VR é altamente fragmentado, sem nenhum estúdio detendo uma participação global significativa. Boutiques como Felix and Paul Studios e Magnopus competem com base em diferenciação criativa, enquanto casas de pós-produção integradas como a Framestore aproveitam estágios volumétricos internos para entrega completa. Especialistas em motores de jogos, incluindo Innoactive e Subvrsive, incorporam análises de gestão de aprendizagem em projetos empresariais.
As ferramentas procedurais impulsionadas por IA representam um espaço em branco emergente. Startups estão patenteando compressão de vídeo volumétrico e renderização contingente ao olhar, áreas em que a Meta, a Apple e a Sony registraram mais de 200 patentes de XR em 2024. As estruturas WebXR reduzem as barreiras de distribuição, permitindo que agências lancem vitrines imersivas sem taxas de loja de aplicativos. Estúdios de pequeno porte formam consórcios para compartilhar instalações de captura de movimento, amortizando os custos de capital e melhorando a competitividade nas propostas.
A capacidade tecnológica é o principal diferencial. Equipes que dominam a geometria Nanite e a iluminação Lumen do Unreal Engine 5 entregam realismo quase cinematográfico em hardware de consumo, enquanto a expertise em Unity DOTS garante ganhos de desempenho em dispositivos móveis. A Property Intelligence habilitada por IA da Matterport demonstra como incumbentes estendem plataformas por meio de complementos de aprendizado de máquina. Prêmios salariais de 20 a 30% para desenvolvedores de Unreal ou Unity acentuam a escassez de talentos, impulsionando iniciativas internas de aperfeiçoamento profissional e expansão offshore.
Líderes do Setor de Serviços de Criação de Conteúdo VR
Voxel Digital Studios Inc.
Groove Jones LLC
Innoactive GmbH
Wevr Inc.
Trigger XR Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Criação de Conteúdo de RV
- Voxel Digital Studios Inc.
- Groove Jones LLC
- Innoactive GmbH
- Wevr Inc.
- Trigger XR Inc.
- Future Visual Ltd.
- Zengalt LLC
- Subvrsive Inc.
- REWIND FX Ltd.
- Visualise Creative Ltd.
- PixelWhip Studios Pty Ltd.
- CreamVR Inc.
- B2Studio Sp. z o.o.
- VR Vision Group LLC
- Lucid Reality Labs LLC
- Metastage Inc.
- The Virtual Reality Company Inc.
- Framestore Ltd.
- Felix and Paul Studios Inc.
- Magnopus LLC

Oportunidades de mercado e perspectivas futuras
A simplificação da criação de conteúdo em nível empresarial está ampliando a base de compradores endereçável para os serviços de criação de conteúdo VR, especialmente em treinamento e simulação. O lançamento do EON Genesis 3.0 pela EON Reality em abril de 2026 usa uma abordagem conversacional sem código para criar cenários de treinamento imersivos. Esse modelo desloca partes do desenvolvimento de conteúdo para produção liderada por especialistas no assunto, ao mesmo tempo em que ainda gera demanda por estúdios capazes de empacotar, validar e integrar experiências em sistemas corporativos e fluxos de conformidade.
A compressão do ciclo de produção e a captura de mundo com maior fidelidade também estão abrindo espaço em pipelines modulares que combinam técnicas generativas e de reconstrução com motores em tempo real. A Groove Jones documentou, em junho de 2026, um fluxo de trabalho integrando ComfyUI e Gaussian splats para reconstruir ambientes complexos para VR autônomo, e a Foveate descreveu, em maio de 2026, um caso em que as linhas do tempo de conteúdo de 360 graus foram reduzidas ao mover a pré-visualização para um ambiente colaborativo live-3D. No lado da pós-produção, a Metaverse Stage descreveu, em junho de 2026, o uso das ferramentas de estabilização VR180 e PanoMap do DaVinci Resolve Studio para aproximar o acabamento imersivo dos pipelines cinematográficos padrão, apoiando a demanda por serviços especializados de pós-produção VR capazes de entregar resultados repetíveis de qualidade, cor e estabilização sem equipamentos de hardware pesados e sob medida.
Recent Industry Developments in Mercado de Serviços de Criação de Conteúdo de RV
- Junho de 2026: a Innoactive GmbH anunciou atualizações em sua plataforma Innoactive Spatial, incluindo suporte à estrutura Spatial Accessories da Apple e rastreamento de objetos aprimorado para fluxos de trabalho em escala 1:1. A empresa tem como alvo revisões de design automotivo e industrial de alta precisão, onde um alinhamento físico-digital mais preciso aumenta o valor dos serviços premium de conteúdo VR, design de interação e validação.
- Setembro de 2025: a Meta apresentou o Quest 3S ao preço de USD 299, posicionando-o como um headset 6DoF de menor custo com passagem de realidade mista. A base de hardware acessível mais ampla expande o público alcançável para implantações de treinamento e educação empresarial, favorecendo maiores volumes de módulos VR padronizados e ciclos de renovação para estúdios de conteúdo.
- Fevereiro de 2024: a Epic Games lançou o Unreal Engine 5.4 com atualizações que fortalecem os fluxos de trabalho de criação de conteúdo em tempo real usados na produção de VR. O lançamento reforçou os pipelines liderados pelo motor para aplicações interativas e ajudou os estúdios a inserir iluminação mais cinematográfica e geometria densa em experiências em tempo real, aumentando a demanda por talentos especializados em desenvolvimento Unreal entre os prestadores de serviços.


Mercado de Serviços de Criação de Conteúdo de RV Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange serviços pagos usados para planejar, projetar, produzir e otimizar conteúdo de realidade virtual para uso comercial e institucional, incluindo construções interativas e trabalhos de mídia imersiva entregues como projetos ou contratos de serviço contínuos.
Exclusões de escopo: excluímos a venda de hardware VR, sistemas operacionais de software para headsets e receita de assinatura de plataforma pura que não esteja diretamente vinculada à prestação de serviços de criação de conteúdo.
Visão geral da segmentação
- Por Tipo de Serviço
- Modelagem 3D e Animação
- Desenvolvimento de Aplicações Interativas
- Produção de Vídeo em 360 Graus
- Fotografia em 360 Graus
- Serviços de Pós-Produção
- Por Tipo de Conteúdo
- Entretenimento
- Treinamento e Simulação
- Marketing e Publicidade
- Educação
- Visualização para Saúde
- Passeios Virtuais de Arquitetura e Imóveis
- Por Setor de Uso Final
- Mídia e Entretenimento
- Saúde
- Educação
- Varejo e Comércio Eletrônico
- Manufatura
- Imóveis e Construção
- Turismo e Hospitalidade
- Por Plataforma
- VR Baseada em PC
- VR Móvel
- VR para Console
- WebXR
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer limites claros de escopo e coletar insumos estáveis que podem ser acompanhados ano a ano. Recorremos a fontes públicas como o US Bureau of Labor Statistics, indicadores de serviços do US Census Bureau, conjuntos de dados da economia digital da OCDE, séries macroeconômicas do Banco Mundial e estatísticas de conectividade da UIT para avaliar a capacidade de demanda e a pressão de preços ao longo do tempo.
Também revisamos relatórios anuais de empresas, apresentações de resultados e cobertura jornalística confiável para entender mudanças no mix de serviços, intensidade de contratação e ciclos típicos de projetos. Bases de dados de patentes foram consultadas seletivamente para identificar mudanças nos pipelines de conteúdo, incluindo captura volumétrica e métodos de renderização em tempo real, que podem alterar o esforço de serviço e a faturação. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar as premissas sobre horas faturáveis, precificação de projetos, taxas de retrabalho e a frequência com que o conteúdo é atualizado pelos usuários finais. Conversamos com uma variedade de prestadores de serviços, estúdios, implementadores focados em plataformas e equipes do lado comprador em treinamento, marketing e entretenimento, e usamos acompanhamentos para reconciliar lacunas que os dados documentais não conseguiam explicar totalmente.
Distribuição dos entrevistados na pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | Ásia-Pacífico: 44% |
| Nível médio: 54% | Líderes funcionais/de unidade: 41% | EMEA: 33% |
| Players menores: 18% | Gerentes: 45% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O modelo começa com uma construção top-down, na qual os sinais de adoção de VR empresarial e de consumo são traduzidos em um pool realista de demanda por conteúdo e, em seguida, convertidos em receita de serviços por meio do tamanho médio do projeto e da frequência de renovação. Por exemplo, as implantações de treinamento e simulação foram tratadas de forma diferente dos pilotos de marketing, uma vez que os ciclos de atualização de conteúdo e o número de usuários não seguem o mesmo padrão.
Para manter os totais fundamentados, corroboramos o resultado usando verificações seletivas bottom-up, como faixas de receita amostradas de estúdios, insumos de parceiros de canal e uma visão simples de preço vezes volume para entregáveis comuns, como vídeo de 360 graus, módulos interativos e pós-produção. Onde a cobertura era limitada para estúdios menores ou trabalho fortemente baseado em freelancers, aplicamos um ajuste controlado com base no feedback das entrevistas e em sinais de capacidade visíveis publicamente, como contratações e anúncios de projetos.
As previsões foram desenvolvidas usando análise de cenários apoiada por um pequeno conjunto de fatores que os entrevistados concordaram ser mais preditivos. Estes incluíram o crescimento da base instalada de dispositivos VR, orçamentos de treinamento empresarial, preço médio de serviço por tipo de conteúdo, a parcela de projetos migrando de construções pontuais para modelos de contrato contínuo, e o ritmo de implantação regional em educação e saúde. Não se presumiu automaticamente um declínio de preço mais rápido, pois trabalhos de maior complexidade (conteúdo interativo e em tempo real) podem compensar a compressão do preço unitário mesmo quando a produção básica se torna mais eficiente.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em etapas, começando com verificações cruzadas com sinais independentes, como remessas de dispositivos VR, tendências de atividade de desenvolvedores e a direção geral dos gastos em serviços de TI por região. Discrepâncias foram sinalizadas quando o crescimento ultrapassava o que os indicadores de adoção e orçamento poderiam razoavelmente sustentar, e as premissas foram então revisadas por meio de chamadas de acompanhamento e revisão interna por pares.
Antes da aprovação final, realizamos verificações de variância entre regiões e principais usos finais para que nenhum segmento seja superestimado devido a uma entrada irreal de preço ou penetração. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais alteram a adoção ou os preços, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Serviços de Criação de Conteúdo VR da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para os serviços de criação de conteúdo VR frequentemente diferem porque a linha de escopo entre serviços, ferramentas e a atividade mais ampla de XR não é traçada da mesma forma, e porque as premissas de preços e volume de projetos podem mudar rapidamente. Também observamos diferenças quando uma estimativa usa um cenário agressivo para implantações empresariais, e outra permanece mais próxima de orçamentos confirmados e capacidade de entrega.
Algumas cifras publicadas incorporam ferramentas de software XR adjacentes, assinaturas de plataforma ou até mesmo partes da receita do ecossistema de headsets. Para a Mordor Intelligence, a receita é contabilizada apenas quando reflete a prestação de serviços pagos para criar e produzir conteúdo VR, como desenvolvimento interativo, ativos 3D, produção de 360 graus e pós-produção, enquanto taxas de hardware ou de plataforma independente são excluídas mesmo que apoiem o fluxo de trabalho.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,55 bilhões de USD (2026) | |
| Consultoria Global A | 9,80 bilhões de USD (2026) | Este número parece se basear em uma definição mais ampla de criação de conteúdo VR, que pode incluir ferramentas de conteúdo, software habilitador ou fluxos de trabalho XR mais amplos, o que eleva o pool de receita além da entrega exclusivamente de serviços. |
| Consultoria Regional B | 0,57 bilhão de USD (2025) | Esta estimativa parece mais restrita e mais próxima da atividade de criação de conteúdo do que da receita de serviços, e também pode estar ancorada em um ano-base diferente, com inclusão limitada de programas de treinamento e simulação empresarial. |
A diferença é explicada principalmente pelo que é contabilizado como receita de serviços, pela forma como os casos de uso empresarial são tratados e pelo ano usado para as premissas de moeda e preços. Ao vincular o modelo à frequência dos projetos, aos entregáveis típicos e aos sinais de orçamento dos compradores que podem ser reverificados, nosso dimensionamento permanece rastreável e prático de atualizar quando os padrões de adoção mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços de Criação de Conteúdo VR em 2026?
O tamanho do mercado de Serviços de Criação de Conteúdo VR é de USD 6,55 bilhões em 2026.
Qual é o CAGR previsto para os serviços de conteúdo VR até 2031?
Estima-se que o mercado se expanda a um CAGR de 44,62% entre 2026 e 2031.
Qual tipo de conteúdo está crescendo mais rapidamente?
A visualização para saúde lidera com um CAGR projetado de 46,41% à medida que a validação clínica e o reembolso se expandem.
Por que as empresas estão priorizando aplicações interativas em detrimento de ativos estáticos?
Os módulos interativos proporcionam ganhos mensuráveis, como 75% de maior rapidez no treinamento técnico e 275% de maior confiança do aprendiz, impulsionando a aquisição focada no retorno sobre investimento.
O que torna o WebXR atraente para os profissionais de marketing?
A entrega baseada em navegador elimina as barreiras das lojas de aplicativos, permitindo tempos de carregamento de três segundos e distribuição por link, evitando taxas de compartilhamento de receita.
Qual região deve registrar o maior crescimento?
A Ásia-Pacífico tem previsão de registrar um CAGR de 46,33%, apoiada por substanciais subsídios governamentais e ampla implantação de redes 5G.
Página atualizada pela última vez em:



