
Tamanho e Participação do Mercado de Hidrazina Hidratada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 238.44 quilotoneladas |
| Volume do Mercado (2031) | 327.62 quilotoneladas |
| Growth Rate (2026 - 2031) | 6.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
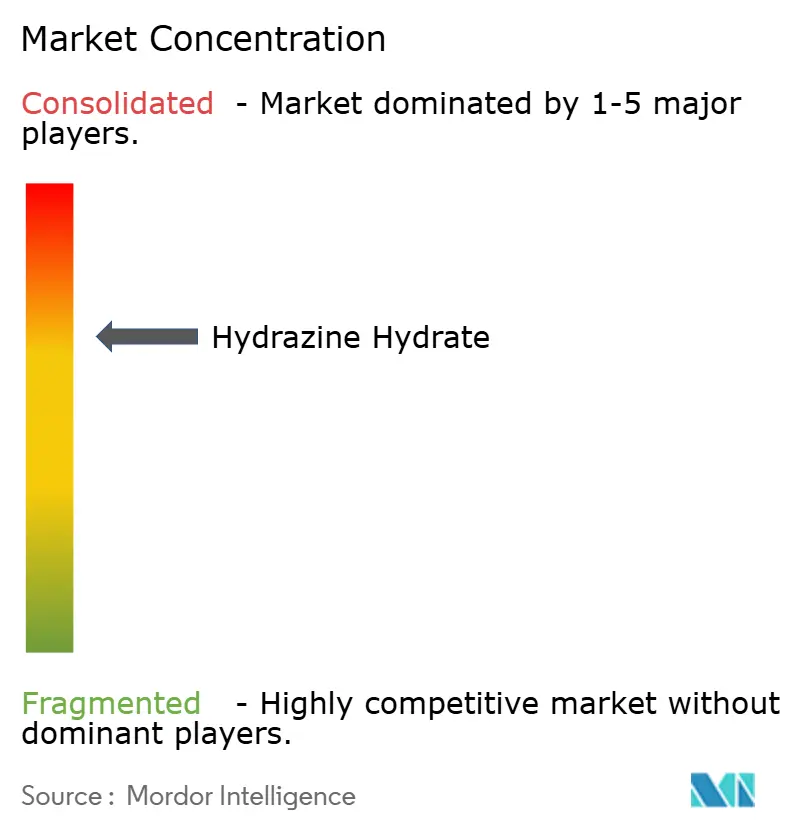
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidrazina Hidratada pela Mordor Intelligence
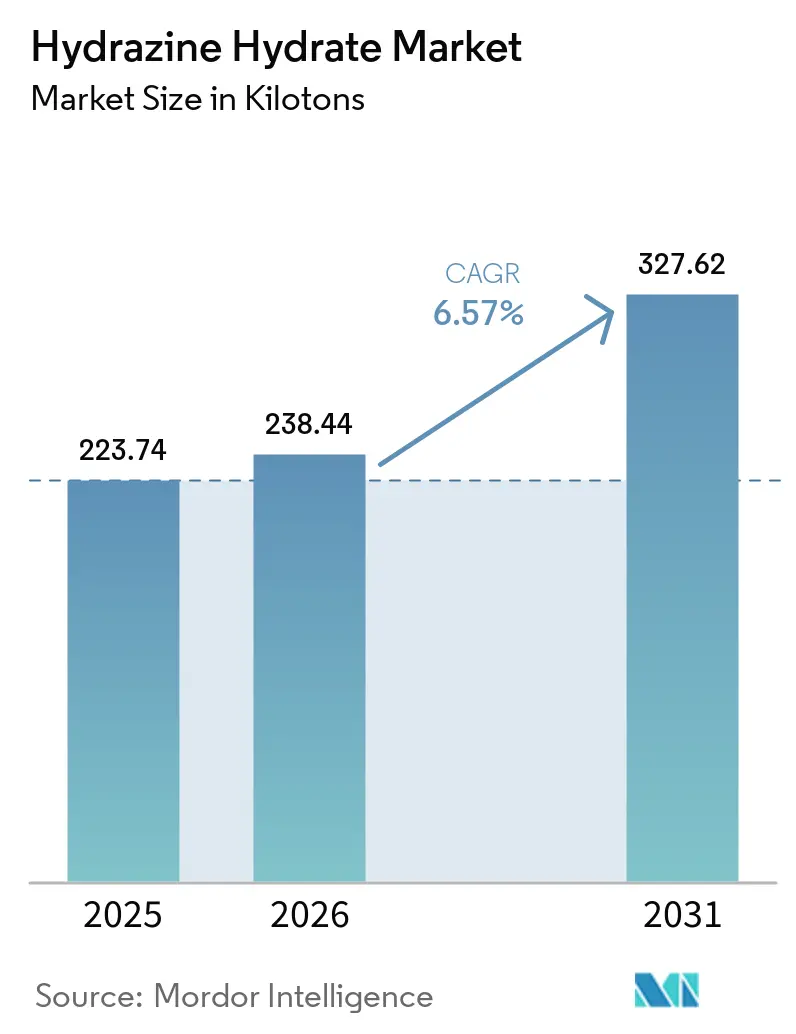
O tamanho do Mercado de Hidrazina Hidratada foi avaliado em 223,74 quilotoneladas em 2025 e estima-se que cresça de 238,44 quilotoneladas em 2026 para alcançar 327,62 quilotoneladas até 2031, a um CAGR de 6,57% durante o período de previsão (2026-2031). O forte impulso provém da polimerização, do uso como agente de expansão, da crescente produção de IFA farmacêutico e das primeiras implantações de células de combustível diretas de hidrazina. As inovações nos processos — especialmente na rota H₂O₂–cetazina — continuam a reduzir a intensidade energética e os fluxos de resíduos, melhorando as posições de custo dos produtores integrados. A crescente demanda por graus de alta pureza em aplicações aeroespaciais e de defesa mantém as margens firmes, mesmo que as aplicações industriais convencionais enfrentem maior escrutínio ambiental. O licenciamento de tecnologia, a integração de matérias-primas e a capacidade de peróxido de hidrogênio no local estão emergindo como diferenciadores competitivos decisivos no mercado de hidrazina hidratada.
Principais Conclusões do Relatório
- Por processo de produção, o Processo Cetazina Bayer liderou com 45,23% da participação no mercado de hidrazina hidratada em 2025, enquanto o Processo H₂O₂–Cetazina deve registrar o CAGR mais rápido de 7,29% até 2031.
- Por concentração, o grau de 80–100% deteve 51,82% da participação no tamanho do mercado de hidrazina hidratada em 2025, e a categoria 100% anidro está posicionada para avançar a um CAGR de 7,36% entre 2026 e 2031.
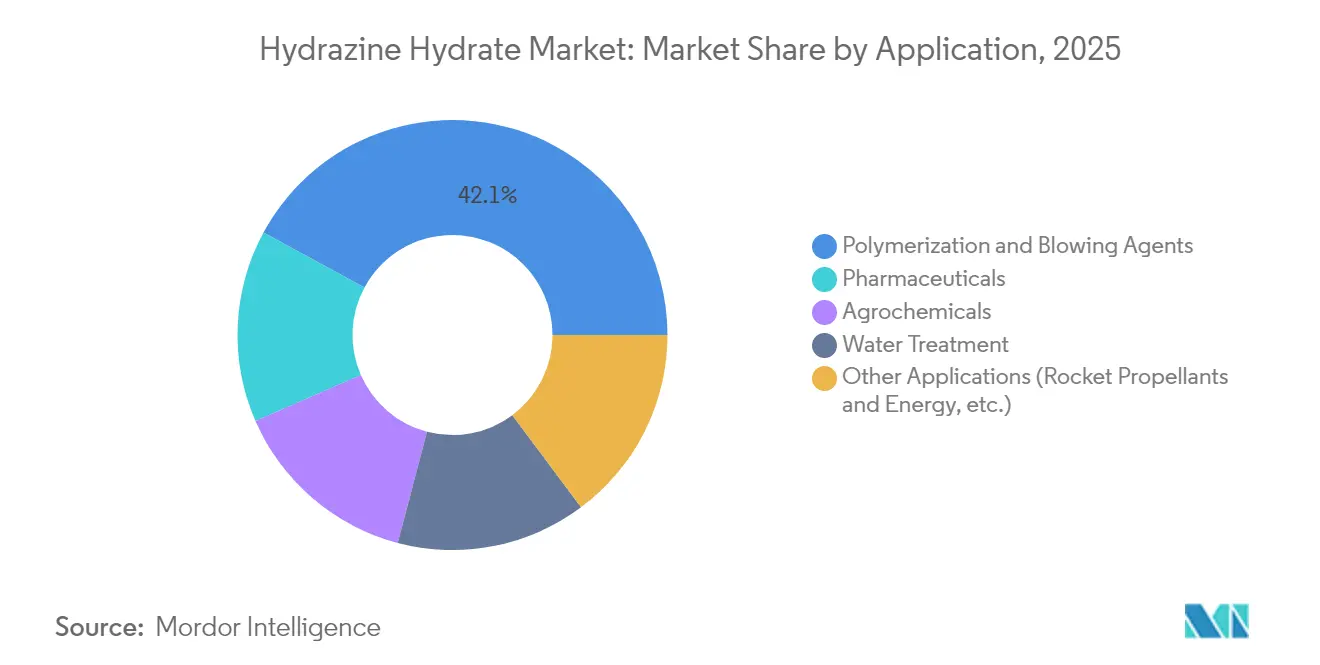
- Por aplicação, os agentes de polimerização e expansão capturaram 42,10% da participação de receita em 2025; o segmento de "outras aplicações" — que inclui propelentes para foguetes e sistemas de energia — apresenta o maior CAGR projetado de 7,68% até 2031.
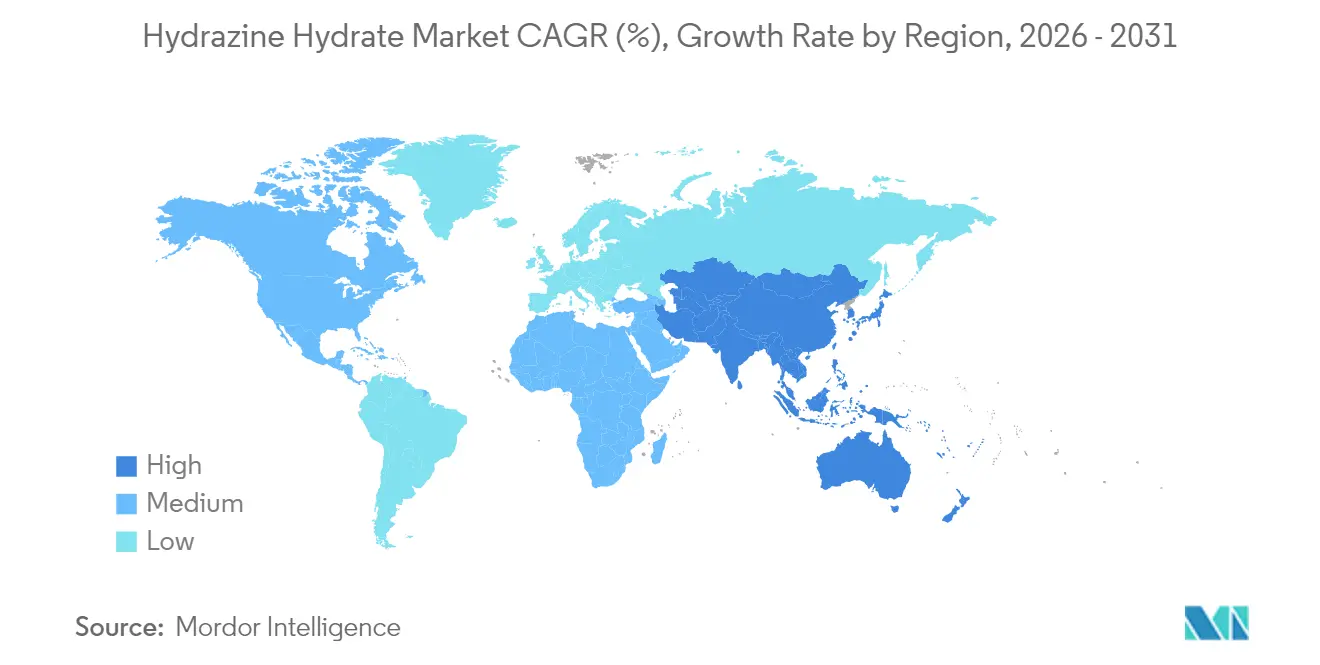
- Por geografia, a Ásia-Pacífico manteve 52,70% da participação no mercado de hidrazina hidratada em 2025 e projeta-se que se expanda a um CAGR de 7,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda dos fabricantes de agentes de polimerização e expansão | +1.80% | Global, com concentração na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Expansão da produção de IFA farmacêutico | +1.20% | Núcleo na Ásia-Pacífico, expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Normas globais mais rígidas de efluentes impulsionando o uso no tratamento de água | +0.90% | Global, particularmente em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Adoção de inibidores de corrosão à base de hidrazina em células de combustível estacionárias | +0.70% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Inovações de processo reduzindo o custo energético da rota H₂O₂-cetazina | +0.60% | Global, liderado por líderes tecnológicos em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda dos Fabricantes de Agentes de Polimerização e Expansão
A eliminação regulatória dos hidrofluorocarbonetos de alto GWP levou os produtores de polímeros a adotarem agentes de expansão química à base de hidrazina, conferindo ao mercado de hidrazina hidratada visibilidade sustentada de volume. A demanda é mais evidente em espumas de poliuretano rígidas e flexíveis utilizadas em isolamento de edificações e no aliviamento de peso em veículos automotivos. O duplo papel da hidrazina como extensor de cadeia e estabilizador reduz a complexidade da formulação e melhora a uniformidade celular, ajudando os conversores a atenderem aos códigos mais rígidos de eficiência energética[1]Walter Brunner, "Relatório de Progresso TEAP Maio de 2024", Programa das Nações Unidas para o Meio Ambiente, ozone.unep.org. Os fabricantes de espuma que adotam hidrofluorolefinas de quarta geração tendem a manter os sistemas de hidrazina porque as janelas de processamento se sobrepõem, reduzindo os custos de troca. As iniciativas de polímeros de base biológica adicionam mais uma vertente de demanda, à medida que os produtores testam matérias-primas renováveis compatíveis com reações mediadas por hidrazina.
Expansão da Produção de IFA Farmacêutico
As políticas nacionais de relocalização da produção defendidas nos Estados Unidos e na Europa desencadearam uma onda de investimentos em manufatura contínua que favorecem a compatibilidade da hidrazina hidratada com a química de fluxo. O composto é central para a síntese de nucleosídeos e nucleotídeos modificados, atualmente integrados a pipelines antivirais e oncológicos. China e Índia continuam a escalar blocos de IFA multiuso, reforçando a liderança da Ásia-Pacífico no mercado de hidrazina hidratada. Novas sondas de fluorescência de fundo zero permitem a detecção em tempo real da hidrazina dentro dos reatores, aprimorando o controle de qualidade e minimizando falhas nos lotes. Os longos prazos de desenvolvimento de medicamentos garantem volumes previsíveis, isolando a demanda farmacêutica de oscilações de curto ciclo em outros mercados finais.
Normas Globais Mais Rígidas de Efluentes Impulsionando o Uso no Tratamento de Água
Produtores de energia e plantas de processo intensificam os programas de condicionamento da água de alimentação de caldeiras à medida que os reguladores endurecem os limites de descarga de ferro, cobre e oxigênio dissolvido residual. A hidrazina permanece como o sequestrador de oxigênio mais rápido disponível, formando nitrogênio inócuo e água enquanto também atua como tampão de pH — um duplo benefício que ajuda os operadores a racionalizar os estoques de produtos químicos. Embora a carboidrazida não tóxica e as alternativas à base de aminas ganhem reconhecimento, muitos sistemas de alta pressão continuam utilizando hidrazina devido à cinética comprovada sob temperatura e pressão elevadas. Concessionárias municipais a utilizam seletivamente em circuitos de polimento especializados onde a remoção completa de oxigênio é crítica para a proteção de membranas.
Adoção de Inibidores de Corrosão à Base de Hidrazina em Células de Combustível Estacionárias
Sistemas de backup para data centers, torres de telecomunicações e microrredes remotas estão adotando células de combustível diretas de hidrazina para fornecimento de energia silencioso e de partida instantânea. Essas unidades operam em temperatura ambiente, dispensando o armazenamento volumoso de hidrogênio comprimido e simplificando os processos de licenciamento. Avanços nos catalisadores eliminaram a platina, reduzindo os custos do conjunto e apoiando uma comercialização mais ampla. As aplicações militares requerem cartuchos de alta densidade de energia que dependem de hidrazina de ultrapureza, aumentando as margens dos fornecedores qualificados. Pesquisas paralelas sobre eletrólise desacoplada posicionam a oxidação da hidrazina como um meio de melhorar a eficiência da produção de hidrogênio, criando fluxos adicionais de demanda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de toxicidade e transporte | -1.40% | Global, particularmente na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Altos custos de seguro e manuseio devido ao risco de explosão | -0.80% | Global, com maior impacto nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Escassez de matéria-prima de H₂O₂ de alta qualidade na Ásia | -0.60% | Núcleo na Ásia-Pacífico, com expansão para cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Toxicidade e Transporte
A classificação da hidrazina como substância de muito alta preocupação (SVHC) no âmbito do REACH da UE obriga produtores e usuários a elaborarem dossiês de autorização onerosos e impulsiona a pesquisa e desenvolvimento de análogos mais seguros. O transporte é igualmente complexo: os Regulamentos Modelo das Nações Unidas classificam a hidrazina como um líquido corrosivo da Classe 8 e líquido inflamável da Classe 3, exigindo contentores isolados e com pressão certificada e manuseadores credenciados. Os Estados Unidos harmonizaram as regras domésticas com as normas internacionais atualizadas em 2024, provocando a reidentificação e treinamento adicional em toda a cadeia de fornecimento[2]Departamento de Transportes dos Estados Unidos, "Materiais Perigosos: Harmonização com Normas Internacionais", federalregister.gov. As principais empresas do setor aeroespacial pressionam por isenções de uso prolongado, mas programas alternativos de propelentes apoiados por EUR 1,4 milhão em financiamento da UE sinalizam a intenção política de reduzir gradualmente o uso de hidrazina a longo prazo.
Altos Custos de Seguro e Manuseio Devido ao Risco de Explosão
Incidentes recentes em plantas levaram as seguradoras a recalibrar os modelos de expectativa de perdas, inflacionando os prêmios para instalações que armazenam mais de 10 toneladas de hidrazina. Os operadores devem adicionar paredes resistentes a explosões, matrizes avançadas de detecção de gases e purgação redundante com gás inerte — tudo o que eleva os desembolsos de capital. Géis termorreversíveis em avaliação podem imobilizar a hidrazina durante o transporte, mas a adoção comercial depende da comprovação de custo-benefício na logística em massa. Formuladores menores cada vez mais terceirizam as etapas de processamento à base de hidrazina para fabricantes por encomenda com infraestrutura especializada, consolidando a demanda entre um número menor de grandes players.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção:
As Rotas Cetazina Impulsionam a Revolução da EficiênciaO Processo Cetazina Bayer manteve uma participação dominante de 45,23% no mercado de hidrazina hidratada em 2025, devido às redes de capacidade global há muito estabelecidas e ao sólido conhecimento em catalisadores. As linhas de H₂O₂–cetazina, embora mais recentes, estão adicionando unidades a um CAGR acelerado de 7,29%, sustentadas pela menor intensidade energética e pelo tratamento de resíduos simplificado.
As estratégias de desgargalamento de plantas envolvem agora a purificação de cetazina baseada em membranas, que recupera o solvente e aumenta a capacidade total da planta sem grandes ampliações de área. As casas de licenciamento associam gêmeos digitais a pacotes de processos, permitindo a otimização energética em tempo real e a manutenção preditiva. Os fabricantes de equipamentos originais que fornecem reatores de titânio relatam carteiras de pedidos crescentes à medida que os clientes da Ásia-Pacífico correm para atender às regras de conteúdo local e evitar a exposição a importações. Essas dinâmicas mantêm o mercado de hidrazina hidratada em uma trajetória de inovação que recompensa os fluxogramas energeticamente eficientes.


Por Concentração:
O Grau Anidro Conquista Aplicações PremiumAs correntes de alta concentração (80–100%) representaram 51,82% da demanda em 2025, pois os clientes preferem menor peso de transporte e maior vida útil. Dentro dessa faixa, projeta-se que a hidrazina 100% anidra cresça 7,36% ao ano até 2031, impulsionada pela mistura de propelentes para foguetes e pelas formulações avançadas de limpeza de sensores. O tamanho do mercado de hidrazina hidratada para soluções de grau inferior de 55–80% permanece estável nos circuitos de tratamento de água, onde a diluição no local está alinhada com os equipamentos de dosagem.
A pervaporação por membrana combinada com a destilação a vácuo permite o upgrade em passagem única de 80% a 100% de pureza, reduzindo drasticamente o uso de vapor e diminuindo a pegada de gases de efeito estufa. Os compradores do setor aeroespacial, agora vinculados a especificações rigorosas de pureza de propelentes decorrentes de auditorias de agências espaciais, firmam contratos plurianuais que fornecem visibilidade de volume aos produtores especializados. Enquanto isso, as fábricas de semicondutores testam hidrazina ultrasseca para passivação de superfícies, um nicho que poderia reforçar ainda mais a demanda por hidrazina anidra até o final da década.
Por Aplicação:
O Setor de Energia Perturba os Padrões Tradicionais de DemandaAs aplicações de agentes de polimerização e expansão dominaram 42,10% do volume em 2025, ancoradas pela demanda de isolamento e pelas iniciativas de aliviamento de peso no setor de transportes. No entanto, a categoria de "outras aplicações" — que abrange propelentes, células de combustível e eletrólise desacoplada — supera todos os segmentos com um CAGR de 7,68%, evidenciando a diversificação dentro do mercado de hidrazina hidratada. Os intermediários farmacêuticos apresentam crescimento em dígito simples médio, à medida que os pipelines de derivados de mRNA padronizam as rotas de síntese habilitadas por hidrazina.
As células de combustível diretas de hidrazina apresentam eficiências de ida e volta competitivas com o armazenamento de íons de lítio quando a recuperação de calor residual é integrada, impulsionando projetos piloto em telecomunicações e data centers. Os players do setor agroquímico enfrentam limites de resíduos cada vez mais rígidos que restringem os volumes de reguladores de crescimento à base de hidrazina, mas os nichos de herbicidas especializados ainda dependem do seu perfil funcional único, onde não existem substitutos diretos. Essa diversificação isola o setor de hidrazina hidratada de quedas em segmentos específicos e sustenta um amplo apetite por investimentos.
Análise Geográfica
Mercado de Hidrazina Hidratada na APAC
A Ásia-Pacífico representou 52,70% do consumo global em 2025, refletindo uma profunda integração vertical, desde o peróxido de hidrogênio upstream até os conversores de espuma polimérica downstream. A China detém uma parcela significativa da capacidade instalada mundial e continua a adicionar linhas de cetazina com H₂O₂, embora interrupções recentes no fornecimento de matérias-primas tenham lembrado os compradores da fragilidade latente da cadeia de suprimentos. Os incentivos vinculados à produção de IFAs na Índia estão catalisando expansões brownfield que poderão elevar a demanda nacional em 30 quilotoneladas antes de 2030. O Japão mantém uma liderança de nicho em graus de alta pureza para uso em células a combustível e semicondutores, aproveitando metalurgia proprietária para sistemas de manuseio de hidrazina.
Mercado de Hidrazina Hidratada na América do Norte
A América do Norte demonstra crescimento significativo, impulsionado pela demanda de propelente de grau de defesa, pelo reshoring doméstico de IFAs e pelos projetos iniciais de células de combustível estacionárias. As subvenções federais para resiliência de microrredes incluem reservas de financiamento para bancadas de teste de tecnologia direta de hidrazina, o que pode aprofundar a demanda caso as metas de custo sejam atingidas. Os polos de produtos químicos especiais do Canadá em Ontário e Quebec adquirem hidrazina hidratada e inibidores de hidratos por meio de contratos de longo prazo, protegendo-se contra as restrições de transporte transfronteiriço que foram intensificadas em 2024.
Mercado de Hidrazina Hidratada na Europa
A Europa apresenta um cenário misto: os custos de autorização REACH e o status de SVHC elevam as barreiras de conformidade, levando alguns usuários downstream a adotar químicas alternativas; no entanto, empresas aeroespaciais e de materiais avançados obtêm isenções para evitar interrupções no fornecimento. Os produtores continentais investem em eletrolisadores de peróxido de hidrogênio vinculados ao hidrogênio verde para descarbonizar as matérias-primas, posicionando-se para preços premium quando a divulgação de emissões de escopo 3 se tornar obrigatória. Em conjunto, essas dinâmicas mantêm o mercado de hidrazina hidratada firmemente global, ao mesmo tempo em que destacam a divergência regulatória regional como um determinante estrutural dos fluxos comerciais.

Panorama regulatório
A hidrazina e a hidrazina hidratada enfrentam controles rigorosos baseados em risco nas principais regiões, moldando padrões de licenciamento, embalagem e uso final. Na União Europeia, a hidrazina consta na Lista de Candidatos do REACH como Substância Extremamente Preocupante (SVHC) desde 20 de junho de 2011, e possui classificações CLP harmonizadas que incluem Carcinogênico 1B (H350), além de toxicidade aguda e corrosividade; isso empurra produtores e usuários downstream para usos industriais contidos, maior documentação de conformidade e controles de exposição mais rígidos.
Fora da Europa, estruturas de saúde ocupacional e de risco químico reforçam restrições semelhantes e elevam o padrão para transporte e segurança de instalações. A OSHA mantém um limite de exposição permissível para a hidrazina de 1 ppm nos Estados Unidos, enquanto a Austrália lista a hidrazina no Sistema de Informação de Produtos Químicos Perigosos com classificação de Carcinogenicidade 1B e classificações relacionadas de toxicidade aguda/corrosão. Na Índia, as especificações do Bureau of Indian Standards e os códigos de segurança (IS 12086:2020 para especificação do produto e IS 10871 para segurança) sustentam práticas de aquisição e manuseio, e regimes de acidentes graves como a Seveso III na Europa estabelecem limiares de controle escalonados para armazenamento de hidrazina hidratada (50 t nível inferior e 200 t nível superior), influenciando o dimensionamento de parques de tanques e salvaguardas orientadas por seguros.
Análise da cadeia de valor
A cadeia de valor da hidrazina hidratada começa com insumos commodities e especiais upstream (amônia, oxidantes como hipoclorito de sódio/cloro ou peróxido de hidrogênio, e cetonas como a acetona para rotas de cetazina), seguidos por síntese e purificação intensivas em capital em instalações rigorosamente controladas. Os produtores operam processos legados de Raschig/ureia ou rotas baseadas em cetazina, com uma tendência crescente para configurações de cetazina com H2O2 que reduzem as cargas de efluentes e melhoram o desempenho energético, tornando o acesso a peróxido de hidrogênio confiável e de alta qualidade, além de utilidades no local, um fator chave de integração.
No midstream, os requisitos de manuseio e conformidade (transferência fechada, embalagem certificada e tratamento de resíduos perigosos) acrescentam sobrecarga operacional significativa e tendem a favorecer players integrados com sistemas de EHS estabelecidos e controle de qualidade analítica. A distribuição downstream normalmente ocorre por meio de distribuidores químicos especializados ou contratos diretos com grandes usuários em polimerização e agentes de expansão, sequestro de oxigênio no tratamento de água, produtos farmacêuticos e intermediários agroquímicos, e demanda de nicho de alta pureza para sistemas aeroespaciais e de energia. Os pontos de estrangulamento cada vez mais se concentram na disponibilidade de capacidade de alta pureza, na capacidade de validação analítica qualificada para usos finais regulados, e em restrições regionais de transporte que tornam as bases de produção local e os acordos de fornecimento de longo prazo mais importantes para a continuidade do abastecimento.
Panorama Competitivo
O mercado de hidrazina hidratada exibe concentração moderadamente consolidada: os cinco maiores players controlam coletivamente cerca de 61% da capacidade global. Os produtores integrados que abrangem peróxido de hidrogênio, intermediários de cetazina e formulações downstream detêm vantagens de custo e qualidade que os formuladores menores têm dificuldade em igualar.
Os principais players estabelecidos priorizam a integração vertical e a diversificação geográfica para amortecer as restrições regionais de transporte e os picos de custo de seguro. Os orçamentos de capital favorecem a reconversão para H₂O₂–cetazina, unidades de redução de efluentes e trens de isolamento de alta pureza. As parcerias tecnológicas com fornecedores de membranas e empresas de análise avançada visam desbloquear ganhos incrementais de rendimento e economias de energia que se traduzem diretamente em aumento de margem.
A incerteza política em torno de futuras classificações de toxicidade incentiva trilhas paralelas de pesquisa e desenvolvimento: enquanto as linhas de hidrazina legadas garantem autorização REACH, as empresas exploram dinitramida de amônio, óxido nitroso e nitrato de hidroxilamônio como propelentes de próxima geração. Os detentores de patentes de processo para hidrazina hidratada também licenciam o know-how para novos players em mercados emergentes — tanto ampliando os fluxos de receita quanto disciplinando o fornecimento global.
Líderes do Setor de Hidrazina Hidratada
Arkema
LANXESS
Lonza
Otsuka Chemical Co.,Ltd.
Yibin Tianyuan Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidrazina Hidratada
- Arkema
- Capot Chemical Co.,Ltd.
- Chemtex Speciality Limited
- Gujarat Alkalies and Chemicals Limited
- Haihang Industry
- Hangzhou Dayangchem Co. Ltd
- HPL Additives Limited.
- Hunan Zhuzhou Chemical Industry Group
- IRO Water Treatment Co., Ltd.
- LANXESS
- Lonza
- Matrix Fine Chemicals GmbH
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Otsuka Chemical Co.,Ltd.
- Shandong ThFine Chemical Co., Ltd
- Thermo Fisher Scientific Inc.
- Vizag Chemicals
- Weifang Yaxing Chemical Co., Ltd.
- Yibin Tianyuan Group

Oportunidades de mercado e perspectivas futuras
Uma área clara de oportunidade é a substituição regional de importações combinada com a expansão de capacidade doméstica compatível, particularmente na Ásia-Pacífico, onde a demanda é ancorada por espumas polimericas, IFAs e aplicações energéticas seletivas. A Índia oferece uma prova recente: a Spl Additives Private Limited anunciou uma proposta de expansão de hidrazina hidratada na Área Industrial RIICO, Hanumangarh (Rajastão), em janeiro de 2026, visando um aumento de 195 MT por mês para 1.000 MT por mês, sinalizando espaço para investimentos adicionais locais e em cadeias de suprimentos adjacentes em purificação, embalagem e logística de materiais perigosos.
A atualização tecnológica e do mix de produtos também apresenta oportunidade, à medida que regulamentações e qualificação de usuários finais direcionam o mercado para bases de produção de maior pureza e menor emissão. O setor está se diferenciando ativamente por meio da seleção de processos (incluindo fluxogramas de cetazina com H2O2), integração de oxidantes no local, e trens de isolamento de alta pureza que atendem à demanda aeroespacial, de defesa e emergente relacionada a células de combustível, que depende de controle rigoroso de impurezas. Paralelamente, o status de SVHC no REACH da UE e os limites nacionais de exposição estão levando os compradores a preferir fornecedores com autorização robusta, rastreabilidade e embalagem pronta para transporte, criando espaço comercial para produtores qualificados e prestadores de serviços terceirizados que possam fornecer documentação de conformidade garantida e manuseio em circuito fechado desde a saída da fábrica até o usuário final.
Recent Industry Developments in Mercado de Hidrazina Hidratada
- Janeiro de 2026: A Spl Additives Private Limited anunciou uma proposta de expansão da capacidade de hidrazina hidratada na Área Industrial RIICO, Hanumangarh (Rajastão), aumentando a produção planejada de 195 MT por mês para 1.000 MT por mês. A medida destaca a construção de fornecimento focada na Índia, com o objetivo de reduzir a dependência de importações e melhorar a disponibilidade para usuários downstream que exigem volumes estáveis e entregues localmente.
- Julho de 2025: A Gujarat Alkalies and Chemicals Limited concluiu uma expansão de capacidade em sua unidade de hidrazina hidratada em Dahej, ampliando o fornecimento doméstico e fortalecendo a competitividade de preços em relação às importações.
- Maio de 2024: O Painel de Avaliação Tecnológica e Econômica (TEAP) do Programa das Nações Unidas para o Meio Ambiente publicou uma atualização de progresso sobre as transições dos hidrofluorocarbonetos de alto GWP, reforçando a direção regulatória por trás das mudanças de formulação no setor de espumas. À medida que as cadeias de valor de polímeros e isolamento ajustam os sistemas de agentes de expansão, os agentes de expansão química à base de hidrazina e os intermediários relacionados permanecem ligados ao ciclo de reformulação orientado por conformidade em várias regiões.


Mercado de Hidrazina Hidratada Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de hidrazina hidratada abrange a demanda por hidrazina em forma aquosa, comercializada em diferentes faixas de concentração industrial e consumida em usos de fabricação e tratamento químico, onde é utilizada como intermediário reativo ou aditivo funcional.
Exclusões de escopo: Excluímos os produtos acabados a jusante nos quais a hidrazina hidratada é apenas um insumo incorporado e não é negociada ou precificada separadamente como hidrazina hidratada.
Visão Geral da Segmentação
- Por Processo de Produção
- Processo Raschig
- Processo Cetazina Bayer
- Processo de Ureia
- Processo H₂O₂–Cetazina
- Por Concentração
- Menos de 55%
- 55–80%
- 80–100%
- 100% (Anidro)
- Por Aplicação
- Agentes de Polimerização e Expansão
- Produtos Farmacêuticos
- Agroquímicos
- Tratamento de Água
- Outras Aplicações (Propelentes para Foguetes e Energia, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para fundamentar o mercado em sinais observáveis de oferta e demanda antes de qualquer previsão. Baseamo-nos em fontes públicas, como agências nacionais de estatísticas industriais, fluxos comerciais do UN Comtrade, registros de segurança e classificação química (como ECHA e US EPA), além de publicações técnicas e periódicos revisados por pares que descrevem os usos da hidrazina hidratada e as normas típicas de concentração.
Em seguida, esse trabalho é complementado com divulgações de fornecedores, como relatórios anuais, apresentações a investidores e registros regulatórios, que auxiliam no acompanhamento de adições de capacidade, paralisações de plantas e exposição comercial reportada a derivados de hidrazina. Quando necessário, também recorremos a assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de remessa para verificar a direcionalidade de volumes e preços. As fontes listadas acima são ilustrativas e não exaustivas, e muitas outras referências também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar o que a pesquisa documental não consegue demonstrar com clareza, especialmente em relação a preços efetivos, composição de concentração e como a demanda é distribuída entre as principais áreas de uso, como agentes de expansão para polímeros, produtos farmacêuticos, agroquímicos e tratamento de água. Conversamos com um conjunto de produtores, distribuidores e usuários finais, e as discussões foram equilibradas entre as principais regiões consumidoras, de modo que a lógica de preços e os indicadores de demanda pudessem ser verificados em relação ao comportamento real de compra.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 12% | APAC: 50% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 48% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O modelo central é construído com base em uma abordagem de cima para baixo, na qual os sinais de produção, comércio e consumo aparente são reconstruídos por região e, em seguida, ajustados para as faixas de concentração típicas e a intensidade de uso final. Uma vez formado o conjunto de demanda, aproximações seletivas de baixo para cima são utilizadas para manter os totais realistas, incluindo amostragem de volumes de fornecedores, verificações de canal sobre disponibilidade e um preço simples por tonelada por composição de concentração para verificar a direção do valor.
Os principais insumos utilizados no modelo incluem indicadores de capacidade de plantas e taxa de operação, padrões de movimentação de importação e exportação, mudanças na composição de concentração (por exemplo, graus de concentração intermediária versus alta concentração), atividade do lado das aplicações em espumas poliméricas e síntese química, e pressão regulatória regional que pode alterar o comportamento de manuseio e substituição. A previsão é realizada por meio de análise de cenários, e o caso base está alinhado ao que os entrevistados esperam em termos de adições de capacidade, movimentação de preços e demanda a jusante nos próximos anos. Onde os sinais de baixo para cima estão ausentes para países menores, a lacuna é tratada por meio de índices de proxy utilizando intensidade de comércio e indicadores de produção setorial, sendo então verificada novamente nas revisões antes da finalização.
Validação de Dados e Ciclo de Atualização
Todos os resultados são verificados em relação a indicadores independentes, como direção do comércio, anúncios de capacidade e crescimento esperado das aplicações, de modo que nenhum fluxo de dados isolado domine o resultado. As variações são investigadas no nível de país e concentração, e os valores discrepantes acionam uma segunda análise das premissas, com ligações de acompanhamento quando uma discrepância não pode ser explicada por fatores documentados.
Antes da aprovação final, o modelo e o relatório passam por revisões analíticas em múltiplas etapas, incluindo verificação de consistência de unidades, temporalidade de moeda e lógica de variação ano a ano. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade ou ações regulatórias. Imediatamente antes da entrega, uma atualização final é concluída para que os números reflitam os sinais mais recentes disponíveis.
Tamanho do Mercado de Hidrazina Hidratada da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para hidrazina hidratada frequentemente não coincidem porque as fontes definem o produto de forma diferente e, em seguida, aplicam métodos de conversão distintos entre volume e valor. O ano utilizado, o preço assumido para diferentes graus de concentração e se os fluxos comerciais são apresentados de forma líquida ou bruta também podem alterar o número final.
Neste estudo, os principais fatores de divergência decorrem de como os graus aquosos são tratados em relação ao material anidro, de como a composição de concentração é aplicada à precificação e de se o modelo pressupõe uma transição mais rápida para usos de alta pureza, como produtos farmacêuticos. Algumas estimativas também se baseiam mais em um único valor de ano base e, em seguida, projetam para o futuro sem verificar novamente a utilização de capacidade e as mudanças comerciais a cada ano, o que pode subestimar adições de oferta no meio do ciclo ou superestimar a escassez.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 223,74 M (2025) | |
| Publicador de Pesquisa Setorial A | USD 413,77 M (2025) | Esta estimativa parece ser orientada pelo valor com premissas de precificação mais amplas, e provavelmente combina graus de preço mais elevado e derivados de hidrazina adjacentes de forma mais agressiva, o que eleva o valor implícito por tonelada em comparação com uma verificação baseada na composição de concentração. |
| Publicador de Pesquisa Setorial B | USD 484,00 M (2024) | Esta estimativa está ancorada em um ano base diferente e é apresentada como receita de vendas, o que pode refletir o valor faturado e as margens de distribuição, podendo não normalizar de forma consistente a temporalidade de moeda e a composição de graus entre as regiões. |
A tabela mostra que a maior parte da dispersão pode ser atribuída à forma como o volume é convertido em dólares, especialmente quando a composição de concentração e as margens de canal são tratadas de maneira diferente. Quando a precificação por grau é vinculada aos sinais de comércio e aos indicadores operacionais das plantas, e quando as anomalias acionam um novo contato com os participantes do mercado, o dimensionamento permanece mais próximo do conjunto de hidrazina hidratada negociada conforme modelado e atualizado pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de hidrazina hidratada e suas perspectivas de crescimento?
O tamanho do mercado de hidrazina hidratada é de 238,44 quilotoneladas em 2026 e projeta-se que alcance 327,62 quilotoneladas até 2031, refletindo um CAGR de 6,57%.
Qual região lidera o consumo global de hidrazina hidratada?
A Ásia-Pacífico domina com 52,70% de participação e também é a região de crescimento mais rápido, com um CAGR de 7,18% até 2031.
Por que o processo H₂O₂–cetazina está ganhando popularidade?
Ele reduz a demanda de utilidades a quente em quase 67%, diminui as cargas de efluentes e se alinha com as matérias-primas de peróxido de hidrogênio verde, tornando-o a rota de produção mais eficiente do ponto de vista energético.
Como as mudanças regulatórias na Europa afetam a demanda por hidrazina hidratada?
A classificação pelo REACH da UE como SVHC eleva os custos de autorização e incentiva a pesquisa de propelentes mais seguros, mas as isenções para os setores aeroespacial e de defesa mantêm a demanda essencial intacta.
O que impulsiona o aumento da hidrazina anidra de alta pureza?
As crescentes necessidades de propelentes para foguetes, a limpeza de semicondutores e os cartuchos premium para células de combustível requerem graus de pureza de 100%, impulsionando este subsegmento a um CAGR de 7,36%.
Quão concentrado é o panorama competitivo?
O mercado é moderadamente consolidado, com os cinco maiores fornecedores controlando cerca de 61% da capacidade.
Página atualizada pela última vez em:



