
Tamanho e Participação do Mercado de Tecnologias Reprodutivas Humanas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
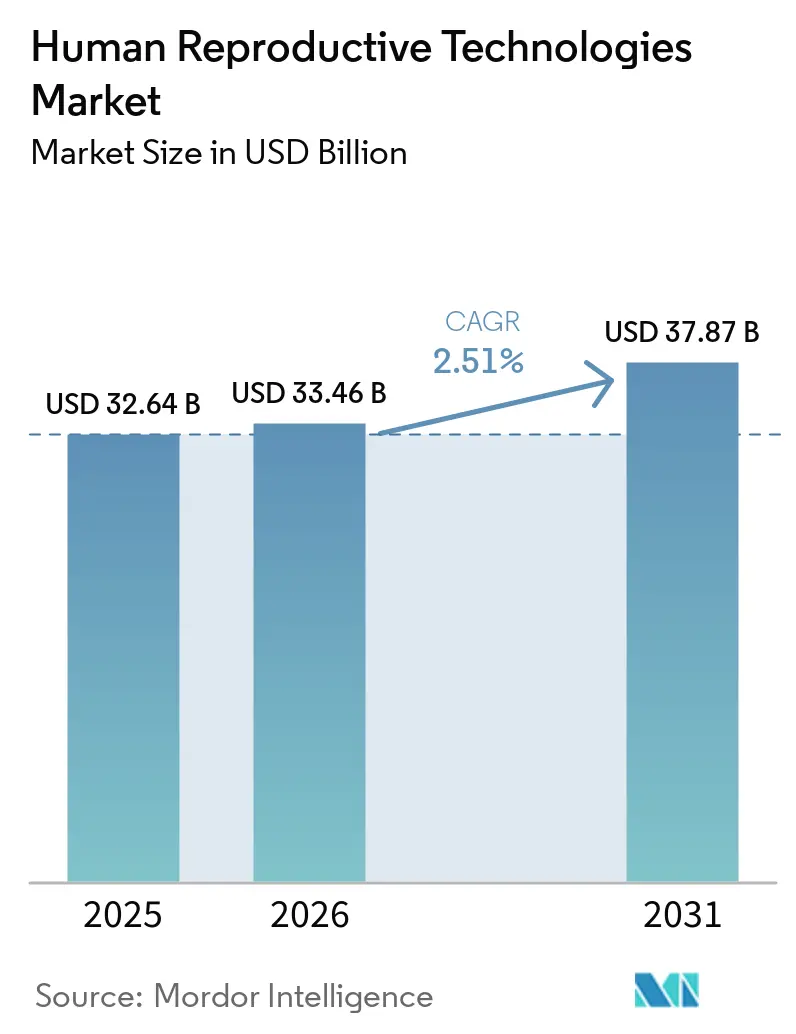
| Tamanho do Mercado (2026) | 33.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
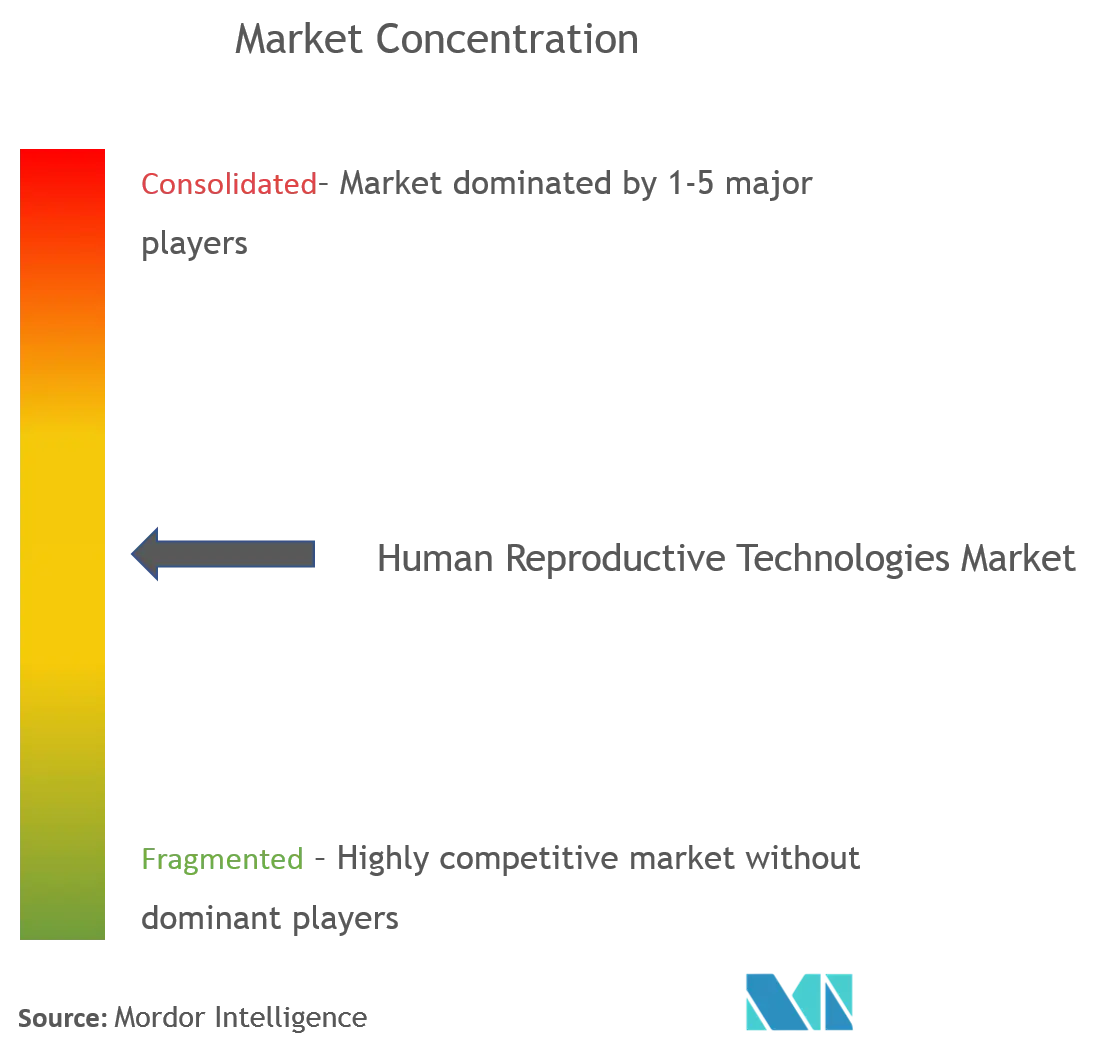
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologias Reprodutivas Humanas pela Mordor Intelligence
O tamanho do mercado de tecnologias reprodutivas humanas em 2026 é estimado em USD 33,46 bilhões, crescendo a partir do valor de 2025 de USD 32,64 bilhões, com projeções para 2031 indicando USD 37,87 bilhões, crescendo a um CAGR de 2,51% no período de 2026 a 2031. A demanda é impulsionada pela crescente prevalência global de infertilidade, pela maternidade e paternidade em idade mais avançada e pela constante inovação de produtos que agora integra inteligência artificial, robótica e testes genéticos. Programas corporativos de benefícios de fertilidade e a expansão dos esquemas de reembolso público ampliam ainda mais o acesso dos pacientes, enquanto a consolidação por fundos de participação privada acelera a escala clínica e a padronização. Ao mesmo tempo, debates éticos, escassez de mão de obra qualificada e cobertura desigual de seguros moderam a expansão, criando um perfil de crescimento equilibrado e duradouro para o mercado de tecnologias reprodutivas humanas. A vantagem competitiva depende cada vez mais da adoção de tecnologia, de modelos de cuidado orientados por dados e da capacidade de atender tanto aos segmentos contraceptivos quanto aos de infertilidade por meio de ofertas de serviços diversificadas.
Principais Conclusões do Relatório
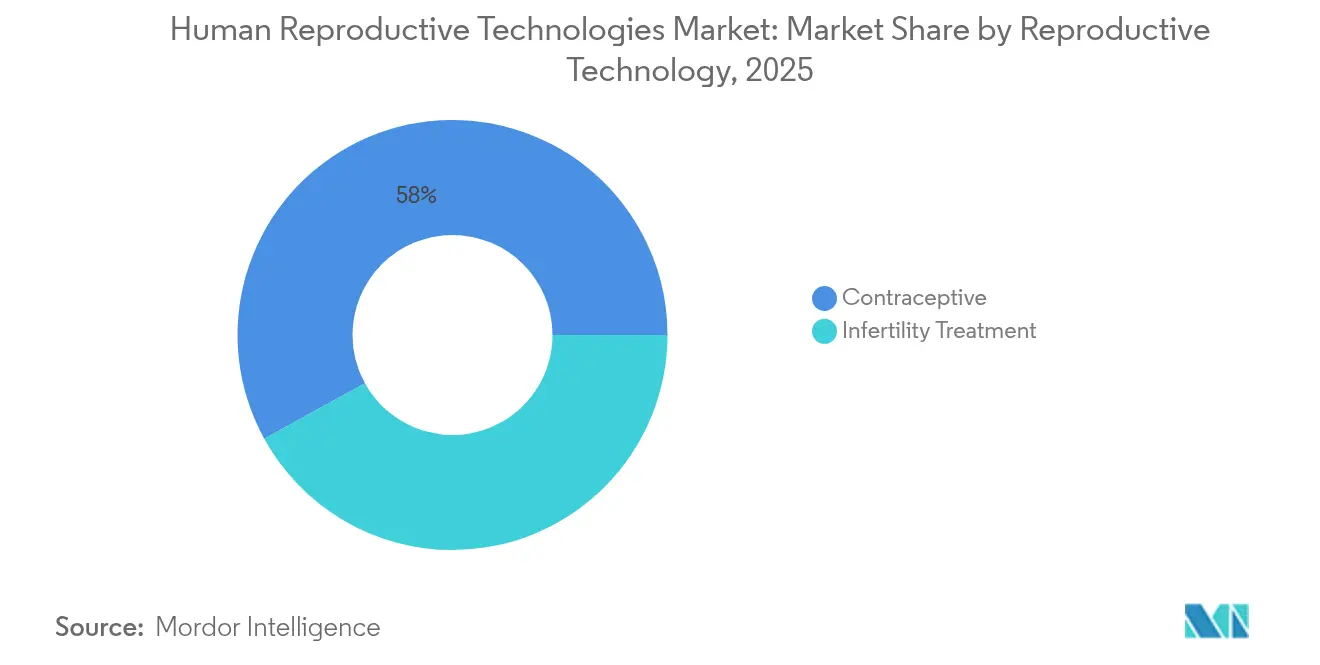
- Por tecnologia reprodutiva, os contraceptivos lideraram com uma participação de receita de 58,02% em 2025, enquanto os tratamentos de infertilidade devem crescer a um CAGR de 3,02% até 2031.
- Por gênero, o segmento feminino deteve 85,05% da participação do mercado de tecnologias reprodutivas humanas em 2025; as soluções voltadas para o público masculino têm previsão de expansão a um CAGR de 3,28% até 2031.
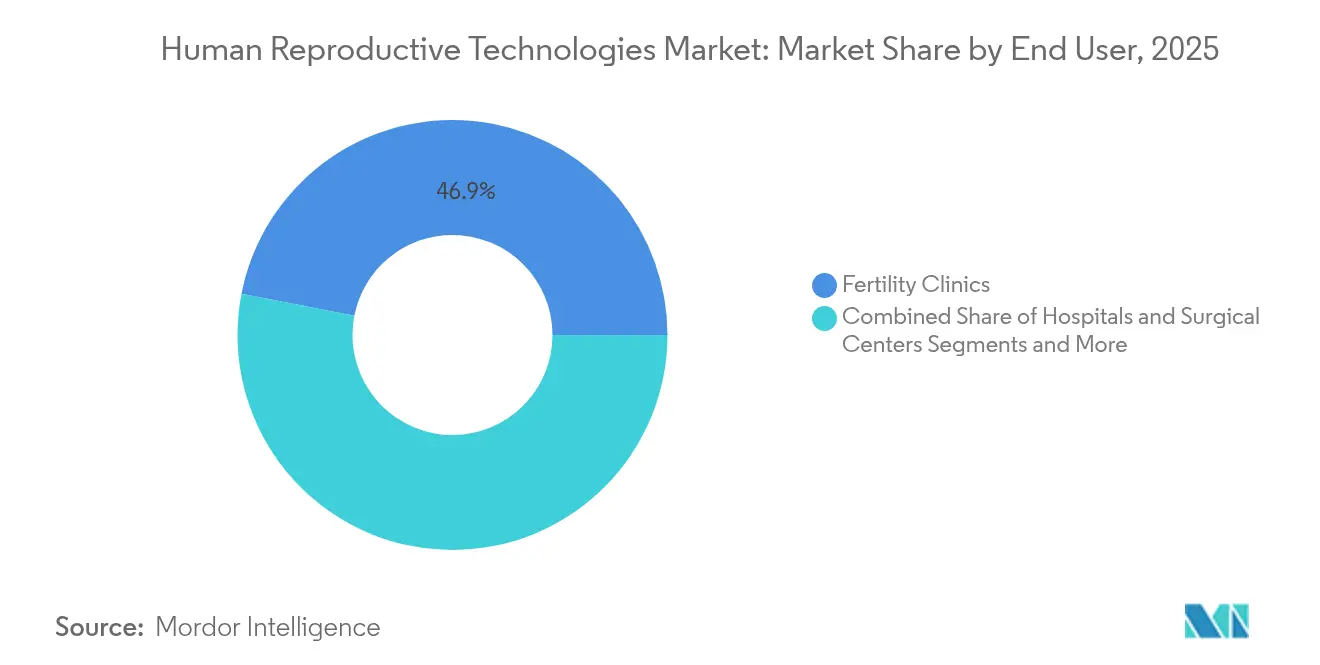
- Por usuário final, as clínicas de fertilidade responderam por 46,92% do tamanho do mercado de tecnologias reprodutivas humanas em 2025, enquanto as soluções de saúde domiciliar e de venda livre avançarão a um CAGR de 3,67% até 2031.
- Por modo de produto, os medicamentos dominaram com uma participação de 61,74% do tamanho do mercado de tecnologias reprodutivas humanas em 2025; dispositivos e equipamentos devem crescer a um CAGR de 3,27% entre 2026 e 2031.
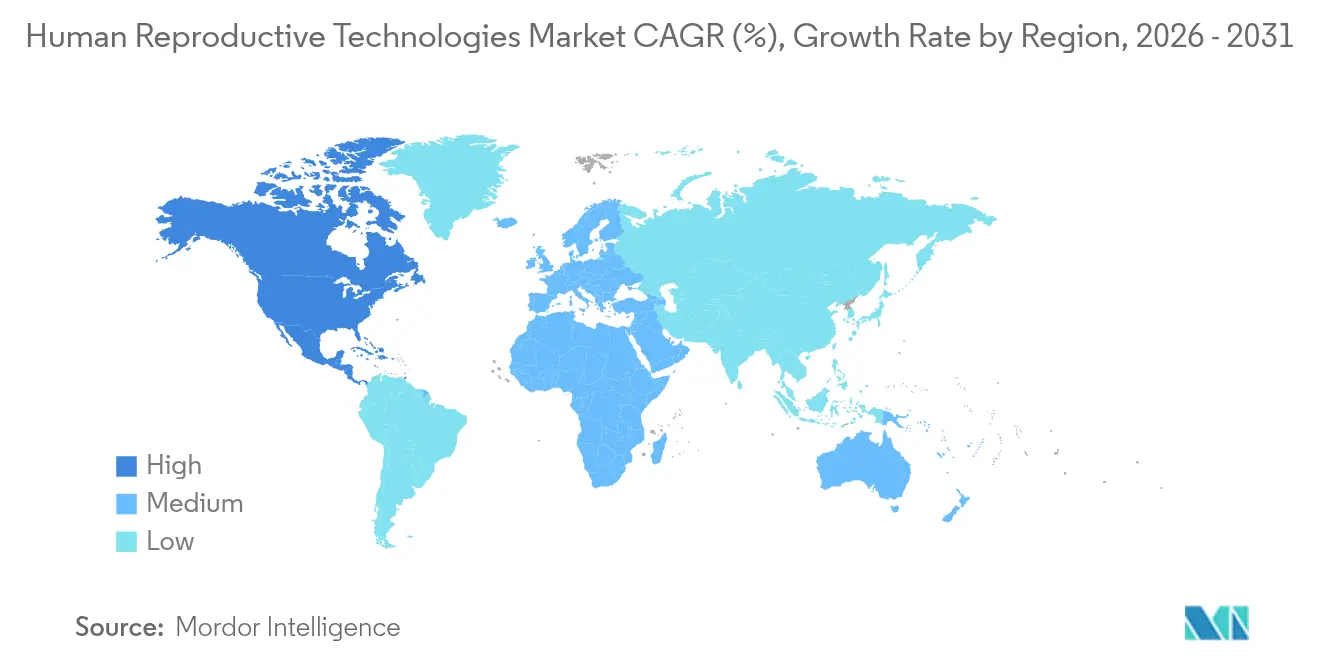
- Por geografia, a América do Norte deteve 44,78% da participação do mercado de tecnologias reprodutivas humanas em 2025, com a Ásia-Pacífico posicionada para a expansão mais rápida a um CAGR de 3,92% durante o horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Infertilidade | +0.8% | Global, com concentração em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Progresso Tecnológico Contínuo — ICSI, Teste Genético Pré-Implantação | +0.6% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Planejamento Familiar Tardio e Idade Materna Mais Elevada | +0.5% | Global, particularmente centros urbanos | Longo prazo (≥ 4 anos) |
| Crescente Apoio Governamental e Reembolso | +0.4% | Ásia-Pacífico como núcleo, com expansão para mercados emergentes | Médio prazo (2 a 4 anos) |
| Programas de Benefícios de Fertilidade Financiados por Empregadores | +0.3% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Análise de Embriões e Gametas com Inteligência Artificial | +0.2% | Global, liderado por polos tecnológicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Infertilidade
Um em cada seis adultos já experimenta infertilidade em algum momento, evidenciando um desafio de saúde pública que impulsiona a demanda sustentada por cuidados reprodutivos avançados. Nos Estados Unidos, a proporção de mulheres casadas com menos de 50 anos que relataram infertilidade subiu para 8,7% em 2019, ante 6,7% na primeira metade da década [1]. Diversas economias da Ásia-Pacífico enfrentam pressões ainda mais acentuadas, com a taxa de fecundidade total da Coreia do Sul despencando para 0,8, a mais baixa do mundo. A exposição ambiental, as mudanças de estilo de vida e o adiamento da maternidade compõem o risco biológico, levando mais casais a recorrer à tecnologia de reprodução assistida (TRA). Esses fatores sustentam coletivamente os segmentos de crescimento médio de dígito único dentro do mercado mais amplo de tecnologias reprodutivas humanas.
Progresso Tecnológico Contínuo — ICSI e Teste Genético Pré-Implantação
A seleção de embriões aprimorada por inteligência artificial agora alcança até 75% de precisão na previsão de gravidez clínica, superando a avaliação tradicional baseada apenas em morfologia [2]. A injeção intracitoplasmática de espermatozoide (ICSI) controlada por robótica demonstrou taxas de fertilização mais elevadas, permitindo ao mesmo tempo operação remota a distâncias superiores a 3.700 quilômetros. O teste genético pré-implantação não invasivo que analisa o DNA livre de células em meios de cultura usados corresponde à concordância dos métodos baseados em biópsia, reduzindo o risco de manipulação de embriões. Sistemas de imagem em intervalo de tempo combinados com aprendizado profundo permitem o monitoramento contínuo de embriões sem alterações de exposição, otimizando os protocolos de seleção. Esses avanços reduzem o número de ciclos, aumentam as taxas de sucesso e comprimem os custos para os pacientes, reforçando a adoção em todo o mercado de tecnologias reprodutivas humanas.
Planejamento Familiar Tardio e Idade Materna Mais Elevada
As taxas de natalidade de mulheres com 30 anos ou mais continuam a crescer, e a demanda por serviços de fertilidade seguiu a mesma tendência à medida que as ferramentas clínicas ampliam a janela biológica para a concepção. Novas iniciativas de pesquisa sobre longevidade ovariana, aliadas ao financiamento por empregadores do benefício de congelamento de óvulos, ajudam as mulheres a adiar a maternidade sem abrir mão das opções reprodutivas. Pesquisas em estágio inicial sobre gametogênese in vitro (GIV) sinalizam caminhos futuros para a criação de gametas independente da idade, enquanto a adesão à cobertura de fertilidade patrocinada por empresas saltou para 42% dos empregadores nos Estados Unidos em 2024. A tendência amplia a base endereçável do mercado e direciona o investimento para preservação, testes e protocolos avançados de tecnologia de reprodução assistida.
Crescente Apoio Governamental e Reembolso
O estudo de viabilidade da China sobre a inclusão da tecnologia de reprodução assistida no seguro médico público sugeriu que poderiam ser alcançados entre 3,3 e 9,6 milhões de nascimentos adicionais por ano se a cobertura fosse ampliada. O Japão adotou novos códigos de honorários cirúrgicos para FIV e ICSI em 2024, fortalecendo o respaldo do seguro para o cuidado da infertilidade. Em fevereiro de 2025, uma ordem executiva dos Estados Unidos determinou a ampliação do acesso à FIV para famílias militares e servidores federais, enfatizando a acessibilidade financeira e a cobertura equitativa. Singapura, Malásia e outras nações da Ásia-Pacífico continuam a cofinanciar ciclos de tecnologia de reprodução assistida, ilustrando como políticas proativas podem moldar a trajetória do mercado de tecnologias reprodutivas humanas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura de Seguro Limitada para Tecnologia de Reprodução Assistida | -0.4% | Global, particularmente mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Oposição Ética e Religiosa | -0.3% | Variações regionais, concentradas em mercados conservadores | Longo prazo (≥ 4 anos) |
| Vias Regulatórias Rigorosas e Longos Prazos de Aprovação | -0.5% | Global, com maior impacto em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Escassez de Endocrinologistas Reprodutivos | -0.6% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura de Seguro Limitada para Tecnologia de Reprodução Assistida
Mesmo com a expansão dos benefícios oferecidos pelos empregadores, muitos pacientes ainda enfrentam custos de USD 12.000 a USD 25.000 por ciclo de FIV nos Estados Unidos, limitando a adesão entre famílias de renda média. Em numerosos países de baixa e média renda, as tarifas de tecnologia de reprodução assistida podem ultrapassar 200% do PIB per capita, tornando os serviços inacessíveis para a grande maioria[3]. As apólices de seguro frequentemente cobrem diagnósticos, mas excluem o tratamento, criando vias fragmentadas que suprimem o potencial do mercado de tecnologias reprodutivas humanas. Essas lacunas de reembolso desaceleram o crescimento de volume, especialmente em mercados emergentes sensíveis ao preço.
Oposição Ética e Religiosa
A doutrina religiosa molda a aceitação da tecnologia de reprodução assistida: o ensinamento da Igreja Católica Romana rejeita a maioria dos procedimentos de reprodução assistida, enquanto muitos estudiosos islâmicos limitam o envolvimento de gametas de terceiros. Tais posições influenciam a formulação de políticas e as atitudes culturais na América Latina, em partes da Europa e em regiões do Oriente Médio. O debate se intensifica à medida que ferramentas emergentes como a edição genética e a gametogênese in vitro levantam preocupações sobre o status dos embriões e cenários de "bebês de designer", podendo prolongar os prazos regulatórios. A resistência pode atrasar a abertura de clínicas, restringir o escopo tecnológico e reduzir a demanda em mercados conservadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia Reprodutiva:
Preeminência dos Contraceptivos Encontra o Momentum da Tecnologia de Reprodução AssistidaAs soluções contraceptivas dominaram a receita com uma participação de 58,02% em 2025, evidenciando uma demanda consolidada há muito tempo entre os mais variados perfis demográficos. Os comprimidos orais continuam sendo o pilar principal, porém a contracepção reversível de longa duração ganha participação à medida que os sistemas intrauterinos de nova geração introduzem mecanismos de liberação prolongada. Em paralelo, os tratamentos de infertilidade superam o crescimento geral do mercado de tecnologias reprodutivas humanas, registrando um CAGR de 3,02% projetado até 2031. A ampliação do financiamento público, a análise de embriões guiada por inteligência artificial e a redução da complexidade dos procedimentos impulsionam os ciclos de tratamento, especialmente nas clínicas da Ásia-Pacífico. Protocolos combinados de medicamentos e dispositivos reduzem as doses de estimulação e encurtam a duração dos ciclos, ampliando o apelo junto aos pacientes.
O investimento em pesquisa e desenvolvimento tem como alvo o aprimoramento da qualidade dos gametas, o teste genético não invasivo e a micromanipulação robótica — áreas que devem elevar os parâmetros de referência de taxa de sucesso além do teto atual de 42% de nascidos vivos por ciclo. Como resultado, os prestadores integrados que oferecem serviços tanto preventivos quanto terapêuticos se posicionam para capturar a crescente demanda entre segmentos dentro do mercado de tecnologias reprodutivas humanas.

Por Gênero:
Dominância Feminina Enfrenta o Crescente Foco MasculinoO segmento feminino comandou 85,05% da receita em 2025, ancorado pela prevalência de contraceptivos e por tratamentos de fertilidade bem estabelecidos. No entanto, os novos pipelines de contraceptivos masculinos prometem remodelar a dinâmica de participação. Um gel hormonal tópico atualmente em Fase III proporciona 86% de supressão de espermatozoides em até 15 semanas, de forma mais rápida do que os injetáveis tradicionais. Opções não hormonais, como antagonistas seletivos dos receptores do ácido retinoico e implantes oclusivos vasais à base de hidrogel, avançam pelos estágios iniciais de ensaios clínicos, sendo atrativos para homens que buscam métodos reversíveis sem efeitos colaterais hormonais.
O diagnóstico de infertilidade masculina também se beneficia da previsão de qualidade espermática assistida por inteligência artificial, reduzindo a carga de trabalho laboratorial e aumentando a precisão preditiva. Essas inovações explicam o CAGR líder de previsão do segmento de 3,28%, ilustrando como a indústria de tecnologias reprodutivas humanas está ampliando os portfólios de cuidado inclusivos de gênero.
Por Usuário Final:
Redes de Clínicas se Fortalecem enquanto a Saúde Domiciliar EscalaAs clínicas de fertilidade retiveram 46,92% da receita de 2025, sustentadas por uma onda de consolidações apoiadas por fundos de participação privada que padronizam protocolos e aprofundam os investimentos em tecnologia. Um estudo revisado por pares de 2024 constatou que as redes recém-consolidadas melhoraram as taxas de nascidos vivos em 13,6% e expandiram o volume de ciclos em 27% em dois anos. As soluções de saúde domiciliar e de venda livre, que abrangem testes de ovulação, análise seminal domiciliar e contracepção autoinjetável, devem crescer a um CAGR de 3,67% à medida que os consumidores priorizam conveniência e confidencialidade.
As plataformas de saúde digital agora integram teleconsultas, monitoramento da adesão à medicação e análise de resultados, conectando clínicas, farmácias e laboratórios de diagnóstico em uma jornada coesa do paciente. Hospitais e institutos de pesquisa permanecem vitais para intervenções complexas e validação de tecnologia, mas as receitas de crescimento mais rápido fluem cada vez mais de vias de cuidado híbridas que integram serviços baseados em unidades de saúde e serviços domiciliares dentro do mercado de tecnologias reprodutivas humanas.
Por Modo de Produto:
Supremacia dos Medicamentos Encontra a Adoção Acelerada de DispositivosOs medicamentos detiveram 61,74% do tamanho do mercado de tecnologias reprodutivas humanas em 2025, cobrindo estimulantes ovarianos, contraceptivos hormonais e terapias adjuvantes. Enquanto isso, a receita de dispositivos crescerá a um CAGR de 3,27% à medida que a imagem habilitada por inteligência artificial, os micromanipuladores robóticos e os sistemas avançados de cultura ganham tração. A orientação da Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) de 2024 para dispositivos de cultura intravaginal estabeleceu padrões claros de biocompatibilidade e desempenho, acelerando a entrada no mercado de sistemas inovadores.
Startups como a Gameto avançam com células de suporte ovariano derivadas de células-tronco pluripotentes induzidas (iPSC) que maturam oócitos fora do corpo, demonstrando como a convergência da terapia celular e do hardware médico pode reduzir o uso de medicamentos hormonais em 80%. Implantes contraceptivos de longa duração incorporando carreadores de nanotecnologia oferecem eficácia por vários anos com mínima exposição sistêmica, evidenciando como os avanços da ciência dos materiais estreitarão progressivamente a lacuna entre os segmentos de dispositivos e medicamentos.
Análise Geográfica
Mercado de Tecnologias Reprodutivas Humanas na América do Norte
A América do Norte gerou 44,78% da receita de 2025, beneficiando-se de um financiamento de saúde maduro, amplos benefícios de fertilidade oferecidos por empregadores e adoção antecipada de protocolos clínicos baseados em inteligência artificial. A região também implementa políticas federais de apoio, exemplificadas pela ordem executiva de 2025 que estende os benefícios de fertilização in vitro às famílias militares e de servidores civis. No entanto, o crescimento é parcialmente limitado por uma projeção de déficit de 5.170 endocrinologistas reprodutivos até 2030, o que intensifica a concorrência por talentos clínicos e incentiva soluções de telemedicina e robótica para equilibrar as lacunas de oferta.
Mercado de Tecnologias Reprodutivas Humanas na Ásia-Pacífico
A Ásia-Pacífico representa a geografia de crescimento mais rápido, com um CAGR de 3,92% esperado até 2031. Os instrumentos de política desempenham um papel central: a exploração da China de reembolso nacional de tecnologias de reprodução assistida poderia desbloquear milhões de ciclos de tratamento incrementais por ano. Os códigos cirúrgicos atualizados do Japão para fertilização in vitro e injeção intracitoplasmática de espermatozoide ampliam igualmente a cobertura, enquanto Singapura e Malásia subsidiam até 75% dos custos de tratamento para combater o declínio das taxas de natalidade. O turismo de fertilidade para centros regionais impulsiona ainda mais os volumes de procedimentos e estimula a construção de clínicas de alta tecnologia.
Mercado de Tecnologias Reprodutivas Humanas na Europa
A Europa mantém um crescimento estável de um dígito médio, pois os sistemas universais de saúde protegem os pacientes de elevados gastos diretos. A região também abriga importantes redes de pesquisa, como a ESHRE, que disseminam padrões de melhores práticas adotados mundialmente. O debate regulatório sobre a ética dos testes em embriões e a gestação por substituição transfronteiriça pode prolongar os prazos de aprovação; no entanto, a sofisticação clínica e a elevada renda disponível sustentam a adoção dos procedimentos.
Mercado de Tecnologias Reprodutivas Humanas no Oriente Médio, África e América do Sul
As economias emergentes do Oriente Médio, África e América do Sul ainda representam uma parcela modesta do tamanho do mercado de tecnologias reprodutivas humanas, mas o investimento em clínicas privadas e parcerias de transferência de tecnologia está catalisando taxas de crescimento local de dois dígitos a partir de uma base baixa.
Panorama regulatório
A regulação abrange dispositivos médicos, testes de diagnóstico in vitro/genéticos, medicamentos e o manuseio de substâncias de origem humana utilizadas em RA. Na União Europeia, o Regulamento (UE) 2024/1938 introduziu uma estrutura unificada de qualidade e segurança para substâncias de origem humana (SoHO), que afeta a aquisição, a rastreabilidade e os sistemas de qualidade de células reprodutivas, tecidos e embriões em todos os Estados-membros e nas vias de cuidados transfronteiriços.
Nos Estados Unidos, ações federais em fevereiro de 2025 (Ordem Executiva 14216) elevaram o acesso à FIV como prioridade política, seguidas de atualizações do Federal Register em maio de 2026 sobre "Benefícios de Fertilidade Excepcionais" que moldam como os benefícios de fertilidade são estruturados e administrados. A Índia intensificou a fiscalização em abril de 2026, quando a CDSCO determinou regulação estrita para dispositivos médicos de FIV e RA sob o Drugs and Cosmetics Act, 1940 e as Medical Devices Rules, 2017, elevando os requisitos de conformidade para importadores, fabricantes e distribuidores. Nos principais mercados, a avaliação de embriões baseada em IA e outras ferramentas de software passam cada vez mais a se enquadrar nas vias de Software como Dispositivo Médico, o que aumenta a ênfase na avaliação clínica e nos controles pós-comercialização, em vez de tratar essas soluções como software não regulado.
Análise da cadeia de valor
A cadeia de valor começa com insumos upstream e a fabricação de medicamentos para fertilidade (gonadotrofinas, suporte de progesterona, contraceptivos hormonais) e dispositivos e consumíveis especializados utilizados em laboratórios de embriologia (incubadoras, sistemas de imagem, micromanipuladores, cateteres, meios de cultura, equipamentos de criopreservação e consumíveis de laboratório). Fabricantes estabelecidos de dispositivos, como CooperSurgical, Vitrolife e Esco Medical, fornecem equipamentos e soluções de fluxo de trabalho a clínicas de fertilidade e hospitais por meio de vendas diretas e redes de distribuidores, enquanto prestadores de serviços e integradores dão suporte à instalação, validação, manutenção e treinamento de usuários.
No midstream, laboratórios e bancos de tecido operam sob requisitos regulatórios e de qualidade rigorosos, com ensaios padronizados como o Mouse Embryo Assay (MEA) usados como referência de controle de qualidade para produtos que entram em contato com gametas ou embriões. Fornecedores de laboratórios de FIV "chave na mão" (por exemplo, Shivani Scientific) agrupam projeto de laboratório, instalação de equipamentos e treinamento de técnicos para reduzir a fragmentação e acelerar a abertura de novas clínicas. No downstream, a prestação de cuidados ocorre principalmente por meio de redes de clínicas de fertilidade e unidades de RA em hospitais, onde pagadores e administradores de benefícios corporativos influenciam o acesso dos pacientes e o mix de canais. Plataformas digitais também expandem o agendamento, o aconselhamento e o apoio à adesão, conectando clínicas, farmácias e diagnósticos em uma via de cuidados mais integrada.
Cenário Competitivo
A concorrência é moderada e tende à concentração à medida que fundos de participação privada consolidam clínicas independentes para construir redes nacionais e regionais. De 2017 a 2024, os investidores comprometeram mais de USD 625 milhões em mais de 30 transações de plataformas de fertilidade, buscando vantagens de escala em marketing, automação laboratorial e contratação com pagadores. Dados de um estudo de 2024 da Management Science mostram que as clínicas em rede oferecem resultados de nascidos vivos 13,6% melhores após a integração, evidenciando sinergias técnicas.
A diferenciação tecnológica é igualmente decisiva. O software de pontuação de embriões guiado por inteligência artificial alcança precisão preditiva de 75 a 86%, superando a morfologia manual e oferecendo às clínicas uma vantagem tangível na taxa de sucesso. As plataformas de micromanipulação robótica reduzem a variabilidade dos técnicos e permitem operação remota, abrindo novos modelos de negócios de telelaboratório. Inovadoras como Gameto, NEXT Life Sciences e TMRW Life Sciences se posicionam como habilitadoras de ecossistema por meio de terapia celular, contracepção masculina e crioarmazenamento automatizado, respectivamente.
Os fabricantes de medicamentos permanecem parceiros essenciais, fornecendo gonadotrofinas recombinantes, suporte com progesterona e novas formulações contraceptivas. Especialistas em dispositivos como CooperSurgical e Hamilton Thorne fornecem consumíveis, sistemas de imagem e equipamentos a laser que se integram ao software de informações laboratoriais. Seguradoras e plataformas de saúde digital como Progyny e Maven Clinic criam um terceiro eixo de concorrência, utilizando análise de dados e cobertura em pacotes para direcionar pacientes para redes de prestadores preferenciais, influenciando assim a alocação de volume dentro do mercado de tecnologias reprodutivas humanas.
Líderes da Indústria de Tecnologias Reprodutivas Humanas
-
CooperSurgical
-
Teva Pharmaceutical Industries
-
AbbVie Inc.
-
Ferring B.V
-
Merck KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologias Reprodutivas Humanas Empresas cobertas neste relatório
- The Cooper Companies
- Teva Pharmaceutical Industries
- Abbvie
- Ferring Pharmaceuticals
- Merck
- Genea
- IVFtech ApS
- Bayer
- Pfizer
- Organon
- Vitrolife
- Cook Group
- Thermo Fisher Scientific
- Boston IVF
- Virtus Health Ltd.
- Progyny Inc.
- Reckitt Benckiser Group
- Okamoto Industries Inc.
- Perrigo Company
- Care Fertility Group
Oportunidades de mercado e perspectivas futuras
A formalização regulatória está criando espaço em branco para fornecedores de dispositivos e consumíveis em conformidade em mercados onde a fiscalização tem sido irregular. As ações de classificação e fiscalização de 2026 da Índia em torno de dispositivos de FIV/RA (incluindo itens comumente usados, como kits de IUI e centrífugas de lavagem espermática) aumentam o valor dos portfólios registrados, fortalecem a disciplina de distribuição local e elevam os sistemas de qualidade prontos para documentação para fornecedores que atendem a redes de clínicas em rápido crescimento na Ásia-Pacífico.
A automação e as ferramentas validadas de apoio à decisão também estão se tornando critérios de compra mais claros para clínicas que enfrentam restrições de pessoal e precisam padronizar resultados em redes multissite. A formação de capital em torno de laboratórios de FIV automatizados oferece uma prova de mercado, incluindo a Série A de USD 50 milhões da Conceivable em setembro de 2025 para desenvolver e comercializar um conceito de laboratório de FIV automatizado alimentado por IA. Paralelamente, órgãos públicos e profissionais estão moldando ativamente a via de desenvolvimento para novas RA, com o Reino Unido delineando uma abordagem neutra em relação à tecnologia para modalidades emergentes, como a gametogênese in vitro, sob a supervisão da Human Fertilisation and Embryology Authority, e a ASRM emitindo um parecer ético em abril de 2026 que direciona a pesquisa em IVG para a supervisão de comitês de ética institucionais. Juntos, esses sinais apoiam oportunidades para fabricantes e redes de clínicas capazes de gerar evidências clínicas prospectivas, construir fluxos de trabalho laboratoriais rastreáveis e alinhar roteiros de produtos com a supervisão em evolução para testes genéticos e RA de próxima geração.
Desenvolvimentos industriais recentes em Mercado de Tecnologias Reprodutivas Humanas
- Julho de 2026: A CooperSurgical anunciou apoio à iniciativa Saving Mothers para promover a saúde e a educação em fertilidade das mulheres em nível global. Embora não seja um lançamento de produto, o programa fortalece o engajamento de pacientes e prestadores nos canais de saúde materna e reprodutiva que influenciam a demanda por contracepção e serviços de fertilidade. A iniciativa reforça o posicionamento da marca junto a stakeholders clínicos e sistemas de saúde, em meio à ampliação da atenção pública ao acesso à fertilidade.
- Outubro de 2025: A EMD Serono (Merck KGaA) firmou um acordo público-privado com o governo dos EUA para expandir o acesso a terapias de FIV por meio da plataforma TrumpRX.gov, oferecendo um desconto de 84% em um portfólio que inclui Gonal-f, Ovidrel e Cetrotide. A iniciativa operacionaliza um mecanismo de acesso direto e acessibilidade para medicamentos de fertilidade de alto custo e pode redirecionar o volume de pacientes para as terapias participantes. No mesmo anúncio, a empresa também se comprometeu a registrar o Pergoveris sob o programa National Priority Voucher da FDA Commissioners para buscar uma via de revisão acelerada.
- Novembro de 2024: A SpOvum lançou o SpOvum ARTGPT, uma plataforma habilitada por IA voltada a otimizar a interação com pacientes e o apoio à decisão em clínicas de fertilidade. O lançamento destaca a mudança em direção à otimização de fluxos de trabalho liderada por software, ao lado de dispositivos e medicamentos laboratoriais tradicionais. Também reflete a crescente ênfase competitiva em ferramentas digitais que ajudam as clínicas a gerenciar a carga de aconselhamento, padronizar a comunicação e melhorar a eficiência da jornada do paciente.
Mercado de Tecnologias Reprodutivas Humanas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas vinculadas a tecnologias reprodutivas humanas utilizadas para prevenir a gravidez ou apoiar a concepção, incluindo medicamentos, dispositivos e ferramentas habilitadoras de procedimentos de uso comum, comercializados por meio de canais clínicos e de saúde.
Exclusões de escopo: Excluímos produtos mais amplos de saúde da mulher que não estejam diretamente relacionados à contracepção ou ao tratamento da infertilidade, bem como ofertas de bem-estar não médicas.
Visão Geral da Segmentação
- Por Tecnologia Reprodutiva
- Tratamento de Infertilidade
- Medicamentos
- Folitropina Alfa
- Folitropina Beta
- Menotropinas
- Outros
- Dispositivos
- Dispositivos de Separação de Espermatozoides
- Sistemas Analisadores de Espermatozoides
- Bombas de Aspiração de Óvulos
- Sistemas de Micromanipuladores
- Outros
- Medicamentos
- Contraceptivos
- Medicamentos
- Contraceptivos Orais
- Contraceptivos Tópicos
- Injetáveis Contraceptivos
- Dispositivos
- Preservativos
- DIU
- Capuz Cervical
- Diafragmas
- Medicamentos
- Tratamento de Infertilidade
- Por Gênero
- Masculino
- Feminino
- Por Usuário Final
- Clínicas de Fertilidade
- Hospitais e Centros Cirúrgicos
- Saúde Domiciliar e Venda Livre
- Institutos de Pesquisa
- Por Modo de Produto
- Medicamentos
- Dispositivos e Equipamentos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com dados públicos que auxiliam no mapeamento do conjunto de demanda e do fluxo de produtos de saúde reprodutiva. Fontes como a Organização Mundial da Saúde, o Banco Mundial, a Divisão de População das Nações Unidas e as estatísticas de saúde da OCDE foram utilizadas para contextualizar, em nível de país, aspectos relacionados à fertilidade, demografia e acesso à saúde. Também foram analisadas publicações de agências de saúde pública, como o CDC, para compreender a prevalência de procedimentos e as diferenças nos percursos de atendimento.
No que diz respeito à oferta e à regulação, foram verificados registros e atualizações de segurança de agências como a FDA dos EUA e a Agência Europeia de Medicamentos, a fim de acompanhar a disponibilidade de produtos e as principais alterações de rótulo. Em seguida, foram adicionados relatórios anuais de empresas, apresentações a investidores, cobertura jornalística de fontes confiáveis e literatura científica (por exemplo, periódicos revisados por pares sobre práticas laboratoriais de FIV e eficácia contraceptiva) para refinar premissas como velocidade de adoção e tendência de preços. Assinaturas de bases de dados de patentes foram utilizadas seletivamente para identificar onde a atividade de inovação poderia alterar os mix de produtos ao longo do tempo. Essas fontes são ilustrativas e não exaustivas, e recorremos a referências públicas adicionais para verificação cruzada, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias concentraram-se em validar o que é contabilizado como receita de mercado e a velocidade com que os mix de produtos estão mudando em clínicas e hospitais. Conversamos com fabricantes, distribuidores, administradores de clínicas de fertilidade, médicos e especialistas laboratoriais na APAC, EMEA e nas Américas, de modo que o modelo pudesse ser verificado em relação a preços praticados, uso de protocolos e realidades de reembolso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 57% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento central utiliza uma abordagem de cima para baixo, na qual indicadores populacionais e de saúde são convertidos em um conjunto de demanda tratada e, em seguida, transformados em valor de mercado com base em cestas típicas de terapias e procedimentos. Na prática, as estimativas por país são construídas a partir de indicadores como prevalência de infertilidade, prevalência contraceptiva, volumes de ciclos de TRA, média de embriões transferidos ou congelados por ciclo e participação dos ciclos que utilizam testes laboratoriais complementares. Os insumos de preços refletem pontos de referência para as principais classes de medicamentos, pacotes típicos de dispositivos e consumíveis utilizados por ciclo, e padrões locais de reembolso ou pagamento direto que moldam o preço efetivamente pago.
Para manter os totais realistas, os resultados foram corroborados por aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados para os principais consumíveis, além de verificações de canal sobre o comportamento de compra das clínicas. Onde os detalhes de baixo para cima são incompletos, as lacunas são tratadas com taxas de utilização por proxy de mercados similares, que são então ajustadas com base no retorno das entrevistas antes que os totais finais sejam definidos.
Para as previsões, é utilizada uma análise de cenários, orientada pelas perspectivas de especialistas sobre como os volumes de ciclos, a parentalidade tardia, a expansão da cobertura de seguros e as restrições de capacidade das clínicas podem se deslocar em cada região. A perspectiva final permanece alinhada com os sinais de demanda visíveis, e os choques pontuais são separados das tendências de adoção constante.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em múltiplas camadas para que discrepâncias evidentes sejam identificadas precocemente e investigadas com explicações claras. Comparamos os totais por país com sinais independentes, como contagens de procedimentos, tendências demográficas e padrões de gastos em saúde, e grandes variações são rastreadas até um conjunto limitado de premissas, incluindo volumes, preços ou mix. Caso um valor pareça fora do padrão, os analistas revisam a série de insumos subjacentes e, quando necessário, entram novamente em contato com os entrevistados para confirmar se ocorreu alguma mudança local.
Antes da aprovação final, um segundo analista revisa o modelo para confirmar que as fórmulas, o momento da conversão cambial e a lógica de crescimento são aplicados de forma consistente entre as regiões. Os relatórios são atualizados em ciclo anual, com atualizações intermediárias acionadas por eventos relevantes, como mudanças de reembolso, ações regulatórias importantes ou variações repentinas na atividade das clínicas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Tecnologias Reprodutivas Humanas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tecnologias reprodutivas humanas podem divergir, mesmo quando o nome do tema parece o mesmo. As variações geralmente decorrem do que é contabilizado como receita, dos anos utilizados como referência e de como os consumíveis e serviços vinculados a procedimentos são tratados entre os países.
Alguns valores publicados incorporam receitas mais amplas de serviços de fertilidade e gastos adjacentes em saúde da mulher que estão fora da tecnologia reprodutiva vinculada a produtos. No dimensionamento da Mordor Intelligence, o valor é limitado às receitas de contracepção e tratamento de infertilidade associadas a medicamentos, dispositivos e ferramentas habilitadoras de procedimentos, sendo então verificado em relação a volumes de ciclos e padrões de preços antes da previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 33,46 bilhões de USD (2026) | |
| Consultoria Global A | 36,41 bilhões de USD (2025) | Utiliza um ano-base anterior e parece incluir um conjunto mais amplo de serviços de fertilidade e ofertas relacionadas, o que pode elevar os totais além das receitas de produtos e ferramentas de procedimentos. Premissas de crescimento mais acelerado também podem refletir uma adoção mais agressiva de serviços complementares entre as regiões. |
| Editora Setorial B | 27,60 bilhões de USD (2025) | O dimensionamento menor é consistente com uma captura de receita mais restrita, na qual partes de dispositivos, consumíveis vinculados a clínicas ou tecnologias laboratoriais mais recentes podem estar sub-contabilizadas ou tratadas como complementos opcionais. As diferenças também podem decorrer do momento da conversão cambial e de uma progressão de preços assumida mais lenta. |
A tabela mostra que a maior parte da variação pode ser explicada pelas escolhas de escopo e pela forma como a receita vinculada a procedimentos é convertida em valor entre os países. Ao vincular as estimativas a indicadores de demanda claros, como o uso de contracepção e os ciclos de TRA, e ao manter a lógica de preços transparente, o número final permanece reproduzível e mais fácil de reconciliar com os sinais do mundo real ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tecnologias Reprodutivas Humanas?
O mercado de tecnologias reprodutivas humanas é avaliado em USD 33,46 bilhões em 2026.
Quem são os principais players do Mercado de Tecnologias Reprodutivas Humanas?
CooperSurgical, Teva Pharmaceutical Industries, AbbVie Inc., Ferring B.V e Merck KGaA são as principais empresas que operam no Mercado de Tecnologias Reprodutivas Humanas.
Qual é a região de crescimento mais rápido no Mercado de Tecnologias Reprodutivas Humanas?
A Ásia-Pacífico tem previsão de registrar o crescimento mais rápido, a um CAGR de 3,92% entre 2026 e 2031.
Por que os programas de benefícios de fertilidade oferecidos por empregadores são importantes?
Os planos corporativos agora cobrem 42% dos empregadores nos Estados Unidos, reduzindo os custos do próprio bolso e ampliando o acesso a cuidados de fertilidade avançados.