
Tamanho e Participação do Mercado de Racks para Data Centers de Hong Kong
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 209.88 Milhões de dólares |
| Tamanho do Mercado (2026) | 241.06 Milhões de dólares |
| Tamanho do Mercado (2031) | 481.68 Milhões de dólares |
| Growth Rate (2026 - 2031) | 14.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers de Hong Kong por Mordor Intelligence
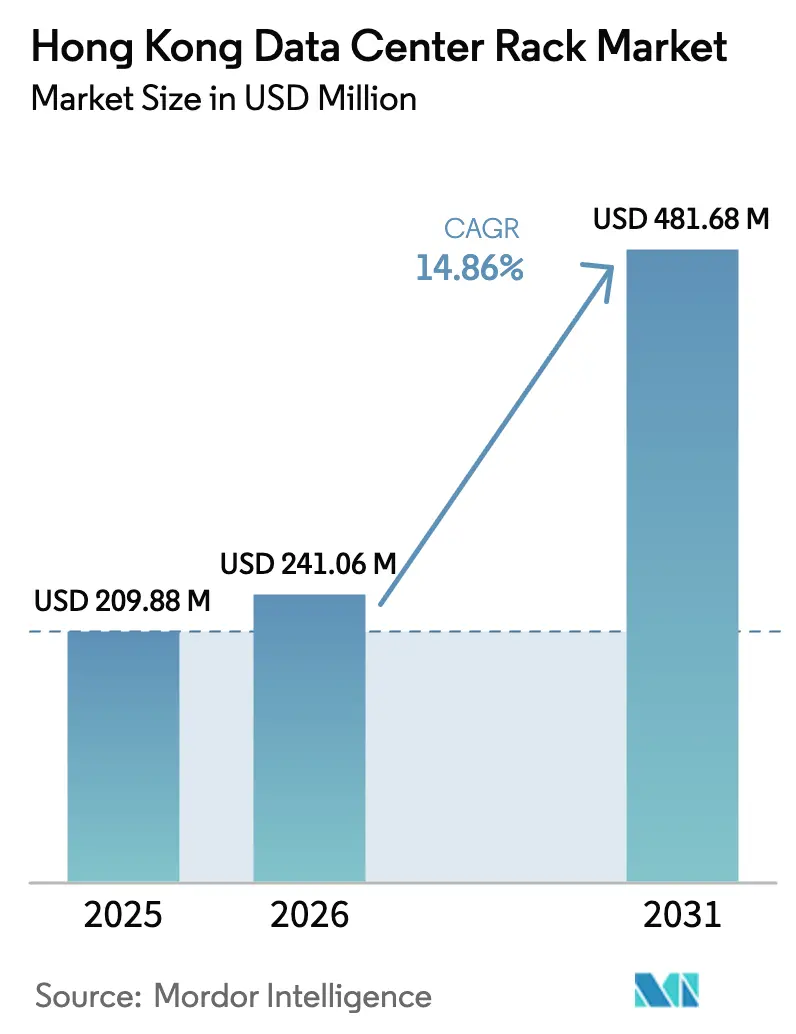
O tamanho do mercado de racks para data centers de Hong Kong foi avaliado em USD 209,88 milhões em 2025 e estima-se que cresça de USD 241,06 milhões em 2026 para atingir USD 481,68 milhões até 2031, a um CAGR de 14,86% durante o período de previsão (2026-2031). O avanço dos investimentos em hiperescala, a implantação acelerada do 5G e os incentivos políticos no âmbito do Smart City 2.0 estão convergindo para elevar as densidades de rack, promover formatos mais altos e favorecer designs preparados para resfriamento líquido que suportam cargas de trabalho de IA. A demanda é ainda impulsionada pelo recorde de interrupção média anual de energia de 2,6 minutos do território, que garante aos operadores que as implantações de alta densidade podem funcionar com interrupções limitadas. Uma parcela considerável do capital está sendo direcionada para sistemas em armário que oferecem tanto controle ambiental quanto resistência a adulterações, fatores críticos no clima subtropical úmido de Hong Kong e no altamente regulamentado setor financeiro. Enquanto isso, o mercado de racks para data centers de Hong Kong está registrando uma transição gradual do aço para o alumínio, à medida que compradores orientados por ESG priorizam a reciclabilidade e a redução do carbono incorporado.
Principais Conclusões do Relatório
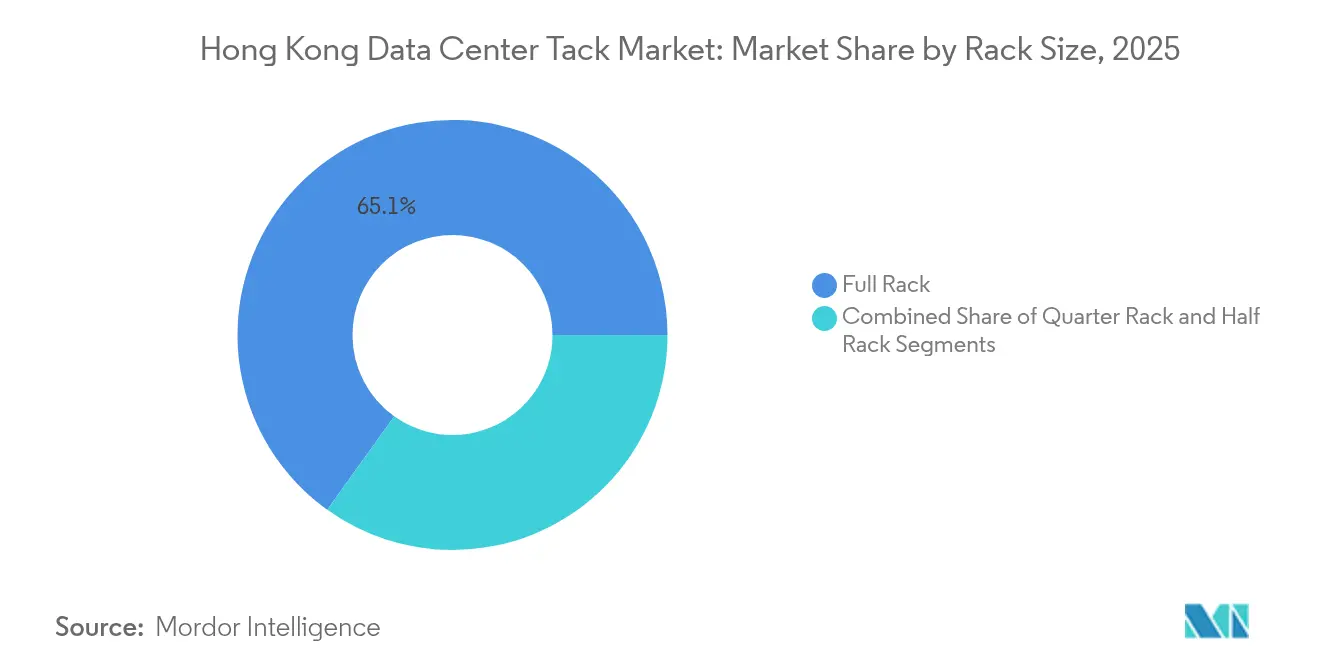
- Por tamanho de rack, os racks completos lideraram com 65,10% da participação do mercado de racks para data centers de Hong Kong em 2025, enquanto crescem a um CAGR de 16,85% até 2031.
- Por altura de rack, o formato 42U deteve 50,45% do tamanho do mercado de racks para data centers de Hong Kong em 2025, enquanto o 48U está posicionado para o crescimento mais rápido, com CAGR de 15,72% até 2031.
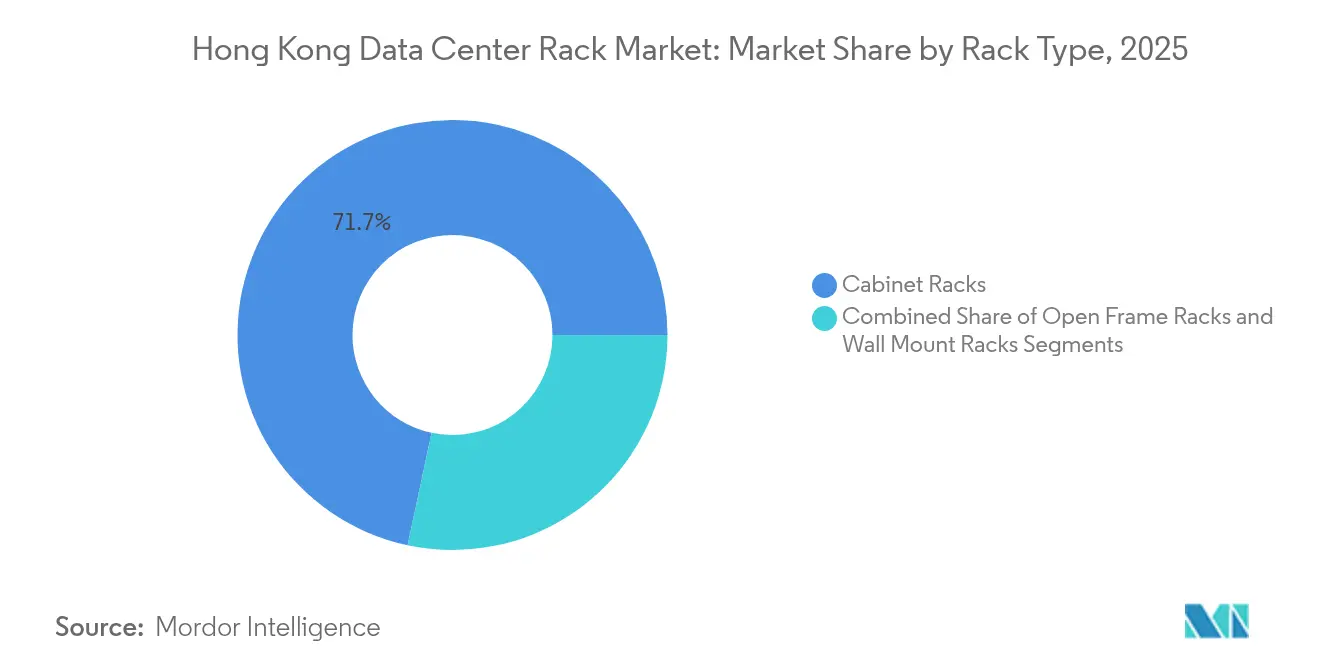
- Por tipo de rack, os armários responderam por 71,65% da participação de receita e estão avançando a um CAGR de 14,98% em razão da maior demanda por segurança e gestão de fluxo de ar.
- Por tipo de data center, as instalações de colocation detinham 55,10% de participação em 2025, mas os sites de hiperescala superarão o mercado geral de racks para data centers de Hong Kong com um CAGR de 15,18% até 2031.
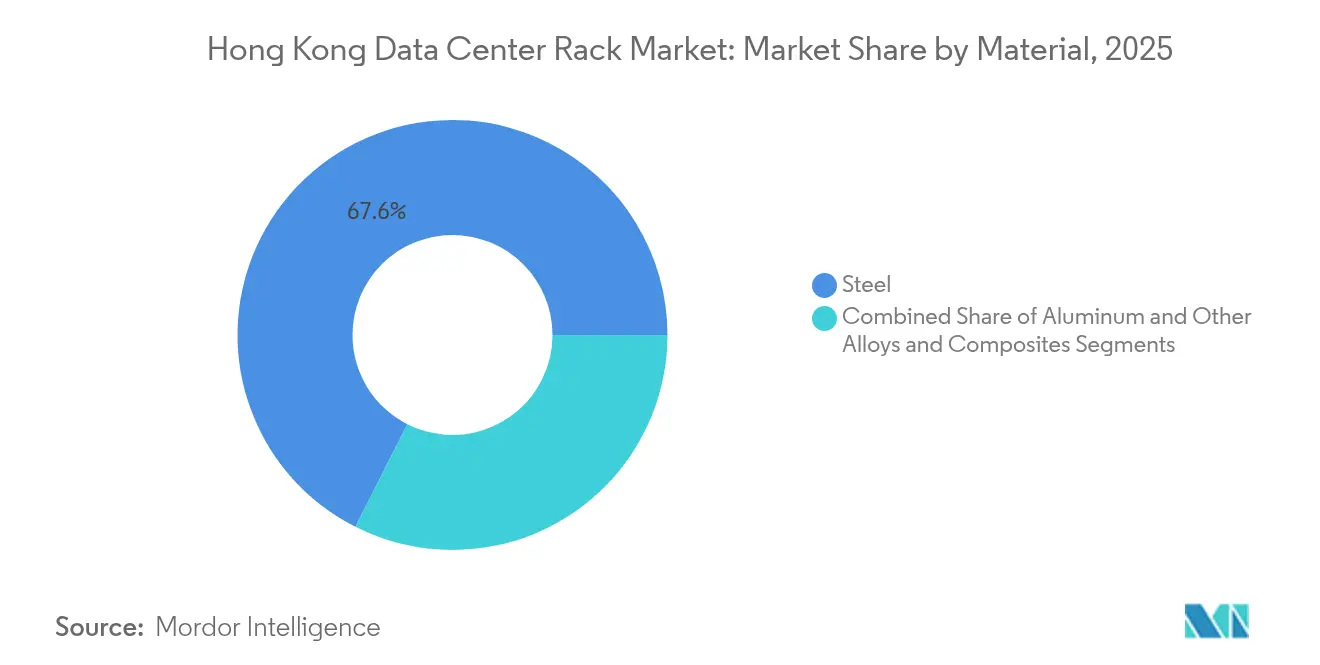
- Por material, o aço reteve 67,55% de participação em 2025; o alumínio expandirá o tamanho do mercado de racks para data centers de Hong Kong para racks sustentáveis a um CAGR de 16,05%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers de Hong Kong
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantação do 5G e explosão do tráfego de IoT | +3.2% | Em todo o território de Hong Kong, com transbordamento para a Grande Área da Baía | Médio prazo (2-4 anos) |
| Densificação do backhaul de fibra óptica em todo o território | +2.8% | Distritos centrais de Hong Kong, estendendo-se para os Novos Territórios | Curto prazo (≤ 2 anos) |
| Aumento nas construções de colocation em hiperescala e em nuvem | +4.1% | Zonas industriais de Tseung Kwan O e Sha Tin | Médio prazo (2-4 anos) |
| Incentivos de infraestrutura digital do Smart City 2.0 | +2.3% | Áreas designadas pelo governo de Hong Kong | Longo prazo (≥ 4 anos) |
| Adoção de racks de alta densidade prontos para resfriamento líquido/imersão | +1.9% | Instalações de hiperescala, implantações de borda empresarial | Médio prazo (2-4 anos) |
| Pressão ESG por racks modulares de alumínio recicláveis | +1.2% | Multinacionais globais, instalações governamentais locais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação do 5G e Explosão do Tráfego de IoT
A cobertura 5G em todo o território superou 90%, forçando os operadores a deslocar recursos computacionais de salas centralizadas para nós de borda distribuídos que demandam racks híbridos capazes de abrigar equipamentos de TI e de rádio.[1]HKT, "A Cobertura 5G Atinge 90% da População," hkt.com A adoção pela HKBN do cabo de fibra PON de 25 Gbit/s acentua a necessidade de racks que possam fornecer energia de alta densidade, gerenciamento otimizado de cabos e óptica substituível em campo dentro de um único gabinete. À medida que os pilotos do Smart City 2.0 adicionam milhares de sensores em postes, microestações e câmeras de IA, os fornecedores de racks precisam suportar dispositivos de pouca profundidade e armários externos com classificação IP instalados em coberturas e mobiliário urbano. As demandas por alta largura de banda, baixa latência e pequena área física convergem para direcionar o mercado de racks para data centers de Hong Kong para designs multifuncionais e compactos.
Densificação do Backhaul de Fibra Óptica em Todo o Território
Os nove sistemas de cabos internacionais de Hong Kong canalizam o tráfego por sites neutros para operadoras como o MEGA-i, onde cada suite pode terminar 900 a 1.200 pares de fibra.[2]iAdvantage, "Ficha Técnica de Conectividade Neutra para Operadoras MEGA-i," iadvantage.net Tais densidades requerem racks que integrem bandejas de fibra estruturada, gerenciadores de fita enrolável e módulos MPO de acesso frontal que agilizam Movimentações, Adições e Alterações. O cabo E-MEA, no valor de USD 500 milhões, consolida ainda mais o papel do território como porta de entrada da Ásia e impulsiona expansões adicionais de estações de desembarque que elevam a demanda por racks especializados. À medida que esses hubs de interconexão proliferam em Kowloon e Sha Tin, o mercado de racks para data centers de Hong Kong busca ligas resistentes à corrosão e painéis de liberação rápida que simplificam a manutenção óptica em espaços reduzidos.
Avanço nas Construções de Colocation em Hiperescala e em Nuvem
Os locatários de hiperescala agora projetam cargas superiores a 40 kW por rack, acelerando a transição para gabinetes com capacidade para resfriamento líquido e alturas de 48U que otimizam a utilização cúbica. A adoção de resfriamento líquido direto pela Global Switch destaca a necessidade de rigidez estrutural capaz de suportar coletores de fluido refrigerante e placas frias de alta massa, mantendo ainda conformidade com o código sísmico de Hong Kong. A rodada de financiamento da BDx confirma a disposição dos investidores em apoiar novas expansões de salas, mesmo com a escassez de terrenos se intensificando. Essas especificações obrigam os fornecedores a entregar pacotes pré-verificados de rack, energia e resfriamento, direcionando o mercado de racks para data centers de Hong Kong para plataformas integradas e escaláveis.
Incentivos de Infraestrutura Digital do Smart City 2.0
O orçamento estatal de HKD 700 milhões (USD 89,17 milhões) para o Smart City 2.0 destina recursos para nós de "postes inteligentes", pods de borda móvel e hubs de dados com segurança cibernética, todos necessitando de racks compactos e reforçados. O processamento de back-end para a plataforma de identidade digital iAM Smart eleva ainda mais os requisitos para módulos de plataforma confiável, registros de adulteração e travas de rack com duplo fator de autenticação. Os fornecedores que se alinham a esses padrões do setor público beneficiam-se de ciclos de aquisição previsíveis e visibilidade em toda a cidade, aprofundando a penetração do mercado de racks para data centers de Hong Kong no longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de incidentes de ransomware e extorsão cibernética | -2.1% | Impacto global com concentração no setor financeiro de Hong Kong | Curto prazo (≤ 2 anos) |
| Escassez de terrenos e energia para novas salas de data center | -3.4% | Em todo o território de Hong Kong, agudo nos distritos centrais | Médio prazo (2-4 anos) |
| Atrasos no controle de exportação de ligas metálicas avançadas | -1.8% | Corredor comercial China-Hong Kong, cadeias de fornecimento globais | Médio prazo (2-4 anos) |
| Déficit de mão de obra qualificada em fabricação de precisão | -1.3% | Setor de manufatura de Hong Kong, com transbordamento regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Incidentes de Ransomware e Extorsão Cibernética
Cinquenta e nove por cento das empresas locais relataram um evento de ransomware em 2024, levando os diretores financeiros a realocar orçamentos da expansão para melhorias de resiliência. O pagamento de USD 75 milhões ao grupo DarkAngels ressaltou as implicações financeiras que enfrentam os bancos regulamentados que ancoram muitas salas de colocation em Hong Kong.[3]ISACA, "Tendências de Ransomware e Pagamentos Recordes," isaca.org À medida que os conselhos de administração exigem convergência físico-cibernética em tempo real, os fabricantes de racks precisam incorporar sensores de intrusão, fechaduras inteligentes e firmware de registro, elevando os custos de lista de materiais e desacelerando os volumes de pedidos de SKUs convencionais no mercado de racks para data centers de Hong Kong.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Racks Completos Impulsionam a Padronização
Os racks completos conquistaram 65,10% da participação do mercado de racks para data centers de Hong Kong em 2025 e crescerão a um CAGR de 16,85% à medida que os participantes de hiperescala impõem blocos uniformes de 42U e 48U que simplificam a automação e a logística de peças de reposição. Essa preferência acelera a adoção de prateleiras de energia prontas para cartucho e coletores de fluido refrigerante no topo do rack que podem ser testados em fábrica antes da instalação. Os racks de um quarto ainda suportam hubs de sensores do Smart City e micro sites de 5G temporários, mas sua economia unitária limita a adoção além de nichos de borda. Os racks de meia altura permanecem uma opção intermediária para PMEs que necessitam de presença em colocation sem comprometer capital em excesso.
O resfriamento líquido é um catalisador adicional para a dominância dos racks completos. O kit de imersão em escala de rack da Supermicro atinge 100 kW por rack e depende de largura, profundidade e altura consistentes para otimizar o roteamento do coletor. Os formatos padronizados simplificam a contenção de corredor quente, os trocadores de calor baseados em porta e as unidades de distribuição de energia acessíveis pela frente. Consequentemente, os racks completos continuarão a influenciar como os construtores provisionam ladrilhos de piso, calhas de cabos e fluxo de ar em piso elevado em todo o mercado de racks para data centers de Hong Kong.


Por Altura de Rack: O Formato 48U Ganha Espaço Apesar da Dominância do 42U
O formato 42U controlou 50,45% do tamanho do mercado de racks para data centers de Hong Kong em 2025, refletindo sua ubiquidade histórica entre aplicações empresariais. No entanto, o 48U se expandirá a um CAGR de 15,72% à medida que as empresas de hiperescala buscam densidade vertical, reduzindo os custos de locação de espaço em branco por quilowatt. Estruturas mais altas permitem segmentos adicionais de barra de barramento, coletores laterais e arranjos de painéis de obturação que melhoram a modelagem de fluxo de ar.
O chassi de imersão DataTank 48U da LiquidStack exemplifica como a elevação adicional acomoda tanques de expansão de fluido refrigerante e guindastes de serviço dentro de um único compartimento. Os operadores obtêm mais capacidade computacional por ladrilho enquanto mantêm um alcance de serviço ergonômico usando ferramentas de auxílio ao levantamento. À medida que os clusters de GPU de IA empurram os pesos dos racks além de 1.500 kg, os fabricantes reforçam as estruturas 48U com aços de maior bitola ou trilhos de alumínio de dobramento duplo, o que aumenta a competitividade no mercado de racks para data centers de Hong Kong.
Por Tipo de Rack: Armários Dominam o Mercado com Foco em Segurança
Os gabinetes em armário capturaram 71,65% de participação em 2025, pois a base de clientes orientada para o setor financeiro de Hong Kong exige travamento dos painéis laterais, portas com vedação e registros de acesso em tempo real. Os armários fechados também mitigam a corrosão por ar salino em instalações à beira-mar e controlam as variações de umidade durante as temporadas de tufão. Os racks de quadro aberto persistem dentro de pods de contenção de corredor quente, onde a eficiência do fluxo de ar supera a segurança física, enquanto os racks de montagem em parede atendem a armários de borda em agências de varejo ou edifícios inteligentes com pouca profundidade e capacidade de carga limitada.
A preocupação com a segurança após o aumento de ransomware em 2024 direciona as aquisições para armários inteligentes com crachás BLE e manoplas biométricas. Os fornecedores que oferecem esses gabinetes seguros estão expandindo o tamanho do mercado de racks para data centers de Hong Kong por meio de módulos de software de valor agregado que se integram a painéis SIEM. Essa convergência entre monitoramento físico e cibernético tornou-se um critério de compra em praticamente todas as solicitações de proposta emitidas por locatários financeiros durante 2025.
Por Tipo de Data Center: Colocation Lidera Enquanto a Hiperescala Acelera
As salas de colocation retiveram 55,10% de participação de receita em 2025, pois operadoras internacionais, empresas de over-the-top e fintechs valorizam a neutralidade de operadoras de Hong Kong e o denso ecossistema de interconexão. No entanto, o crescimento da hiperescala superará o mercado geral de racks para data centers de Hong Kong a um CAGR de 15,18%, à medida que os principais provedores de nuvem replicam zonas de disponibilidade do continente em solo local para atender às exigências de residência de dados. As empresas híbridas aproveitam as mesmas salas para pontos de entrada em nuvem situados a metros de seus compartimentos privados, um padrão que sustenta as vendas de armários mesmo em instalações de hiperescala.
O campus MEA Plus da SUNeVision em Tseung Kwan O utiliza estruturas de aço pré-fabricadas que podem alternar entre layouts de colocation de varejo e mega-pods de locatário único, possibilitando locação rápida de configurações mistas. O apetite da hiperescala por racks mais altos e circuitos de resfriamento líquido obriga os proprietários de colocation a modernizar a capacidade de água gelada e a resistência do piso. Como resultado, os fornecedores de racks que conseguem fornecer sistemas entregues no local, prontos para racks de 45 kW, asseguram contratos maiores no mercado de racks para data centers de Hong Kong.
Por Material: Aço Domina Apesar da Pressão do Alumínio pela Sustentabilidade
O aço deteve 67,55% de participação em 2025 devido ao seu menor custo e ao maduro ecossistema de fabricação nas fábricas de Guangdong, que realizam entregas noturnas em Hong Kong. O alumínio, no entanto, registrará um CAGR de 16,05% à medida que os scorecards de ESG incorporam métricas de conteúdo reciclado e carbono incorporado na pontuação das licitações. As ligas mais leves reduzem o CO₂ de transporte e facilitam o manuseio manual em elevadores de carga confinados que servem salas de servidores nos andares superiores.
O corredor Grid LEC da Tate, montado com alumínio produzido com energia renovável, reduz o carbono incorporado em 55% sem comprometer a rigidez. Os clientes que buscam as certificações LEED Platina ou BREEAM Excelente atribuem peso bônus a tais inovações, elevando a participação do alumínio no mercado de racks para data centers de Hong Kong. As fricções comerciais em ligas de grau aeronáutico e o licenciamento de exportação, no entanto, retardam as importações de ligas avançadas, levando os compradores a diversificar as fontes entre aço doméstico e alumínio internacional no médio prazo.
Análise Geográfica
A geografia compacta de Hong Kong concentra mais de 40 instalações em um raio de 30 km, possibilitando latência entre instalações inferior a 1 ms e fomentando um ecossistema único onde as empresas de hiperescala se colocam junto a locais de liquidez e gateways de câmbio. Tseung Kwan O, o corredor designado para data centers, agrupa megacampi ao lado da primeira subestação de energia dedicada do território, suportando footprints de várias centenas de megawatts que amplificam a demanda no mercado de racks para data centers de Hong Kong. Sha Tin abriga salas de segundo nível voltadas para o excedente de empresas do continente, enquanto Kowloon e a Ilha de Hong Kong mantêm salas de borda premium que atendem a serviços bancários, de negociação e de mídia sensível a direitos autorais.
A integração com a Grande Área da Baía amplia as perspectivas de crescimento. As espinhas dorsais de fibra transfronteiriças permitem que fabricantes de Shenzhen e Guangzhou façam backup de cargas de trabalho de missão crítica em Hong Kong sob conformidade de dupla jurisdição. No entanto, as preocupações geopolíticas em torno da inspeção de dados moderam os investimentos provenientes de alguns estúdios de nuvem ocidentais, levando a implantações de borda soberana em Hong Kong para dados de identificação pessoal de clientes, enquanto arquivos menos sensíveis são enviados para Singapura.
Panorama regulatório
A implantação de racks de data center em Hong Kong é moldada por um processo de aprovação multiagência que abrange permissões de planejamento, modificações de arrendamento e aprovações de plantas de construção, com o Departamento de Planejamento, o Departamento de Terras e o Departamento de Edificações envolvidos em todo o processo. O Departamento de Edificações também aplica a Nota de Prática APP-150 para permitir a conversão de estacionamentos redundantes em espaço elétrico e mecânico para uso de data centers, o que apoia retrofits quando as opções de nova construção são limitadas.
No nível de coordenação de políticas, o Digital Policy Office atua como interface do setor público para serviços de infraestrutura digital e facilitação de data centers. Em 2026, o governo avançou na viabilização do uso do solo para nova infraestrutura digital por meio do rezoneamento do local de Sandy Ridge para fins de inovação e tecnologia, e concedeu uma concessão de terra de 50 anos ao licitante vencedor, indicando um caminho administrativamente apoiado para grandes adições de capacidade de alto nível, que impulsionam a demanda por sistemas de racks compatíveis, prontos para segurança e de alta densidade.
Cenário Competitivo
Uma fragmentação moderada define o mercado de racks para data centers de Hong Kong. OEMs globais como Vertiv, APC e Rittal competem com especialistas regionais como a Chatsworth Products e fabricantes locais de chapas metálicas que personalizam seus produtos para as restrições logísticas de resistência a tufões. Os líderes de mercado se diferenciam por meio de pacotes holísticos que integram rack, barramento de energia, contenção e distribuição de resfriamento sob uma única garantia, reduzindo o risco de integração para as empresas de hiperescala. As startups, por sua vez, conquistam implantações de borda com minicabinets com classificação IP-65 que podem ser fixados a postes inteligentes ou coberturas de shopping centers.
As parcerias estratégicas tornaram-se o caminho para garantir o bloqueio de especificações. Os designs de referência conjuntos da Vertiv com a NVIDIA incorporam trocadores de calor de porta traseira certificados para clusters HGX H100, criando demanda derivada por seus armários da Série D entre locatários de IA. A Rittal colabora com a Stulz para pods ChillerTFM que acoplam estruturas de rack com bobinas de free-cooling de precisão, acelerando o tempo de produção em terrenos escassos onde as alturas dos edifícios são restritas. Essas alianças ilustram como os fornecedores de racks evoluem para orquestradores de soluções em vez de fornecedores de chapas metálicas de commodity, uma tendência que molda as decisões de compra no mercado de racks para data centers de Hong Kong.
Líderes do Setor de Racks para Data Centers de Hong Kong
Eaton Corporation
Vertiv Group Corp.
Schneider Electric SE
Rittal GmbH & Co. KG
Delta Electronics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante de curto prazo para fornecedores de racks está ligado à nova oferta de data centers habilitada por terrenos e à modernização de salas existentes para acomodar densidades de nível AI. O Sandy Ridge Data Facility Cluster, concedido em 2 de março de 2026, inclui 250.000 metros quadrados de área bruta de construção, com cerca de 90% destinados a data centers de alto nível, o que cria espaço para a instalação de racks em grande volume e apoia a transição para gabinetes preparados para líquido, projetos de maior capacidade de carga de piso e gerenciamento de energia e cabos mais integrado para cargas mais altas por rack.
Oportunidades também estão presentes em programas de IA e de governo digital que aumentam a demanda por infraestrutura segura, auditável e resiliente, tanto em data centers principais quanto em implantações distribuídas. No início de 2026, Hong Kong atingiu 5.000 petaFLOPS de poder computacional agregado, enquanto o Hong Kong Artificial Intelligence Research and Development Institute Company Limited está programado para iniciar operações no segundo semestre de 2026, para apoiar a governança e a comercialização da IA. Paralelamente, a alocação governamental de HKD 100 milhões para a adoção de tecnologias de IA industrial na transformação do governo digital apoia a aquisição de sistemas de gabinetes confiáveis e resistentes a violações, incluindo recursos de travamento inteligente e monitoramento alinhados a cargas de trabalho sensíveis à segurança.
Desenvolvimentos recentes do setor
- Julho de 2026: a HKT anuncia o serviço AI Data Centre Inter-connect (DCI) Superhighway, conectando o Lok Ma Chau Loop e Tseung Kwan O usando fibra de núcleo vazado. A interconexão focada em IA amplia a conectividade transfronteiriça de baixa latência para cargas de trabalho de IA em Hong Kong, moldando o tráfego de data centers e o planejamento de capacidade no mercado.
- Junho de 2026: a Equinix lança um data center pronto para IA com conectividade direta ao Hong Kong-Shenzhen Innovation and Technology Park. O mercado ganha prontidão de infraestrutura preparada para IA em Hong Kong, fortalecendo a conectividade transfronteiriça e influenciando os requisitos de densidade de racks e refrigeração para novas instalações.
- Junho de 2026: o data center Equinix HK6 é oficialmente lançado (3.550 gabinetes, recursos de refrigeração líquida). A adição de capacidade fortalece Hong Kong para apoiar implantações de IA de alta densidade, impactando a dinâmica do mercado e a demanda do mercado de racks.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a receita obtida com a venda de gabinetes de rack de data center em Hong Kong, incluindo racks padrão e especializados usados para acomodar equipamentos de TI e rede em instalações de data center.
Exclusões de escopo: excluímos hardware de TI (servidores, armazenamento, switches), equipamentos de energia e refrigeração, e receita de serviços de colocation, mesmo que sejam adquiridos como parte de uma construção mais ampla de data center.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack de Meia Altura
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (52U e Personalizados)
- Por Tipo de Rack
- Racks em Armário (Fechado)
- Racks de Quadro Aberto
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers de Hiperescala e de Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear a presença local de data centers e os sinais de demanda que se traduzem em aquisição de racks. Consultamos sinais públicos de infraestrutura e telecomunicações, atualizações de planejamento e terrenos, e indicações de disponibilidade de eletricidade, que podem alterar os planos de implantação em Hong Kong devido a restrições rígidas de espaço e energia.
Para fundamentar as informações, usamos fontes públicas confiáveis, como as publicações do Hong Kong Census and Statistics Department, o Office of the Communications Authority (OFCA), publicações governamentais de planejamento e terras de Hong Kong, estatísticas da ITU e referências de dados comerciais como o UN Comtrade. Também analisamos registros de empresas listadas e apresentações a investidores, imprensa confiável e sites de associações para verificar cruzadamente adições de instalações, mudanças de densidade e ciclos típicos de atualização. Assinaturas pagas selecionadas foram usadas quando necessário para dados financeiros de empresas, pesquisas de patentes relacionadas a projetos de racks e leituras de importação/exportação em nível de envio ligadas a sistemas de gabinetes. Esta lista não é exaustiva, e muitas outras fontes foram analisadas para coletar, validar e esclarecer os pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em confirmar como os racks são especificados e comprados em Hong Kong, e depois traduzir isso em premissas realistas de unidades e preços. Conversamos com uma combinação de operadores, integradores e fornecedores de infraestrutura, e então verificamos cruzadamente as premissas usando perspectivas de nível de projeto de pessoas mais próximas das implantações e das operações do dia a dia. Para reduzir informações unilaterais, as visões foram equilibradas entre os principais grupos de compradores e entre fluxos de aquisição vinculados à Ásia que comumente apoiam instalações em Hong Kong.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 19% |
| Nível médio: 41% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 20% | Gerentes: 43% |
Dimensionamento e previsão de mercado
O dimensionamento começou a partir de uma construção de pool de demanda top-down que vincula a expansão de data centers em Hong Kong às implantações de racks esperadas, e depois converte isso em valor usando faixas de preço realistas por tipo de rack e fator de forma. O modelo foi posteriormente verificado usando aproximações bottom-up seletivas, incluindo divisões de receita de fornecedores amostradas, verificações de canal sobre o momento dos pedidos e um ASP simples multiplicado pelas expedições estimadas de racks para ajustar os totais quando surgiam lacunas.
As principais entradas usadas no modelo incluem adições de capacidade de data center planejadas e comissionadas, tendências de densidade de racks (incluindo a transição para racks de maior kW), a mudança de mix entre gabinetes de estrutura aberta e fechada, alturas de racks preferidas usadas em novas salas, e escolhas de materiais que afetam os preços. Quando as entradas não estavam disponíveis em um nível anual limpo, usamos interpolação conservadora ancorada em marcos de projeto e ciclos de aquisição, e depois testamos os resultados sob pressão com feedback de entrevistas.
A previsão baseou-se em análise de cenários apoiada por uma camada curta de regressão multivariada, em que a demanda foi vinculada a adições de instalações e tendências de utilização, e os preços foram vinculados à direção do custo dos materiais e à adoção de racks de especificação mais alta. As premissas foram ajustadas quando o feedback primário indicava atraso no cronograma, mudanças nas metas de densidade ou substituições entre categorias de racks.
Validação de dados e ciclo de atualização
Os resultados foram triangulados por meio de verificações independentes, de modo que o total do mercado esteja alinhado com múltiplos sinais em vez de uma única série. Realizamos verificações de variância por ano, por categoria de rack e por unidades implícitas, e quaisquer valores discrepantes foram revisados em uma segunda passagem do analista antes da aprovação final.
Quando os resultados do modelo ultrapassavam faixas razoáveis, verificamos novamente as definições, recontatamos especialistas selecionados e testamos novamente os fatores de preço e volume até que a lógica passo a passo se sustentasse. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como anúncios de grandes campi, mudanças na alocação de energia ou mudanças repentinas nos prazos de aquisição. Antes da entrega, um analista realiza uma nova passagem para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de racks de data center de Hong Kong da Mordor Intelligence comparado a outras estimativas publicadas
As estimativas publicadas para racks de data center em Hong Kong costumam diferir porque as fontes não contam sempre o mesmo pool de receita, e porque as premissas de cronograma em torno da entrega de projetos podem variar em até um ano completo. As diferenças também aparecem quando o preço é tratado como uma média fixa, em vez de ser ajustado para altura do rack, nível de gabinete e prontidão para maior densidade.
Algumas estimativas externas são construídas a partir de uma visão mais ampla de gastos com data centers, que pode misturar silenciosamente racks com compras de infraestrutura adjacente, e então uma única proporção combinada é aplicada para chegar a um número de racks. A Mordor Intelligence conta apenas a receita de gabinetes de racks em Hong Kong, e os totais são mantidos vinculados a sinais de expansão de instalações e premissas de densidade de racks que são validadas por meio de entrevistas e verificações cruzadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 209,88 milhões de USD (2025) | |
| Consultoria Regional A | 312,50 milhões de USD (2026) | Usa uma lente mais ampla de gastos com infraestrutura e converte para racks usando uma participação assumida, o que pode incluir excessivamente itens como contenção e gabinetes não de rack, além de deslocar o ano-base para um ciclo de capex posterior. |
| Publicação Setorial B | 180,00 milhões de USD (2025) | Baseia-se em uma visão conservadora de envios que pode não captar pedidos em grande volume impulsionados por projetos e preços de gabinetes de especificação mais alta, e frequentemente aplica uma faixa de preço estreita que subestima configurações premium fechadas e prontas para alta densidade. |
Em conjunto, a diferença é explicada principalmente pelo quão rigorosamente a definição é mantida em relação à receita de gabinetes de racks, e pela clareza com que o cronograma dos projetos e as faixas de preço são tratados. Ao manter a lógica de construção rastreável até as adições de capacidade, as mudanças de densidade e a progressão realista de ASP, o número final permanece repetível e mais fácil de auditar ao longo dos anos.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de racks para data centers de Hong Kong?
O mercado de racks para data centers de Hong Kong está em USD 241,06 milhões em 2026 e projeta-se que atinja USD 481,68 milhões até 2031.
Qual segmento de tamanho de rack lidera o mercado de racks para data centers de Hong Kong?
Os racks completos lideram com 65,10% de participação em 2025 devido à padronização de hiperescala e estão crescendo a um CAGR de 16,85%.
Como a escassez de terrenos afeta a implantação de racks em Hong Kong?
A limitação de terrenos disponíveis atrasa novas salas, levando os operadores a implantar racks de maior densidade nas instalações existentes e moderando ligeiramente o crescimento no curto prazo.
Por que os racks de alumínio estão ganhando força?
O alumínio oferece reciclabilidade e menor carbono incorporado, alinhando-se aos mandatos de ESG e expandindo-se a um CAGR de 16,05% até 2031, apesar da dominância atual do aço.
Página atualizada pela última vez em:
- Mercado de Racks para Centros de Dados em África
- Mercado de Racks para Centros de Dados na Austrália
- Mercado de Racks para Centros de Dados na Bélgica
- Mercado de Racks para Data Center no Brasil
- Mercado de Racks de Data Centers do Canadá
- Mercado de Racks para Centros de Dados no Chile
- Mercado de Racks para Data Centers da China
- Mercado de Racks para Data Center
- Mercado de Racks para Centros de Dados na Dinamarca
- Mercado de Racks para Data Center na Europa
- Mercado de Racks de Data Centers da França
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.



