
Taille et part de marché des racks de centres de données de Hong Kong
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 209.88 Millions de dollars américains |
| Taille du Marché (2026) | 241.06 Millions de dollars américains |
| Taille du Marché (2031) | 481.68 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données de Hong Kong par Mordor Intelligence
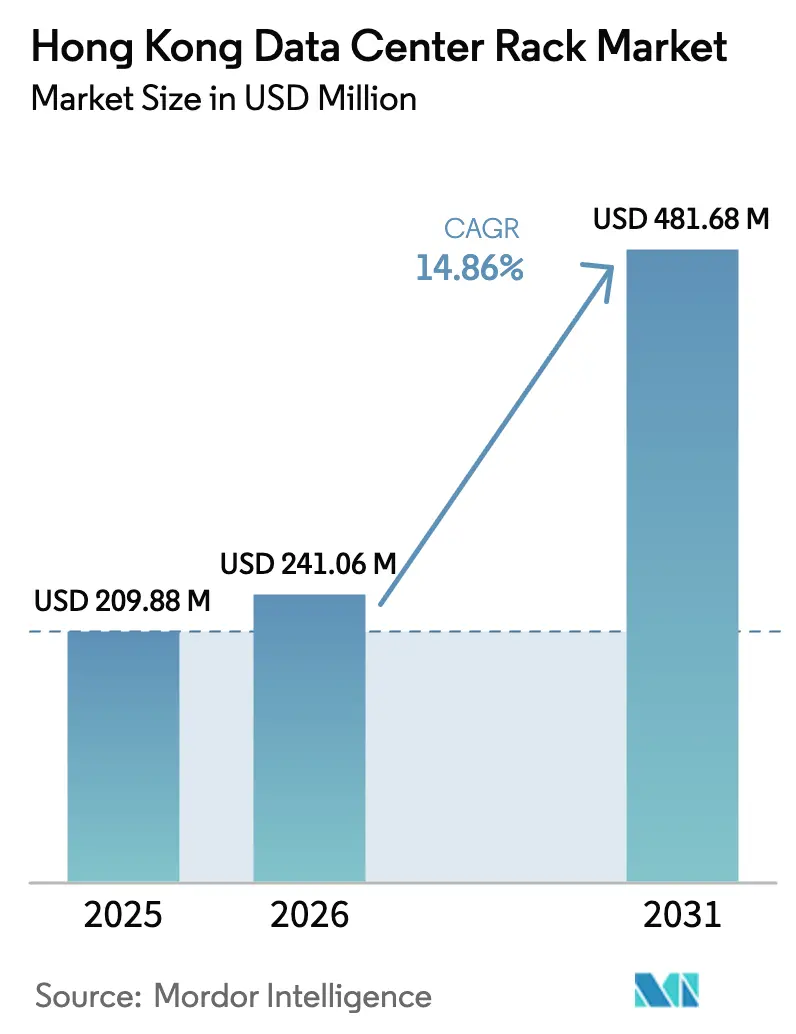
La taille du marché des racks de centres de données de Hong Kong était évaluée à 209,88 millions USD en 2025 et devrait croître de 241,06 millions USD en 2026 pour atteindre 481,68 millions USD d'ici 2031, à un TCAC de 14,86 % durant la période de prévision (2026-2031). L'essor des investissements hyperscale, le déploiement accéléré de la 5G et les incitations politiques dans le cadre de Smart City 2.0 convergent pour accroître les densités de racks, promouvoir des facteurs de forme plus élevés et favoriser les conceptions prêtes pour le refroidissement liquide qui prennent en charge les charges de travail d'IA. La demande est en outre stimulée par le record de coupure de courant annuelle moyenne de 2,6 minutes du territoire, qui rassure les opérateurs sur la capacité des déploiements haute densité à fonctionner avec des interruptions limitées. Une part significative des capitaux se dirige vers les systèmes armoires qui offrent à la fois un contrôle environnemental et une résistance aux intrusions, essentiels dans le climat subtropical humide de Hong Kong et dans un secteur financier strictement réglementé. Parallèlement, le marché des racks de centres de données de Hong Kong connaît un glissement progressif de l'acier vers l'aluminium, les acheteurs soucieux de l'ESG accordant la priorité à la recyclabilité et à la réduction du carbone incorporé.
Principaux enseignements du rapport
- Par taille de rack, les racks complets ont dominé avec 65,10 % de la part de marché des racks de centres de données de Hong Kong en 2025, tout en progressant à un TCAC de 16,85 % jusqu'en 2031.
- Par hauteur de rack, le format 42U détenait 50,45 % de la taille du marché des racks de centres de données de Hong Kong en 2025, tandis que le 48U est positionné pour afficher le TCAC le plus rapide à 15,72 % jusqu'en 2031.
- Par type de rack, les armoires représentaient 71,65 % de la part de revenus et progressent à un TCAC de 14,98 % grâce à des besoins accrus en matière de sécurité et de gestion du flux d'air.
- Par type de centre de données, les installations de colocation détenaient 55,10 % de la part en 2025, mais les sites hyperscale surpasseront l'ensemble du marché des racks de centres de données de Hong Kong avec un TCAC de 15,18 % jusqu'en 2031.
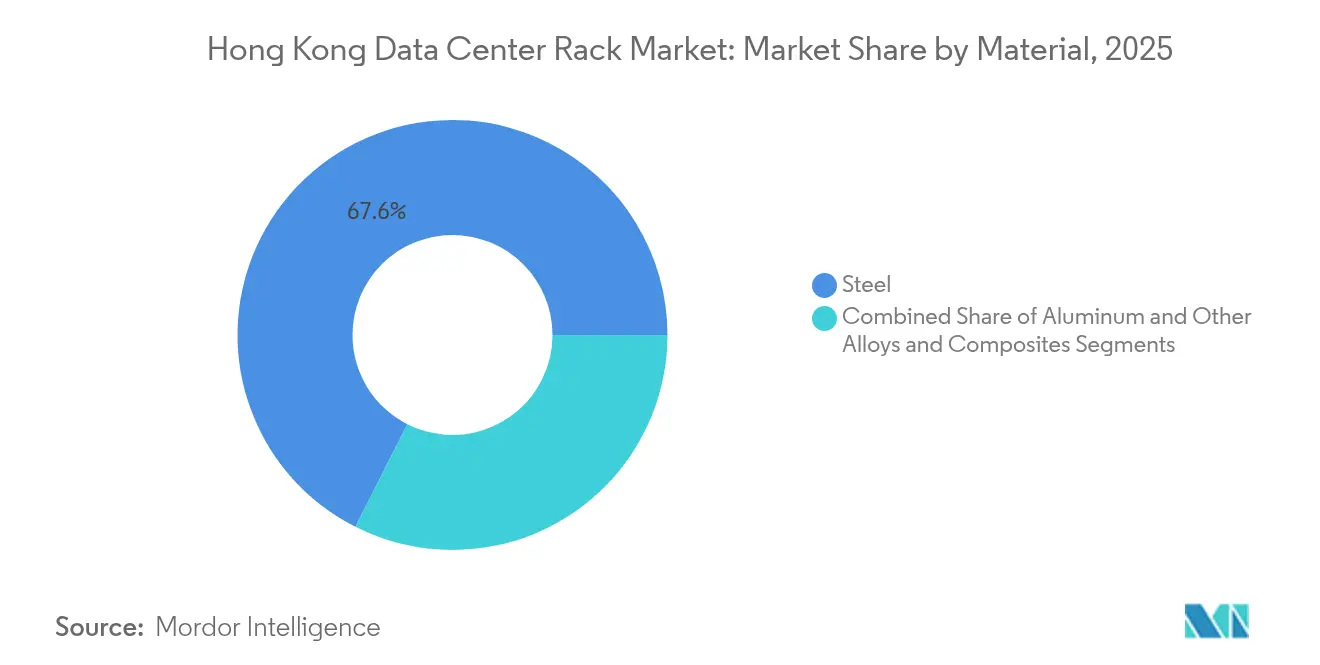
- Par matériau, l'acier conservait 67,55 % de la part en 2025 ; l'aluminium élargira la taille du marché des racks de centres de données de Hong Kong pour les racks durables à un TCAC de 16,05 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des racks de centres de données de Hong Kong
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement de la 5G et trafic IoT explosif | +3.2% | Ensemble du territoire de Hong Kong, débordement vers la Grande Baie | Moyen terme (2-4 ans) |
| Densification du réseau de transport fibre sur l'ensemble du territoire | +2.8% | Districts centraux de Hong Kong, extension aux Nouveaux Territoires | Court terme (≤ 2 ans) |
| Essor des constructions hyperscale et de colocation cloud | +4.1% | Zones industrielles de Tseung Kwan O et Sha Tin | Moyen terme (2-4 ans) |
| Incitations à l'infrastructure numérique de Smart City 2.0 | +2.3% | Zones désignées par le gouvernement de Hong Kong | Long terme (≥ 4 ans) |
| Adoption de racks haute densité prêts pour le refroidissement liquide/par immersion | +1.9% | Installations hyperscale, déploiements en périphérie d'entreprise | Moyen terme (2-4 ans) |
| Pression ESG pour des racks modulaires en aluminium recyclable | +1.2% | Entreprises multinationales mondiales, installations gouvernementales locales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement de la 5G et trafic IoT explosif
La couverture 5G à l'échelle du territoire a dépassé 90 %, contraignant les opérateurs à déplacer les ressources informatiques des salles centralisées vers des nœuds périphériques distribués qui nécessitent des racks hybrides capables d'héberger à la fois des équipements informatiques et radioélectriques.[1]HKT, "La couverture 5G atteint 90 % de la population," hkt.com L'adoption par HKBN de la fibre PON à 25 Gbit/s accentue le besoin de racks capables de délivrer une alimentation haute densité, une gestion optimisée des câbles et des optiques à échange à chaud au sein d'une seule et même enceinte. Alors que les pilotes de Smart City 2.0 ajoutent des milliers de capteurs sur lampadaires, de micro-stations et de caméras IA, les fournisseurs de racks doivent prendre en charge des dispositifs à faible profondeur et des armoires extérieures à indice de protection IP sur les toits et le mobilier urbain. Les exigences en matière de haute bande passante, de faible latence et d'encombrement réduit tirent conjointement le marché des racks de centres de données de Hong Kong vers des conceptions multifonctionnelles et compactes.
Densification du réseau de transport fibre sur l'ensemble du territoire
Les neuf systèmes de câbles internationaux de Hong Kong acheminent le trafic via des sites neutres vis-à-vis des opérateurs tels que MEGA-i, où chaque suite peut terminer 900 à 1 200 paires de fibres.[2]iAdvantage, "Fiche technique de connectivité neutre de MEGA-i," iadvantage.net De telles densités requièrent des racks intégrant des plateaux de fibres structurées, des gestionnaires de rubans enroulables et des modules MPO à accès frontal qui accélèrent les opérations de déplacements, ajouts et modifications. Le câble E-MEA d'une valeur de 500 millions USD consolide davantage le rôle du territoire en tant que passerelle de l'Asie et entraîne des expansions supplémentaires des stations d'atterrissage qui stimulent la demande de racks spécialisés. À mesure que ces centres d'interconnexion se multiplient à Kowloon et à Sha Tin, le marché des racks de centres de données de Hong Kong se tourne vers des alliages résistants à la corrosion et des panneaux à dégagement rapide qui simplifient la maintenance optique dans des espaces restreints.
Essor des constructions hyperscale et de colocation cloud
Les locataires hyperscale conçoivent désormais leurs infrastructures pour des charges de plus de 40 kW par rack, accélérant le passage vers des enceintes compatibles avec le refroidissement liquide et des hauteurs de 48U qui optimisent l'utilisation cubique. L'adoption par Global Switch du refroidissement liquide direct met en évidence le besoin de rigidité structurelle capable de supporter les collecteurs de liquide de refroidissement et les plaques froides à haute masse tout en respectant le code sismique de Hong Kong. Le tour de financement de BDx confirme la disposition des investisseurs à soutenir de nouvelles expansions de salles, même dans un contexte d'intensification de la pénurie foncière. Ces spécifications contraignent les fournisseurs à expédier des ensembles rack-alimentation-refroidissement pré-vérifiés, orientant le marché des racks de centres de données de Hong Kong vers des plateformes intégrées et évolutives.
Incitations à l'infrastructure numérique de Smart City 2.0
Le budget d'État de 700 millions HKD (89,17 millions USD) consacré à Smart City 2.0 affecte des fonds aux nœuds de « lampadaires intelligents », aux pods mobiles périphériques et aux hubs de données cybersécurisés, qui nécessitent tous des racks compacts et renforcés. Le traitement en back-end de la plateforme d'identité numérique iAM Smart élève en outre les exigences en matière de modules de plateforme de confiance, de journaux de manipulation et de verrous de rack à double facteur. Les fournisseurs qui s'alignent sur ces normes du secteur public bénéficient de cycles d'achat prévisibles et d'une visibilité à l'échelle de la ville, approfondissant la pénétration du marché des racks de centres de données de Hong Kong sur le long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidents croissants de rançongiciels et de cyberextorsion | -2.1% | Impact mondial avec concentration dans le secteur financier de Hong Kong | Court terme (≤ 2 ans) |
| Pénurie de foncier et d'énergie pour de nouvelles salles de centres de données | -3.4% | Ensemble du territoire de Hong Kong, situation critique dans les districts centraux | Moyen terme (2-4 ans) |
| Retards liés aux contrôles à l'exportation sur les alliages métalliques avancés | -1.8% | Corridor commercial Chine-Hong Kong, chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Déficit de main-d'œuvre qualifiée en fabrication de précision | -1.3% | Secteur manufacturier de Hong Kong, débordement régional | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incidents croissants de rançongiciels et de cyberextorsion
Cinquante-neuf pour cent des entreprises locales ont signalé un incident de rançongiciel en 2024, incitant les directeurs financiers à réorienter les budgets de l'expansion vers les mises à niveau de résilience. Le paiement de 75 millions USD versé à DarkAngels a souligné les enjeux financiers auxquels font face les banques réglementées qui constituent l'ancrage de nombreuses salles de colocation à Hong Kong.[3]ISACA, "Tendances des rançongiciels et paiements records," isaca.org Alors que les conseils d'administration exigent une convergence physique-cyber en temps réel, les fabricants de racks doivent intégrer des capteurs d'intrusion, des verrous intelligents et des micrologiciels de journalisation, ce qui accroît les coûts de la nomenclature et ralentit les volumes de commandes pour les références conventionnelles sur le marché des racks de centres de données de Hong Kong.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : les racks complets stimulent la standardisation
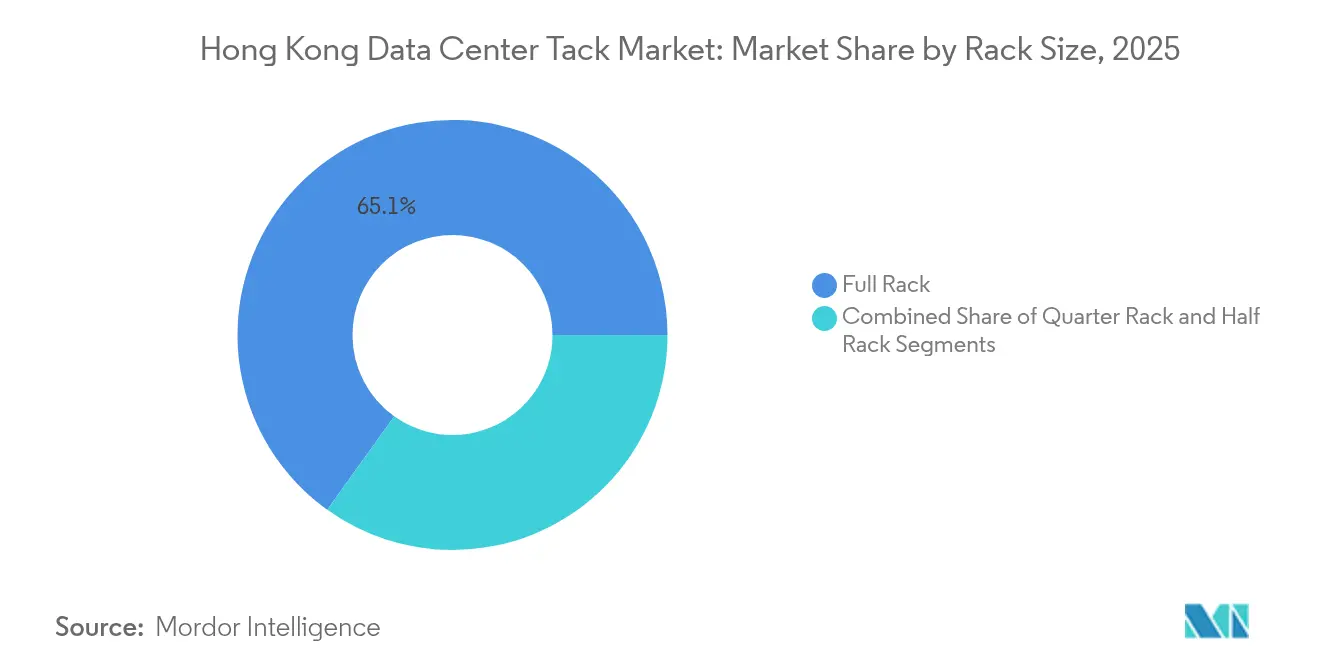
Les racks complets ont capté 65,10 % de la part de marché des racks de centres de données de Hong Kong en 2025 et croîtront à un TCAC de 16,85 % à mesure que les acteurs hyperscale imposent des blocs uniformes de 42U et 48U qui rationalisent l'automatisation et la logistique des pièces de rechange. Cette préférence accélère l'adoption d'étagères d'alimentation prêtes pour les cartouches et de collecteurs de liquide de refroidissement en tête de rack pouvant être testés en usine avant le déploiement. Les racks quart soutiennent toujours les hubs de capteurs Smart City et les micro-sites 5G temporaires, mais leur économie unitaire limite l'adoption au-delà des niches périphériques. Les racks demi restent un choix intermédiaire pour les PME ayant besoin d'une présence en colocation sans surinvestissement en capital.
Le refroidissement liquide est un catalyseur supplémentaire de la domination des racks complets. Le kit d'immersion à l'échelle du rack de Supermicro atteint 100 kW par rack et dépend d'une largeur, d'une profondeur et d'une hauteur uniformes pour optimiser le cheminement des collecteurs. Les empreintes standardisées simplifient le confinement des allées chaudes, les échangeurs de chaleur de porte et les unités de distribution d'alimentation accessibles par l'avant. Par conséquent, les racks complets continueront d'influencer la manière dont les constructeurs approvisionnent les dalles de plancher, les tranchées de câbles et le flux d'air sous plancher surélevé sur l'ensemble du marché des racks de centres de données de Hong Kong.


Par hauteur de rack : le 48U gagne du terrain malgré la domination du 42U
Le format 42U contrôlait 50,45 % de la taille du marché des racks de centres de données de Hong Kong en 2025, reflétant son omniprésence historique dans les applications d'entreprise. Pourtant, le 48U progressera à un TCAC de 15,72 % alors que les entreprises hyperscale cherchent à accroître la densité verticale, réduisant ainsi les coûts de location d'espace blanc par kilowatt. Les cadres plus élevés permettent des segments de barres omnibus supplémentaires, des collecteurs latéraux et des arrangements de panneaux d'obturation qui améliorent la modélisation du flux d'air.
Le châssis d'immersion DataTank 48U de LiquidStack illustre la façon dont l'élévation supplémentaire permet d'accueillir les réservoirs d'expansion du liquide de refroidissement et les grues de service au sein d'une seule baie. Les opérateurs bénéficient d'une plus grande capacité de calcul par dalle tout en maintenant une portée de service ergonomique grâce à des outils d'assistance au levage. Alors que les clusters GPU pour l'IA font dépasser aux racks le poids de 1 500 kg, les fabricants renforcent les cadres 48U avec des aciers de jauge supérieure ou des rails en aluminium à double pliage, ce qui renforce la compétitivité sur le marché des racks de centres de données de Hong Kong.
Par type de rack : les armoires dominent un marché axé sur la sécurité
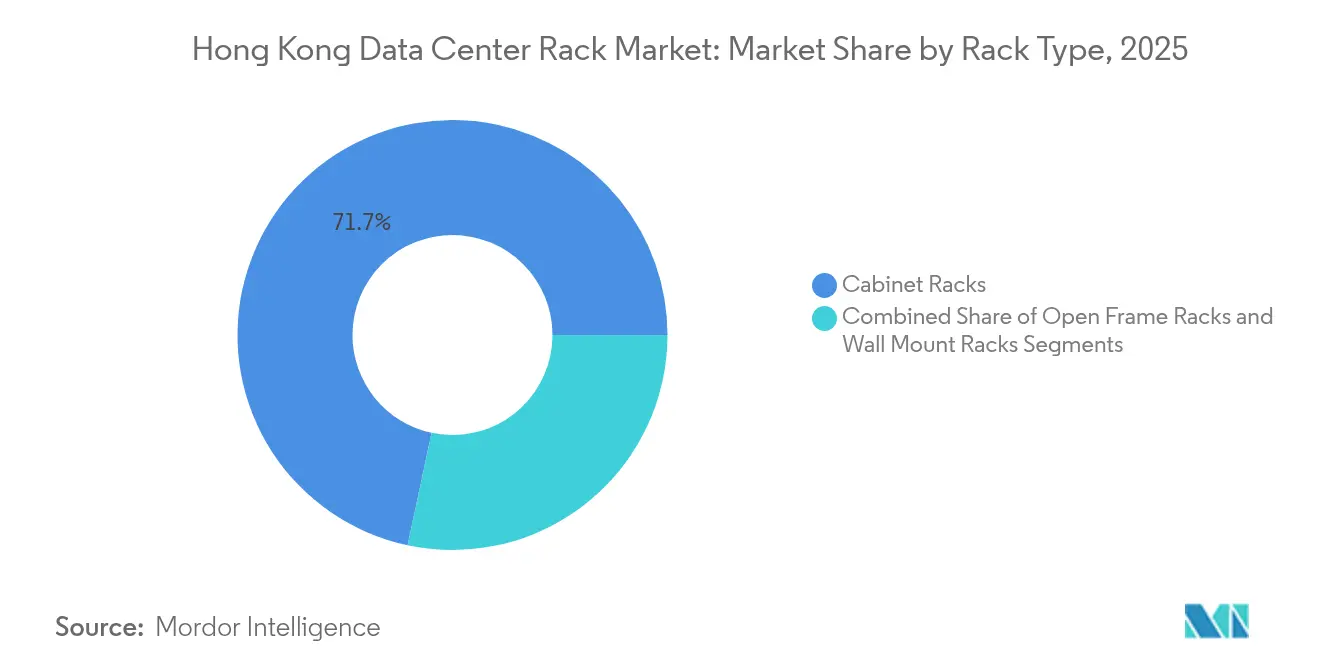
Les enceintes de type armoire ont capté 71,65 % de la part en 2025, car la clientèle à dominante financière de Hong Kong exige des panneaux latéraux verrouillables, des portes avec joint d'étanchéité et des journaux d'accès en temps réel. Les armoires fermées atténuent également la corrosion par l'air salin dans les installations en bord de mer et maîtrisent les variations d'humidité durant les saisons de typhons. Les racks à cadre ouvert subsistent à l'intérieur des pods de confinement d'allées chaudes où l'efficacité du flux d'air prime sur la sécurité physique, tandis que les racks muraux répondent aux besoins des armoires de périphérie en agence bancaire ou en bâtiment intelligent avec une faible profondeur et des capacités de charge limitées.
L'inquiétude en matière de sécurité consécutive à la vague de rançongiciels de 2024 oriente les achats vers des armoires intelligentes dotées de badges BLE et de poignées biométriques. Les fournisseurs qui proposent ces enceintes sécurisées élargissent la taille du marché des racks de centres de données de Hong Kong grâce à des modules logiciels à valeur ajoutée qui s'intègrent aux tableaux de bord SIEM. Cette convergence entre surveillance physique et cybersurveillance est devenue un critère d'achat dans la quasi-totalité des appels d'offres émis par les locataires du secteur financier en 2025.
Par type de centre de données : la colocation en tête tandis que l'hyperscale accélère
Les salles de colocation ont conservé 55,10 % de la part de revenus en 2025, car les opérateurs de télécommunications internationaux, les OTT et les entreprises fintech accordent de l'importance à la neutralité des opérateurs de Hong Kong et à son écosystème dense d'interconnexions. Pourtant, la croissance hyperscale surpassera l'ensemble du marché des racks de centres de données de Hong Kong à un TCAC de 15,18 %, car les grands fournisseurs cloud reproduisent des zones de disponibilité continentales sur le sol local pour répondre aux exigences de résidence des données. Les entreprises hybrides exploitent les mêmes salles pour des points d'accès cloud situés à quelques mètres des cages privées, un schéma qui soutient les ventes d'armoires même dans les structures hyperscale.
Le campus MEA Plus de SUNeVision à Tseung Kwan O utilise des cadres en acier préfabriqués qui peuvent basculer entre des configurations de colocation au détail et des méga-pods à locataire unique, permettant une location rapide en mode mix-and-match. L'appétit hyperscale pour des racks plus élevés et des boucles de refroidissement liquide contraint les propriétaires de colocation à moderniser les capacités d'eau glacée et la résistance des planchers. En conséquence, les fournisseurs de racks capables de livrer des systèmes prêts à l'emploi pour des racks de 45 kW obtiennent des contrats plus importants sur le marché des racks de centres de données de Hong Kong.
Par matériau : l'acier domine malgré la poussée de durabilité de l'aluminium
L'acier détenait une part de 67,55 % en 2025 en raison de son coût inférieur et de son écosystème de fabrication mature dans les usines du Guangdong qui livrent du jour au lendemain à Hong Kong. L'aluminium, cependant, affichera un TCAC de 16,05 % à mesure que les tableaux de bord ESG intègrent le contenu recyclé et les mesures de carbone incorporé dans la notation des appels d'offres. Les alliages plus légers réduisent le CO₂ lié au transport et facilitent la manutention manuelle dans les monte-charges encombrés desservant les salles de serveurs aux étages supérieurs.
L'allée Grid LEC de Tate, assemblée avec de l'aluminium produit à partir d'énergie renouvelable, réduit le carbone incorporé de 55 % sans sacrifier la rigidité. Les clients visant la certification LEED Platine ou BREEAM Exceptionnel accordent un bonus à de telles innovations, augmentant la part de l'aluminium sur le marché des racks de centres de données de Hong Kong. Les tensions commerciales sur les alliages de qualité aérospatiale et les licences d'exportation ralentissent toutefois les importations d'alliages avancés, obligeant les acheteurs à recourir à une double source entre acier domestique et aluminium international à moyen terme.
Analyse géographique
La géographie compacte de Hong Kong concentre plus de 40 installations dans un rayon de 30 km, permettant une latence inter-installations inférieure à 1 ms et favorisant un écosystème unique où les hyperscalers colocalisent avec des places de marché de liquidité et des passerelles de change. Tseung Kwan O, le corridor désigné pour les centres de données, regroupe des méga-campus à côté du premier sous-poste électrique dédié du territoire, soutenant des empreintes de plusieurs centaines de mégawatts qui amplifient la demande sur le marché des racks de centres de données de Hong Kong. Sha Tin accueille des salles de deuxième rang ciblant le débordement des entreprises continentales, tandis que Kowloon et l'île de Hong Kong maintiennent des salles périphériques haut de gamme au service des secteurs bancaire, commercial et des médias sensibles aux droits d'auteur.
L'intégration avec la Grande Baie amplifie les perspectives de croissance. Les dorsales fibre transfrontalières permettent aux fabricants de Shenzhen et de Guangzhou de sauvegarder des charges de travail critiques à Hong Kong dans le cadre d'une conformité à double juridiction. Néanmoins, les préoccupations géopolitiques liées à l'inspection des données tempèrent les investissements entrants de certains opérateurs cloud occidentaux, incitant à des déploiements en périphérie souveraine à Hong Kong pour les données personnelles identifiables des clients, tandis que les archives moins sensibles sont redirigées vers Singapour.
Paysage réglementaire
Le déploiement de racks de centres de données à Hong Kong est encadré par un parcours d'approbation multi-agences couvrant les permis d'urbanisme, les modifications de bail et les approbations de plans de construction, avec l'implication du Planning Department, du Lands Department et du Buildings Department à travers tout le processus. Le Buildings Department applique également la note pratique APP-150 pour permettre la conversion de parkings excédentaires en espaces électriques et mécaniques destinés aux centres de données, ce qui favorise les rénovations lorsque les options de construction neuve sont limitées.
Au niveau de la coordination des politiques, le Digital Policy Office agit comme interface du secteur public pour les services de facilitation liés aux infrastructures numériques et aux centres de données. En 2026, le gouvernement a fait progresser l'habilitation à l'usage des terrains pour de nouvelles infrastructures numériques grâce au reclassement du site de Sandy Ridge à des fins d'innovation et de technologie, et a accordé une concession foncière de 50 ans au soumissionnaire retenu, indiquant une voie soutenue administrativement pour des ajouts de capacité de grande envergure et de haut niveau, ce qui stimule la demande de systèmes de racks conformes, sécurisés et à haute densité.
Paysage concurrentiel
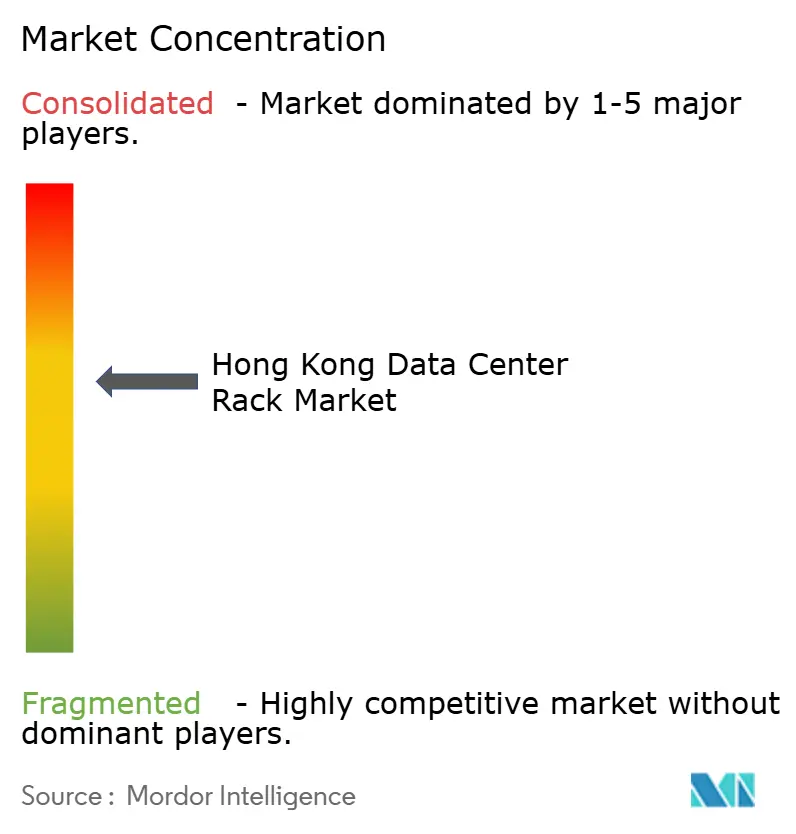
Une fragmentation modérée caractérise le marché des racks de centres de données de Hong Kong. Des équipementiers mondiaux tels que Vertiv, APC et Rittal sont en concurrence avec des spécialistes régionaux comme Chatsworth Products et des fabricants locaux de tôlerie qui personnalisent leurs produits pour répondre aux contraintes logistiques liées aux typhons. Les leaders du marché se différencient par des offres globales qui regroupent rack, jeu de barres, confinement et distribution de refroidissement sous une garantie unique, réduisant ainsi le risque d'intégration pour les hyperscalers. Des start-ups courtisent par ailleurs les déploiements périphériques avec des micro-armoires à indice de protection IP-65 pouvant se fixer sur des lampadaires intelligents ou des toits de centres commerciaux.
Les partenariats stratégiques sont devenus le moyen de sécuriser un verrouillage des spécifications. Les conceptions de référence conjointes de Vertiv avec NVIDIA intègrent des échangeurs de chaleur de porte arrière certifiés pour les clusters HGX H100, créant une demande induite pour ses armoires de la série D parmi les locataires IA. Rittal collabore avec Stulz pour des pods ChillerTFM qui associent des enceintes rack à des serpentins de refroidissement par free cooling de précision, accélérant la mise en production dans des parcelles foncières rares où la hauteur des bâtiments est limitée. Ces alliances illustrent comment les fournisseurs de racks évoluent en orchestrateurs de solutions plutôt qu'en simples fournisseurs de tôlerie, une tendance qui façonne les achats sur le marché des racks de centres de données de Hong Kong.
Leaders du secteur des racks de centres de données de Hong Kong
Eaton Corporation
Vertiv Group Corp.
Schneider Electric SE
Rittal GmbH & Co. KG
Delta Electronics Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace d'opportunité clé à court terme pour les fournisseurs de racks est lié à la nouvelle offre de centres de données rendue possible par les terrains disponibles et à la modernisation des salles existantes pour accueillir des densités de niveau IA. Le Sandy Ridge Data Facility Cluster, attribué le 2 mars 2026, comprend 250 000 mètres carrés de surface de plancher brute, dont environ 90 % destinés à des centres de données de haut niveau, ce qui crée de la place pour un équipement en racks à grand volume et soutient l'évolution vers des armoires prêtes pour le refroidissement liquide, des conceptions à charge au sol plus élevée, et une gestion de l'alimentation et du câblage plus intégrée pour des charges par rack plus importantes.
Des opportunités résident également dans les programmes d'IA et de gouvernement numérique qui accroissent la demande pour une infrastructure sécurisée, auditable et résiliente, tant dans les centres de données principaux que dans les déploiements distribués. Début 2026, Hong Kong avait atteint 5 000 pétaFLOPS de puissance de calcul agrégée, tandis que le Hong Kong Artificial Intelligence Research and Development Institute Company Limited doit entamer ses activités au second semestre 2026 pour soutenir la gouvernance et la commercialisation de l'IA. Parallèlement, l'allocation gouvernementale de 100 millions HKD pour l'adoption de technologies d'IA industrielle dans la transformation numérique de l'administration soutient les achats de systèmes d'armoires fiables et résistants aux effractions, incluant des fonctions de verrouillage intelligent et de surveillance adaptées aux charges de travail sensibles en matière de sécurité.
Développements récents du secteur
- Juillet 2026 : HKT annonce le service AI Data Centre Inter-connect (DCI) Superhighway reliant Lok Ma Chau Loop et Tseung Kwan O à l'aide de fibre à cœur creux. Cette interconnexion axée sur l'IA étend la connectivité transfrontalière à faible latence pour les charges de travail IA de Hong Kong, façonnant la planification du trafic et de la capacité des centres de données sur le marché.
- Juin 2026 : Equinix lance un centre de données prêt pour l'IA avec connectivité directe vers le Hong Kong-Shenzhen Innovation and Technology Park. Le marché gagne en préparation d'infrastructure prête pour l'IA à Hong Kong, renforçant la connectivité transfrontalière et influençant les exigences de densité de racks et de refroidissement pour les nouvelles installations.
- Juin 2026 : Le centre de données Equinix HK6 est officiellement lancé (3 550 armoires, fonctionnalités de refroidissement liquide). Cet ajout de capacité renforce la capacité de Hong Kong à soutenir des déploiements IA à haute densité, impactant la dynamique du marché et la demande sur le marché des racks.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par la vente d'armoires de racks pour centres de données à Hong Kong, y compris les racks standard et spécialisés utilisés pour héberger les équipements informatiques et réseau dans les installations de centres de données.
Exclusions de périmètre : nous excluons le matériel informatique (serveurs, stockage, commutateurs), les équipements d'alimentation et de refroidissement, ainsi que les revenus des services de colocation, même s'ils sont achetés dans le cadre d'une construction plus large de centre de données.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack complet
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (52U et personnalisé)
- Par type de rack
- Racks armoires (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprise et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier l'empreinte locale des centres de données et les signaux de demande qui se traduisent en achats de racks. Nous nous sommes appuyés sur des signaux publics d'infrastructure et de télécommunications, des mises à jour d'urbanisme et de terrains, ainsi que des indices de disponibilité électrique, qui peuvent modifier les plans de déploiement à Hong Kong en raison de contraintes d'espace et d'alimentation électrique.
Pour ancrer les données, nous avons utilisé des sources publiques réputées telles que les publications du Hong Kong Census and Statistics Department, l'Office of the Communications Authority (OFCA), les publications d'urbanisme et foncières du gouvernement de Hong Kong, les statistiques de l'ITU, et des références de données commerciales comme UN Comtrade. Nous avons également examiné les dépôts de sociétés cotées et les présentations aux investisseurs, la presse réputée et les sites d'associations pour recouper les ajouts d'installations, les évolutions de densité et les cycles de renouvellement typiques. Certains abonnements payants ont été utilisés en cas de besoin pour les données financières d'entreprises, les recherches de brevets liées aux conceptions de racks, et les lectures d'importation/exportation au niveau des expéditions liées aux systèmes d'armoires. Cette liste n'est pas exhaustive et de nombreuses autres sources ont été examinées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la confirmation de la manière dont les racks sont spécifiés et achetés à Hong Kong, puis sur la traduction de cela en hypothèses réalistes d'unités et de prix. Nous avons échangé avec un mélange d'opérateurs, d'intégrateurs et de fournisseurs d'infrastructure, puis avons recoupé les hypothèses en utilisant des perspectives au niveau des projets de personnes plus proches des déploiements et des opérations quotidiennes. Pour réduire les apports unilatéraux, les points de vue ont été équilibrés entre les principaux groupes d'acheteurs et entre les flux d'approvisionnement liés à l'Asie qui soutiennent généralement les installations de Hong Kong.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Directeurs (CXO) : 19 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 20 % | Managers : 43 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante du bassin de demande qui relie l'expansion des centres de données de Hong Kong aux déploiements de racks attendus, puis convertit cela en valeur à l'aide d'échelles de prix réalistes par type de rack et facteur de forme. Le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, incluant des répartitions de revenus de fournisseurs échantillonnés, des vérifications de canaux sur le calendrier des commandes, et un ASP simple multiplié par les expéditions estimées de racks pour ajuster les totaux en cas d'écarts.
Les intrants clés utilisés dans le modèle comprennent les ajouts de capacité de centres de données planifiés et mis en service, les tendances de densité des racks (y compris l'évolution vers des racks à kW plus élevé), le décalage de mix entre les cadres ouverts et les armoires fermées, les hauteurs de rack préférées utilisées dans les nouvelles salles, et les choix de matériaux qui affectent le prix. Lorsque les intrants n'étaient pas disponibles à un niveau annuel propre, nous avons utilisé une interpolation prudente ancrée aux jalons des projets et aux cycles d'approvisionnement, puis avons testé les résultats sous pression avec les retours d'entretiens.
La prévision s'est appuyée sur une analyse de scénarios soutenue par une couche de régression multivariée simple, où la demande était liée aux ajouts d'installations et aux tendances d'utilisation, et où la tarification était liée à l'orientation des coûts des matériaux et à l'adoption de racks à spécifications plus élevées. Les hypothèses ont été resserrées lorsque les retours primaires indiquaient un glissement de calendrier, des changements dans les objectifs de densité, ou des substitutions entre catégories de racks.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés à travers des vérifications indépendantes, de sorte que le total du marché s'aligne sur plusieurs signaux plutôt que sur une seule série. Nous avons effectué des vérifications de variance par année, par catégorie de rack et par unités implicites, et tout écart aberrant a été examiné dans un second passage d'analyste avant validation finale.
Lorsque les résultats du modèle dépassaient des plages raisonnables, nous avons revérifié les définitions, recontacté certains experts sélectionnés, et retesté les moteurs de prix et de volume jusqu'à ce que la logique étape par étape soit cohérente. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des annonces de grands campus, des changements d'allocation électrique, ou des évolutions soudaines des délais d'approvisionnement. Avant livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché des racks de centres de données de Hong Kong selon Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour les racks de centres de données de Hong Kong diffèrent souvent car les sources ne comptabilisent pas toujours le même périmètre de revenus, et parce que les hypothèses de calendrier concernant la livraison des projets peuvent varier d'une année complète. Des différences apparaissent également lorsque la tarification est traitée comme une moyenne uniforme plutôt qu'ajustée pour la hauteur des racks, le niveau d'enceinte et la préparation à haute densité.
Certaines estimations externes sont construites à partir d'une vision plus large des dépenses en centres de données, qui mélange parfois discrètement les racks avec des achats d'infrastructure adjacents, puis un ratio combiné unique est appliqué pour obtenir un chiffre de racks. Mordor Intelligence ne comptabilise que les revenus des armoires de racks à Hong Kong, et les totaux restent liés aux signaux d'expansion des installations et aux hypothèses de densité des racks, validés par des entretiens et des vérifications croisées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 209,88 millions USD (2025) | |
| Cabinet de conseil régional A | 312,50 millions USD (2026) | Utilise un angle plus large de dépenses en infrastructure et convertit en racks à l'aide d'une part supposée, ce qui peut sur-inclure des éléments tels que le confinement et les enceintes non-rack, et décale également l'année de base vers un cycle de dépenses d'investissement ultérieur. |
| Revue commerciale B | 180,00 millions USD (2025) | S'appuie sur une vision prudente des expéditions qui peut manquer les commandes en gros liées aux projets et la tarification des armoires à spécifications plus élevées, et applique souvent une bande de prix étroite qui sous-estime les configurations premium fermées et prêtes pour la haute densité. |
Pris ensemble, l'écart s'explique principalement par la rigueur avec laquelle la définition est limitée aux revenus des armoires de racks, et par la clarté avec laquelle le calendrier des projets et les échelles de tarification sont traités. En gardant la logique de construction traçable jusqu'aux ajouts de capacité, aux évolutions de densité et à une progression réaliste de l'ASP, le chiffre final reste reproductible et plus facile à auditer d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des racks de centres de données de Hong Kong ?
Le marché des racks de centres de données de Hong Kong s'établit à 241,06 millions USD en 2026 et devrait atteindre 481,68 millions USD d'ici 2031.
Quel segment de taille de rack est en tête sur le marché des racks de centres de données de Hong Kong ?
Les racks complets sont en tête avec une part de 65,10 % en 2025 grâce à la standardisation hyperscale et progressent à un TCAC de 16,85 %.
Comment la pénurie foncière affecte-t-elle le déploiement des racks à Hong Kong ?
Le manque de terrains en zone verte retarde la construction de nouvelles salles, poussant les opérateurs à déployer des racks à plus haute densité dans les sites existants et freinant légèrement la croissance à court terme.
Pourquoi les racks en aluminium gagnent-ils en popularité ?
L'aluminium offre une recyclabilité et un carbone incorporé plus faible, s'alignant sur les mandats ESG et progressant à un TCAC de 16,05 % jusqu'en 2031 malgré la domination actuelle de l'acier.
Dernière mise à jour de la page le:
- Marché des racks de centres de données en Afrique
- Marché des racks de centres de données en Australie
- Marché des racks de centres de données en Belgique
- Marché des baies de serveurs pour centres de données au Brésil
- Marché des racks de centres de données au Canada
- Marché des racks de centres de données au Chili
- Marché des racks de centres de données en Chine
- Marché des racks pour data centers
- Marché des racks de centres de données au Danemark
- Marché des racks pour centres de données en Europe
- Marché des racks de centres de données en France
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.



