
Tamanho e Participação do Mercado de Racks para Data Centers na Dinamarca
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 53.9 Milhões de dólares |
| Tamanho do Mercado (2026) | 60.46 Milhões de dólares |
| Tamanho do Mercado (2031) | 107.56 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.18 % |
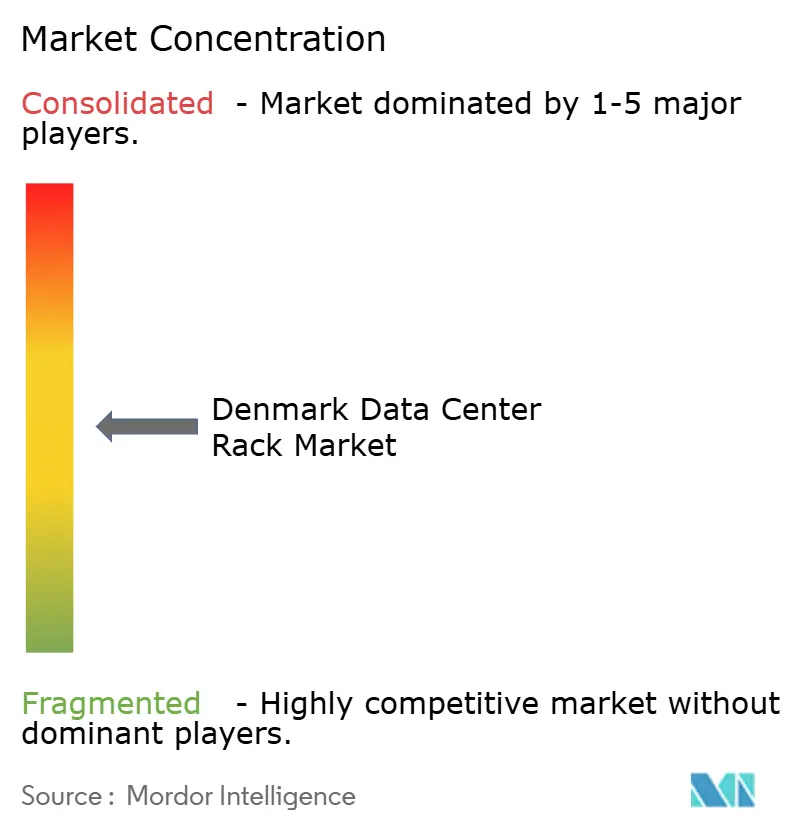
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers na Dinamarca por Mordor Intelligence
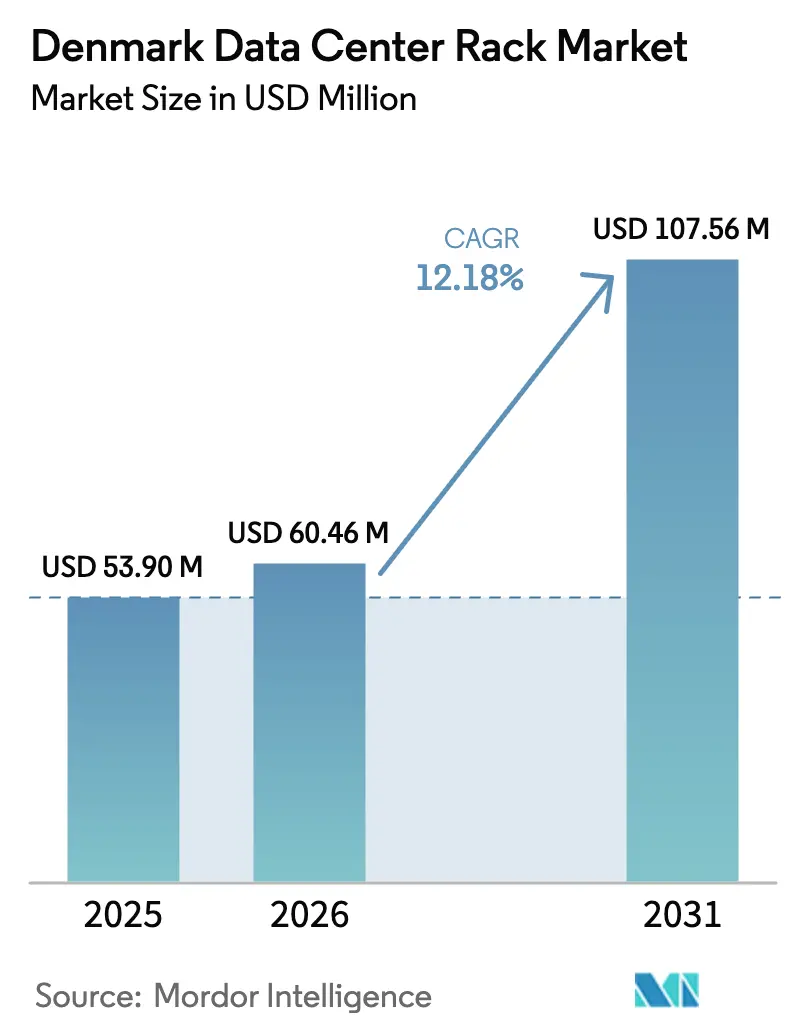
O tamanho do mercado de racks para data centers na Dinamarca em 2026 é estimado em USD 60,46 milhões, crescendo a partir do valor de 2025 de USD 53,9 milhões, com projeções para 2031 mostrando USD 107,56 milhões, crescendo a um CAGR de 12,18% no período de 2026-2031. A expansão espelha o papel da Dinamarca como um hub digital nórdico, onde 81% da matriz energética nacional provém de fontes renováveis, oferecendo aos operadores uma base energética estável em termos de custo e de baixo carbono que suporta investimentos premium em racks. Os gastos contínuos em infraestrutura, como o programa de construção plurianual da Microsoft que exigiu 4,1 milhões de horas de trabalho e criou 1.005 empregos na construção civil, impulsionam a demanda local.[1]Microsoft Corp., "Microsoft Expande os Sustentáveis Data Centers Dinamarqueses," news.microsoft.com Os esquemas de retorno de aquecimento urbano permitem que os data centers monetizem o calor residual, compensando 10–15% dos custos operacionais e acelerando a adoção de racks de gabinete fechado projetados para captura térmica eficiente. O fator de forma de rack completo permanece dominante, mas as cargas de trabalho de IA que exigem 60–120 kW por rack estão direcionando os compradores para estruturas 48U mais altas e designs prontos para resfriamento líquido. A inovação em materiais, especialmente a transição do aço para o alumínio mais leve, está ganhando força à medida que os operadores enfrentam os limites de carga de piso para implantações densas em GPU.
Principais Conclusões do Relatório
- Por tamanho de rack, os racks completos lideraram com 70,72% da participação do mercado de racks para data centers na Dinamarca em 2025; os racks de um quarto têm projeção de registrar o CAGR mais rápido de 18,87% até 2031.
- Por altura de rack, os gabinetes 42U detinham 54,63% da participação do tamanho do mercado de racks para data centers na Dinamarca em 2025, enquanto os 48U avançam a um CAGR de 18,16% até 2031.
- Por tipo de rack, as soluções de gabinete fechado capturaram 75,58% da participação em 2025 e estão se expandindo a um CAGR de 19,02% até 2031.
- Por tipo de data center, as instalações de colocalização representaram 58,05% da participação do mercado de racks para data centers na Dinamarca em 2025; as implantações de hiperescala mostram o maior CAGR de 20,14% até 2031.
- Por material, o aço detinha 74,62% da participação do tamanho do mercado de racks para data centers na Dinamarca em 2025, enquanto a previsão para o alumínio é de crescer a um CAGR de 19,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers na Dinamarca
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas operações empresariais baseadas em nuvem | +2.1% | Global, com ênfase nórdica em sustentabilidade | Médio prazo (2-4 anos) |
| Adoção da internet e expansão dos serviços de TI | +1.8% | Nacional na Dinamarca, com transbordamento para os países nórdicos | Curto prazo (≤ 2 anos) |
| Construções de hiperescala e colocalização próximas a redes de energia renovável | +2.7% | Core da Dinamarca, expansão para corredores de energia renovável | Longo prazo (≥ 4 anos) |
| Aumento de racks de alta densidade impulsionados por IA | +3.2% | Global com adoção antecipada na Dinamarca | Médio prazo (2-4 anos) |
| Incentivos de retorno de aquecimento urbano para racks de calor residual | +1.6% | Nacional na Dinamarca, interesse regional nórdico | Longo prazo (≥ 4 anos) |
| Racks piloto Power-to-X com células de combustível de hidrogênio no local | +0.9% | Core da Dinamarca, alinhamento regulatório com a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construções de Hiperescala e Colocalização Próximas a Redes de Energia Renovável
O corredor de energia eólica offshore da Dinamarca fornece energia estável e de baixa volatilidade, permitindo que empresas de hiperescala como o Google operem com 100% de energias renováveis.[2]Google LLC, "Data Center de Fredericia Alimentado por 100% de Renováveis," blog.google O campus planejado de 250 MW da atNorth em Ølgod exemplifica como a proximidade com os ativos de geração reduz as perdas de transmissão em 15–20%, diminuindo os custos operacionais e apoiando clusters de racks de alta densidade. As credenciais de neutralidade de carbono atraem inquilinos corporativos que precisam cumprir metas ESG, reforçando o mercado de racks para data centers na Dinamarca como um destino preferencial.
Adoção da Internet e Expansão dos Serviços de TI
Com 99,997% de disponibilidade da rede elétrica, a Dinamarca está entre os mercados de energia mais confiáveis da Europa, incentivando provedores de SaaS de missão crítica a cololocalizarem-se localmente. As melhorias na fibra óptica e o lançamento do 5G estimulam implantações de borda que dependem de kits de rack padronizados para ativação rápida.
Incentivos de Retorno de Aquecimento Urbano para Racks de Calor Residual
Dois terços das residências dinamarquesas utilizam aquecimento urbano. Mudanças tributárias em 2022 removeram barreiras para a conexão de data centers, e o campus da Meta em Odense agora aquece 6.900 residências anualmente utilizando o calor residual dos racks. [3]Meta Platforms Inc., "Reciclagem de Calor do Data Center de Odense," about.facebook.com A receita proveniente do calor aumenta suficientemente a TIR para justificar gabinetes premium adaptados para captura de água quente, impulsionando o mercado de racks para data centers na Dinamarca.
Aumento de Racks de Alta Densidade Impulsionados por IA
Os clusters de treinamento para cargas de trabalho de IA generativa necessitam de 60–120 kW por rack — até oito vezes as cargas tradicionais. O clima frio da Dinamarca e a rede de aquecimento urbano reduzem os custos de resfriamento líquido. O site CPH-1 da Penta Infra atingiu 100% de eficiência de reutilização de calor em 2024, provando que os racks de nível IA podem gerar receita paralela a partir da venda de calor pela PentaInfra. Essa capacidade acelera a rotatividade de racks 42U para 48U, impulsionando o mercado de racks para data centers na Dinamarca.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa disponibilidade de recursos qualificados | -1.4% | Nacional na Dinamarca, regional nórdico | Curto prazo (≤ 2 anos) |
| Terreno industrial limitado próximo aos nós da rede de 132 kV | -0.8% | Áreas urbanas centrais da Dinamarca | Médio prazo (2-4 anos) |
| Escalada dos preços do cobre inflacionando os custos de cabeamento | -1.2% | Global com dependência de importação pela Dinamarca | Curto prazo (≤ 2 anos) |
| Potencial imposto sobre servidores baseado em carbono | -0.6% | Estrutura regulatória da UE, adoção antecipada pela Dinamarca | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Disponibilidade de Recursos Qualificados
Somente o programa de construção da Microsoft necessitou de 1.005 trabalhadores especializados, sobrecarregando o limitado pool de mão de obra técnica da Dinamarca. A inflação salarial de 20–25% adiciona pressão de custo, atrasando as implantações de racks vitais para o crescimento da capacidade de hiperescala.
Escalada dos Preços do Cobre Inflacionando os Custos de Cabeamento
O custo do cobre aumentou 15–20% em 2024, adicionando risco orçamentário para racks densos em GPU que utilizam o triplo do cobre por gabinete. Embora os operadores testem condutores de alumínio para circuitos de baixa corrente, os alimentadores críticos ainda dependem do cobre, desacelerando a adoção no mercado de racks para data centers na Dinamarca quando os preços dos metais oscilam acentuadamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Racks Completos Dominam as Implantações Empresariais
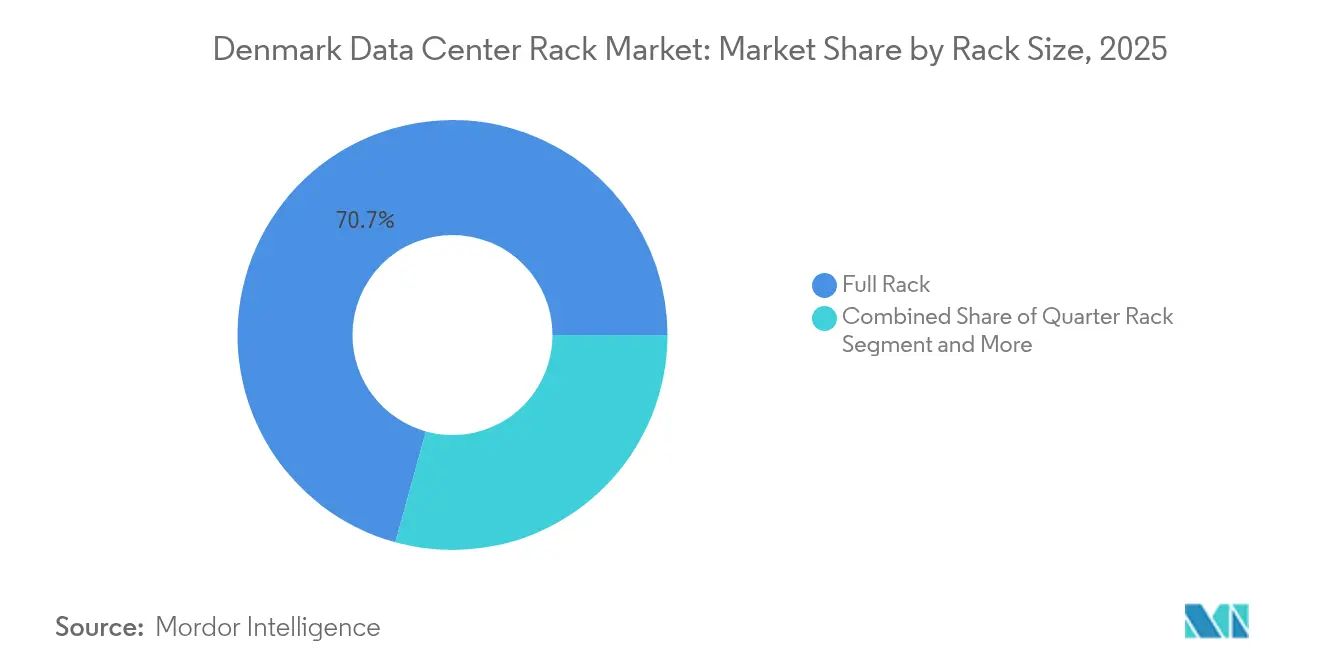
Os racks completos capturaram 70,72% da participação do mercado de racks para data centers na Dinamarca em 2025, destacando a preferência do setor por footprints padronizados 42U e 48U que simplificam a modelagem de fluxo de ar. O tamanho do mercado de racks para data centers na Dinamarca vinculado a racks completos tem previsão de se expandir a um CAGR de 18,64% à medida que os provedores de hiperescala empacotam mais GPUs por gabinete. As empresas que migram de salas de servidores gravitam em direção a racks meio e de um quarto para escritórios filiais, mas o volume permanece um nicho.
Um segundo fator que sustenta a dominância dos racks completos é a eficiência da cadeia de suprimentos: os fornecedores concentram a produção em SKUs de alto volume, encurtando os prazos de entrega e reduzindo o preço unitário. O design de colocalização DEN02 da atNorth padroniza os racks completos para agilizar a entrega de projetos da atNorth. Essa estratégia auxilia a penetração no mercado de racks para data centers na Dinamarca entre inquilinos multinacionais que necessitam de especificações previsíveis em todas as regiões.


Por Altura de Rack: O Padrão 42U Enfrenta o Desafio do 48U
O formato 42U detinha 54,63% da participação do tamanho do mercado de racks para data centers na Dinamarca em 2025. No entanto, os gabinetes 48U — oferecendo 14% a mais de capacidade vertical — devem registrar um CAGR de 18,16%, impulsionados por servidores de IA empilhados com placas aceleradoras. Os robustos códigos de carga de piso da Dinamarca e a eficaz infraestrutura de resfriamento líquido mitigam os riscos associados a racks mais altos.
Fabricantes como a Lenovo agora qualificam estruturas 48U para cargas de 4.000 libras, garantindo compatibilidade com clusters de GPU. Os operadores que adotam o 48U obtêm melhor economia de espaço no caro mercado imobiliário dinamarquês, posicionando este fator de forma como o próximo padrão para o mercado de racks para data centers na Dinamarca.
Por Tipo de Rack: Gabinetes Fechados Lideram na Otimização do Resfriamento
Os gabinetes fechados detêm 75,58% da participação do mercado de racks para data centers na Dinamarca graças ao gerenciamento de fluxo de ar integrado, essencial para os esquemas de reutilização de calor. O sistema ZetaFrame da Chatsworth Products com contenção de corredor quente exemplifica a mudança em direção ao resfriamento integrado ao gabinete. Os modelos de estrutura aberta permanecem em sites de borda onde as condições ambientes são menos controladas.
Os designs fechados ajudam os operadores a manter as temperaturas de entrada ideais para a recuperação de aquecimento urbano, traduzindo-se em receita adicional. Seu preço inicial mais elevado torna-se marginal quando a receita proveniente da compra de calor é modelada ao longo de um ciclo de vida de rack de 15 anos, reforçando a adoção em todo o mercado de racks para data centers na Dinamarca.
Por Tipo de Data Center: Colocalização Lidera, Hiperescala Acelera
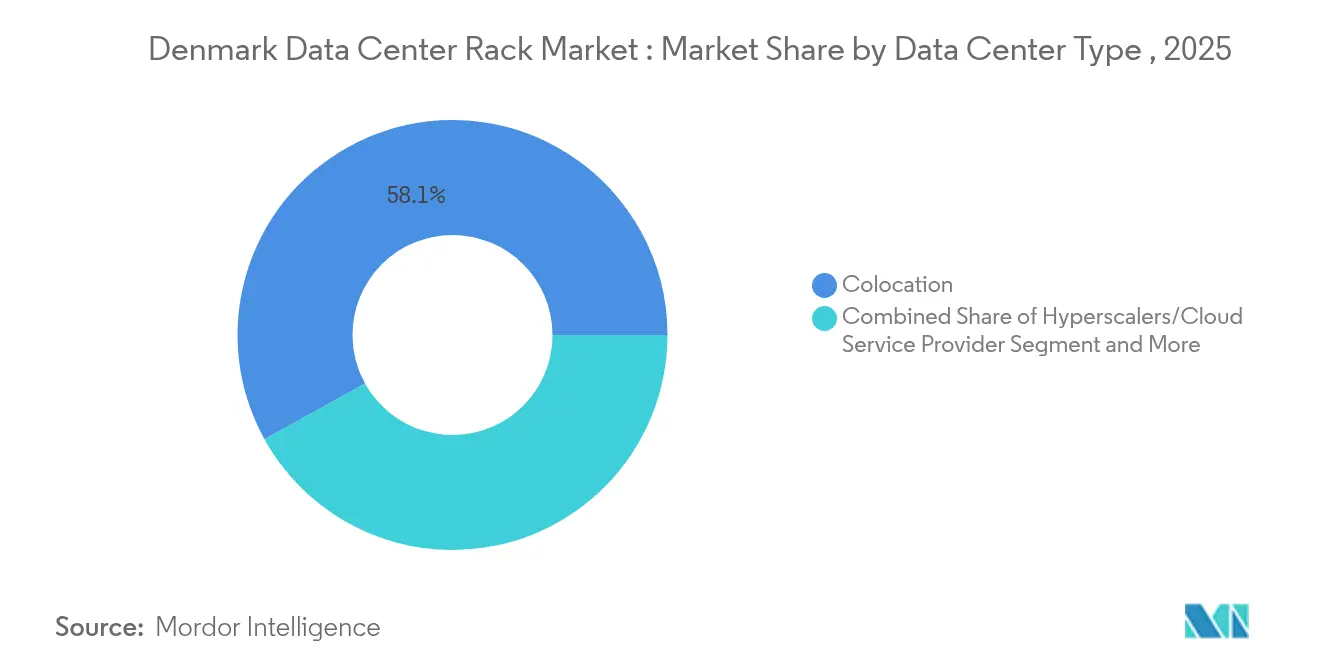
Os centros de colocalização responderam por 58,05% das aquisições de gabinetes em 2025, refletindo as tendências de terceirização entre empresas atraídas pela energia verde e pela simplicidade de licenciamento. As construções de hiperescala, embora menores em números absolutos, registrarão um CAGR de 20,14% até 2031, à medida que os gigantes da nuvem consolidam os clusters de IA europeus na Dinamarca.
O campus da Digital Realty em Copenhague oferece conexões turnkey a PPAs de energia eólica offshore, incentivando os inquilinos a implantarem gabinetes de alta densidade sem negociar contratos de energia individuais. Essa proposta de valor sustenta a liderança da colocalização mesmo com o crescimento da hiperescala inflacionando o volume total do mercado de racks para data centers na Dinamarca.
Por Material: Dominância do Aço Enfrenta Inovação do Alumínio
O aço permaneceu como padrão, detendo 74,62% da participação em 2025. No entanto, o CAGR projetado de 19,11% do alumínio sinaliza uma mudança em direção a ligas mais leves adequadas para racks de GPU de 4.000 libras onde os limites de carga de piso se aplicam. A mudança da nVent HOFFMAN para estruturas de alumínio em SKUs selecionados destaca os requisitos evolutivos dos clientes.
A vantagem do alumínio em termos de carbono incorporado também se alinha com as métricas de sustentabilidade dinamarquesas. Os ciclos de reciclagem na UE garantem matéria-prima local, reduzindo as emissões de escopo 3 para os operadores e dando ao alumínio uma vantagem em futuros processos licitatórios do mercado de racks para data centers na Dinamarca.
Análise Geográfica
Copenhague ancora o mercado de racks para data centers na Dinamarca com 25 instalações operadas por 11 provedores, reforçando seu status como o 18º maior hub da EMEA. A confiabilidade da rede de 99,997% e a proximidade das rotas de fibra trans-nórdica tornam a capital uma zona de chegada ideal para cargas de trabalho internacionais.
A Jutlândia Ocidental está emergindo como o próximo polo de crescimento. O site da Google em Fredericia aproveita a abundante capacidade de energia eólica offshore para energia livre de carbono, enquanto a atNorth selecionou Ølgod para um campus de 250 MW que exportará o excesso de calor para estufas locais. O primeiro projeto de hiperescala totalmente de propriedade dinamarquesa em Esbjerg, programado para 2026, visa escalar de 10 MW para 200 MW e sublinha a descentralização regional.
A integração da Dinamarca no pool de energia nórdico permite que os operadores arbitrem o excedente de energia hidráulica ou eólica da Noruega e da Suécia, protegendo os participantes do mercado contra picos de preços. Ao mesmo tempo, uma rede nacional de aquecimento urbano que abrange 64,5% das residências impulsiona a seleção de racks projetados para exaustão de calor controlada, um requisito único em comparação com outros estados da UE. Essas redes de energia e térmicas interligadas diferenciam o mercado de racks para data centers na Dinamarca dos seus pares europeus mais amplos.
Panorama regulatório
A Dinamarca reforçou a supervisão sobre a forma como os grandes consumidores de energia, incluindo os data centers, se conectam e operam na rede, o que afeta os cronogramas dos projetos e a combinação de soluções de racks implantadas. A partir de 1º de fevereiro de 2026, a Energinet alterou as regras para grandes conexões à rede, abolindo o princípio de "quem chega primeiro é atendido primeiro" e passando para uma abordagem de pontuação baseada em maturidade, que recompensa projetos com maior nível de preparação e compatibilidade com a rede.
No aspecto operacional, os data centers com carga de TI igual ou superior a 500 kW devem reportar métricas de desempenho de sustentabilidade (incluindo dados relacionados à eficiência energética) em um esquema nacional que alimenta um banco de dados europeu. A recuperação de calor excedente também está incorporada nas considerações de licenciamento e operação, sendo exigido que os operadores realizem análises de custo-benefício supervisionadas pela Agência Dinamarquesa de Energia (Energistyrelsen) para avaliar a viabilidade técnica e econômica da reutilização de calor, reforçando a demanda por racks com gabinetes fechados e projetos de contenção térmica alinhados com a integração ao aquecimento urbano.
Análise da cadeia de valor
A cadeia de valor de racks para data centers na Dinamarca começa com fabricantes globais de racks e gabinetes (OEMs) e fornecedores adjacentes de infraestrutura de energia e térmica, passando depois por distribuidores dinamarqueses e nórdicos, integradores de sistemas e empresas instaladoras que adaptam SKUs padrão às exigências locais, como interfaces de reutilização de calor e distribuição de energia de alta densidade. Fornecedores globais, incluindo Schneider Electric SE, Vertiv Group Corp., Rittal GmbH & Co. KG e Eaton Corporation plc, fornecem racks, contenção, PDUs e sistemas de gabinetes integrados, enquanto players dinamarqueses, como a Cabinet System A/S, atendem à demanda local por gabinetes e acessórios configuráveis.
No elo posterior, os operadores de colocation e hyperscale são os principais compradores. A entrega depende de uma rede de serviços de engenharia locais, provedores de fibra e rede, e empresas especializadas em construção e comissionamento que apoiam a construção e a modernização de campi. A Danish Data Center Industry (DDI) funciona como um organismo setorial-chave que conecta operadores, fornecedores e municípios, ajudando a coordenar questões práticas como fluxos de licenciamento e restrições de seleção de local próximo a nós da rede, além de requisitos operacionais para conexões de aquecimento urbano que moldam as especificações dos racks.
Cenário Competitivo
A concorrência é moderadamente fragmentada. Os conglomerados globais como a Eaton e a Schneider Electric detêm posições fortes em gestão de energia e gabinetes turnkey, mas precisam localizar soluções para se integrar a loops de aquecimento urbano e sistemas de backup prontos para hidrogênio. Os especialistas nórdicos, incluindo os integradores regionais da Rittal e os fabricantes dinamarqueses emergentes, aproveitam o profundo conhecimento dos protocolos de licenciamento e das normas de reutilização de energia para ganhar contratos de nicho.
Os movimentos estratégicos estão inclinados em direção à sustentabilidade. A aquisição da Motivair pela Schneider Electric em 2024 adicionou capacidade de resfriamento líquido direto ao chip, essencial para racks de GPU que excedem 80 kW. Os designs de referência da Vertiv codificados com a NVIDIA simplificam a implantação de clusters de IA e se alinham com os objetivos de densidade dos operadores dinamarqueses. Essas iniciativas elevam a fidelização das soluções e expandem os contratos de serviço em torno do gerenciamento térmico ao longo do ciclo de vida.
Os novos participantes do mercado direcionados ao backup de células de combustível de hidrogênio aproveitam o roteiro Power-to-X da Dinamarca, que visa 4–6 GW de eletrólise até 2030. Os fornecedores capazes de integrar a distribuição de energia do rack com pilhas de células de combustível podem criar um segmento premium, reformulando o mercado de racks para data centers na Dinamarca a longo prazo.
Líderes da Indústria de Racks para Data Centers na Dinamarca
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Cabinet System A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As restrições de acesso à rede e as mudanças de política estão criando espaço em branco para fornecedores de racks que possam ajudar os operadores a qualificar projetos e reduzir o impacto na rede. A mudança da Energinet, em fevereiro de 2026, do modelo "quem chega primeiro é atendido primeiro" para um modelo de pontuação baseado em maturidade aumenta o valor de pacotes de racks integrados e prontos para implantação, como gabinetes pré-configurados, contenção e distribuição de energia. Essa abordagem pode encurtar os ciclos de comissionamento e apoiar um tratamento mais fluido dos requisitos de eficiência e preparação nos processos de conexão e licenciamento.
Os requisitos operacionais de reutilização de calor e sustentabilidade da Dinamarca continuam a impulsionar o mercado em direção a projetos premium de racks com gabinetes fechados e prontos para gestão térmica. Com o aquecimento urbano cobrindo uma grande parcela dos lares e os data centers sendo obrigados a avaliar a viabilidade da recuperação de calor excedente sob supervisão da Agência Dinamarquesa de Energia, a demanda se concentra em racks projetados para captura controlada de exaustão, contenção de corredor quente e compatibilidade com retrofits de refrigeração líquida. Paralelamente, as expansões de infraestrutura de IA de alta densidade na Dinamarca estão reforçando a demanda por estruturas mais altas e robustas, como as de 48U, junto com arquiteturas de gabinetes de alta densidade de energia, expandindo o mercado endereçável para soluções de racks reforçadas, prontas para refrigeração líquida e otimizadas energeticamente, adquiridas por meio de canais de compras de colocation e hyperscale.
Desenvolvimentos recentes do setor
- Julho de 2026: a Microsoft lançou a região de nuvem Denmark East, com instalações em Høje Taastrup, Køge e Roskilde. A expansão amplia a capacidade de nuvem e IA da Dinamarca e aumenta a demanda por capacidade de data center, incluindo espaço para maior integração com o aquecimento urbano.
- Julho de 2026: Schneider Electric e Aeven confirmaram colaboração para implementar o UPS Galaxy VX e o EcoStruxure Microgrid Advisor para fornecimento de energia assistido pela rede a data centers dinamarqueses. A parceria oferece uma solução combinada de energia e microrrede para racks de IA de alta densidade, reforçando a resiliência e a interação com a rede.
- Junho de 2026: a Caverion Denmark iniciou um projeto de instalação técnica para uma expansão operacional de data center avaliada em 111 MDKK. A atividade de expansão no local indica crescimento contínuo de capacidade e sustenta a demanda por serviços locais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de racks para data centers da Dinamarca abrange a receita proveniente de gabinetes de racks e invólucros de racks relacionados, usados para montar equipamentos de TI e de rede dentro de data centers localizados na Dinamarca.
Exclusões de escopo: excluímos os gastos totais com construção de data centers, a infraestrutura de energia e refrigeração, e a mão de obra de instalação contínua faturada como um serviço separado.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (≥52U e Personalizados)
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocalização
- Data Centers de Hiperescala e Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para mapear a presença de data centers na Dinamarca e ancorar o modelo com sinais públicos e repetíveis. Recorremos a fontes oficiais e não sujeitas a paywall, como o Statistics Denmark para contexto empresarial e comercial, o Eurostat para séries macro e setoriais harmonizadas, e a International Energy Agency para tendências de eletricidade e demanda que influenciam as construções.
Para conectar o crescimento da infraestrutura às necessidades de racks, também revisamos fontes como a ENTSO-E para indicadores de rede e fornecimento, a Agência Dinamarquesa de Energia para sinais de planejamento energético nacional, e portais de compras públicas para linguagem de licitação que pode indicar especificações de racks e cronogramas de entrega. Além disso, usamos registros corporativos, apresentações a investidores, visões do tipo alfandegário de importação-exportação quando disponíveis, e assinaturas pagas de dados financeiros corporativos e notícias para verificar movimentos de preços e comentários sobre embarques. Essas fontes são ilustrativas, e utilizamos referências adicionais durante a coleta, validação e esclarecimento dos dados.
Entrevistas primárias e pesquisas
Conversamos com operadores de data centers baseados na Dinamarca, especialistas em colocation, fornecedores de racks e infraestrutura, consultores e gestores de instalações. Suas contribuições ajudam a esclarecer densidades de racks, preferências de produtos, preços de venda, comissionamento de projetos e lacunas nos dados públicos de capacidade, antes que essas premissas sejam triangulados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down que reconstrói a demanda de racks na Dinamarca a partir da presença ativa e planejada de data centers, traduzindo depois os volumes de racks em contagens esperadas de racks por tipo de local e padrões típicos de implantação. Esses volumes de racks são precificados usando faixas de preço de venda observadas na Dinamarca e no Norte da Europa, ajustadas para mudanças de mix entre tipos de gabinetes, alturas e materiais.
Em seguida, corroboramos os totais com verificações seletivas bottom-up, como amostragem do throughput de distribuidores, comparação de sinais de capacidade reportados por fornecedores, e uso de uma visão simples de PMV x volume para formatos de racks comumente adquiridos, ajustando quando a diferença é persistente. As entradas relevantes neste mercado incluem adições planejadas de racks ligadas à expansão de capacidade, cronogramas de comissionamento de sites, preferências médias de altura de racks, mudanças de design relacionadas à densidade e refrigeração que afetam a escolha de gabinetes, e movimentos de preços ligados a frete e metais que podem alterar os PMVs.
Para a previsão, é utilizada uma análise de cenários para que a demanda possa ser ajustada com base na rapidez com que os projetos anunciados avançam do planejamento para a operação real e em como os ciclos de renovação mudam para instalações existentes. Onde o detalhe bottom-up é escasso para canais menores, as lacunas são tratadas com estimativas conservadoras de faixa, ancoradas em padrões de compras observados, e depois revalidadas em verificações primárias.
Validação de dados e ciclo de atualização
A validação é realizada por meio de várias verificações para que os números finais permaneçam alinhados com sinais reais de mercado. Comparamos a receita modelada com indicadores independentes, como o cronograma do pipeline de construção, sinais de importação e fornecimento, e anúncios públicos que apontam mudanças nas taxas de implantação de racks.
Os valores discrepantes são revisados por um segundo analista, e as premissas são revisitadas se o modelo criar mudanças abruptas que não possam ser explicadas por preços, mix ou cronograma dos projetos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes atrasos de projetos, anúncios de grande capacidade, ou variações acentuadas de moeda e custo de insumos. Antes da entrega, é realizada uma nova rodada de revisão para que os clientes recebam uma visão atualizada, alinhada com as informações mais recentes disponíveis.
Tamanho do mercado de racks para data centers da Dinamarca segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para racks de data centers na Dinamarca podem variar amplamente, mesmo quando parecem cobrir o mesmo tema. As diferenças geralmente decorrem do que é contabilizado como receita de racks, do ano usado para precificação e conversão de moeda, e de como o cronograma dos projetos é tratado quando os sites ainda estão em construção.
Uma lacuna decorrente da atualização também aparece na forma como os PMVs são projetados a partir de pontos de preço mais antigos, já que mudanças recentes em aço, frete e prazos de fornecedores podem alterar rapidamente a precificação dos gabinetes. Quando o modelo é executado novamente com o momento cambial do trimestre atual e uma faixa de preços da Dinamarca reverificada por tipo de rack, o total se alinha melhor ao que os compradores realmente estão pagando, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 53,9 milhões de USD (2025) | |
| Consultoria Global A | 70 milhões de USD (2024) | Escopo frequentemente agrupado, no qual os gabinetes de racks são combinados com itens de instalação e acabamento, e a precificação não é consistentemente rebaseada para o momento das transações na Dinamarca no ano declarado. |
| Rastreador do Setor B | 45 milhões de USD (2025) | Utiliza premissas conservadoras de adição de racks, baseadas em uma visão limitada do pipeline, e aplica uma progressão de PMV linear que subestima as mudanças recentes de mix em direção a gabinetes de especificação mais elevada. |
A tabela mostra que a maior parte da dispersão pode ser explicada pelos limites de escopo e pelo momento das entradas de preço e moeda, em vez de uma verdadeira divergência quanto à direção da demanda. Ao manter o modelo vinculado às unidades de racks adicionadas e atualizadas na Dinamarca, e depois precificar essas unidades com premissas específicas por ano que podem ser reverificadas, entregamos um tamanho de mercado mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de racks para data centers na Dinamarca?
O mercado é avaliado em USD 60,46 milhões em 2026 e tem previsão de atingir USD 107,56 milhões até 2031.
Qual tamanho de rack é mais popular na Dinamarca?
As configurações de rack completo, particularmente 42U e 48U, detinham 70,72% da participação de mercado em 2025.
Por que os gabinetes 48U estão ganhando força?
As cargas de trabalho de IA que exigem 60-120 kW por rack impulsionam a demanda pelo espaço vertical adicional de 6U, sustentando um CAGR de 18,16% para as unidades 48U.
Como o aquecimento urbano da Dinamarca influencia as escolhas de rack?
Os data centers podem vender o calor residual, portanto os operadores preferem designs de gabinete fechado otimizados para captura térmica para monetizar até 15% dos custos operacionais.
Página atualizada pela última vez em:
- Mercado de Racks para Centros de Dados em África
- Mercado de Racks para Centros de Dados na Austrália
- Mercado de Racks para Centros de Dados na Bélgica
- Mercado de Racks para Data Center no Brasil
- Mercado de Racks de Data Centers do Canadá
- Mercado de Racks para Centros de Dados no Chile
- Mercado de Racks para Data Centers da China
- Mercado de Racks para Data Center
- Mercado de Racks para Data Center na Europa
- Mercado de Racks de Data Centers da França
- Mercado de Racks para Centros de Dados na Alemanha
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.



