
Tamanho e Participação do Mercado de Testes Diagnósticos para Hepatite
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes Diagnósticos para Hepatite pela Mordor Intelligence
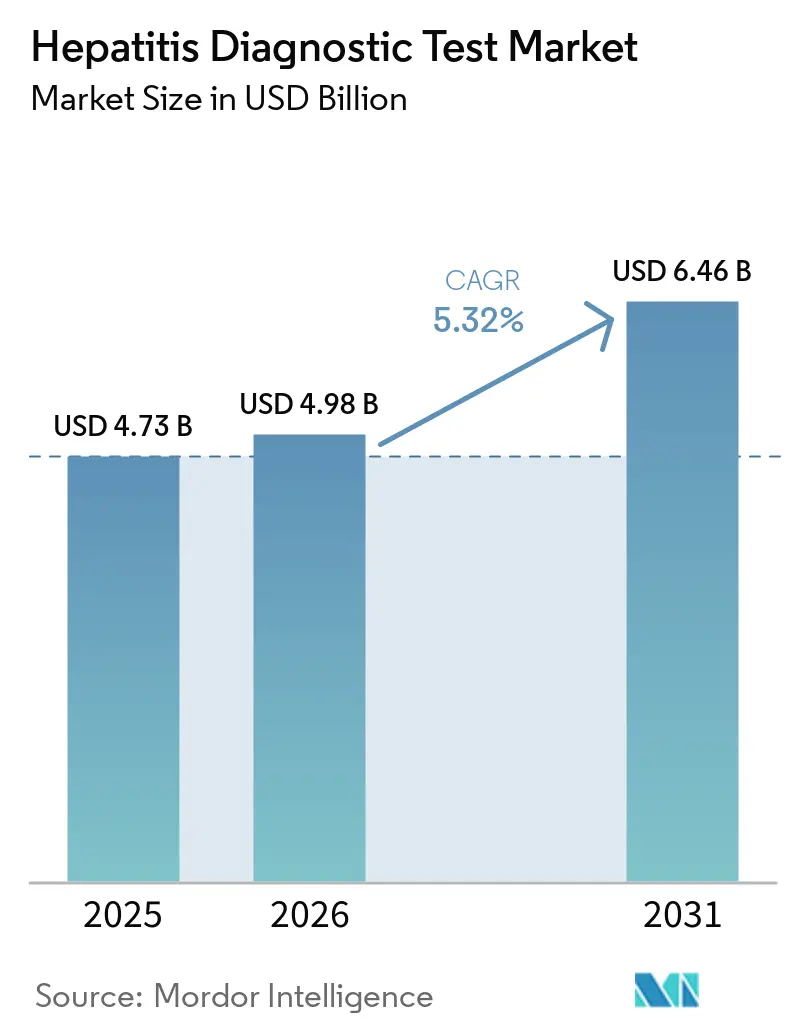
O tamanho do mercado de testes diagnósticos para hepatite em 2026 é estimado em 4,98 bilhões de USD, crescendo a partir do valor de 2025 de 4,73 bilhões de USD, com projeções para 2031 indicando 6,46 bilhões de USD, crescendo a uma CAGR de 5,32% no período de 2026 a 2031. A demanda está aumentando à medida que os governos correm para atingir a meta da OMS de eliminar a hepatite viral como ameaça à saúde pública até 2030. No entanto, as lacunas no diagnóstico permanecem amplas — apenas 13% dos casos de hepatite B crônica e 36% dos casos de hepatite C são identificados atualmente. A tecnologia está evoluindo rapidamente em direção a plataformas moleculares e habilitadas por inteligência artificial, exemplificadas pelo teste Cepheid Xpert HCV RNA de picada no dedo, aprovado pela FDA, que fornece resultados em aproximadamente uma hora. Os desequilíbrios de crescimento regional são marcantes: a América do Norte lidera com 39,88% da receita de 2025, enquanto a Ásia-Pacífico é o motor de crescimento com uma CAGR de 6,23% até 2031. A intensidade competitiva é moderada, com líderes globais aproveitando sua escala em diagnósticos moleculares e empresas menores impulsionando sistemas de ponto de atendimento baseados em microfluídica e inteligência artificial.
Principais Conclusões do Relatório
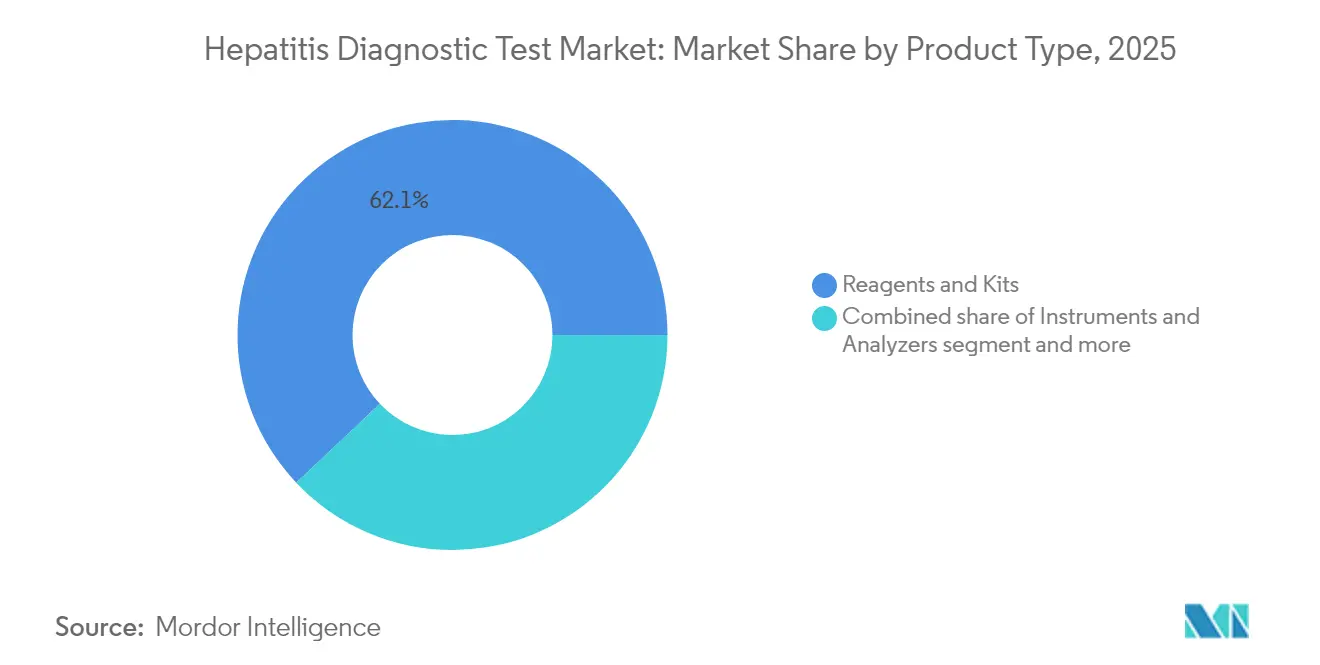
- Por tipo de produto, reagentes e kits lideraram com 62,05% da participação do mercado de testes diagnósticos para hepatite em 2025, enquanto software e serviços devem se expandir a um CAGR de 6,21% até 2031.
- Por tipo de doença, os testes de hepatite B capturaram 48,40% do tamanho do mercado de testes diagnósticos para hepatite em 2025; o segmento de "outras hepatites" (A, E e D) tem previsão de registrar um CAGR de 6,33% até 2031.
- Por tecnologia, a sorologia respondeu por 45,90% do mercado de testes diagnósticos para hepatite em 2025, enquanto os painéis de sequenciamento de nova geração devem avançar a um CAGR de 6,52% entre 2026 e 2031.
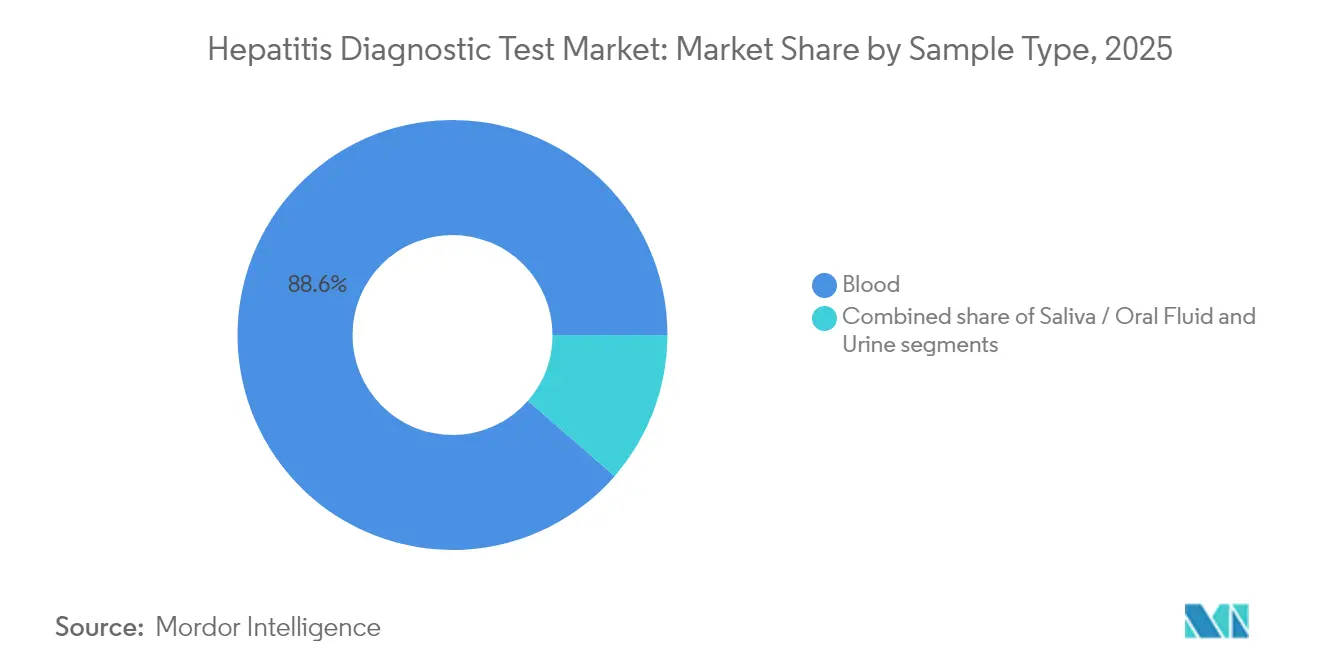
- Por tipo de amostra, os testes de sangue comandaram uma participação de 88,60% do mercado de testes diagnósticos para hepatite em 2025, e a coleta de saliva/fluido oral deve crescer a um CAGR de 7,24% até 2031.
- Por ambiente de teste, os laboratórios hospitalares detiveram 53,55% da participação de receita em 2025; espera-se que os testes domiciliares e a autocoleta cresçam a um CAGR de 6,15% durante o período de previsão.
- Por geografia, a América do Norte dominou com 39,88% da participação de receita em 2025, enquanto a Ásia-Pacífico permanece a região de crescimento mais rápido com CAGR de 6,23% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Prevalência Global de HBV e HCV | +1.2% | Global, com maior impacto na Ásia-Pacífico e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Migração Rápida da Sorologia para Plataformas Moleculares de Alta Sensibilidade | +1.0% | Global, liderado por mercados desenvolvidos, expandindo-se para economias emergentes | Médio prazo (2-4 anos) |
| Expansão de Programas de Triagem e Vacinação Financiados pelo Governo | +0.8% | América do Norte, Europa, com impacto emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surgimento de Analisadores de Carga Viral de Ponto de Atendimento Microfluídicos | +0.6% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Elastografia Assistida por Inteligência Artificial Melhorando a Avaliação Hepática Não Invasiva | +0.4% | América do Norte, Europa, com expansão gradual para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção de Kits de Coleta Autônoma em Papel de Sangue Seco para Testes Remotos | +0.3% | Global, particularmente relevante para populações rurais e desassistidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência Global de HBV e HCV
Mais de 254 milhões de pessoas vivem com hepatite B crônica e 50 milhões com hepatite C, com a Ásia-Pacífico suportando 75% dos casos crônicos de HBV. O aumento da incidência mantém a demanda diagnóstica elevada, particularmente na China, onde as novas infecções por HCV devem atingir 17,92 por 100.000 até 2030[1]. As disparidades regionais persistem — o sul da Coreia ainda registra prevalência elevada de HCV[2] apesar dos declínios nacionais. Genótipos incomuns como o HCV 1c dominam entre pacientes com doença renal crônica em Bengala Ocidental[3], Índia, ressaltando a necessidade de genotipagem robusta. Em conjunto, esses padrões garantem uma base sustentada de pacientes em risco que requerem testes precisos e repetidos.
Migração da Sorologia para Plataformas Moleculares de Alta Sensibilidade
O sequenciamento de nova geração direcionado agora detecta vírus da hepatite, inclusive em tecidos extra-hepáticos, onde os ensaios clássicos falham. O sequenciamento de alto rendimento também rastreia variantes associadas à resistência, como A1343V na hepatite E durante o tratamento. Ferramentas de inteligência artificial permitem o diagnóstico de doenças hepáticas com alta precisão, tempos de resposta mais rápidos e custos mais baixos. O suporte regulatório acelera a adoção: a FDA reclassificou os ensaios de HBV da Classe III para a Classe II, simplificando o processo 510(k). À medida que as plataformas migram para clínicas e ambientes comunitários, o mercado de testes diagnósticos para hepatite experimenta um aumento notável.
Programas de Triagem e Vacinação Financiados pelo Governo
O Plano Estratégico Nacional de Hepatite Viral dos EUA propõe USD 12,3 bilhões em financiamento para eliminação, incluindo triagem universal de HCV para adultos entre 18 e 79 anos. A orientação da OMS de 2024 sobre HBV[4] amplia a elegibilidade para tratamento e enfatiza os testes de carga viral no ponto de atendimento para fechar as lacunas de diagnóstico. O modelo anterior de eliminação do HCV no Egito alcançou uma queda de 90% nas infecções ativas por meio de testes em massa, fornecendo um modelo para economias emergentes. O aumento do financiamento e o alinhamento de políticas impulsionam coletivamente os volumes de testes, reforçando o crescimento de longo prazo no mercado de testes diagnósticos para hepatite.
Surgimento de Analisadores de Carga Viral de Ponto de Atendimento Microfluídicos
Dispositivos de elastografia sem fio do tamanho da palma da mão agora se correlacionam fortemente (r = 0,975) com sistemas convencionais, ao mesmo tempo em que aumentam a portabilidade. Instrumentos microfluídicos integrados como o iPonatic reduzem o tempo total de processamento para 30 minutos e fornecem AUC > 0,98 para detecção de patógenos. Em clínicas de Gana, os testes de ponto de atendimento Bioline HCV obtiveram pontuação de 88,7 na Escala de Usabilidade do Sistema, demonstrando prontidão para uso rotineiro. Dispositivos de ultrassom bioadesivos vestíveis permitem até mesmo o monitoramento da rigidez hepática por 48 horas em modelos pré-clínicos. Essas inovações encurtam o tempo de resposta diagnóstica e abrem novos canais descentralizados para o mercado de testes diagnósticos para hepatite.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo por Teste de Ensaios Moleculares em Ambientes de Baixa Renda | -0.9% | África Subsaariana, Sul da Ásia, áreas rurais em mercados emergentes | Longo prazo (≥ 4 anos) |
| Ambiguidade Regulatória em Torno de Kits de Carga Viral Diretos ao Consumidor | -0.8% | América do Norte, Europa, mercados desenvolvidos com estruturas estabelecidas de venda direta ao consumidor | Curto prazo (≤ 2 anos) |
| Infecções Ocultas Não Detectadas Causando Falsos Negativos em Pacientes Imunocomprometidos | -0.7% | Global, com maior impacto em regiões com alta prevalência de HIV e centros de transplante de órgãos | Médio prazo (2-4 anos) |
| Logística Deficiente de Cadeia de Frio para Transporte de Amostras em Áreas Remotas | -0.6% | Áreas rurais globalmente, particularmente em regiões tropicais e subtropicais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo por Teste de Ensaios Moleculares em Ambientes de Baixa Renda
Pesquisas em 23 países de baixa e média renda confirmam que muitos programas ainda limitam os testes de hepatite a doadores de sangue porque os ensaios virológicos permanecem inacessíveis financeiramente. Algoritmos complexos de confirmação elevam os custos por paciente muito além dos de uma sorologia de etapa única. Os desenvolvedores de produtos enfrentam uma lacuna entre inovação e acesso, pois fatores ambientais e fragmentação regulatória aumentam as despesas de validação. Até que modelos de precificação escalonada, aquisição conjunta ou subsídios se expandam, a penetração de plataformas avançadas ficará aquém em mercados com alta carga de doença, mas com recursos financeiros limitados.
Logística Deficiente de Cadeia de Frio para Transporte de Amostras em Áreas Remotas
Auditorias em Gana mostraram que 53,8% das clínicas primárias sofreram desabastecimento de diagnósticos essenciais devido a fragilidades na cadeia de suprimentos, com conformidade pontuando apenas 53,5%. Os ensaios moleculares são especialmente sensíveis à temperatura, e os climas tropicais comprometem a integridade das amostras durante o transporte, arriscando resultados falsos. Embora os métodos de papel de sangue seco aliviem o ônus, persistem lacunas de sensibilidade para alguns marcadores de hepatite. Na ausência de investimento sustentado em redes integradas de encaminhamento de espécimes, os gargalos da cadeia de frio continuarão a restringir o mercado de testes diagnósticos para hepatite.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Integração de Software Impulsiona o Crescimento dos ServiçosReagentes e kits geraram a maior fatia do tamanho do mercado de testes diagnósticos para hepatite em 2025, com 62,05% da receita, ressaltando o modelo de consumíveis recorrentes que sustenta os fluxos de trabalho laboratoriais. Os instrumentos se beneficiaram das tendências de miniaturização, como a elastografia do tamanho da palma da mão, mas os orçamentos de capital permaneceram cíclicos. Software e serviços, embora ainda com uma base menor, estão no caminho certo para um CAGR de 6,21% até 2031, à medida que os laboratórios incorporam mecanismos de inteligência artificial que simplificam a interpretação e automatizam os relatórios. Os fornecedores que vinculam análises baseadas em nuvem às suas franquias de reagentes fidelizam clientes enquanto criam receita incremental por assinatura.
O segmento de reagentes enfrenta crescente transparência de preços e genéricos, mas a demanda persiste por meio de inovação contínua em misturas-mestre moleculares liofilizadas e kits multiplex de ponto de atendimento. Os fornecedores de instrumentos cada vez mais agrupam conectividade e painéis de suporte à decisão, transformando analisadores antes independentes em dispositivos em rede. A aquisição da SpinChip Diagnostics pela BioMérieux em janeiro de 2025 por EUR 111 milhões ilustra a corrida para garantir plataformas ultrarrápidas de amostra a resposta que se encaixam em ambientes de atenção primária. À medida que as camadas de software se expandem, os modelos de serviço migram para contratos baseados em resultados, conferindo ao mercado de testes diagnósticos para hepatite um novo vetor de receita vinculado ao desempenho digital.

Por Tipo de Doença:
A Dominância da Hepatite B Enfrenta a Pressão da Eliminação do HCVA hepatite B dominou a receita de 2025 com 48,40% da participação do mercado de testes diagnósticos para hepatite em 2025, refletindo sua prevalência de 254 milhões de pacientes. Os painéis de testes permanecem complexos — mulheres grávidas requerem triagem de HBsAg, anti-HBc e anti-HBs a cada gravidez, conforme orientação do CDC. Os volumes de hepatite C estão crescendo rapidamente à medida que os programas de eliminação simplificam os algoritmos; o teste de RNA por punção digital da Cepheid permite o diagnóstico em uma única visita na atenção primária. "Outras hepatites" (A, E, D) é o grupo de crescimento mais rápido com CAGR de 6,33%, impulsionado pelo aumento de surtos de HAV e HEV e novos dados de sequenciamento confirmando uma disseminação geográfica mais ampla.
Dados emergentes vinculam genótipos específicos de HAV IIIA e cepas de HEV-1 a desfechos mais graves, pressionando os hospitais a atualizar para ensaios moleculares e genotipagem. Em paralelo, o financiamento para eliminação da hepatite C nos EUA apoia a triagem universal, impulsionando o consumo consistente de reagentes. À medida que novas terapias para hepatite D são lançadas, a demanda por testes reflexos de HDV deve aumentar. Essa combinação de carga crônica de HBV, aceleração da eliminação do HCV e maior reconhecimento de outras hepatites virais garante uma amplitude de longo prazo para o mercado de testes diagnósticos para hepatite.
Por Tecnologia:
Plataformas Moleculares Aceleram a Adoção do Sequenciamento de Nova GeraçãoA sorologia reteve 45,90% do tamanho do mercado de testes diagnósticos para hepatite em 2025, refletindo seu papel como triagem de primeira linha em muitos sistemas de saúde. No entanto, os ensaios moleculares e o sequenciamento de nova geração estão eclipsando a sorologia para confirmação e monitoramento de resistência, conferindo ao sequenciamento de nova geração o CAGR de previsão mais rápido, de 6,52%. O tamanho do mercado de testes diagnósticos para hepatite associado aos fluxos de trabalho moleculares deve se expandir ainda mais à medida que a reclassificação 510(k) reduz as barreiras de entrada nos EUA para ensaios de HBV. Os testes rápidos mantêm tração onde os orçamentos são limitados, mas os avanços em microfluídica agora fornecem sensibilidade de nível molecular em dispositivos descentralizados.
O sequenciamento de nova geração agrega valor clínico ao detectar infecções ocultas e caracterizar casos de genótipos mistos em uma única execução. Os laboratórios que já possuem sequenciadores de alto rendimento aproveitam as mesmas plataformas para oncologia e microbiologia, melhorando a utilização dos ativos. Os fornecedores estão agrupando relatórios de variantes de resistência curados por inteligência artificial, reduzindo o atrito de bioinformática para os clínicos. A tecnologia de sorologia também está melhorando por meio de automação completa e maior rendimento, garantindo que permaneça fundamental em escala massiva. Essa dupla trajetória mantém todas as principais modalidades relevantes enquanto desloca a receita para ensaios moleculares ricos em dados.
Por Tipo de Amostra:
A Dominância do Sangue é Desafiada por Matrizes AlternativasAs amostras de sangue responderam por 88,60% da participação do mercado de testes diagnósticos para hepatite em 2025, consolidando seu papel como padrão de alta sensibilidade. A coleta de saliva e fluido oral, apesar de uma base baixa, deve crescer a um CAGR de 7,24% devido à preferência dos pacientes e à logística mais fácil. A coleta capilar por punção digital, como utilizada no teste Cepheid Xpert HCV, demonstra que os diagnósticos baseados em sangue também podem migrar para fora da flebotomia convencional. As inovações em papel de sangue seco abordam diretamente os obstáculos de transporte, embora alguns ensaios mostrem apenas 80% de sensibilidade para HCV.
Os testes de saliva ainda enfrentam desafios relacionados a cargas virais mais baixas, particularmente para a detecção de HBV; no entanto, os rendimentos diagnósticos para anticorpos específicos estão melhorando. A urina permanece uma opção de nicho, mas ganha tração em pesquisas para monitorar a adesão e rastrear populações relutantes em fornecer amostras de sangue. À medida que as matrizes alternativas amadurecem, os ensaios multiplex podem combinar entradas de sangue e saliva, criando fluxos de trabalho de coleta mais versáteis. No entanto, até que a sensibilidade analítica convirja, o sangue permanecerá o tipo de amostra principal no mercado de testes diagnósticos para hepatite.
Por Ambiente de Teste:
Os Testes Domiciliares Perturbam os Modelos Laboratoriais TradicionaisOs laboratórios hospitalares controlaram 53,55% do tamanho do mercado de testes diagnósticos para hepatite em 2025, refletindo menus de testes abrangentes e vínculos estreitos com a tomada de decisão clínica. Os laboratórios de referência mantêm alto rendimento para genotipagem e painéis de resistência, mas enfrentam compressão de margens devido a cortes de preços por parte dos pagadores. Os testes domiciliares e a autocoleta, embora incipientes, apresentam o maior crescimento com CAGR de 6,15%, impulsionados pela demanda dos consumidores por privacidade e conveniência dentro das estruturas isentas de CLIA. As plataformas de ponto de atendimento estão ganhando participação em consultórios médicos e clínicas comunitárias à medida que os cartuchos moleculares de uma etapa se tornam mainstream.
Os players digitais agrupam telemedicina por assinatura para interpretação de resultados, potencialmente desvinculando algum volume dos laboratórios hospitalares. A triagem de bancos de sangue permanece um mandato regulatório, garantindo um fluxo de receita estável, embora maduro. Os consultórios médicos se beneficiam da elastografia do tamanho da palma da mão, que aproxima a avaliação da fibrose hepática da atenção primária. O efeito líquido é um mix de canais diversificado, onde os modelos descentralizados crescem mais rapidamente, pressionando os operadores de laboratórios tradicionais a adicionar conectividade, tempo de resposta no mesmo dia e relatórios amigáveis ao paciente para proteger sua participação.
Análise Geográfica
Mercado de Testes Diagnósticos para Hepatite na América do Norte
A América do Norte deteve 39,88% da participação global no mercado de testes diagnósticos para hepatite em 2025, devido à triagem governamental estruturada e à adoção precoce de plataformas moleculares. O impulso político dos EUA, incluindo o orçamento proposto de 12,3 bilhões de USD para a eliminação da hepatite C, garante um CAGR estável de 4,84% para o mercado regional de testes diagnósticos para hepatite. As aprovações da FDA, como o teste de RNA para hepatite C por ponto de atendimento da Cepheid, aceleram a adoção descentralizada. As redes laboratoriais integram vias de interpretação aprimoradas por inteligência artificial, como o iLFT, para impulsionar a detecção de doenças hepáticas crônicas, demonstrando um ecossistema maduro que escala rapidamente a inovação.
Mercado de Testes Diagnósticos para Hepatite na Europa
A Europa registra um CAGR de 5,17% à medida que regulamentações harmonizadas e diretrizes clínicas robustas sustentam o investimento. O protocolo atualizado da EASL para o manejo da hepatite B exige diagnósticos avançados, reforçando a demanda por painéis moleculares. O teste de fibrose Elecsys PRO-C3 da Roche, com resultado em 18 minutos, exemplifica o apetite da região por ferramentas rápidas e não invasivas. No entanto, lacunas no atendimento persistem, com apenas 70% dos hospitais espanhóis realizando testes reflexos para HBV e menos de 50% para HDV, evidenciando oportunidades de melhoria nos fluxos de trabalho. A inovação no monitoramento por ultrassom vestível diferencia ainda mais as ofertas europeias.
Mercado de Testes Diagnósticos para Hepatite na APAC
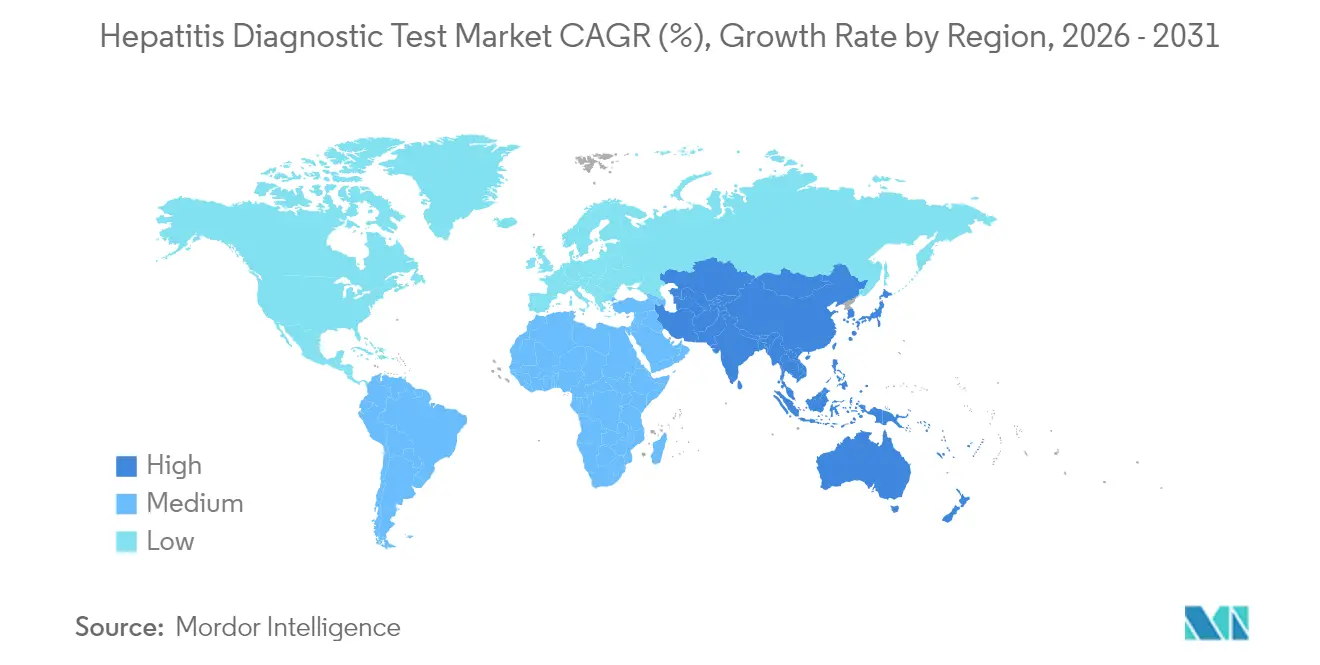
A Ásia-Pacífico é o território de expansão mais rápida, com um CAGR de 6,23% até 2031, impulsionado pela sua desproporcional carga de hepatite e pelo crescente investimento em saúde. China, Japão e Coreia do Sul concentram metade de todos os pacientes com HBV crônico, criando uma demanda por testes sem precedentes. A incidência de HCV na China deve atingir 17,92 por 100.000 habitantes até 2030, pressionando pela modernização para diagnósticos de alto rendimento. O reembolso do Japão para o escore Enhanced Liver Fibrosis ressalta o apoio político a ferramentas avançadas. As necessidades sofisticadas de genotipagem estão crescendo na Índia devido a subtipos incomuns, como o HCV 1c. A colaboração regulatória entre os reguladores da ASEAN e do Leste Asiático está melhorando os prazos de aprovação de dispositivos, fomentando um acesso mais amplo ao mercado.
Panorama regulatório
A regulamentação está se tornando mais rígida tanto para os testes de diagnóstico in vitro de hepatite de alto volume quanto para os testes desenvolvidos em laboratório (LDTs), o que está afetando as estratégias de comercialização para sorologia, carga viral molecular e fluxos de trabalho emergentes de autoteste. Nos Estados Unidos, a FDA publicou uma regra final em maio de 2024 (em vigor a partir de 5 de julho de 2024) para eliminar gradualmente, ao longo de um período de quatro anos, a histórica abordagem de discricionariedade de fiscalização geral para LDTs, elevando as expectativas de conformidade para laboratórios que anteriormente realizavam painéis de hepatite fora dos caminhos convencionais de dispositivos.
No nível do produto de diagnóstico in vitro, a FDA reclassificou os ensaios qualitativos de antígeno do vírus da hepatite B (HBV), os ensaios de anticorpos contra o HBV e os ensaios quantitativos baseados em ácido nucleico do HBV da Classe III para a Classe II com controles especiais, com efeito a partir de 20 de outubro de 2025 (Federal Register, setembro de 2025). Essa mudança melhora a viabilidade de obtenção da autorização 510(k) para os ensaios de HBV e pode acelerar a entrada competitiva de plataformas automatizadas e baseadas em cartuchos. Na Austrália, os autotestes de HBV/HCV são regulamentados como dispositivos de diagnóstico in vitro de Classe 4 sob o Therapeutic Goods (Medical Devices) Regulations 2002, com exigências de inclusão dos produtos no ARTG e conformidade com as orientações relevantes de desempenho e rotulagem.
Análise da cadeia de valor
A cadeia de valor dos testes de diagnóstico de hepatite abrange insumos biológicos especializados (antígenos, anticorpos, enzimas, primers/sondas, calibradores/controles), design de ensaios e software, fabricação de kits e montagem de instrumentos, liberação regulatória e de qualidade, e distribuição para hospitais, laboratórios de referência, bancos de sangue e ambientes descentralizados. O fornecimento a montante é sensível à disponibilidade de materiais biológicos de alta qualidade e à concentração de insumos moleculares críticos, incluindo polimerases e componentes oligonucleotídicos, enquanto as vantagens de escala intermediárias geralmente ficam com grandes fabricantes de dispositivos de diagnóstico in vitro e fabricantes contratados selecionados que conseguem montar analisadores automatizados, cartuchos microfluídicos e sistemas com conectividade em regimes de qualidade alinhados às normas ISO.
O desempenho a jusante depende de logística com capacidade de cadeia de frio e ciclos de compras estáveis, especialmente onde redes de encaminhamento de amostras e faltas de estoque de reagentes afetam a continuidade dos testes. Os gargalos documentados incluem a crescente escassez de amostras nativas de pacientes com alto título usadas para controles e calibradores, o que pode levar à substituição por materiais sintéticos que, por sua vez, exigem validação adicional, e a logística de cadeia de frio para plasma congelado em modelos descentralizados, o que aumenta custo e complexidade. Os fabricantes também estão regionalizando partes da produção e do fornecimento para reduzir o atrito relacionado a tarifas e compras, incluindo a Roche Diagnostics, que iniciou um novo projeto de fabricação em julho de 2025 no Suzhou Industrial Park para localizar o fornecimento na China e fortalecer a resiliência dos fluxos de trabalho de imunoensaio de alto rendimento e molecular.
Cenário Competitivo
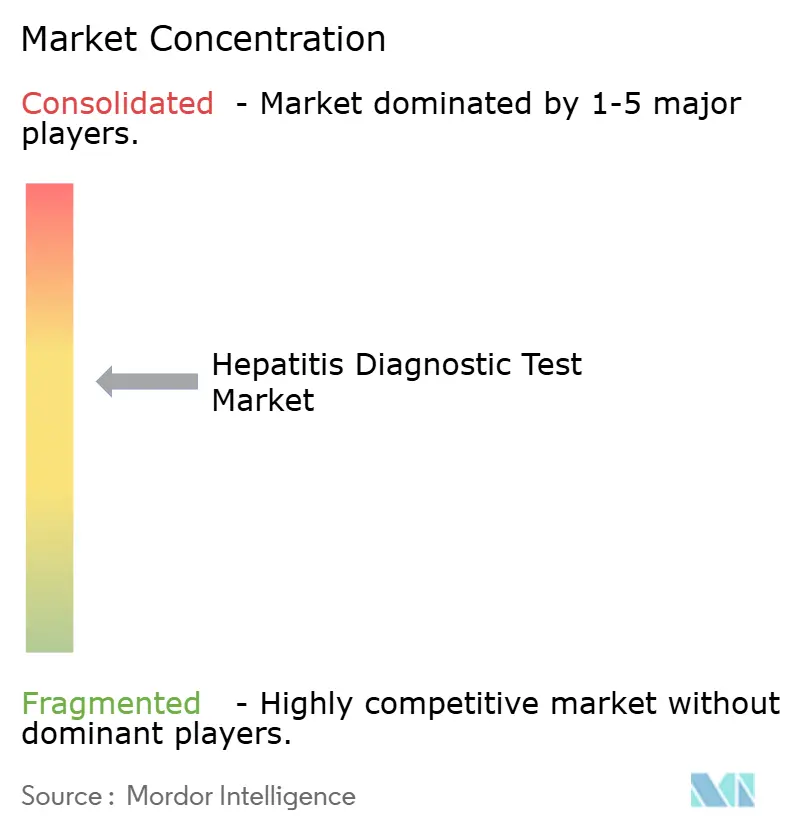
O mercado de testes diagnósticos para hepatite é moderadamente consolidado. Roche, Abbott e Danaher juntos geram receita de diagnósticos de vários bilhões de dólares e comandam portfólios significativos de ensaios moleculares e imunoensaios. As vendas de diagnósticos da Roche de USD 16,76 bilhões em 2023 evidenciam vantagens impulsionadas pela escala, enquanto a Abbott aproveita seus sistemas Alinity e m2000 globalmente. A Cepheid da Danaher conquistou o status de pioneira nos testes de RNA de HCV de ponto de atendimento após a aprovação da FDA, ressaltando o valor da liderança molecular baseada em cartucho.
A atividade de aquisições centra-se na velocidade e facilidade de uso. A aquisição da SpinChip Diagnostics pela BioMérieux por EUR 111 milhões adicionou capacidade microfluídica de 10 minutos voltada para clínicas comunitárias. As parcerias unem ativos complementares: IBL International e Grifols colaboram em painéis de biomarcadores de contagem de moléculas únicas para elevar os limiares de sensibilidade. Os fornecedores também investem pesadamente em algoritmos de inteligência artificial que interpretam elastografia e sorologia em tempo real.
Os desafiantes emergentes exploram os ventos favoráveis regulatórios. A reclassificação pela FDA dos ensaios de hepatite de alto risco da Classe III para a Classe II reduz o tempo de entrada no mercado e os custos de conformidade, abrindo portas para entrantes ágeis baseados em microfluídica e inteligência artificial. Espaços em branco permanecem em diagnósticos vestíveis e ecossistemas de monitoramento remoto; empresas em estágio inicial desenvolvendo plataformas de ultrassom bioadesivo ilustram a mudança em direção à avaliação hepática contínua. À medida que os titulares defendem sua participação com ofertas de suite completa e contratos de serviço, a pressão competitiva girará em torno da velocidade de adoção de inovações e da presença nos mercados de rápido crescimento da Ásia-Pacífico.
Líderes do Setor de Testes Diagnósticos para Hepatite
-
Abbott Laboratories
-
bioMérieux SA
-
Bio-Rad Laboratories
-
Danaher Corporation
-
F. Hoffmann-La Roche AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes Diagnósticos para Hepatite Empresas cobertas neste relatório
- Abbott Laboratories
- Avantor
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Roche
- Fujirebio Inc.
- Grifols
- Helena Laboratories
- Hologic
- Orasure Technologies
- Ortho Clinical Diagnostics
- QIAGEN
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech plc
Oportunidades de mercado e perspectivas futuras
As grandes lacunas de diagnóstico, com apenas 13% dos casos de hepatite B crônica e 36% dos casos de hepatite C identificados no cenário atual, criam um espaço em branco de curto prazo para programas e fornecedores que simplificam os caminhos de ponta a ponta, desde a triagem até o teste confirmatório. Isso é especialmente relevante onde a atenção primária, os departamentos de emergência e as clínicas comunitárias estão sendo solicitados a implementar a triagem universal de adultos. Os sinais de política e diretrizes estão avançando para uma cobertura mais ampla, incluindo as recomendações do CDC para triagem universal de hepatite C em adultos a partir de 18 anos (e durante cada gravidez) e triagem universal de hepatite B pelo menos uma vez na vida para adultos a partir de 18 anos. As orientações e materiais operacionais da OMS sobre testagem de hepatite também enfatizam a integração dos serviços de teste de HBV e HCV na prestação de cuidados de rotina.
Do lado do produto, as oportunidades se concentram em (i) automação de ensaios especializados, incluindo algoritmos reflexos e fluxos de trabalho de alto rendimento, e (ii) expansão do menu além do HBV/HCV para investigações mais amplas de hepatite viral. As ações da FDA em 2026 fornecem evidências da conversão do pipeline em produtos aprovados, incluindo a Diasorin, que recebeu autorização De Novo em janeiro de 2026 para o imunoensaio Liaison Murex Anti-HDV (um teste automatizado de HDV nos Estados Unidos), a Abbott, que obteve autorização da FDA em abril de 2026 para o ensaio Anti-HCV Next, e a Diasorin, que obteve autorização da FDA em junho de 2026 para o ensaio LIAISON Murex HBsAg Qual. Juntas, essas medidas apoiam menus de teste mais amplos e ancorados em instrumentos, que podem gerar receita recorrente de reagentes, ajudar hospitais e laboratórios de referência a padronizar os testes e reduzir a dependência de abordagens manuais ou desenvolvidas em laboratório para marcadores de hepatite de nicho.
Desenvolvimentos industriais recentes em Mercado de Testes Diagnósticos para Hepatite
- Julho de 2026: a Roche lançou o teste cobas Hepatitis D Virus (HDV), uma solução automatizada para detecção e quantificação de RNA do HDV para uso nos sistemas cobas 5800/6800/8800 em países com marcação CE. O lançamento expande a capacidade de hepatite viral automatizada para a quantificação de RNA do HDV, apoiando o monitoramento padronizado em laboratórios que já executam fluxos de trabalho cobas de alto rendimento.
- Abril de 2026: a Abbott recebeu a autorização 510(k) da FDA dos EUA para o ensaio Anti-HCV Next (K252424) para detecção do vírus da hepatite C. A autorização fortalece o portfólio de testagem de hepatite da Abbott dentro de fluxos de trabalho de imunoensaio regulamentados e apoia uma inserção mais ampla onde os laboratórios se padronizam em ensaios aprovados e baseados em predicados.
- Maio de 2025: o Medway NHS Foundation Trust lançou um programa apoiado pelo NIHR para testar todos os pacientes do Departamento de Emergência com 16 anos ou mais para HIV, HBV e HCV em regime de opt-out. A iniciativa incorpora a testagem de hepatite viral em ambientes de cuidados agudos de alto rendimento, aumentando os volumes de triagem de rotina e reforçando a demanda por caminhos automatizados de sorologia e confirmação.
Mercado de Testes Diagnósticos para Hepatite Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de testes diagnósticos para hepatite abrange as receitas provenientes de testes utilizados para detectar e avaliar a hepatite viral em contextos clínicos e de triagem, incluindo fluxos de trabalho de testes laboratoriais e próximos ao paciente.
Exclusões do escopo: Excluímos medicamentos para tratamento de hepatite, vacinas e testes de rotina de saúde hepática que não sejam solicitados para hepatite suspeita ou confirmada.
Visão Geral da Segmentação
- Por Tipo de Produto
- Reagentes e Kits
- Instrumentos e Analisadores
- Software e Serviços
- Por Tipo de Doença
- Hepatite B
- Hepatite C
- Outras Hepatites
- Por Tecnologia
- Testes Sorológicos
- Testes Diagnósticos Rápidos
- Testes Moleculares
- Painéis de Sequenciamento de Nova Geração
- Por Tipo de Amostra
- Sangue
- Saliva / Fluido Oral
- Urina
- Por Ambiente de Teste
- Laboratórios Hospitalares
- Laboratórios de Referência
- Bancos de Sangue
- Ponto de Atendimento / Consultórios Médicos
- Testes Domiciliares e Autocoleta
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto da doença e dos testes, de modo que o modelo utilize sinais de demanda realistas. Consultamos orientações de saúde pública sobre carga de doenças e triagem de fontes como a Organização Mundial da Saúde e o CDC dos Estados Unidos, o que nos ajuda a mapear onde o volume de testes é estruturalmente suportado.
Para fundamentar o lado da oferta e os padrões de adoção, também revisamos fontes como os bancos de dados públicos da FDA dos Estados Unidos (autorizações de testes e rotulagem), periódicos clínicos revisados por pares que descrevem o desempenho dos testes e algoritmos típicos, e estatísticas nacionais de saúde quando disponíveis. Publicações de comércio e alfândega, juntamente com publicações de associações hospitalares e laboratoriais, são utilizadas para verificar a intensidade das importações e a divisão prática entre laboratórios centrais e ambientes de ponto de atendimento. Também utilizamos assinaturas pagas para informações financeiras e de inteligência de empresas, além de bancos de dados de patentes e dados de comércio em nível de remessa, onde isso esclarece mudanças tecnológicas e a composição por país. Esses exemplos são ilustrativos, e muitas outras fontes públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para verificar como os testes são adquiridos e utilizados nas diferentes regiões, e depois para testar as premissas que as fontes documentais não conseguem resolver completamente, como a composição dos canais e as mudanças de preços. Conversamos com uma combinação de laboratórios de diagnóstico, compradores hospitalares, distribuidores e líderes de produtos e comerciais, abrangendo APAC, EMEA e as Américas, de modo que a intensidade de triagem regional e as realidades de reembolso sejam refletidas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 38% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 18% | Gestores: 54% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando verificações de cima para baixo e de baixo para cima, com a espinha dorsal principal proveniente de uma construção de pool de demanda que vincula os testes à população diagnosticada e triada. Na prática, reconstruímos o valor de mercado combinando a intensidade de triagem e monitoramento da hepatite com a composição do ambiente de testes e, em seguida, convertemos isso em receita utilizando faixas de preço realistas.
Os insumos utilizados no modelo incluem a prevalência da hepatite e a parcela diagnosticada, a cobertura da política de triagem para coortes prioritárias, a parcela de testes realizados em laboratórios centrais versus ambientes de ponto de atendimento, a composição entre imunoensaios e testes de ácidos nucleicos no caminho diagnóstico típico, e o movimento do preço médio de venda de kits e reagentes por região. Uma vez que esses sinais são combinados e revisados, o total do mercado torna-se mais claro ao final do fluxo de trabalho.
A previsão utiliza análise de cenários apoiada por relações multivariadas simples, onde os impulsionadores de demanda, como a expansão da triagem, a capacidade laboratorial e a modernização do menu de testes, são variados dentro de limites realistas acordados em discussões com especialistas. Aproximações de baixo para cima são utilizadas como verificação cruzada, consolidando as receitas de fornecedores amostrados e aplicando a lógica de volume multiplicado pelo preço médio de venda em alguns países representativos, e as lacunas são tratadas por meio de mercados substitutos onde o comportamento de testes e o acesso aos cuidados são comparáveis.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a indicadores independentes, como a direção dos gastos em diagnósticos de doenças infecciosas, metas de triagem pública e mudanças observáveis na adoção de ambientes de testes. Se o resultado de um país parecer fora do padrão, revisamos as premissas, reexecutamos as faixas de sensibilidade e, quando necessário, retornamos a um pequeno grupo de entrevistados para entender a variação.
Antes da aprovação final, o modelo e a narrativa passam por revisões analíticas em múltiplas etapas para que a lógica das unidades, as faixas de preços e a ponderação regional permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças nas orientações de triagem ou ações regulatórias importantes. Logo antes da entrega, uma revisão final é concluída para que o cliente receba a visão atualizada mais recente disponível.
Tamanho do Mercado de Testes Diagnósticos para Hepatite da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para testes diagnósticos de hepatite podem variar mesmo quando o nome do tema parece o mesmo, porque cada publicador define de forma diferente o que conta como mercado de testes e quais anos e moedas são utilizados. As diferenças também surgem da forma como os preços são tratados e se os testes laboratoriais e os testes de ponto de atendimento são combinados utilizando premissas realistas de composição.
A tabela mostra uma variação que é amplamente explicada por escolhas de escopo e conversão, onde o modelo da Mordor Intelligence trata o mercado como receitas de testes diagnósticos focados em hepatite em vias de testes baseados em sangue, imagem e biópsia, e mantém o mapeamento de anos consistente com a janela de estudo declarada, em vez de misturar anos-base mais antigos nos totais do ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,73 bilhões de USD (2025) | |
| Industry Publisher A | 4,08 bilhões de USD (2024) | Utiliza 2024 como base e enfatiza o rastreamento de receitas de vendas por tipo e aplicação, o que pode subestimar o valor de curto prazo se a intensidade de triagem e os movimentos de preços não forem projetados para uma estimativa do ano corrente. |
| Industry Publisher B | 3,62 bilhes de USD (2024) | Baseia-se em uma estrutura de ano-base de 2023 com uma janela de previsão mais longa, e as premissas de preços e composição tecnológica nem sempre estão alinhadas com a forma como os testes se deslocam entre imunoensaios e testes de ácidos nucleicos nas diferentes regiões. |
Analisando os três valores, a diferença é principalmente impulsionada pelo alinhamento do ano-base e pelo que é contabilizado dentro do caminho diagnóstico, seguido pela forma como a progressão do preço médio de venda é aplicada. Ao manter o pool de demanda vinculado à intensidade de triagem e monitoramento e, em seguida, verificá-lo com sinais seletivos de fornecedores e canais, o número final permanece rastreável a variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual tecnologia diagnóstica está ganhando impulso para os testes de hepatite?
As plataformas moleculares — particularmente os ensaios de RNA de ponto de atendimento — estão deslocando a sorologia tradicional porque fornecem resultados no mesmo dia e permitem decisões de tratamento imediatas.
Por que se espera que reagentes e kits mantenham um papel de liderança apesar da crescente adoção de software?
Todo teste de carga viral ou de anticorpos ainda requer um kit consumível, portanto os laboratórios precisam reabastecer reagentes mesmo ao adicionar camadas de análise baseadas em inteligência artificial.
Como os governos estão influenciando a demanda por diagnósticos de hepatite?
Políticas expandidas de triagem universal e campanhas de eliminação estão impulsionando os testes de rotina na atenção primária, departamentos de emergência e até farmácias comunitárias.
O que torna a Ásia-Pacífico um foco estratégico para as empresas de diagnóstico?
A região abriga a maior concentração mundial de casos crônicos de hepatite B e C, motivando os sistemas de saúde a adotar algoritmos de testes mais rápidos e sensíveis.
Quais tipos de amostras estão emergindo como alternativas às coletas de sangue venoso?
A coleta capilar por punção digital e as coletas de saliva/fluido oral estão ganhando preferência por sua conveniência, permitindo um alcance mais amplo em ambientes remotos e com recursos limitados.
Como a inteligência artificial está remodelando os diagnósticos de hepatite?
As ferramentas de inteligência artificial agora interpretam elastografia e dados laboratoriais em tempo real, ajudando os clínicos a detectar a fibrose hepática mais cedo e a reduzir as cargas de trabalho de revisão manual.