
Tamanho e Participação do Mercado de Válvulas e Atuadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 75.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 108.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas e Atuadores por Mordor Intelligence
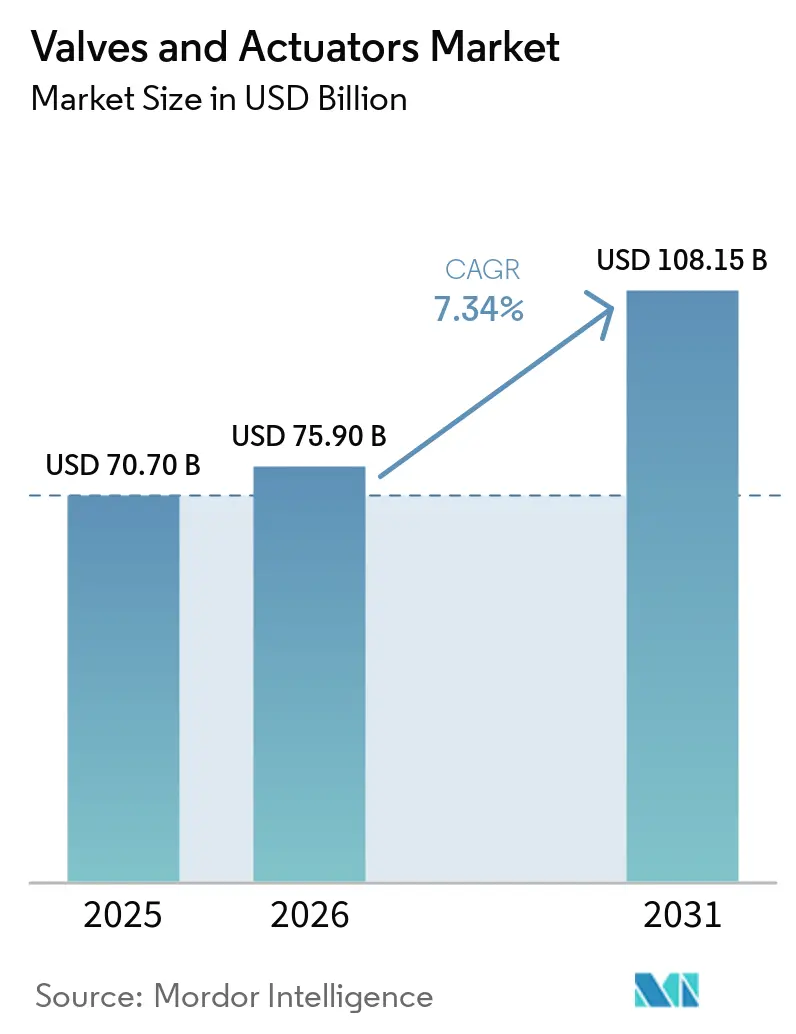
O tamanho do mercado de válvulas e atuadores foi de USD 75,9 bilhões em 2026 e está projetado para atingir USD 108,15 bilhões até 2031 a um CAGR de 7,34%. Mandatos de digitalização, retrofits de emissões fugitivas, projetos compatíveis com hidrogênio e adições à infraestrutura de GNL estão se sincronizando para sustentar a demanda, mesmo com a moderação dos gastos em refinarias legadas. As válvulas de esfera continuam sendo o componente principal para cabeças de poço de xisto, linhas de alimentação de dessalinização e braços de carregamento de GNL, enquanto softwares de manutenção preditiva incorporados em atuadores inteligentes estão reduzindo o tempo de inatividade não planejado em ativos químicos, hídricos e de energia. A seleção de materiais está migrando para aço inoxidável e ligas super duplex capazes de gerenciar meios ricos em cloreto e que causam fragilização por hidrogênio. Ao mesmo tempo, municípios estão implantando redes de válvulas automatizadas para conter a água não faturada, e os fabricantes de equipamentos originais estão reformulando seus portfólios em torno de dispositivos com análise de borda e segurança cibernética que cumprem as normas IEC 62443.
Principais Conclusões do Relatório
- Por tipo de produto, as válvulas de esfera capturaram 28,73% da participação do mercado de válvulas e atuadores em 2025, enquanto as válvulas de alívio de pressão e segurança avançam a um CAGR de 8,21% até 2031.
- Por tipo de atuador, os atuadores pneumáticos lideraram com 37,63% de participação na receita em 2025 do mercado de válvulas e atuadores, enquanto as variantes inteligentes estão prontas para crescer a um CAGR de 8,44% até 2031.
- Por uso final, petróleo e gás responderam por 34,64% da demanda em 2025 do mercado de válvulas e atuadores, mas o tratamento de água e efluentes está se expandindo a um CAGR de 8,56% até 2031.
- Por material, o aço inoxidável comandou 42,62% de participação em 2025 do mercado de válvulas e atuadores, com alternativas em plástico e compósito crescendo a um CAGR de 8,99%.
- Por geografia, a América do Norte deteve 38,73% das vendas de 2025 do mercado de válvulas e atuadores, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção rápida de válvulas e atuadores inteligentes habilitados pela Indústria 4.0 | +1.4% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da capacidade global de dessalinização, especialmente no MENA | +1.2% | Oriente Médio e Norte da África como núcleo, com transbordamento para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da infraestrutura de GNL na América do Norte e APAC | +1.3% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por retrofit impulsionada por regulamentações de emissões fugitivas | +1.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Migração para sistemas de produção submarina totalmente elétricos | +0.8% | Regiões offshore globais, concentradas no Mar do Norte e no Golfo do México | Longo prazo (≥ 4 anos) |
| Projetos de válvulas compatíveis com hidrogênio para projetos de H₂ verde | +0.9% | Europa e Oriente Médio, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Válvulas e Atuadores Inteligentes Habilitados pela Indústria 4.0
Os operadores estão incorporando processadores de borda e sensores sem fio em conjuntos de válvulas para detectar desvios de torque e desgaste de vedações, convertendo a manutenção reativa em programas baseados em condição que reduzem o tempo de inatividade em refinarias no valor de USD 500.000 por dia.[1]Controlador Digital de Válvula Fisher FIELDVUE DVC7K, Emerson Automation Solutions, emerson.com O controlador digital Fisher FIELDVUE DVC7K da Emerson captura assinaturas de vibração, enquanto posicionadores similares da Siemens e da ABB se comunicam via HART e PROFIBUS com plataformas DCS legadas. Módulos de coleta de energia agora alimentam diagnósticos sem necessidade de baterias, reduzindo os custos de propriedade em corredores de dutos remotos. A conformidade com a ISO 50001 está acelerando a adoção de pneumáticos inteligentes, pois eles podem reduzir o consumo de ar em 15% a 20%. Os ganhos de produtividade resultantes reforçam o impacto positivo de 1,4% no CAGR do mercado de válvulas e atuadores.
Expansão da Capacidade Global de Dessalinização
As concessionárias do Oriente Médio estão contratando megaprojetos de osmose reversa para aliviar a escassez de água, adicionando uma capacidade combinada de 12 milhões de m³ por dia até 2028.[2]Investimento Mundial em Energia 2025, Agência Internacional de Energia, iea.org A usina Hassyan de Dubai, por exemplo, especificou válvulas borboleta motorizadas com proteção IP68 contra corrosão por névoa salina. Projetos similares no Egito e na Argélia espelham essas especificações, reforçando um fluxo constante de pedidos para válvulas de esfera em aço duplex e ligas de níquel-alumínio-bronze que sustentam o mercado de válvulas e atuadores.
Expansão da Infraestrutura de GNL
A América do Norte está adicionando 50 milhões de toneladas por ano de capacidade de liquefação, com cada trem equipado com válvulas de esfera criogênicas e válvulas borboleta de triplo offset classificadas para -162 °C. A Rotork ganhou contratos para atuadores pneumáticos de aço inoxidável capazes de suportar fragilidade a baixas temperaturas, enquanto a Ásia-Pacífico avança com unidades flutuantes de armazenamento e regaseificação em Zhejiang e Dahej. Os elevados padrões de segurança sob a API 6FA aumentam as barreiras de entrada, consolidando a receita para fornecedores com portfólios criogênicos comprovados.
Demanda por Retrofit Decorrente de Normas de Emissões Fugitivas
A norma de metano da Agência de Proteção Ambiental dos Estados Unidos obriga auditorias trimestrais de vazamentos, compelindo a substituição de 1,2 milhão de válvulas até 2027.[3]Norma Final sobre Emissões de Metano, Agência de Proteção Ambiental dos EUA, epa.gov O empacotamento de grafite de baixa emissão pode reduzir vazamentos em 95%, e a certificação ISO 15848-1 tornou-se um pré-requisito de compra. Multas de USD 10.000 por válvula não conforme na Bacia do Permiano criam uma onda imediata de retrofits, amplificando o impulso de curto prazo no mercado de válvulas e atuadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desaceleração prolongada do CAPEX no refino convencional de petróleo e gás | -0.9% | Global, concentrada na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Gargalos na cadeia de suprimentos para fundidos e forjados | -0.7% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Lacuna de competências no comissionamento e manutenção digital de válvulas | -0.5% | Global, mais pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Custos de endurecimento cibernético para ativos de controle de fluxo conectados | -0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração Prolongada do CAPEX no Refino Convencional de Petróleo e Gás
As grandes empresas integradas estão desviando capital para combustíveis renováveis e captura de carbono, reduzindo os projetos de refinaria em 12% ao ano em 2025. O adiamento de atualizações de craqueamento catalítico fluido elimina pedidos de curto prazo para válvulas de gaveta e globo de alta temperatura, comprimindo as margens dos fornecedores vinculados ao ciclo de hidrocarbonetos. Os fornecedores estão migrando para serviços de pós-venda e retrofits digitais, mas a retração subtrai 0,9% do CAGR do mercado de válvulas e atuadores.
Gargalos na Cadeia de Suprimentos para Fundidos e Forjados
As fundições na América do Norte e Europa estão operando com 85% a 90% de utilização, estendendo os prazos de entrega para corpos de grande diâmetro para 18 semanas. A capacidade excedente chinesa foi reduzida após os mandatos de racionamento de energia, elevando os prêmios de sobretaxa de níquel em 10%. A dupla fonte na Índia e na Coreia do Sul alivia os gargalos, mas adiciona de quatro a seis semanas para as certificações ASME. A escalada de preços resultante pesa sobre projetos municipais de água sensíveis a custos, reduzindo 0,7% do crescimento geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto de Válvula:
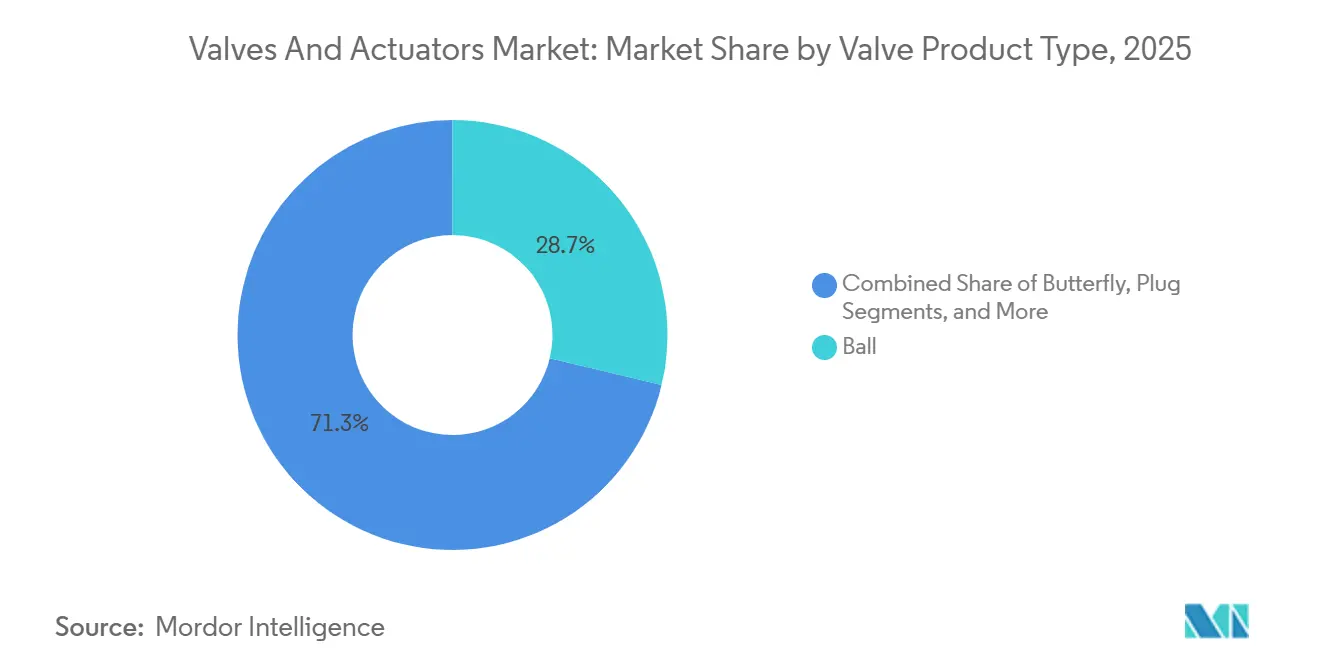
Válvulas de Esfera Ancoram a Confiabilidade a MontanteAs válvulas de esfera responderam por 28,73% do mercado de válvulas e atuadores em 2025, destacando sua simplicidade de quarto de volta e vedação hermética, essencial para o isolamento de cabeças de poço. As válvulas de alívio de pressão e segurança têm previsão de crescimento de 8,21% até 2031, à medida que complexos petroquímicos atualizam para projetos API 520 após incidentes de sobrepressão de grande repercussão.
O espectro de produtos está se fragmentando em certificações de nicho, como API 607 resistente ao fogo e aprovações criogênicas BS 6364, consolidando as bases de fornecedores em torno de empresas que podem financiar múltiplos bancos de teste. As válvulas de controle e borboleta estão ganhando terreno em redes de dessalinização e HVAC, enquanto a adoção de válvulas de plugue em serviços de lama se expande de barragens de rejeitos chilenas a minas de bauxita indonésias. Essas mudanças preservam o impulso do mercado de válvulas e atuadores.


Por Tipo de Atuador:
Pneumáticos Persistem, mas Sistemas Inteligentes AvançamOs atuadores pneumáticos lideraram com 37,63% de participação na receita em 2025, favorecidos pela segurança intrínseca em zonas explosivas e compatibilidade com circuitos de ar existentes. Os modelos elétricos inteligentes, no entanto, estão acelerando a um CAGR de 8,44% à medida que softwares de desempenho de ativos rastreiam contagens de curso e perfis de torque em tempo real.
As unidades elétricas estão substituindo os pneumáticos em concessionárias de água onde auditorias de energia destacam os custos do ar comprimido, enquanto os projetos hidráulicos permanecem entrincheirados em árvores submarinas até que os sistemas totalmente elétricos escalem. O atuador MotorSense da ABB, que coleta energia de vibração para alimentar sensores embarcados, exemplifica a inovação de redução de custos. Essa bifurcação sustenta uma competição saudável dentro do mercado de válvulas e atuadores.
Por Setor de Uso Final:
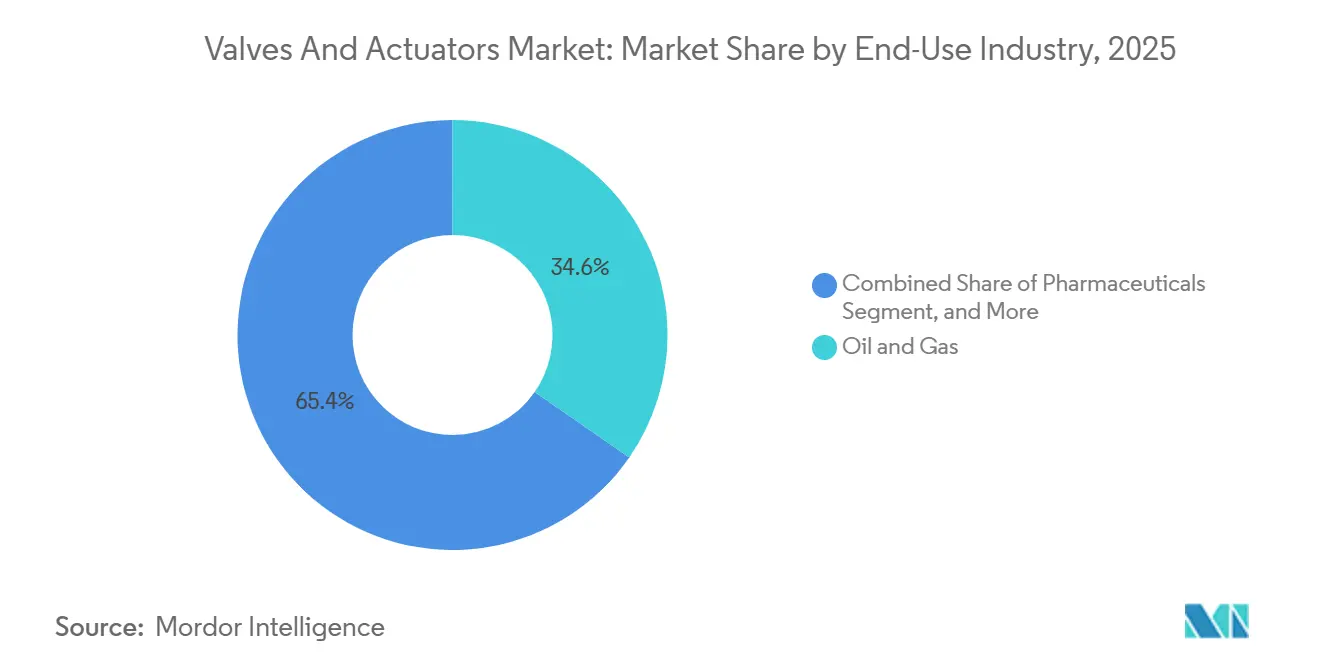
Tratamento de Água Supera Petróleo e GásAs aplicações de petróleo e gás ainda representaram 34,64% da demanda de 2025, mas as concessionárias de água e saneamento estão se expandindo a 8,56% até 2031, impulsionadas por 55 bilhões de USD em financiamento de infraestrutura nos EUA. Redes de válvulas automatizadas reduzem a água não faturada em 18% em estudos piloto.
Os processadores químicos estão adotando o controle digital para reduzir a variabilidade de lotes, enquanto projetos de mineração no Chile e na Austrália especificam válvulas resistentes à abrasão para polpas minerais. As aplicações automotivas, incluindo sistemas de válvula de motor automotivo, também contribuem para a demanda por soluções especializadas de válvulas. Plantas farmacêuticas e de alimentos priorizam conjuntos sanitários de uso único, evidenciando uma inclinação estrutural que diversifica o mercado de válvulas e atuadores.
Por Material:
Aço Inoxidável Domina, mas Compósitos Ganham EspaçoO aço inoxidável capturou 42,62% de participação em 2025 graças à sua resistência à corrosão em ambientes de cloreto e hidrogênio. As válvulas de plástico e compósito estão crescendo a 8,99%, impulsionadas pela demanda por unidades revestidas de PVDF que eliminam a lixiviação de íons na fabricação de medicamentos.
Os preços das ligas subiram quando as exportações de níquel da Indonésia se contraíram, estimulando a exploração de alternativas sem cobalto para aplicações com hidrogênio. As opções em compósito oferecem economia de peso de 30% a 40% em plataformas offshore, reduzindo os custos de aluguel de guindastes e os riscos de instalação. Essa inovação em materiais apoia a evolução contínua dentro da discussão sobre o tamanho do mercado de válvulas e atuadores.
Análise Geográfica
Mercado de Válvulas e Atuadores da América do Norte e APAC
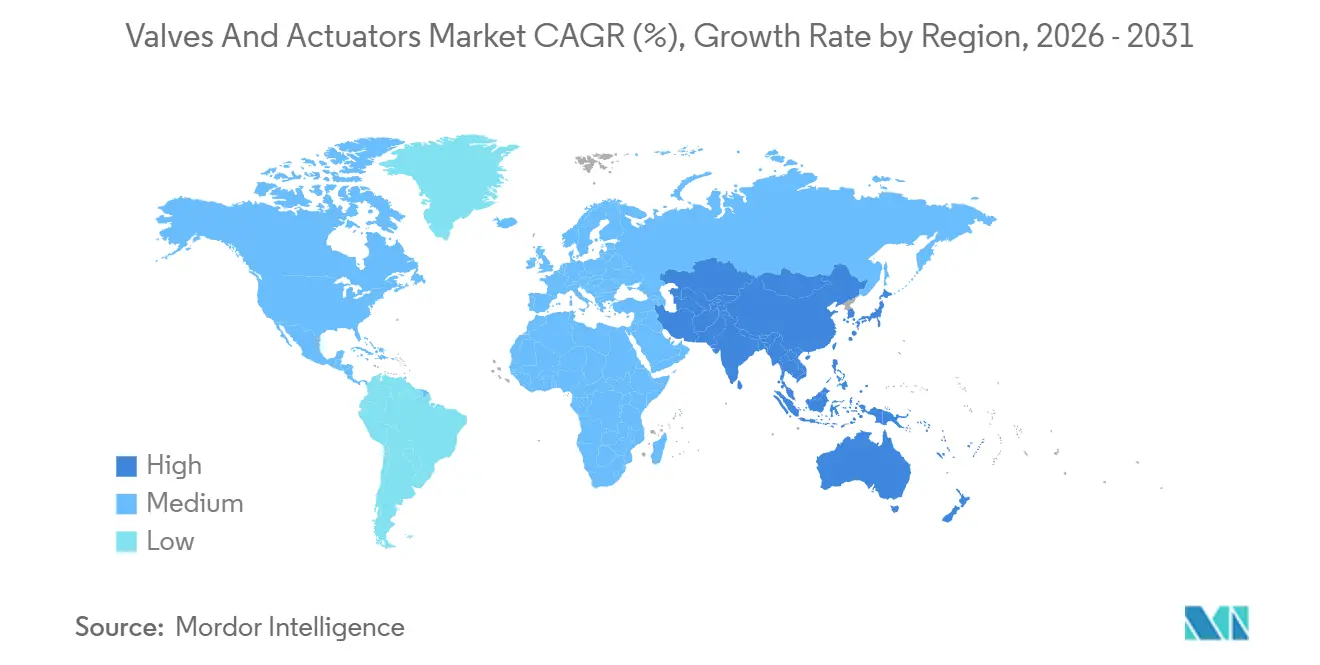
A América do Norte manteve a liderança em 2025 com 38,73% da receita global, uma vez que a monetização de plays de xisto e os projetos de GNL da Costa do Golfo exigiram coletivamente até 500.000 válvulas. Os serviços de base instalada geram quase metade do faturamento regional, amortecendo os fornecedores em períodos de baixa atividade em projetos. Prevê-se que a Ásia-Pacífico registre um CAGR de 8,55% até 2031, impulsionada pelos complexos de carvão para produtos químicos da China e pelas redes inteligentes de abastecimento de água urbano da Índia, tendências que elevarão progressivamente o tamanho do mercado de válvulas e atuadores na região.
Mercado de Válvulas e Atuadores da Europa e América do Sul
A demanda europeia por válvulas é impulsionada mais pela substituição do que pela expansão, à medida que a Diretiva de Emissões Industriais obriga as plantas químicas a retrofitar hastes de baixa emissão a cada seis meses. As refinarias, no entanto, estão sendo desativadas ou convertidas para biocombustíveis, reduzindo os pedidos de válvulas de isolamento de grande diâmetro. A América do Sul apresenta picos episódicos ligados aos campos de pré-sal do Brasil e aos gasodutos de Vaca Muerta na Argentina, embora os gastos municipais com água permaneçam limitados por restrições fiscais.
Mercado de Válvulas e Atuadores do Oriente Médio e África
O Oriente Médio e a África dependem fortemente de megaprojetos de dessalinização e petroquímica. A alta salinidade da água de alimentação reduz o ciclo de vida das válvulas borboleta para cinco a sete anos, garantindo um mercado de reposição constante. A refinaria Dangote da Nigéria e o campo de gás Zohr do Egito estabeleceram precedentes para aquisições em larga escala, embora as redes de distribuidores regionais ainda estejam em maturação. Essas dinâmicas geográficas reforçam coletivamente as perspectivas de crescimento de longo prazo do mercado de válvulas e atuadores.

Panorama regulatório
Os requisitos de conformidade estão se tornando mais rigorosos em termos de integridade de pressão, segurança funcional e interoperabilidade de atuadores, aumentando a carga de documentação e testes para fabricantes de válvulas e atuadores que atendem setores regulados. Na União Europeia, a Diretiva de Equipamentos de Pressão (Diretiva 2014/68/UE) continua a ser a base para a avaliação de conformidade de válvulas industriais, e a Comissão Europeia atualizou a lista de normas harmonizadas por meio da Decisão de Execução (UE) 2026/79 (janeiro de 2026). A atualização inclui a EN 16668:2025 para válvulas industriais, reforçando a necessidade de arquivos técnicos alinhados e rastreabilidade para usuários finais da UE.
A atividade normativa entre 2024 e 2026 também reflete um escrutínio mais aprofundado das montagens de válvulas automatizadas e das interfaces de atuadores. O CEN publicou a EN 17955:2024 sobre segurança funcional de válvulas automatizadas relacionadas à segurança (agosto de 2024), enquanto a ISO emitiu a ISO 5640:2024 (kits de montagem) e, posteriormente, a ISO 22109:2026 (caixas de engrenagens para válvulas, fevereiro de 2026), apoiando requisitos mais padronizados de fixação de atuadores e caixas de engrenagens. Nos Estados Unidos, a PHMSA atualizou as regulamentações de segurança de dutos em julho de 2025 para incorporar a 25ª edição da API Spec 6D para válvulas de dutos, e a UL atualizou a UL 125 (Válvulas de Controle de Fluxo para Amônia Anidra e GLP) em janeiro de 2026, ambas moldando as especificações de aquisição para aplicações midstream de óleo e gás e manuseio de gases perigosos.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas (aços carbono e inoxidáveis, ligas duplex e de níquel, elastômeros, eletrônicos), fabricação de componentes (fundidos/forjados, tiges, sedes, vedações, caixas de engrenagens, posicionadores) e montagem de válvulas e atuadores até a certificação e testes, seguida da entrega por meio de EPCs, pacotes de OEM, distribuidores e redes de serviço direto ao usuário final. Pontos de verificação de certificação e documentação, como certificados de material EN 10204 3.1 e rastreabilidade específica de projeto, prolongam os prazos de ciclo para válvulas de serviço crítico. Ao mesmo tempo, a transição para atuadores inteligentes acrescenta tarefas de sensoriamento embutido, firmware e reforço de cibersegurança, que se somam ao controle de qualidade mecânico tradicional.
As restrições e os pontos de estrangulamento permanecem concentrados em corpos fundidos e forjados de grande porte e materiais especiais, com prazos de entrega estendidos devido à alta utilização de fundições e aos requisitos de qualificação para projetos de engenharia. Os ecossistemas de ferramentas para semicondutores e ultra-alta pureza também acrescentam etapas de validação, com cronogramas de qualificação geralmente de 12 a 24 meses. As especificações vinculadas a normas como a SEMI F57 tendem a favorecer fornecedores capazes de sustentar ciclos de validação longos e fabricação com controle de contaminação, enquanto a distribuição e os serviços de pós-venda permanecem centrais para a captura de margem por meio da manutenção da base instalada, peças de reposição e programas de retrofit (atualizações de gaxetas, substituição de atuadores e retrofits de posicionadores digitais).
Cenário Competitivo
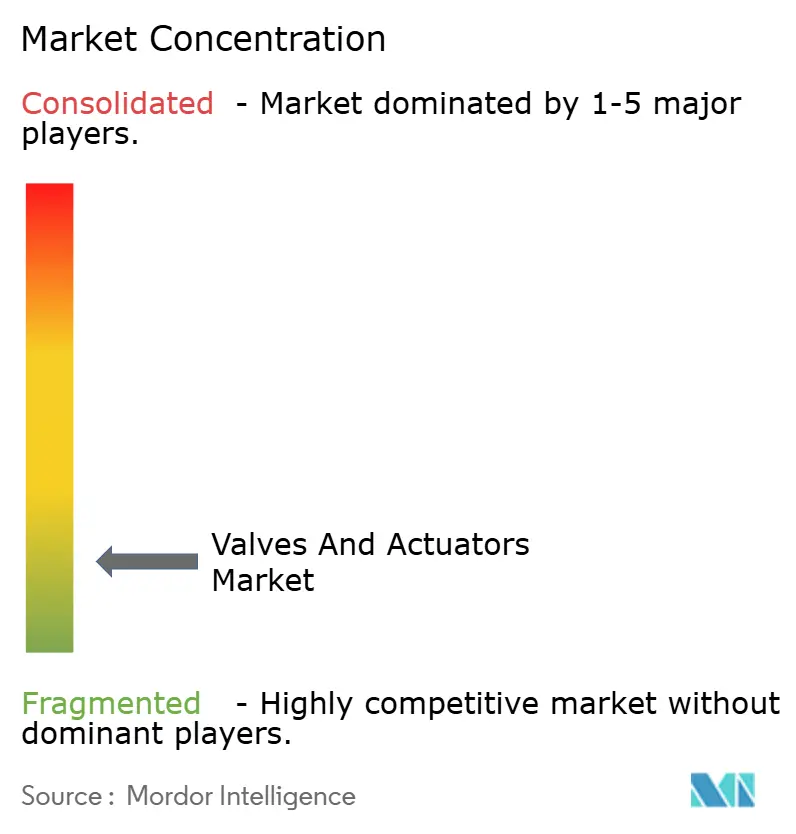
O cenário de fornecedores permanece altamente fragmentado, com os 10 principais fornecedores respondendo por uma participação limitada das vendas globais, consistente com um perfil de baixa concentração de mercado. Grandes players como Emerson, Flowserve e Rotork monetizam contratos de serviço de base instalada que entregam quase metade da receita de automação. Suas plataformas de gêmeo digital os diferenciam de especialistas regionais que competem pela velocidade de personalização para nichos de hidrogênio, criogênico e sanitário.
A inovação tecnológica molda a competição atual. A ABB patenteou um atuador de autodiagnóstico que prevê falhas de vedação com 90 dias de antecedência, enquanto as ilhas de válvulas modulares da Bürkert reduzem a área de painel em 40%, oferecendo economias tangíveis para plantas farmacêuticas. Os segmentos pneumáticos de commodities enfrentam intensa pressão de preços das importações chinesas que subcotam os catálogos ocidentais em até 30%, forçando os incumbentes a se concentrar em linhas de produtos inteligentes e projetados sob encomenda.
Fusões e aquisições continuam, mas em menor escala; por exemplo, a aquisição em 2024 pela Crane de um especialista em válvulas criogênicas aprofundou seu portfólio de GNL, enquanto a aquisição em 2025 pela Emerson de uma empresa europeia de atuadores inteligentes adicionou 120 engenheiros de sensores sem fio. A conformidade com a IEC 62443 cria um fosso de segurança cibernética, tornando a capacidade de certificação um fator decisivo em licitações futuras e sustentando a intensidade da competição dentro do mercado de válvulas e atuadores.
Líderes do Setor de Válvulas e Atuadores
Emerson Electric Co.
Schlumberger Limited
Alfa Laval Corporate AB
Flowserve Corporation
Crane Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Válvulas e Atuadores
- Emerson Electric Co.
- Schlumberger Limited
- Alfa Laval AB
- Flowserve Corporation
- Crane Company
- Rotork plc
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Honeywell International Inc.
- Danfoss A/S
- Bürkert GmbH and Co. KG
- Neway Valve (Suzhou) Co., Ltd.
- CIRCOR International, Inc.
- KSB SE and Co. KGaA
- Velan Inc.
- Spirax-Sarco Engineering plc
- General Electric Company
- ABB Ltd
- Siemens AG
- Curtiss-Wright Corporation
- Pentair plc
- Yokogawa Electric Corporation
- AVK Holding A/S

Oportunidades de mercado e perspectivas futuras
As oportunidades de retrofit digital e orientadas a serviços estão se expandindo à medida que os usuários finais adicionam diagnósticos conectados a válvulas e atuadores instalados para reduzir o tempo de inatividade e padronizar a manutenção em operações multissite. Isso está alinhado com a mudança do mercado em direção a dispositivos de borda e posicionadores ciberseguros e alinhados à IEC 62443, descrita no contexto do relatório, e cria espaço para fornecedores que combinam hardware de atuadores com software de manutenção preditiva e serviços de campo que transformam grandes bases instaladas em receita recorrente.
Os grandes pipelines de projetos em GNL e modernizações de downstream continuam a impulsionar a demanda por pacotes de engenharia (incluindo válvulas criogênicas, válvulas borboleta de triplo excêntrico e escopos de automação), juntamente com adições de capacidade por parte dos fabricantes. No Texas, a ABB recebeu pedidos adicionais da Bechtel em março de 2026 para o escopo integrado de automação e elétrica nos Trens 4 e 5 do Rio Grande LNG, enquanto a AMPO POYAM VALVES citou o fornecimento de aproximadamente 15.000 válvulas para os primeiros cinco trens, com entregas do Trem 4 referenciadas até metade de julho de 2026, apontando para uma demanda considerável de válvulas em múltiplos trens vinculada a infraestrutura nomeada. Do lado da oferta, a Neway iniciou obras em abril de 2026 para a Fase II de um projeto de válvulas industriais de alto padrão com fabricação inteligente e integração de IoT, visando uma produção anual superior a 56.000 unidades. Isso indica investimento contínuo destinado a reduzir os prazos de entrega e melhorar a consistência de qualidade para válvulas de especificação mais alta e montagens automatizadas.
Recent Industry Developments in Mercado de Válvulas e Atuadores
- Junho de 2026: a Flowserve concluiu a aquisição da Divisão de Válvulas da Trillium Flow Technologies por 490 milhões de dólares americanos mais capital de giro. O acordo expande o portfólio de válvulas e a base instalada da Flowserve nos mercados finais nuclear e de outras fontes de energia, fortalecendo sua posição em aplicações de engenharia intensivas em conformidade, onde a capacidade de serviço de ciclo de vida é um diferencial.
- Junho de 2025: a Emerson anunciou a válvula globo com tampa aparafusada e sistema de atuador Fisher GX para o mercado europeu, enfatizando recursos de manutenibilidade, como um design de contraporca que possibilita trabalhos no atuador sem expor o fluido de processo. O lançamento visa plantas reguladas e trabalhos de retrofit, nos quais o tempo de atividade, a segurança do trabalhador e o controle de vazamentos influenciam as decisões de substituição de válvulas.
- Abril de 2024: a Emerson apresentou a válvula de segurança e o atuador motorizado ASCO Série 148/149 para funções de recirculação de óleo combustível industrial em queimadores e desligamento de segurança. Isso amplia as ofertas em aplicações críticas de segurança em combustão e gestão de queimadores, nas quais soluções empacotadas de válvula-atuador simplificam a conformidade e a comissão para os usuários finais.


Mercado de Válvulas e Atuadores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de válvulas e atuadores é definido como a receita gerada por válvulas e sistemas de atuadores utilizados para controlar, interromper e regular o fluxo de líquidos e gases em aplicações industriais e de infraestrutura, contabilizada no ponto de venda em USD.
Exclusões do escopo: Excluímos serviços de instalação exclusivamente de mão de obra, softwares de automação de plantas industriais e itens de tubulação não relacionados, como flanges, juntas e conexões genéricas.
Visão Geral da Segmentação
- Por Tipo de Produto de Válvula
- Esfera
- Borboleta
- Gaveta/Globo/Retenção
- Plugue
- Controle
- Alívio de Pressão / Segurança
- Outros Tipos de Produto de Válvula
- Por Tipo de Atuador
- Hidráulico
- Pneumático
- Elétrico
- Eletro-hidráulico
- Mecânico
- Inteligente
- Outros Tipos de Atuador
- Por Setor de Uso Final
- Petróleo e Gás
- Geração de Energia
- Químico e Petroquímico
- Água e Efluentes
- Mineração e Metais
- Produtos Farmacêuticos
- Alimentos e Bebidas
- Celulose e Papel
- HVAC e Serviços Prediais
- Marítimo e Construção Naval
- Outros Setores de Uso Final
- Por Material
- Aço Inoxidável
- Aço Carbono
- Base de Liga (Duplex, Inconel, etc.)
- Ferro Fundido
- Plástico e Compósito
- Materiais para Serviço Criogênico
- Outros Materiais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Primeiramente, construímos o contexto de mercado a partir de fontes públicas, sem acesso restrito, que podem ser verificadas e atualizadas anualmente. Os insumos típicos incluem indicadores de produção industrial e manufatura de agências como o Federal Reserve dos EUA, estatísticas de capacidade de energia e refino de fontes como a EIA dos EUA, e conjuntos de dados de água e saneamento de fontes como a EPA dos EUA e reguladores nacionais similares.
Também analisamos sinais de comércio e oferta, incluindo tendências de remessas e alfândega de fontes como o UN Comtrade, além de indicadores técnicos e de adoção provenientes de bases de dados de patentes, organismos de normas de engenharia e periódicos revisados por pares que cobrem materiais de válvulas, vedação e atuação. Relatórios anuais de empresas, apresentações a investidores e publicações setoriais de renome foram utilizados para compreender os fatores de demanda, a direção de preços e a dinâmica do mercado de reposição. Esta lista documental é ilustrativa, e outras fontes foram incluídas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para testar premissas que não são consistentemente visíveis em conjuntos de dados públicos, como as taxas de adesão de atuadores por tipo de válvula, a divisão entre demanda de fabricantes de equipamentos originais e demanda de reposição, e como os preços se movem quando os custos de materiais mudam. As entrevistas incluíram fabricantes, distribuidores, partes interessadas vinculadas a empresas de engenharia, aquisição e construção, e equipes de aquisição e manutenção de usuários finais nas principais regiões, de modo que as lacunas da pesquisa documental pudessem ser preenchidas e os totais finais verificados de mais de um ângulo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 12% | APAC: 41% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 38% | EMEA: 32% |
| Players menores: 22% | Gerentes: 50% | Américas: 27% |
Dimensionamento do Mercado e Previsão
O dimensionamento do mercado foi construído utilizando uma abordagem de cima para baixo, na qual os indicadores de atividade industrial e base de ativos são traduzidos em um conjunto de demanda por válvulas e atuadores, e o valor é então reconstruído por meio da intensidade de uso e precificação. Na prática, vinculamos o modelo a sinais de uso final, como adições de capacidade de refino e petroquímica, ciclos de investimento em geração de energia, despesas de capital municipais em água e saneamento, e gastos em projetos de petróleo e gás (onshore e offshore).
Para manter os números realistas, os totais foram corroborados com aproximações seletivas de baixo para cima, incluindo faixas de preço médio de venda amostradas por tipo de válvula e método de atuação, feedback de canais sobre carteiras de pedidos e verificações de sanidade do lado do fornecedor sobre a direção de remessas regionais. Onde a cobertura de baixo para cima era escassa em um país ou aplicação de nicho, utilizamos índices de intensidade setorial comparáveis, validando novamente com base no feedback das entrevistas.
Para a previsão, foi utilizada uma análise de cenários em torno de um caso central, uma vez que a demanda pode mudar com o cronograma de projetos e os ciclos de manutenção. As principais variáveis prospectivas foram a perspectiva de produção industrial, a expansão da capacidade energética, os pipelines de gastos em infraestrutura e as mudanças esperadas na adoção de automação e nos retrofits de conformidade com emissões, que foram ajustadas com base nas opiniões de especialistas sobre prazos de entrega e progressão de preços.
Ciclo de Validação de Dados e Atualização
Antes da aprovação final, os resultados são triangulados com sinais independentes, como a direção dos fluxos comerciais, grandes adjudicações de projetos e tendências regionais de produção industrial, de modo que o modelo permaneça vinculado à atividade do mundo real. Valores discrepantes são sinalizados, as premissas são verificadas novamente e uma segunda revisão por analista é concluída para confirmar que as taxas de crescimento e os saltos anuais são explicáveis.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como uma grande mudança regulatória, uma variação acentuada no preço de commodities que afeta os materiais, ou uma mudança significativa nos gastos com energia e infraestrutura. Logo antes da entrega, realizamos uma revisão final para confirmar os indicadores públicos mais recentes disponíveis e garantir que as conclusões das entrevistas estejam refletidas nos números.
Tamanho do Mercado de Válvulas e Atuadores da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para válvulas e atuadores podem parecer muito distantes entre si porque os limites das categorias são definidos de forma diferente, e porque a precificação, o momento da conversão cambial e o que é considerado demanda industrial não são tratados da mesma forma. As diferenças também surgem quando uma estimativa se apoia mais em inícios de projetos otimistas, enquanto outra enfatiza a demanda de reposição e os padrões de remessas realizadas.
Neste mercado, os maiores fatores de divergência geralmente decorrem de se o escopo inclui apenas válvulas e atuadores de uso industrial ou também incorpora demanda não industrial adjacente, além de como os pacotes de atuadores e os complementos inteligentes são avaliados. Algumas estimativas se ancoram em um ano-base anterior e aplicam uma única taxa de crescimento entre regiões sem verificar novamente os indicadores de uso final, o que pode superestimar o mercado de curto prazo quando grandes projetos são adiados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 75,90 bilhões de USD (2026) | |
| Consultoria Global A | 151,11 bilhões de USD (2024) | O valor é apresentado como válvulas e atuadores industriais e pode utilizar um conjunto de inclusão mais amplo para a receita de equipamentos industriais, o que pode incorporar pacotes de produtos mais abrangentes e valor de projetos em estágios iniciais, em vez da demanda realizada de equipamentos. |
| Editora Setorial B | 89,57 bilhões de USD (2024) | O ano-base é anterior e o modelo parece aplicar uma segmentação ampla de usuários finais com ajuste menos visível para taxas de adesão de atuadores, intensidade do mercado de reposição e precificação específica por região, o que pode alterar os totais de forma significativa. |
A tabela mostra que as escolhas de escopo e cronograma podem criar grandes divergências mesmo antes do início das previsões. Quando o mercado é contabilizado a partir da receita de equipamentos vinculada a necessidades definidas de válvulas e atuação, e então verificado novamente com base na atividade de uso final e nos sinais de precificação, o resultado é mais fácil de rastrear e reproduzir, que é a lógica de dimensionamento aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de válvulas e atuadores deve crescer até 2031?
O mercado está projetado para se expandir de USD 75,9 bilhões em 2026 para USD 108,15 bilhões até 2031 a um CAGR de 7,34%.
Qual tipo de produto domina atualmente a demanda global?
As válvulas de esfera lideraram as vendas em 2025, respondendo por 28,73% da receita global graças à sua confiabilidade de quarto de volta em aplicações de petróleo, gás e água.
Qual segmento está crescendo mais rapidamente?
As válvulas de alívio de pressão e segurança têm previsão de registrar o crescimento mais rápido, avançando a um CAGR de 8,21% até 2031 à medida que os padrões de segurança se tornam mais rigorosos.
Por que os atuadores inteligentes estão ganhando tração?
Os atuadores elétricos inteligentes com diagnósticos embarcados permitem a manutenção preditiva que reduz o tempo de inatividade das plantas e os custos de ar comprimido, impulsionando um CAGR de 8,44% para a categoria.
Qual região oferece as perspectivas de crescimento mais fortes?
A Ásia-Pacífico está definida para registrar um CAGR de 8,55% até 2031, impulsionada pela expansão industrial na China e pelos investimentos em água urbana na Índia.
Página atualizada pela última vez em:



