
Tamanho e Participação do Mercado de IMU Baseada em MEMS
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
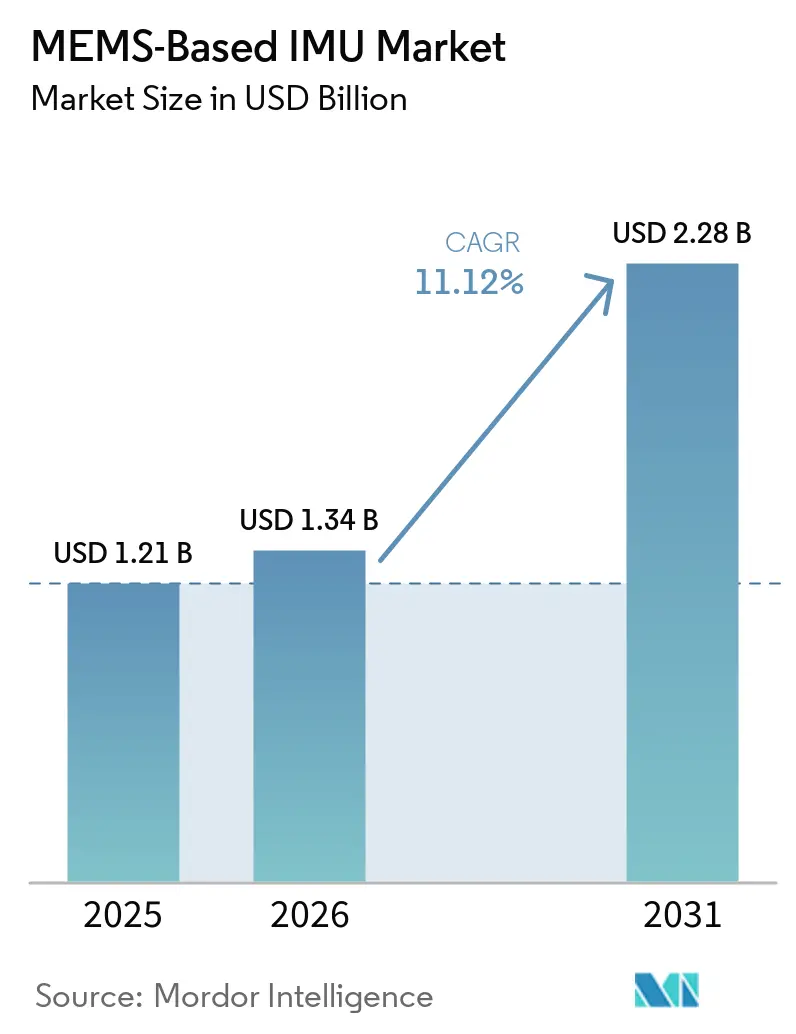
| Tamanho do Mercado (2026) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.12 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
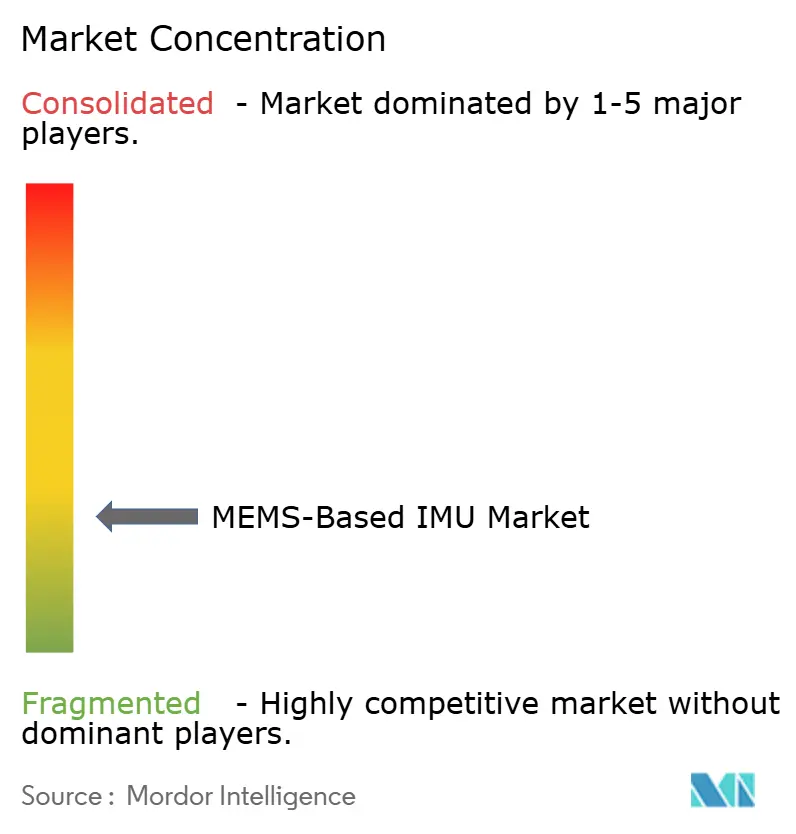
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IMU Baseada em MEMS por Mordor Intelligence
O tamanho do mercado de IMU Baseada em MEMS deve crescer de USD 1,21 bilhão em 2025 para USD 1,34 bilhão em 2026 e está previsto para atingir USD 2,28 bilhões até 2031 a um CAGR de 11,12% no período de 2026-2031. A expansão centra-se numa rápida migração de giroscópios de fibra óptica e de laser em anel para designs de MEMS em silício que igualam o desempenho de grau tático enquanto reduzem os custos de lista de materiais. A crescente demanda por rastreamento preciso de movimento em robótica cirúrgica, veículos autônomos e dispositivos de realidade aumentada está ampliando a base de clientes, mesmo que a comoditização de smartphones comprima as margens nos segmentos de consumo. O estímulo governamental a semicondutores nos Estados Unidos, na União Europeia e na Coreia do Sul está reduzindo os prazos de entrega de wafers e promovendo o fornecimento regional, o que por sua vez permite que os fabricantes de equipamentos originais acelerem os ciclos de atualização de produtos. A pressão competitiva permanece acentuada, com quatro fornecedores de grau de consumo detendo aproximadamente 60% do volume de remessas. No entanto, os segmentos tático e de navegação permanecem fragmentados, pois a conformidade com controles de exportação e a calibração personalizada protegem os participantes estabelecidos.
Principais Conclusões do Relatório
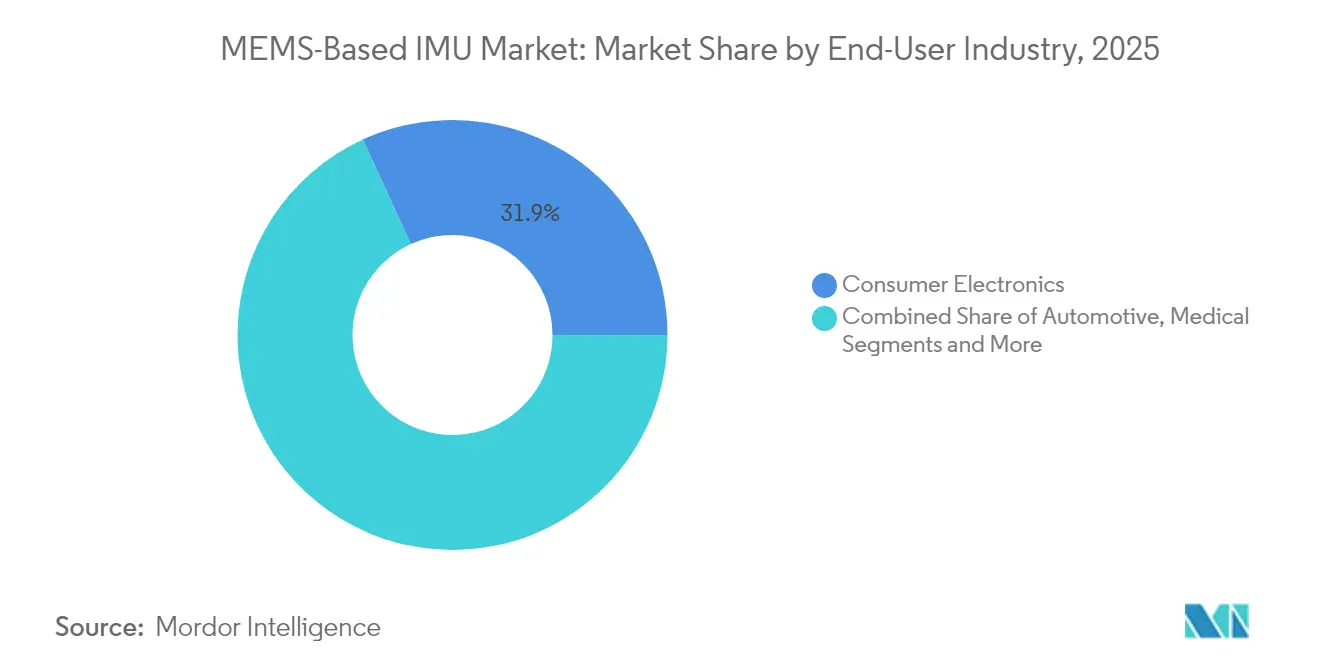
- Por usuário final, os eletrônicos de consumo retiveram 31,85% da participação do mercado de unidade de medição inercial MEMS em 2025, enquanto os dispositivos médicos estão projetados para crescer a um CAGR de 12,43% até 2031.
- Por componente, os módulos integrados de 6 eixos lideraram com 40,55% da participação do mercado de unidade de medição inercial MEMS em 2025; os módulos integrados de 9 eixos estão previstos para expandir a um CAGR de 12,74% até 2031.
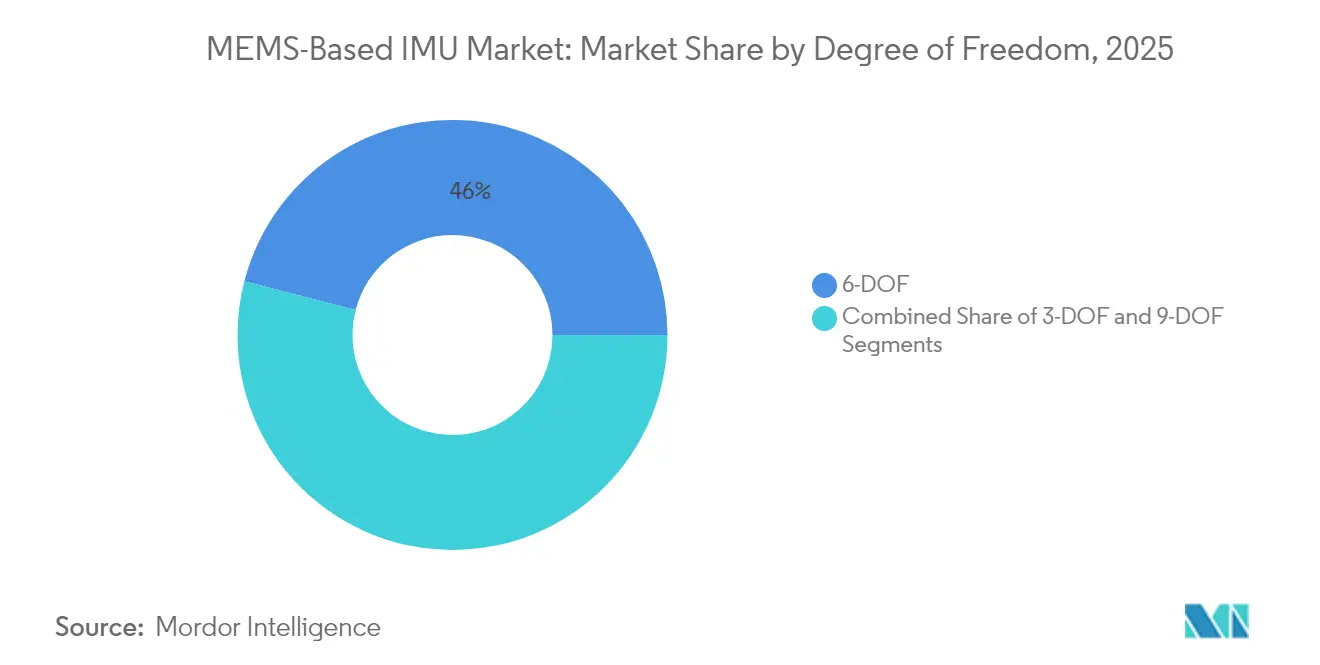
- Por grau de liberdade, os dispositivos 6-DOF representaram 45,98% da participação do mercado de unidade de medição inercial MEMS em 2025, enquanto as arquiteturas 9-DOF estão definidas para crescer a um CAGR de 12,55% durante o horizonte de previsão.
- Por grau de plataforma, os sistemas de grau de consumo detinham 47,72% da participação do mercado de unidade de medição inercial MEMS em 2025; as unidades de grau tático estão posicionadas para o CAGR mais rápido de 13,86% até 2031.
- Por geografia, a Ásia-Pacífico comandou 44,10% da participação do mercado de unidade de medição inercial MEMS em 2025, enquanto o Oriente Médio deve registrar um CAGR de 11,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de IMU Baseada em MEMS
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Veículos Autônomos | +2.1% | Global (América do Norte, China, Alemanha) | Médio prazo (2-4 anos) |
| Aumento de Wearables de Consumo com Sensoriamento 9-DOF | +1.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente Demanda de Defesa por IMUs MEMS de Grau de Navegação | +2.4% | América do Norte, Oriente Médio, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento da Automação Industrial Habilitada por IoT | +1.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tendências de Miniaturização em CubeSats Aeroespaciais | +1.3% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Financiamento Governamental para Cadeias de Suprimento Domésticas de Semicondutores | +2.2% | Estados Unidos, União Europeia, Coreia do Sul, Japão, China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Veículos Autônomos
Os fabricantes de automóveis que incorporam plataformas de autonomia Nível 2+ estão instalando entre seis e doze IMUs MEMS por veículo para garantir redundância quando a navegação por satélite se degrada em túneis ou áreas urbanas densas. O sistema Hardware 4 da Tesla trouxe unidades de 6 eixos Bosch SMI230 para as linhas de produção do Model 3 e Model Y em 2024, sublinhando como as IMUs passaram de alvos de custo para componentes críticos de segurança.[1]Tesla, "Apresentação do Dia do Investidor 2024," ir.tesla.com A pilha de condução de Geração 6 da Waymo especifica giroscópios de grau tático com resolução abaixo de 5 graus por hora, garantindo a manutenção de faixa mesmo durante interrupções de GPS de dez minutos. A definição de Nível 4 J3016 da Sociedade de Engenheiros Automotivos consolida o sensoriamento inercial como um recurso de segurança obrigatório, enquanto a China enviou 4,8 milhões de veículos Nível 2+ em 2024, cada um carregando pelo menos duas IMUs, estabelecendo um piso de demanda bem acima de nove milhões de unidades.
Aumento de Wearables de Consumo com Sensoriamento 9-DOF
Os smartwatches estão fazendo a transição do rastreamento de 6 eixos para o sensoriamento de orientação de 9 eixos, permitindo que os usuários desfrutem de navegação passo a passo sem necessitar de conexão com um telefone. O Galaxy Watch7 da Samsung usa um conjunto 9-DOF para reconhecer gestos de pulso que substituem as telas sensíveis ao toque durante o exercício. O Watch X da OPPO trouxe o TDK InvenSense ICM-20948 para wearables esportivos convencionais para direcionamento contínuo por bússola. A arquitetura adiciona USD 0,80–1,20 à lista de materiais, mas suporta preços de varejo premium, como ilustrado pelo Apple Watch Ultra de USD 799, que combina GPS de dupla frequência com sensoriamento inercial de 9 eixos. Dispositivos aprovados pela FDA, como o Withings ScanWatch 2, combinam sensores de movimento com fotopletismografia para filtrar ruídos dos sinais de frequência cardíaca.
Crescente Demanda de Defesa por IMUs MEMS de Grau de Navegação
Os ministérios de defesa estão substituindo giroscópios de laser em anel por designs MEMS para reduzir tamanho, peso e consumo de energia sem perder precisão. A DARPA financiou emparelhamentos de relógio atômico em escala de chip com IMUs de sub-0,1 grau por hora para missões de 72 horas sem GPS. A Safran Federal Systems fornecerá unidades MEMS de grau de navegação para o Bloqueador de Próxima Geração da Marinha dos EUA sob um contrato de USD 47 milhões que especifica uma caminhada aleatória angular abaixo de 0,05 graus por raiz quadrada de hora. A Rafael de Israel reduziu o peso de guiagem de mísseis em 30% usando IMUs da Northrop Grumman LITEF enquanto mantinha precisão em escala métrica. As regras de controle de exportação se tornam mais rígidas em torno de dispositivos com variação de temperatura inferior a 0,01 graus por hora, prolongando as aquisições, mas elevando as margens para fornecedores em conformidade.
Crescimento da Automação Industrial Habilitada por IoT
As fábricas que estão migrando da manutenção baseada em tempo para a manutenção baseada em condição integram IMUs em juntas robóticas e ativos rotativos. O ISM330BX da STMicroelectronics suporta −40 °C a +105 °C e detecta desgaste de rolamentos três semanas antes da falha. O firmware SmartIndustrial da TDK classifica uma dúzia de assinaturas de vibração no chip e envia alertas via Ethernet industrial, reduzindo os custos de tempo de inatividade não planejado que em média foram de USD 260.000 por hora na montagem automotiva em 2024. A Beckhoff Automation incorpora inclinômetros da Murata para medição do ângulo da lança de guindaste com resolução de 0,1 grau para atender às regras de segurança da Diretiva de Máquinas Europeia. O retorno do investimento para a instalação de monitoramento habilitado por IMU caiu de 24 meses para 14 meses em 2024.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Deriva Induzida por Embalagem e Custos de Calibração | -1.4% | Global, agudo em aeroespacial e médico | Médio prazo (2-4 anos) |
| Controles de Exportação sobre IMUs de Alto Desempenho | -1.1% | Produtores da América do Norte e Europa; compradores do Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Fornecimento de Wafers MEMS Especializados | -0.9% | Global, redes de fundição da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidade Algorítmica na Fusão de Múltiplos Sensores | -0.7% | Global, notavelmente nos setores automotivo e de consumo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Deriva Induzida por Embalagem e Custos de Calibração
O estresse de incompatibilidade térmica entre dies de silício e embalagens cerâmicas desloca o viés do acelerômetro em 10–50 miligravidez na faixa de temperatura de −40 °C a +85 °C, necessitando de calibração em múltiplos pontos que adiciona USD 2–8 por unidade. O IEEE Sensors Journal quantificou 15 MPa de estresse devido a coeficientes de expansão térmica diferentes, resultando em deriva de navegação em escala quilométrica por hora de operação.[2]IEEE Sensors Journal, "Estresse Induzido por Embalagem em Dispositivos MEMS," ieeexplore.ieee.org A Analog Devices respondeu com oito sensores de temperatura no chip no ADIS16577, embora a área do die tenha aumentado 18%. A qualificação automotiva ISO 26262 ASIL-D agora exige 1.000 ciclos térmicos, estendendo os cronogramas de teste para 14 meses e aumentando as barreiras de entrada. As bancadas de calibração custam USD 400.000 cada uma e requerem recalibração pelo NIST a cada 90 dias, limitando a participação a fornecedores bem capitalizados.
Controles de Exportação sobre IMUs de Alto Desempenho
Dispositivos abaixo de 0,01 graus por hora se enquadram na Categoria XII do ITAR, impondo atrasos de licença de 6 a 12 meses e proibindo remessas para 28 nações. O Escritório de Indústria e Segurança dos EUA expandiu a Categoria 7A103 do EAR em 2024 para incluir acelerômetros mais rápidos, obrigando os fornecedores a segregar a produção por nível de desempenho. A Honeywell gastou USD 23 milhões em conformidade em 2024, ou 4,2% da receita do segmento aeroespacial. O Arranjo de Wassenaar adicionou giroscópios MEMS à sua Lista de Munições, causando atrasos médios de oito meses nos contratos para compradores do Oriente Médio. A Northrop Grumman indicou que 18% de sua carteira de pedidos de IMU enfrentava incerteza de licenciamento, complicando o planejamento de capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: Dispositivos Médicos Superam Eletrônicos de Consumo
Espera-se que os dispositivos médicos superem todos os outros setores, com uma taxa de crescimento de CAGR projetada de 12,43% até 2031. Esse aumento é amplamente impulsionado por uma crescente demanda por precisão pontual, particularmente em robótica cirúrgica e monitores de análise de marcha. Enquanto isso, os eletrônicos de consumo, que representaram 31,85% da receita de 2025, registraram vendas robustas impulsionadas por smartphones e smartwatches. No entanto, este segmento está experimentando uma desaceleração à medida que as margens de lucro em aparelhos se estreitam.
Em 2024, o Mako SmartRobotics da Stryker, um líder em cirurgia robótica, garantiu uma participação dominante de 38% no mercado de substituição de joelho dos EUA. Isso foi alcançado incorporando IMUs de 6 eixos em seus cortadores portáteis, permitindo uma precisão de 0,5 graus. O sistema Hugo da Medtronic, por outro lado, conta com giroscópios de grau tático que neutralizam o movimento respiratório, levando a uma redução notável de 22% no trauma tecidual durante procedimentos laparoscópicos. O setor automotivo integrou 2–4 IMUs em cada veículo de Nível 2, aprimorando o controle eletrônico de estabilidade. No entanto, devido à consolidação de fornecedores, o crescimento está restrito a um CAGR de 10,55%. No âmbito aeroespacial e de defesa, os MEMS são agora os substitutos preferidos para giroscópios de laser em anel, especialmente em drones e mísseis compactos. Enquanto isso, a maquinaria industrial está aproveitando as IMUs para manutenção preditiva, resultando em ciclos de retorno de investimento encurtados.


Por Componente: Módulos de 9 Eixos Ganham Espaço com a Demanda por Fusão de Sensores
Os módulos integrados de 6 eixos dominaram o cenário de receita, reivindicando uma participação substancial de 40,55% em 2025. Enquanto isso, os dispositivos integrados de 9 eixos estão em rápida ascensão, ostentando um CAGR notável de 12,74%. Esse aumento é amplamente impulsionado pelas crescentes demandas de headsets de realidade aumentada e drones, que agora buscam informações de direcionamento sem a necessidade de magnetômetros externos.
O BMI323 da Bosch, medindo um compacto 2,5 mm × 3,0 mm, opera a apenas 1,8 mA durante o uso contínuo, atendendo às necessidades de áudio espacial em fones de ouvido. Por outro lado, o LSM6DSV16X da STMicroelectronics se destaca ao combinar um sensor de 9 eixos com um núcleo de aprendizado de máquina no chip, capaz de executar 16 árvores de decisão. Essa inovação se traduz em uma redução significativa de 40% na energia do sistema. Embora os acelerômetros independentes sejam indispensáveis para a detecção de colisão em airbags, onde faixas de 100 G são primordiais, os giroscópios discretos são essenciais para a estabilização óptica de imagem. Notavelmente, embora os magnetômetros estejam fazendo a transição para módulos combinados, eles ainda encontram um nicho em bússolas industriais que exigem precisão de menos de 1 grau de direcionamento.
Por Grau de Liberdade: Arquiteturas 9-DOF se Aceleram
Os designs 6-DOF representaram 45,98% da receita em 2025. Enquanto isso, os layouts 9-DOF avançaram, ostentando um CAGR de 12,55%. Esse crescimento é impulsionado pelas demandas de realidade aumentada e navegação interna, que buscam orientação precisa sem depender de assistência por satélite.
O ICM-20948 da TDK InvenSense, um participante-chave no mercado, está presente em dispositivos emblemáticos como o Samsung Galaxy Watch7 e o OPPO Watch X. Essa integração permite o rastreamento de condicionamento físico sem depender do GPS do telefone. O custo elevado da lista de materiais justifica o preço premium desses relógios, evidente no Apple Watch Ultra de USD 799. Embora os acelerômetros de três eixos dominem as aplicações de vibração industrial, eles também estão testemunhando um crescimento significativo. Isso é amplamente atribuído à preferência dos designers por módulos integrados, que oferecem economias significativas em área de placa.
Por Grau de Plataforma: O Nível Tático Ganha Participação na Defesa
As unidades de grau de consumo comandaram uma participação substancial de 47,72% da receita em 2025, impulsionadas pela venda de mais de 1,5 bilhão de smartphones e wearables. Enquanto isso, os módulos de grau tático apresentaram crescimento expressivo, com um CAGR robusto de 13,86%, à medida que as forças militares passaram a recorrer cada vez mais a soluções de IMU de alto desempenho baseadas em MEMS, afastando-se dos tradicionais giroscópios de laser em anel.
A Analog Devices causou impacto no mercado ao precificar seu ADIS16577 a competitivos 450 USD. Essa iniciativa não apenas reduziu os preços dos concorrentes de fibra óptica em significativos 40%, mas também garantiu que o módulo atendesse ao padrão crítico de estabilidade de 2 graus por hora, um requisito fundamental para pilotos automáticos de drones. Sensores de grau industrial, capazes de operar em temperaturas que variam de −40 °C a +105 °C, são utilizados em robôs de fábrica e sistemas de inspeção ferroviária. Essa versatilidade justifica o prêmio de 15 a 40 USD que eles alcançam. No entanto, as unidades de grau de navegação enfrentam restrições, pois são utilizadas principalmente na aviação comercial e em plataformas estratégicas. Essa limitação decorre de regulamentações de exportação rigorosas e da necessidade de as unidades atenderem ao exigente padrão de estabilidade de viés inferior a 0,01 grau por hora.
Análise Geográfica
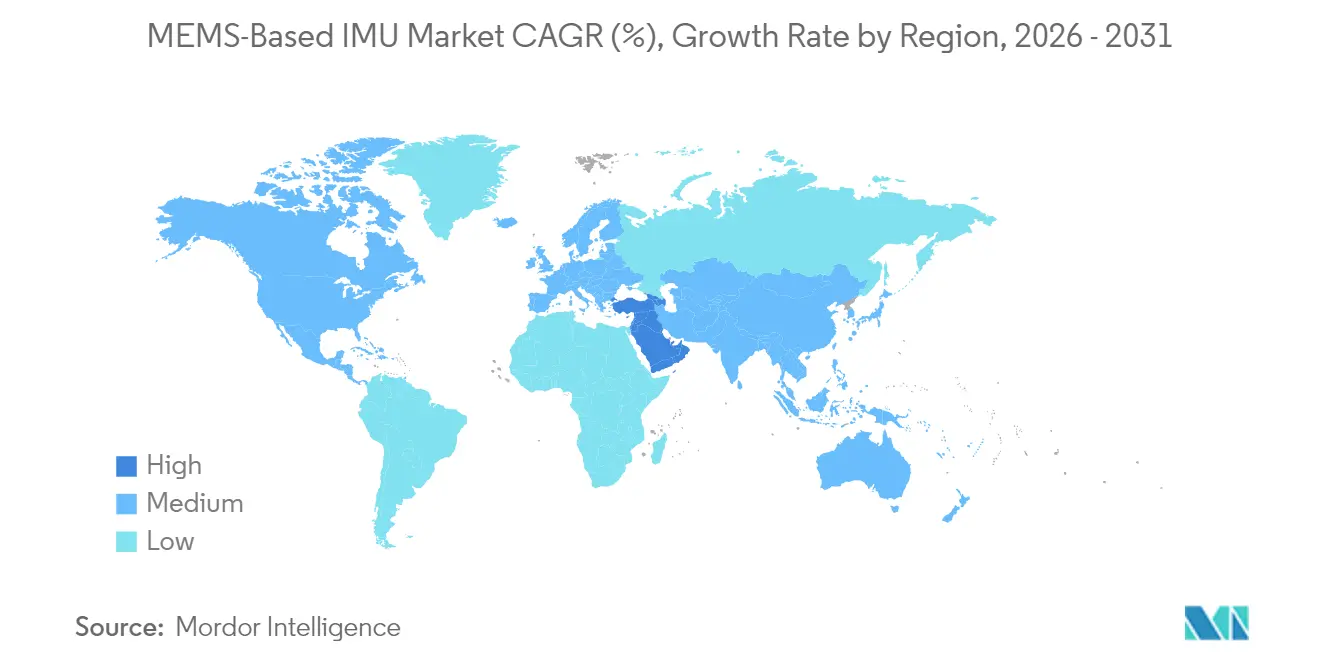
A Ásia-Pacífico liderou com 44,10% da receita em 2025, ancorada pelo Fundo de Circuitos Integrados de USD 143 bilhões da China e pela dominância do Japão na capacidade de fundição MEMS em volume. Os subsídios da China à SMIC e à Huahong reduzem a dependência de fábricas estrangeiras, enquanto os líderes japoneses TDK e Murata capturaram 35% das remessas de consumo por meio de cadeias verticalmente integradas que comprimem os prazos de entrega para oito semanas. O roteiro de semicondutores de KRW 622 trilhões (USD 450 bilhões) da Coreia do Sul eleva a capacidade MEMS do System LSI da Samsung em 40% até 2027. A TSMC de Taiwan fornece slots de fundição de 8 polegadas para Bosch, STMicroelectronics e Analog Devices, embora o risco geopolítico esteja levando os clientes a diversificar.
A América do Norte e a Europa juntas representaram quase 37,60% da receita em 2025, impulsionadas pela demanda dos setores aeroespacial, de defesa e automotivo de alto padrão. A Lei CHIPS e Ciência dos Estados Unidos dedica USD 39 bilhões a incentivos de fabricação, com a GlobalFoundries expandindo sua produção em Malta, Nova York, em 25% para IMUs de grau automotivo. A Alemanha oferece EUR 10 bilhões para instalações de semicondutores, permitindo que a Bosch amplie as linhas MEMS de Dresden em 30%. A joint venture de embalagem avançada de Crolles da França reduz as pegadas dos módulos em 40% para clientes de wearables e médicos. O Catapult de Aplicações de Semicondutores Compostos do Reino Unido canaliza GBP 150 milhões (USD 190 milhões) para giroscópios MEMS de nitreto de gálio para motores de turbina.
O Oriente Médio está projetado para registrar o CAGR mais rápido de 11,75% até 2031, à medida que a modernização da defesa e os programas de cidades inteligentes enfatizam cada vez mais o conteúdo local. A SAMI da Arábia Saudita está construindo uma joint venture com a Thales para alcançar 60% de produção tática de grau indígena até 2028. O Grupo EDGE dos Emirados Árabes Unidos adquiriu 40% da Sensonor para garantir propriedade intelectual de giroscópios para drones de fabricação própria. A Rafael de Israel integrou IMUs da LITEF em mísseis Spike para economizar peso, enquanto a ASELSAN da Turquia desenvolveu uma unidade MEMS de grau de navegação para seu caça KAAN, mas enfrenta atrasos de nove meses nas licenças de exportação. A África e a América do Sul detêm cada uma uma participação inferior a 5% porque a capacidade de fabricação é limitada e os módulos são importados com longos prazos de entrega.

Panorama regulatório
A segurança funcional e a conformidade com as normas de exportação continuam sendo as restrições regulatórias mais relevantes para as IMUs baseadas em MEMS à medida que avançam para aplicações automotivas e de defesa críticas para a segurança. Os programas automotivos estão cada vez mais alinhando a qualificação de IMUs à norma ISO 26262, incluindo validações orientadas por ASIL, como ciclos térmicos estendidos. Ao mesmo tempo, os dispositivos de navegação e táticos de alto desempenho enfrentam regimes de exportação dos EUA em camadas (ITAR e EAR), incluindo a expansão de 2024 da categoria EAR 7A103, que restringiu os controles sobre determinados níveis de desempenho de acelerômetros/IMUs e ampliou os prazos de concessão de licenças para destinos restritos.
As normas e as medidas comerciais continuam moldando a validação de produtos e as estruturas de custos transfronteiriças. A IEC publicou a norma IEC 62047-4:2026, ampliando a cobertura das especificações genéricas de MEMS, e a ISO publicou a norma ISO 23150-20:2026 para definir interfaces de sensores de suporte, incluindo interfaces de calibração e de diagnóstico, para funções de condução automatizada. Isso aumenta a ênfase em diagnósticos padronizados e calibração rastreável. No âmbito comercial, os Estados Unidos implementaram a Proclamação 11002, em vigor a partir de 15 de janeiro de 2026, impondo uma tarifa ad valorem de 25% sobre circuitos integrados lógicos de alto desempenho definidos, aumentando o ônus de conformidade para módulos e subsistemas de IMU que dependem de insumos semicondutores afetados.
Análise da cadeia de valor
A cadeia de valor vai do design de MEMS e propriedade intelectual, passando pela fabricação de wafers (comumente linhas MEMS de 8 polegadas), embalagem e montagem (cerâmica, moldada e cada vez mais embalagens avançadas), calibração e teste (incluindo caracterização térmica e de vibração em múltiplos pontos), e firmware e software de fusão de sensores, até a integração de módulos e sistemas em equipamentos finais, como ECUs automotivos, wearables, robôs, drones e sistemas médicos. Os líderes em escala no segmento de IMUs de consumo, incluindo Bosch Sensortec, STMicroelectronics, TDK InvenSense e Murata, se beneficiam de fábricas verticalmente integradas e parcerias de OSAT em grande volume. Em contraste, os segmentos táticos e de navegação de ponta dependem mais de embalagens especializadas, vedação hermética e infraestrutura de calibração, o que aumenta os custos de qualificação e estende os prazos de entrega.
A concentração no elo upstream e os atritos impulsionados pela conformidade estão aumentando a importância da qualificação e da documentação de fornecedores. Consolidações como a aquisição da unidade de MEMS da NXP Semiconductors pela STMicroelectronics em 2025 reduzem o conjunto de fontes qualificadas para clientes automotivos e industriais e aumentam os custos de mudança devido aos ciclos de requalificação. Requisitos comerciais e metrológicos também acrescentam etapas de processo para embarques industriais, incluindo a introdução, pela Coreia do Sul, de requisitos de documentação de calibração e rastreabilidade KRISS para acelerômetros MEMS industriais importados, em vigor a partir de 1º de outubro de 2026, o que torna mais rigorosa a preparação para o desembaraço aduaneiro e leva os fornecedores a operacionalizar dados de calibração e teste rastreáveis mais cedo no ciclo de produção.
Cenário Competitivo
O mercado de unidade de medição inercial baseada em MEMS está experimentando concentração moderada entre os principais participantes. A Bosch Sensortec, a STMicroelectronics, a TDK InvenSense e a Murata estabeleceram uma posição dominante nas remessas de consumo. Suas fábricas e linhas de montagem co-localizadas não apenas facilitam janelas de entrega ágeis de oito semanas, mas também reduzem significativamente os custos de estoque dos clientes.
Enquanto isso, nos setores aeroespacial e de defesa, a Honeywell e a Northrop Grumman aproveitam suas qualificações de plataforma de várias décadas. Um testemunho de sua dominância: o computador de missão do F-35 tem um número de peça especificado, o HG1120 da Honeywell, bloqueado até a próxima atualização da célula. Além disso, agitando o cenário, a Analog Devices causou impacto com o lançamento do ADIS16577 a USD 450, perturbando os preços táticos e obrigando os rivais a acelerar suas atualizações e estender as garantias, ao mesmo tempo em que comprimia suas margens operacionais em até 300 pontos base.[3]Analog Devices, "Relações com Investidores," analog.com
Embora os participantes estabelecidos dominem, oportunidades emergentes abundam, particularmente em robótica médica e posicionamento interno. Aqui, as complexidades na fusão de sensores e os caminhos regulatórios representam desafios para os participantes estabelecidos no segmento de consumo. A unidade Xsens da Movella conquistou uma participação notável de 28% da receita de captura de movimento. Uma combinação de IMUs de 9 eixos e algoritmos de fusão proprietários que mantêm uma precisão de direcionamento de 1 grau, mesmo sem calibração de magnetômetro. A VectorNav fez sua marca em veículos subaquáticos autônomos, graças às suas inovadoras carcaças de pressão de 6.000 metros. Enquanto isso, marcas desafiadoras como ACEINNA e SBG Systems estão causando impacto ao aproveitar bibliotecas de código aberto, reduzindo os custos de integração pela metade e atraindo startups de robótica. Notavelmente, os depósitos de patentes para embalagens com compensação de temperatura aumentaram 34% em 2024, com gigantes do setor como Analog Devices, STMicroelectronics e Bosch liderando o movimento. Esse aumento sinaliza uma corrida acirrada para combater problemas de deriva sem recorrer a calibrações custosas.
Líderes do Setor de IMU Baseada em MEMS
Robert Bosch GmbH (Bosch Sensortec GmbH)
TDK Corporation
Analog Devices Inc.
STMicroelectronics N.V.
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os casos de uso de navegação de grau tático e em ambientes sem GNSS estão criando espaço para IMUs MEMS de maior estabilidade e módulos de navegação integrados, além dos sensores classe smartphone já commoditizados. A Honeywell lançou a IMU HGuide i700 em abril de 2026 para ambientes sem GNSS (subaquáticos, mineração e defesa). A Gladiator Technologies apresentou a plataforma SX3 em junho de 2026, direcionada a sistemas de autonomia e VANTs com características de alta largura de banda e baixa latência. Juntos, esses lançamentos indicam roteiros de produtos ativos centrados em robustez (choque, vibração, EMI) e malhas de controle em tempo real, em que a diferenciação vem mais da calibração, da embalagem e da filtragem embutida do que do preço unitário.
Os programas de robótica e automotivos estão direcionando o design de IMUs para segurança funcional, determinismo de temporização e integração computacional mais estreita, o que apoia oportunidades em arquiteturas multi-IMU e detecção sincronizada por hardware. Em julho de 2026, a D-Robotics e a Bosch Sensortec anunciaram uma parceria para construir um ecossistema integrado de detecção e computação usando IMUs Bosch BMI088 com um conceito de clock mestre unificado, refletindo a demanda por menos erros de temporização na fusão de sensores. A qualificação também continua sendo um diferencial: a Asensing informou em março de 2026 que seu chip autodesenvolvido passou pelas avaliações de controlabilidade autônoma do MIIT e obteve a certificação de segurança funcional ASIL D, destacando o valor comercial de subsistemas inerciais certificados em implantações de nível automotivo, em que barreiras de conformidade e longos ciclos de design-in podem proteger a posição incumbente uma vez selecionada a plataforma.
Desenvolvimentos recentes do setor
- Julho de 2026: D-Robotics e Bosch Sensortec anunciaram uma parceria para desenvolver um ecossistema integrado de detecção e computação usando IMUs Bosch BMI088 junto com a plataforma Xuri S600. A colaboração enfatiza uma sincronização mais estreita por meio de uma arquitetura de clock mestre unificada, abordando o erro de temporização como um limitador prático em designs de fusão de sensores e controle em malha fechada na robótica.
- Outubro de 2025: A Analog Devices apresentou as IMUs de 6 graus de liberdade ADIS16545 e ADIS16547, posicionadas para desempenho de grau tático como alternativas a projetos baseados em giroscópios de fibra óptica. O lançamento fortalece a penetração de MEMS em programas de navegação e estabilização de maior valor, em que as pressões de tamanho, peso, energia e custo favorecem a integração em silício.
- Maio de 2024: A Bosch Sensortec informou ter superado 1 bilhão de sensores MEMS entregues com microcontroladores e software integrados. O marco reforça a mudança em direção a módulos de sensores mais inteligentes com processamento embutido, apoiando os fabricantes na transferência da classificação de movimento e do gerenciamento de energia do processador de aplicação principal.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas geradas por unidades de medição inercial (IMUs) baseadas em MEMS vendidas como componentes ou módulos. Esses dispositivos medem movimento e orientação para navegação, estabilização e rastreamento de movimento em equipamentos finais.
Exclusões de escopo: Excluímos tecnologias de IMU não baseadas em MEMS, acelerômetros ou giroscópios independentes vendidos sem função de IMU, e serviços de integração de sistemas downstream e de software.
Visão Geral da Segmentação
- Por Setor de Usuário Final
- Eletrônicos de Consumo
- Automotivo
- Médico
- Aeroespacial e Defesa
- Maquinaria Industrial
- Outros Setores de Usuário Final
- Por Componente
- Acelerômetros
- Giroscópios
- Magnetômetros
- Módulos Integrados de 6 Eixos
- Módulos Integrados de 9 Eixos
- Por Grau de Liberdade
- 3-DOF
- 6-DOF
- 9-DOF
- Por Grau de Plataforma
- Grau de Consumo
- Grau Industrial
- Grau Tático
- Grau de Navegação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma definição clara de IMUs baseadas em MEMS e o mapeamento de onde elas aparecem em aplicações de eletrônica, mobilidade e movimento industrial. Recorremos a referências públicas e oficiais, como o USGS e institutos nacionais de estatística, para indicadores macroeconômicos, séries de comércio no estilo UN Comtrade para fluxos de eletrônicos, e artigos de periódicos IEEE e publicações de patentes para compreender as mudanças tecnológicas e as especificações típicas dos dispositivos.
Também analisamos relatórios anuais de empresas, notas de resultados, resumos de produtos e cobertura jornalística confiável para identificar a direção de remessas, o comportamento de preços e as mudanças na cadeia de suprimentos. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência corporativa, notícias e finanças, e bases de dados de patentes para padronizar identificadores e reduzir erros manuais. As fontes listadas acima são meramente ilustrativas, e utilizamos referências públicas e pagas adicionais para verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para verificar o que os sinais documentais sugerem, especialmente no que diz respeito às taxas de incorporação de IMU, à evolução do preço médio de venda e à velocidade de adoção de projetos com novos graus de liberdade. Conversamos com um conjunto equilibrado de especialistas do lado de componentes, tomadores de decisão de OEMs e de design, e participantes de canais na APAC, EMEA e nas Américas, de modo que as lacunas em volumes e premissas de preços possam ser preenchidas antes que os totais finais sejam consolidados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 40% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 33% | EMEA: 34% |
| Participantes menores: 16% | Gestores: 55% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem top-down, na qual a demanda é reconstruída a partir de indicadores de produção de dispositivos finais e do conteúdo esperado de IMU, sendo então dividida por região com base em padrões de fabricação e consumo. Para tornar o processo prático, concentramo-nos em alguns insumos repetíveis, como tendências de produção de smartphones e wearables, penetração de eletrônicos veiculares (incluindo a adoção de ADAS), atividade de implantação de drones e robótica, e faixas de preço médio de venda por classe de desempenho.
Os totais são então corroborados com aproximações seletivas bottom-up, nas quais receitas amostradas de fornecedores, feedback de canais e uma verificação de volume multiplicado pelo ASP por aplicação-chave são utilizados para confirmar a ordem de grandeza e ajustar valores discrepantes. Quando os dados são escassos em aplicações menores, fazemos a ponte entre premissas utilizando casos de uso próximos com pilhas de sensores semelhantes, reduzindo-os em seguida por meio de um fator de adoção conservador validado por entrevistas. A previsão é conduzida por meio de análise de cenários, na qual o caso base é ancorado nas perspectivas de produção e, em seguida, ajustado com as visões de especialistas sobre erosão de preços, localização e ciclos de design-in.
Ciclo de Validação de Dados e Atualização
A validação é realizada em várias etapas, nas quais os resultados do modelo são comparados com sinais independentes, como tendências de produção de eletrônicos, movimentação comercial de subconjuntos relevantes e faixas de preços observadas em discussões com canais. Se uma região ou aplicação apresentar um salto acentuado que não corresponda a esses sinais, reabrimos as premissas e iniciamos acompanhamentos por entrevistas até que a variação seja compreendida.
Antes da publicação, os números são revisados por outro analista para identificar erros de unidade, problemas de temporalidade cambial e trajetórias de crescimento inconsistentes entre regiões. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes choques de demanda, mudanças regulatórias em recursos de segurança ou alterações significativas de capacidade. Imediatamente antes da entrega, realizamos uma atualização final para que o cliente receba a visão mais atual disponível.
Estimativa do Mercado Global de Unidade de Medição Inercial Baseada em MEMS da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para IMUs baseadas em MEMS podem parecer muito distintos porque o limite nem sempre é definido da mesma forma, e os mesmos dispositivos finais podem ser contabilizados com diferentes premissas de conteúdo. As diferenças também surgem quando uma estimativa é baseada em valor e outra se apoia em unidades, o que torna as escolhas de preço médio de venda especialmente relevantes.
Ao rastrear sinais de demanda por unidades, faixas de preços e timing de design-in, a Mordor Intelligence mantém a contagem vinculada apenas às receitas de IMUs baseadas em MEMS, em vez de expandir para tecnologias inerciais não baseadas em MEMS ou sistemas de navegação mais amplos, e o modelo é atualizado quando as perspectivas de aplicação mudam de forma relevante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,34 bilhões de USD (2026) | |
| Publicador do Setor A | 1,58 bilhões de USD (2024) | Utiliza um ano base anterior e parece aplicar uma taxa de crescimento mais restrita, o que pode subestimar a demanda de ciclo tardio proveniente de robótica, drones e acelerações na eletrônica automotiva. |
| Empresa de Consultoria B | 2,80 bilhões de USD (2024) | Provavelmente incorpora conteúdo de sensoriamento de movimento adjacente ou categorias inerciais mais amplas dentro dos sistemas finais, o que pode inflar o valor em comparação com a contagem apenas de componentes e módulos de IMU baseados em MEMS. |
A dispersão observada na tabela é explicada principalmente pelo que está incluído em torno do limite da IMU, pelo ano tratado como ponto de partida e pela forma como a variação do ASP é tratada. Quando o escopo é mantido restrito às IMUs baseadas em MEMS e os principais impulsionadores de demanda são verificados em relação a indicadores reais de produção e adoção, o número final torna-se mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de unidade de medição inercial baseada em MEMS em 2026?
O tamanho do mercado é de USD 1,34 bilhão em 2026 e está previsto para atingir USD 2,28 bilhões até 2031.
Qual segmento está crescendo mais rapidamente até 2031?
Os dispositivos médicos lideram com um CAGR de 12,43%, refletindo a demanda por rastreamento preciso de movimento em robôs cirúrgicos e monitores de pacientes.
Qual região contribui com a maior receita atualmente?
A Ásia-Pacífico entrega 44,10% da receita global, apoiada por fortes cadeias de suprimento de eletrônicos de consumo e programas nacionais de semicondutores.
Por que os módulos de 9 eixos estão ganhando popularidade?
Eles combinam acelerômetro, giroscópio e magnetômetro em um único pacote, permitindo direcionamento absoluto sem sensores externos e suportando realidade aumentada, drones e smartwatches.
Qual é a principal restrição ao crescimento de IMUs de alto padrão?
Os controles de exportação sobre dispositivos com estabilidade de viés abaixo de 0,01 grau por hora estendem os ciclos de vendas em até um ano e limitam o grupo de clientes.
Quem são os principais participantes estabelecidos em aplicações de defesa?
A Honeywell e a Northrop Grumman mantêm posições de plataforma de longo prazo, enquanto a Analog Devices está desafiando as normas de preços com sua unidade de grau tático ADIS16577.
Página atualizada pela última vez em:



