
Tamanho e Participação do Mercado de Transporte Rodoviário de Cargas da Colômbia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 11.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.90 % |
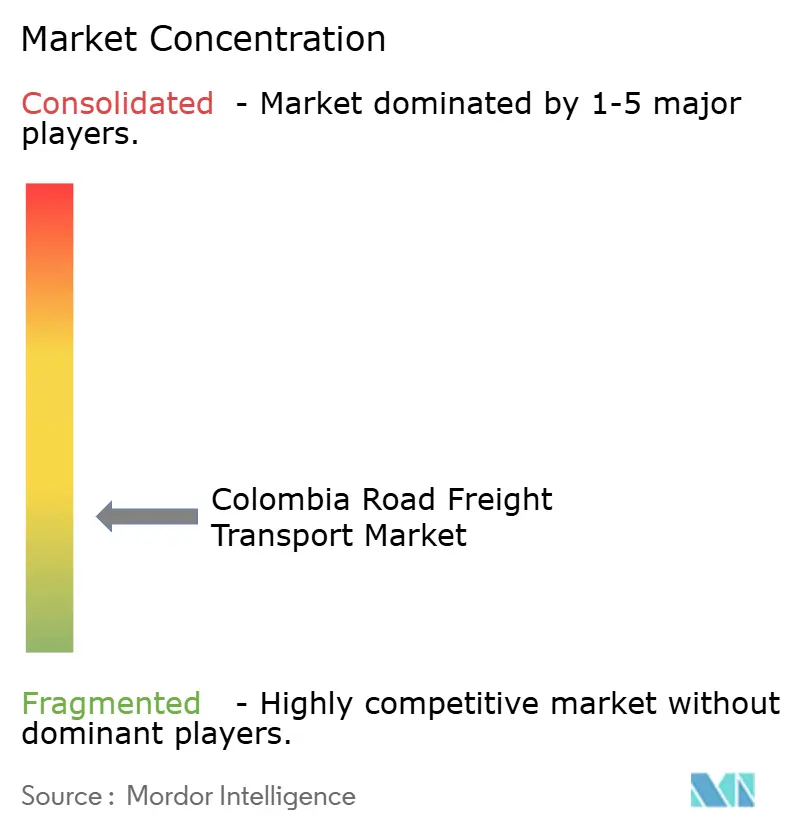
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Rodoviário de Cargas da Colômbia por Mordor Intelligence
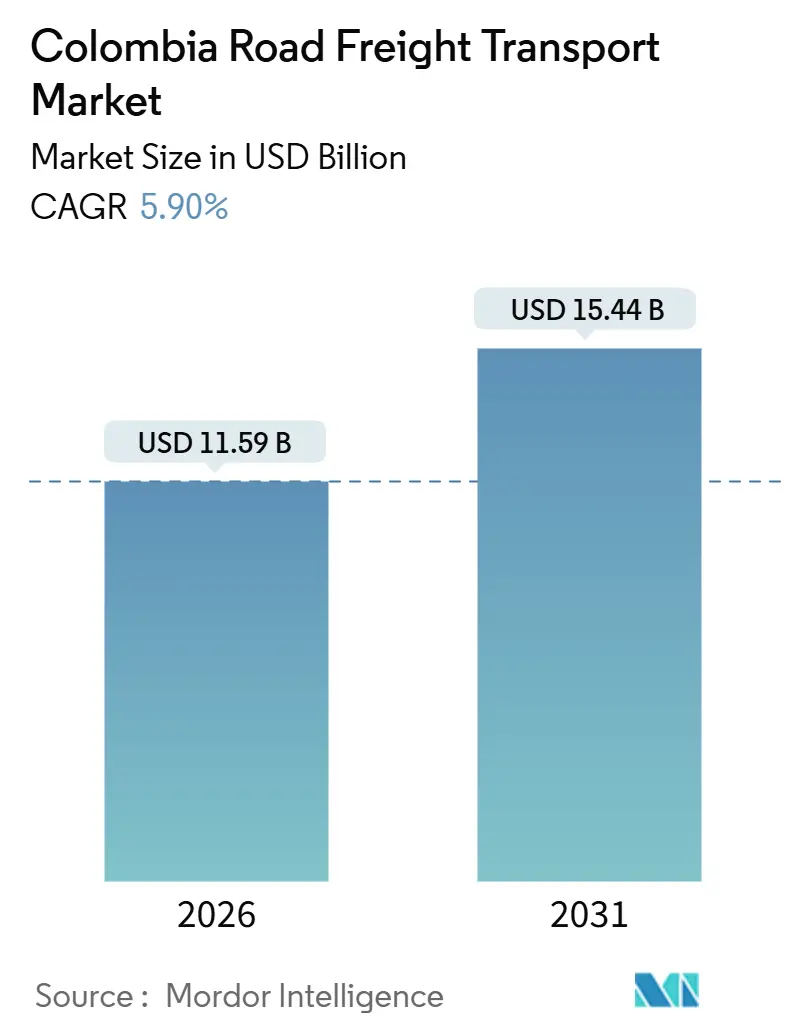
O tamanho do Mercado de Transporte Rodoviário de Cargas da Colômbia é estimado em USD 11,59 bilhões em 2026 e deve atingir USD 15,44 bilhões até 2031, a um CAGR de 5,90% durante o período de previsão (2026-2031).
A trajetória evidencia o papel da Colômbia como ponte logística entre as rotas comerciais do Pacífico e do Caribe, ao passo que o crônico atrito de custos — 18% do valor dos embarques em comparação ao benchmark de 8% da OCDE — continua a corroer as margens. As ampliações de capacidade no âmbito do programa de rodovias 4G reduziram os tempos de percurso nas rotas principais, mas as estradas rurais não pavimentadas, os elevados preços do diesel e uma frota de caminhões envelhecida mantêm os custos operacionais elevados. Os catalisadores de crescimento incluem a relocalização industrial impulsionada pelo nearshoring, um aumento de mais de dez vezes nos volumes de encomendas desde 2010 — que está remodelando o segmento de carga fracionada (LTL) — e uma onda de investimento estrangeiro direto em armazéns de zonas francas (ZF). A diferenciação competitiva passa agora por torres de controle digitais, projetos-piloto de caminhões elétricos e infraestruturas de armazenagem alfandegada, mesmo enquanto a incerteza regulatória e o roubo de cargas limitam a confiança no curto prazo. Apesar desses obstáculos, a demanda sustentada de exportações de carvão, petróleo bruto e produtos perecíveis mantém as rotas de longa distância movimentadas, sustentando as perspectivas de receita do mercado de transporte rodoviário de cargas da Colômbia.
Principais Conclusões do Relatório
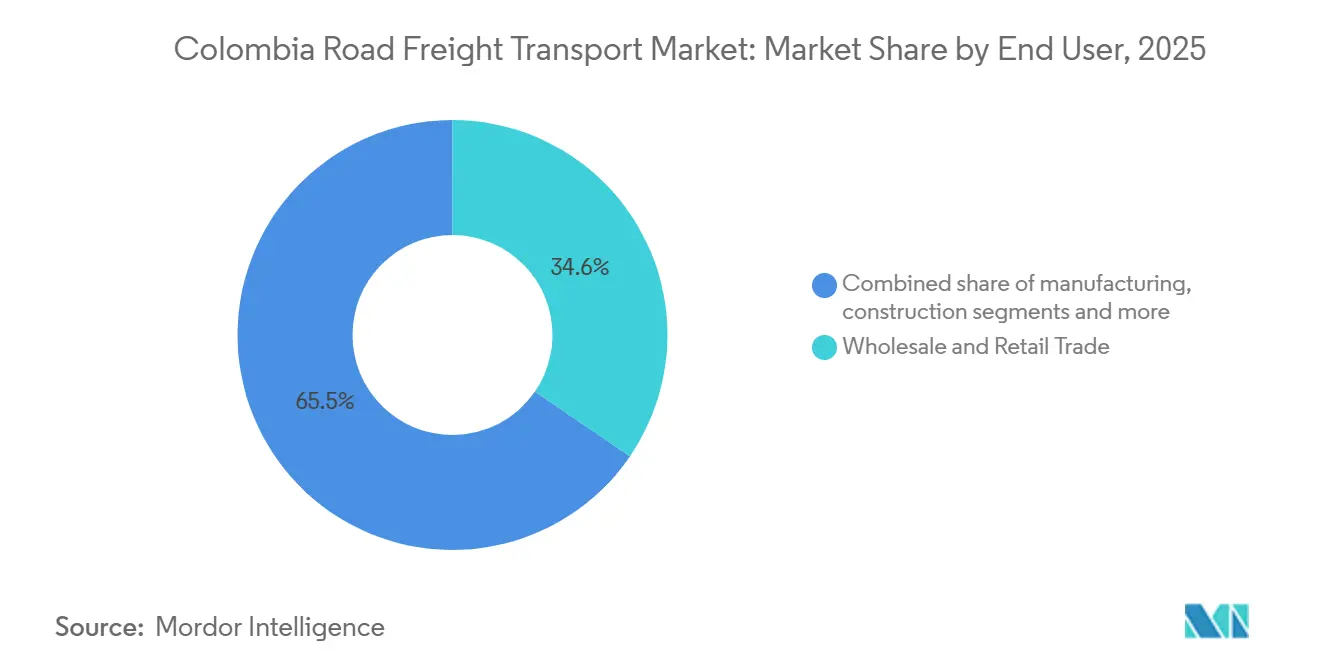
- Por usuário final, o comércio atacadista e varejista liderou com uma participação de 34,55% no mercado de transporte rodoviário de cargas da Colômbia em 2025, registrando também o crescimento mais acelerado, de 6,34% de CAGR até 2031.
- Por destino, o frete doméstico controlou 63,57% da tonelagem em 2025; os fluxos internacionais estão a caminho de atingir o maior CAGR de 6,87% até 2031.
- Por especificação de carga, a carga completa (FTL) capturou 77,65% da participação do mercado de transporte rodoviário de cargas da Colômbia em 2025, ao passo que a carga fracionada (LTL) tem previsão de expansão a um CAGR de 6,65% até 2031.
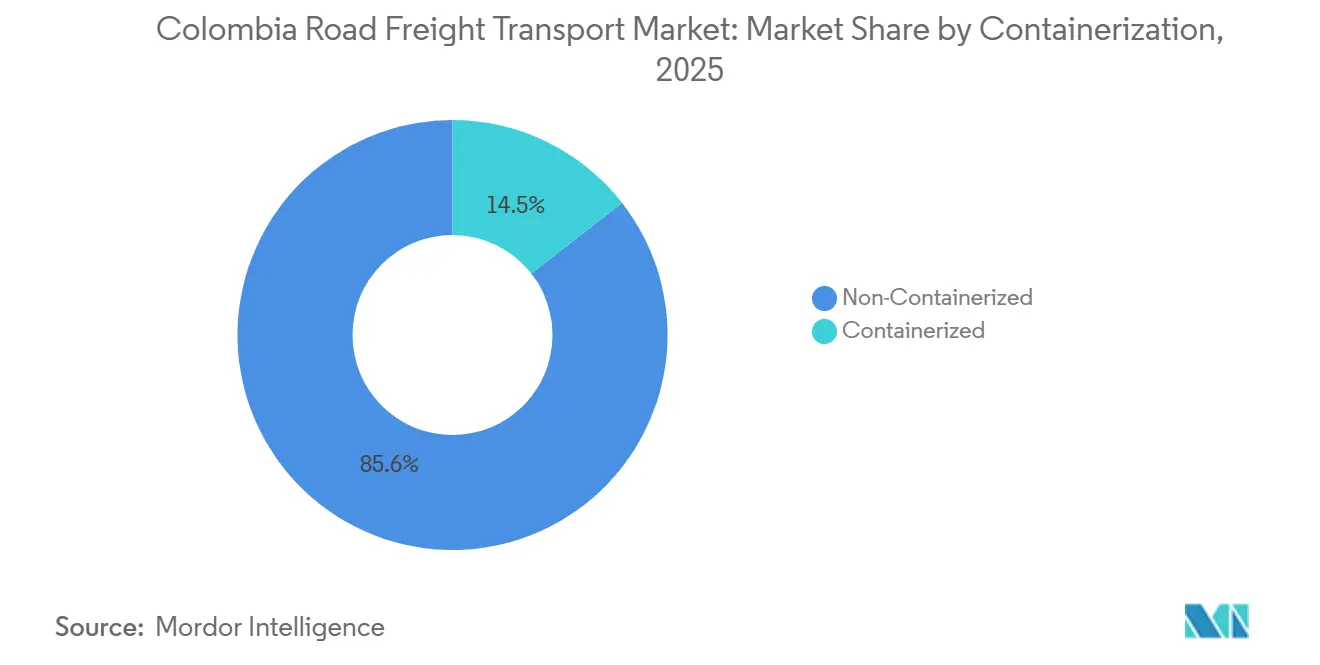
- Por conteinerização, a carga não conteinerizada dominou com 85,55% do volume de 2025, enquanto o tamanho do mercado de transporte rodoviário de cargas da Colômbia para o frete conteinerizado deve crescer a um CAGR de 6,03% entre 2026 e 2031.
- Por distância, os deslocamentos de longa distância detiveram 74,62% das toneladas-quilômetro e devem registrar um CAGR de 6,21%, superando a expansão de curta distância.
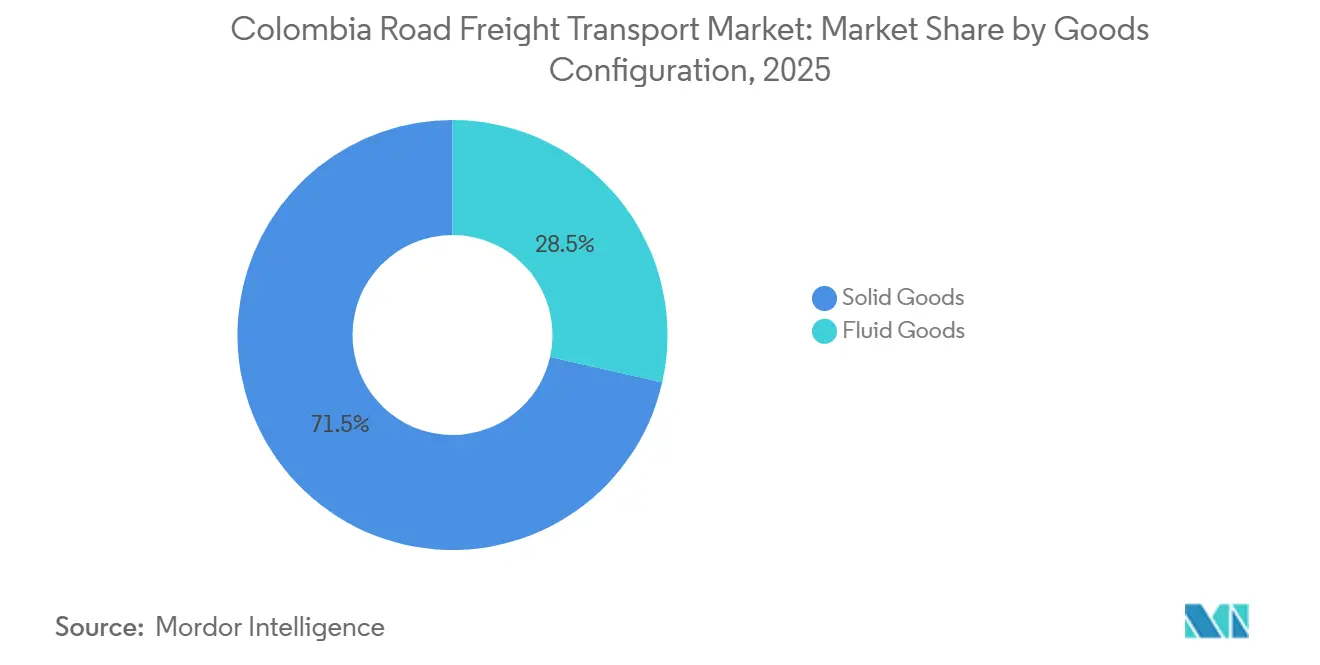
- Por configuração de mercadorias, os produtos sólidos responderam por 71,46% do frete em 2025, mas os volumes de produtos fluidos crescerão a um ritmo de 6,37% à medida que a produção das refinarias domésticas aumenta.
- Por controle de temperatura, o frete sem controle de temperatura representou 94,55% das cargas em 2025; a logística com controle de temperatura tem previsão de avançar a um CAGR de 6,52%, liderada pelos setores farmacêutico e de floricultura.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transporte Rodoviário de Cargas da Colômbia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programa Acelerado de Rodovias 4G/5G | +1.2% | Nacional, com ganhos antecipados nos corredores Bogotá-Buenaventura e Magdalena | Médio prazo (2-4 anos) |
| Boom do Comércio Eletrônico Impulsiona a Demanda por LTL | +1.4% | Centros urbanos - Bogotá, Medellín, Cali, Barranquilla | Curto prazo (≤ 2 anos) |
| Expansão da Produção do Setor Industrial | +0.9% | Cinturão industrial andino, zonas costeiras do Caribe | Médio prazo (2-4 anos) |
| Incentivos para Modernização da Frota de Caminhões | +0.8% | Nacional, priorizando as frotas de Bogotá e Antioquia | Longo prazo (≥ 4 anos) |
| Fiscalização Automática de Carga por Eixo (balanças eletrônicas) | +0.6% | Praças de pedágio nos corredores 4G, implantação gradual nas áreas rurais | Médio prazo (2-4 anos) |
| Expansão de Armazéns em Zonas Francas | +1.1% | Bogotá (30 zonas francas), Cartagena, Barranquilla, Cali | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Programa Acelerado de Rodovias 4G/5G
A conclusão de quase 90% das concessões 4G em 2025 entregou mais de 5.000 km de pistas duplas que reduziram à metade os tempos de trânsito nas rotas Bogotá–Buenaventura e Magdalena[1]Banco Interamericano de Desenvolvimento, "Progresso das Rodovias 4G," iadb.org. O projeto Tronco do Magdalena, no valor de USD 2 bilhões, agora financiado e previsto para 2027, abrirá vias de exportação diretas para os produtores de Tolima e Huila. O avanço em direção às concessões de próxima geração 5G está estagnado porque disputas de desapropriação de terras congelaram USD 4,6 bilhões em obras, atrasando ligações alimentadoras críticas. Um congelamento de pedágios em 2023 também deixou os operadores com uma lacuna de receita de USD 203 milhões, forçando renegociações contratuais que empurram a conclusão para 2028-2029. O resultado é uma rede bifurcada em que rodovias modernas canalizam caminhões para um punhado de corredores, intensificando o congestionamento no porto de Buenaventura durante a alta temporada do café.
Boom do Comércio Eletrônico Impulsiona a Demanda por LTL
As vendas online atingiram 18% do faturamento varejista nacional em 2024, multiplicando os fluxos de encomendas e reduzindo o peso médio dos pacotes para abaixo de 5 kg[2]Banco Mundial, "Indicadores de Comércio Eletrônico," worldbank.org. Os líderes domésticos Coordinadora Mercantil e Servientrega investiram em centros de triagem automatizados que viabilizam a entrega no mesmo dia nas principais cidades, enquanto plataformas digitais de frete reduzem as viagens em vazio em até 20%. A entrada da Amazon em Medellín e Cali em 2024 sinaliza crescimento da concorrência, mas lacunas de serviço persistem nas zonas rurais, onde estradas não pavimentadas elevam os custos da última milha em 40%. Os centros de consolidação urbana permanecem, portanto, a espinha dorsal do crescimento do LTL dentro do mercado de transporte rodoviário de cargas da Colômbia.
Expansão da Produção do Setor Industrial
O PMI da Colômbia permaneceu acima do limiar de 50 pontos até o final de 2025, apesar da volatilidade industrial; os pedidos futuros de produtos químicos e plásticos permanecem firmes à medida que as empresas repatriam produção da Ásia. As zonas francas que oferecem uma alíquota de imposto corporativo de 15% atraem montadores que integram armazenagem e produção, reduzindo as distâncias de transporte até os portos. No entanto, o plano de aumento do imposto sobre combustíveis em 2026 poderá elevar os custos logísticos em 8-10%, pressionando os produtores a fechar contratos de carga completa. Os compromissos da Bavaria de reduzir as emissões em 25% até 2030 também exigem frotas elétricas ampliadas e maior capacidade de controle de temperatura, estimulando a modernização de equipamentos em todo o mercado de transporte rodoviário de cargas da Colômbia.
Incentivos para Modernização da Frota de Caminhões
Uma idade média de 18 anos nos veículos pesados compromete a eficiência de combustível, mas a Resolução 5304 e o programa NAMA oferecem subsídios para caminhões Euro VI[3]Ministério dos Transportes, "Resolução de Modernização da Frota 5304," mintransporte.gov.co. Apenas 4.200 unidades foram sucateadas em 2024 em relação a uma meta de 10.000 unidades, evidenciando as barreiras de financiamento para pequenos transportadores. Projetos-piloto de Bogotá com 22 veículos elétricos provaram ser 35% mais baratos por quilômetro do que os a diesel, mas a escassez de pontos de recarga fora das cidades limita uma implantação mais ampla. Os grandes embarcadores recompensam cada vez mais as frotas em conformidade com contratos premium, estimulando a consolidação do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| 94% das Estradas Rurais Não Pavimentadas | -1.30% | Municípios rurais, Orinoquía, Amazônia, litoral do Pacífico | Longo prazo (≥ 4 anos) |
| Frota de Veículos Pesados Envelhecida | -0.90% | Nacional, concentrada nas frotas de pequenos operadores | Médio prazo (2-4 anos) |
| Elevada Incidência de Roubo de Cargas nas Rodovias Principais | -0.70% | Corredores de Cauca, Nariño, Norte de Santander e Arauca | Curto prazo (≤ 2 anos) |
| Atrasos na Implantação de PPPs (licenças/terras) | -1.00% | Meta, Casanare, Chocó, redes de estradas secundárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
94% das Estradas Rurais Não Pavimentadas
Apenas 21% dos 204.855 km da malha viária da Colômbia são pavimentados, deixando os produtores nas regiões cafeicultoras de Caldas e Quindío dependentes de pequenos caminhões todo-terreno que transportam 40% menos carga e duplicam os custos por quilômetro. O índice de desempenho logístico classifica a Colômbia em 86º lugar no mundo, em parte porque os fechamentos de estradas na época das chuvas isolam fazendas por dias. Embora USD 1,2 bilhão esteja reservado para melhorias rurais, disputas de titularidade de terras adiaram 60% dos projetos, perpetuando um serviço de frete de dois níveis dentro do mercado de transporte rodoviário de cargas da Colômbia.
Frota de Veículos Pesados Envelhecida
Mais de um terço dos caminhões é anterior às normas de emissões de 2005, consumindo 25% mais combustível do que os modelos Euro VI. O sucateamento obrigatório até 2028 enfrenta lacunas de financiamento para operadores individuais, que já suportam 12-15% de tempo de inatividade. A remoção do subsídio ao diesel prevista para 2026 ampliará as disparidades de custos, acelerando a migração de cargas premium para transportadores com maior capitalização e remodelando a concorrência no mercado de transporte rodoviário de cargas da Colômbia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: O Varejo Impulsiona a Densidade de Encomendas
O Comércio Atacadista e Varejista gerou a maior fatia de 34,55% da participação do mercado de transporte rodoviário de cargas da Colômbia em 2025, e este segmento tem previsão de crescer a um CAGR de 6,34% até 2031, à medida que o varejo online impulsiona a densificação da rede. O tamanho do mercado de transporte rodoviário de cargas da Colômbia atribuído ao frete varejista está prestes a superar USD 5 bilhões até 2031. A automação nos centros urbanos agilizou a entrega no mesmo dia, embora o serviço nas áreas rurais ainda enfrente limitações de infraestrutura.
A Agricultura, Pesca e Silvicultura continua sendo crítica, ancorada pelo café que representou 7,3% das exportações de 2024. Os volumes industriais são voláteis, mas recebem suporte dos incentivos das zonas francas, enquanto a logística de Petróleo e Gás depende de frotas de tanques pesados para movimentar petróleo bruto e derivados. O frete de construção deverá se recuperar uma vez que as obras de rodovias em regime de PPP sejam retomadas, elevando a demanda por cimento e aço em todo o mercado de transporte rodoviário de cargas da Colômbia.


Por Destino: Os Ganhos Transfronteiriços Superam o Doméstico
As rotas domésticas retiveram 63,57% da tonelagem de 2025, mas os fluxos internacionais avançarão a um CAGR de 6,87% até 2031 à medida que o nearshoring acelera as cadeias de suprimentos em direção ao norte. O tamanho do mercado de transporte rodoviário de cargas da Colômbia vinculado aos deslocamentos transfronteiriços deve se aproximar de USD 6 bilhões até 2031.
As melhorias nos corredores 4G reduzem o trânsito Bogotá–Medellín para menos de cinco horas, mas o congestionamento no litoral do Pacífico leva os exportadores a recorrer aos portos do Caribe, a 400 km de distância. Os aumentos do imposto sobre o diesel poderão elevar os custos de cruzamento de fronteiras em 8-10%, levando os embarcadores a consolidar volumes em contratos de carga completa.
Por Especificação de Carga: O LTL se Beneficia da Agregação Digital
As operações de Carga Completa (FTL) responderam por 77,65% da participação do mercado de transporte rodoviário de cargas da Colômbia em 2025, impulsionadas pelo tráfego de carvão e petróleo a granel[4]DANE, "Estatísticas de Comércio Exterior 2024," dane.gov.co. A Carga Fracionada (LTL), no entanto, crescerá mais rapidamente a 6,65% à medida que as plataformas combinam encomendas fragmentadas com espaço disponível em plataformas.
Os sistemas de telemática reduzem os quilômetros percorridos sem carga em até 20%, enquanto as vans elétricas garantem a conformidade de emissão zero dentro das zonas de baixa emissão de Bogotá. Os operadores de FTL enfrentarão pressão sobre as margens quando os subsídios ao diesel forem extintos, embora a digitalização das frotas possa compensar parte do impacto.
Por Conteinerização: O Granel Domina, as Zonas Francas Impulsionam os Contêineres
A carga não conteinerizada representou 85,55% da tonelagem de 2025, refletindo fluxos robustos de carvão, café e petróleo bruto. O frete conteinerizado, orientado pelas atividades de valor agregado das zonas francas, tem previsão de crescer 6,03%, acrescentando aproximadamente USD 1 bilhão ao tamanho do mercado de transporte rodoviário de cargas da Colômbia até 2031.
Os operadores de zonas francas desfrutam de diferimento de impostos aduaneiros e de uma alíquota de imposto corporativo de 15%, atraindo empresas de eletrônicos e farmacêuticas que exigem armazenagem alfandegada e cadeias de frio estáveis. A escassez de terrenos próximos a Bogotá está impulsionando a expansão de armazéns em direção a municípios periféricos com aluguéis mais baixos, mas com percursos de transporte local mais longos.
Por Distância: A Longa Distância é Sustentada pelos Corredores de Exportação
As rotas de longa distância detiveram 74,62% das toneladas-quilômetro em 2025, sustentadas por percursos de mais de 500 km de minas interioranas até os portos do Caribe. Os fluxos de carvão e petróleo bruto garantem um CAGR de 6,21%, enquanto o crescimento de curta distância depende da densidade do comércio eletrônico dentro das megalópoles.
Os projetos-piloto de caminhões elétricos permanecem restritos às cidades devido à escassez de carregadores rápidos fora dos principais centros, mas a demanda dos consumidores está levando os transportadores a hibridizar as frotas, especialmente para bebidas na cadeia de frio e produtos perecíveis no mercado de transporte rodoviário de cargas da Colômbia.
Por Configuração de Mercadorias: Os Produtos Sólidos Lideram, os Fluidos Aceleram
Os produtos sólidos, como café, cimento e aço, capturaram 71,46% do volume de 2025. Os produtos fluidos, incluindo derivados de petróleo, estão previstos para um CAGR de 6,37% em razão das ampliações das refinarias em Cartagena e Barrancabermeja.
Os embarcadores do setor de energia utilizam unidades de tanque Euro VI com tecnologia de contenção de derramamentos, mas os iminentes aumentos nos preços do diesel podem comprimir as margens. Os transportadores de produtos sólidos suportam as deficiências das estradas rurais, que duplicam os custos unitários em comparação com as artérias pavimentadas, sustentando a lacuna competitiva dentro do setor de transporte rodoviário de cargas da Colômbia.
Por Controle de Temperatura: A Cadeia de Frio se Expande para Farmacêuticos e Produtos Agrícolas
O frete sem controle de temperatura dominou com 94,55% em 2025, mas as cargas com controle de temperatura crescerão 6,52%, impulsionadas por exportações de flores no valor de USD 1,5 bilhão e por rigorosas normas de PIB farmacêutico. O tamanho do mercado de transporte rodoviário de cargas da Colômbia para a cadeia de frio deve superar USD 1 bilhão até 2031.
A rede de 39 instalações da DHL Supply Chain já oferece armazenagem em conformidade com as normas de PIB farmacêutico, enquanto o roteiro de carbono da Bavaria impulsiona a adoção de refrigeradores elétricos. Apenas 15% das áreas rurais dispõem de câmaras frias próximas, exigindo unidades de resfriamento móveis que elevam os custos em 10-15%.
Análise Geográfica
O eixo andino da Colômbia — Bogotá, Medellín e Cali — processou aproximadamente 65% da tonelagem doméstica em 2025, aproveitando os ganhos das pistas duplas que reduziram os tempos de percurso nas rotas principais. Os polos de zonas francas em Bogotá e Cartagena processaram 1,2 milhão de TEUs em 2024, abastecendo os fluxos de eletrônicos e farmacêuticos com destino à América do Norte.
O litoral do Caribe abriga rotas intensivas em exportação de carvão e petróleo bruto que geraram 48,5% dos ganhos de exportação de 2024. Buenaventura, no Pacífico, gerencia 60% das importações de contêineres, mas os tempos de espera de uma semana levam os embarcadores a se dirigir aos portos do norte, acrescendo custo e distância.
A Orinoquía e a Amazônia juntas respondem por menos de 10% da atividade de frete porque 94% das estradas nessas regiões permanecem não pavimentadas, forçando soluções multimodais por rio ou via aérea que inflacionam as tarifas em até 300%. O aumento das medidas de segurança ao longo dos corredores de fronteira complica ainda mais as operações, mas os ganhos do nearshoring no interior andino mantêm o mercado de transporte rodoviário de cargas da Colômbia em trajetória ascendente.
Panorama regulatório
O transporte rodoviário de cargas na Colômbia é regido pela estrutura do Ministério dos Transportes (incluindo o Decreto 1079 de 2015 e atualizações subsequentes), com supervisão e fiscalização apoiadas pela Superintendencia de Transporte. Um pilar central de conformidade operacional é o Sistema de Informacion de Costos Eficientes para el Transporte Automotor de Carga (SICE-TAC), utilizado como referência para o cálculo eficiente de custos de frete. As autoridades continuaram a atualizar a ferramenta para refletir componentes de tempo de trabalho (incluindo horas extras) e requisitos específicos de carga, incluindo movimentações de líquidos e contêineres.
Os controles de custos e documentação foram ainda mais reforçados por meio de medidas recentes: o Decreto 1017 de 2025 estabeleceu parâmetros que alimentam a dinâmica de pedágios e custos operacionais de 2026, enquanto a Superintendencia de Transporte reforçou as obrigações de relato ligadas à transparência de custos para geradores de carga e demais participantes do mercado. No início de 2026, o Ministério dos Transportes reportou aumentos nos custos operacionais impulsionados por ajustes como pedágios, salários e variáveis de combustível, e o escopo do SICE-TAC foi expandido para incluir publicações de custos aplicáveis a veículos de carga leve (3.500 a 7.500 kg). Isso estendeu o regime de custo de referência mais profundamente na distribuição urbana e regional.
Análise da cadeia de valor
A cadeia de valor do transporte rodoviário de cargas na Colômbia começa com a demanda do comércio varejista e atacadista, da indústria, da agricultura e dos embarcadores de petróleo e gás, passando então por transportadores/3PLs, funções de despacho e corretagem, e uma base fragmentada de transportadoras dominada por pequenos proprietários-operadores. Os embarques então chegam à entrega ao destinatário e à logística reversa. A formalização do setor e a rastreabilidade das transações dependem cada vez mais de camadas obrigatórias de relato digital, como o RNDC, e de ferramentas de custo de referência via SICE-TAC, que afetam a forma como os embarcadores contratam capacidade e como as transportadoras comprovam conformidade, tempos de espera e economia das rotas.
No aspecto físico, a cadeia é condicionada pelo desempenho dos corredores até portos e centros industriais. As melhorias na rede aumentam a produtividade dos eixos principais, enquanto o acesso rural permanece um ponto de estrangulamento. Estatísticas do governo apontaram a escala da movimentação de carga rodoviária, incluindo 73,7 milhões de toneladas de carga sólida transportadas por rodovia no 1º semestre de 2025, um aumento de 3,8% em relação ao ano anterior. A entrega de infraestrutura continua a depender de estruturas de PPP, como o corredor Buga-Loboguerrero-Buenaventura (5G), que atingiu o fechamento financeiro em 2024. Iniciativas intermodais paralelas, incluindo a janela de adjudicação da PPP ferroviária La Dorada-Chiriguana referenciada pela ANI em 2024, mantêm o transporte de contêineres (drayage), a movimentação em terminais e o transporte rodoviário de longa distância como elementos centrais, mas também criam pressão para integração com a logística ferroviária e portuária a fim de reduzir o custo total.
Cenário Competitivo
Pequenos proprietários-operadores controlam 60-65% da frota de caminhões, enquanto os integradores globais asseguram contratos premium. A DHL Supply Chain opera 296.000 m² de câmaras frias em conformidade com as normas de PIB farmacêutico e planeja USD 1,3 milhão em melhorias solares e de frota para 2025[5]DHL Supply Chain, "Operações DHL na Colômbia," dhl.com.
A líder local Coordinadora Mercantil aproveita centros automatizados para entrega no mesmo dia, e a TCC introduziu caminhões elétricos a bateria para atender centros de microfulfillment. A torre de controle SAP da Organização Corona elevou as viagens de ida e volta completas em 20% e reduziu as demurrage em 40%, demonstrando que o roteamento baseado em dados pode aumentar a produtividade mesmo em frotas envelhecidas.
A tecnologia de segurança e as credenciais de ESG agora determinam a adjudicação de contratos. Os transportadores que oferecem geocercamento por GPS obtêm um prêmio de tarifa de 10-15% nos corredores de alto risco, enquanto os embarcadores com metas de emissões de Escopo 3 buscam parceiros que utilizam caminhões Euro VI ou elétricos, remodelando o mercado de transporte rodoviário de cargas da Colômbia.
Líderes do Setor de Transporte Rodoviário de Cargas da Colômbia
Operadores Logísticos de Carga S A S
Coordinadora Mercantil S A
TCC S A S
Transportes Vigía S A S
Transportes Sánchez Polo S A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está na monetização de melhorias de corredores e de confiabilidade em geografias difíceis, onde as condições das estradas e as restrições de segurança criam lacunas de serviço e um prêmio para operadores em conformidade e tecnologicamente habilitados. Em 2026, o governo avançou com grandes intervenções viárias, incluindo a concessão pelo Ministério dos Transportes do projeto El Estanquillo-Popayan, de COP 8,8 trilhões (101 km de intervenções, incluindo 62,3 km de pista dupla e 14 túneis). A Invias também avançou na adjudicação de COP 363,254 bilhões em obras nos corredores Quibdo-Medellin (182 km) e Quibdo-Pereira (210 km) para 2026-2029. Essas ações criam espaço de contratação para transportadoras e prestadores de logística ligados às cadeias de suprimento da construção, com potencial para converter o acesso melhorado em distribuição regional mais densa.
A transição energética e a digitalização também estão mudando os modelos de serviço no transporte de longa distância e urbano de cargas. O Ministério dos Transportes anunciou a Ruta-E em maio de 2026, um corredor elétrico de cargas de 1.200 km entre Bogotá e Cartagena, com pontos de recarga a cada 100 km. Entre os participantes nominados estão DHL, BYD, Auteco Blue, TCC e Voltrelli, apoiando casos de investimento para tratores elétricos, refrigeradores elétricos e serviços de recarga baseados em corredores. Paralelamente, a visibilidade e o pareamento para a longa cauda de proprietários-operadores permanecem uma lacuna identificável. Plataformas como a VePAI lançaram uma abordagem de IA integrada ao WhatsApp para estruturar a visibilidade de uma grande base de motoristas independentes, reforçando oportunidades para agregação de LTL, serviços de torre de controle e camadas de conformidade de nível de embarcador que reduzem quilômetros vazios e melhoram a capacidade de atendimento além das grandes cidades.
Desenvolvimentos recentes do setor
- Julho de 2026: A Coordinadora Mercantil abriu uma nova filial regional em Quibdo (Chocó) para estender a cobertura direta a um corredor historicamente carente de atendimento. A medida apoia opções de última milha e de transporte regional de longa distância em áreas onde a qualidade das estradas e as restrições de segurança limitaram um serviço consistente, permitindo maior frequência de serviço e janelas de entrega mais rígidas.
- Agosto de 2025: A DHL Supply Chain comprometeu USD 1,3 milhão para atualizar a infraestrutura de pontos de venda e adicionar instalações solares em seus 39 armazéns na Colômbia. O investimento apoia a redução de custos operacionais e operações de instalações mais resilientes, reforçando a competitividade da logística contratada e das redes de distribuição vinculadas ao transporte rodoviário.
- Outubro de 2024: A TCC S.A.S. garantiu uma linha de crédito de COP 11,272 bilhões junto ao Banco de Bogotá para modernizar sua frota com 51 novos veículos 100% elétricos destinados a grandes cidades, incluindo Bogotá, Medellín e Cali. O financiamento apoia uma eletrificação mais ampla da frota na distribuição urbana, onde a conformidade com emissões e o controle de custos operacionais influenciam cada vez mais as decisões de licitação dos embarcadores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange serviços pagos que movimentam mercadorias por caminhão nas estradas colombianas, incluindo deslocamentos domésticos e trechos transfronteiriços tratados por transportadoras rodoviárias. O valor é medido pela receita gerada pela atividade de transporte rodoviário de cargas dentro da Colômbia durante o ano.
Exclusões de escopo: excluímos o transporte de passageiros, taxas puras de armazenagem e despacho não vinculadas ao transporte rodoviário, e encargos de frete marítimo ou aéreo que estejam fora do trecho rodoviário.
Visão geral da segmentação
- Por Usuário Final
- Agricultura, Pesca e Silvicultura
- Construção
- Indústria
- Petróleo e Gás, Mineração e Extração
- Comércio Atacadista e Varejista
- Outros
- Por Destino
- Doméstico
- Internacional
- Por Especificação de Carga
- Carga Completa (FTL)
- Carga Fracionada (LTL)
- Por Conteinerização
- Conteinerizado
- Não Conteinerizado
- Por Distância
- Longa Distância
- Curta Distância
- Por Configuração de Mercadorias
- Produtos Fluidos
- Produtos Sólidos
- Por Controle de Temperatura
- Sem Controle de Temperatura
- Com Controle de Temperatura
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um panorama claro de oferta e demanda para o transporte rodoviário na Colômbia, vinculando-o depois a um conjunto utilizável de séries de dados públicos. Analisamos estatísticas oficiais e publicações de políticas, como as do DANE (estatísticas nacionais), do Ministério dos Transportes e agências viárias relacionadas, e publicações comerciais e alfandegárias do DIAN para direção de importação e exportação. Também utilizamos o Banco Mundial e o UN Comtrade para verificar sinais macro de comércio.
Para manter realistas as premissas de preços e atividade, utilizamos fontes adicionais, como registros de empresas e apresentações a investidores de operadores de transporte e logística, avisos públicos de licitações e contratos, e cobertura de imprensa confiável sobre combustíveis, pedágios e obras de infraestrutura. Assinaturas pagas selecionadas foram usadas apenas quando ajudaram com dados financeiros padronizados de empresas, contexto de movimentação de cargas e comércio, e buscas de patentes quando alegações de adoção de tecnologia precisavam de verificação. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram consultadas para coletar dados, validá-los e esclarecer pontos obscuros.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar o modelo sob pressão e preencher lacunas que os dados públicos não explicitam, especialmente em torno do rendimento por tonelada-km, dos deslocamentos vazios, do mix típico de rotas e de como os reajustes de preços se refletem nos contratos. Conversamos com uma combinação de transportadoras, operadores de frotas, embarcadores e coordenadores de logística em corredores-chave colombianos, e depois triangulamos o que ouvimos com padrões de fluxo de commodities e trechos rodoviários ligados ao comércio.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 17% |
| Nível médio: 48% | Líderes funcionais/de unidade: 36% |
| Players menores: 19% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento principal é construído de forma top-down, reconstruindo o volume de atividade de frete e traduzindo-o em receita usando premissas práticas de preço e utilização. Para a Colômbia, isso começa com uma visão estruturada dos trechos rodoviários domésticos versus internacionais, sendo depois refinado usando verificações do mix de carga (FTL versus LTL), movimentações conteinerizadas versus não conteinerizadas, divisão de distância (curta versus longa distância) e a participação do tráfico de mercadorias sob controle de temperatura e fluidos.
Para manter os totais fundamentados, corroboramos os resultados com aproximações seletivas de baixo para cima (bottom-up), como consolidar uma amostra de receitas de transportadoras quando disponível. Em seguida, verificamos a receita implícita por viagem, por tonelada ou por km em relação ao que os operadores relatam. Quando faltam dados para frotas menores ou capacidade informal, a lacuna é tratada usando premissas do tipo penetração (por exemplo, quanto de um corredor é atendido por frotas organizadas) e depois reverificada por meio de entrevistas.
Para as previsões, é utilizada análise de cenários para que a trajetória de crescimento permaneça consistente com fatores mensuráveis, como produção industrial, intensidade de embarques da agricultura e mineração, volumes de comércio, comportamento de repasse de custos de combustível e pedágio, e mudanças na capacidade dos corredores decorrentes de melhorias viárias. As premissas são ajustadas somente após serem revisadas com respondentes do setor, e uma verificação rápida é aplicada em cada caso para garantir que o preço e o volume implícitos não se movam em direções opostas sem uma razão clara.
Validação de dados e ciclo de atualização
A validação é feita por meio de um conjunto de verificações cruzadas práticas, seguida de revisão por analistas. Comparamos os resultados do modelo com sinais independentes, como atividade rodoviária ligada ao comércio, direção do fluxo dos corredores, e se os níveis médios de receita implícitos correspondem ao que transportadoras e embarcadores descrevem para rotas semelhantes.
Valores discrepantes são sinalizados, e as premissas subjacentes são revisadas antes da aprovação final. Isso também pode desencadear um novo contato rápido com os respondentes quando uma discrepância permanece inexplicada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como choques abruptos de custo ou mudanças de política que alterem as tarifas de frete. Antes da entrega, é realizada uma revisão final para que os números reflitam as atualizações mais recentes disponíveis.
Comparação do tamanho do mercado de transporte rodoviário de cargas da Colômbia da Mordor Intelligence com outras estimativas publicadas
É comum observar tamanhos de mercado diferentes para o transporte rodoviário de cargas na Colômbia porque os publicadores nem sempre traçam o mesmo limite em torno do que conta como receita de frete rodoviário. As diferenças geralmente decorrem de se os trechos internacionais são contabilizados, se taxas de despacho e armazenagem são misturadas ao total, e de como preço e volume são projetados durante períodos de volatilidade de custos.
Ao acompanhar a atividade e os reajustes de preços a nível de corredor, e depois atualizar as premissas com verificações por entrevistas, a Mordor Intelligence mantém a estimativa vinculada à receita de frete baseada em caminhões dentro da Colômbia, em vez de agrupar serviços logísticos adjacentes no mesmo número.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,59 bilhões de USD (2026) | |
| Consultoria global A | 13,40 bilhões de USD (2026) | Essa estimativa parece misturar receita logística mais ampla com o transporte rodoviário, o que pode incluir despacho, armazenagem e manuseio de valor agregado que estão fora do trecho rodoviário. |
| Jornal comercial B | 9,90 bilhões de USD (2026) | Esse número é tipicamente derivado de relatos mais restritos de transportadoras formais e pode subestimar frotas menores e fluxos não conteinerizados de curta distância, onde a divulgação é mais fraca. |
A dispersão na tabela é explicada principalmente por escolhas de escopo e pela forma como a parcela informal e de frotas pequenas é tratada. Quando o limite é mantido na receita de transporte rodoviário e o mix de atividade é verificado por destino, distância e tipo de carga, o tamanho de mercado resultante permanece mais fácil de rastrear até condições operacionais reais e insumos repetíveis.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do setor de transporte rodoviário de cargas da Colômbia até 2031?
O tamanho do mercado de transporte rodoviário de cargas da Colômbia tem previsão de atingir USD 15,44 bilhões até 2031, expandindo-se a um CAGR de 5,9%.
Qual grupo de clientes embarca o maior volume de frete?
O Comércio Atacadista e Varejista liderou com 34,55% dos volumes de 2025 e é também o segmento de usuário final de crescimento mais acelerado.
Qual é a participação do tráfego de carga fracionada?
O LTL deteve 22,35% das receitas de 2025 e tem previsão de crescer 6,65% ao ano até 2031 graças à parcelização do comércio eletrônico.
Por que as cargas conteinerizadas crescem mais rapidamente do que as cargas a granel?
Os incentivos dos armazéns de zonas francas e a montagem de valor agregado impulsionam um CAGR de 6,03% para o frete conteinerizado, apesar do domínio da carga a granel.
Como a remoção do subsídio ao diesel afetará os transportadores?
Espera-se que os preços nos postos de combustíveis aumentem 8-10%, comprimindo as margens e acelerando a adoção de caminhões Euro VI e elétricos em busca de eficiência.
Página atualizada pela última vez em:


