
Tamanho e Participação do Mercado de Sistemas de Antenas Distribuídas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
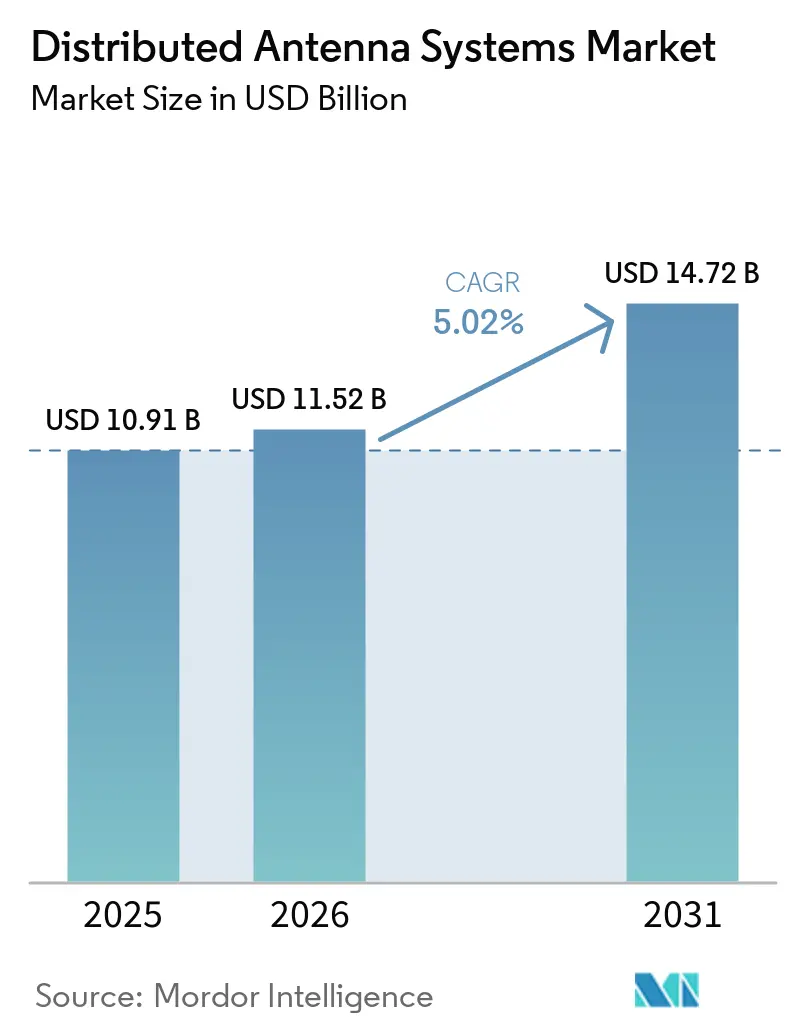
| Tamanho do Mercado (2026) | 11.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
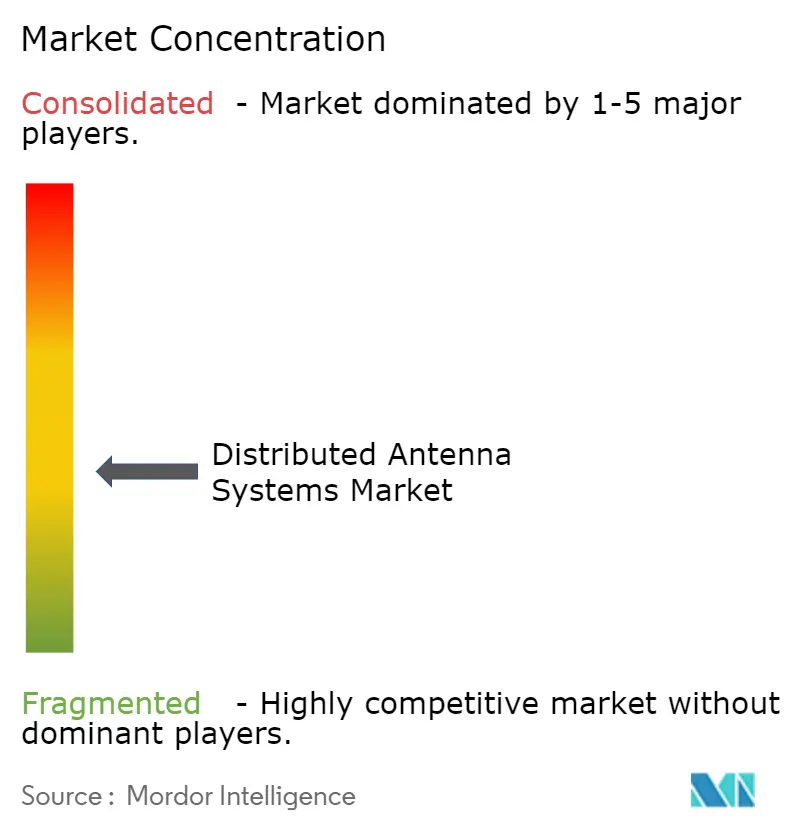
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Antenas Distribuídas por Mordor Intelligence
O tamanho do Mercado de Sistemas de Antenas Distribuídas está projetado para expandir de USD 10,91 bilhões em 2025 e USD 11,52 bilhões em 2026 para USD 14,72 bilhões até 2031, registrando um CAGR de 5,02% entre 2026 e 2031. Essa expansão repousa sobre uma tríade de forças: mandatos de cobertura de segurança pública, as vantagens de custo do modelo de propriedade de host neutro e os desafios de propagação do 5G em edifícios densos. A digitalização da saúde, a monetização de locais inteligentes e as arquiteturas híbridas energeticamente eficientes estão acelerando a substituição de unidades ativas legadas, enquanto a concorrência de pequenas células está restringindo as receitas de hardware. Os proprietários de imóveis comerciais começaram a encarar o DAS como um ativo gerador de renda em vez de um encargo de conformidade, e as operadoras estão realocando capital para aquisições de espectro e núcleos em nuvem, favorecendo ainda mais a infraestrutura compartilhada.
Principais Conclusões do Relatório
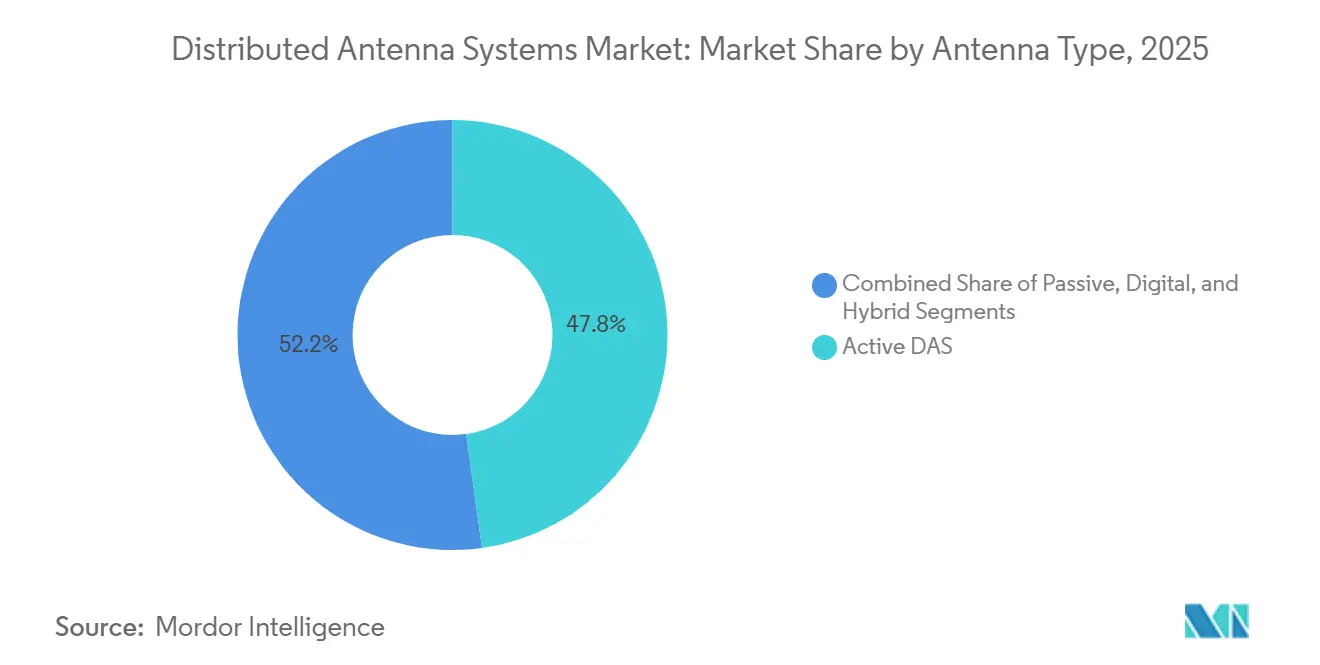
- Por tipo de antena, o DAS ativo deteve 47,80% da participação de receita em 2025, enquanto as arquiteturas híbridas avançam a um CAGR de 6,10% até 2031
- Por usuário final, as operadoras de telecomunicações lideraram com 28,60% da participação do mercado de sistemas de antenas distribuídas em 2025; as instalações de saúde estão projetadas para expandir a um CAGR de 7,80% até 2031
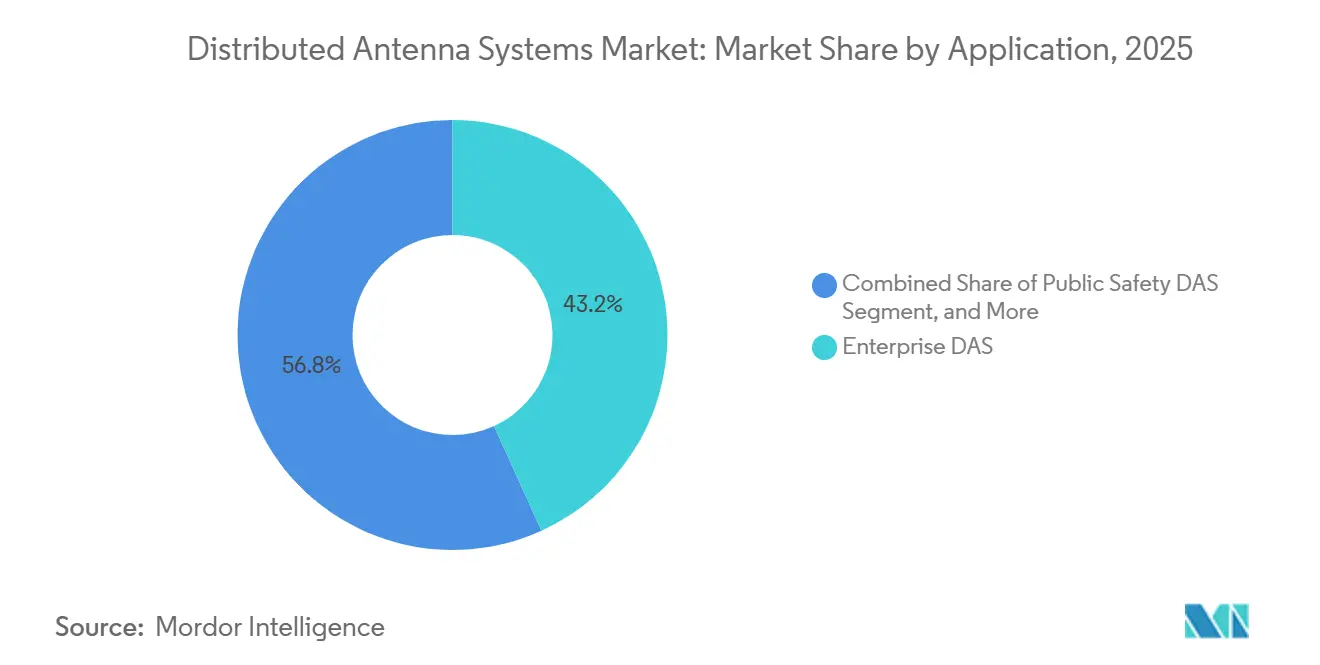
- Por aplicação, os sistemas empresariais responderam por 43,20% do tamanho do mercado de sistemas de antenas distribuídas em 2025, enquanto as configurações de host neutro avançam a um CAGR de 6,30% até 2031
- Por modelo de propriedade, os ativos de propriedade das operadoras retiveram 51,40% de participação em 2025; as implantações de host neutro devem crescer a um CAGR de 5,80% até 2031
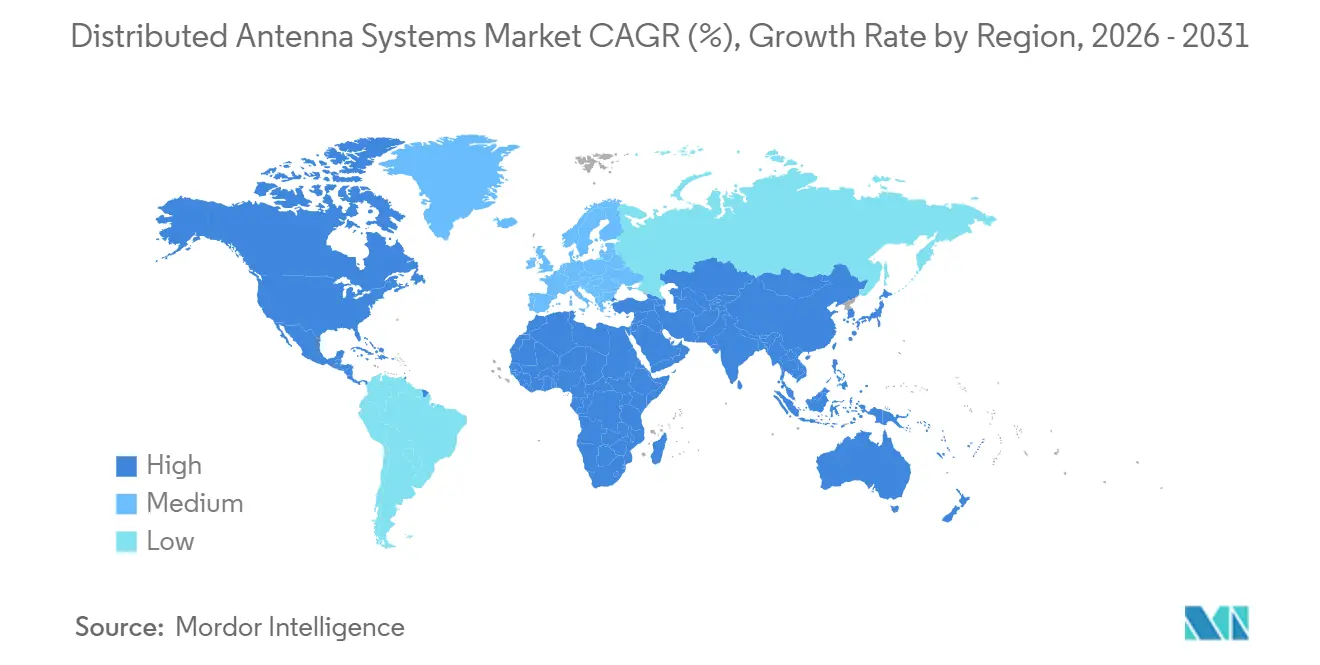
- Por região, a América do Norte comandou 38,50% da receita de 2025, mas a Ásia-Pacífico está projetada para crescer a um CAGR de 7,43% até 2031
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Sistemas de Antenas Distribuídas*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Redes 5G Impulsionando a Demanda por Cobertura Interna | +1.2% | América do Norte, China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Mandatos Regulatórios para Cobertura de Segurança Pública em Edifícios | +0.9% | América do Norte, Europa, Singapura | Curto prazo (≤ 2 anos) |
| Modelos de Negócios de Host Neutro Reduzindo o CAPEX dos Proprietários de Imóveis | +0.8% | América do Norte, Europa Ocidental, estados do CCG | Médio prazo (2-4 anos) |
| Autoajuste de DAS Orientado por IA Reduz o OPEX de Rede | +0.6% | América do Norte, polos tecnológicos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento do Tráfego de Dados Móveis em Grandes Locais | +0.7% | Polos de eventos urbanos em todo o mundo | Curto prazo (≤ 2 anos) |
| Proliferação de IoT e Aplicações de Edifícios Inteligentes | +0.5% | Cidades inteligentes da Ásia-Pacífico, imóveis comerciais da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Redes 5G Impulsionando a Demanda por Cobertura Interna
Os sinais de onda milimétrica sofrem alta atenuação ao atravessar paredes, o que obriga as operadoras a complementar as implantações de macro externas com plataformas internas, especialmente na China, com seus 3,64 milhões de estações base 5G, e em Singapura, com o mandato de 50% de 5G autônomo para 2025. O DAS de hospedagem neutra no Empower Field em Denver movimentou 50 terabytes em dois shows, várias vezes o volume típico de um jogo da NFL, ilustrando como grandes locais exigem infraestrutura específica para cada venue. A migração para a Banda C equilibra penetração e capacidade, mas ainda exige nós internos em propriedades premium. Como 80% do tráfego móvel se origina em ambientes internos, as operadoras do mercado de sistemas de antenas distribuídas obtêm retorno rápido quando usuários de alta densidade se concentram em estádios, hospitais e centros de transporte.
Mandatos Regulatórios para Cobertura de Segurança Pública em Edifícios
O Processo FCC 21-346 exige 99% de cobertura LTE interna em edifícios comerciais até 2025, impulsionando a adoção obrigatória de Sistemas de Antenas Distribuídas.[1] O programa de subsídios rurais da FirstNet no valor de 1,7 bilhões de USD instalou sistemas em 30.000 edifícios, oferecendo aos proprietários um incentivo para cumprir as regras de precisão do Serviço de Emergência 911 Aprimorado.[2] As diretivas europeias de cobertura em corredores de transporte e as atualizações do código de incêndio de Singapura criam pressões semelhantes. Grandes campi médicos, como o Cleveland Clinic, integraram a FirstNet e o 5G comercial em uma única rede, garantindo tanto a segurança pública quanto o tempo de atividade clínica. A conformidade reduziu os ciclos de implantação de Sistemas de Antenas Distribuídas de cronogramas discricionários para cronogramas obrigatórios, encurtando as janelas de decisão para incorporadores imobiliários e sustentando o crescimento do mercado de sistemas de antenas distribuídas.
Modelos de Negócios de Host Neutro Reduzindo o CAPEX dos Proprietários de Imóveis
Um único proprietário de infraestrutura que atende a várias operadoras pode reduzir o desembolso de capital do local em 60-80% e converte um custo irrecuperável em receita de locação de 1.500 a 5.000 USD por operadora por mês. O framework Open RAN Hospedado agora padroniza as interfaces, permitindo que aeroportos como o Hartsfield-Jackson reduzam as salas de equipamentos em 40%, ao mesmo tempo em que acomodam T-Mobile e AT&T no mesmo backbone de fibra. Embora os atrasos de coordenação persistam, os acordos de compartilhamento de receita normalmente alocam 20-40% das tarifas das operadoras aos proprietários, criando uma anuidade que melhora a receita operacional líquida e molda as tendências do mercado de Sistemas de Antenas Distribuídas.
Autoajuste de DAS Orientado por IA Reduz o OPEX de Rede
Controladores de aprendizado de máquina incorporados em novas unidades de rádio ajustam a potência, a formação de feixes e o espectro no tráfego em tempo real, reduzindo o consumo de energia em até 40% durante os períodos de baixo pico. O XRAN 5.0 da JMA detecta e suprime a intermodulação entre múltiplas operadoras, reduzindo pela metade as visitas de manutenção em campo. O LampSite X da Huawei em Dubai atingiu picos de 5,1 Gbps enquanto direcionava dinamicamente os feixes para usuários em movimento. Essas economias mitigam o aumento dos custos de eletricidade e cumprem os mandatos de eficiência energética da UE, influenciando as perspectivas do setor de sistemas de antenas distribuídas, mas as operadoras devem compartilhar dados granulares com hosts neutros, levantando preocupações com segurança cibernética e privacidade.
Análise de Impacto das Restrições do Mercado de Sistemas de Antenas Distribuídas*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Coordenação entre Múltiplos Operadores e Liberação de Espectro | -0.7% | América do Norte e Europa com múltiplas operadoras incumbentes | Curto prazo (≤ 2 anos) |
| Pressão de Sustentabilidade sobre Sistemas de Alto Consumo Energético | -0.4% | Europa e América do Norte sob estruturas de construção verde | Médio prazo (2-4 anos) |
| Altos Custos de Instalação e Implantação para Grandes Locais | -0.6% | Mercados emergentes e instalações de médio porte globalmente | Curto prazo (≤ 2 anos) |
| Aprovações Regulatórias Complexas e Licenças de Zoneamento de Edifícios | -0.5% | Aeroportos, hospitais e distritos urbanos históricos em todo o mundo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Coordenação entre Múltiplos Operadores e Liberação de Espectro
Atender três ou mais operadoras dentro de um único local força negociações detalhadas de frequências e máscaras de potência, estendendo os projetos em 6-18 meses. No Superdome, alinhar 91 zonas para AT&T, Verizon e T-Mobile levou 14 meses antes do início do serviço comercial. A intermodulação passiva pode degradar o sinal em 10-15 dB se a filtragem for inadequada, de modo que os integradores gastam mais em testes. Muitos reguladores de mercados emergentes ainda licenciam espectro por operadora em vez de por local, limitando os benefícios de neutralidade no mercado de sistemas de antenas distribuídas.
Altos Custos de Instalação e Implantação para Grandes Locais
Sistemas avançados prontos para 5G custam USD 4-8 por pé quadrado, ou até USD 10 milhões para locais em escala de estádio, excluindo 15-25% de OPEX anual. As pequenas células reduzem o capex para USD 1,50-3 por pé quadrado, mas carecem de suporte a múltiplos operadores. Projetos de fibra até a antena, como o Everon da Corning Incorporated, economizaram 33% de capex no campus Anschutz do Colorado, mas as reformas permanecem caras em edifícios legados. Períodos de retorno de 3-7 anos, no mercado de sistemas de antenas distribuídas, desestimulam locais de médio porte, a menos que um financiador de host neutro assuma o risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Sistemas de Antenas Distribuídas
Por Tipo de Antena:
Arquiteturas Híbridas Equilibram Custo e DesempenhoAs plataformas híbridas estão conquistando espaço entre as unidades ativas de alta potência e os layouts passivos de cabo coaxial no mercado de sistemas de antenas distribuídas. O DAS híbrido registrou um CAGR de 6,10% e deve continuar avançando sobre os sistemas ativos, que ainda representam a maior fatia do tamanho do mercado de sistemas de antenas distribuídas. As unidades ativas, embora capazes de saída de potência multibanda, consomem 5-15 kW por local e ocupam 65% mais espaço em rack do que as variantes passivas, forçando os proprietários de locais a atualizar os circuitos de resfriamento e energia. As soluções passivas permanecem viáveis em edifícios com menos de 100.000 pés quadrados, mas perdem 3-6 dB a cada 30 metros de cabo coaxial. As variantes digitais de fibra convertem RF em luz, reduzindo a energia em 60-70% e facilitando as atualizações de software, como evidenciado pelas implantações do LampSite em 20 países.
Os sistemas híbridos integram backhaul de fibra com amplificação localizada, o que representa um compromisso entre orçamentos de capital e energia. A implantação Open RAN da Verizon em Austin conecta unidades de software da Samsung com antenas da CommScope Holding Company Inc. para evitar a dependência de um único fornecedor. As operadoras favorecem os híbridos porque a energia agora representa 20-30% do OPEX, e o controle por software permite desligar setores durante a noite. Os fornecedores que oferecem cabeças de rádio modulares e chaves de software remotas ganham poder de precificação à medida que os locais escalonam os investimentos ao longo de vários ciclos orçamentários.

Por Usuário Final:
Redes de Saúde Aceleram a Adoção DigitalAs operadoras de telecomunicações ainda dominaram a demanda com 28,60% da receita em 2025, mas os hospitais são os que crescem mais rapidamente, expandindo a um CAGR de 7,80%, pois o acesso a registros eletrônicos de saúde, a transferência de imagens e o monitoramento em tempo real exigem zero interrupções de serviço no mercado de sistemas de antenas distribuídas.[3] A Mayo Clinic em Rochester opera mais de 70.000 dispositivos médicos em um DAS da Corning Incorporated, demonstrando os riscos operacionais. Os pisos de manufatura estão se inclinando para pequenas células CBRS para robótica devido ao menor custo de USD 0,97-1,12 por pé quadrado, limitando a penetração do DAS.
As agências governamentais e de segurança pública dependem da integração da Banda 14, um caso de uso que mantém a participação do mercado de sistemas de antenas distribuídas estável apesar da concorrência de pequenas células. Locais esportivos como o Empower Field exploram a capacidade do DAS para habilitar pedidos pelo celular e replays em realidade aumentada, gerando receita auxiliar. Os centros de transporte adotam redes de host neutro para evitar múltiplas reconstruções, como visto no Aeroporto Hartsfield-Jackson.
Por Aplicação:
Configurações de Host Neutro Reformulam a EconomiaAs implantações empresariais responderam por 43,20% da participação da receita de aplicações do mercado de sistemas de antenas distribuídas em 2025, mas os sistemas de host neutro estão crescendo a um CAGR de 6,30% à medida que os proprietários buscam renda recorrente. O projeto multioperador do Superdome da AT&T gerou 69 terabytes em três concertos e mostra como as taxas de locação transformam a infraestrutura em fluxos de caixa. As sobreposições de segurança pública permanecem obrigatórias, mas complexas, porque a prioridade e a preempção da Banda 14 precisam de fatias de núcleo separadas.
Arquiteturas convergentes combinando DAS, CBRS e Wi-Fi estão emergindo após a especificação de 2024 do Small Cell Forum, dando aos proprietários um painel único para todos os serviços de rádio. Os modelos de compartilhamento de receita, no entanto, adiam a renda até que todas as operadoras assinem, desacelerando a adoção em propriedades menores.
Por Modelo de Propriedade:
O Impulso do Host Neutro CresceOs ativos de propriedade das operadoras ainda detêm 51,40% do valor no mercado de sistemas de antenas distribuídas, mas os investimentos em host neutro devem crescer a um CAGR de 5,80% à medida que as operadoras canalizam capital para leilões de espectro e núcleos virtuais. A aquisição de USD 854 milhões da Boingo Wireless Inc. pela DigitalBridge sinalizou o apetite dos investidores por fluxos de locação estáveis. A Crown Castle agora gerencia 115.000 nós de pequenas células mais DAS, agrupando ofertas para proprietários de estádios.
Os sistemas de propriedade empresarial estão perdendo terreno porque os hosts neutros podem reduzir o capex em 60-80% e ainda garantir cobertura de múltiplas operadoras. O teste da Arábia Saudita de espectro interno compartilhado de 4,0-4,1 GHz mostrou que os blocos neutros atribuídos pelo regulador reduzem os problemas de coordenação e poderiam acelerar a adoção em novas construções de cidades inteligentes.
Análise Geográfica
Mercado de Sistemas de Antenas Distribuídas na América do Norte
A América do Norte deteve 38,50% da receita de 2025 no mercado de sistemas de antenas distribuídas, impulsionada pelo mandato de cobertura interna de 99% da FCC e pelo alcance de 30.000 edifícios da FirstNet. Locais de grande movimento, como o Empower Field, movimentaram 50 terabytes em dois dias, justificando investimentos de USD 4 a 8 por pé quadrado. A região favorece preços premium de hospedagem neutra, mas enfrenta períodos de retorno de 3 a 7 anos em propriedades de médio porte, de modo que os operadores concentram esforços em estádios, aeroportos e unidades de saúde.
Mercado de Sistemas de Antenas Distribuídas na Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento de curto prazo, com CAGR de 7,43%, sustentada pelos 3,64 milhões de sites 5G da China, pela meta de 700.000 sites da Índia e pelas metas nacionais de cobertura interna de Singapura. Grandes projetos metropolitanos em Hong Kong e Shenzhen instalaram cobertura de linha completa em dez semanas, ilustrando a velocidade de execução. Os edifícios densos, porém envelhecidos, do Japão complicam as reformas, levando os fornecedores a adotar antenas de perfil reduzido. A Coreia do Sul e a Austrália, já superada a etapa de cobertura, concentram-se agora na modernização de locais.
Mercado de Sistemas de Antenas Distribuídas na EMEA e na América Latina
As normas de eficiência energética da Europa estimulam soluções digitais que reduzem o consumo em 60 a 70%. No entanto, a fragmentação dos códigos de construção acrescenta de 3 a 12 meses ao licenciamento, retardando as implantações em múltiplos países. O Projeto Gigabit do Reino Unido e as obrigações relativas a corredores de transporte mantêm os programas de financiamento público ativos, embora os edifícios históricos exijam cabeamento especial à prova de incêndio. Espera-se que o Oriente Médio e a África cresçam rapidamente até 2031, impulsionados por programas de cidades inteligentes em Riade, Dubai e Doha. A primeira rede interna 5G-Advanced da du atingiu 5,1 Gbps, sinalizando apetite por desempenho de ponta. Os pilotos de compartilhamento de espectro na Arábia Saudita apontam para uma abertura regulatória que pode contornar os atrasos de coordenação comuns em outros mercados. A América Latina e a África Subsaariana permanecem em estágio incipiente, com sistemas de antenas distribuídas limitados a shoppings premium e aeroportos, mas as tendências de urbanização e penetração de smartphones sugerem um pipeline latente assim que os obstáculos de financiamento forem superados.
Panorama regulatório
A regulamentação continua sendo um catalisador de demanda fundamental para a cobertura em ambientes internos, onde o desempenho de segurança pública e as chamadas de emergência são tratados em nível de edifício. Nos Estados Unidos, o FCC Docket 21-346 tem sido utilizado no contexto de mercado como um requisito de cobertura interna LTE de 99% para edifícios comerciais até 2025, reforçando o DAS como um investimento vinculado à conformidade para grandes locais e instalações críticas. Ao mesmo tempo, as ações da FCC em 2026 destacaram a modernização das regras de telecomunicações e a autoridade federal em estruturas de implantação, incluindo ordens e notificações relacionadas à transição totalmente IP e aos princípios de preempção federal sob o Communications Act (notadamente as Seções 253 e 332(c)(7)), que também interagem com o licenciamento local para infraestrutura sem fio interna.
Fora dos Estados Unidos, os marcos de espectro e acesso que afetam a rede sem fio interna também estão mudando. A Ofcom, no Reino Unido, avançou nas estruturas técnicas de conformidade para acesso dinâmico ao espectro na banda de 6 GHz por meio de seus requisitos de especificação de Coordenação Automática de Frequência (AFC) para provedores de serviços de coordenação, e abriu atividades de consulta relacionadas a serviços de satélite diretos para dispositivos em bandas de espectro móvel. Essas mudanças aumentam a ênfase na conformidade com normas, na engenharia de gestão de interferência e na documentação durante o projeto e a comissão, especialmente em ambientes internos multioperadoras que combinam camadas celulares licenciadas com camadas de espectro não licenciado ou compartilhado.
Análise da cadeia de valor
A cadeia de valor do DAS vai desde insumos de componentes de RF e ópticos até o projeto de locais, implantação e serviços gerenciados de longo prazo. Fornecedores a montante fornecem semicondutores (incluindo dispositivos GaN/GaAs para amplificação de RF), filtros e duplexadores, cabos coaxiais e de fibra óptica de baixa perda, e conectores de precisão. OEMs e fornecedores de subsistemas então montam unidades head-end, unidades de rádio remoto, antenas, sistemas de energia e software de gestão, enquanto integradores de sistemas e empreiteiros especializados em RF concluem o projeto de RF, cabeamento, terminação de fibra, comissão e testes de aceitação em edifícios complexos como aeroportos, hospitais, campi e estádios.
A jusante, operadoras de telecomunicações e provedores de host neutro impulsionam a demanda e influenciam a participação multioperadoras, enquanto os proprietários de imóveis moldam a seleção de fornecedores por meio de modelos de propriedade e participação na receita. Gargalos de custo e prazo se concentram na capacidade especializada de fabricação e implantação de RF, incluindo a disponibilidade de dispositivos de RF de alta eficiência, cabeamento retardante de chama adequado para edifícios regulamentados e mão de obra qualificada para ajustar sistemas multibanda e multioperadora. Requisitos de teste e qualificação, incluindo conjuntos de testes específicos de operadoras e equipamentos de laboratório de RF de alto nível, aumentam a complexidade de entrega. A exposição comercial e tarifária também foi apontada como um fator de custo de desembarque para antenas, fibra, coaxial e unidades remotas importadas, o que apoia o fornecimento duplo e a diversificação entre fornecedores e integradores.
Cenário Competitivo
A concorrência abrange fornecedores de equipamentos, operadores de host neutro, integradores e operadoras, nenhum excedendo uma participação de receita global de dois dígitos. Os fornecedores se diferenciam em eficiência energética e interoperabilidade de software, como demonstrado pelo DAS multivendedor Open RAN da Verizon, que vinculou o software da Samsung às antenas da CommScope Holding Company Inc. Corning Incorporated, JMA Wireless e SOLiD Inc. estão promovendo portfólios digitais e híbridos que prometem 30-50% de economia de energia, em linha com as regras de energia da UE.
Operadores de host neutro como Boingo Wireless Inc., American Tower Corporation e Crown Castle buscam escala para amortizar o capex em muitos locais. A compra da Boingo Wireless Inc. pela DigitalBridge consolidou mais de 70 locais esportivos e acordos de aeroportos, enquanto a combinação de 115.000 nós de pequenas células com DAS da Crown Castle oferece aos proprietários de locais uma solução completa. A American Tower Corporation se associou à AT&T Inc. para ampliar o alcance interno, sinalizando convergência entre empresas de torres e modelos de host neutro.
As inovações definidas por software criam oportunidades para desafiantes. O aporte de USD 100 milhões da JMA Wireless financia a mitigação de interferências orientada por IA, e os pilotos de espectro neutro da Ericsson AB na Arábia Saudita exploram novos modelos de licenciamento. Os fabricantes de pequenas células ameaçam o setor de sistemas de antenas distribuídas ao oferecer alternativas mais baratas, fazendo com que a receita de hardware de DAS decline a um CAGR de -2,5%, mas as soluções híbridas estão recuperando participação onde o suporte a múltiplos operadores e a cobertura uniforme superam o menor capex. No geral, o poder de precificação reside nos fornecedores que conseguem agrupar software, economia de energia e financiamento de locação, inclinando o mercado de sistemas de antenas distribuídas para um modelo orientado a serviços em vez de vendas puras de hardware.
Líderes do Setor de Sistemas de Antenas Distribuídas
-
CommScope Holding Company Inc.
-
Corning Incorporated
-
AT&T Inc.
-
American Tower Corporation
-
Cobham Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Antenas Distribuídas Empresas cobertas neste relatório
- CommScope Holding Company Inc.
- Corning Incorporated
- AT&T Inc.
- American Tower Corporation
- Cobham Limited
- SOLiD Inc.
- TE Connectivity Ltd.
- Comba Telecom Systems Holdings Ltd.
- Boingo Wireless Inc.
- JMA Wireless
- Dali Wireless Inc.
- Zinwave (Wilson Electronics)
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co. Ltd.
- Radio Frequency Systems
- Advanced RF Technologies Inc.
- PBE Axell Wireless
- Maven Wireless Sweden AB
- Baicells Technologies Co. Ltd.
- Tower Bersama Group
- Anixter International Inc.
- Amphenol Corporation
- Antenna Products Corporation
Oportunidades de mercado e perspectivas futuras
A cobertura interna neutra e multioperadora continua sendo o espaço em branco mais visível, onde a economia do local e a simplicidade operacional se alinham tanto para proprietários quanto para operadoras. O contexto de mercado indica que a propriedade neutra pode reduzir o desembolso de capital do local em 60-80%, transformando a cobertura em receita de aluguel (USD 1.500-5.000 por operadora por mês). Grandes centros de transporte também oferecem locais âncora práticos para esses modelos. A oportunidade está concentrada em aeroportos, estádios, grandes campi médicos e empreendimentos de uso misto, onde os custos de coordenação entre operadoras são altos e onde uma infraestrutura interna compartilhada pode reduzir ciclos repetidos de construção. A conclusão, em janeiro de 2026, de uma plataforma 5G de host neutro no Aeroporto Internacional Hartsfield-Jackson de Atlanta, com uma redução relatada de 40% na área de infraestrutura, mostra como as restrições de espaço e operacionais podem apoiar diretamente arquiteturas internas compartilhadas.
No lado tecnológico, o foco está mudando para redes internas abertas, definidas por software e com gestão de energia, que reduzem o OPEX e aceleram as atualizações entre bandas e operadoras. A conclusão pela O-RAN ALLIANCE da Especificação Release 5 (O-RAN-R005) em novembro de 2025, incluindo recursos voltados para economia de energia e segurança, apoia os esforços de fornecedores e operadoras para padronizar interfaces e reduzir o aprisionamento tecnológico à medida que os sistemas internos convergem com práticas de RAN nativas em nuvem. Ao mesmo tempo, compradores de locais e empresas estão lidando com a pressão de sustentabilidade e custo de energia buscando arquiteturas híbridas e de fibra digital mais eficientes em termos energéticos, deixando espaço para os fornecedores empacotarem gestão de energia, mitigação de interferência multioperadora e comissão simplificada em kits de implantação repetíveis.
Desenvolvimentos Recentes do Setor no Mercado de Sistemas de Antenas Distribuídas
- Maio de 2026: A Airspan implantou sua plataforma DAS digital MobileAccess 6000 no Aeroporto Internacional Charlotte Douglas como parte de uma atualização de capacidade do terminal. O caso de uso do aeroporto reforça o papel do DAS digital em grandes centros de transporte de alto tráfego, onde o desempenho interno multioperadora e o tempo de atividade operacional impulsionam as decisões de compra.
- Abril de 2025: A Airspan concluiu a aquisição do negócio de rede sem fio da Corning, assumindo a propriedade dos portfólios DAS 6000 e 6200, juntamente com os ativos de small cell SpiderCloud. O acordo consolida linhas de produtos internos estabelecidas sob um fornecedor focado em sistemas RAN e internos, remodelando o posicionamento competitivo e o alinhamento de canais para ofertas DAS digitais e internas convergentes.
- Julho de 2024: A CommScope firmou um acordo definitivo para vender seus negócios de Outdoor Wireless Networks e Distributed Antenna Systems para a Amphenol Corporation por cerca de USD 2,1 bilhões. A alienação sinalizou uma mudança estrutural no cenário de fornecedores, transferindo ativos-chave de DAS para um proprietário industrial focado em conectividade e estabelecendo a base para uma integração subsequente de portfólio em cabos, conectores e infraestrutura interna.
Mercado de Sistemas de Antenas Distribuídas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sistemas de antenas distribuídas (DAS) é contabilizado como o valor do hardware ativo, passivo, digital e híbrido de DAS, além dos componentes de controle de suporte que distribuem sinais de RF licenciados ou não licenciados por fibra ou coaxial para múltiplas antenas, principalmente para melhorar a cobertura em ambientes internos e em locais específicos.
Exclusões de escopo: Pequenas células de rede de acesso por rádio independentes implantadas como nós de capacidade autônomos estão excluídas do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Antena
- Ativo
- Passivo
- Digital
- Híbrido
- Por Usuário Final
- Manufatura
- Saúde
- Governo e Segurança Pública
- Transporte e Logística
- Locais de Esportes e Entretenimento
- Operadoras de Telecomunicações
- Outros Setores Comerciais
- Por Aplicação
- DAS Empresarial
- DAS de Segurança Pública
- DAS de Host Neutro / Múltiplos Operadores
- Por Modelo de Propriedade
- Propriedade da Operadora
- Host Neutro
- Propriedade Empresarial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- Países Baixos
- França
- Irlanda
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Singapura
- Japão
- Austrália
- Indonésia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Chile
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir o mapa de demanda e testar premissas iniciais antes das conversas com os participantes do setor. Foram utilizadas referências públicas, como orientações e registros da FCC para cobertura em ambientes internos e de segurança pública, materiais da ITU sobre espectro e definições de rádio, publicações de reguladores nacionais de telecomunicações (por exemplo, Ofcom e órgãos similares), além de normas e referências técnicas de grupos como 3GPP e IEC, quando pertinentes.
Também foram analisadas estatísticas alfandegárias e de comércio exterior, onde componentes relacionados a DAS aparecem em categorias mais amplas de equipamentos de RF e telecomunicações, bem como artigos revisados por pares sobre propagação em ambientes internos e modelos de hospedagem neutra que ajudam a explicar as escolhas de sistemas. Para sinais em nível de empresa, foram utilizados registros, apresentações a investidores e publicações confiáveis para confirmar cronogramas e narrativas de base instalada. Esses exemplos são meramente ilustrativos, e muitas outras fontes públicas também foram utilizadas durante a coleta e validação dos dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em entrevistas e pesquisas breves com partes interessadas ao longo da cadeia de valor de DAS, como integradores de sistemas, fornecedores de componentes, operadores de hospedagem neutra e proprietários de locais corporativos. Para uma visão global, as respostas foram equilibradas entre APAC, EMEA e as Américas, de modo que as premissas sobre implantações em locais, ciclos de atualização e movimentação de preços pudessem ser verificadas e ajustadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 27% | CXOs: 12% | APAC: 42% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo que reconstrói a demanda a partir do conjunto de locais endereçáveis e do ritmo dos programas de cobertura em ambientes internos, traduzindo-a em remessas de sistemas e valor de serviços com base em configurações típicas de sistemas. Para manter a abordagem fundamentada, foram utilizados um conjunto reduzido de insumos, como a contagem de novos locais de grande porte e reformados, a atividade de expansão de campi corporativos, a intensidade de atualização de cobertura interna de 4G para 5G por parte das operadoras, a adoção de cobertura interna para segurança pública e o valor médio do sistema por tipo de implantação (ativo, passivo, digital ou híbrido).
Esses totais foram corroborados com aproximações seletivas de baixo para cima, incluindo faixas de cotação amostradas coletadas em entrevistas, verificações de canal sobre a direção do backlog de integradores e uma consolidação limitada da exposição de receita reportada por empresas que divulgam linhas relacionadas a wireless interno ou DAS. Quando a visão de baixo para cima apresentava lacunas, as partes faltantes foram preenchidas com faixas conservadoras baseadas na composição por tipo de local e nas divisões típicas de lista de materiais, sendo posteriormente verificadas com os respondentes primários.
A previsão utilizou análise de cenários orientada pelo consenso de especialistas sobre os fatores que mais influenciam a curva, incluindo planos de densificação interna de 5G, economia de hospedagem neutra, ciclos de construção de aeroportos, estádios e hospitais, e o cronograma de conformidade com comunicações de segurança. As taxas de crescimento foram moderadas onde os insumos indicavam atrasos nas implantações e elevadas onde locais com múltiplos inquilinos apresentavam converso mais rápida.
Ciclo de Validação e Atualização dos Dados
Os resultados foram validados por meio de múltiplas verificações, incluindo testes de sanidade de crescimento ano a ano, razoabilidade da participação regional e comparações com sinais independentes, como atividade de construção de locais e direção do capex de telecomunicações. Quando surgiam grandes variações, as premissas-chave eram reexaminadas, as notas de entrevistas eram revisadas novamente e, em seguida, era realizada uma revisão por pares antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes surgem, como mudanças de política para cobertura de segurança pública, variações bruscas nos gastos com implantação ou grandes restrições de fornecimento. Antes da entrega, uma revisão atualizada é concluída para que os números reflitam as informações mais recentes disponíveis.
Tamanho do Mercado Global de Sistemas de Antenas Distribuídas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para DAS podem diferir significativamente, mesmo quando o ano de referência parece o mesmo, porque as empresas escolhem diferentes limites e aplicam diferentes sinais de demanda para preencher lacunas de dados. Neste mercado, a divergência geralmente decorre do que é contabilizado como DAS em comparação com soluções adjacentes de wireless interno, e de como os preços e os ciclos de atualização são assumidos entre os tipos de locais.
Indicadores de implantação em locais e verificações de ciclos de atualização — como o ritmo de grandes projetos em locais públicos e programas de cobertura interna de operadoras — são as evidências que mantêm a Mordor Intelligence vinculada a um conjunto de demanda de DAS bem definido. Pequenas células utilizadas como nós de capacidade autônomos são mantidas fora do escopo, e apenas arquiteturas DAS que distribuem RF por fibra ou coaxial são contabilizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,91 bilhões de USD (2025) | |
| Consultoria Global A | 11,36 bilhões de USD (2025) | Utiliza uma definição mais ampla de DAS em materiais públicos e não separa claramente os nós de capacidade de pequenas células autônomas do DAS, o que pode elevar o total para o mesmo ano. A ancoragem do ano-base também está definida para 2024, o que pode alterar a forma como a progressão de preços até 2025 é aplicada. |
| Publicação Setorial B | 11,90 bilhões de USD (2025) | Indica uma contagem com maior peso em serviços e uma inclusão mais ampla de atividades de implantação, com detalhes limitados sobre quais programas de locais são tratados como DAS em comparação com outros sistemas de wireless interno. Premissas de crescimento mais acelerado parecem estar incorporadas, o que pode trazer mais conversão futura para o valor do ano corrente. |
A comparação mostra que o principal fator é o controle do escopo, seguido pela forma como os preços e o cronograma de atualização são aplicados entre os locais internos e os casos de uso de segurança pública. Ao manter o conjunto de demanda rastreável à atividade dos locais e com regras de inclusão claras, o número resultante é mais fácil de replicar e de ajustar quando novos sinais de implantação surgem.
Principais Perguntas Respondidas no Relatório
Qual CAGR é previsto para o mercado de sistemas de antenas distribuídas até 2031?
O mercado está projetado para crescer a um CAGR de 5,02% entre 2026 e 2031.
Qual tipo de antena está se expandindo mais rapidamente no mercado de sistemas de antenas distribuídas?
As arquiteturas híbridas estão crescendo a um CAGR de 6,10% porque equilibram custo de capital e desempenho.
Por que as instalações de saúde estão investindo em plataformas sem fio internas?
A adoção da telemedicina e as rigorosas necessidades de tempo de atividade levam os hospitais a instalar DAS multioperador que garantem cobertura ininterrupta.
Como os modelos de host neutro melhoram a economia do projeto para os proprietários de locais?
Uma única infraestrutura atende a todas as operadoras, reduzindo o desembolso de capital em até 80% e gerando renda de locação de USD 1.500-5.000 por operadora a cada mês.