
Tamanho e Participação do Mercado de Antenas Planas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 29.36 % |
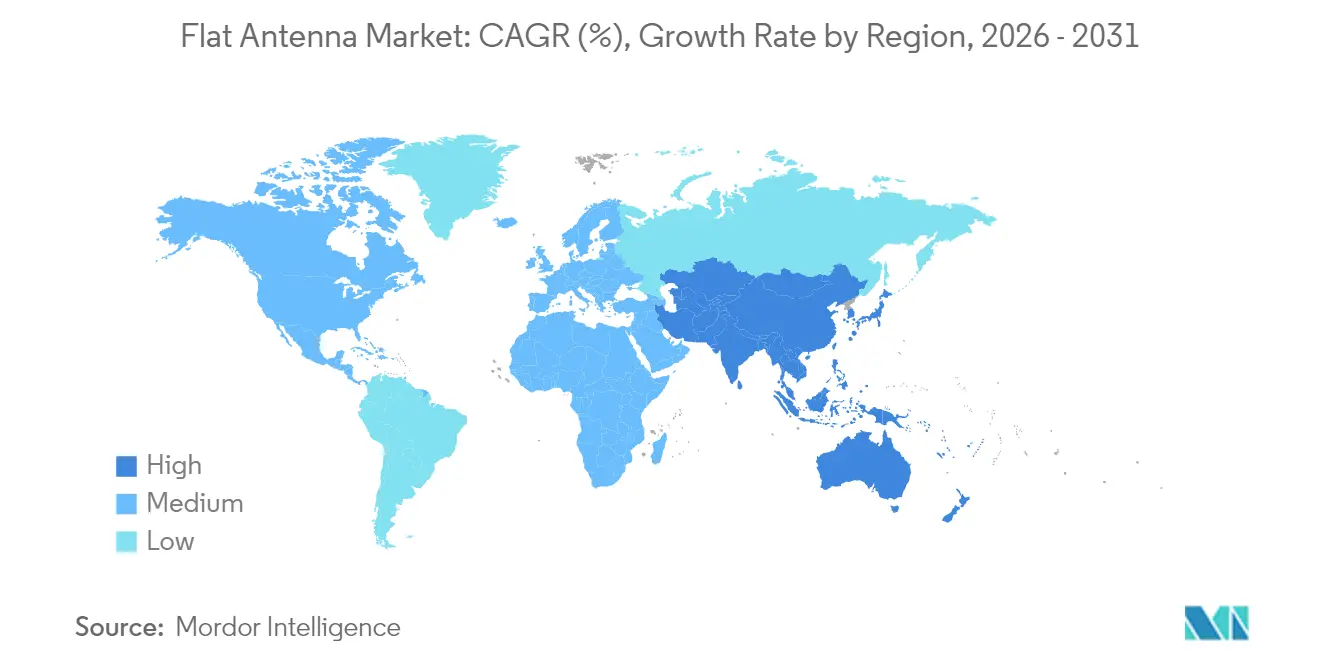
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
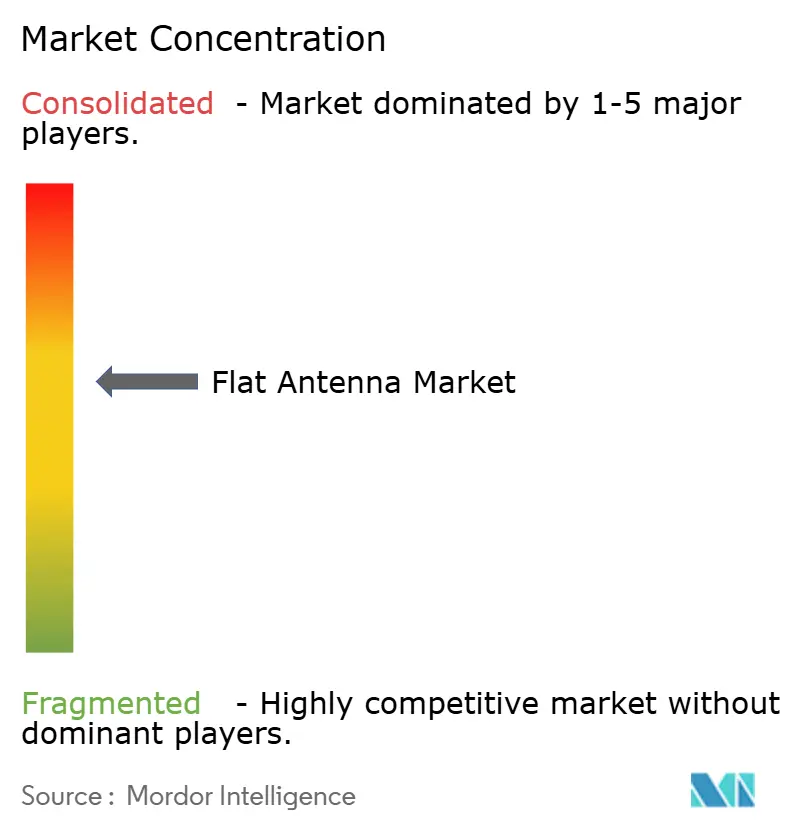
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Antenas Planas por Mordor Intelligence
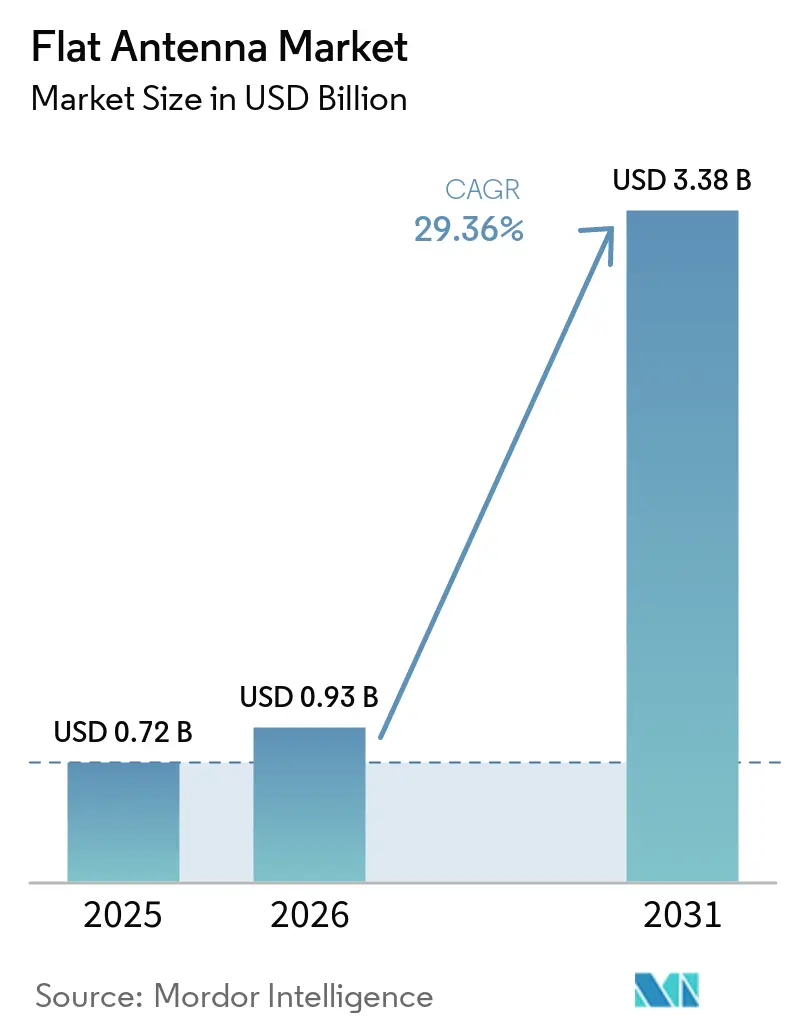
O tamanho do Mercado de Antenas Planas foi avaliado em USD 0,72 bilhão em 2025 e estima-se que cresça de USD 0,93 bilhão em 2026 para atingir USD 3,38 bilhões até 2031, a um CAGR de 29,36% durante o período de previsão (2026-2031).
A intensificação dos lançamentos de constelações em órbita baixa terrestre (LEO), o aumento dos orçamentos de modernização da defesa e os programas de retrofit de companhias aéreas estão deslocando progressivamente a preferência de antenas parabólicas para painéis eletronicamente direcionados e compactos.[1] A demanda é ainda reforçada por atualizações de banda larga marítima, iniciativas de conectividade em áreas remotas e o surgimento de serviços de táxi aéreo eVTOL que exigem links multi-órbita sempre ativos. A clareza regulatória sobre as regras de serviço não geoestacionário nos Estados Unidos e na Europa também comprime os prazos de certificação e reduz o risco de adoção para usuários corporativos. Enquanto isso, acordos de fornecimento entre fabricantes de terminais e operadores de redes de satélites estão consolidando volumes de produção, acelerando economias de escala e reduzindo os preços unitários dos arrays de painéis planos.[2]
Principais Conclusões do Relatório
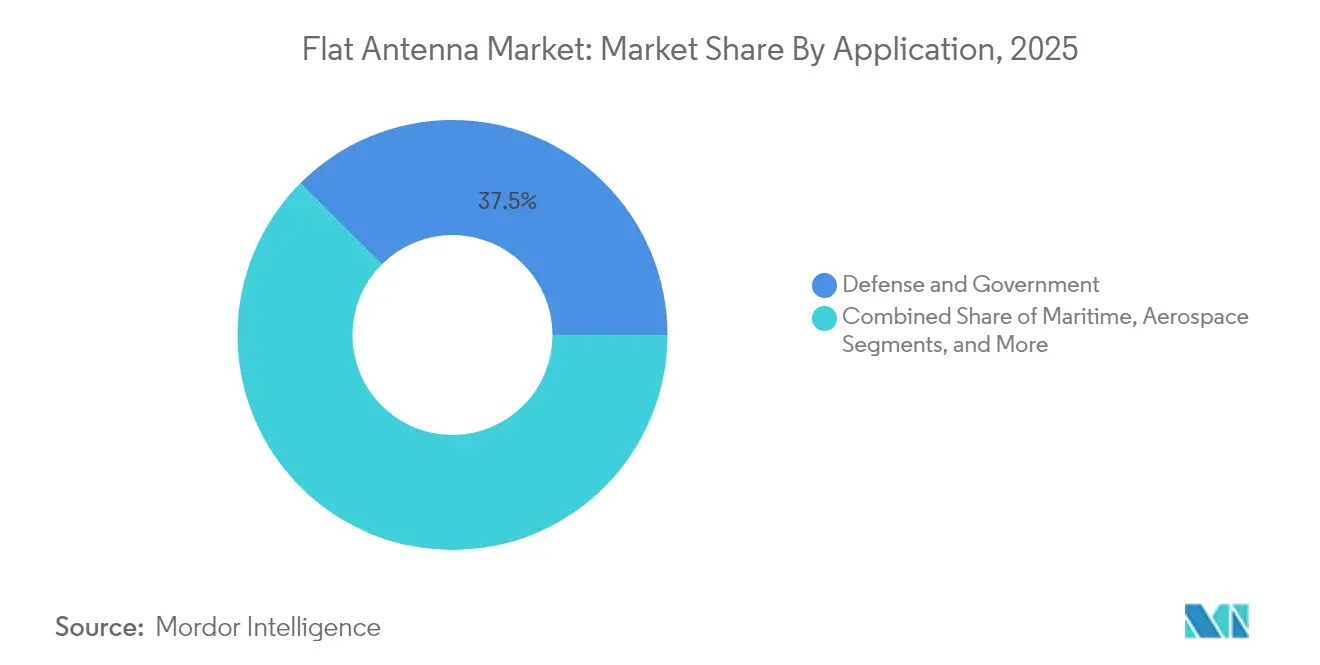
- Por aplicação, Defesa e Governo liderou com 37,52% da participação do mercado de antenas planas em 2025, enquanto eVTOL/Mobilidade Aérea Urbana está projetado para expandir a um CAGR de 33,44% até 2031.
- Por região, a América do Norte capturou 40,55% da participação de receita em 2025; a Ásia-Pacífico está projetada para crescer a um CAGR de 31,24% até 2031.
- Por tecnologia, os arrays de fase eletronicamente direcionados detinham 54,30% da participação do mercado de antenas planas em 2025, enquanto os designs baseados em metamateriais/RIS estão previstos para registrar um CAGR de 36,85% até 2031.
- Por banda de frequência, os sistemas Ku/Ka comandavam 45,62% da participação do tamanho do mercado de antenas planas em 2025; as soluções V/EHF estão avançando a um CAGR de 30,58% até 2031.
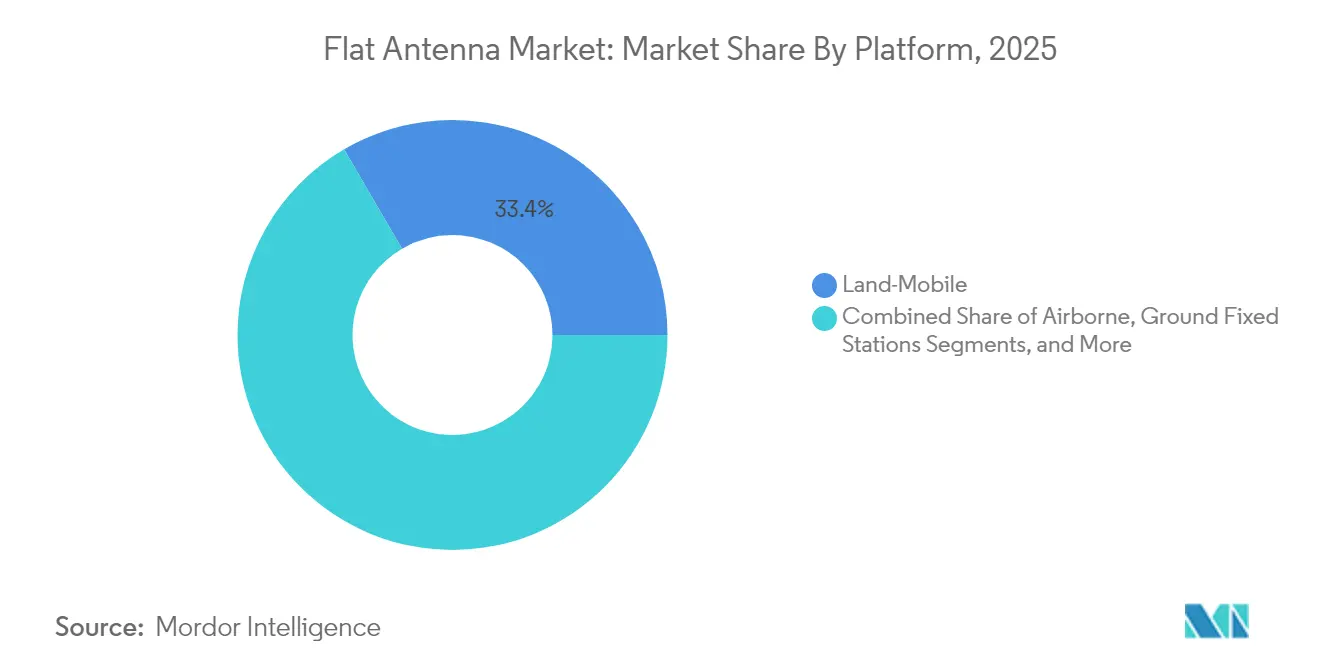
- Por plataforma, as instalações terrestres móveis responderam por 33,41% da participação do tamanho do mercado de antenas planas em 2025, enquanto as unidades portáteis/man-pack estão avançando a um CAGR de 34,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O lançamento de constelações LEO impulsiona a demanda por terminais de usuário compactos | +8.5% | América do Norte e Europa inicialmente, global posteriormente | Médio prazo (2-4 anos) |
| Crescentes necessidades de conectividade de banda larga para áreas marítimas e remotas | +6.2% | Rotas marítimas da Ásia-Pacífico e passagens árticas | Longo prazo (≥ 4 anos) |
| Retrofits de aeronaves comerciais para atualizações de IFC | +4.8% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de sistemas não tripulados em defesa e ISR | +3.7% | Mercados de defesa tri-regionais | Curto prazo (≤ 2 anos) |
| Requisitos de SatCom para eVTOL e veículos autônomos | +2.9% | Centros urbanos nas principais economias | Longo prazo (≥ 4 anos) |
| A fabricação de metamateriais reduz custo e peso | +2.1% | Centros de fabricação globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Lançamento de Constelações LEO Impulsiona a Demanda por Terminais de Usuário Compactos
- Os operadores de megaconstelações estão comissionando centenas de satélites, forçando os terminais terrestres a suportar transferências rápidas e amplos ângulos de visada. O painel de banda Ka da Intellian para a rede Telesat Lightspeed exemplifica essa mudança, permitindo comutação de feixe em milissegundos e tornando obsoletas as antenas de acionamento mecânico. O mercado de antenas planas se beneficia porque os arrays eletronicamente direcionados reduzem tamanho, peso e manutenção, adequando-se a telhados corporativos, plataformas de mobilidade e veículos governamentais. Novos contratos de fornecimento já estão escalando a produção anual para dezenas de milhares de unidades, acelerando a redução de custos por terminal. A baixa latência também abre casos de uso premium, como negociação algorítmica e controle industrial remoto, o que aumenta ainda mais as receitas endereçáveis. O ESA de painel único HL1100W da Hughes para a rede OneWeb demonstra como os operadores estão correndo para certificar terminais completos para o lançamento do serviço em 2025.
Retrofits de Aeronaves Comerciais para Atualizações de IFC
As companhias aéreas estão buscando conectividade na cabine como diferencial competitivo e estão instalando painéis planos embutidos que reduzem o arrasto e o consumo de combustível em comparação com antenas de cúpula. A seleção pela Delta Air Lines da solução Fusion da Hughes com a unidade Ka2517 da ThinKom destaca a demanda das transportadoras por flexibilidade multi-órbita em links LEO e GEO. Estudos de redução de arrasto mostram uma penalidade aerodinâmica 75-90% menor, traduzindo-se em economias significativas de combustível ao longo da vida útil que compensam os custos iniciais de hardware. As agências reguladoras simplificaram a certificação de tipo suplementar, comprimindo o tempo de inatividade para instalações de retrofit. O lançamento do Starlink pela Hawaiian Airlines indica como os primeiros adotantes estão influenciando outras transportadoras a adotar arquiteturas semelhantes. A plataforma IFC Amara da Viasat adiciona um ESA de feixe duplo que aloca dinamicamente capacidade com base no congestionamento de rotas, sublinhando a importância do software inteligente de terminal em conjunto com a inovação de hardware.[3]
Adoção de Sistemas Não Tripulados em Defesa e ISR
A doutrina de defesa moderna favorece ativos distribuídos e não tripulados que requerem links de satélite além da linha de visada. A pesquisa de antena conformal de metaferrita do Exército dos EUA promete painéis ultrafinos que se integram às fuselagens mantendo agilidade multibanda. A General Atomics está incorporando aberturas AESA em seu radar EagleEye para dobrar o alcance e reduzir a manutenção, ilustrando a adoção pelo setor privado da mesma arquitetura. As comunicações resilientes são essenciais para ambientes contestados, portanto contratos como o prêmio DEUCSI de USD 89,4 milhões da L3Harris demonstram a intenção do governo de aproveitar a internet espacial multipath comercial enquanto mantém formas de onda criptografadas. O contrato de P&D de Array de Fase da Viasat sublinha o financiamento sustentado para terminais mais leves e de perfil mais baixo que resistem a interferências.
Requisitos de SatCom para eVTOL e Veículos Autônomos
As aeronaves de decolagem e pouso vertical elétrico operam em corredores urbanos congestionados onde os links terrestres podem falhar. A pesquisa de Mobilidade Aérea Urbana da NASA aponta os canais de satélite como backup vital para comando e controle, e os painéis planos minimalistas satisfazem orçamentos de peso rigorosos. Os órgãos reguladores que elaboram padrões de Mobilidade Aérea Urbana estão inclinando-se para a redundância obrigatória, o que fixará transceivers de satélite em cada táxi aéreo certificado. Os arrays planos também se adequam a drones marítimos e caminhões autônomos que se aventuram além da cobertura celular, expandindo a demanda total endereçável. O fatiamento de rede 5G-satélite está emergindo, criando pacotes de conectividade combinados que elevam ainda mais os volumes unitários. À medida que as frotas protótipo de eVTOL escalam o serviço comercial a partir de 2026, as compras repetidas de antenas padronizadas gerarão receita de pós-venda de alta margem para os fornecedores.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de P&D e produção de arrays de fase ativos | -4.2% | Global, afetando particularmente a adoção em mercados emergentes | Curto prazo (≤ 2 anos) |
| Limites de gerenciamento térmico e manuseio de potência de RF | -3.1% | Global, especialmente em aplicações de alta potência | Médio prazo (2-4 anos) |
| Gargalos na cadeia de suprimentos de GaN/RF-IC | -2.8% | Global, impacto concentrado na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regras emergentes de detritos orbitais restringindo a densidade de terminais | -1.9% | Global, com aplicação mais rigorosa em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de P&D e Produção de Arrays de Fase Ativos
O desenvolvimento de uma nova arquitetura de painel plano supera rotineiramente 50 milhões de USD em gastos de engenharia não recorrentes, em grande parte devido aos caros amplificadores de potência de nitreto de gálio, que custam de 3 a 5 vezes mais do que os chips de silício. Linhas especializadas de sala limpa e câmaras de teste em campo próximo impõem capital adicional. Essa economia favorece os incumbentes e prolonga o retorno do investimento para startups, desacelerando a diversidade de novos entrantes no mercado de antenas planas. Os fornecedores de componentes estão explorando camadas passivas impressas em 3D e montagem automatizada de componentes para reduzir a mão de obra, enquanto os integradores de sistemas negociam contratos de longo prazo de compra garantida de wafers. À medida que os projetos de metamateriais amadurecem, eles podem suplantar os arranjos de fase legados ao reduzir a contagem de elementos e simplificar as redes de polarização, mas a eficiência em banda larga deve primeiro atingir a paridade.
Gargalos na Cadeia de Suprimentos de GaN/RF-IC
A China controla 98% da extração primária de gálio, e seu regime de licença de exportação de 2024 introduziu risco real para os fluxos de fabricação norte-americanos e europeus. Escassez pontual já estendeu os prazos de entrega para mais de 40 semanas para alguns circuitos integrados de micro-ondas monolíticos de alta potência, aumentando os requisitos de capital de giro para os fabricantes de antenas. A aceleração da construção de fundições da Intel e os subsídios governamentais aliados visam localizar o fornecimento de transistores de bandgap largo. Em paralelo, grupos de pesquisa estão avançando em substitutos de carbeto de silício e dielétrico de alta constante para nós de menor potência, reservando o escasso GaN apenas para amplificadores de missão crítica. A diversificação levará vários anos, mantendo o risco de produção no curto prazo e restringindo o CAGR do mercado de antenas planas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Defesa Impulsiona a Demanda Atual Enquanto o eVTOL Molda o Crescimento FuturoDefesa e Governo representou 37,52% da participação do mercado de antenas planas em 2025 devido a terminais táticos multibanda e lançamentos de veículos não tripulados que comandam preços premium. As companhias aéreas comerciais ocupam o segundo lugar com base nos crescentes retrofits de conectividade a bordo. Os operadores de navios continuam adotando pacotes híbridos GEO-LEO para melhorar o bem-estar da tripulação e o rastreamento de carga. Em termos de valor, o segmento de aplicação contribuiu com a maior parcela do tamanho do mercado de antenas planas e deve manter a primazia até 2027, à medida que os membros da OTAN renovam seus inventários de satcom.
A categoria eVTOL/Mobilidade Aérea Urbana está projetada para registrar um CAGR de 33,44%, o mais alto entre as aplicações, à medida que os corredores regulatórios se abrem após 2026. Os operadores de pares de cidades exigirão painéis pequenos, leves e multi-órbita que se integrem à aviônica sem comprometer a carga útil da bateria. Concomitantemente, os terminais de banda larga para consumidores aproveitarão a queda dos preços de hardware para penetrar em territórios rurais mal atendidos. As agências de resposta a emergências também estão adicionando kits portáteis para restaurar a conectividade durante desastres, ampliando a base de clientes do mercado de antenas planas.

Por Banda de Frequência:
Dominância Ku/Ka Enfrenta Inovação V/EHFAs soluções Ku/Ka detinham 45,62% da participação do tamanho do mercado de antenas planas em 2025 devido à robusta capacidade de satélite e às alocações regulatórias de longa data. A resiliência ao desvanecimento por chuva na banda Ku é adequada para uso marítimo, enquanto o maior throughput da banda Ka suporta backhaul de vídeo, nuvem e VPN. A banda X permanece um domínio da defesa para links seguros e fusão de radar.
A fatia da banda V/EHF está definida para crescer a um CAGR de 30,58% à medida que os militares avançam para formas de onda de baixa probabilidade de interceptação e as constelações comerciais visam capacidade sub-TeraHertz. Os desafios de hardware, como tolerância de fase mais rigorosa e maior perda de percurso, estão estimulando inovações em substratos térmicos e estruturas de ganho de meta-lente. As antenas multibanda que alternam entre K, Ku e Ka em uma única abertura estão ganhando força, prometendo aos operadores de frotas flexibilidade sem substituição de hardware.
Por Plataforma:
Liderança Terrestre Móvel Desafiada pela Inovação PortátilOs veículos terrestres móveis, incluindo caminhões, vans de resposta a emergências e transportadores blindados de defesa, responderam por 33,41% da participação do mercado de antenas planas em 2025, mantendo a liderança por meio de confiabilidade comprovada e padrões de instalação bem definidos. As estações terrestres fixas, embora estacionárias, continuam atendendo empresas que exigem alto tempo de atividade, especialmente no setor de energia.
Os kits portáteis/man-pack estão previstos para expandir a um CAGR de 34,92%, impulsionados pela modernização de soldados e agências de socorro a desastres que valorizam a implantação rápida e a eficiência de bateria. Os avanços em ASICs de formação de feixe de baixa potência e chassis de fibra de carbono reduzem o peso de transporte abaixo de 4 kg, abrindo mercados de uso duplo para jornalistas e equipes de mineração remota. As plataformas aerotransportadas e marítimas fortalecem o crescimento de base à medida que as assinaturas híbridas GEO-LEO melhoram a continuidade da cobertura.
Por Tecnologia de Antena:
Dominância do ESA Enfrenta Disrupção por MetamateriaisOs arrays de fase eletronicamente direcionados controlavam 54,30% da participação do mercado de antenas planas em 2025, sustentados pela confiabilidade comprovada em quase 1.550 aeronaves comerciais e milhões de horas de streaming marítimo. A comutação de estado sólido oferece agilidade de feixe em milissegundos necessária para satélites LEO, ao mesmo tempo que elimina as partes móveis que historicamente impulsionavam os gastos com manutenção. As abordagens eletromecânicas híbridas persistem para terminais terrestres sensíveis ao custo, combinando azimute mecânico grosseiro com controle eletrônico fino de elevação para manter o custo dos materiais baixo.
As arquiteturas de metamateriais e superfícies inteligentes reconfiguráveis (RIS) estão a caminho de um CAGR de 36,85% até 2031, potencialmente reduzindo drasticamente as contagens de elementos ao incorporar gradientes de fase em superfícies passivas. Os primeiros protótipos fabricados por manufatura aditiva reduziram o peso pela metade em relação aos ESAs clássicos, encorajando os principais fabricantes aeroespaciais a financiar linhas piloto. Se a impressão em grande escala atingir rendimento seis sigma, os metamateriais poderão redefinir as curvas de custo do mercado de antenas planas e acelerar a adoção em massa na eletrônica de consumo.
Análise Geográfica
Mercado de Antenas Planas da América do Norte
A América do Norte capturou 40,55% da participação de mercado de antenas planas em 2025, impulsionada pelas primeiras implantações de constelações LEO pela SpaceX e OneWeb, pela alta concentração de projetos de defesa e pelas agressivas atualizações de conectividade em companhias aéreas. A Comissão Federal de Comunicações dos Estados Unidos emitiu regras simplificadas de licenciamento não geoestacionário, reduzindo as barreiras administrativas para a certificação de terminais e ampliando os direitos de compartilhamento de espectro que protegem os serviços incumbentes. A liberalização do controle de exportações do Canadá também está viabilizando a integração transfronteiriça da cadeia de suprimentos, acelerando programas de desenvolvimento conjunto.
Mercado de Antenas Planas da Ásia-Pacífico
A Ásia-Pacífico deve registrar o maior CAGR regional de 31,24% até 2031, à medida que os governos do Japão, da Coreia do Sul e da Austrália alocam orçamento para ativos espaciais soberanos e programas de banda larga via satélite. Fornecedores chineses obtiveram certificações de segurança de classe exportação em painéis de banda Ku, abrindo os mercados marítimos do Sudeste Asiático. O Instituto de Pesquisa em Eletrônica e Telecomunicações de Seul está testando antenas de baixo perfil em banda Ku para ferrovias de alta velocidade, sinalizando diversificação além da defesa. A rápida expansão do comércio eletrônico e da telemedicina em ilhas remotas cria demanda incremental por VSAT empresarial, reforçando a trajetória de crescimento do mercado de antenas planas.
Mercado de Antenas Planas da EMEA
A Europa permanece uma arena de crescimento estável, onde a tecnologia da ESA permeia a aviação comercial, o transporte marítimo de cruzeiros e as redes governamentais. A prevista aquisição da Intelsat pela SES por 3,1 bilhões de USD consolidará a capacidade multi-órbita, combinando a frota unificada com roteiros internos de terminais para proteger as margens. As agências de defesa nacionais, lideradas pelos Países Baixos e pela França, estão direcionando as aquisições para arranjos planos de baixa observabilidade que se integram a aeronaves de combate de próxima geração. O Oriente Médio e a África apresentam pedidos incipientes, porém em aceleração, especialmente provenientes de plataformas de energia offshore e agências humanitárias que necessitam de links resilientes durante crises.
Panorama regulatório
A regulamentação para antenas planas concentra-se no acesso ao espectro, na proteção contra interferências e na conformidade de equipamentos para satcom NGSO e multiórbita em casos de uso móveis e fixos. Nos Estados Unidos, a Federal Communications Commission (FCC) continua a atualizar as regras de banda larga por satélite sob o 47 CFR Part 25 e, em maio de 2026, adotou uma ordem que muda de uma abordagem baseada em EPFD para critérios de proteção GSO baseados em desempenho, o que afeta a forma como terminais de painel plano e redes demonstram coexistência em implantações Ku/Ka.
Na Europa, os caminhos de conformidade de equipamentos são suportados por normas harmonizadas da ETSI usadas na conformidade de equipamentos de rádio, enquanto medidas nacionais estão surgindo para novos modelos de serviço. O Reino Unido introduziu o Wireless Telegraphy (Direct to Device Satellite Communications) (Exemption) Regulations 2026, em vigor a partir de 25 de fevereiro de 2026, isentando determinados aparelhos direct-to-device de licenciamento quando condições técnicas especificadas são atendidas. Separadamente, a FCC também colocou uma reforma do licenciamento espacial (SB Docket No. 25-306) em sua agenda de reunião aberta de 22 de julho de 2026, propondo uma mudança da Part 25 para uma nova estrutura Part 100, mantendo os cronogramas regulatórios e os requisitos de arquivamento em foco para fabricantes de terminais (OEMs) e provedores de serviços.
Análise da cadeia de valor
A cadeia de valor de antenas planas começa com insumos de RF e semicondutores (dispositivos de potência de GaN, RFICs/CIs de formação de feixe, deslocadores de fase e materiais térmicos), passando depois pela fabricação de substratos e painéis (incluindo vidro avançado, cerâmicas e estruturas compostas). O processo continua com a montagem do módulo de antena, calibração e teste em câmaras de campo próximo/OTA, enquanto a integração final geralmente ocorre nos fabricantes de terminais (OEMs) que combinam o painel com modems, energia e software. A distribuição segue por meio de operadoras de satélite e provedores de serviços que agrupam capacidade e acordos de nível de serviço para clientes de aviação, marítimos, terrestres móveis e de defesa.
A escalabilidade da fabricação depende cada vez mais de parcerias entre inovadores de antenas e produtores industriais de grande volume ou parceiros de EMS para melhorar os rendimentos e automatizar a montagem. Um exemplo é o acordo de fornecimento master de fevereiro de 2026 entre a Kymeta e a Japan Display Inc. (JDI) para desenvolver uma abertura de metassuperfície multibanda de próxima geração para operação simultânea em Ku e Ka, combinando a fabricação de substrato de vidro TFT da JDI com a tecnologia de antena de metassuperfície da Kymeta. No caminho de componente a painel, a Sivers Semiconductors e a Doosan Corporation estabeleceram uma parceria de desenvolvimento em novembro de 2025 focada em painéis ESA de banda Ka escaláveis usando CIs de formação de feixe da Sivers, junto com fabricação e testes liderados pela Doosan, destacando como a disponibilidade de BFIC, a capacidade de teste e as linhas de fabricação qualificadas se tornaram fatores limitantes para os cronogramas de entrega.
Cenário Competitivo
A base de fornecedores compreende uma mistura de operadores de satélites verticalmente integrados, grandes fabricantes aeroespaciais estabelecidos e especialistas apoiados por capital de risco. O poder de mercado está notavelmente concentrado em empresas capazes de entregar hardware de antena combinado com capacidade e acordos de nível de serviço, criando fidelização de clientes. A arquitetura VICTS da ThinKom acumulou mais de 17 milhões de horas de voo, conquistando credenciais de redução de risco que as companhias aéreas valorizam. A Viasat, por sua vez, aproveita a base instalada da Inmarsat para vender de forma cruzada seu recém-lançado Aera ESA por meio de um pacote de serviço multi-órbita, uma tática que amplia os custos de mudança para os usuários finais.
A estratégia de aquisição sustenta a corrida por talentos em RF e portfólios de patentes. A compra de USD 1,9 bilhão da CAES pela Honeywell injeta engenharia de micro-ondas legada em sua divisão de defesa, fornecendo uma plataforma de lançamento para radomes aerotransportados AESA de próxima geração. A L3Harris continua adquirindo pequenos designers fabless para reforçar as entregas do programa DEUCSI, visando a interoperabilidade entre provedores LEO comerciais e redes classificadas. No flanco de inovação, a Hanwha Phasor e a Kymeta buscam substratos de metamateriais e polímero de cristal líquido para superar as curvas de custo, atraindo testes de companhias aéreas que poderiam desbloquear produção de alto volume se o desempenho se mantiver.
Por ora, as restrições da cadeia de suprimentos em torno de wafers de GaN e equipamentos de teste moderam os planos de expansão agressiva, levando os fornecedores a consórcios colaborativos de fornecimento. As regras de arquivamento técnico de 2024 da Comissão Federal de Comunicações que exigem contornos de feixe detalhados e mitigação de detritos adicionam sobrecarga de conformidade, o que entrincheira os incumbentes experientes. No entanto, a iminente comercialização de plataformas eVTOL apresenta uma abertura de espaço em branco onde os entrantes ágeis podem ganhar design-ins antes que a certificação se consolide em torno dos players legados, preservando uma saudável tensão competitiva no mercado de antenas planas.
Líderes do Setor de Antenas Planas
-
Cobham plc
-
Kymeta Corporation
-
Airbus SE
-
Honeywell International Inc.
-
L3Harris Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Antenas Planas Empresas cobertas neste relatório
- Kymeta Corporation
- Cobham (Chelton)
- Intellian Technologies
- ThinKom Solutions
- L3Harris Technologies
- Honeywell International
- Airbus SE
- General Dynamics Mission Systems
- Phasor (Hanwha Systems)
- Ball Aerospace
- Viasat Inc.
- SES S.A. (SES Techcom)
- Anokiwave Inc.
- China Starwin
- All.Space (Isotropic Systems)
- Hughes Network Systems
- SatixFy Communications
- C-COM Satellite Systems
- Gilat Satellite Networks
- ArrayComm LLC
- Mars Antenna and RF Systems
- MacDonald, Dettwiler and Associates (MDA)
- Mitsubishi Electric
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo é mais visível onde os usuários finais precisam de resiliência multiórbita sem o arrasto e as penalidades de manutenção de antenas rastreadas mecanicamente. Programas de conectividade de companhias aéreas e atualizações de aviação executiva estão formalizando a adoção de ESA por meio de certificação e caminhos de instalação modulares, incluindo a certificação da EASA em maio de 2026 para o Gogo Galileo FDX em aeronaves Airbus ACJ320/320neo usando uma antena plana de direcionamento eletrônico. A aprovação a nível de aeronave reduz o atrito para ofertas de instalação de linha e retrofit que usam painéis planos como a principal alternativa ao radome.
Os roteiros de produto e fabricação também estão expandindo oportunidades além de terminais de banda única para painéis multibanda e multifeixe e arquiteturas de frequência mais alta. O acordo de fevereiro de 2026 entre Kymeta e JDI para desenvolver uma abertura de metassuperfície multibanda Ku/Ka aponta para esforços de industrializar estruturas de painel plano avançadas usando fabricação de substrato estabelecida, apoiando a escalabilidade de volumes de unidades em plataformas móveis. Paralelamente, o progresso na formação de feixe e integração está abrindo novos segmentos endereçáveis, incluindo pesquisas acadêmicas e aplicadas de 2026 sobre módulos de antena em pacote de matriz em fase em banda D e abordagens de formação de múltiplos feixes por atraso de tempo verdadeiro fotônico, que suportam antenas compactas e de direcionamento rápido para satcom multifeixe e designs emergentes de backhaul e terminal adjacentes ao 6G.
Desenvolvimentos industriais recentes em Mercado de Antenas Planas
- Maio de 2026: a Airbus recebeu a certificação da EASA para a solução de conectividade em voo Gogo Galileo FDX em aeronaves ACJ320/320neo usando uma antena plana de direcionamento eletrônico. A certificação apoia caminhos de instalação certificados para operadores de aviação executiva e permite uma adoção mais ampla de ESAs de perfil baixo em atualizações de conectividade de aeronaves.
- Abril de 2026: a Kymeta venceu um contrato de desenvolvimento de três anos do Office of Naval Research para avançar a arquitetura de antena multibanda e multifeixe, incluindo feixes full-duplex simultâneos nas bandas Ku e Ka. O contrato fortalece a P&D financiada pela defesa em painéis planos com capacidade multiórbita e acelera a maturação de arquiteturas relevantes para ambientes contestados e móveis.
- Setembro de 2024: a Viasat garantiu um contrato de 33,6 milhões de USD com a US Air Force para desenvolver terminais AESA para aeronaves táticas. O programa reforça a demanda governamental sustentada por aberturas de perfil baixo e direcionamento eletrônico que podem ser integradas em plataformas aéreas com requisitos rigorosos de SWaP e sobrevivência.
Mercado de Antenas Planas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de antenas planas abrange hardware de antenas de baixo perfil, planas ou quase planas, utilizadas para transmitir e receber sinais de RF, principalmente para links de satélite e terrestres de alta capacidade em casos de uso fixo e de mobilidade.
Exclusões de escopo: Excluímos antenas parabólicas tradicionais, estruturas de antenas convencionais mais espessas que não são de formato plano, e componentes de RF independentes que não são comercializados como antenas.
Visão Geral da Segmentação
- Por Aplicação
- Aeroespacial
- Defesa e Governo
- Aviação Comercial
- Marítimo
- Terrestre Móvel / Backhaul 5G
- Banda Larga para Consumidores e Outros
- Por Banda de Frequência
- Banda Ku
- Banda Ka
- Multibanda K/u/Ka
- Banda X
- Banda V/EHF
- Por Plataforma
- Estações Terrestres Fixas
- Terrestre Móvel (Veicular)
- Aerotransportado
- Marítimo e Offshore
- Portátil / Man-pack
- Por Tecnologia de Antena
- Array de Fase Eletronicamente Direcionado (ESA)
- Direcionamento Híbrido Eletrônico/Mecânico
- Painel Plano de Direcionamento Mecânico
- Baseado em Metamateriais / RIS
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda e dos sinais de oferta que podem ser verificados em informações públicas. Referenciamos fontes como a União Internacional de Telecomunicações (UIT) para contexto de espectro, registros e bases de dados de licenciamento da FCC para atividade de satélites e estações terrenas, e comunicados da NASA e de outros programas espaciais públicos sobre cadência de lançamentos e missões que influenciam a adoção de terminais.
Para ancorar o modelo com atividade real de mercado, também analisamos estatísticas de comércio e alfandegárias para remessas relevantes de RF e antenas, publicações técnicas e de normas (incluindo artigos do IEEE) para acompanhar mudanças tecnológicas como arranjos de direcionamento eletrônico, e avisos públicos de aquisição de defesa onde terminais de mobilidade são especificados. Registros de empresas, apresentações para investidores e imprensa de reputação foram utilizados para confirmar a direção de preços e a disponibilidade de produtos, enquanto uma base de dados de assinatura paga para dados financeiros de empresas e uma base de dados de patentes foram utilizadas seletivamente para verificar receitas e intensidade de inovação. Esses exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que geralmente geram os maiores erros de dimensionamento, especialmente o que é contabilizado como antena plana versus um terminal completo, e a rapidez com que os preços mudam com o volume. Conversamos com uma combinação de fornecedores de componentes, integradores de terminais e sistemas, distribuidores e compradores nos segmentos de mobilidade, governo e conectividade empresarial, e equilibramos as contribuições entre APAC, EMEA e as Américas para reduzir o viés de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 16% | APAC: 46% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Players menores: 22% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão de Mercado
A lógica de dimensionamento começa com uma reconstrução de demanda de cima para baixo. Construímos a base instalada endereçável para casos de uso principais, como terminais SATCOM de mobilidade e links fixos de alta capacidade, e então aplicamos taxas de adoção e substituição com base em observações de mercado. Após a estrutura ser construída, utilizamos verificações seletivas de baixo para cima para manter os totais fundamentados, incluindo conversões amostrais de remessas para receita e verificações de canal sobre preços médios de venda de terminais de formato plano.
Os insumos mais relevantes incluem a adoção de conectividade via satélite nos setores marítimo e aeronáutico, a atividade de aquisição de terminais de defesa e governo, a mudança de composição em direção a antenas de direcionamento eletrônico, sinais de migração de banda (tendências Ku e Ka) e a progressão de preços observada à medida que os volumes escalam. Onde a visibilidade de baixo para cima é fragmentada, evitamos forçar uma consolidação completa de fornecedores e, em vez disso, delimitamos os totais usando múltiplos indicadores independentes, reconciliando ao valor final por meio de ajustes graduais.
Para as previsões, a análise de cenários é utilizada com um conjunto de direcionadores acordados durante as chamadas com especialistas, principalmente expectativas de aumento de volume, penetração de mobilidade e o ritmo de redução de custos. Isso mantém a previsão explicável e facilita a revisão de premissas quando a adoção acelera ou desacelera.
Ciclo de Validação de Dados e Atualização
A validação é feita verificando se o valor de mercado modelado se comporta como os sinais do mundo real que deve acompanhar, como o momentum de remessas de terminais, conquistas de programas e movimentos de preços visíveis. Outliers são sinalizados, premissas são revisitadas e variáveis sensíveis são reavaliadas antes que os números finais sejam aprovados por meio de uma revisão interna em múltiplas etapas.
O relatório é atualizado anualmente, com atualizações intermediárias quando eventos relevantes alteram a curva de demanda, como grandes anúncios de implantação ou mudanças significativas de preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada que reflita os dados públicos mais recentes disponíveis e os aprendizados de entrevistas recentes.
Tamanho do Mercado de Antenas Planas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para antenas planas podem variar porque a fronteira entre uma antena, um terminal e um kit completo de conectividade nem sempre é tratada da mesma forma. As diferenças também decorrem do ano-base selecionado, da forma como os preços são projetados à medida que os volumes escalam e de se os casos de uso de mobilidade são contabilizados como demanda separada ou agrupada.
Ao acompanhar os sinais de remessas, a adoção pelas principais plataformas de mobilidade e o movimento do preço médio de venda por meio de verificações de atualização, a Mordor Intelligence mantém a receita contabilizada vinculada ao hardware de antenas de formato plano e à demanda em nível de terminal, em vez de serviços de conectividade adjacentes ou componentes de RF não relacionados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,93 bilhões de USD (2026) | |
| Publicador do Setor A | 0,82 bilhões de USD (2026) | Utiliza uma premissa de declínio de preços mais lento para projetos de direcionamento eletrônico e aplica uma penetração de mobilidade mais conservadora, o que comprime o valor de curto prazo mesmo que o crescimento de unidades seja semelhante. |
| Publicador do Setor B | 0,70 bilhões de USD (2025) | Ancora-se em um ano-base anterior e parece enfatizar apenas o hardware de antenas, com inclusão mais restrita de receita de terminais integrados e menos verificações cruzadas com sinais de demanda de mobilidade e governo. |
A dispersão nas estimativas é explicada principalmente pelo que cada modelo considera dentro do escopo e pela rapidez com que se espera que os preços se normalizem à medida que as remessas aumentam. Nossa abordagem mantém o número de mercado rastreável a direcionadores claros de adoção, comportamento de preços observado e um conjunto repetível de verificações que pode ser revisitado a cada ciclo de atualização.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Antenas Planas?
O tamanho do Mercado de Antenas Planas foi de USD 0,93 bilhão em 2026 e está previsto para atingir USD 3,38 bilhões até 2031.
Qual aplicação domina a demanda por painéis planos hoje?
Defesa e Governo detém a maior participação de 37,52% devido ao robusto financiamento para programas de comunicação multibanda, não tripulados e táticos.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está projetada para registrar um CAGR de 31,24% devido à expansão da infraestrutura de satélites e às iniciativas de banda larga apoiadas pelo governo.
Por que as companhias aéreas estão adotando antenas planas para IFC?
Os arrays eletronicamente direcionados reduzem o arrasto aerodinâmico em até 90%, diminuem o consumo de combustível e permitem a comutação multi-órbita para conectividade consistente dos passageiros.
Como as antenas de metamateriais impactarão o mercado?
Os designs de metamateriais poderiam reduzir o peso e o custo de produção, impulsionando um CAGR de 36,85% para o segmento e potencialmente ampliando a adoção em dispositivos de consumo.
Quais riscos na cadeia de suprimentos poderiam desacelerar o crescimento?
A dependência de wafers de nitreto de gálio e os desafios de gerenciamento térmico podem restringir a capacidade de produção no curto prazo, moderando o CAGR geral.