
Tamanho e Participação do Mercado de Bio Pharma Logística
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
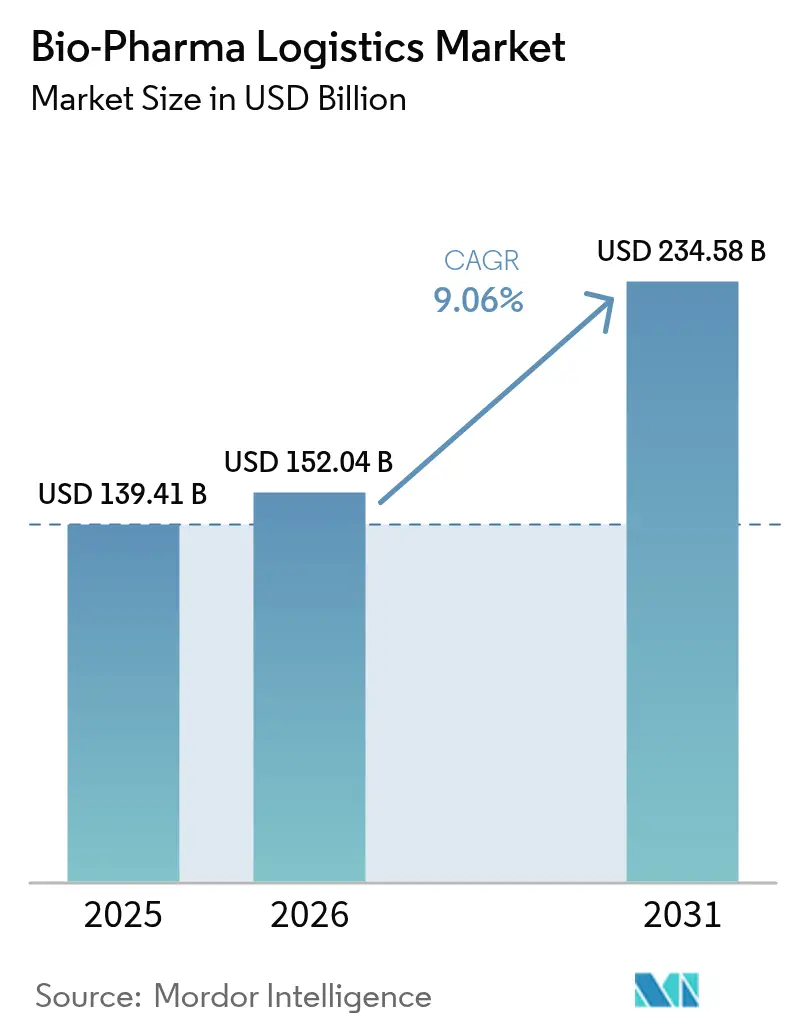
| Tamanho do Mercado (2026) | 152.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 234.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bio Pharma Logística pela Mordor Intelligence
O Mercado de Bio Pharma Logística foi avaliado em USD 139,41 bilhões em 2025 e estima-se que cresça de USD 152,04 bilhões em 2026 para atingir USD 234,58 bilhões até 2031, a um CAGR de 9,06% durante o período de previsão (2026-2031). O crescimento reflete uma mudança do setor da distribuição convencional de medicamentos em grandes volumes para redes altamente especializadas e controladas por temperatura, projetadas para biológicos avançados, vacinas de mRNA e terapias celulares e gênicas personalizadas. As exigências de escalonamento para o transporte a temperaturas ultrabaixas (até −150 °C) estão remodelando os portfólios de serviços, levando os fornecedores a expandir a capacidade de nitrogênio líquido e o monitoramento em tempo real. O escrutínio regulatório reforçado — exemplificado pela decisão da Agência Europeia de Medicamentos de descontinuar as extensões genéricas de certificados PIB — também amplifica a demanda por parceiros terceirizados de logística certificados. As pressões paralelas de sustentabilidade estimulam investimentos em embalagens reutilizáveis, otimização de rotas e frotas eletrificadas, à medida que os embarcadores buscam reduzir as emissões da cadeia de suprimentos, que respondem por mais de 80% do carbono gerado pelo setor.
Principais Conclusões do Relatório
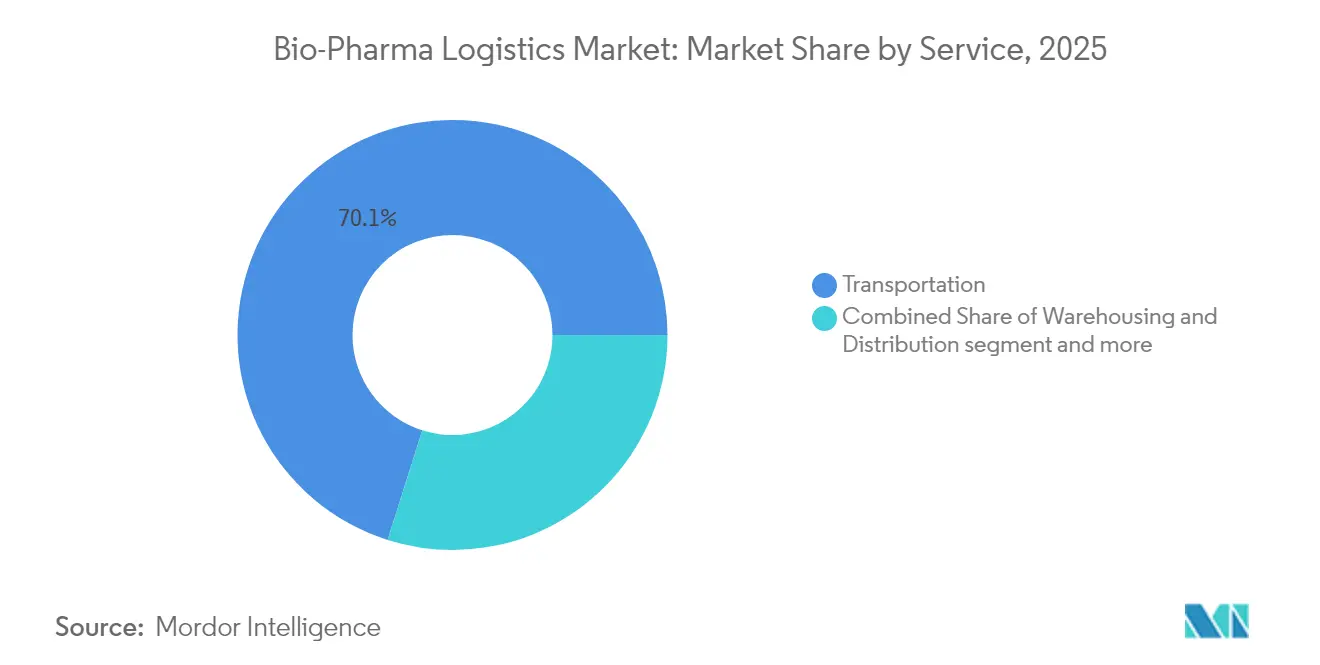
- Por serviço, o transporte deteve 70,12% da participação do mercado de bio-pharma logística em 2025. O mercado de bio-pharma logística para serviços de valor agregado tem previsão de superar o mercado geral com um CAGR de 10,77% entre 2026 e 2031.
- Por faixa de temperatura, a cadeia fria comandou 68,40% do tamanho do mercado de bio-pharma logística em 2025. O mercado de bio-pharma logística para cadeia fria avança a um CAGR de 10,49% entre 2026 e 2031.
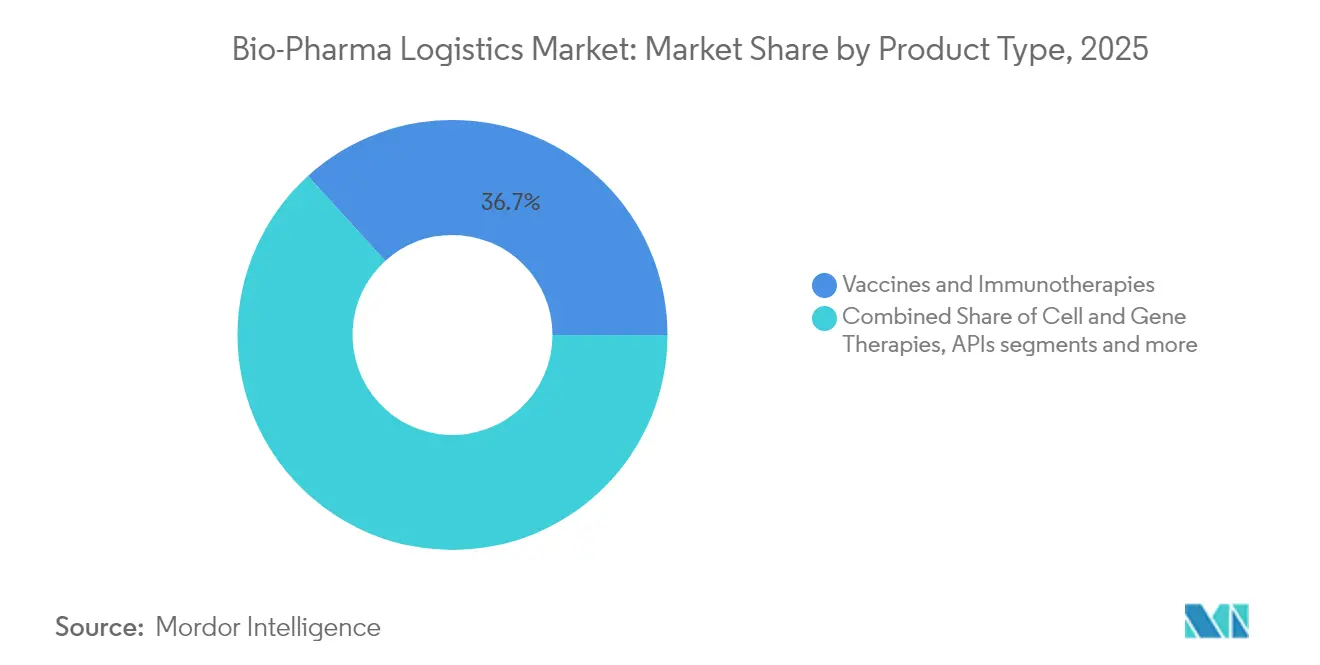
- Por tipo de produto, vacinas e imunoterapias lideraram com 36,74% da participação na receita do mercado de bio-pharma logística em 2025. O mercado de bio-pharma logística para terapias celulares e gênicas apresenta a trajetória mais rápida a um CAGR de 13,05% entre 2026 e 2031.
- Por utilizador final, os fabricantes de bio-pharma capturaram 58,10% da participação do mercado de bio-pharma logística em 2025. O mercado de bio-pharma logística para OPCs/OFCs registra o CAGR projetado mais elevado de 12,02% entre 2026 e 2031.
- Por geografia, a América do Norte manteve a liderança com 41,20% da participação do mercado de bio-pharma logística em 2025. O mercado de bio-pharma logística para a Ásia-Pacífico está projetado para expandir a um CAGR de 11,06% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Bio Pharma Logística
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Biológicos de Alto Valor e Participação da Farma Especializada Elevando a Demanda por Cadeia Fria | +2.1% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento das Terapias Avançadas (mRNA, Celular e Gênica) Exigindo Logística a Temperaturas Ultrafrías | +1.8% | América do Norte e Europa liderando, Ásia-Pacífico emergindo | Longo prazo (≥ 4 anos) |
| Globalização e Descentralização dos Ensaios Clínicos Acelerando as Remessas Diretas ao Paciente | +1.4% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Conformidade Rigorosa com PIB/GxP Mundial Exigindo Terceirização para 3PLs Certificados | +1.6% | Global, com mercados emergentes se aproximando | Médio prazo (2-4 anos) |
| Comércio Eletrônico e Distribuição D2C de Medicamentos Especializados Impulsionando a Entrega de Última Milha com Controle de Temperatura | +1.2% | Mercados desenvolvidos liderando, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Biológicos em Mercados Emergentes Aumentando os Fluxos Transfronteiriços de Cadeia Fria | +1.1% | Ásia-Pacífico como núcleo, transbordando para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Biológicos de Alto Valor e Farma Especializada Elevando a Demanda por Cadeia Fria
As falhas na cadeia fria custam ao setor USD 35 bilhões anualmente, sublinhando o imperativo financeiro de uma gestão de temperatura resiliente. Os fornecedores de logística implementam análises preditivas baseadas em IA para antecipar riscos de excursão de temperatura, enquanto melhorias de segurança combatem o aumento das ameaças de contrafação. A Frontier Scientific Solutions investiu USD 1,5 bilhão em infraestrutura de Zonas de Comércio Exterior nos arredores dos aeroportos de Wilmington e Shannon para reduzir os tempos de trânsito e proteger os biológicos de alto valor [1]Frontier Scientific Solutions, "Investimentos em ZCE Melhoram o Corredor de Cadeia Fria para Biológicos," biopharminternational.com.
Crescimento das Terapias Avançadas (mRNA, Celular e Gênica) Exigindo Logística a Temperaturas Ultrafrías
Os produtos de mRNA e de vetor viral requerem armazenamento a temperaturas tão baixas quanto −150 °C. A Cryoport e a SK Pharmteco lançaram uma plataforma integrada abrangendo fabricação e distribuição adaptada a essas terapias[2]Cryoport Systems, "Cryoport e SK pharmteco Anunciam Plataforma Integrada de Cadeia de Suprimentos para Terapias Avançadas," cryoport.com. A investigação sobre lipídios termoestáveis que preservam o mRNA em refrigeração padrão pode reduzir a dependência de redes de congelamento profundo, mas os pipelines atuais ainda dependem fortemente da infraestrutura criogênica. A aquisição pela DHL da CRYOPDP, que trata mais de 600.000 remessas ultrafrias anualmente, ilustra a consolidação em torno de capacidade especializada.
Globalização e Descentralização dos Ensaios Clínicos Acelerando as Remessas Diretas ao Paciente
Os ensaios descentralizados aumentam o recrutamento e a retenção, mas deslocam a logística de depósito para local de entrega domiciliar. Os patrocinadores exigem agora modelos flexíveis de inventário orientados pela demanda, além de coordenação com telessaúde. A FedEx expandiu os Centros de Ciências da Vida na Ásia e implementou o rastreamento baseado em sensores para gerenciar o controle de temperatura residencial [3]FedEx Expande Centros de Ciências da Vida na Ásia com Rastreamento Baseado em Sensores," BioSpectrum Asia, biospectrumasia.com.
Conformidade Rigorosa com PIB/GxP Mundial Exigindo Terceirização para 3PLs Certificados
O regresso da Agência Europeia de Medicamentos em 2025 à certificação estrita de PIB e o Cronograma M revisado da Índia impõem as melhores práticas globais, levando os fabricantes de medicamentos a terceirizar para redes como os 270 locais certificados por GxP da Kuehne+Nagel. Nos Estados Unidos, o regime de serialização da Lei de Segurança da Cadeia de Abastecimento de Medicamentos eleva ainda mais a complexidade de conformidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Capacidade no Transporte Aéreo Controlado por Temperatura e Fornecimento de LN₂/Gelo Seco Gerando Volatilidade de Custos | -1.3% | Global, com pressão aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios e Aduaneiros Globais Divergentes Causando Atrasos e Risco de Excursão de Temperatura | -0.9% | Global, afetando particularmente as remessas transfronteiriças | Médio prazo (2-4 anos) |
| Alta Pegada de Carbono das Operações de Cadeia Fria Promovendo Investimentos Onerosos em Sustentabilidade | -0.7% | Global, com requisitos mais rigorosos na Europa e América do Norte | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada e Infraestrutura Certificada por PIB em Regiões Emergentes Limitando a Confiabilidade | -0.6% | Mercados emergentes na Ásia-Pacífico, Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade no Transporte Aéreo Controlado por Temperatura e Fornecimento de LN₂/Gelo Seco Gerando Volatilidade de Custos
As escassezes de gelo seco durante o lançamento das vacinas contra a COVID-19 revelaram uma base de fornecimento frágil. As unidades de separação de ar enfrentam preços elevados de energia, enquanto a capacidade no porão de aeronaves de carga compete com o comércio eletrônico. O Centro de Tratamento Farmacêutico do Aeroporto de Viena duplicou o espaço para cadeia fria, mas as reservas antecipadas ainda excedem a disponibilidade de vagas, causando picos de tarifas e forçando mudanças de modal.
Requisitos Regulatórios e Aduaneiros Globais Divergentes Causando Atrasos e Risco de Excursão de Temperatura
Apenas 14% dos dispensadores norte-americanos estavam prontos para a DSCSA antes do período de carência de aplicação da FDA, e taxas de erro de 30% nos dados de EPCIS arriscam quarentenas de remessas. A Lei Antiespionagem da China atrasou as inspeções ocidentais, enquanto o atraso no Regulamento de Dispositivos Médicos da UE retarda as autorizações de produtos combinados, prolongando coletivamente os tempos de permanência nas fronteiras e aumentando o risco de excursão de temperatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Serviços de Valor Agregado Superam o Transporte Tradicional
O transporte representou 70,12% da receita do mercado de bio-pharma logística em 2025, ancorado pelas redes rodoviárias para a última milha e pelos corredores aéreos para biológicos de alta urgência. Não obstante, os serviços de valor agregado têm previsão de crescer 10,77% ao ano até 2031, à medida que os clientes demandam rotulagem, kitting e liberação por pessoa qualificada em paralelo ao transporte básico. Os fornecedores aproveitam a IA nos armazéns para antecipar picos de capacidade e prevenir desvios de temperatura. A plataforma FastChain da Catalent ilustra a mudança em direção ao atendimento orientado pela demanda, combinando inventário em tempo real com depósitos regionais. O tamanho do mercado de bio-pharma logística para serviços de valor agregado está projetado para se expandir de forma constante, refletindo a complexidade regulatória e as necessidades de embalagem centradas no paciente. O transporte manterá sua escala, mas enfrentará pressão de preços à medida que a oferta se aperta no transporte por caminhão com controle de temperatura e no transporte aéreo de carga.
No âmbito do transporte, a logística rodoviária permanece dominante para entregas a temperaturas negativas em redes continentais, enquanto o aéreo desempenha um papel crítico nas remessas criogênicas de terapia gênica, apesar das restrições de capacidade em curso. O frete marítimo ganha modesta participação à medida que as metas de sustentabilidade impulsionam mudanças modais para biológicos estáveis. O crescimento da armazenagem acompanha as preferências dos clientes por armazenamento externo, particularmente na Europa, onde novas câmaras frias em conformidade com as BPF permitem a distribuição transfronteiriça.


Por Faixa de Temperatura: Dominância da Cadeia Fria em Meio ao Crescimento das Temperaturas Ultrafrías
Os serviços de cadeia fria capturaram 68,40% do mercado de bio-pharma logística em 2025 e se expandirão mais rapidamente a um CAGR de 10,49%. Os corredores refrigerados (2-8 °C) sustentam os fluxos de vacinas e insulina, enquanto o ultrafrio (−20 °C a −150 °C) emerge como o subsegmento de destaque para terapias de mRNA e celulares e gênicas. O tamanho do mercado de bio-pharma logística vinculado às remessas ultrafrías está previsto para quase dobrar até 2031. Os fornecedores investem em painéis de isolamento a vácuo, materiais de mudança de fase e expedidores secos à base de nitrogênio com balizas IoT para feeds de temperatura em tempo real.
As redes ambiente (15-25 °C) continuam a atender os sólidos orais tradicionais, mas crescem mais devagar à medida que os formulários se inclinam para os biológicos. O congelado (0 °C a −20 °C) permanece um nicho para APIs específicos e estoques de longo prazo. Os imperativos de sustentabilidade aceleram uma mudança para expedidores reutilizáveis e refrigeradores eletrificados, criando modelos híbridos que combinam energia verde com massa térmica densa. Os pilotos de blockchain rastreiam eventos da cadeia de custódia para garantir a conformidade.
Por Tipo de Produto: Terapias Celulares e Gênicas Lideram o Crescimento Impulsionado pela Inovação
As vacinas e imunoterapias lideraram a receita de 2025 com uma participação de 36,74%, impulsionadas por programas contínuos de saúde pública. No entanto, as terapias celulares e gênicas encabeçam o crescimento a um CAGR de 13,05% até 2031, impulsionando a demanda por contêineres monitorados sob medida. As embalagens de cadeia fria qualificadas para vetores virais incorporam amortecimento de vibração e gelo seco de liberação lenta. A participação do mercado de bio-pharma logística para vacinas se moderará à medida que os programas profiláticos se estabilizem, enquanto os APIs e biológicos em grandes volumes mantêm volume constante para plantas de grande escala.
Os testes analíticos avançados, como a cromatografia de fase reversa de par iônico para perfil de impurezas de mRNA, prolongam os prazos de pré-liberação, tornando vital o armazenamento intermediário seguro. Os biológicos em dose acabada se beneficiam de eficiências nas plantas de enchimento e acabamento, mas ainda dependem da visibilidade total da cadeia fria.
Por Utilizador Final: OPCs e OFCs Impulsionam a Aceleração da Terceirização
Os fabricantes de bio-pharma detiveram 58,10% da participação na receita em 2025; no entanto, as OPCs/OFCs crescem mais rapidamente a um CAGR de 12,02% à medida que as empresas terceirizam a complexidade. Essa mudança multiplica os corredores de remessa porque cada OFC atende a múltiplos patrocinadores. Os hospitais e locais de ensaios clínicos requerem opções diretas ao paciente e reabastecimento flexível. O tamanho do mercado de bio-pharma logística alocado para fluxos de trabalho de OPC/OFC aumentará desproporcionalmente, atraindo transportadoras especializadas com licenciamento de ensaios clínicos e expertise em visitas remotas.
Os fabricantes ainda comandam o volume a granel, aproveitando contratos de longo prazo com integradores para garantir capacidade. As farmácias especializadas e os modelos emergentes de entrega direta ao terapeuta formam uma cauda em diversificação, cada uma exigindo rastreamento granular para cadeia de identidade.
Análise Geográfica
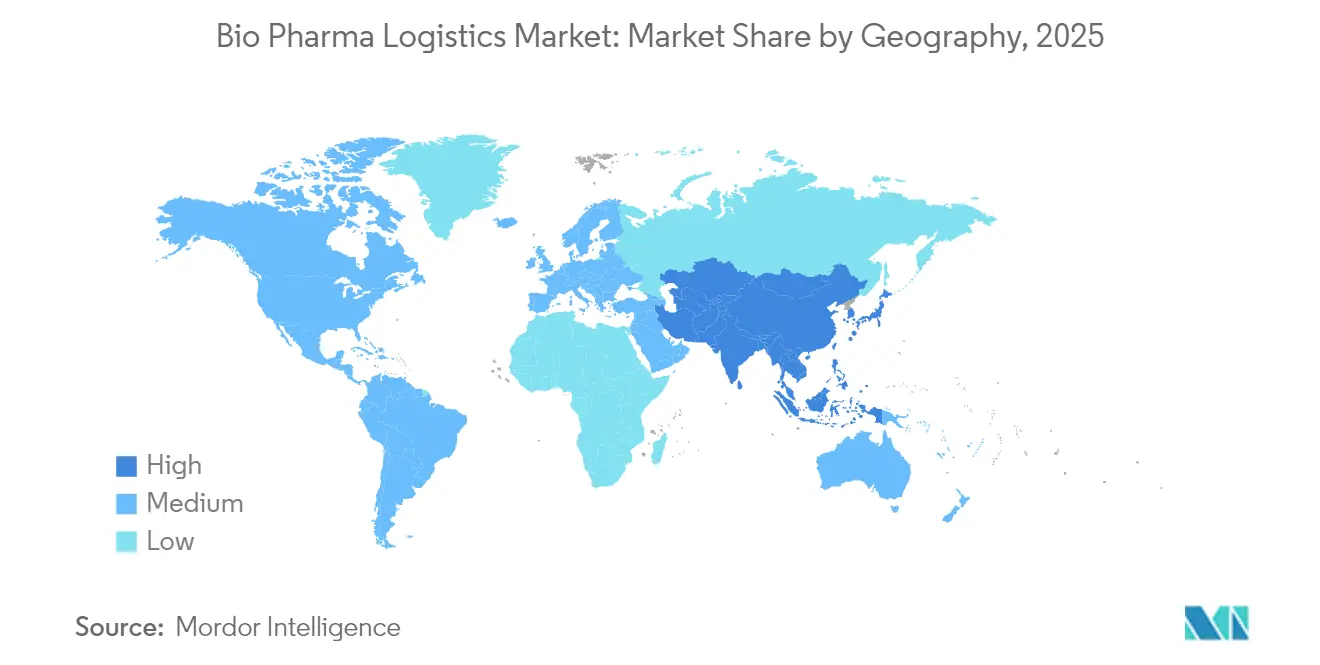
A América do Norte reteve 41,20% da participação do mercado de bio-pharma logística em 2025, sustentada pela consolidada fabricação farmacêutica, redes densas certificadas por PIB e adoção antecipada de monitoramento habilitado por IoT. Grandes programas de investimento de capital, como a aquisição de USD 1,6 bilhão do Andlauer Healthcare Group pela UPS, aprofundam a infraestrutura regional e reforçam a liderança em padrões.
A Ásia-Pacífico está projetada para crescer a um CAGR de 11,06% e responderá pela maior parte do valor incremental do mercado até 2031. Os inovadores chineses estão realocando a produção de vetores para Singapura e Tailândia para diversificar riscos, enquanto a Índia expande a produção de injetáveis sob as novas regras de BPM. O novo hub farmacêutico multitenant de Singapura exemplifica a aposta da região em armazenamento frigorífico de alta qualidade e desembaraço aduaneiro transfronteiriço rápido. Como resultado, o tamanho do mercado de bio-pharma logística relacionado às rotas comerciais intra-Ásia está definido para acelerar.
A Europa permanece uma potência, alavancando a rigorosa conformidade regulatória e extensos corredores frios rodoferroviários. A expansão climática-neutra de 30.000 m² da DHL perto de Frankfurt suporta armazenagem abaixo de zero até −70 °C, reforçando a capacidade do continente de gerir os pipelines de terapias celulares e gênicas. A consolidação em curso eleva a qualidade do serviço, embora as restrições de capacidade persistam nos principais gateways de carga como Schiphol e Bruxelas.
A América do Sul e o Oriente Médio e África exibem perfis de oportunidade emergentes. As campanhas governamentais de vacinação e a crescente adoção de tratamentos para doenças crónicas catalisam a necessidade de câmaras frias certificadas e interfaces rodoaéreas. No entanto, redes elétricas irregulares e supervisão limitada do PIB representam desafios à qualidade do serviço, retardando o ritmo das melhorias de infraestrutura.

Panorama regulatório
As operações de logística biofarmacêutica são geridas segundo os requisitos de GDP e as normas GxP mais amplas que abrangem como os produtos medicinais são armazenados, manuseados, transportados e documentados em redes multipartidárias. Na UE, as diretrizes de GDP para produtos medicinais (2013/C 343/01) e para substâncias ativas (2015/C 95/01), implementadas através do EudraLex Volume 4 e aplicadas pelas autoridades nacionais competentes, elevam o nível de exigência para controlo de temperatura auditável, qualificação de fornecedores e validação de rotas. Isto alinha-se com o contexto do relatório de que a EMA terminou as extensões genéricas de certificados de GDP em 2025, o que aumenta a dependência de parceiros de logística terceirizados certificados.
O alinhamento global é reforçado pelas Boas Práticas de Distribuição da OMS (TRS 957 Anexo 5 e TRS 1025 Anexo 7), usadas como quadros de referência em mercados que estão a construir ou atualizar sistemas de GDP. Para as cadeias de abastecimento veterinárias, os Regulamentos de Execução da Comissão (UE) 2025/2091 e (UE) 2025/2154 entraram em plena aplicação a 16 de julho de 2026, adicionando outra camada de conformidade para operadores que servem portefólios multiespécies e infraestruturas partilhadas. Os reguladores e auditores também ampliaram a atenção aos modelos de última milha e direto ao paciente/direto ao hospital, elevando as expectativas quanto à qualificação de transportadoras, mapeamento de temperatura e integridade de dados em redes de entrega distribuídas.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes biofarmacêuticos, CROs/CMOs e patrocinadores de ensaios clínicos que definem os perfis de estabilidade do produto e as necessidades de liberação, incluindo rotulagem, montagem de kits e liberação por pessoa qualificada. Em seguida, selecionam embalagens conformes (contentores passivos com PCM, soluções com gelo seco ou contentores criogénicos para rotas ultra-frias) e dispositivos de monitorização. Os fornecedores upstream incluem fornecedores de embalagens e módulos de sensores/IoT, parceiros de fornecimento de gelo seco e azoto líquido, e empresas de serviços de validação que qualificam embalagens, rotas e SOPs de manuseamento. Este trabalho é seguido por transitários, companhias aéreas, operadores de solo e integradores que gerem torres de controlo alinhadas com GDP, e depois por nós de armazenamento e distribuição multitemperatura localizados próximo de aeroportos, portos marítimos e populações densas de pacientes.
A execução depende de infraestrutura certificada e de padronização entre transferências, com o IATA CEIV Pharma frequentemente usado como referência de compra para auditar companhias aéreas, operadores e transitários em relação ao GDP, juntamente com as práticas de controlo de temperatura da IATA. A cadeia está cada vez mais organizada em torno de campus regionais, automatizados e multitemperatura, para reduzir o tempo de transferência e o risco de desvios. Isto é ilustrado pela DHL Supply Chain, que assumiu a gestão do centro de distribuição de vacinas da Sanofi em Val-de-Reuil, França (fevereiro de 2026), e pela McKesson, que selecionou Moore, Oklahoma, para uma instalação regional de distribuição farmacêutica altamente automatizada de 330.000 pés quadrados, com capacidade de cadeia fria expandida e energia de reserva total (junho de 2026). O cross-docking em portas de entrada aéreas e os parceiros de última milha conformes continuam a ser pontos de estrangulamento comuns, especialmente para biológicos com prazos críticos e envios de ensaios clínicos descentralizados, onde múltiplas remessas pequenas aumentam os requisitos de digitalização, dados e controlo de temperatura.
Panorama Competitivo
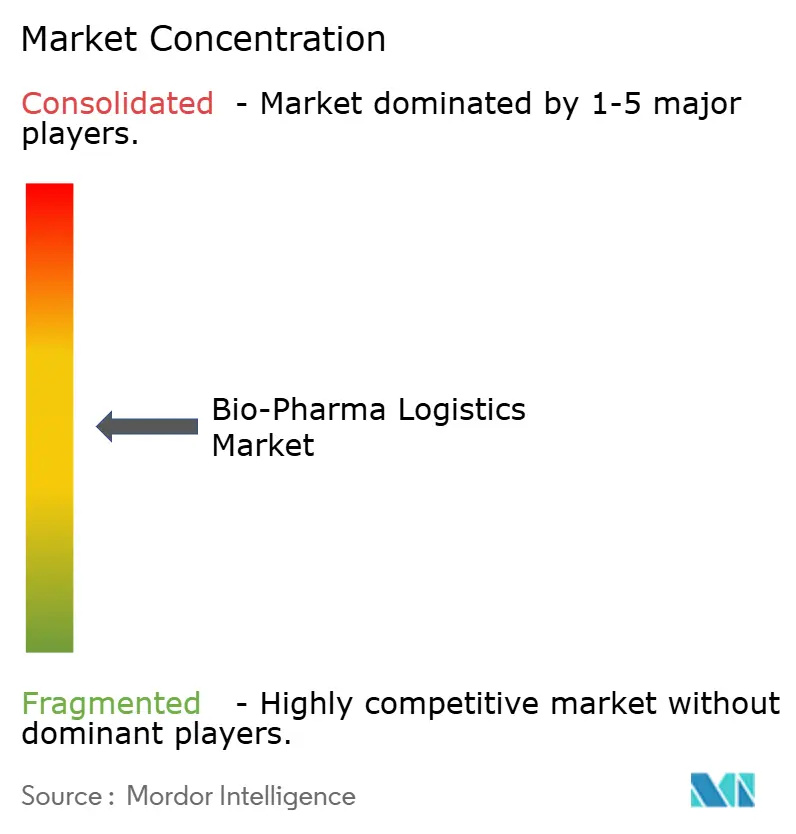
O mercado de bio-pharma logística é moderadamente consolidado, com os cinco maiores integradores controlando uma estimativa da maioria da capacidade certificada global. DHL, UPS, FedEx, Kuehne+Nagel e DB Schenker alavancam a força de capital para escalar campi de múltiplas temperaturas e torres de controle habilitadas por IA. A DHL destinou EUR 2 bilhões (USD 2,29 bilhões) para logística de saúde até 2030, incluindo novas câmaras de congelamento profundo para reforçar os corredores de terapia celular. A UPS seguiu com aquisições direcionadas na Europa e no Canadá, adicionando armazéns de seis zonas e know-how em embalagens passivas.
Especialistas como a Cryoport Systems e a World Courier se diferenciam por meio de soluções de ponta a ponta para medicamentos personalizados. A aliança estratégica da Cryoport com a SK pharmteco une a fabricação de vetores e os serviços de transporte criogênico para capturar valor ao longo da cadeia de terapias avançadas. Enquanto isso, atores regionais investem na integração vertical; o Grupo YCH e a Kerry Logistics da Ásia implantam painéis de temperatura virtuais para competir com os integradores globais na execução local da última milha.
A adoção de tecnologia constitui o novo campo de batalha. Os fornecedores integram documentação eletrônica verificada por blockchain para agilizar os desembaraços aduaneiros e empregam análises preditivas para prever os ciclos de reabastecimento de gelo seco. As iniciativas de sustentabilidade — incluindo frotas de caminhões elétricos e expedidores reutilizáveis de mudança de fase — servem tanto aos objetivos de custo quanto à equidade de marca, à medida que os clientes buscam cadeias de suprimentos com emissões nulas de carbono.
Espaço não explorado permanece nos mercados emergentes carentes de instalações PIB. As empresas que oferecem entrega por drones com controle de temperatura socialmente aceita e câmaras frias alimentadas por energia solar estão posicionadas para capturar crescimento, desde que obtenham as aprovações regulatórias locais.
Líderes do Setor de Bio Pharma Logística
Deutsche Post DHL Group
Kuehne + Nagel
UPS (Marken)
FedEx
DSV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade é a expansão e atualização da infraestrutura de armazenamento e transferência multitemperatura em grandes nós farmacêuticos, particularmente para biológicos, vacinas e terapias avançadas, onde é necessário um controlo mais rigoroso nos pontos de transferência. As adições de capacidade em 2026 apontam para o preenchimento ativo de espaços vazios, incluindo a Movianto a expandir o seu local em Aalst, Bélgica, para aumentar o armazenamento de paletes com controlo de temperatura, e a Langham Logistics a abrir uma grande instalação de cadeia fria em Plainfield, Indiana, com capacidade significativa de 2-8 °C. Estes investimentos apoiam expedidores que desejam reduzir os tempos de permanência e o risco de desvios, ao mesmo tempo que gerem uma maior complexidade de SKUs e tamanhos de envio menores associados a medicamentos especializados e distribuição de ensaios clínicos.
Outra oportunidade é a execução integrada e baseada em dados da cadeia fria, que reúne embalagem, monitorização e orquestração entre modos e parceiros. A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock com controlo de temperatura nas Américas, Europa e Ásia (junho de 2026), e a DHL expandiu uma rede de cadeia fria de transporte aéreo com uma rota dedicada de aviões cargueiros Boeing 777 entre Bruxelas e Cincinnati (fevereiro de 2026), refletindo a expansão contínua de rotas com prazos críticos para produtos de alto valor. Os serviços que operacionalizam a conformidade também apoiam o crescimento de ofertas de valor acrescentado, incluindo rotulagem, montagem de kits e liberação por pessoa qualificada, juntamente com modelos de torre de controlo. Esta procura é reforçada à medida que a logística direta ao paciente e de ensaios descentralizados aumenta o número de pontos de contacto que exigem dados auditáveis de temperatura e cadeia de custódia.
Desenvolvimentos recentes do setor
- Julho de 2026: A FedEx lançou uma organização dedicada, a FedEx Life Sciences, focada em produtos farmacêuticos, dispositivos médicos e ensaios clínicos. A medida consolida capacidades específicas de saúde numa estrutura especializada, concebida para gerir maior complexidade de serviço, incluindo controlo de temperatura e manuseamento de prazos críticos em redes globais.
- Junho de 2026: A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock com controlo de temperatura nos Estados Unidos e em mercados internacionais selecionados. A expansão da cobertura de cross-dock em pontos de transferência importantes reduz a exposição durante as transferências de ar para solo e fortalece a capacidade para fluxos de biológicos e farmacêuticos especializados.
- Maio de 2025: O DHL Group expandiu o seu campus de Ciências da Vida e Saúde em Florstadt, Alemanha, adicionando um quarto centro logístico e aumentando a capacidade total para cerca de 140.000 paletes. A expansão fortalece a profundidade do armazenamento multitemperatura num hub europeu importante utilizado para distribuição regulada e serviços de valor acrescentado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como serviços de logística terceirizada usados para mover, armazenar e distribuir produtos biofarmacêuticos sob as condições de manuseamento exigidas (incluindo necessidades de controlo de temperatura), desde a liberação da fabricação até à entrega clínica e comercial, em rotas comerciais globais.
Exclusões de abrangência: excluímos produtos farmacêuticos de moléculas pequenas, reagentes de diagnóstico, dispositivos médicos e logística interna cativa que não é vendida como serviço terceirizado.
Visão geral da segmentação
- Por Serviço
- Transporte
- Rodoviário
- Ferroviário
- Marítimo/Oceânico
- Aéreo
- Armazenagem e Distribuição
- Serviços de Valor Agregado (Rotulagem, Kitting, Liberação por Pessoa Qualificada)
- Transporte
- Por Faixa de Temperatura
- Cadeia Fria
- Ambiente (15-25 °C)
- Refrigerado (2–8 °C)
- Congelado (0 °C a -20 °C)
- Ultrafrio / Criogênico (-20 °C a -150 °C)
- Cadeia Não Fria
- Cadeia Fria
- Por Tipo de Produto
- Vacinas e Imunoterapias
- Terapias Celulares e Gênicas
- APIs e Biológicos em Grandes Volumes
- Biológicos em Dose Acabada
- Outros
- Por Utilizador Final
- Fabricantes de Bio Pharma
- OPCs (Organizações de Pesquisa Contratada) e OFCs (Organizações de Fabricação Contratada)
- Hospitais e Locais de Ensaios Clínicos
- Outros Utilizadores Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas)
- Resto da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Resto da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou por mapear o que conta como remessas biofarmacêuticas e onde os gastos com logística são efetivamente registados, para que o mercado não seja confundido com o transporte de carga de saúde mais amplo. Utilizámos fontes públicas como publicações da Organização Mundial da Saúde, indicadores comerciais da Organização Mundial do Comércio, dados de remessas por categoria da UN Comtrade e orientações da FDA dos EUA e da EMA que influenciam a forma como as empresas estruturam o manuseamento e a conformidade, além de séries macroeconómicas da OCDE para alinhar o contexto da procura.
Em seguida, verificámos os sinais de procura e as realidades operacionais utilizando fontes como relatórios anuais e apresentações a investidores de fornecedores de logística cotados em bolsa, estatísticas de aeroportos e carga aérea, e coberturas de imprensa credíveis sobre expansões de capacidade da cadeia fria e interrupções de rotas. Quando útil, recorremos a subscrições pagas para dados financeiros e informações empresariais, bases de dados de patentes para inovações em embalagem e monitorização, e bases de dados de importação e exportação a nível de remessa para verificar a intensidade comercial. As fontes aqui listadas são apenas ilustrativas, e muitas outras referências públicas e pagas foram também utilizadas para recolher dados, validar hipóteses e esclarecer questões pendentes.
Entrevistas e inquéritos primários
O trabalho primário centrou-se em entrevistas e inquéritos com operadores de logística, especialistas em embalagem e monitorização da cadeia fria, e líderes da cadeia de abastecimento biofarmacêutica que gerem a escolha de rotas, os níveis de serviço e as expectativas de conformidade. Cobrimos a Ásia-Pacífico, EMEA e as Américas, para que as hipóteses sobre a quota de controlo de temperatura, o equilíbrio entre transporte aéreo e marítimo, e as taxas de manuseamento premium pudessem ser alinhadas com a forma como as remessas se movem em cada região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | Ásia-Pacífico: 48% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Atores menores: 17% | Gestores: 59% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção biofarmacêutica e os fluxos comerciais são reconstruídos numa reserva de gastos logísticos passíveis de serviço, sendo depois ajustados quanto à intensidade da cadeia fria por rota e necessidades de manuseamento do produto. O que faz o modelo funcionar na prática é o facto de alguns inputs serem monitorizados de forma consistente, como a quota de biológicos nos pipelines farmacêuticos, a combinação de remessas com controlo de temperatura, a dependência do transporte aéreo para terapias sensíveis ao tempo, a complexidade das rotas (transfronteiriça versus doméstica) e a transferência dos custos de embalagem, monitorização e serviços de conformidade para as faturas de logística.
Esses totais são depois corroborados através de verificações seletivas bottom-up, principalmente através da amostragem das receitas dos fornecedores, aplicando divisões de combinação de serviços e validando o gasto médio de logística implícito por classe de remessa. Quando as divulgações de receitas estão incompletas, as lacunas são tratadas usando benchmarking com pares e proxies ligados à capacidade (por exemplo, pegada de armazenamento e sinais de utilização de câmaras frias), seguido de novas verificações com os dados das entrevistas. As previsões baseiam-se em análise de cenários, onde as hipóteses sobre o crescimento dos biológicos, a penetração da cadeia fria, a pressão de preços e as expansões de rede são testadas antes de se fixar a trajetória final.
Validação de dados e ciclo de atualização
A validação é feita através de triangulação repetida entre o modelo e sinais de mercado independentes, como tendências de carga aérea, expansões de fabricação biofarmacêutica e adições observáveis de infraestrutura de cadeia fria. As anomalias são identificadas precocemente, e os fatores subjacentes são revistos novamente para que eventos isolados não distorçam a série temporal.
Antes da aprovação final, um segundo analista revisa a cadeia de cálculo, e são realizadas chamadas de esclarecimento sempre que uma hipótese-chave muda ou surge uma variação significativa em relação a indicadores externos. Os relatórios são atualizados anualmente, com atualizações intermédias quando ocorrem eventos materiais, e uma verificação final antes da entrega é concluída para que a informação mais recente seja refletida.
Dimensão do mercado global de logística biofarmacêutica da Mordor Intelligence comparada com outras estimativas publicadas
Os valores de mercado publicados para a logística biofarmacêutica nem sempre coincidem, porque cada publicador define os limites do mercado de forma diferente, e também podem usar anos, momentos cambiais e inclusões de serviços diferentes. As maiores diferenças que observámos estão normalmente relacionadas com o que é tratado como serviços de logística versus atividades adjacentes, e com a forma como os prémios da cadeia fria são aplicados ao longo do tempo.
A principal lacuna resulta de saber se a embalagem, a monitorização e outros serviços adicionais estão totalmente incluídos na logística. A Mordor Intelligence considera-os apenas quando fazem parte de um contrato de logística pago para remessas biofarmacêuticas, em vez de uma venda de produto separada ou de uma atividade interna. As diferenças também podem surgir quando uma estimativa utiliza um único aumento global para os preços da cadeia fria, enquanto outra ajusta pela combinação de rotas, quota aérea e sensibilidade da terapia, o que tende a alterar o valor do ano corrente.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 152,04 bilhões de USD (2026) | |
| Editora Setorial A | 135,88 bilhões de USD (2024) | Utiliza 2024 como ano base e uma lista de verificação de serviços mais ampla que lista explicitamente embalagem e monitorização, o que pode inflacionar a receita de logística quando estas são contabilizadas fora dos contratos de transporte e armazenamento. |
| Portal de Pesquisa B | 143,19 bilhões de USD (2024) | Reporta em milhões de USD com exclusões declaradas limitadas, e a divisão é apresentada a um nível elevado (cadeia fria versus não cadeia fria), o que pode não captar os efeitos da combinação a nível de rota que alteram os preços e os gastos implícitos. |
A dispersão entre os três valores é largamente explicada pela escolha do ano e por aquilo que é incluído na receita de serviços de logística, especialmente para os complementos relacionados com a cadeia fria. Ao manter os inputs ligados às necessidades de manuseamento das remessas e ao verificar os gastos implícitos face às divulgações dos fornecedores e aos sinais de intensidade comercial, o valor resultante torna-se mais fácil de rastrear e reproduzir quando o mercado é atualizado.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de bio-pharma logística?
O mercado de bio-pharma logística atingiu USD 152,04 bilhões em 2026 e está no caminho certo para alcançar USD 234,58 bilhões até 2031.
Qual segmento do mercado de bio-pharma logística está crescendo mais rapidamente?
Os serviços de valor agregado — como rotulagem, kitting e liberação por pessoa qualificada — estão se expandindo a um CAGR de 10,77%, superando o transporte tradicional.
Por que a logística ultrafria é crucial para o crescimento futuro?
As terapias avançadas de mRNA e celulares e gênicas requerem temperaturas de até −150 °C, impulsionando investimentos em infraestrutura criogênica e embalagens especializadas.
Qual região contribuirá com o maior crescimento incremental até 2031?
A Ásia-Pacífico detém o CAGR previsto mais elevado de 11,06%, sustentado pelo crescente setor de biofabricação e pela atividade de ensaios clínicos.
Como as metas de sustentabilidade estão influenciando o setor?
Embarcadores e transportadores estão adotando embalagens reutilizáveis, frotas eletrificadas e algoritmos de otimização de rotas para reduzir emissões que compreendem mais de 80% do carbono gerado pela cadeia de suprimentos farmacêutica.
Página atualizada pela última vez em:



