
Tamanho e Participação do Mercado de Logística Farmacêutica da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
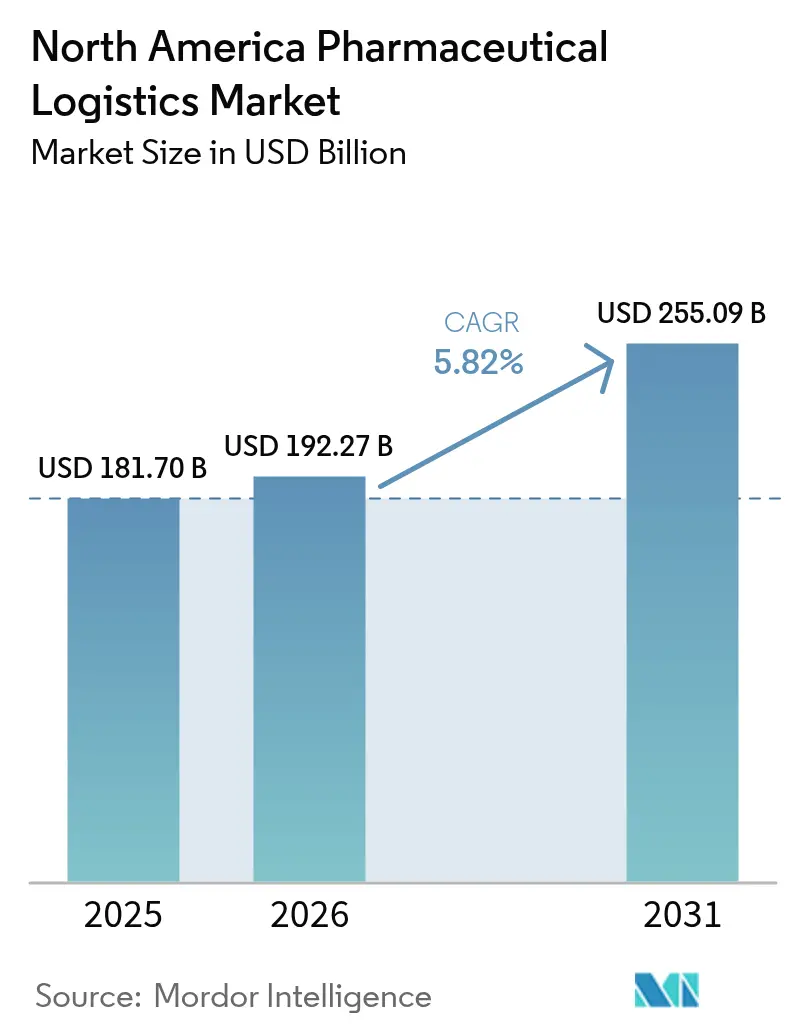
| Tamanho do mercado no ano base (2025) | 181.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 192.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 255.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.82 % |
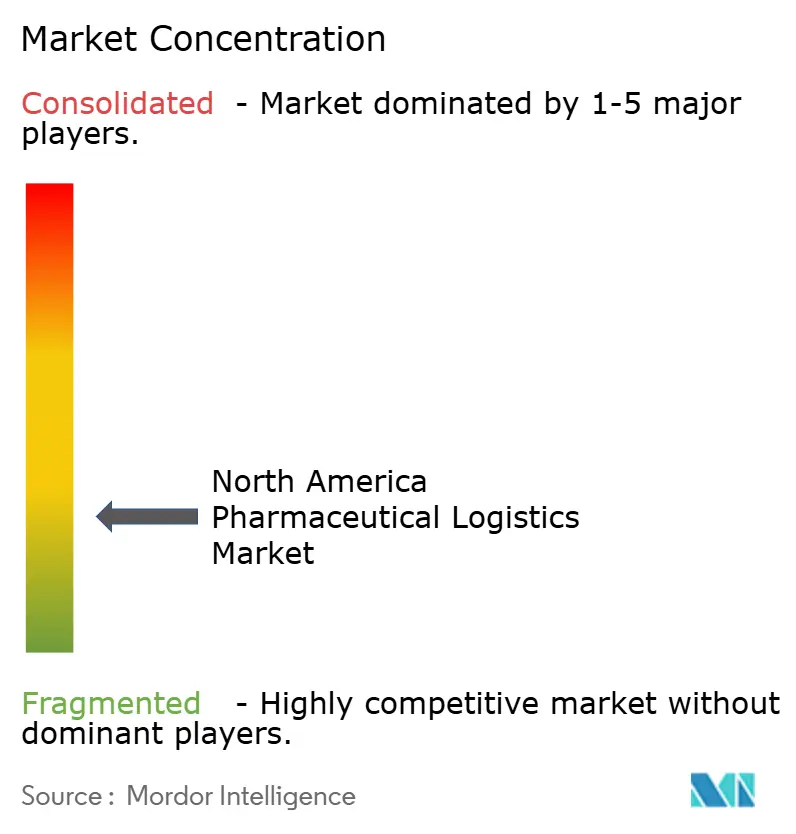
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Farmacêutica da América do Norte por Mordor Intelligence
O Mercado de Logística Farmacêutica da América do Norte foi avaliado em USD 181,70 bilhões em 2025 e estima-se que cresça de USD 192,27 bilhões em 2026 para atingir USD 255,09 bilhões até 2031, a um CAGR de 5,82% durante o período de previsão (2026-2031).
O crescimento está ancorado na grande base de fabricação de medicamentos da região, no rigoroso ambiente de conformidade regulatória e na rápida adoção de tecnologias digitais para cadeias de suprimentos, que demandam transporte confiável com controle de temperatura e rastreabilidade granular. O momentum é ainda reforçado por um aumento nos ensaios clínicos de terapias celulares e gênicas que requerem redes ultrafrias, pela crescente distribuição direta ao paciente no canal de farmácias especializadas e pela aproximação da capacidade de envase-acabamento ao México. Os gastos de capital permanecem elevados, com a DHL comprometendo sozinha USD 2,2 bilhões em logística de saúde até 2030, metade deles na América do Norte, para escalar centros especializados, frotas de veículos e sistemas de torre de controle[1]DHL Group, "DHL investirá EUR 2 bilhões em Logística de Saúde Global," dhl.com. A intensidade competitiva está crescendo à medida que integradores, 3PLs especializados e startups habilitadas por IoT disputam oportunidades em biológicos, última milha e corredores transfronteiriços, mantendo a concentração de mercado em nível moderado.
Principais Conclusões do Relatório
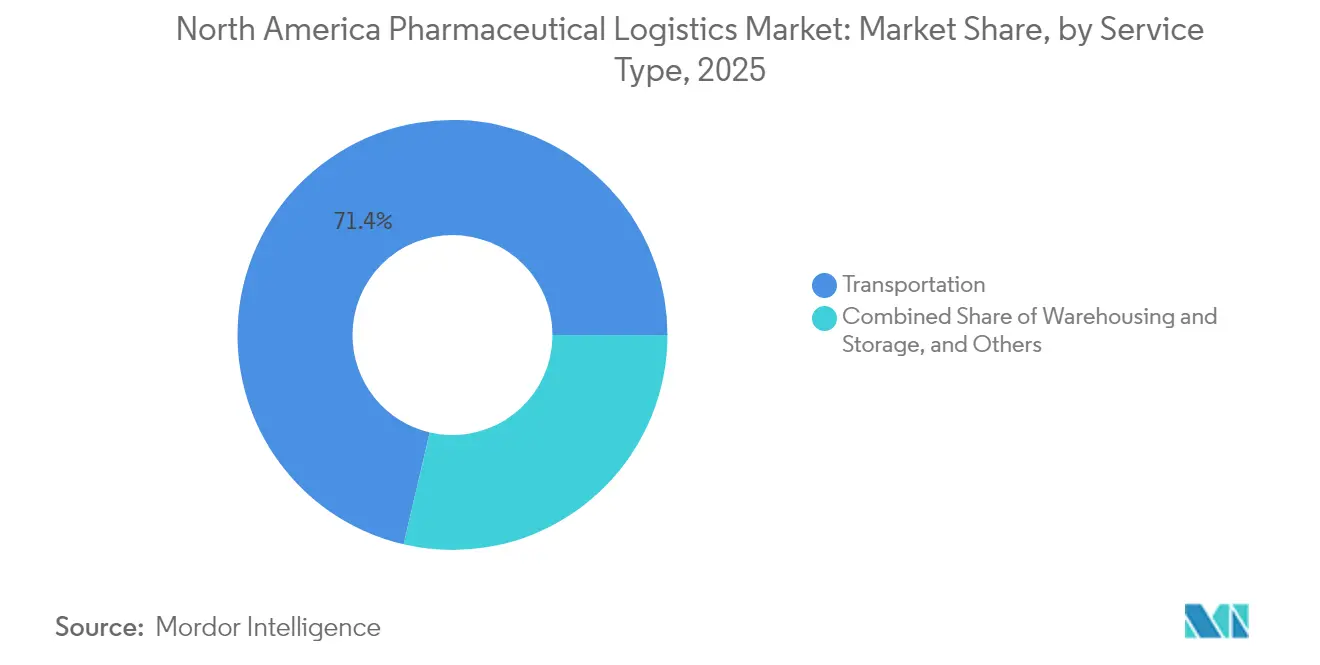
- Por tipo de serviço, o transporte capturou 71,35% da participação de mercado de logística farmacêutica da América do Norte em 2025, enquanto a armazenagem e estocagem projeta-se registrar o CAGR mais rápido de 6,38% até 2031.
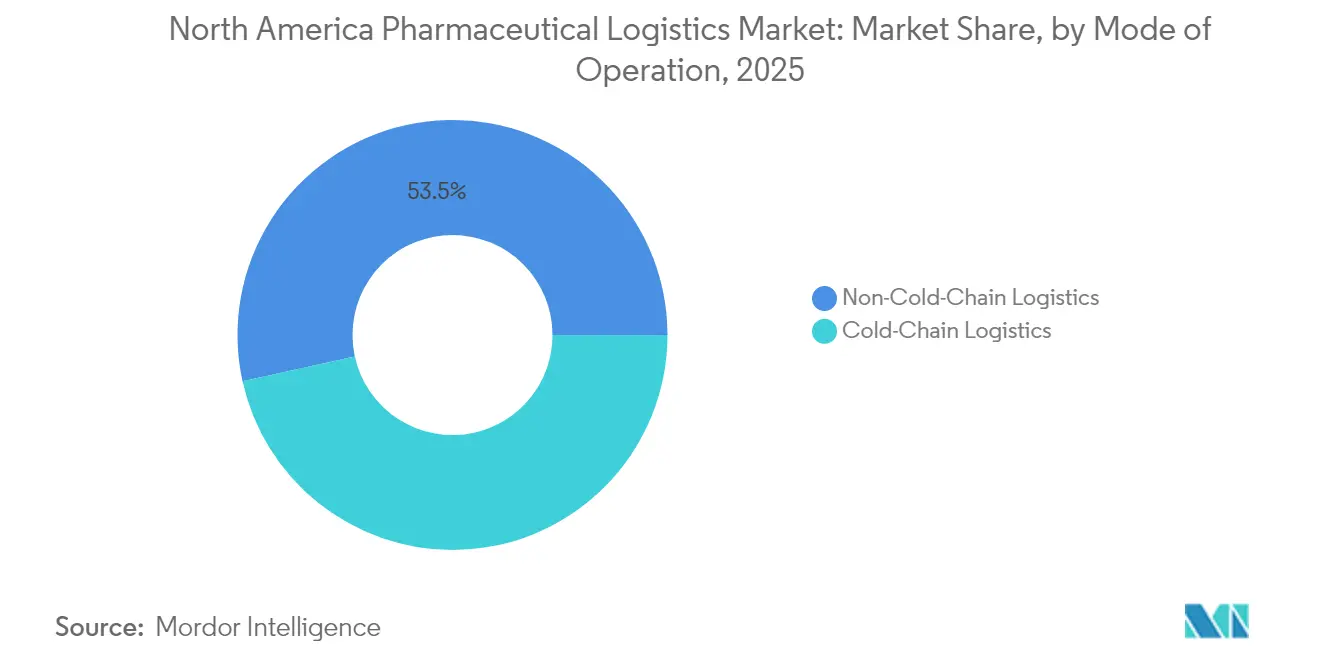
- Por modo de operação, os serviços sem cadeia fria representaram 53,45% de participação, enquanto os serviços de cadeia fria estão projetados para expandir a um CAGR de 7,05% até 2031.
- Por tipo de produto, os medicamentos prescritos lideraram com 37,65% de participação de receita em 2025; as terapias celulares e gênicas estão previstas para crescer a um CAGR de 11,32% até 2031.
- Por geografia, os Estados Unidos detinham 81,30% do tamanho do mercado de logística farmacêutica da América do Norte em 2025, enquanto o México está posicionado para o CAGR mais rápido de 8,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Farmacêutica da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento nos ensaios clínicos de terapias celulares e gênicas que requerem infraestrutura de distribuição ultrafria | +1.8% | Estados Unidos e Canadá com extensão ao México | Médio prazo (2-4 anos) |
| Ascensão dos modelos diretos ao paciente no canal de farmácias especializadas dos EUA | +1.2% | Estados Unidos, com expansão ao Canadá | Curto prazo (≤ 2 anos) |
| Expansão das instalações de envase-acabamento de proximidade entre EUA e México gerando fluxos transfronteiriços de cadeia fria | +0.9% | Regiões de fronteira EUA-México, com extensão ao Canadá | Longo prazo (≥ 4 anos) |
| Incentivos do Canadá à fabricação de biológicos impulsionando a demanda por armazenagem em conformidade com as BPF | +0.7% | Canadá, com implicações transfronteiriças com os EUA | Médio prazo (2-4 anos) |
| Adoção crescente do monitoramento de temperatura em tempo real por IoT exigido pelo marco do DSCSA dos EUA de 2024 | +0.6% | Toda a América do Norte, liderada pelos Estados Unidos | Curto prazo (≤ 2 anos) |
| Pressão pela sustentabilidade com embaladores passivos reutilizáveis para reduzir a pegada de carbono do frete aéreo | +0.4% | Global, com a América do Norte na liderança | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Ensaios Clínicos de Terapias Celulares e Gênicas que Requerem Infraestrutura de Distribuição Ultrafria
Os ensaios de terapias avançadas estão escalando rapidamente, impulsionando investimentos em soluções de armazenagem que mantêm o material celular estável a temperaturas de até -196 °C. A instalação de 120.000 pés quadrados da OmniaBio em Hamilton, Ontário, atualmente a maior de seu tipo no Canadá, sinaliza a crescente capacidade regional para essas terapias. A nova Designação de Tecnologia de Plataforma da FDA dos EUA para produtos baseados em CRISPR simplifica as etapas de validação e encurta os ciclos de análise, aumentando assim os volumes de embarque que devem atender às rigorosas regras de cadeia de custódia. Os provedores de logística capazes de oferecer frotas criogênicas validadas, redundâncias de energia e alertas de excursão em tempo real estão bem posicionados para conquistar contratos. As parcerias entre fabricantes e 3PLs também estão se expandindo para incorporar capacidade em campi com múltiplos locatários próximos a clusters de pesquisa. Essa dinâmica eleva o mercado de logística farmacêutica da América do Norte como um habilitador crítico da escalada da medicina de precisão.
Ascensão dos Modelos Diretos ao Paciente no Canal de Farmácias Especializadas dos EUA
Os fabricantes estão construindo portais proprietários que enviam medicamentos de alto valor diretamente para os lares dos pacientes, reduzindo intermediários e melhorando a adesão ao tratamento. O segmento de logística de saúde direta ao paciente está crescendo junto com a telemedicina, que atendeu mais de 18% das consultas ambulatoriais nos EUA em 2024. Entregadores de última milha equipados com embalagens com verificação de temperatura ampliam o alcance às áreas rurais, enquanto trilhas de auditoria em blockchain documentam os eventos de custódia para conformidade com o DSCSA. As redes de varejo estão reformulando clínicas para apoiar ensaios clínicos descentralizados que dependem de entrega de medicamentos just-in-time. Centros de microatendimento automatizados próximos a zonas metropolitanas encurtam ainda mais os prazos de entrega. À medida que essas práticas amadurecem, contribuem para fluxos de receita recorrentes dentro do mercado de logística farmacêutica da América do Norte.
Expansão das Instalações de Envase-Acabamento de Proximidade entre EUA e México Gerando Fluxos Transfronteiriços de Cadeia Fria
As empresas de ciências da vida estão diversificando o risco de fornecimento ao transferir linhas de envase-acabamento estéril para o norte do México. Os 14 acordos de livre comércio do país e as novas regras fiscais que permitem 89% de dedutibilidade em maquinário de pesquisa reduzem as barreiras de capital. Os volumes de transporte rodoviário transfronteiriço de mercadorias sensíveis à temperatura estão aumentando, embora os postos de entrada congestionados e as regulamentações fragmentadas da cadeia fria mexicana possam atrasar as transferências. O Wilson Center recomenda um alinhamento regulatório mais robusto para salvaguardar a eficácia dos produtos e a segurança dos pacientes. A demanda por serviços de torre de controle bilíngues e por embaladores passivos com rastreamento por GPS está, portanto, escalando. Os provedores que dominarem a corretagem alfandegária, o planejamento de rotas redundantes e os padrões de dados harmonizados provavelmente capturarão participação incremental no mercado de logística farmacêutica da América do Norte.
Incentivos do Canadá à Fabricação de Biológicos Impulsionando a Demanda por Armazenagem em Conformidade com as BPF
Programas federais e provinciais estão subsidiando novos campi de biofabricação, acelerando a necessidade de nós de armazenagem e distribuição certificados. O diversificado ecossistema de registros eletrônicos de saúde do Canadá melhora a captura de evidências do mundo real, atraindo ensaios multinacionais que requerem parceiros logísticos qualificados. A proposta de assistência farmacêutica nacional de Ottawa prevê uma agência única para negociar preços de medicamentos e coordenar a distribuição, o que pode centralizar os requisitos para depósitos com controle de temperatura. Os fluxos transfronteiriços de biológicos para redes clínicas dos EUA também se beneficiam do marco do USMCA. Essas iniciativas elevam as taxas de utilização de armazéns e impulsionam a adoção de robótica, reforçando as perspectivas de crescimento do mercado de logística farmacêutica da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez crônica de motoristas limitando a capacidade rodoviária doméstica para embarques de prazo crítico | -1.4% | América do Norte, mais aguda nos Estados Unidos | Médio prazo (2-4 anos) |
| Alto custo de conformidade com gelo seco e nitrogênio líquido para modalidades a ≤-70 °C | -0.8% | Global, concentrado na América do Norte | Longo prazo (≥ 4 anos) |
| Regulamentações fragmentadas da cadeia fria mexicana elevando o risco em trânsito | -0.6% | Regiões de fronteira EUA-México, com extensão ao Canadá | Médio prazo (2-4 anos) |
| Congestionamento nas fronteiras impactando o desempenho pontual de cargas rodoviárias transfronteiriças | -0.5% | Travessias de fronteira EUA-México e EUA-Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Crônica de Motoristas Limitando a Capacidade Rodoviária Doméstica para Embarques de Prazo Crítico
A Associação Americana de Transporte Rodoviário estima que a escassez poderia atingir 160.000 motoristas até 2030, pressionando as rotas com prazo definido para cargas de saúde. As plantas industriais já citam lacunas de mão de obra de 20,6%, e os preços de transporte mais elevados em dezembro de 2024 marcaram o maior aumento desde abril de 2022. A rotatividade de motoristas deteriora o desempenho pontual, levando os embarcadores a recorrer a opções aéreas premium ou a constituir estoques de segurança. Possíveis restrições à imigração poderiam restringir ainda mais os pools de mão de obra. Essas pressões inflacionam os custos operacionais e moderam as perspectivas, de outro modo robustas, do mercado de logística farmacêutica da América do Norte.
Alto Custo de Conformidade com Gelo Seco e Nitrogênio Líquido para Modalidades a ≤-70 °C
Os protocolos complexos de manuseio de cargas ultrafrias elevam as despesas com seguros, embalagens e treinamento. As falhas na cadeia fria global já custam ao setor USD 35 bilhões por ano, evidenciando o risco financeiro. A Maersk estima que os medicamentos de cadeia fria representaram 35% do volume farmacêutico total em 2022, e a participação está crescendo com os biológicos de próxima geração. A sublimação do gelo seco somada aos limites de massa de carga de aeronaves pode forçar embarques fracionados, duplicando os custos de frete. Embora a telemetria por IoT reduza as perdas por excursão, ela não consegue compensar totalmente os altos custos com materiais, moderando a taxa de crescimento das modalidades que dependem de temperaturas extremas no mercado de logística farmacêutica da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Transporte Domina Apesar da Aceleração da Armazenagem
O transporte capturou 71,35% da participação de mercado de logística farmacêutica da América do Norte em 2025, refletindo a centralidade dos serviços aéreo, rodoviário e multimodal para entregas pontuais em uma vasta região. As rotas rodoviárias domésticas conectam mais de USD 1,6 trilhão em comércio entre EUA, Canadá e México, enquanto a Boeing prevê uma expansão anual de 4,1% no tráfego de carga aérea impulsionada pelo comércio eletrônico e por mercadorias de alto valor, incluindo medicamentos.
A armazenagem e estocagem, embora menor, está projetada para crescer a um CAGR de 6,38% à medida que os fabricantes criam estoques de segurança para medicamentos críticos e as terapias avançadas demandam ambientes controlados. Sistemas de separação robótica e câmaras frias automatizadas encurtam os ciclos de pedidos e elevam a precisão, enquanto salas limpas certificadas pela ISO apoiam a embalagem secundária e a montagem de kits. A escassez de mão de obra acelera o investimento de capital em automação, e os serviços de valor agregado como a personalização em estágio avançado e o suporte regulatório diferenciam os provedores no setor de logística farmacêutica da América do Norte.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Modo de Operação: A Logística de Cadeia Fria Supera os Modelos Tradicionais
Os serviços sem cadeia fria permanecem a categoria maior, com 53,45% do tamanho do mercado de logística farmacêutica da América do Norte em 2025, atendendo à maioria dos sólidos orais e dispositivos médicos. Os serviços de cadeia fria estão previstos para expandir 7,05% ao ano até 2031, à medida que os biológicos, vacinas e terapias avançadas proliferam.
Lineage Logistics e Americold operam 71% das instalações de armazenagem fria regionais, mas novos entrantes equipados com contêineres habilitados por sensores estão desafiando os operadores estabelecidos. O monitoramento em tempo real melhora as entregas bem-sucedidas para acima de 99% ao mesmo tempo que reduz a emissão de CO₂, aumentando a competitividade. Softwares que preveem riscos específicos por rota permitem que os embarcadores escolham os modos ideais, fortalecendo a resiliência no mercado de logística farmacêutica da América do Norte.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tipo de Produto: As Terapias Celulares e Gênicas Impulsionam a Demanda por Logística Especializada
Os medicamentos prescritos lideraram com 37,65% de participação do tamanho do mercado de logística farmacêutica da América do Norte em 2025. Os produtos de venda livre, os biossimilares e as vacinas seguem como fontes de receita maduras que requerem manuseio rigoroso, porém padronizado.
As terapias celulares e gênicas, embora ainda incipientes, estão projetadas para registrar um CAGR de 11,32% até 2031. O armazenamento criogênico a -196 °C, escoltas de entrega especializadas e modelos de entrega no ponto de atendimento distinguem essa classe. As agências reguladoras estão pilotando a fabricação descentralizada para reduzir o tempo de trânsito, o que poderia deslocar a logística de centros centralizados para nós regionais. Grandes empresas de saúde animal, como Zoetis, Merck Animal Health e Boehringer Ingelheim, também dependem de cadeias de vacinas para animais que espelham os requisitos de vacinas humanas, adicionando diversidade ao mercado de logística farmacêutica da América do Norte.
Análise Geográfica
Os Estados Unidos comandaram 81,30% da receita do mercado de logística farmacêutica da América do Norte em 2025, sustentados por grandes clusters de fabricação de medicamentos, padrões de conformidade de classe mundial e pesados investimentos em infraestrutura. Expansões de vários bilhões de dólares da Eli Lilly, Johnson & Johnson e Amgen na Carolina do Norte ilustram como os novos centros de produção criam demanda paralela por armazenagem validada e transporte de prazo crítico. Os marcos do DSCSA continuam a catalisar a adoção de tecnologia, com soluções de serialização e intercâmbio de dados sendo implementadas em atacadistas, dispensadores e 3PLs.
O Canadá contribui com uma fatia menor, mas estrategicamente importante, do mercado de logística farmacêutica da América do Norte. Os incentivos governamentais para plantas de biológicos, um rico ecossistema de evidências do mundo real e o proposto programa nacional de assistência farmacêutica estão harmonizando a demanda por depósitos em conformidade com as BPF. As trocas transfronteiriças no âmbito do USMCA facilitam fluxos bidirecionais de IFAs e formas de dose acabadas. O investimento continuado em corredores de cadeia fria pelo Ontário e Quebec elevará o uso de rotas de transporte rodoviário especializado e fretamento aéreo.
O México é a geografia de crescimento mais rápido, com expectativa de crescimento de 8,03% em base CAGR até 2031. Os incentivos fiscais sobre equipamentos de pesquisa e fabricação e a proximidade aos compradores dos EUA tornam o nearshoring atrativo. No entanto, a confiabilidade do fornecimento de energia, a escassez de água e a segurança de carga permanecem como obstáculos. O fortalecimento da coordenação alfandegária e a revisão do USMCA em 2026 poderiam agilizar ainda mais o comércio, posicionando o México como um nó vital no mercado mais amplo de logística farmacêutica da América do Norte.
Panorama regulatório
Nos Estados Unidos, os requisitos de conformidade para rastreabilidade farmacêutica e controles de importação continuam a moldar a execução logística. A Drug Supply Chain Security Act (DSCSA), administrada pela FDA, permanece como o quadro central para o rastreamento eletrônico interoperável em nível de embalagem entre parceiros comerciais. As orientações e caminhos de isenção da FDA apoiam a implementação além do período de estabilização e adicionam um prazo de conformidade para determinados participantes downstream, incluindo um marco da DSCSA que se estende até 27 de novembro de 2026 para pequenos dispensadores. Separadamente, os processos de fronteira da FDA intensificaram as expectativas de dados para envios de entrada, refletidos em atualizações do Guia Suplementar da FDA para o Automated Commercial Environment (ACE) em março de 2026, que esclareceram os elementos de submissão de importação exigidos para categorias específicas de produtos farmacêuticos.
O planejamento comercial e transfronteiriço também foi influenciado por ações de política dos EUA relacionadas a produtos farmacêuticos e ingredientes. Uma ação presidencial da Casa Branca em abril de 2026 fez referência a ajustes nas importações de produtos farmacêuticos e ingredientes farmacêuticos para os Estados Unidos sob as autoridades da Seção 232, o que aumenta a importância da estratégia aduaneira, da qualidade da documentação e das escolhas de design de rede, incluindo o uso de Zonas de Comércio Exterior e manuseio afiançado, para prestadores de logística que apoiam fabricantes, distribuidores e cadeias de suprimentos especializadas. No Canadá, a supervisão da Health Canada sob os Food and Drug Regulations fundamenta as expectativas de armazenamento e transporte por meio de requisitos vinculados a BPF, incluindo orientações de controle de temperatura (GUI-0069) e relatórios obrigatórios de escassez e descontinuação de medicamentos gerenciados por meio do Drug Shortages Canada, o que aumenta as expectativas de manutenção de registros, qualificação de rotas e gestão de exceções para parceiros de logística terceirizada.
Análise da cadeia de valor
A cadeia de valor abrange fabricantes de IFA e produtos de dose finalizada, prestadores de embalagem e rotulagem, e distribuição regulamentada por meio de canais de atacado e especializados. Os operadores logísticos então fornecem transporte, armazenamento e serviços de valor agregado em conformidade que conectam essas etapas upstream e downstream. Na América do Norte, a camada de execução é dominada por integradores globais (DHL, UPS, FedEx) e prestadores especializados focados em movimentações clínicas e ultracongeladas, incluindo CryoPDP e Marken, além de distribuidores regionais de saúde e 3PLs com capacidades de BPF/cGDP nos Estados Unidos e no Canadá.
Os fluxos de serviço normalmente se movem do portão da fábrica para armazenamento validado (ambiente e multitemperatura), depois para o transporte de longa distância (rodoviário, aéreo e multimodal) e, em seguida, para distribuidores de saúde licenciados e hospitais. Cada vez mais, os operadores dependem de torres de controle, troca de dados de serialização e telemetria de temperatura em tempo real para atender às expectativas da DSCSA e das BPF. As entradas viabilizadoras principais incluem embalagens qualificadas (passivas e ativas), capacidade de manuseio de gelo seco e criogênico para terapias avançadas, dispositivos de monitoramento calibrados e mão de obra treinada para operações de GDP/BPF. Os pontos de estrangulamento observados em toda a cadeia incluem capacidade rodoviária limitada com prazo definido durante escassez de mão de obra, interrupções climáticas e de infraestrutura que prejudicam os modelos de reabastecimento just-in-time, além de congestionamento fronteiriço e fragmentação regulatória que complicam as transferências entre EUA e México para cargas sensíveis à temperatura. Choques de custo relacionados a políticas, como mudanças nas medidas de importação dos EUA que afetam produtos farmacêuticos e ingredientes, adicionam complexidade à gestão do custo desembarcado e ao posicionamento de estoque, empurrando alguns embarcadores para Zonas de Comércio Exterior e fluxos de trabalho afiançados, e incentivando uma redundância de rede mais deliberada para categorias de produtos de alto valor e controlados por temperatura.
Cenário Competitivo
A estrutura de mercado é moderadamente fragmentada. Integradores globais como DHL, UPS e FedEx escalaram unidades de saúde dedicadas, enquanto especialistas como CryoPDP e Marken se concentram em rotas clínicas e ultrafrias. O desembolso de USD 1,1 bilhão da DHL na América do Norte abrange novos centros farmacêuticos, veículos com controle de temperatura e torres de controle digitais. A UPS mira USD 20 bilhões em receita de saúde até 2026 por meio de campi construídos para essa finalidade e pilotos de última milha habilitados por drones.
Operações estratégicas de fusões e aquisições estão remodelando capacidades. A DHL adquiriu a CryoPDP para garantir cobertura ponta a ponta de células e genes, enquanto a compra de USD 16,5 bilhões da Catalent pela Novo Holdings amplia as opções de fornecimento integrado, embora tenha gerado escrutínio antitruste. A tecnologia está se tornando um diferencial fundamental. A robótica de armazém, o sensoriamento de demanda com IA e a rastreabilidade em blockchain melhoram a visibilidade e reduzem os erros, ajudando os provedores a vencer licitações orientadas pelo DSCSA.
Oportunidades em espaços não explorados são visíveis em rotas transfronteiriças de cadeia fria, atendimento direto ao paciente e embalagens orientadas à sustentabilidade. Novos players aproveitam a telemetria por IoT para prometer desempenho livre de excursões e menores pegadas de carbono, desafiando os operadores estabelecidos e ampliando a qualidade de serviço em todo o mercado de logística farmacêutica da América do Norte.
Líderes do Setor de Logística Farmacêutica da América do Norte
DHL Supply Chain & Global Forwarding
UPS Healthcare
Kuehne + Nagel International AG
C.H. Robinson
FedEx Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da capacidade de cadeia fria e a conformidade impulsionada pela automação estão emergindo como áreas claras de oportunidade, apoiadas por investimentos mensuráveis em 2025-2026. A UPS Healthcare anunciou um investimento de 48 milhões de dólares (junho de 2026) abrangendo 27 instalações de cross-dock com controle de temperatura para apoiar múltiplas faixas de temperatura (2-8 °C, 15-25 °C e congelado), refletindo as crescentes necessidades de throughput para produtos biológicos e terapias injetáveis que dependem de pontos de transferência rápidos e controle rigoroso de excursões. Na infraestrutura de distribuição, a McKesson divulgou um projeto de centro de distribuição regional automatizado de 179 milhões de dólares em Moore, Oklahoma (junho de 2026), com capacidade de cadeia fria expandida e energia de reserva, apontando para uma demanda contínua por nós resilientes e de alta disponibilidade que possam sustentar níveis de serviço durante eventos de rede elétrica e ciclos de demanda de pico.
As oportunidades também se concentram no armazenamento de nível farmacêutico adjacente a aeroportos, no reposicionamento doméstico de estoque para gerenciar atritos comerciais e em serviços de maior valor que se situam entre armazenamento e transporte. A Langham Logistics inaugurou uma grande instalação de cadeia fria farmacêutica em Plainfield, Indiana (junho de 2026), perto do Aeroporto Internacional de Indianápolis, com posições substanciais de paletes refrigerados, o que destaca a demanda por transferências rápidas entre ar e rodovia e tempo de permanência validado em ambientes multi-inquilinos. No lado dos serviços, a interoperabilidade impulsionada pela DSCSA e as expectativas de controle de temperatura das BPF do Canadá expandem a necessidade de distribuição pronta para serialização, gestão de exceções e captura de dados pronta para auditoria, beneficiando prestadores capazes de integrar WMS/TMS com sistemas de rastreamento e monitoramento. Estratégias de rede que incorporam Zonas de Comércio Exterior e manuseio afiançado estão sendo usadas para melhorar a gestão de tarifas e fluxo de caixa em resposta às medidas de importação dos EUA em mudança que afetam produtos farmacêuticos e ingredientes, adicionando demanda por corretores, operadores de FTZ e orquestração de torre de controle nos corredores dos Estados Unidos, Canadá e México.
Desenvolvimentos recentes do setor
- Junho de 2026: a UPS Healthcare anunciou um investimento de 48 milhões de dólares em 27 instalações de cross-dock de carga com controle de temperatura nos Estados Unidos e em outros mercados. Os locais são projetados para apoiar múltiplas faixas de temperatura (incluindo 2-8 °C, 15-25 °C e congelado), melhorando a velocidade de transferência e reduzindo o risco de excursão para produtos biológicos e terapias injetáveis. A medida fortalece a capacidade da UPS Healthcare de lidar com fluxos de cadeia fria de maior frequência e tempo crítico e complementa sua expansão mais ampla da rede de saúde.
- Janeiro de 2026: a DHL Supply Chain inaugurou um centro de distribuição de ciências da vida e saúde de um milhão de pés quadrados em Annville, Pensilvânia, posicionado como um Centro de Excelência. A instalação foi estabelecida como uma Zona de Comércio Exterior, apoiando o manuseio regulamentado enquanto também permite opções de gestão aduaneira e tarifária para clientes com cadeias de suprimentos transfronteiriças. Este investimento expande a capacidade de armazenamento em conformidade e adiciona instrumentos para otimização tarifária e de processos de importação à medida que a incerteza da política comercial cresce.
- Fevereiro de 2024: a DHL Supply Chain anunciou um investimento de 200 milhões de dólares para expandir as capacidades de logística de ciências da vida e saúde, incluindo instalações novas e ampliadas e infraestrutura de cadeia fria. O programa enfatizou área adicional e manuseio com controle de temperatura atualizado para apoiar os requisitos de distribuição de produtos farmacêuticos e médicos. Esse compromisso de capital ajudou a acelerar as adições de capacidade de rede e elevou o padrão competitivo para serviços de armazenamento multitemperatura e transporte controlado na América do Norte.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange serviços de logística pagos usados para mover, armazenar, manusear e monitorar produtos farmacêuticos humanos em toda a América do Norte, incluindo fluxos ambientes e controlados por temperatura desde a liberação da fabricação até pontos de distribuição regulamentados e instalações de saúde.
Exclusões de escopo: excluímos a logística cativa interna operada por empresas farmacêuticas, a distribuição farmacêutica veterinária e a entrega por correio de última milha direta ao consumidor para pacientes.
Visão geral da segmentação
- Por Tipo de Serviço
- Transporte
- Frete Rodoviário
- Frete Aéreo
- Frete Marítimo
- Frete Ferroviário
- Armazenagem e Estocagem
- Serviços de Valor Agregado e Outros
- Transporte
- Por Modo de Operação
- Logística de Cadeia Fria
- Logística sem Cadeia Fria
- Por Tipo de Produto
- Medicamentos Prescritos
- Medicamentos OTC
- Biológicos e Biossimilares
- Vacinas e Hemoderivados
- Materiais para Ensaios Clínicos
- Terapias Celulares e Gênicas
- Dispositivos Médicos e Diagnósticos
- Medicina Veterinária
- Outros
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado e coletar indicadores de referência que explicam as necessidades de envio farmacêutico e a intensidade de manuseio. Usamos fontes públicas como a FDA dos EUA (incluindo orientações de BPD e manuseio de cadeia fria), o US Bureau of Transportation Statistics, séries de dados da US International Trade Commission, a Statistics Canada, e referências do setor como divulgações públicas da IQVIA e resumos da PhRMA para entender o crescimento de volume e o mix de terapias.
No lado da oferta, revisamos relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa para mapear a cobertura de serviços, as áreas de instalações e as expansões anunciadas em armazenamento frio e capacidades de conformidade. Paralelamente, uma assinatura paga para dados financeiros e notícias corporativas nos ajudou a verificar a direção da receita e os principais sinais de contrato, e um banco de dados comercial em nível de envio foi usado seletivamente para verificar a consistência das movimentações transfronteiriças de categorias de produtos sensíveis. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas com operadores logísticos, prestadores de armazéns de cadeia fria, especialistas em soluções de embalagem e monitoramento, e partes interessadas do lado do embarcador, como fabricantes e grandes distribuidores. Usamos essas entradas para confirmar o que normalmente é terceirizado, os pacotes de serviço típicos e as suposições realistas de progressão de preços, e então verificamos novamente as diferenças entre os EUA, Canadá e México para que os totais permaneçam fundamentados em condições operacionais reais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos: 19% |
| Nível médio: 44% | Líderes funcionais/de unidade: 23% |
| Empresas menores: 22% | Gerentes: 58% |
Dimensionamento e previsão de mercado
Para o dimensionamento, começamos com uma construção top-down que reconstrói os gastos logísticos endereçáveis vinculados à produção farmacêutica e à atividade de distribuição na América do Norte, e então traduzimos essa atividade em serviços de logística pagos que normalmente são contratados. Os totais são então corroborados com aproximações bottom-up seletivas, como a exposição de receita de provedores amostrados a rotas farmacêuticas, o throughput típico de armazém por classe de temperatura, e valores de verificação construídos a partir da precificação média de serviços multiplicada por contagens plausíveis de envios.
Algumas entradas práticas que moldam o modelo incluem a participação de produtos biológicos e vacinas no mix enviado (o que aumenta a intensidade de cadeia fria), o número e a utilização de nós de armazenamento com controle de temperatura, os fluxos comerciais farmacêuticos transfronteiriços entre EUA, Canadá e México, a divisão modal para movimentações sensíveis ao tempo (aéreo versus rodoviário), e etapas de manuseio impulsionadas pela conformidade, como embalagem validada e monitoramento. Onde uma consolidação bottom-up não consegue cobrir totalmente operadores menores, preenchemos as lacunas usando taxas de penetração de serviços e verificações de canal a partir de discussões primárias, e as suposições são documentadas para que possam ser repetidas.
A previsão depende principalmente de análise de cenários, porque este mercado se move com uma combinação de fatores de demanda que não mudam uniformemente todos os anos. As trajetórias de crescimento foram definidas usando mudanças esperadas no pipeline terapêutico, adições de capacidade de cadeia fria e inflação nos custos de energia e conformidade, e então ajustadas com base no que os respondentes primários descreveram como tendências realistas de terceirização e comportamento de reprecificação de contratos.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de várias verificações para que o valor do mercado não dependa de um único fluxo de dados. O modelo é comparado com sinais independentes, como tendências de produção e comércio farmacêutico, expansões conhecidas de capacidade de cadeia fria e crescimento direcional de receita observado em registros públicos, e então os valores discrepantes são revisados antes da aprovação final.
Se surgir uma variância significativa, recontatamos as fontes para confirmar se ela é causada por uma questão de definição (por exemplo, logística cativa sendo incluída) ou por uma mudança real de mercado, como demanda em larga escala por vacinas ou restrições de capacidade. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de logística farmacêutica na América do Norte segundo a Mordor Intelligence versus outras estimativas publicadas
Os tamanhos de mercado publicados para a logística farmacêutica na América do Norte podem parecer muito distantes porque a linha de escopo é traçada de forma diferente de um editor para outro, e a mesma atividade logística pode ser contabilizada em transporte, armazenamento ou serviços mais amplos de cadeia de suprimentos de saúde. O momento cambial, o tratamento da inflação e o ano selecionado como estimativa atual também criam lacunas visíveis, mesmo quando a narrativa sobre o crescimento é semelhante.
A direcionalidade dos fluxos comerciais, os sinais de expansão de armazéns de cadeia fria e os padrões de reprecificação de contratos são as verificações que conectam a estimativa da Mordor Intelligence a um pool realista de serviços terceirizados, em vez de às vendas farmacêuticas totais ou aos custos de distribuição cativa. Na prática, as diferenças geralmente resultam de saber se a entrega de última milha privada e as frotas internas estão incluídas, se serviços de valor agregado como embalagem e monitoramento são tratados como receita separada, e se as previsões assumem mudanças agressivas de mix lideradas por produtos biológicos sem revalidar a intensidade de manuseio com os operadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 192,27 bilhões de dólares (2026) | |
| Publicador de Dados do Setor A | 76,59 bilhões de dólares (2025) | Este número parece usar um escopo mais restrito que se inclina para serviços terceirizados de cadeia fria e manuseio farmacêutico seletivo, e pode subestimar a distribuição ambiente mais ampla, as movimentações transfronteiriças e os serviços de conformidade de valor agregado que são pagos como parte dos contratos de logística. |
| Consultoria Regional B | 65,00 bilhões de dólares (2024) | A estimativa provavelmente é construída a partir de uma definição de serviço mais restrita e preços de anos anteriores, o que pode não captar a reprecificação posterior de contratos e os aumentos de custo impulsionados pela capacidade, e também pode excluir receitas de armazenamento e monitoramento que estão agrupadas em acordos de logística farmacêutica. |
A tabela mostra que a maior parte da dispersão pode ser explicada pelos limites de escopo e pelo ano e base de preço usados para converter a atividade em dólares. Ao manter as regras de inclusão explícitas e vincular as suposições a sinais de demanda observáveis e ao feedback dos operadores, nosso número permanece rastreável a etapas repetíveis que os usuários podem contestar e atualizar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de logística farmacêutica da América do Norte?
O mercado é avaliado em USD 192,27 bilhões em 2026 e está projetado para atingir USD 255,09 bilhões até 2031.
Qual segmento de serviço detém a maior participação do mercado?
Os serviços de transporte dominam com 71,35% da receita em 2025, refletindo a necessidade de movimentação rápida e em conformidade regulatória dos medicamentos.
Por que a logística de cadeia fria está crescendo mais rapidamente do que os serviços sem cadeia fria?
O crescimento dos biológicos, vacinas e terapias celulares e gênicas exige controle rigoroso de temperatura, impulsionando um CAGR de 7,05% para as operações de cadeia fria até 2031.
Qual país está crescendo mais rapidamente na região?
O México está previsto para registrar um CAGR de 8,03%, à medida que as empresas aproximam a capacidade de envase-acabamento para aproveitar os novos incentivos fiscais.
Quais são as principais restrições ao crescimento do mercado?
A escassez crônica de motoristas que limita a capacidade rodoviária e os altos custos de conformidade para embarques ultrafriosexercem pressão descendente sobre o crescimento, apesar da forte demanda.
Como as empresas estão abordando a sustentabilidade na logística farmacêutica?
As transportadoras estão adotando embaladores passivos reutilizáveis, monitoramento por IoT e otimização de rotas para reduzir as emissões de carbono enquanto protegem a integridade dos produtos.
Página atualizada pela última vez em:



