
Tamanho e Participação do Mercado de Fusíveis Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
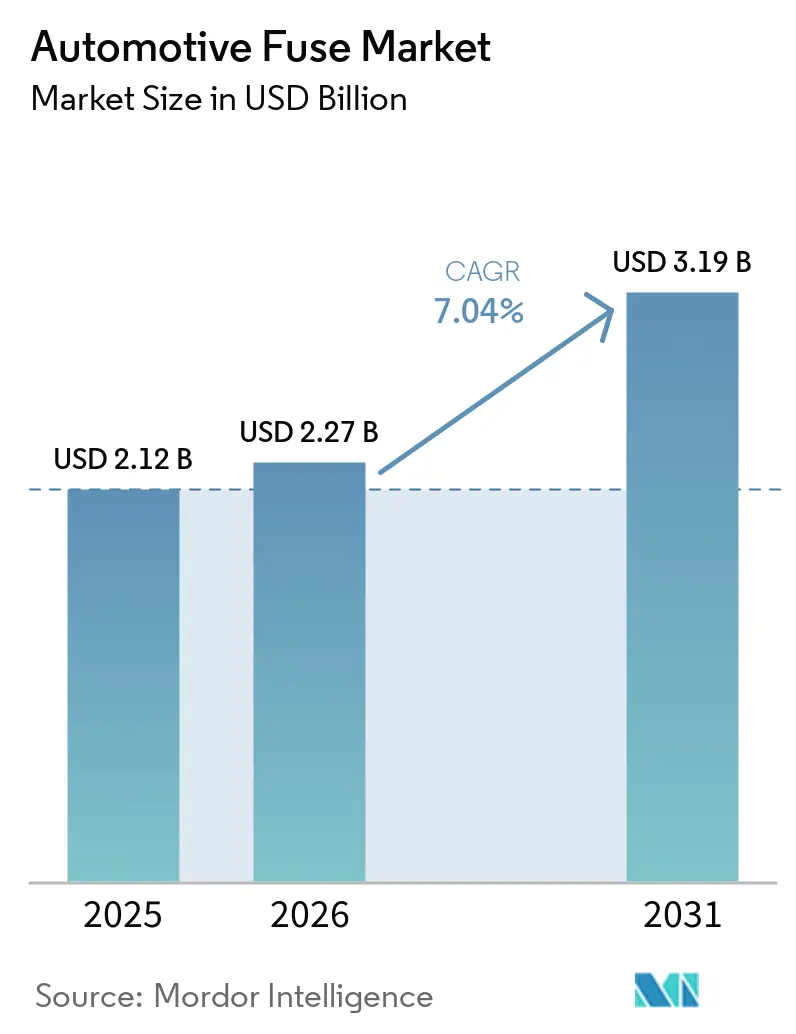
| Tamanho do Mercado (2026) | 2.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fusíveis Automotivos por Mordor Intelligence
O mercado de fusíveis automotivos foi avaliado em USD 2,12 bilhões em 2025 e estima-se que cresça de USD 2,27 bilhões em 2026 para atingir USD 3,19 bilhões até 2031, a uma CAGR de 7,04% durante o período de previsão (2026-2031). A rápida eletrificação de veículos, o crescimento das arquiteturas de 48 V e o aumento do conteúdo eletrônico por veículo incentivam coletivamente os OEMs a especificar proteção avançada contra sobrecorrente que vai além dos designs tradicionais de lâmina. Os pacotes de baterias de alta tensão classificados em até 1.000 V agora dominam as novas plataformas de veículos elétricos, levando os fabricantes de fusíveis a adaptar materiais, elementos de fusão e gestão térmica para interrupção segura em corrente contínua. A preferência dos OEMs por unidades inteligentes e autorredefiníveis acelera a transição para fusíveis eletrônicos, enquanto os reguladores endurecem as normas que favorecem componentes qualificados e rastreáveis. O duplo efeito de normas de segurança mais rígidas e a expansão da computação a bordo impulsiona uma demanda consistente em programas de veículos de passeio, comerciais e especiais.
Principais Conclusões do Relatório
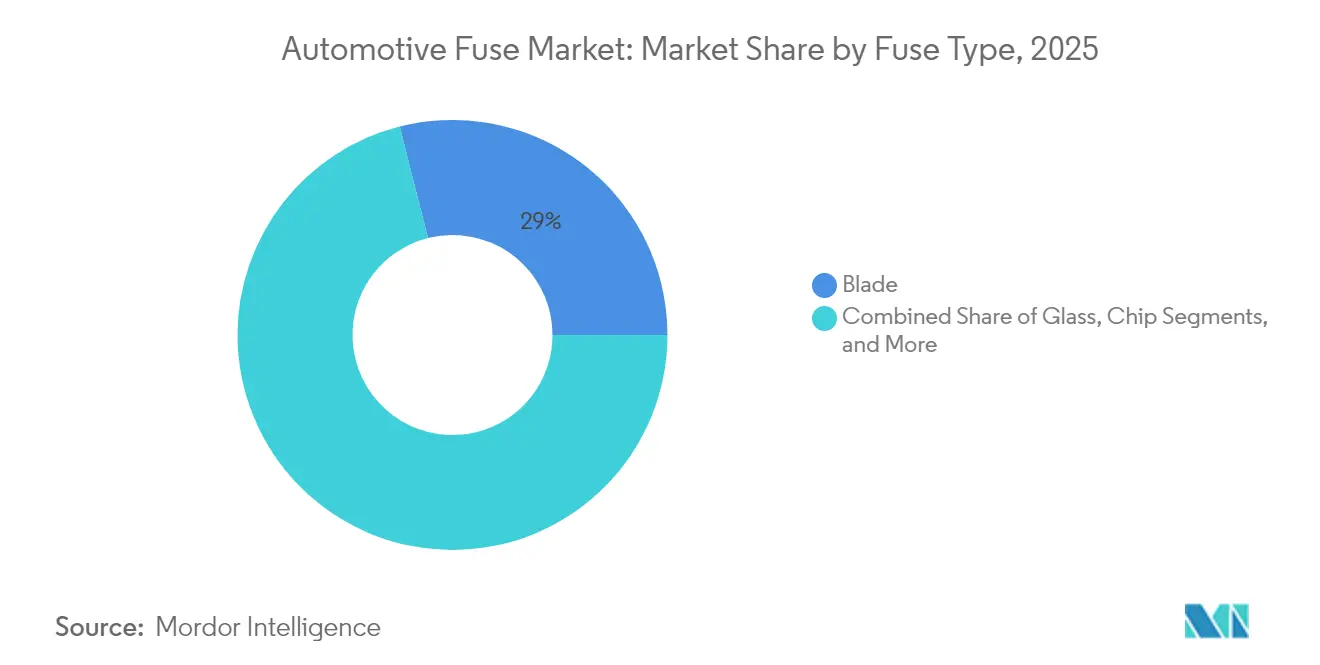
- Por tipo de fusível, os fusíveis de lâmina lideraram com 28,95% da participação no mercado de fusíveis automotivos em 2025, enquanto os fusíveis de alta tensão têm previsão de crescer a uma CAGR de 8,59% até 2031.
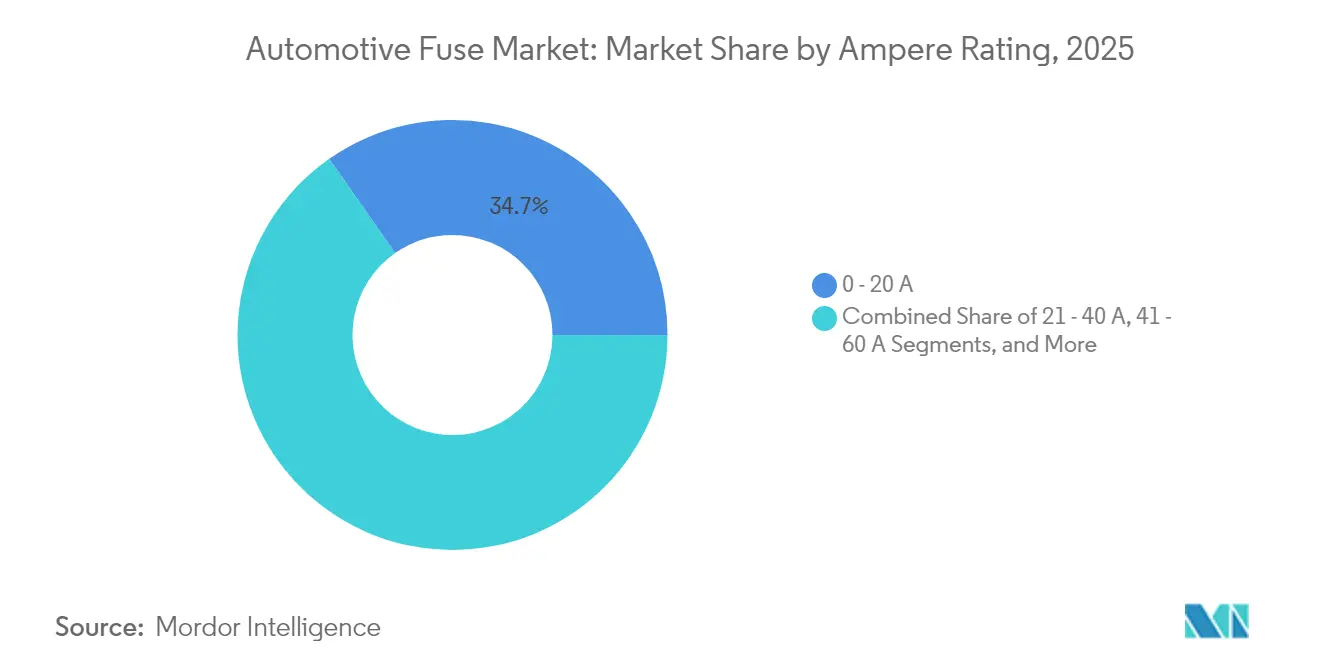
- Por classificação em amperes, a classe de 0–20 A capturou 34,72% do tamanho do mercado de fusíveis automotivos em 2025, e a classe de > 60 A está avançando a uma CAGR de 8,76% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 60,65% da participação na receita em 2025; os veículos elétricos a bateria se expandirão a uma CAGR de 8,95% durante o período de previsão.
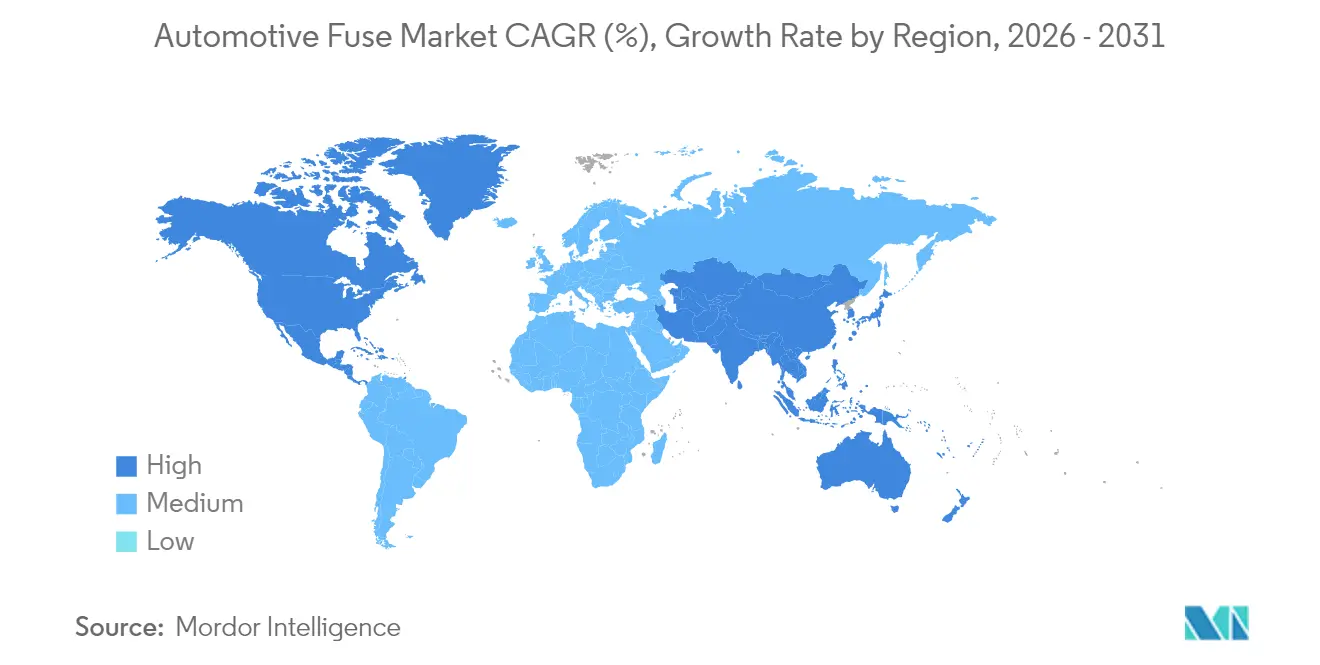
- Por geografia, a Ásia-Pacífico comandou uma participação de 62,70% em 2025 e tem projeção de registrar uma CAGR de 9,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento no volume de produção de veículos elétricos | +2.1% | China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Maior conteúdo eletrônico por veículo (ADAS, infotainment) | +1.8% | Segmentos premium globalmente | Longo prazo (≥ 4 anos) |
| Normas de segurança rigorosas que exigem dispositivos de proteção de circuitos | +1.3% | Europa, América do Norte e expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da telemática de veículos comerciais conectados | +0.9% | América do Norte, Europa, adoção na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção de arquiteturas mild-hybrid de 48 V | +0.7% | Europa, China, expansão global | Médio prazo (2-4 anos) |
| Mudança dos OEMs em direção a módulos de fusíveis inteligentes autorredefiníveis | +0.4% | Segmentos premium globalmente, adoção antecipada na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento no Volume de Produção de Veículos Elétricos Impulsiona a Demanda por Proteção Especializada
O impulso dos veículos elétricos está remodelando cada camada do mercado de fusíveis automotivos. Os pacotes de baterias agora operam a 400 V, 800 V ou até 1.000 V, forçando os fabricantes a fornecer fusíveis com capacidades de interrupção em corrente contínua de até 30 kA e valores de I²t robustos que permanecem estáveis em amplas janelas de temperatura. Os eventos de carregamento de alta energia criam estresse térmico significativo, portanto, solda em fase vapor, corpos cerâmicos e elementos de prata são utilizados para manter baixa resistência sob carga contínua. O segmento também impulsiona a demanda por fusíveis pirotécnicos de desconexão de bateria que abrem em 2 milissegundos durante colisões, uma capacidade já comercializada pela Eaton.[1]Fonte: Eaton, "Fusível Pirotécnico para VE," eaton.com Em conjunto, esses requisitos direcionam o mercado de fusíveis automotivos para pontos de preço unitário mais elevados e ciclos de qualificação de fornecedores mais aprofundados.
O Maior Conteúdo Eletrônico por Veículo Amplifica os Requisitos de Proteção
Os conjuntos modernos de assistência ao condutor combinam câmeras, radares e sensores lidar que consomem correntes de pico variáveis durante a aquisição de dados. Uma única plataforma Nível 2+ pode hospedar mais de 100 unidades de controle que exigem, cada uma, dispositivos de sobrecorrente primários e secundários. A Analog Devices destaca a necessidade de fusíveis de perfil baixo capazes de suportar a corrente de inrush de partida a frio sem disparos indesejados, ao mesmo tempo que eliminam curtos-circuitos em milissegundos.[2]Fonte: Analog Devices, "Soluções ADAS e de Segurança," analog.comA mudança para veículos definidos por software mantém múltiplos domínios de energia ativos em todos os momentos, levando a fusíveis de montagem em superfície miniaturizados classificados em até 1.000 V CC em invólucros de 5 × 20 mm. A conectividade contínua eleva as expectativas para arquiteturas elétricas de tempo de inatividade zero, o que, por sua vez, estimula a demanda por módulos de fusíveis inteligentes que transmitem dados de corrente em tempo real para gateways centrais.[3]Fonte: Aptiv, "O Que é Fusão Inteligente?," aptiv.com
Normas de Segurança Rigorosas Exigem Proteção Avançada de Circuitos
O Regulamento Técnico Global N.º 20 e a ISO 8820-8 estabelecem limites mínimos de desempenho que abrangem classificação de interrupção, elevação de temperatura e durabilidade à vibração para fusíveis de alta tensão.[4]Fonte: Fórum Global para Harmonização de Regulamentos de Veículos, "GTR de Segurança de Veículos Elétricos," globalautoregs.com A conformidade requer proteção em múltiplas camadas: nível do pacote, nível do módulo e nível da entrada do carregador. Os extensos testes por terceiros elevam as barreiras de entrada para fornecedores não qualificados, direcionando o fornecimento dos OEMs para players estabelecidos com histórico de conformidade com a AEC-Q200. A proibição de tornar inoperável da Administração Nacional de Segurança no Tráfego Rodoviário impulsiona ainda mais a substituição de peças genuínas ao longo do ciclo de vida do veículo. Em conjunto, esses mandatos asseguram fluxos de receita recorrentes para fornecedores de fusíveis certificados e estabilizam os padrões de qualidade em todo o mercado de fusíveis automotivos.
A Adoção de Arquiteturas Mild-Hybrid de 48 V Cria Oportunidades de Tensão Intermediária
A adoção liderada pela Europa da eletrificação a 48 V preenche a lacuna entre os sistemas legados de 12 V e os sistemas de alta tensão de 400 V. A TE Connectivity relata que as demandas de corrente no nível da placa em domínios de 48 V podem ultrapassar 200 A durante eventos de partida-parada e e-booster. Fusíveis especializados de mini-lâmina e parafuso classificados de 60 a 125 V CC garantem o fluxo seguro de energia enquanto se encaixam nas caixas de fusíveis existentes. Essas arquiteturas habilitam a frenagem regenerativa e a assistência de torque em modelos convencionais, multiplicando os pontos de fixação de fusíveis em compressores auxiliares, turbocompressores elétricos e módulos de direção elétrica. A zona de tensão intermediária, portanto, agrega profundidade ao mercado de fusíveis automotivos sem canibalizar os requisitos tradicionais de 12 V.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente preferência por unidades de distribuição de energia de estado sólido | -1.4% | Segmentos premium em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Redução do parque de veículos com motor de combustão interna em mercados maduros | -1.1% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Padronização limitada de formatos de micro-lâmina de alta amperagem | -0.6% | Global, com fragmentação entre regiões | Médio prazo (2-4 anos) |
| Concentração da cadeia de fornecimento de substratos cerâmicos | -0.3% | Dependência global de fornecedores da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Preferência por Unidades de Distribuição de Energia de Estado Sólido Desafia os Fusíveis Tradicionais
Os e-fusíveis baseados em semicondutores interrompem falhas em microssegundos e se recuperam por comando, eliminando os ciclos de substituição física. Eles integram sensoriamento de corrente, desligamento térmico e diagnósticos que se alinham com as arquiteturas zonais favorecidas pelos fabricantes de veículos elétricos premium. O custo adicional e a complexidade de resfriamento restringem o uso aos níveis de acabamento mais elevados atualmente, mas a queda nos preços do silício sinaliza uma disseminação gradual para modelos de médio mercado. Os fornecedores de fusíveis convencionais respondem incorporando resistores de sensoriamento e interfaces digitais em invólucros familiares para desacelerar a erosão de participação. Essa disputa tecnológica irá moderar o crescimento de volume para formatos de fusíveis passivos, mesmo que os gastos totais com proteção aumentem.
A Redução da Produção de Veículos com Motor de Combustão Interna em Mercados Maduros Restringe a Demanda Tradicional por Fusíveis
O crescimento do parque de automóveis de passeio nos Estados Unidos e na Europa Ocidental estacionou, com a idade dos veículos atingindo 12 anos ou mais. À medida que os OEMs aceleram os lançamentos de veículos elétricos, as linhas de produção de modelos a combustão enfrentam consolidação, reduzindo a demanda anual por fusíveis de lâmina e cartucho de baixa tensão. A Associação de Fabricantes de Equipamentos observa que os fornecedores de componentes agora se voltam para os canais de pós-venda, onde os ciclos de substituição se estendem mais do que a demanda por equipamentos originais. Embora as plataformas eletrificadas injetem oportunidades de fusíveis de alto valor, a perda líquida de volume unitário proveniente do declínio dos veículos com motor de combustão interna remove uma camada estrutural de crescimento de base do mercado de fusíveis automotivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fusível:
Variantes de Alta Tensão Ganham ImpulsoA hierarquia dos tipos de fusíveis continua a evoluir. Os designs de lâmina permaneceram dominantes com 28,95% de participação no mercado de fusíveis automotivos em 2025 devido ao baixo custo e à distribuição consolidada. No entanto, os cilindros de alta tensão, os parafusos específicos para veículos elétricos e os elos pirotécnicos juntos registram uma CAGR de 8,59%, superando todas as outras categorias. O tamanho do mercado de fusíveis automotivos para dispositivos de alta tensão se beneficia da crescente adoção de pacotes de baterias de 400 V e 800 V. Os engenheiros de OEM preferem terminais com revestimento de prata e corpos preenchidos com areia para extinção estável de arco em amplas faixas de temperatura ambiente. Em resposta, a Littelfuse lançou o fusível SMD 823A classificado em 1.000 V CC, combinando miniaturização com capacidade de corrente contínua de 63 A.
A inovação também se manifesta em fusíveis de micro-lâmina inteligentes equipados com sensores de corrente integrados. Essas unidades habilitam análises de manutenção preditiva dentro de gateways zonais e estão ganhando adoção piloto em marcas premium europeias. Os fusíveis de tubo de vidro mantêm pequenos nichos em acessórios de pós-venda, enquanto os formatos de fusão lenta protegem os ventiladores de ar-condicionado e os motores de ajuste de assento, onde os picos de corrente de partida são elevados. Os fusíveis chip acompanham a onda de adoção de módulos de controle compactos, especialmente em ECUs de radar e câmera que exigem baixa indutância e alta capacidade de surto.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Classificação em Amperes:
A Classe > 60 A Apresenta o Crescimento Mais RápidoOs fusíveis de baixa corrente de 0–20 A formaram 34,72% do total de remessas em 2025, cobrindo iluminação interior, infotainment e domínios ADAS de nível médio. À medida que as arquiteturas de veículos elétricos amadurecem, os inversores de trem de força e os carregadores a bordo criam nova demanda nos níveis de 400–600 A. Essa tendência impulsiona a classe > 60 A a uma CAGR de 8,76% e eleva o tamanho do mercado de fusíveis automotivos para dispositivos de alta corrente. Os barris cerâmicos preenchidos com areia com elementos de liga de prata dominam aqui porque mantêm a elevação de temperatura abaixo de 90 °C em carga total. As revisões do comitê ISO 8820 agora recomendam isolamento extra de rastejamento para dispositivos acima de 500 A a 1.000 V.
Os segmentos intermediários de 21–60 A ainda atendem bombas de direção, módulos de porta e alimentações de e-turbo de 48 V. À medida que os híbridos leves proliferam, os geradores de partida por correia de 48 V consomem 180 A de pico, levando a módulos que empilham dois elos de 125 A em paralelo. Os fornecedores de fusíveis exploram esse mix oferecendo suportes modulares que aceitam várias classificações sem necessidade de reconfiguração dos chicotes elétricos. A densificação contínua da eletrônica mantém cada faixa de ampere relevante, garantindo fluxos de receita equilibrados em todo o mercado de fusíveis automotivos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Veículo:
Plataformas Eletrificadas Moldam os Perfis de ProteçãoOs automóveis de passeio capturaram 60,65% da receita mundial em 2025, sustentados por fortes volumes na China e na América do Norte. Os automóveis elétricos a bateria, vans e SUVs registram uma CAGR de 8,95% até 2031, elevando o tamanho do mercado de fusíveis automotivos para componentes de alta tensão. A proteção do pacote utiliza elos fusíveis de parafuso nos níveis de módulo e string. Os caminhões comerciais evoluem em paralelo, adicionando subsistemas de 48 V e 800 V para acionamentos de eixo elétrico que requerem múltiplas famílias de fusíveis.
Os modelos híbridos e híbridos plug-in atuam como uma ponte, hospedando tanto fusíveis de lâmina de 12 V quanto fusíveis cilíndricos de 400 V em um único veículo. Os protótipos de células de combustível introduzem ainda outra camada que exige proteção de sensor de hidrogênio e resistência a alta tensão em baixas temperaturas. Cada caminho de trem de força amplia o total de pontos de fixação por veículo, equilibrando qualquer perda unitária proveniente da redução dos grupos de veículos puramente com motor de combustão interna. O resultado sustenta o crescimento agregado em todo o mercado de fusíveis automotivos.
Análise Geográfica
Mercado de Fusíveis Automotivos da APAC
A Ásia-Pacífico manteve uma participação de 62,70% em 2025 e tem previsão de CAGR de 9,05% até 2031. O contínuo apoio político aos veículos elétricos na China e a presença local de fornecedores de eletrônicos de primeiro nível encurtam os ciclos de desenvolvimento, de modo que novos formatos de fusíveis chegam rapidamente à produção em massa. O Japão avança em materiais semicondutores que sustentam fusíveis compactos de montagem em superfície, enquanto a Coreia do Sul aproveita a dominância em baterias de íons de lítio para codesenvolver dispositivos de proteção de pacotes com OEMs globais.
Mercado de Fusíveis Automotivos da América do Norte
A América do Norte apresenta dinâmicas estáveis, porém ricas em oportunidades. Os fabricantes de automóveis dos EUA investem em linhas de picapes de grande bateria e vans de entrega, cada uma equipada com fusíveis pirotécnicos de duplo estágio. Os créditos recém-aprovados pela Lei de Redução da Inflação para veículos elétricos produzidos domesticamente aceleram a adoção, impulsionando a demanda regional por módulos de proteção de alto valor. Os fornecedores de segundo nível canadenses intensificam a produção de chicotes de fios de alumínio, criando requisitos incrementais para revestimento de terminais compatíveis em leads de fusíveis.
Mercado de Fusíveis Automotivos da Europa
A Europa mantém uma posição de liderança em regulamentação de segurança e exportação de veículos premium. O Euro NCAP integra a disponibilidade de ADAS em sua classificação por estrelas, impulsionando a redundância eletrônica e múltiplas camadas de fusíveis. Os fornecedores alemães promovem unidades inteligentes de distribuição de energia que combinam interruptores de estado sólido e elos removíveis, refletindo a migração antecipada da região em direção a arquiteturas zonais.
Mercado de Fusíveis Automotivos do Oriente Médio e África
Os clusters de montagem emergentes no Oriente Médio e na África permanecem pequenos atualmente, mas atraem investimentos para kits de veículos elétricos em forma desmontada que necessitarão de fornecimento localizado de fusíveis. Em conjunto, a abrangência geográfica preserva o potencial de crescimento em todo o mercado global de fusíveis automotivos.

Panorama regulatório
Os fusíveis automotivos são regidos principalmente por normas internacionais de elos fusíveis para veículos rodoviários, como a série ISO 8820, que define terminologia, métodos de teste e requisitos de desempenho para as construções de fusíveis comumente utilizadas nos sistemas elétricos veiculares. À medida que as arquiteturas de VEs migram para tensões de sistema mais elevadas (comumente plataformas de 800 V e até 1.000 V dentro do escopo deste relatório), as iniciativas de padronização mencionadas no contexto do relatório, como os esforços de padronização de elos fusíveis de alta tensão (para sistemas de até 1.000 V CA/1.500 V CC em desenvolvimento), aumentam a ênfase na qualificação rastreável e na validação por terceiros para o fornecimento a OEMs.
Para o acesso ao mercado em países signatários da UNECE, os requisitos de homologação de tipo referentes à compatibilidade eletromagnética previstos no Regulamento nº 10 da UNECE (ECE R10) aplicam-se a veículos e submontagens eletrônicas. Isso se torna mais relevante à medida que os fornecedores integram funções de detecção e comunicação em módulos de fusíveis inteligentes. Paralelamente, os requisitos de elos fusíveis voltados à proteção de baterias previstos na IEC 60269-7:2025 (publicada como adoção europeia em alguns países) reforçam a coordenação entre a capacidade de interrupção do fusível e as condições operacionais do sistema de bateria, tornando mais rigorosas as exigências de documentação e teste para fornecedores que atendem plataformas de veículos eletrificados.
Cenário Competitivo
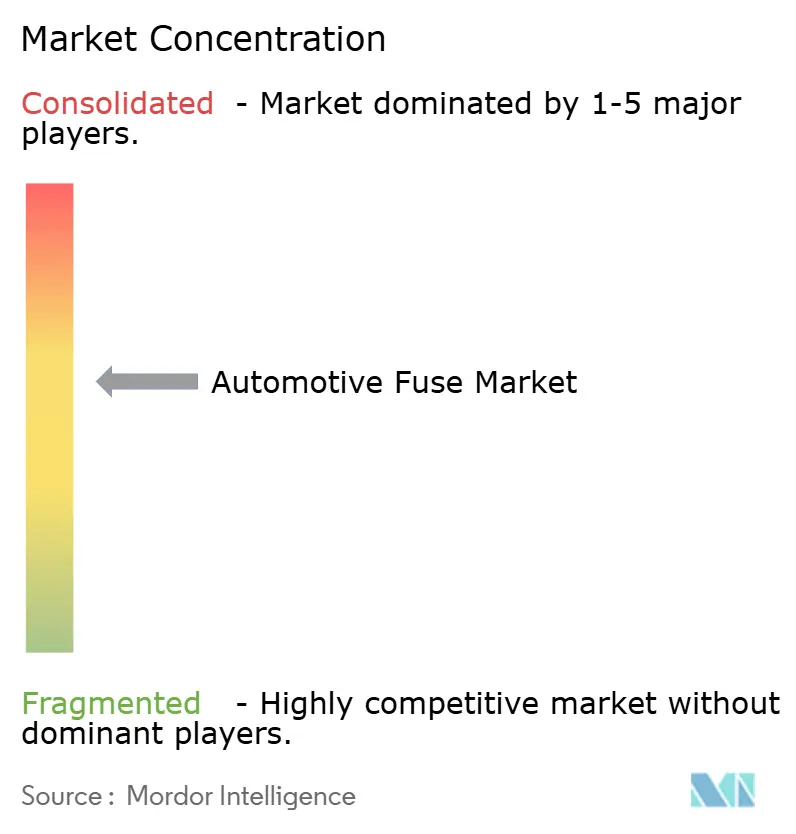
O mercado de fusíveis automotivos apresenta fragmentação moderada. Littelfuse, Eaton e Mersen mantêm portfólios amplos que vão desde lâminas de baixa tensão até cilindros de veículos elétricos de 1.000 V, conferindo-lhes economias de escala em ferramentas e testes. O lançamento da Série SMD 823A da Littelfuse ressalta uma mudança em direção a formatos compactos de alta tensão que suportam sistemas de gerenciamento de bateria. A Eaton, por outro lado, apoia-se na tecnologia de fusível pirotécnico que interrompe correntes de curto-circuito de 20 kA em 2 milissegundos, atendendo às necessidades de isolamento em colisões.
As empresas de semicondutores, como a onsemi, injetam concorrência por meio de e-fusíveis totalmente eletrônicos que integram sensoriamento de corrente e lógica de redefinição. Essas soluções atraem os OEMs que buscam redução na contagem de fios por meio de designs zonais. A TE Connectivity e a Aptiv aceleram os suportes de fusíveis adaptáveis e as caixas de junção inteligentes que simplificam a atualização de unidades mecânicas para unidades de estado sólido. Enquanto isso, a Gentex amplia seu portfólio por meio de aquisições que adicionam módulos de áudio e biométricos, sinalizando convergência entre proteção, sensoriamento e infotainment.
As parcerias estratégicas centram-se na inovação de materiais. Especialistas em substrato cerâmico, como a Shandong Sinocera, colaboram com os fabricantes de fusíveis para fornecer corpos de baixa resistência térmica necessários para sessões de carregamento de 350 kW. Os comitês ISO e IEC sustentam barreiras técnicas que protegem os incumbentes ao exigir programas de testes rigorosos. Em geral, os players que combinam diagnósticos, tolerância a alta tensão e certificação global mantêm uma vantagem competitiva no crescente mercado de fusíveis automotivos.
Líderes do Setor de Fusíveis Automotivos
Littelfuse, Inc.
Eaton Corporation plc (Bussmann)
Mersen S.A.
AEM Components, Inc.
Pacific Engineering Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fusíveis Automotivos
- Littelfuse, Inc.
- Eaton Corporation plc (Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Würth Elektronik GmbH & Co. KG

Oportunidades de mercado e perspectivas futuras
A principal oportunidade está na transição da proteção puramente passiva para uma proteção coordenada que combina isolamento rápido (desconectores pirotécnicos) com diagnóstico (fusíveis inteligentes e eletrônicos) em sistemas de distribuição de energia e gerenciamento de bateria de VEs. A Eaton comercializou fusíveis pirotécnicos de gatilho duplo para VEs que desconectam pacotes de alta tensão em milissegundos durante eventos de colisão, o que sustenta a demanda dos OEMs por camadas de desconexão determinística junto aos elos fusíveis convencionais no domínio de baterias de alta energia.
Também há espaço para ferramentas de engenharia e metodologias de projeto que ajudem OEMs e fornecedores de Nível 1 a aumentar as correntes de carregamento sem superdimensionar o hardware de proteção. Por exemplo, um trabalho revisado por pares publicado em 2025 sobre modelagem térmica RC baseada em física para fusíveis fusíveis de alta tensão sob perfis de carregamento rápido aponta para um uso crescente da seleção de fusíveis orientada por modelos e da coordenação térmica com cabos, contatores e relés. Fornecedores que combinam portfólios de fusíveis de alta tensão (classe de até 1.000 V) com guias de aplicação e suporte digital ao projeto podem atender programas ligados a domínios de 48 V, sistemas de bateria de 800 V e arquiteturas zonais, nos quais proteção, detecção e distribuição de energia são especificadas em conjunto, e não como itens isolados de caixa de fusíveis.
Recent Industry Developments in Mercado de Fusíveis Automotivos
- Julho de 2026: a Littelfuse lançou os diodos TVS TP5.0SMD-FL e TP1KSMB-FL FlatSuppressX, voltados à proteção de circuitos eletrônicos automotivos de 48 V. O lançamento oferece maior robustez a transientes nos domínios modernos de 48 V que coexistem com a distribuição de energia protegida por fusíveis, reforçando o posicionamento dos fornecedores à medida que os OEMs tornam os subsistemas eletrificados mais resistentes a sobrecargas elétricas.
- Fevereiro de 2025: a Eaton lançou fusíveis pirotécnicos de gatilho duplo para VEs projetados para desconectar pacotes de bateria de alta tensão em 2 milissegundos durante eventos de colisão. A adição de uma arquitetura de gatilho duplo fortalece as estratégias de isolamento em nível de pacote e eleva o padrão exigido dos fornecedores que competem por conteúdo de segurança de alta tensão em plataformas de VEs.
- Maio de 2024: a Eaton anunciou fusíveis de maior potência para veículos comerciais eletrificados, com dispositivos capazes de suportar até 1.400 amperes e 900 volts. A expansão do portfólio atende às necessidades de proteção de alta corrente em e-caminhões e ônibus, onde correntes operacionais elevadas aumentam o valor de soluções de fusíveis validadas de alta capacidade de interrupção.


Mercado de Fusíveis Automotivos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de fusíveis automotivos abrange a receita proveniente de fusíveis utilizados no interior de veículos para proteger circuitos contra sobrecorrente, em plataformas de passeio e comerciais, e em arquiteturas de motor a combustão interna, híbridas e elétricas comercializadas globalmente.
Exclusões de escopo: excluímos fusíveis não automotivos utilizados em distribuição de energia industrial, instalações elétricas prediais e eletrônicos de consumo.
Visão geral da segmentação
- Por Tipo de Fusível
- Lâmina
- Vidro
- Fusão Lenta
- Alta Tensão
- Chip
- Outros Tipos de Fusíveis
- Por Classificação em Amperes
- 0 – 20 A
- 21 – 40 A
- 41 – 60 A
- > 60 A
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais
- Veículos Elétricos a Bateria
- Veículos Híbridos e Híbridos Plug-in
- Veículos de Célula de Combustível e Outros Veículos de Nova Energia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento dos fatores de demanda em relação ao conteúdo elétrico dos veículos, seguido da verificação desses fatores em relação a sinais públicos de produção e comércio. Consultamos fontes como as estatísticas de produção de veículos da OICA, os fluxos comerciais da UN Comtrade para componentes de proteção elétrica e as atualizações da Agência Internacional de Energia sobre adoção de VEs, uma vez que os requisitos de fusíveis variam conforme o nível de tensão e a arquitetura elétrica.
Para manter o modelo realista, também revisamos normas e referências técnicas (incluindo documentação da SAE e da ISO) e bases de patentes abertas para entender onde os projetos de fusíveis migram de aplicações de baixa tensão para aplicações de tensão mais elevada. Relatórios anuais de empresas, catálogos de produtos e apresentações a investidores foram utilizados para confirmar o mix de produtos, a presença regional e as áreas de aplicação típicas no interior dos veículos. Quando necessário, nossos analistas utilizaram bases de dados pagas para dados financeiros das empresas e verificações de importação e exportação em nível de remessa, a fim de validar os fluxos de unidades. As fontes listadas aqui são ilustrativas, e muitos outros materiais públicos também foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Conversas primárias foram realizadas com uma combinação de fabricantes de fusíveis, distribuidores de componentes e partes interessadas em engenharia elétrica veicular, seguidas de pesquisas direcionadas para confirmar a lógica de precificação e a adoção por tipo de veículo. Por se tratar de um mercado global, equilibramos os dados entre Ásia-Pacífico, Europa/Oriente Médio/África e Américas, de modo que a velocidade de eletrificação e as práticas locais de fornecimento pudessem ser refletidas nas premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 15% | Ásia-Pacífico: 52% |
| Nível médio: 46% | Líderes funcionais/de unidade: 33% | Europa/Oriente Médio/África: 30% |
| Empresas menores: 17% | Gerentes: 52% | Américas: 18% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói a demanda por fusíveis a partir da produção de veículos, do mix de eletrificação e da intensidade da arquitetura elétrica, convertendo então esse conjunto de demanda em valor por meio de faixas de preço observadas por família de fusível. Os totais são verificados usando aproximações bottom-up seletivas, como o preço médio de venda amostrado multiplicado pela quantidade estimada de unidades instaladas por veículo, além de verificações de canal sobre disponibilidade regional e demanda de reposição.
Os dados de entrada mais relevantes incluíram a produção global de veículos por região, a penetração de VEs e híbridos, a quantidade média de fusíveis por veículo conforme a complexidade da plataforma, a divisão entre necessidades de proteção de baixa e alta tensão (por exemplo, subsistemas de 48 V e proteção relacionada à bateria de tração), e o ritmo de adição de eletrônicos em sistemas de segurança e conforto. Também acompanhamos sinais que costumam alterar a precificação, como mudanças nos materiais dos elementos do fusível, tendências de embalagem e fornecimento localizado que afeta os preços finais entregues. Quando faltavam dados bottom-up para países menores, utilizamos proporções substitutas vinculadas à produção de veículos e ao mix da frota, corrigindo-as posteriormente com base no retorno de especialistas.
Para a previsão, foi utilizada análise de cenários, de modo que a velocidade de eletrificação, as mudanças na produção regional e a evolução de preços pudessem ser variadas de forma controlada. As premissas foram alinhadas ao que os entrevistados disseram estar planejando para os próximos ciclos de modelo, e a curva final foi revisada para evitar mudanças bruscas irreais de um ano para o outro.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações cruzadas repetidas entre o resultado do modelo e indicadores independentes, incluindo tendências de produção de veículos, direção das vendas de VEs e padrões de movimentação comercial de peças de proteção elétrica relacionadas. Valores discrepantes foram sinalizados, retestados quanto a questões de unidade, moeda ou período, e revisados novamente antes da aprovação interna final.
Se uma variância permanecesse elevada para uma região ou categoria de fusível, recontatamos participantes do setor para confirmar se a discrepância decorria de precificação, mudanças de mix ou convenções de relato. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram os padrões de demanda, incluindo desacelerações acentuadas de produção ou eletrificação mais rápida do que o esperado. Antes da entrega, uma última revisão do analista é realizada para que os clientes recebam a visão mais atualizada, e não um retrato desatualizado.
Comparação do tamanho do mercado global de fusíveis automotivos da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para fusíveis automotivos costumam apresentar diferenças porque a construção subjacente não é a mesma, mesmo quando o título principal é idêntico. As maiores diferenças geralmente decorrem do que é considerado um fusível automotivo, de qual ano é tratado como referência e de como a precificação é convertida entre regiões.
Alguns números publicados incorporam dispositivos de proteção elétrica adjacentes ou agrupam receitas mais amplas de proteção de circuitos em aplicações veiculares e não veiculares, o que infla o total. A Mordor Intelligence contabiliza apenas fusíveis de uso automotivo e mantém o valor vinculado a sinais de demanda veicular (produção, mix de eletrificação e instalação típica de fusíveis), sendo então revalidado por meio de entrevistas para que a precificação e o mix não se afastem da realidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,27 bilhões de USD (2026) | |
| Empresa de Pesquisa de Setor A | 3,40 bilhões de USD (2025) | Utiliza um ano de referência diferente e uma curva de crescimento mais acelerada, e parece aplicar um valor de fusível por veículo mais elevado, que pode não separar de forma consistente fusíveis de baixa tensão da proteção de alta tensão. |
| Portal de Relatórios Online B | 0,61 bilhão de USD (2025) | Provavelmente reflete um escopo de contagem mais restrito, o que pode ocorrer quando apenas um subconjunto de tipos de fusíveis ou apenas volumes instalados por OEMs são incluídos, e quando a precificação é mantida conservadora sem verificação cruzada em relação ao mix regional. |
A dispersão observada na tabela é explicada principalmente por escolhas de escopo e ano de referência, seguidas de como o preço médio de venda e o mix de veículos são tratados entre as regiões. Ao manter o conjunto de demanda rastreável em relação à produção de veículos e aos sinais de eletrificação, e ao validar posteriormente as faixas de preço em entrevistas de acompanhamento, a estimativa final permanece reprodutível e mais fácil de auditar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fusíveis automotivos em 2026?
O tamanho do mercado de fusíveis automotivos é de USD 2,27 bilhões em 2026 e tem projeção de atingir USD 3,19 bilhões até 2031.
Qual é a taxa de crescimento esperada para fusíveis automotivos?
O mercado está no caminho certo para uma CAGR de 7,04% durante 2026-2031, impulsionado pela eletrificação de veículos e pelo maior conteúdo eletrônico.
Qual tipo de fusível está crescendo mais rapidamente?
Os fusíveis de alta tensão, utilizados em pacotes de baterias de veículos elétricos de 400 V e 800 V, estão avançando a uma CAGR de 8,59%.
Qual região domina a demanda por fusíveis automotivos?
A Ásia-Pacífico detém uma participação de 62,70% em 2025 e tem previsão de ter a CAGR regional mais rápida de 9,05%.
Página atualizada pela última vez em:



