
Tamaño y Participación del Mercado de Fusibles Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
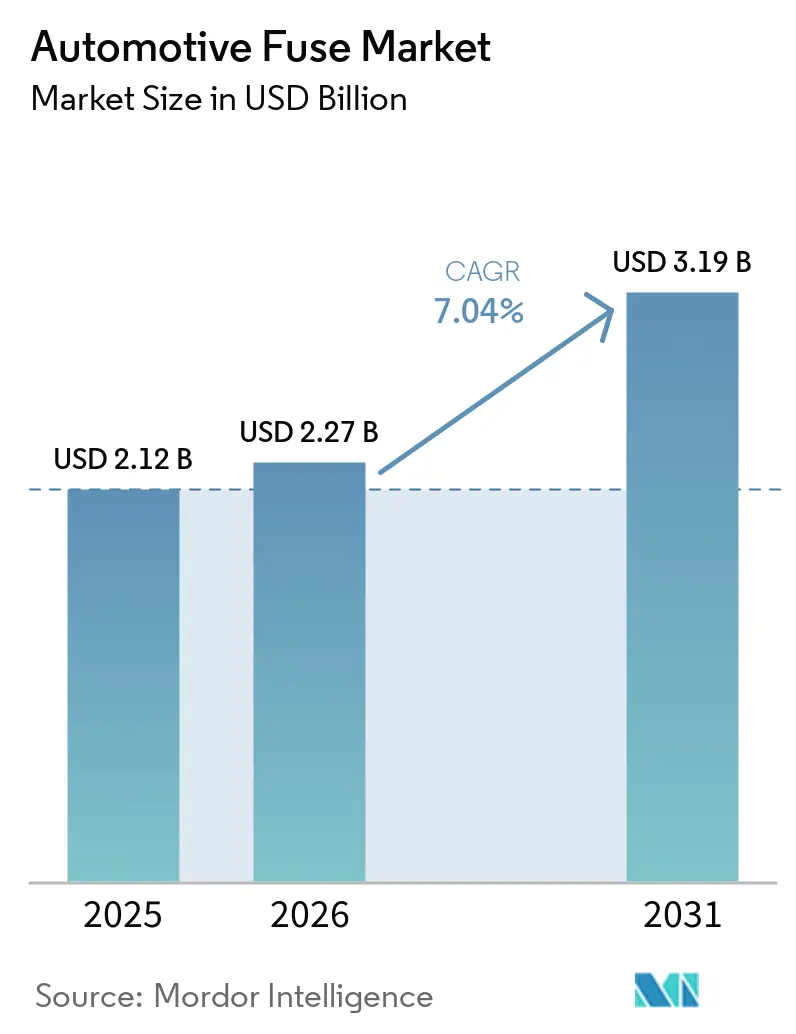
| Tamaño del Mercado (2026) | 2.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fusibles Automotrices por Mordor Intelligence
El tamaño del mercado de fusibles automotrices fue valorado en 2,12 mil millones de USD en 2025 y se estima que crecerá desde 2,27 mil millones de USD en 2026 hasta alcanzar los 3,19 mil millones de USD en 2031, a una CAGR del 7,04% durante el período de previsión (2026-2031). La rápida electrificación de los vehículos, el crecimiento de las arquitecturas de 48 V y el aumento del contenido electrónico por vehículo impulsan colectivamente a los fabricantes de equipos originales (OEM) a especificar una protección avanzada contra sobrecorriente que va más allá de los diseños de cuchilla tradicionales. Los paquetes de baterías de alta tensión con clasificaciones de hasta 1.000 V dominan ahora las nuevas plataformas de vehículos eléctricos, lo que lleva a los fabricantes de fusibles a adaptar materiales, elementos de fusión y gestión térmica para una interrupción segura de corriente continua. La preferencia de los OEM por unidades inteligentes y autorrecuperables acelera la transición hacia la fusión electrónica, mientras que los reguladores endurecen las normas que favorecen los componentes cualificados y trazables. El doble efecto de las normas de seguridad más estrictas y la expansión de la informática a bordo impulsa una demanda constante en los programas de vehículos de pasajeros, comerciales y especiales.
Conclusiones Clave del Informe
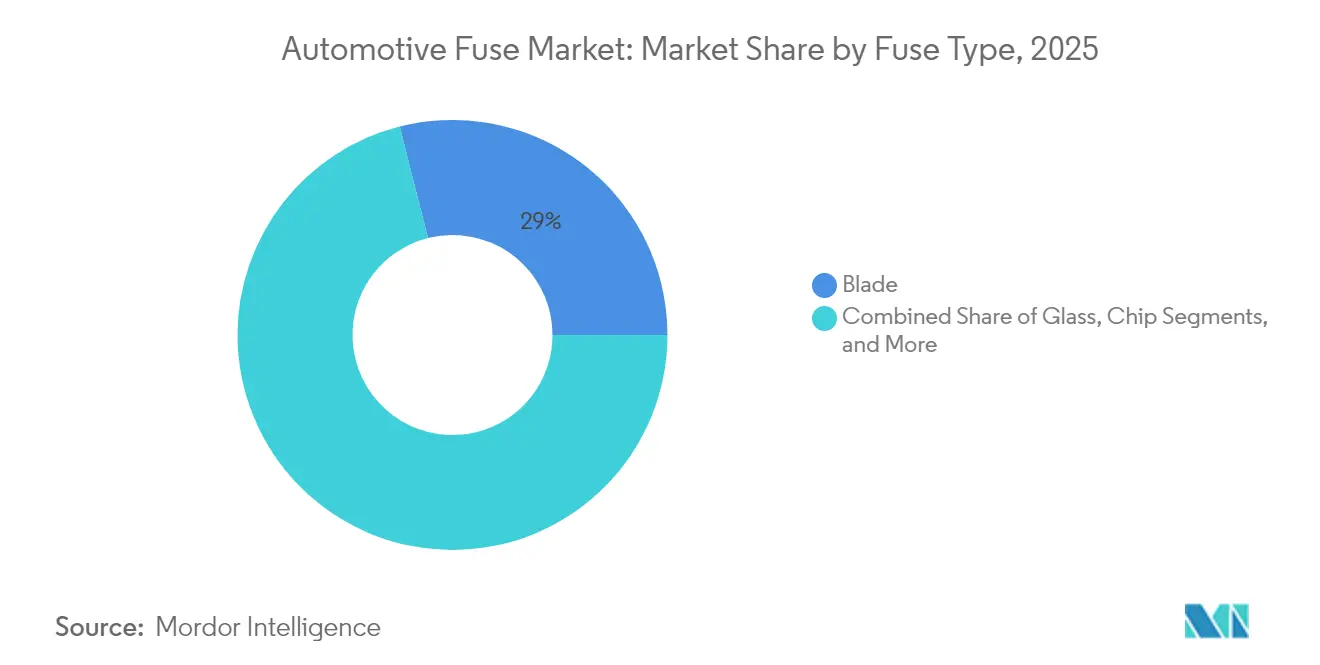
- Por tipo de fusible, los fusibles de cuchilla lideraron con el 28,95% de la participación del mercado de fusibles automotrices en 2025, mientras que se prevé que los fusibles de alta tensión crezcan a una CAGR del 8,59% hasta 2031.
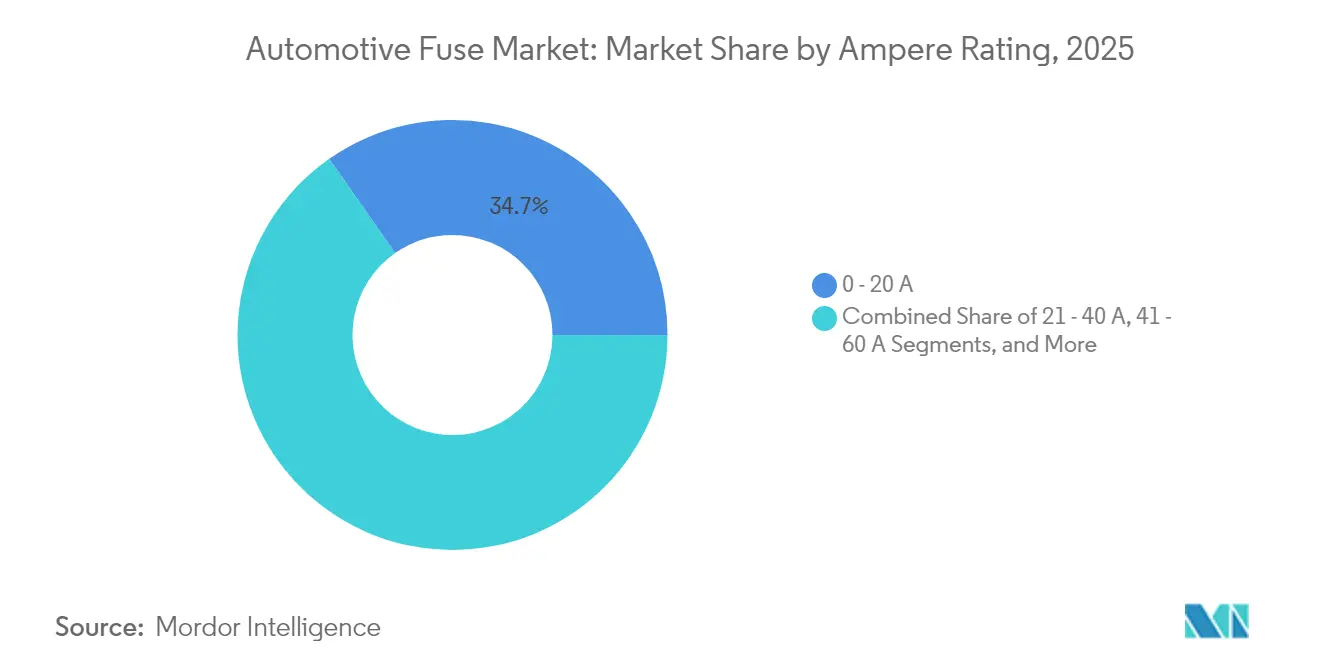
- Por clasificación en amperios, la clase de 0–20 A capturó el 34,72% de la participación del tamaño del mercado de fusibles automotrices en 2025, y la clase de >60 A avanza a una CAGR del 8,76% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una participación de ingresos del 60,65% en 2025; los vehículos eléctricos de batería se expandirán a una CAGR del 8,95% durante el período de previsión.
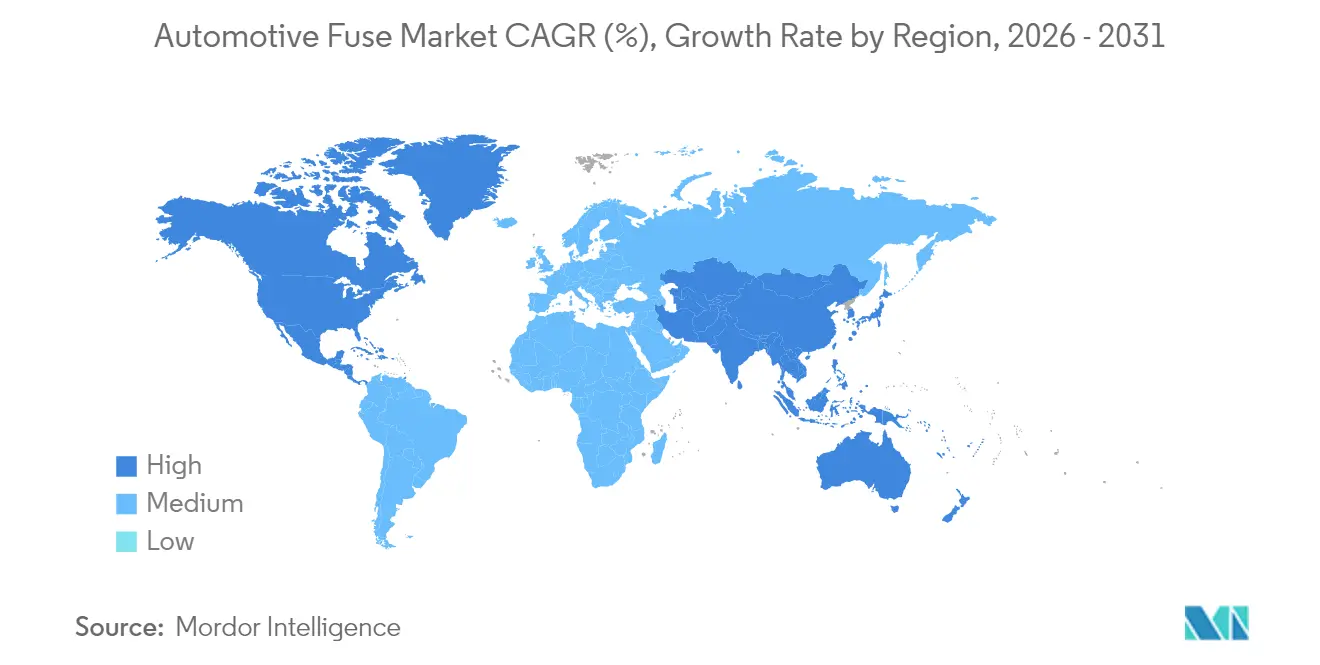
- Por geografía, Asia-Pacífico registró una participación del 62,70% en 2025 y se proyecta que registre una CAGR del 9,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aumento en el volumen de producción de vehículos eléctricos | +2.1% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Mayor contenido electrónico por vehículo (ADAS, infoentretenimiento) | +1.8% | Segmentos premium a nivel global | Largo plazo (≥ 4 años) |
| Normas de seguridad estrictas que exigen dispositivos de protección de circuitos | +1.3% | Europa, América del Norte, y en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la telemática de vehículos comerciales conectados | +0.9% | América del Norte, Europa, adopción en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de arquitecturas de híbrido suave de 48 V | +0.7% | Europa, China, en expansión global | Mediano plazo (2-4 años) |
| Cambio de los OEM hacia módulos de fusibles inteligentes autorrecuperables | +0.4% | Segmentos premium a nivel global, adopción temprana en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento en el Volumen de Producción de Vehículos Eléctricos Impulsa la Demanda de Protección Especializada
El impulso de los vehículos eléctricos está transformando cada capa del mercado de fusibles automotrices. Los paquetes de baterías ahora operan a 400 V, 800 V o incluso 1.000 V, lo que obliga a los fabricantes a suministrar fusibles con capacidades de interrupción de corriente continua de hasta 30 kA y valores I²t robustos que se mantienen estables en amplias ventanas de temperatura. Los eventos de carga de alta energía generan un estrés térmico significativo, por lo que se utilizan soldadura en fase vapor, cuerpos cerámicos y elementos de plata para mantener una baja resistencia bajo carga continua. El segmento también impulsa la demanda de fusibles pirotécnicos de desconexión de batería que se abren en 2 milisegundos durante colisiones, una capacidad ya comercializada por Eaton.[1] En conjunto, estos requisitos desplazan el mercado de fusibles automotrices hacia puntos de precio unitario más elevados y ciclos de cualificación de proveedores más rigurosos.
Mayor Contenido Electrónico por Vehículo Amplifica los Requisitos de Protección
Los sistemas modernos de asistencia al conductor combinan cámaras, radares y sensores lidar que consumen corrientes pico variables durante la adquisición de datos. Una sola plataforma de Nivel 2+ puede albergar más de 100 unidades de control, cada una de las cuales requiere dispositivos de sobrecorriente primarios y secundarios. Analog Devices destaca la necesidad de fusibles de perfil bajo capaces de soportar la corriente de arranque en frío sin disparos innecesarios, al tiempo que despejando cortocircuitos en milisegundos.[2] El cambio hacia vehículos definidos por software mantiene múltiples dominios de alimentación activos en todo momento, lo que lleva a fusibles de montaje superficial miniaturizados con clasificación de hasta 1.000 V CC en formatos de 5 × 20 mm. La conectividad continua eleva las expectativas de arquitecturas eléctricas sin tiempo de inactividad, lo que a su vez estimula la demanda de módulos de fusibles inteligentes que transmiten datos de corriente en tiempo real a las pasarelas centrales.[3]
Las Estrictas Normas de Seguridad Exigen una Protección Avanzada de Circuitos
El Reglamento Técnico Global N.° 20 y la norma ISO 8820-8 establecen umbrales mínimos de rendimiento que cubren la clasificación de interrupción, el aumento de temperatura y la durabilidad ante vibraciones para fusibles de alta tensión.[4] El cumplimiento requiere protección multicapa: a nivel de paquete, a nivel de módulo y a nivel de entrada del cargador. Las extensas pruebas de terceros elevan las barreras de entrada para los proveedores no cualificados, orientando el abastecimiento de los OEM hacia actores establecidos con historial AEC-Q200. La prohibición de inutilización de la Administración Nacional de Seguridad del Tráfico en Carreteras impulsa además la sustitución de piezas genuinas a lo largo del ciclo de vida del vehículo. En conjunto, estos mandatos aseguran flujos de ingresos recurrentes para los proveedores de fusibles certificados y estabilizan los estándares de calidad en todo el mercado de fusibles automotrices.
La Adopción de Arquitecturas de Híbrido Suave de 48 V Crea Oportunidades en Tensión Intermedia
La adopción liderada por Europa de la electrificación de 48 V cierra la brecha entre los sistemas heredados de 12 V y los sistemas de alta tensión de 400 V. TE Connectivity informa que las demandas de corriente a nivel de placa en dominios de 48 V pueden superar los 200 A durante eventos de arranque-parada y de refuerzo eléctrico. Los fusibles especializados de mini-cuchilla y de perno con clasificación de 60–125 V CC garantizan un flujo de energía seguro al tiempo que se adaptan a las cajas de fusibles existentes. Estas arquitecturas permiten la frenada regenerativa y la asistencia de par en modelos convencionales, multiplicando los puntos de conexión de fusibles en compresores auxiliares, turbocompresores eléctricos y módulos de dirección asistida. La zona de tensión media añade así profundidad al mercado de fusibles automotrices sin canibalizar los requisitos tradicionales de 12 V.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente preferencia por unidades de distribución de energía de estado sólido | -1.4% | Segmentos premium en mercados desarrollados | Largo plazo (≥ 4 años) |
| Reducción del parque de vehículos de motor de combustión interna en mercados maduros | -1.1% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Estandarización limitada de formatos de micro-cuchilla de alta intensidad | -0.6% | Global, con fragmentación entre regiones | Mediano plazo (2-4 años) |
| Concentración de la cadena de suministro de sustratos cerámicos | -0.3% | Dependencia global de proveedores de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Preferencia por Unidades de Distribución de Energía de Estado Sólido Desafía a los Fusibles Tradicionales
Los e-fusibles basados en semiconductores interrumpen fallos en microsegundos y se recuperan por comando, eliminando los ciclos de sustitución física. Integran detección de corriente, apagado térmico y diagnósticos que se alinean con las arquitecturas zonales favorecidas por los fabricantes de vehículos eléctricos premium. El sobrecosto y la complejidad de refrigeración restringen su uso a los niveles de equipamiento más altos en la actualidad, pero la caída de los precios del silicio indica una expansión gradual hacia los modelos de gama media. Los proveedores de fusibles convencionales responden incorporando resistencias de detección e interfaces digitales en carcasas familiares para frenar la erosión de su participación. Esta pugna tecnológica moderará el crecimiento en volumen de los formatos de fusibles pasivos incluso cuando el gasto total en protección aumente.
La Reducción de la Producción de Vehículos de Motor de Combustión Interna en Mercados Maduros Limita la Demanda Tradicional de Fusibles
El crecimiento del parque de automóviles de pasajeros en los Estados Unidos y Europa Occidental se ha estancado, con edades de los vehículos que alcanzan los 12 años o más. A medida que los OEM aceleran el lanzamiento de vehículos eléctricos, las líneas de producción de modelos de combustión enfrentan consolidación, reduciendo la demanda anual de fusibles de cuchilla y de cartucho de baja tensión. La Asociación de Fabricantes de Equipos señala que los proveedores de componentes ahora se orientan hacia los canales de posventa, donde los ciclos de sustitución se extienden más allá de la demanda de equipos originales. Si bien las plataformas electrificadas inyectan oportunidades de fusibles de alto valor, la pérdida neta de volumen unitario por el declive de los vehículos de motor de combustión interna elimina una capa estructural de crecimiento de base del mercado de fusibles automotrices.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fusible:
Las Variantes de Alta Tensión Ganan ImpulsoLa jerarquía de tipos de fusibles continúa evolucionando. Los diseños de cuchilla se mantuvieron dominantes con una participación del 28,95% del mercado de fusibles automotrices en 2025 debido a su bajo costo y distribución consolidada, reforzando su importancia dentro del más amplio mercado de fusibles eléctricos. No obstante, los cilindros de alta tensión, los fusibles de perno específicos para vehículos eléctricos y los enlaces pirotécnicos registran en conjunto una CAGR del 8,59%, superando a todas las demás categorías. El tamaño del mercado de fusibles automotrices para dispositivos de alta tensión se beneficia de la creciente adopción de paquetes de baterías de 400 V y 800 V. Los ingenieros de los OEM prefieren terminales chapados en plata y cuerpos rellenos de arena para una extinción de arco estable en amplios rangos de temperatura ambiente. En respuesta, Littelfuse lanzó el fusible SMD 823A con clasificación de 1.000 V CC, combinando miniaturización con una capacidad de corriente continua de 63 A.
La innovación también se manifiesta en fusibles de micro-cuchilla inteligentes equipados con sensores de corriente integrados. Estas unidades permiten análisis de mantenimiento predictivo dentro de las pasarelas zonales y están ganando adopción piloto en marcas premium europeas. Los fusibles de tubo de vidrio conservan pequeños nichos en accesorios de posventa, mientras que los formatos de retardo protegen los sopladores de climatización y los motores de ajuste de asientos donde los picos de corriente de arranque son elevados. Los fusibles de chip aprovechan la ola de adopción de módulos de control compactos, especialmente en unidades de control electrónico de radar y cámara que exigen baja inductancia y alta capacidad de sobretensión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación en Amperios:
La Clase de >60 A Registra el Crecimiento Más RápidoLos fusibles de baja corriente de 0–20 A representaron el 34,72% de los envíos totales en 2025, cubriendo iluminación interior, infoentretenimiento y dominios ADAS de nivel medio. A medida que las arquitecturas de vehículos eléctricos maduran, los inversores de tren de potencia y los cargadores a bordo crean nueva demanda en niveles de 400–600 A. Esta tendencia impulsa el segmento de >60 A a una CAGR del 8,76% y eleva el tamaño del mercado de fusibles automotrices para dispositivos de alta corriente. Los cilindros cerámicos rellenos de arena con elementos de aleación de plata dominan aquí porque mantienen el aumento de temperatura por debajo de 90 °C a plena carga. Las revisiones del comité ISO 8820 ahora recomiendan una distancia de fuga de aislamiento adicional para dispositivos superiores a 500 A a 1.000 V.
Los segmentos de rango medio de 21–60 A siguen alimentando bombas de dirección, módulos de puertas y alimentaciones de e-turbo de 48 V. A medida que los híbridos suaves proliferan, los generadores de arranque de correa de 48 V consumen 180 A de pico, lo que impulsa módulos que apilan dos enlaces de 125 A en paralelo. Los proveedores de fusibles aprovechan esta combinación ofreciendo portafusibles modulares que aceptan diversas clasificaciones sin necesidad de rediseñar los arneses de cableado. La densificación continua de la electrónica mantiene relevante cada banda de amperios, asegurando flujos de ingresos equilibrados en todo el mercado de fusibles automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Las Plataformas Electrificadas Configuran los Perfiles de ProtecciónLos automóviles de pasajeros capturaron el 60,65% de los ingresos mundiales en 2025, respaldados por sólidos volúmenes en China y América del Norte. Los automóviles, furgonetas y SUV eléctricos de batería registran una CAGR del 8,95% hasta 2031, elevando el tamaño del mercado de fusibles automotrices para componentes de alta tensión. La protección del paquete utiliza enlaces fusibles de perno a nivel de módulo y de cadena. Los camiones comerciales evolucionan en paralelo, añadiendo subsistemas de 48 V y 800 V para accionamientos de eje eléctrico que requieren múltiples familias de fusibles.
Los modelos híbridos y híbridos enchufables actúan como puente, albergando tanto fusibles de cuchilla de 12 V como fusibles cilíndricos de 400 V en un solo vehículo. Los prototipos de pila de combustible introducen otra capa que exige protección de sensores de hidrógeno y resistencia a alta tensión y baja temperatura. Cada vía de tren de potencia amplía los puntos de conexión totales por vehículo, compensando cualquier pérdida unitaria derivada de la reducción de los grupos de vehículos de motor de combustión interna puro. El resultado sostiene el crecimiento agregado en todo el mercado de fusibles automotrices.
Análisis Geográfico
Mercado de Fusibles Automotrices en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 62,70% en 2025 y se prevé que registre una CAGR del 9,05% hasta 2031. El continuo apoyo de las políticas de vehículos eléctricos en China y la presencia local de proveedores de electrónica de primer nivel acortan los ciclos de desarrollo, por lo que los nuevos formatos de fusibles alcanzan la producción en masa rápidamente. Japón avanza en materiales semiconductores que sustentan los fusibles de montaje superficial compactos, mientras que Corea del Sur aprovecha su dominio en baterías de iones de litio para codesarrollar dispositivos de protección de paquetes con OEM globales.
Mercado de Fusibles Automotrices en América del Norte
América del Norte muestra una dinámica estable pero rica en oportunidades. Los fabricantes de automóviles estadounidenses invierten en líneas de camionetas de gran batería y furgonetas de reparto, cada una equipada con fusibles pirotécnicos de doble etapa. Los créditos de la Ley de Reducción de la Inflación recientemente aprobada para vehículos eléctricos producidos en el país aceleran la adopción, impulsando la demanda regional de módulos de protección de alto valor. Los proveedores de segundo nivel canadienses escalan la producción de arneses de alambre de aluminio, creando requisitos incrementales para el chapado de terminales compatible en los conductores de los fusibles.
Mercado de Fusibles Automotrices en Europa
Europa mantiene una posición de liderazgo en regulación de seguridad y exportación de vehículos premium. Euro NCAP integra la disponibilidad de ADAS en su calificación por estrellas, impulsando la redundancia electrónica y múltiples capas de fusibles. Los proveedores alemanes impulsan unidades inteligentes de distribución de energía que combinan interruptores de estado sólido y enlaces extraíbles, reflejando la migración temprana de la región hacia arquitecturas zonales.
Mercado de Fusibles Automotrices en Oriente Medio y África
Los emergentes centros de ensamblaje de Oriente Medio y África siguen siendo pequeños hoy en día, pero atraen inversiones para kits de vehículos eléctricos semiensamblados que necesitarán abastecimiento local de fusibles. En conjunto, la distribución geográfica preserva el potencial de crecimiento en todo el mercado global de fusibles automotrices.
Panorama Regulatorio
Los fusibles automotrices están regulados principalmente por normas internacionales de fusibles para vehículos de carretera, como la serie ISO 8820, que define la terminología, los métodos de ensayo y los requisitos de rendimiento para las construcciones de fusibles más comunes utilizadas en los sistemas eléctricos de los vehículos. A medida que las arquitecturas de vehículos eléctricos avanzan hacia tensiones de sistema más elevadas (comúnmente 800 V y hasta plataformas de 1.000 V dentro del alcance del informe), los flujos de trabajo de normalización referenciados en el contexto del informe, como los esfuerzos de normalización de fusibles de alta tensión (para sistemas de hasta 1.000 V CA/1.500 V CC en desarrollo), aumentan el énfasis en la cualificación trazable y la validación por terceros para el abastecimiento de los OEM.
Para el acceso al mercado en los países contratantes de la CEPE/ONU, los requisitos de homologación del Reglamento N.° 10 de la CEPE/ONU (ECE R10) sobre compatibilidad electromagnética se aplican a los vehículos y subconjuntos electrónicos. Esto cobra mayor relevancia a medida que los proveedores integran detección y comunicación en módulos de fusibles inteligentes. En paralelo, los requisitos de fusibles orientados a la protección de baterías en la norma IEC 60269-7:2025 (publicada como adopción europea en algunos países) refuerzan la coordinación entre la capacidad de interrupción de los fusibles y las condiciones de funcionamiento del sistema de baterías, endureciendo la documentación y las expectativas de ensayo para los proveedores que sirven a plataformas de vehículos electrificados.
Panorama Competitivo
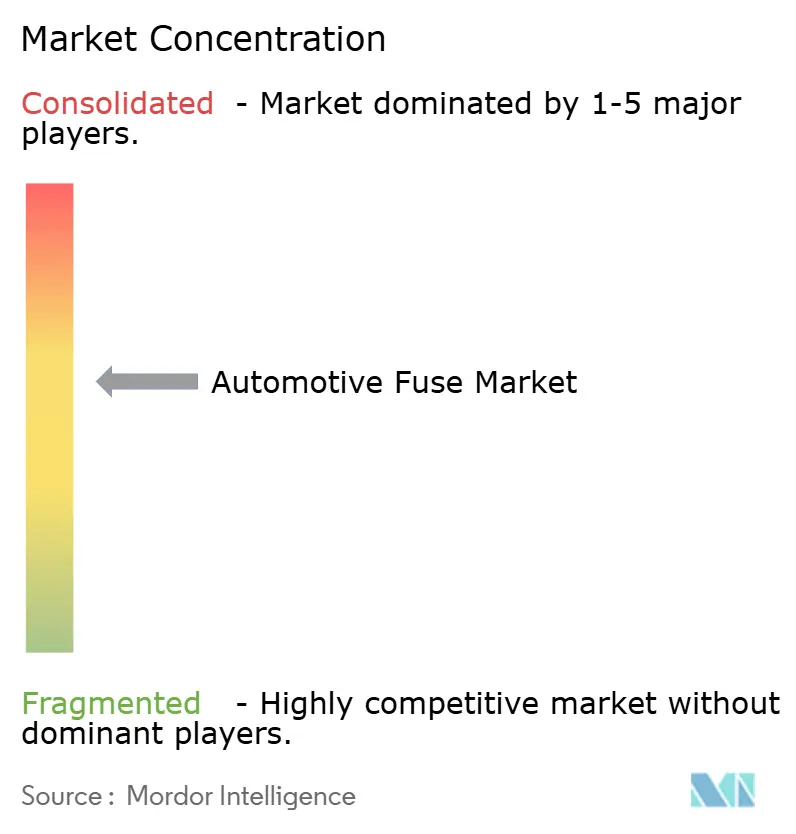
El mercado de fusibles automotrices presenta una fragmentación moderada. Littelfuse, Eaton y Mersen mantienen amplias carteras que abarcan desde cuchillas de baja tensión hasta cilindros de vehículos eléctricos de 1.000 V, lo que les otorga economías de escala en utillaje y ensayos. El lanzamiento de la Serie SMD 823A de Littelfuse subraya un giro hacia formatos compactos de alta tensión que soportan sistemas de gestión de baterías. Eaton, por su parte, apuesta por la tecnología de fusibles pirotécnicos que interrumpe corrientes de cortocircuito de 20 kA en 2 milisegundos, atendiendo las necesidades de aislamiento en caso de colisión.
Las empresas de semiconductores, como onsemi, inyectan competencia a través de e-fusibles totalmente electrónicos que integran detección de corriente y lógica de reinicio. Estas soluciones atraen a los OEM que buscan reducir el número de cables mediante diseños zonales. TE Connectivity y Aptiv aceleran el desarrollo de portafusibles adaptables y cajas de conexiones inteligentes que simplifican la actualización de unidades mecánicas a de estado sólido. Mientras tanto, Gentex amplía su cartera mediante adquisiciones que añaden módulos de audio y biométricos, señalando la convergencia entre protección, detección e infoentretenimiento.
Las alianzas estratégicas se centran en la innovación de materiales. Especialistas en sustratos cerámicos como Shandong Sinocera colaboran con fabricantes de fusibles para suministrar cuerpos de baja resistencia térmica necesarios para sesiones de carga de 350 kW. Los comités de ISO e IEC mantienen barreras técnicas que protegen a los actores establecidos al exigir rigurosos programas de ensayo. En general, los actores que combinan diagnósticos, tolerancia a alta tensión y certificación global conservan una ventaja competitiva en el creciente mercado de fusibles automotrices.
Líderes de la Industria de Fusibles Automotrices
-
Littelfuse, Inc.
-
Eaton Corporation plc (Bussmann)
-
Mersen S.A.
-
AEM Components, Inc.
-
Pacific Engineering Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fusibles Automotrices Empresas cubiertas en este informe
- Littelfuse, Inc.
- Eaton Corporation plc (Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Würth Elektronik GmbH & Co. KG
Oportunidades de Mercado y Perspectivas Futuras
La principal oportunidad radica en pasar de una protección puramente pasiva a una protección coordinada que combina el aislamiento rápido (desconexiones pirotécnicas) con diagnósticos (fusión inteligente y electrónica) en la distribución de energía de vehículos eléctricos y los sistemas de gestión de baterías. Eaton comercializó fusibles pirotécnicos de doble activación para vehículos eléctricos que desconectan los paquetes de alta tensión en milisegundos durante eventos de colisión, lo que respalda la demanda de los OEM de capas de desconexión deterministas junto con fusibles convencionales en el dominio de baterías de alta energía.
También existe margen para herramientas de ingeniería y metodologías de diseño que ayuden a los OEM y a los proveedores de primer nivel a aumentar las corrientes de carga sin sobredimensionar el hardware de protección. Por ejemplo, trabajos revisados por pares publicados en 2025 sobre modelado térmico RC basado en física para fusibles de fusión de alta tensión bajo perfiles de carga rápida apuntan a un mayor uso de la selección de fusibles basada en modelos y la coordinación térmica con cables, contactores y relés. Los proveedores que combinan carteras de fusibles de alta tensión (hasta la clase de 1.000 V) con guías de aplicación y soporte de diseño digital pueden abordar programas vinculados a dominios de 48 V, sistemas de baterías de 800 V y arquitecturas zonales, donde la protección, la detección y la distribución de energía se especifican conjuntamente en lugar de como elementos independientes de la caja de fusibles.
Desarrollos recientes de la industria en Mercado de Fusibles Automotrices
- Julio de 2026: Littelfuse lanzó los diodos TVS FlatSuppressX TP5.0SMD-FL y TP1KSMB-FL destinados a proteger los circuitos electrónicos automotrices de 48 V. El lanzamiento apoya una mayor robustez transitoria en los modernos dominios de 48 V que coexisten con la distribución de energía con fusibles, reforzando el posicionamiento del proveedor a medida que los OEM refuerzan los subsistemas electrificados contra el estrés eléctrico excesivo.
- Febrero de 2025: Eaton lanzó fusibles pirotécnicos de doble activación para vehículos eléctricos diseñados para desconectar los paquetes de baterías de alta tensión en 2 milisegundos durante eventos de colisión. La incorporación de una arquitectura de doble activación fortalece las estrategias de aislamiento a nivel de paquete y eleva el listón para los proveedores que compiten por el contenido de seguridad de alta tensión en plataformas de vehículos eléctricos.
- Mayo de 2024: Eaton anunció fusibles de mayor potencia para vehículos comerciales electrificados, con dispositivos que manejan hasta 1.400 amperios y 900 voltios. La expansión de la cartera aborda las necesidades de protección de alta corriente en camiones y autobuses eléctricos, donde las corrientes de operación elevadas aumentan el valor de las soluciones de fusibles de alta capacidad de interrupción validadas.
Mercado de Fusibles Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de fusibles automotrices cubre los ingresos de los fusibles utilizados dentro de los vehículos para proteger los circuitos contra sobrecorriente, en plataformas de pasajeros y comerciales, y en arquitecturas de motor de combustión interna, híbridas y eléctricas vendidas a nivel global.
Exclusiones del alcance: Excluimos los fusibles no automotrices utilizados en la distribución de energía industrial, el cableado de edificios y la electrónica de consumo.
Descripción General de la Segmentación
- Por Tipo de Fusible
- Cuchilla
- Vidrio
- Retardo
- Alta Tensión
- Chip
- Otros Tipos de Fusibles
- Por Clasificación en Amperios
- 0 – 20 A
- 21 – 40 A
- 41 – 60 A
- > 60 A
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Vehículos Eléctricos de Batería
- Vehículos Híbridos y Híbridos Enchufables
- Vehículos de Pila de Combustible y Otros Vehículos de Nueva Energía
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de los impulsores de la demanda hacia el contenido eléctrico de los vehículos, verificándolos luego con señales públicas de producción y comercio. Consultamos fuentes como las estadísticas de producción de vehículos de la OICA, los flujos comerciales de UN Comtrade para componentes de protección eléctrica y las actualizaciones de la Agencia Internacional de Energía sobre la adopción de vehículos eléctricos, dado que los requisitos de los fusibles cambian con el nivel de tensión y la arquitectura eléctrica.
Para mantener el modelo realista, también revisamos normas y referencias técnicas (incluida la documentación de SAE e ISO) y bases de datos de patentes abiertas para comprender dónde los diseños de fusibles pasan de aplicaciones de baja tensión a las de mayor tensión. Los informes anuales de las empresas, los catálogos de productos y las presentaciones para inversores se utilizaron para confirmar la combinación de productos, la presencia regional y las áreas de aplicación típicas dentro de los vehículos. Cuando fue necesario, nuestros analistas utilizaron bases de datos de pago para verificar las finanzas de las empresas y las importaciones y exportaciones a nivel de envíos. Las fuentes aquí enumeradas son ilustrativas, y también se revisaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se completaron con una combinación de fabricantes de fusibles, distribuidores de componentes y partes interesadas en ingeniería eléctrica de vehículos, seguidas de encuestas específicas para confirmar la lógica de precios y la adopción por tipo de vehículo. Dado que se trata de un mercado global, equilibramos los aportes entre Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para que la velocidad de electrificación y las prácticas de abastecimiento local pudieran reflejarse en los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Primer nivel: 37% | Directores ejecutivos: 15% | Asia-Pacífico: 52% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 33% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 17% | Gerentes: 52% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
Nuestro dimensionamiento comienza con una construcción descendente que reconstruye la demanda de fusibles a partir de la producción de vehículos, la combinación de electrificación y la intensidad de la arquitectura eléctrica, y luego convierte ese conjunto de demanda en valor utilizando bandas de precios observadas por familia de fusibles. Los totales se verifican mediante aproximaciones ascendentes selectivas, como el precio de venta promedio muestral multiplicado por las unidades estimadas instaladas por vehículo, más verificaciones de canal sobre disponibilidad regional y demanda de reemplazo.
Los insumos más importantes incluyeron la producción global de vehículos por región, la penetración de vehículos eléctricos e híbridos, el número promedio de fusibles por vehículo según la complejidad de la plataforma, la división entre necesidades de protección de baja tensión y mayor tensión (por ejemplo, subsistemas de 48 V y protección relacionada con la batería de tracción), y el ritmo de incorporación de electrónica en sistemas de seguridad y confort. También rastreamos señales que habitualmente desplazan los precios, como los cambios de materiales en los elementos de los fusibles, las tendencias de empaque y el abastecimiento localizado que afecta los precios de entrega. Cuando faltaban datos ascendentes para países más pequeños, utilizamos ratios de referencia vinculados a la producción de vehículos y la combinación del parque, y luego los corregimos tras la retroalimentación de los expertos.
Para las previsiones, se utilizó el análisis de escenarios para que la velocidad de electrificación, los cambios en la producción regional y la progresión de precios pudieran variarse de manera controlada. Los supuestos se alinearon con lo que los entrevistados dijeron que están planificando para los próximos ciclos de modelos, y la curva final fue revisada para evitar cambios bruscos poco realistas de un año a otro.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante verificaciones cruzadas repetidas entre el resultado del modelo e indicadores independientes, incluidas las tendencias de producción de vehículos, la dirección de las ventas de vehículos eléctricos y los patrones de movimiento comercial de piezas de protección eléctrica relacionadas. Las anomalías fueron identificadas, sometidas a nuevas pruebas para detectar problemas de unidades, divisas o plazos, y luego revisadas nuevamente antes de la aprobación interna.
Si la varianza seguía siendo alta para una región o una categoría de fusibles, volvíamos a contactar a los participantes de la industria para confirmar si la brecha provenía de precios, cambios en la combinación o convenciones de presentación de informes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian los patrones de demanda, incluidas desaceleraciones bruscas de la producción o una electrificación más rápida de lo esperado. Antes de la entrega, se completa un último análisis del analista para que los clientes reciban la visión actualizada más reciente en lugar de una instantánea más antigua.
Tamaño del Mercado Global de Fusibles Automotrices de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para fusibles automotrices a menudo parecen diferentes porque la construcción subyacente no es la misma, incluso cuando el título principal es idéntico. Las mayores diferencias suelen provenir de lo que se contabiliza como fusible automotriz, qué año se trata como ancla y cómo se convierten los precios entre regiones.
Algunas cifras publicadas incluyen dispositivos de protección eléctrica adyacentes o agrupan ingresos de protección de circuitos más amplios en aplicaciones de vehículos y no vehículos, lo que infla el total. Mordor Intelligence contabiliza únicamente los fusibles de uso automotriz y mantiene el valor vinculado a las señales de demanda de vehículos (producción, combinación de electrificación y la instalación típica de fusibles), y luego se verifica mediante entrevistas para que los precios y la combinación no se alejen de la realidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,27 mil millones de USD (2026) | |
| Empresa de Investigación de la Industria A | 3,40 mil millones de USD (2025) | Utiliza un año ancla diferente y una curva de crecimiento más rápida, y parece aplicar un valor de fusible por vehículo asumido más alto que puede no separar los fusibles de baja tensión de la protección de mayor tensión de manera consistente. |
| Portal de Informes en Línea B | 0,61 mil millones de USD (2025) | Probablemente refleja un alcance contabilizado más estrecho, lo que puede ocurrir cuando solo se incluye un subconjunto de tipos de fusibles o solo los volúmenes instalados por el OEM, y cuando los precios se mantienen conservadores sin verificación cruzada con la combinación regional. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y anclaje, seguidas de cómo se manejan el precio de venta promedio y la combinación de vehículos entre regiones. Al mantener el conjunto de demanda trazable a la producción de vehículos y las señales de electrificación, y luego validar las bandas de precios en llamadas de seguimiento, la estimación final se mantiene reproducible y más fácil de auditar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fusibles automotrices en 2026?
El tamaño del mercado de fusibles automotrices es de 2,27 mil millones de USD en 2026 y se proyecta que alcance los 3,19 mil millones de USD en 2031.
¿Cuál es la tasa de crecimiento esperada para los fusibles automotrices?
El mercado está en camino de registrar una CAGR del 7,04% durante 2026-2031, impulsado por la electrificación de los vehículos y el mayor contenido electrónico.
¿Qué tipo de fusible crece más rápido?
Los fusibles de alta tensión, utilizados en paquetes de baterías de vehículos eléctricos de 400 V y 800 V, avanzan a una CAGR del 8,59%.
¿Qué región domina la demanda de fusibles automotrices?
Asia-Pacífico mantiene una participación del 62,70% en 2025 y se prevé que registre la CAGR regional más rápida del 9,05%.