
Tamanho e Participação do Mercado de Disjuntores e Fusíveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.36 % |
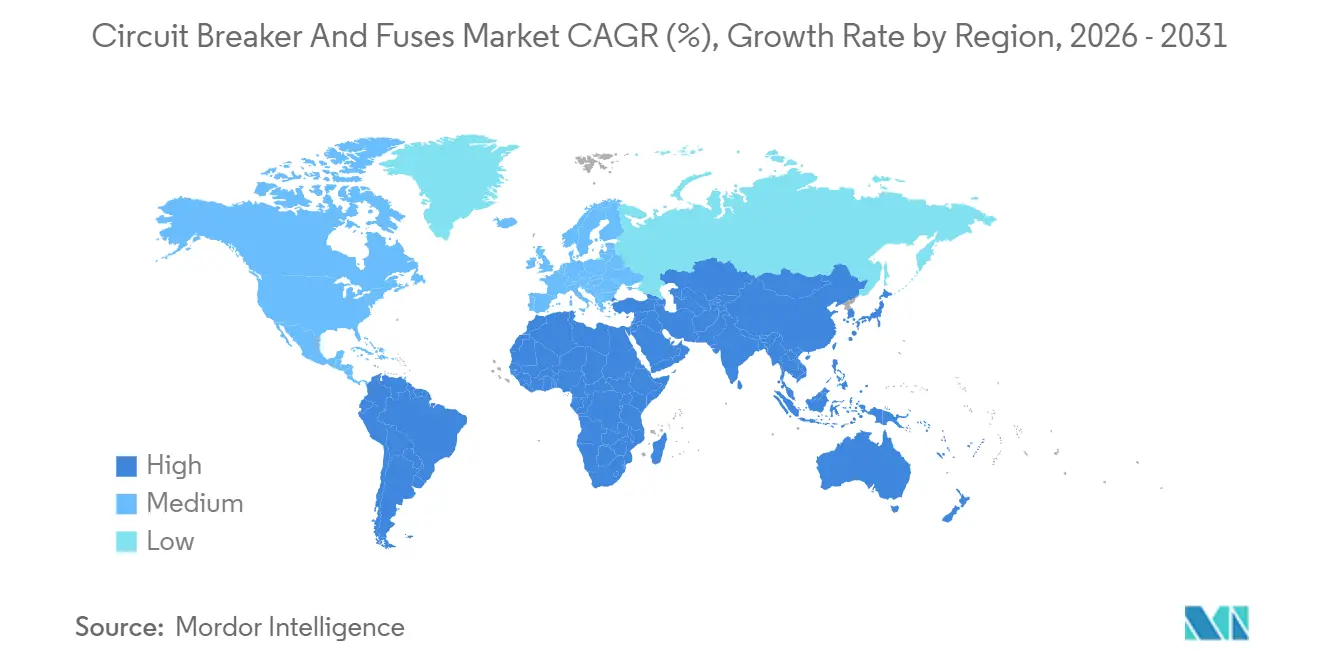
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
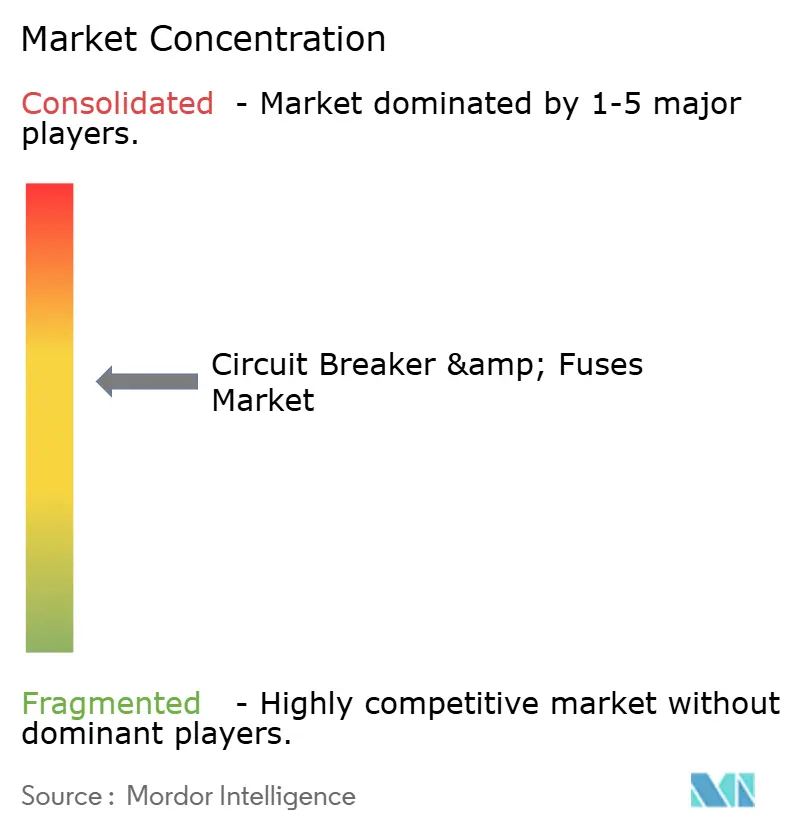
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disjuntores e Fusíveis por Mordor Intelligence
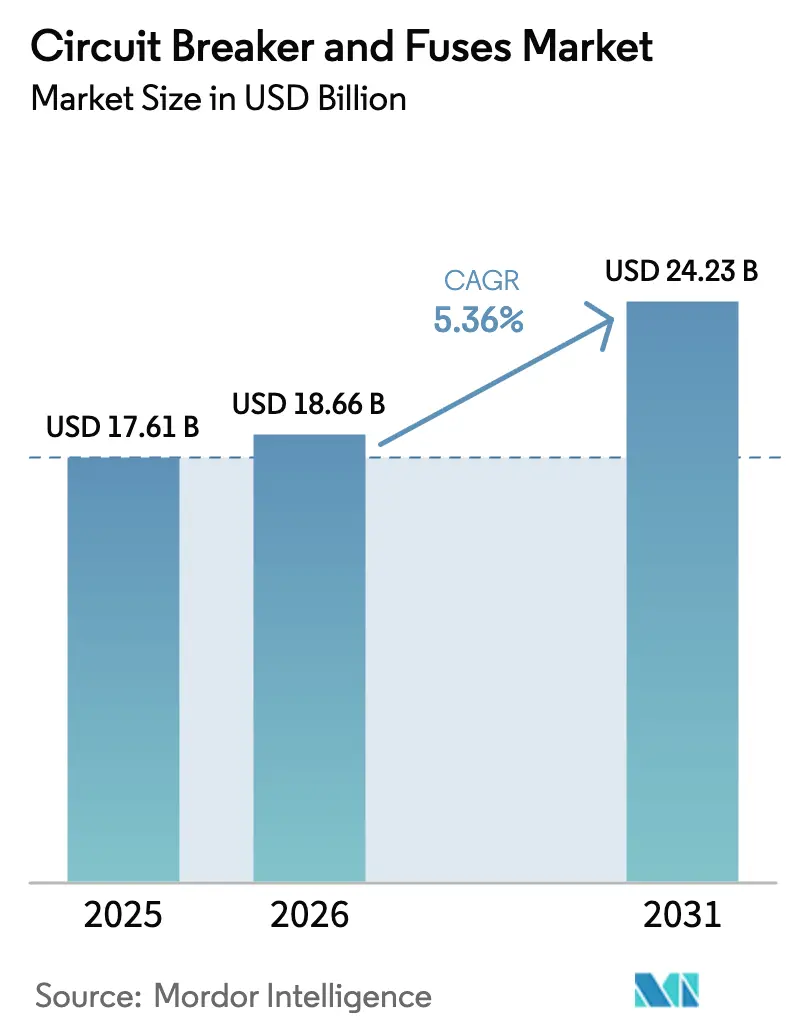
O tamanho do mercado de disjuntores e fusíveis deve crescer de USD 17,61 bilhões em 2025 para USD 18,66 bilhões em 2026 e está previsto para atingir USD 24,23 bilhões até 2031 a um CAGR de 5,36% no período de 2026-2031. Mandatos robustos de eletrificação em economias emergentes, aceleração da implantação de energias renováveis e expansão de data centers de hiperescala estão convergindo para manter a demanda por dispositivos confiáveis de proteção contra sobrecorrente e interrupção de falhas em uma trajetória ascendente constante. As concessionárias continuam a favorecer equipamentos de média tensão que se harmonizam com redes de distribuição de 11 kV a 36 kV, enquanto os operadores de data centers estão testando arquiteturas de corrente contínua de 380 V que exigem disjuntores híbridos ultrarrápidos. Ao mesmo tempo, simulações de gêmeos digitais e sensores embarcados de monitoramento de condição estão deslocando o foco competitivo das margens de hardware puro para serviços de software ao longo do ciclo de vida. Especialistas regionais na China e na Coreia do Sul estão ampliando a diferença de preços ao entregar interruptores a vácuo 20%-30% abaixo dos equivalentes ocidentais, intensificando a concorrência em licitações sensíveis ao custo.
Principais Conclusões do Relatório
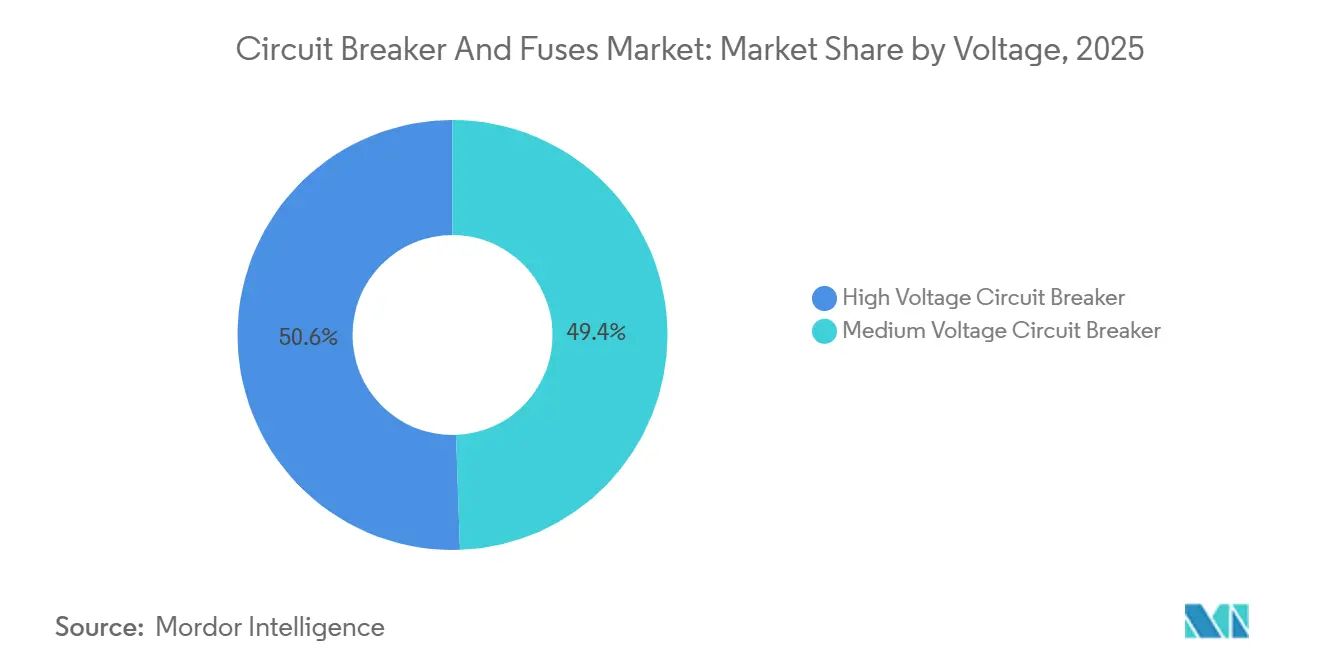
- Por tensão, o segmento de média tensão representou uma participação de receita de 49,44% em 2025, enquanto os dispositivos de alta tensão devem registrar um CAGR de 5,77% até 2031.
- Por meio de extinção de arco, a tecnologia a vácuo capturou 38,73% da participação do mercado de disjuntores e fusíveis em 2025, enquanto os disjuntores a gás SF6 devem se expandir a um CAGR de 6,13%.
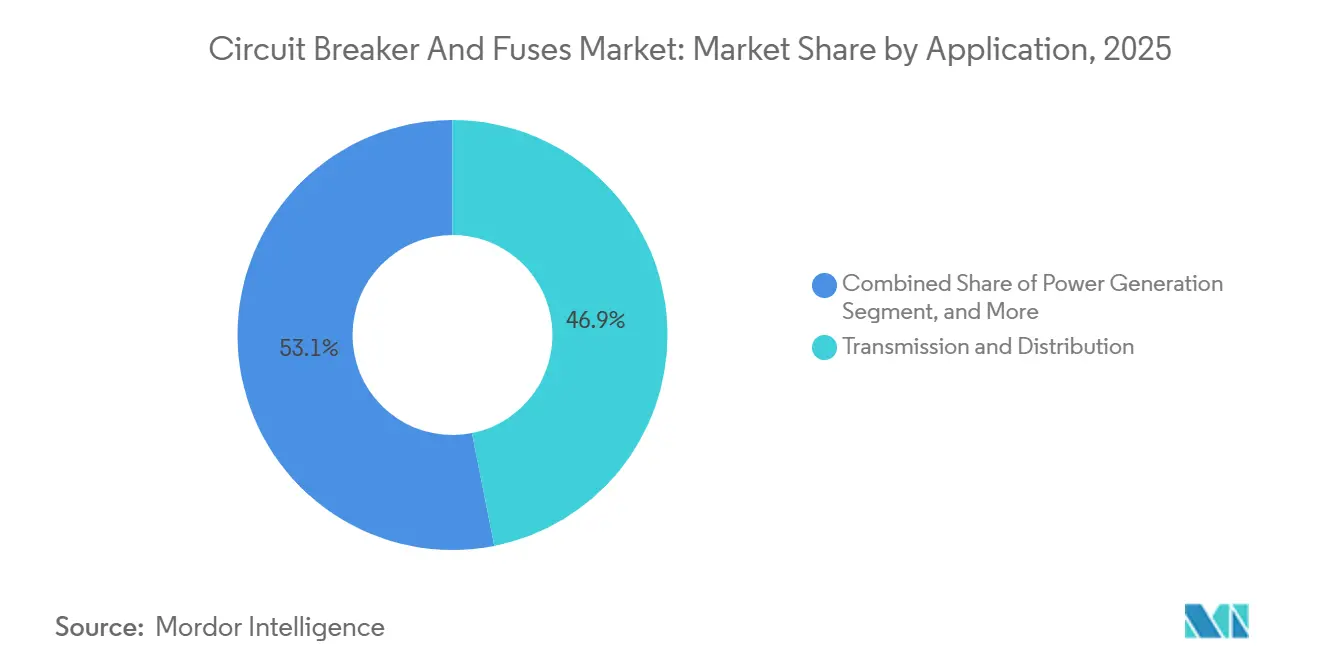
- Por aplicação, transmissão e distribuição dominou com 46,89% das receitas de 2025, mas a geração de energia está projetada para crescer a um CAGR de 6,57%.
- Por ambiente de instalação, as unidades externas representaram 63,38% das vendas em 2025 e devem crescer 5,81% ao ano até 2031.
- Por geografia, a Ásia-Pacífico representou 42,36% da demanda global em 2025, enquanto o Oriente Médio está posicionado para o CAGR mais rápido de 6,39% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Acesso à Eletricidade em Países em Desenvolvimento | +1.2% | África Subsaariana, Sul da Ásia, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Forte Crescimento das Atividades de Construção e Desenvolvimento | +1.0% | Núcleo da Ásia-Pacífico, Oriente Médio, América do Norte | Médio prazo (2-4 anos) |
| Crescimento dos Investimentos em Energias Renováveis e Armazenamento de Energia | +1.3% | Global, com concentração na UE, China e EUA | Médio prazo (2-4 anos) |
| Modernização da Infraestrutura de Transmissão e Distribuição Envelhecida | +0.9% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Aumento na Construção de Data Centers Exigindo Proteção de Circuito CC de Alta Velocidade | +0.8% | América do Norte, Europa, polos de hiperescala da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Eletrificação de Máquinas Fora de Estrada Impulsionando a Demanda por Disjuntores CC de Alta Tensão | +0.5% | Global, adoção inicial na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Acesso à Eletricidade em Países em Desenvolvimento
Os programas de eletrificação no Sul da Ásia e na África Subsaariana estão estimulando uma demanda sustentada por dispositivos de proteção modulares e de baixo custo que toleram variações de tensão e altas temperaturas ambiente. Entre 2019 e 2024, 685 milhões de pessoas obtiveram uma conexão elétrica, 42% por meio de minirredes ou sistemas solares residenciais, uma mudança que favorece combinações de fusíveis e chaves com classificação abaixo de 400 A.[1]Agência Internacional de Energia, "Progresso no Acesso à Eletricidade," iea.org O programa Saubhagya da Índia eletrificou 28 milhões de domicílios, mas perdas técnicas acima de 20% em alguns estados estão levando as concessionárias a modernizar alimentadores com religadores inteligentes que reduzem os custos de deslocamento de equipes. A extensão de rede financiada por doadores na Nigéria e no Quênia especifica cada vez mais a conformidade com a IEC 62271, direcionando licitações para fabricantes com portfólios de testes acreditados. À medida que as redes rurais amadurecem, os dispositivos provisórios serão substituídos por unidades de maior capacidade de interrupção, ancorando um ciclo de substituição de várias décadas. Para os fornecedores, o agrupamento de treinamento e diagnósticos pós-venda está se tornando uma estratégia eficaz para garantir receita recorrente.
Forte Crescimento das Atividades de Construção e Desenvolvimento
Os booms de construção na Ásia-Pacífico e no Oriente Médio continuam a ampliar as vendas de disjuntores com funções de arco-falta e falta à terra agora incorporadas como salvaguardas obrigatórias por código. A taxa de urbanização da China atingiu 66,2% em 2025, adicionando 12 milhões de residentes urbanos por ano, cada um exigindo cerca de 1,5 kW de capacidade de carga residencial.[2]Departamento Nacional de Estatísticas da China, "Dados de Urbanização 2025," stats.gov.cn O consequente aumento de arranha-céus impulsionou a adoção de painéis pré-fabricados que integram disjuntores miniatura, dispositivos de corrente residual e protetores contra surtos, reduzindo a mão de obra no local em cerca de 30%. A plataforma NEOM de USD 500 bilhões da Arábia Saudita e o distrito Lusail do Catar juntos ancoram um pipeline de projetos regionais de USD 2,8 trilhões que especifica cada vez mais unidades de anel principal para conjuntos de uso misto. Na América do Norte, a Lei de Investimento em Infraestrutura e Empregos destinou USD 73 bilhões para conexões de rede resilientes, canalizando pedidos para disjuntores externos certificados para zonas sísmicas e de incêndios florestais. Novos códigos de segurança, notadamente a NFPA 70E 2025, impõem equipamentos de distribuição com classificação de arco em edifícios comerciais, elevando os preços médios de venda em 15%-20%.
Crescimento dos Investimentos em Energias Renováveis e Armazenamento de Energia
As adições globais de energias renováveis atingiram 507 GW em 2025, com a energia solar fotovoltaica representando 60% do total, e cada megawatt exigindo até 12 disjuntores CC em nível de string.[3]Agência Internacional de Energia Renovável, "Adições Globais de Energias Renováveis 2025," irena.org Os desenvolvedores de energia eólica offshore estão especificando sistemas de coleta submarinos de 66 kV equipados com equipamentos de distribuição isolados a gás resistentes à corrosão para evitar intervenções custosas de embarcações. Os projetos de baterias em escala de serviço público totalizaram 65 GWh de nova capacidade em 2025 e exigem disjuntores CC bidirecionais que interrompam 20 kA em 5 ms, um envelope que apenas módulos a vácuo ou de carboneto de silício emergentes podem atender de forma confiável. Marcas chinesas como Chint e Delixi capturaram 38% das vendas de baixa tensão na Ásia-Pacífico em 2025 ao co-localizar plantas de disjuntores próximas a fábricas de baterias, estreitando os vínculos da cadeia de suprimentos. No futuro, os operadores de rede adquirirão esquemas de proteção avançados que permitam maior penetração de renováveis sem comprometer a estabilidade, embora a divergência regulatória molde a velocidade de adoção.
Aumento na Construção de Data Centers Exigindo Proteção de Circuito CC de Alta Velocidade
As instalações de hiperescala consumiram 460 TWh em 2025, e as cargas de trabalho de IA quadruplicaram as densidades de rack para 50 kW, tornando a eliminação rápida de falhas crítica. Os operadores estão testando barramentos CC de 380 V que eliminam múltiplos estágios de conversão, mas criam perfis de falha de corrente contínua sem cruzamentos por zero. Disjuntores híbridos mecânico-semicondutores que alcançam interrupção abaixo de 2 ms estão, portanto, sendo codesenvolvidos por fornecedores e hiperescaladores; a parceria da Eaton com a Microsoft e o projeto da ABB com o Google são exemplos líderes. As implantações iniciais mostram ganhos de eficiência de 8%-12% e economias de espaço de até 25% em comparação com projetos tradicionais centrados em CA. O impulso de curto prazo é mais forte na América do Norte e na Europa, mas os provedores de nuvem chineses estão se expandindo regionalmente à medida que Singapura relaxa sua moratória sobre novos sites, abrindo polos de demanda secundários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Ambientais e de Segurança Rigorosas Afetando Equipamentos de Distribuição com SF6 | -0.7% | União Europeia, Califórnia, Japão | Médio prazo (2-4 anos) |
| Crescimento dos Investimentos na Visão de Rede Inteligente | -0.3% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Volatilidade nos Preços de Matérias-Primas | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Preferência Crescente por Proteção de Estado Sólido em Redes de Carregamento Rápido de Veículos Elétricos | -0.4% | Europa, China, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Ambientais e de Segurança Rigorosas Afetando Equipamentos de Distribuição com SF6
O Regulamento F-Gas atualizado da União Europeia proíbe novas instalações de SF6 acima de 24 kV em áreas urbanas a partir de 2026 e visa uma redução de 55% nas emissões até 2030. A Califórnia seguiu com um limite de vazamento de 1% e monitoramento obrigatório baseado em sensores que adiciona USD 8.000-15.000 a cada linha de equipamentos de distribuição. As concessionárias agora enfrentam contas de modernização entre EUR 500.000 e EUR 2 milhões por baia, sobrecarregando orçamentos de capital já onerados pelas conexões de renováveis. As alternativas sem SF6, como misturas de fluoronitrila ou ar seco, exigem folgas 10%-15% maiores, aumentando o tamanho do invólucro e o custo do material. O programa voluntário do Japão visa uma redução de 30% até 2030, mas a falta de penalidades está atrasando o progresso. A divergência regulatória está fragmentando as cadeias de suprimentos globais e complicando o gerenciamento de estoque para fornecedores multinacionais.
Volatilidade nos Preços de Matérias-Primas
Os preços do cobre oscilaram 20% em 2025, negociando entre USD 8.200 e USD 10.400 por tonelada métrica após interrupções em minas no Chile e picos de demanda impulsionados por veículos elétricos. O preço da bobina de aço laminado a quente saltou de USD 720 para USD 890 por tonelada quando a Índia impôs tarifas de exportação para preservar o fornecimento doméstico. O alumínio enfrentou restrições de oferta quando as fundições chinesas reduziram a produção, enviando os preços 14% acima das médias de 2024 e forçando os fabricantes europeus a buscar metal do Oriente Médio a custos mais elevados. Enquanto isso, as cotas de exportação da China para neodímio e disprósio mantêm os preços de terras raras voláteis, expondo os fabricantes de interruptores a vácuo. Os contratantes que operam em projetos de transmissão plurianuais de preço fixo estão sentindo a pressão primeiro, com alguns fornecedores de médio porte indianos e brasileiros relatando margens operacionais negativas no final de 2025.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
A Média Tensão Permanece como Âncora dos Gastos das ConcessionáriasOs dispositivos de média tensão garantiram 49,44% do mercado de disjuntores e fusíveis em 2025 e permanecem a espinha dorsal da distribuição de concessionárias, subestações industriais e campi comerciais onde as classificações de 11 kV-36 kV dominam. As concessionárias preferem interruptores a vácuo que reduzem as visitas de manutenção e diminuem as áreas de subestações em até 40%. Por outro lado, os disjuntores de alta tensão acima de 145 kV devem crescer 5,77% ao ano, à medida que China, Índia e Oriente Médio buscam corredores UHVDC conectando zonas renováveis distantes a centros de carga. Os fusíveis de baixa tensão continuam a dominar os painéis residenciais devido à simplicidade e custos unitários de USD 2-USD 8, enquanto os fusíveis de alta tensão protegem transformadores de instrumentos e bancos de capacitores vinculados a novas expansões de rede no Sudeste Asiático.
As unidades a gás SF6 mantêm a dominância em conexões de ultralata tensão, dado que a resistência dielétrica é 2,5 vezes a do ar, embora as misturas de fluoronitrila estejam ganhando espaço na Europa. O segmento é, portanto, de dupla trajetória: as concessionárias em economias maduras estão testando equipamentos sem SF6, enquanto os mercados sensíveis ao preço ainda instalam unidades a gás legadas. Os disjuntores a óleo estão sendo gradualmente eliminados de novas construções, exceto em partes da África, enquanto os modelos de caixa moldada estão substituindo os disjuntores a ar com disparos eletrônicos que reduzem os disparos desnecessários em 25%.


Por Meio de Extinção de Arco:
Vácuo Lidera, SF6 Cresce Mais RapidamenteA tecnologia a vácuo detinha uma participação de mercado de 38,73% no mercado de disjuntores e fusíveis em 2025, impulsionada por uma vida útil de contato de 30.000 operações e intervalos de manutenção de 15 anos que reduzem os custos totais de propriedade em 40% em comparação com projetos a óleo. A State Grid China adquiriu 1,2 milhão de interruptores a vácuo em 2025 para eletrificação rural, sublinhando o impulso em volume. Os disjuntores a gás SF6, embora sob escrutínio regulatório, ainda registram o CAGR mais rápido de 6,13% porque os meios alternativos ainda não conseguem igualar o desempenho do SF6 acima de 145 kV, especialmente em sistemas de energia eólica offshore que priorizam a compacidade.
As unidades a óleo persistem principalmente em redes legadas africanas e do Sul da Ásia, onde os operadores priorizam a compatibilidade em detrimento do risco ambiental. Os disjuntores a ar continuam a servir centros de controle de motores de baixa tensão, mas os modelos de caixa moldada habilitados para Ethernet estão começando a canibalizar participação ao oferecer diagnósticos em tempo real. Os disjuntores de estado sólido, aproveitando MOSFETs de carboneto de silício, permanecem confinados a data centers de missão crítica e polos de carregamento rápido de veículos elétricos devido ao seu prêmio de preço por ampere de 3-5 vezes.
Por Aplicação:
Transmissão e Distribuição Domina, Geração de Energia SobeA transmissão e distribuição representou 46,89% da participação de receita de 2025 do mercado de disjuntores e fusíveis, à medida que as concessionárias substituem frotas envelhecidas e incorporam proteção bidirecional para geração distribuída. No entanto, as implantações de geração de energia estão crescendo a um CAGR de 6,57% com base em parques solares de escala de gigawatt na Índia, reatores modulares de pequena escala de próxima geração nos Estados Unidos e energia eólica offshore europeia, onde os equipamentos de distribuição devem suportar névoa salina e cargas de vibração de 5 g.
Os complexos industriais estão adotando disjuntores prontos para manutenção preditiva vinculados ao Power Xpert da Eaton e ao ABB Ability, reduzindo o tempo de inatividade não planejado em 10%-15%. Os canteiros de obras favorecem painéis portáteis com dispositivos de proteção contra falha à terra, um nicho que cresceu 8% em 2025 com a entrada em vigor de regras mais rígidas na União Europeia e na Austrália. A eletrificação de transportes e marítima adiciona demanda incremental por disjuntores CC de 1.000 V em material rodante e sistemas de propulsão híbrida. Os eletrônicos de consumo permanecem um nicho pequeno, mas crescente, com unidades termomagnéticas miniatura agora integradas em cabos de carregamento de veículos elétricos e inversores solares residenciais.

Por Ambiente de Instalação:
Equipamentos Externos Retêm a Maior ParticipaçãoAs unidades externas representaram 63,38% das receitas do mercado de disjuntores e fusíveis de 2025 e devem crescer 5,81% ao ano, à medida que as concessionárias priorizam invólucros compactos e à prova de intempéries que reduzem a ocupação de terreno e evitam custos de climatização. Os projetos externos isolados a gás dominam as regiões de clima severo, alcançando vidas úteis de 40 anos com intervenção mínima de serviço. No Oriente Médio, invólucros de alumínio com revestimentos refletores solares são padrão para suportar temperaturas ambiente de 50 °C. Os sistemas internos prevalecem em data centers e subestações subterrâneas, onde os níveis de ruído são mantidos abaixo de 65 dB e as restrições de espaço determinam o uso de disjuntores a vácuo ou a ar.
A qualificação sísmica é agora um diferenciador de compra; as concessionárias da Califórnia exigem conformidade com a IEEE 693 até 1,5 g. A energia eólica offshore traz requisitos híbridos: as unidades submarinas precisam de classificações de proteção contra ingresso IP68, enquanto as plataformas superiores exigem invólucros de aço inoxidável resistentes à névoa salina. Os projetos de baias modulares estão sendo adotados tanto para instalações internas quanto externas, permitindo expansão incremental e reduzindo o capital inicial em 20%-30%. Os equipamentos de distribuição resistentes a arco conforme a IEC 62271-200 Anexo A, embora adicionem USD 30.000-USD 60.000 por linha, são cada vez mais exigidos pelas seguradoras na América do Norte e na Europa.
Análise Geográfica
Mercado de Disjuntores e Fusíveis da APAC
A Ásia-Pacífico detinha uma participação de 42,36% no mercado de disjuntores e fusíveis em 2025, impulsionada pelo investimento de transmissão de CNY 520 bilhões (USD 72,8 bilhões) da China, pelo desembolso de modernização de INR 3,03 trilhões (USD 37 bilhões) da Índia e pela meta de 95% de eletrificação do Sudeste Asiático até 2030. Fabricantes chineses como Chint, Delixi e Tengen forneceram 62% da demanda doméstica de baixa tensão ao precificar interruptores a vácuo entre 25% e 35% abaixo das ofertas das multinacionais. A expansão de energias renováveis da Índia ultrapassou 175 GW em 2025, estimulando a aquisição de disjuntores de corrente contínua para parques solares e corredores de armazenamento de baterias, com Siemens India e Larsen & Toubro garantindo contratos que totalizaram mais de 800 milhões de USD.
Mercado de Disjuntores e Fusíveis do MEA
O Oriente Médio, crescendo a um CAGR líder de mercado de 6,39%, beneficia-se da visão NEOM de 500 bilhões de USD da Arábia Saudita, da expansão nuclear de Barakah dos Emirados Árabes Unidos e do alargamento do terminal de GNL do Catar, todos os quais necessitam de equipamentos de distribuição à prova de explosão ou resistentes à corrosão. As atualizações de complexos de dessalinização para acionamentos de frequência variável agora especificam disjuntores com classificação harmônica, um nicho que se expande a 9% ao ano. A taxa média de eletrificação da África atingiu 57% em 2025, mas os países da África Subsaariana, excluindo a África do Sul, situam-se em 48%, evidenciando a necessidade de soluções de minirredes e híbridas solar-diesel. A Eskom da África do Sul adjudicou ZAR 12 bilhões (USD 650 milhões) em 2025 para retrofits de subestações que exigem equipamentos sem SF6 e relés digitais.
Mercado de Disjuntores e Fusíveis da Europa e das Américas
A América do Norte e a Europa permanecem orientadas para a substituição, embora os volumes impulsionados por políticas tenham aumentado. A Lei de Infraestrutura dos Estados Unidos alocou 73 bilhões de USD para disjuntores de classe de transmissão resilientes, muitos dos quais são resistentes a arcos elétricos e habilitados para IoT. A Energiewende da Alemanha exigiu 8.900 km de novas linhas até 2025, frequentemente implantando subestações isoladas a gás em áreas densas onde os custos de terreno superam EUR 1 milhão (USD 1,13 milhão) por hectare. O crescimento da América do Sul depende das reformas hidrelétricas do Brasil e das conexões de gás de xisto de Vaca Muerta na Argentina, que necessitam de disjuntores para alta altitude testados acima de 3.000 m.

Panorama regulatório
A conformidade está ancorada em normas IEC e derivativas adotadas regionalmente que regem o desempenho, os testes e a segurança de disjuntores e fusíveis de baixa tensão. A IEC 60269-1 (5ª edição) foi publicada em agosto de 2024 para fusíveis de baixa tensão, abrangendo circuitos CA de até 1.000 V e circuitos CC de até 1.500 V, e a IEC 60269-2 (edição 5.2) foi publicada em junho de 2024 para fusíveis industriais utilizados por pessoas autorizadas, reforçando os requisitos de capacidade de interrupção e específicos de aplicação que afetam projetos de painéis fotovoltaicos, de armazenamento e industriais.
Para disjuntores, a edição de 2025 da EN IEC 60947-2 (publicada em fevereiro de 2025, substituindo a quinta edição de 2016) introduziu revisões técnicas que elevam o padrão de testes de CEM e dielétricos. Isso está levando os fabricantes a atualizar ciclos de qualificação e documentação, particularmente para aplicações monitoradas digitalmente e adjacentes a CC. Na América do Norte, a UL continua a atualizar estruturas de segurança para fusíveis, com a ANSI/UL 248-14 (3ª edição) publicada em março de 2026 para fusíveis suplementares (60 A ou menos), apoiando as necessidades contínuas de harmonização e reteste para fornecedores globais que vendem em ambientes com múltiplos padrões.
Análise da cadeia de valor
A cadeia de valor abrange metais e materiais especiais upstream (cobre, alumínio, aço, insumos de terras raras para componentes relacionados a interruptores) e uma segunda camada de eletrônicos críticos (sensores, módulos de comunicação, isoladores digitais e circuitos integrados de gerenciamento de energia) que suportam unidades de disparo inteligentes e monitoramento de condições. A fabricação inclui montagem de interruptores (a vácuo ou isolados a gás), fabricação de contatos e câmaras de extinção de arco, invólucros moldados, calibração e testes de certificação conforme os requisitos IEC/EN IEC/UL, seguidos pela integração em quadros de manobra para linhas de média e alta tensão e integração em painéis/OEM para aplicações de baixa tensão.
A distribuição ocorre por meio de licitações diretas com concessionárias e EPCs para projetos de transmissão e distribuição, além de distribuidores elétricos e canais OEM para demanda de edificações e industrial. Os serviços de pós-venda (peças de reposição, kits de retrofit, software de diagnóstico) estão ganhando uma parcela maior do valor entregue. O estresse recente na cadeia de suprimentos tem sido mais visível em insumos ligados à eletrônica, com picos de prazo de entrega para dispositivos de proteção de circuitos e semicondutores relatados até março de 2026 (limites superiores em torno de 40 semanas). As ações de preço dos fornecedores também impactam a pressão sobre a lista de materiais de disjuntores inteligentes e quadros de manobra conectados, incluindo os aumentos de preço de tabela da TE Connectivity implementados em 5 de janeiro de 2026 (5%-12%) e os aumentos da Texas Instruments em vigor a partir de 1º de fevereiro de 2026 (15%-85% em isoladores digitais e circuitos integrados de gerenciamento de energia selecionados). Interrupções em nós únicos também permanecem relevantes, incluindo a declaração de força maior da Littelfuse em 28 de julho de 2025, após um incêndio na unidade da Indium Corporation em Suzhou ter impactado o fornecimento de produtos específicos de supressores de sobretensão usados em circuitos de proteção e interface.
Cenário Competitivo
O mercado de disjuntores e fusíveis é moderadamente concentrado: os cinco principais players - ABB, Siemens, Schneider Electric, Eaton e Mitsubishi Electric - comandaram cerca de 48% da receita global em 2025. A diferenciação competitiva deslocou-se para manutenção habilitada por software, modelagem de gêmeos digitais e plataformas modulares, em vez de classificações brutas de interrupção. A ABB implantou mais de 200 baias sem SF6 em subestações europeias, integrando conjuntos de sensores que alimentam sua pilha de análises Ability. O EcoStruxure da Schneider Electric acopla a telemetria de disjuntores com sistemas de gerenciamento predial, garantindo contratos de serviço em múltiplos sites que reduzem os custos totais de energia do cliente em 10%.
A parceria da Siemens com a Microsoft em subestações digitais mostra como a análise em nuvem está se tornando parte integrante dos equipamentos de proteção. A Hitachi Energy e o Google estão testando equipamentos de distribuição adaptados para clusters de GPU e TPU, destacando a mudança para data centers. Os desafiantes chineses Chint e Delixi já detêm 38% da demanda de baixa tensão na Ásia-Pacífico ao co-localizar plantas próximas a polos de componentes de baterias e solares, reduzindo as margens ocidentais nos segmentos de volume.
Em 2025, a atividade de patentes registrou um aumento significativo, refletindo a crescente inovação em disjuntores CC híbridos. Tanto a Mitsubishi Electric quanto a Toshiba submeteram mais de 40 pedidos cada ao Escritório de Patentes do Japão para disjuntores CC híbridos, demonstrando seu compromisso com o avanço dessa tecnologia. O trabalho contínuo de normas pelo IEC TC 17 sobre disjuntores CC acima de 1.500 V está prestes a estimular uma adoção mais ampla em todos os setores, especialmente uma vez que protocolos de teste harmonizados sejam estabelecidos. Espera-se que esses desenvolvimentos desempenhem um papel crucial no atendimento à crescente demanda por sistemas de energia CC eficientes e confiáveis.
Líderes do Setor de Disjuntores e Fusíveis
ABB Ltd
Siemens AG
Schneider Electric SE
Eaton Corporation Inc
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Disjuntores e Fusíveis
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Inc
- Mitsubishi Electric Corporation
- General Electric Company
- Toshiba Corporation
- Hitachi Energy Ltd.
- Legrand SA
- Littelfuse Inc
- Fuji Electric Co. Ltd.
- Chint Group Co. Ltd.
- Hyundai Electric & Energy Systems Co. Ltd.
- Larsen & Toubro Limited
- TE Connectivity Ltd.
- G&W Electric Company
- Powell Industries Inc
- Pennsylvania Breaker LLC
- Alstom SA
- Maxwell Technologies Ltd.

Oportunidades de mercado e perspectivas futuras
Está se formando uma nova demanda em torno da proteção contra falhas de CC de alta velocidade e da coordenação de proteção em data centers, armazenamento em baterias e novas arquiteturas de distribuição CC, onde as características de interrupção eletromecânica convencionais não correspondem aos perfis de falha de corrente contínua. A Siemens introduziu o disjuntor semicondutor SENTRON 3QD2 como parte de um portfólio de corrente contínua em abril de 2026, e a Siemens e a Infineon posteriormente firmaram parceria para integrar módulos MOSFET CoolSiC de 1.200 V à plataforma SENTRON 3QD2 em junho de 2026. Juntas, essas etapas conectam os roteiros de disjuntores a ecossistemas de semicondutores de potência e apoiam a comercialização voltada para interrupção em escala de microssegundos para data centers de IA e redes CC.
Uma segunda área de oportunidade são os serviços de ciclo de vida orientados por software e a manutenção preditiva para frotas de caixa moldada e média tensão. Isso é apoiado por validação técnica publicada de fusão de sensores e métodos de aprendizado de máquina para avaliação de contatos e estado de saúde em maio de 2026, e por trabalho publicado sobre diagnóstico inteligente de falhas em disjuntores usando comunicações embarcadas e aprendizado profundo em dezembro de 2025. Separadamente, a pressão regulatória sobre o uso de SF6, incluindo a diretiva de Gases Fluorados da União Europeia que afeta novas instalações acima de 24 kV em áreas urbanas a partir de 2026, expande a demanda endereçável por alternativas livres de SF6 e programas de retrofit. Isso cria espaço para fornecedores com portfólios comprovados de vácuo, fluoronitrila ou ar seco e capacidades de teste credenciadas para vencer licitações que combinam equipamentos com comissionamento, monitoramento e análise.
Recent Industry Developments in Mercado de Disjuntores e Fusíveis
- Junho de 2026: A Siemens e a Infineon Technologies anunciaram a integração de módulos de potência MOSFET CoolSiC de 1.200 V da Infineon na plataforma de disjuntor semicondutor SENTRON 3QD2 da Siemens. A integração melhora o envelope de desempenho para proteção ultrarrápida exigida por data centers de IA e distribuição CC, estreitando a ligação entre plataformas de disjuntores e ecossistemas de fornecimento de semicondutores de potência.
- Julho de 2025: A ABB apresentou um novo disjuntor posicionado para maior resiliência em data centers de IA e ambientes de manufatura avançada. A direção do produto destaca como os fornecedores estão usando proteção mais rápida, diagnósticos e integração de sistemas para defender participação de mercado à medida que a densidade dos racks e os requisitos de qualidade de energia aumentam na infraestrutura digital.
- Abril de 2024: A Schneider Electric apresentou a oferta de retrofit Resi9 Energy Center para residências de prosumidores. A oferta reflete o desenvolvimento contínuo de produtos voltados para a eletrificação residencial e atualizações de energia distribuída, onde os retrofits de painéis e a coordenação de proteção apoiam a demanda incremental por dispositivos de proteção de baixa tensão.


Mercado de Disjuntores e Fusíveis Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita obtida com disjuntores e fusíveis elétricos usados para proteger circuitos elétricos em ambientes residenciais, comerciais, industriais e de concessionárias. O dimensionamento reflete as vendas desses dispositivos em classes de tensão comuns e ambientes de instalação.
Exclusões de escopo: excluímos mão de obra de instalação, serviços de teste e conjuntos de quadros de manobra mais amplos quando são precificados e vendidos como sistemas empacotados completos.
Visão geral da segmentação
- Por Tensão
- Disjuntores de Alta Tensão
- Disjuntores de Média Tensão
- Por Tipo de Meio de Extinção de Arco
- Disjuntores a Vácuo
- Disjuntores a Óleo
- Disjuntores a Ar
- Disjuntores a Gás SF6
- Por Aplicação
- Transmissão e Distribuição
- Construção
- Industrial
- Geração de Energia
- Eletrônicos de Consumo
- Outras Aplicações
- Por Ambiente de Instalação
- Interno
- Externo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o conjunto de demanda para equipamentos de proteção elétrica e, em seguida, verificando-o em relação a sinais do lado da oferta que podem ser verificados em registros públicos. Recorremos a fontes oficiais e sem paywall, como a International Energy Agency para tendências de rede e energia, o World Bank para indicadores de construção e produção industrial, a UN Comtrade para fluxos comerciais de aparelhos elétricos relevantes, e reguladores nacionais de energia para planos de expansão de transmissão e distribuição.
Para traduzir esses sinais em um modelo de mercado, também revisamos normas de produtos e orientações de segurança de órgãos como a IEC e a NFPA, além de artigos revisados por pares que discutem tendências de meios de extinção de arco e esforços de redução de SF6. Relatórios anuais de empresas, apresentações a investidores e imprensa reputada foram usados para entender o mix de portfólio e a exposição regional, e assinaturas pagas foram referenciadas seletivamente para dados financeiros de empresas, bancos de dados de patentes e visões em nível de embarque de importação-exportação para verificação direcional cruzada. As fontes mencionadas acima são ilustrativas e não exaustivas, e muitas outras referências foram consultadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar a lógica de dimensionamento em torno de classes de tensão, ambientes de instalação e divisão por aplicação (concessionárias, construção, cargas industriais e usos relacionados à eletrônica). Conversamos com uma combinação de fabricantes, distribuidores, participantes de EPC e partes interessadas de concessionárias ou instalações em várias regiões, e então usamos suas contribuições para confirmar premissas sobre movimento de preços, ciclos de substituição e o ritmo de mudanças tecnológicas, como a adoção de vácuo e as transições relacionadas ao SF6.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 45% |
| Nível médio: 51% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Empresas menores: 15% | Gerentes: 55% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento central é construído usando uma combinação top-down e bottom-up, na qual a expansão da rede elétrica, a atividade de eletrificação e os acréscimos de carga impulsionados pela construção são convertidos em um conjunto de demanda realista para dispositivos de proteção por classe de tensão e uso final. Os resultados são então verificados com aproximações bottom-up seletivas, como faixas de preço x unidade amostradas a partir de conversas com canais, divisões de receita de fornecedores a partir de registros públicos, e direcionalidade de fluxo comercial, e os totais são ajustados quando as verificações mostram lacunas claras.
Algumas impressões digitais de mercado são usadas como insumos consistentes do modelo, incluindo a direção do capex de transmissão e distribuição, os acréscimos de renováveis e a atividade de conexão à rede, os empreendimentos de data centers que influenciam as necessidades de proteção de baixa tensão e de ação rápida, os ciclos de substituição e manutenção em instalações industriais, e a mudança de mix em meios de extinção de arco (vácuo versus gás-SF6) que impacta os preços médios de venda. Quando faltam dados para países menores, preenchemos as lacunas usando indicadores substitutos, como crescimento do consumo de eletricidade, produção de construção urbana e padrões de dependência de importação, e então confirmamos a razoabilidade com o feedback das entrevistas.
Para a previsão, a análise de cenários é aplicada em torno do momento do investimento em rede e da atividade industrial, e é apoiada por suavização de tendências na taxa de execução histórica dos principais insumos. O caminho final da previsão é alinhado com o que os especialistas esperam para a progressão de preços, a pressão regulatória sobre tecnologias específicas e o ritmo de curto prazo de licitações de concessionárias e concessões de projetos.
Validação de Dados e Ciclo de Atualização
Para validar os resultados, comparamos os totais modelados com sinais independentes, como movimento comercial, direção da receita regional de empresas públicas e anúncios de projetos ligados à transmissão, distribuição e grandes construções. Os valores discrepantes são revisados região por região, e se uma variação não puder ser explicada por preço, mix ou tempo, as premissas são revisitadas e os respondentes são recontatados para resolver a discrepância.
Antes da aprovação final, o modelo passa por múltiplas verificações de analistas que procuram consistência de unidades, saltos ano a ano e movimentos de participação que não correspondem a eventos de mercado conhecidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias que afetam o uso de SF6 ou mudanças abruptas nos gastos de concessionárias. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Disjuntores e Fusíveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para disjuntores e fusíveis podem parecer muito distantes entre si, mesmo quando se referem ao mesmo tipo geral de equipamento. As diferenças geralmente vêm do que é contabilizado como receita de produto, do ano escolhido para o dimensionamento e de como os preços são tratados entre classes de tensão e regiões.
A principal lacuna vem de se os itens de linha de quadros de manobra empacotados e o valor de projeto com forte componente de instalação estão incluídos, e, na modelagem da Mordor Intelligence, apenas os disjuntores e fusíveis em nível de dispositivo são contabilizados, com a precificação rastreada por tensão e mix de extinção de arco, em vez de totais de contratos EPC.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,61 bilhões de USD (2025) | |
| Editora do Setor A | 18,43 bilhões de USD (2025) | A estimativa parece usar uma cesta mais ampla que pode misturar o valor do equipamento com um contexto mais amplo de projeto e instalação, e não separa claramente a receita apenas de dispositivos da entrega de quadros de manobra empacotados e turnkey. |
| Veículo de Pesquisa B | 17,33 bilhões de USD (2025) | O valor está direcionalmente próximo, mas a janela de previsão mais longa e premissas de crescimento diferentes podem reduzir o valor do ano atual, especialmente se a progressão de preços e as mudanças no mix de tensão forem tratadas de forma mais conservadora. |
Entre os três valores, a maior parte da dispersão é explicada pelo tratamento do escopo e pela forma como a precificação é projetada entre aplicações de baixa, média e alta tensão. Ao manter o mercado vinculado às receitas de dispositivos e verificar os totais em relação a sinais de demanda práticos, o valor final permanece rastreável a insumos repetíveis, em vez de números de projetos agrupados.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de disjuntores e fusíveis até 2031?
O mercado está previsto para atingir USD 24,23 bilhões até 2031, refletindo um CAGR de 5,36% no período de 2026-2031.
Qual categoria de tensão detém atualmente a maior participação da demanda?
Os disjuntores de média tensão detiveram a maior participação individual de receita em 49,44% em 2025, ancorados pela sua ubiquidade nas redes de distribuição de concessionárias.
Como as regras ambientais estão afetando os equipamentos de distribuição com SF6?
A União Europeia e a Califórnia impuseram limites rígidos de emissões e proibições de instalação que estão acelerando a mudança para alternativas baseadas em fluoronitrila e vácuo.
Por que os data centers de hiperescala estão adotando disjuntores CC híbridos?
As cargas de trabalho intensivas em IA elevam as densidades de potência dos racks a até 50 kW, exigindo eliminação de falhas abaixo de 2 ms que os projetos híbridos mecânico-semicondutores podem fornecer enquanto reduzem as perdas de conversão.
Qual região deve crescer mais rapidamente até 2031?
O Oriente Médio está projetado para registrar o CAGR mais alto em 6,39%, impulsionado por megaprojetos como o NEOM da Arábia Saudita e a expansão nuclear Barakah dos Emirados Árabes Unidos.
Qual vantagem competitiva os principais fornecedores estão buscando?
Os líderes de mercado estão incorporando modelos de gêmeos digitais e análises preditivas em disjuntores, deslocando a receita para serviços ao longo do ciclo de vida e afastando-se das vendas únicas de hardware.
Página atualizada pela última vez em:



