
Tamanho e Participação do Mercado de Análise como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
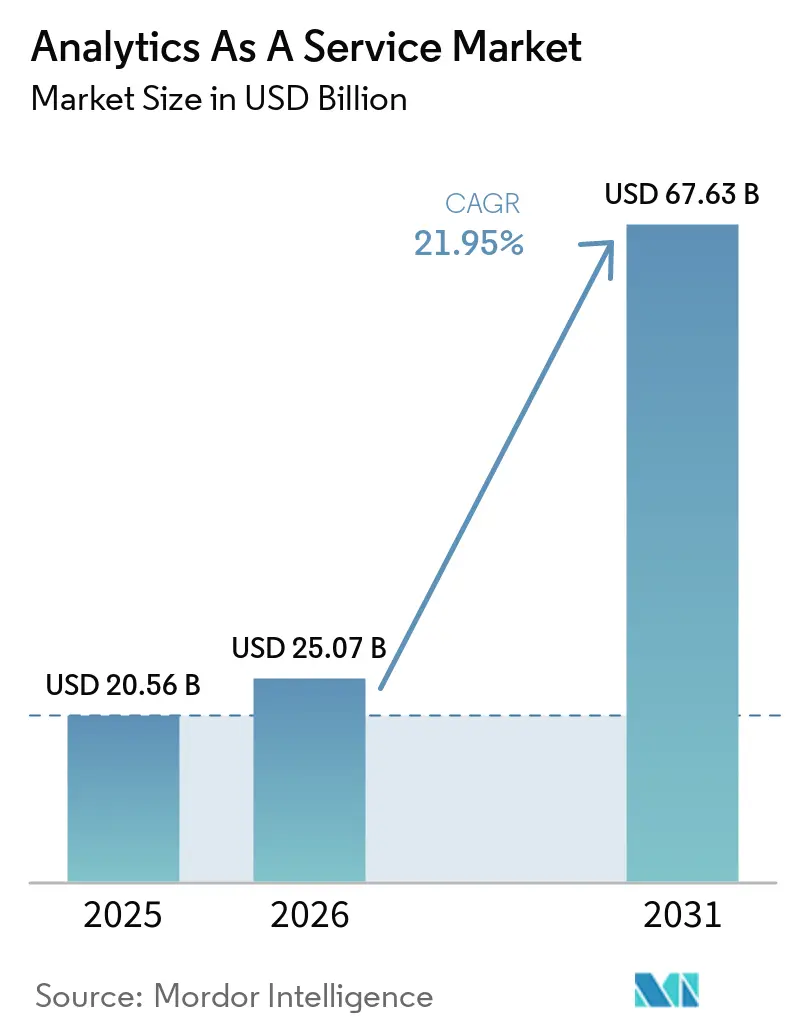
| Tamanho do Mercado (2026) | 25.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise como Serviço por Mordor Intelligence
O tamanho do mercado de Análise como Serviço deve crescer de USD 20,56 bilhões em 2025 para USD 25,07 bilhões em 2026 e está previsto para atingir USD 67,63 bilhões até 2031, a um CAGR de 21,95% no período 2026-2031. A demanda está aumentando porque os programas de modernização de dados com prioridade para a nuvem permitem que as empresas desativem as pilhas de análise locais e migrem para serviços de pagamento por uso. A rápida disseminação de armazenamentos de dados nativos de vetores também está viabilizando o processamento em tempo real de dados não estruturados para IA generativa. As implantações em nuvem pública lideram atualmente, mas as estratégias híbridas estão avançando à medida que as empresas equilibram o controle de custos com as regras de soberania de dados. A intensidade competitiva está aumentando à medida que as plataformas de hiperescala aprofundam as capacidades de IA, enquanto os fornecedores especializados se concentram em soluções verticais e análises incorporadas. A escassez de talentos e a economia de saída de dados, no entanto, continuam a influenciar os cronogramas de implementação e os cálculos de retorno sobre o investimento.
Principais Conclusões do Relatório
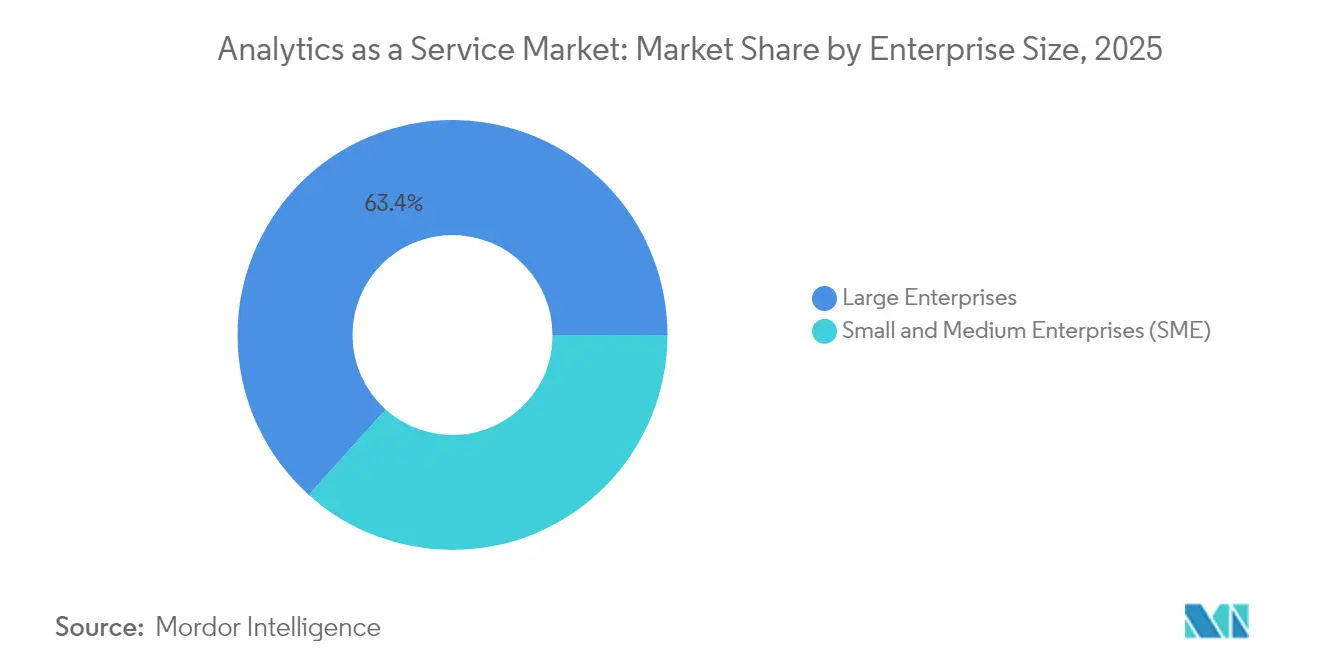
- Por porte de empresa, as Grandes Empresas lideraram com 63,35% de participação na receita em 2025, enquanto as PMEs devem expandir a um CAGR de 23,40% até 2031.
- Por modelo de implantação, a Nuvem Pública deteve 47,95% da participação do mercado de Análise como Serviço em 2025; a Nuvem Híbrida está prevista para registrar o CAGR mais rápido de 25,80% até 2031.
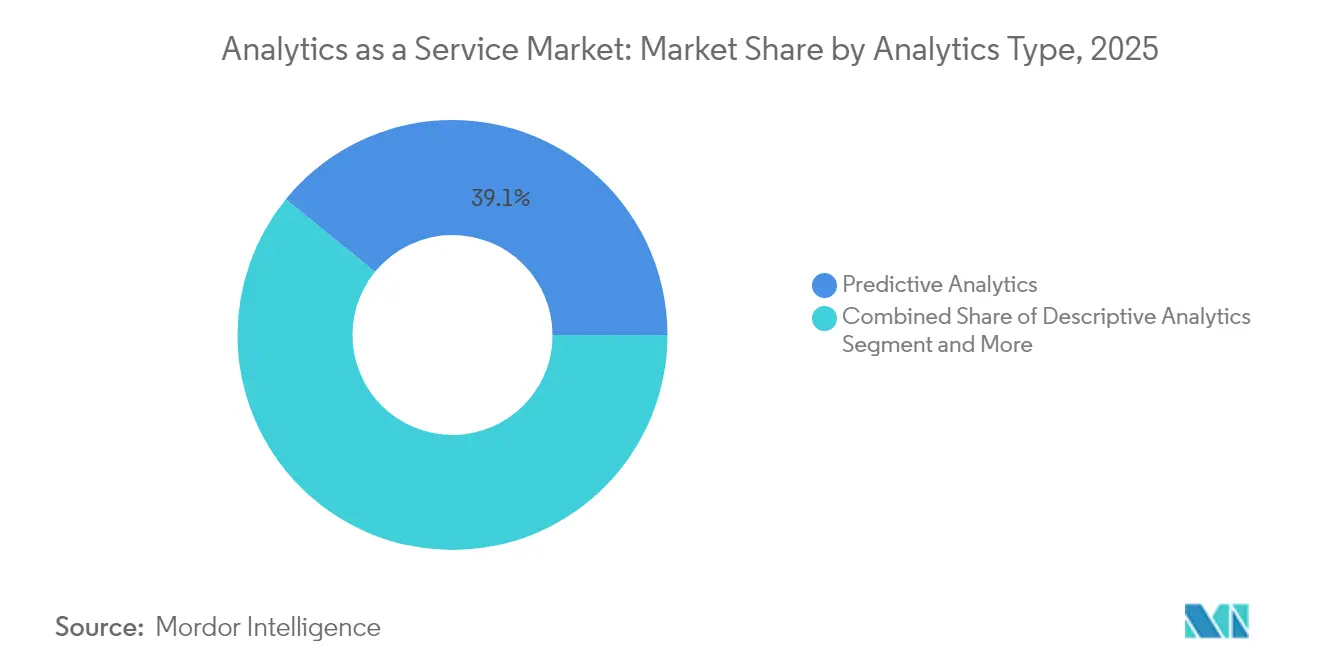
- Por tipo de análise, a Análise Preditiva comandou 39,12% do tamanho do mercado de Análise como Serviço em 2025; a Análise Prescritiva está avançando a um CAGR de 26,10% até 2031.
- Por setor do usuário final, o BFSI representou 23,25% da participação do tamanho do mercado de Análise como Serviço em 2025, enquanto a Manufatura está projetada para crescer a um CAGR de 23,30% até 2031.
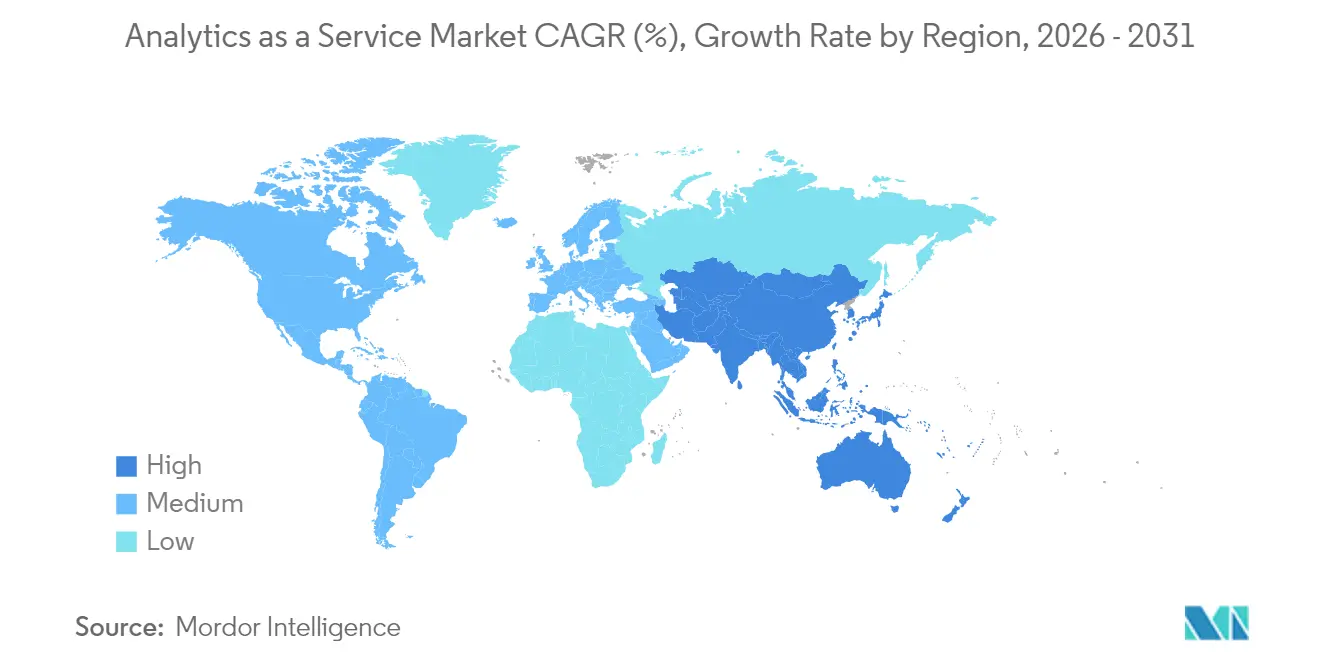
- Por geografia, a América do Norte gerou 42,35% da receita em 2025; a Ásia-Pacífico deve entregar o maior CAGR de 24,60% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de modernização de dados empresariais com prioridade para a nuvem | +9% | Global; mais forte na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Armazenamentos de dados nativos de vetores prontos para IA generativa | +6.7% | América do Norte, Europa Ocidental, mercados avançados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda de pagamento por uso proveniente de migrações de PMEs para a nuvem | +5.6% | Global, com ênfase em mercados emergentes | Médio prazo (2-4 anos) |
| Análise de auditoria em tempo real orientada por conformidade | +4.5% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Análise incorporada em mini-nuvens SaaS verticais | +3.4% | Global, concentração na América do Norte | Curto prazo (≤ 2 anos) |
| Mandatos de nuvem soberana impulsionando construções regionais | +2.2% | União Europeia, Ásia-Pacífico, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Modernização de Dados Empresariais com Prioridade para a Nuvem
Os projetos de modernização estão motivando as organizações a consolidar dados isolados em plataformas nativas de nuvem que suportam pipelines prontos para IA. A IBM relata que a maioria das grandes empresas planeja executar a maior parte das cargas de trabalho na nuvem até 2025, sublinhando uma mudança em relação aos data warehouses legados. [1] Os fornecedores posicionam kits de ferramentas de migração de pilha completa para simplificar a portabilidade de cargas de trabalho, automatizar a conversão de esquemas e manter controles de segurança em ambientes multirregionais. Os adotantes dos setores de serviços financeiros, saúde e varejo citam o menor tempo para obtenção de insights e a redução da sobrecarga de infraestrutura como principais benefícios. À medida que os gastos migram de despesas de capital para despesas operacionais, os provedores de serviços se diferenciam por meio de preços transparentes, governança integrada e serviços de IA pré-construídos para acelerar a implantação.
Proliferação de Armazenamentos de Dados Nativos de Vetores Prontos para IA Generativa
Os bancos de dados de vetores estão ajudando as empresas a desbloquear conteúdo não estruturado para pesquisa, recomendação e experiências de chat com IA generativa. A Oracle incorporou armazenamentos de vetores automatizados em sua oferta HeatWave GenAI. [2] A Salesforce seguiu o exemplo ao habilitar capacidades de vetores no Data Cloud. Essas integrações simplificam consultas de similaridade em escala sem camadas de indexação separadas. As empresas ganham a capacidade de combinar incorporações de texto, áudio e imagem com dados transacionais dentro de uma única plataforma, reduzindo a latência e a complexidade operacional. Os primeiros adotantes no varejo e na mídia usam a abordagem para personalizar experiências, enquanto as empresas industriais empregam a pesquisa vetorial para refinar modelos de inspeção de qualidade. Os novos participantes do mercado enfatizam a compatibilidade com código aberto e pipelines orquestrados que facilitam o retreinamento de modelos.
Crescimento da Demanda de Pagamento por Uso proveniente de Migrações de PMEs para a Nuvem
Os modelos de consumo flexíveis estão atraindo pequenas e médias empresas que não dispõem de capital para hardware de análise local. Os principais hiperescaladores anunciam armazenamento em camadas, computação instantânea e clusters de escalonamento automático para manter os custos de entrada baixos. A abordagem suporta a adoção incremental: as empresas podem começar com painéis descritivos e, em seguida, adicionar módulos preditivos e prescritivos à medida que a maturidade dos dados melhora. Os pacotes de nuvem setorial que incluem segurança, conformidade e modelos de dados verticais aceleram ainda mais a adoção entre equipes com recursos limitados. Como resultado, o mercado de Análise como Serviço está se expandindo além de seu foco anterior em grandes empresas e adicionando milhares de novos clientes anualmente.
Análise de Auditoria em Tempo Real Orientada por Conformidade
Legislações como o Regulamento de Resiliência Operacional Digital da União Europeia e as regras aprimoradas de relatórios da SEC obrigam as organizações a monitorar indicadores de risco continuamente, em vez de por meio de revisões trimestrais. A MetricStream observa uma mudança em direção a plataformas integradas de Governança, Risco e Conformidade que incorporam análises em fluxos de trabalho de controle. As instituições financeiras implantam análises de streaming para sinalizar transações anômalas em segundos, reduzindo o tempo de remediação. Os fornecedores aprimoram suas ofertas com lógica regulatória pré-configurada e trilhas de auditoria que simplificam a atestação. A demanda é notavelmente forte em setores com alta exposição a penalidades, incluindo bancos, telecomunicações e energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da economia de taxas de saída dos hiperescaladores | -6.7% | Global | Médio prazo (2-4 anos) |
| Escassez de talentos em FinOps e Operações de Dados | -5.6% | Global; mais aguda em mercados emergentes | Curto prazo (≤ 2 anos) |
| Regulamentações de explicabilidade de modelos atrasando lançamentos | -3.4% | União Europeia, América do Norte | Médio prazo (2-4 anos) |
| Cotas de intensidade de carbono em centros de dados não ecológicos | -2.2% | União Europeia, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Economia de Taxas de Saída dos Hiperescaladores
As taxas de transferência de dados podem representar 10%–15% de uma fatura típica de nuvem. Essas cobranças desencorajam arquiteturas de análise em múltiplas nuvens porque a transferência de terabytes entre plataformas infla o custo total de propriedade. A Autoridade de Concorrência e Mercados do Reino Unido sinalizou as taxas de saída como uma barreira à mudança. Embora alguns provedores tenham introduzido isenções de taxas sob certas condições, os clientes ainda enfrentam obstáculos contratuais. Os integradores de serviços agora promovem arquiteturas que mantêm grandes conjuntos de dados em camadas de armazenamento neutras ou empregam otimização de dados em movimento, como a oferta Data Freedom da Rackspace, alegando redução de custos de até 85%.
Escassez de Talentos em FinOps e Operações de Dados
Os conjuntos de recursos de nuvem em constante expansão superaram a capacidade do mercado de trabalho de fornecer profissionais qualificados em governança de custos e design de pipelines de dados automatizados. Pesquisas mostram que 42% das empresas carecem de expertise em FinOps, levando a estouros de orçamento e atrasos em projetos de análise. A lacuna de habilidades se amplia em regiões onde os pipelines educacionais não acompanharam os currículos de IA e nuvem. As empresas respondem capacitando equipes internas, contratando parceiros de serviços gerenciados e adotando ferramentas de orquestração de fluxo de trabalho de baixo código. No entanto, as restrições de contratação prolongam os cronogramas de implementação e podem paralisar as conversões de prova de conceito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Porte de Empresa:
PMEs Aceleram a Transformação DigitalAs Grandes Empresas representaram 63,35% da receita de 2025, pois aproveitam orçamentos robustos para implantar data lakes em toda a empresa e ferramentas avançadas de modelagem. Seus ecossistemas de análise frequentemente se integram a sistemas de ERP e CRM de longa data, viabilizando painéis multifuncionais e previsões orientadas por IA. As multinacionais também priorizam controles de soberania, levando a implantações específicas por região que se interconectam por meio de redes de backbone privadas.
As PMEs contribuem com uma parcela menor hoje, mas registrarão o maior CAGR de 23,40% até 2031. Os preços de pagamento por uso e os modelos prontos para uso reduzem as barreiras para empresas sem equipes dedicadas de ciência de dados. Interfaces sem código, serviços de aprendizado de máquina automatizado e análises verticais empacotadas ajudam os fundadores a obter insights rapidamente, apoiando a otimização de estoque e o marketing direcionado. À medida que a adoção pelas PMEs se amplia, os fornecedores testam consoles simplificados de FinOps que mapeiam o custo da carga de trabalho para os indicadores-chave de desempenho de negócios, promovendo orçamentos transparentes entre as equipes de finanças e operações. O influxo de PMEs amplia a base de clientes do mercado de Análise como Serviço, incentivando os provedores a lançar camadas de serviço mais leves e educação liderada pela comunidade.

Por Modelo de Implantação:
Estratégias Híbridas Ganham ImpulsoA nuvem pública manteve 47,95% da receita de 2025 porque sua infraestrutura compartilhada concede elasticidade instantânea, alcance global e atualizações contínuas de recursos. Startups e nativos digitais dependem de pilhas de análise totalmente gerenciadas, evitando despesas com data centers enquanto acessam os mais recentes aceleradores de IA. No entanto, as empresas em setores regulamentados retêm cargas de trabalho sensíveis em ambientes privados para satisfazer os mandatos de residência e as políticas internas de risco.
As arquiteturas híbridas devem expandir a um CAGR de 25,80%, combinando a escalabilidade pública com o controle da nuvem privada. A IBM observa que as implantações híbridas melhoram a flexibilidade ao permitir que as equipes localizem dados e computação onde cada um tem melhor desempenho. As empresas geralmente armazenam dados brutos em armazenamentos de objetos privados e, em seguida, expandem para clusters públicos para treinamento de modelos em grande escala. Essa topologia mitiga as taxas de saída e suporta posturas de recuperação de desastres em camadas. À medida que os requisitos de soberania aumentam, os provedores introduzem zonas de nuvem soberana específicas por região e serviços de rede entre nuvens, reforçando ainda mais o apelo híbrido no mercado de Análise como Serviço.
Por Tipo de Análise:
Insights Prescritivos Geram Valor de NegóciosA Analytics Preditiva dominou 2025 com 39,12% de participação, à medida que a análise de negócios para previsão de demanda, predição de churn e pontuação de risco tornou-se central para as operações do dia a dia. A ingestão de dados em streaming, a engenharia automatizada de features e os pipelines gerenciados de ML reduzem a sobrecarga de desenvolvimento, permitindo que analistas de negócios testem cenários sem conhecimento de programação.
A Analytics Prescritiva crescerá mais rapidamente, com CAGR de 26,10% até 2031, impulsionada por mecanismos de otimização que traduzem previsões em ações concretas. A IBM destaca casos de uso em programação de produção, balanceamento de estoque e planejamento logístico. Os primeiros adotantes no setor manufatureiro alcançaram ganhos de eficiência de dois dígitos ao ajustar as configurações de linha em tempo real. À medida que mais fornecedores incorporam solucionadores de otimização de decisões em dashboards de BI, os usuários de linha de negócios podem executar análises hipotéticas e comparar resultados de custo, tempo e sustentabilidade. Essa capacidade eleva o mercado de Analytics como Serviço da entrega de insights ao impacto direto nos negócios, acelerando a adoção em todos os setores.
Por Setor do Usuário Final:
A Manufatura Adota Operações Orientadas por DadosO BFSI gerou 21,25% da receita de 2025 usando modelos de detecção de fraudes, pontuação de risco de crédito e vigilância regulatória. Os bancos integram linhagem de dados e relatórios automatizados para satisfazer as expectativas supervisórias em evolução. Simultaneamente, o setor investe em chatbots de IA generativa que aproveitam grafos de conhecimento internos para melhorar o atendimento ao cliente.
A Manufatura registrará um CAGR de 23,30% até 2031, à medida que as plantas digitalizam maquinários e adotam análises de manutenção preditiva. A TechTarget observa o crescente uso de gêmeos digitais e inspeção de qualidade orientada por IA para minimizar o tempo de inatividade e o desperdício. A Alteryx suporta a combinação de dados de fábrica que une fluxos de sensores com registros de compras e armazém. À medida que a volatilidade da cadeia de suprimentos persiste, os fabricantes dependem de painéis em tempo real para alinhar a produção com a disponibilidade de materiais, apertando assim os ciclos de estoque e melhorando as métricas de entrega no prazo no mercado de Análise como Serviço.
Análise Geográfica
Mercado de Análise como Serviço na América do Norte
A América do Norte deteve 42,35% da receita de 2025, sustentada pela ampla adoção de nuvem, por reservas maduras de talentos em IA e pela constante inovação de produtos por parte dos principais hiperescaladores. Empresas dos Estados Unidos nos setores de saúde, varejo e mídia aplicam análises em larga escala para personalizar experiências, otimizar a logística e impulsionar a medicina de precisão. Agências governamentais também ampliam iniciativas de compartilhamento de dados que alimentam cargas de trabalho analíticas. Organizações canadenses acompanham esse movimento com rápida adoção de zonas de nuvem soberana que atendem às leis de residência de dados do setor público. Os corredores industriais do México integram análises em nuvem a cadeias de suprimentos voltadas para exportação, reduzindo lacunas de visibilidade operacional.
Mercado de Análise como Serviço na Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o maior CAGR de 24,60%, impulsionada por agressivas agendas de economia digital na China, no Japão, na Índia e no Sudeste Asiático. Plataformas de comércio eletrônico em rápida expansão ingerem terabytes de dados comportamentais diariamente, enquanto fintechs lançam modelos de crédito voltados para populações desassistidas. Provedores de nuvem locais estabelecem parcerias com hiperescaladores multinacionais para construir infraestruturas regionalmente conformes, reduzindo a latência e viabilizando ofertas de mercado de Análise como Serviço prontas para soberania. Programas de estímulo governamental para implantação de fábricas inteligentes estimulam ainda mais a demanda, e as PMEs aproveitam pacotes de serviços de baixo custo para superar sistemas legados.
Mercado de Análise como Serviço na Europa
A Europa ocupa uma participação significativa moldada por estruturas de governança de privacidade e IA. A rigorosa aplicação do GDPR e as futuras regras da Lei de IA da UE levam as empresas a implementar modelos explicáveis, camadas de auditoria e controles de nuvem soberana. A AWS anunciou uma entidade corporativa com sede na Alemanha para operar uma Nuvem Soberana Europeia independente, com lançamento previsto para o final de 2025. Instituições financeiras implementam redundância multirregional para manter a resiliência operacional, enquanto fabricantes conectam dados de IoT a pipelines de análise que apoiam metas de eficiência energética. O mercado de Análise como Serviço na Europa equilibra, assim, inovação e conformidade, promovendo padrões híbridos que satisfazem tanto os imperativos empresariais quanto os regulatórios.
Panorama regulatório
A regulamentação para Análise como Serviço combina cada vez mais requisitos de privacidade, acesso a dados, resiliência operacional e governança de IA que moldam a forma como as plataformas de análise em nuvem coletam, processam e apresentam resultados. Na UE, o Regulamento (UE) 2024/1689 (AI Act) introduz obrigações baseadas em risco, incluindo deveres de transparência e requisitos de conformidade para casos de uso de IA de alto risco, o que leva provedores e implementadores empresariais a fortalecer a documentação de modelos, o monitoramento e a supervisão humana em todos os fluxos de trabalho analíticos.
As obrigações de governança de dados também se intensificam em torno da portabilidade e do acesso. O Regulamento (UE) 2023/2854 (Data Act) abrange explicitamente serviços de dados relacionados, moldando os termos contratuais para compartilhamento de dados e mudança de nuvem, enquanto iniciativas nacionais e regionais de nuvem soberana adicionam restrições de aquisição e residência para cargas de trabalho do setor público e regulamentadas. Nos Estados Unidos, o trabalho do NIST sobre segurança de sistemas de IA, incluindo a série NISTIR 8605 e esforços relacionados de sobreposição de controles, está sendo usado como ponto de referência em programas de segurança e garantia, reforçando as expectativas de controles de risco, auditabilidade e operações seguras de pipeline de IA em aquisições empresariais e governamentais.
Análise da cadeia de valor
A cadeia de valor de Análise como Serviço começa com infraestrutura em nuvem e aceleradores (computação, armazenamento, rede e pilhas de IA), passando então por camadas de gerenciamento de dados (ingestão, integração, catálogo e linhagem, governança e mecanismos de lakehouse ou data warehouse) que viabilizam serviços analíticos entregues por assinatura. Hyperscalers e grandes fornecedores de plataformas empacotam essas camadas em serviços gerenciados, enquanto provedores especializados em análise, fornecedores de BI incorporado e empresas de colaboração de dados se diferenciam por meio de modelos verticais, ferramentas low-code e mecanismos otimizados para desempenho. Integradores de sistemas e parceiros de serviços gerenciados atuam a jusante para projetar arquiteturas, migrar cargas de trabalho e executar modelos operacionais de DataOps e FinOps.
As parcerias de ecossistema são um mecanismo central de distribuição e entrega, pois os compradores desejam acesso interoperável a dados, análises incorporadas e IA operacionalizada nos sistemas de registro existentes. Acordos recentes mostram como o valor é criado e capturado ao longo da cadeia, incluindo a parceria da LiveRamp com a Akkio (abril de 2026) para adicionar capacidades de IA em sua rede de colaboração de dados, e a adesão da MediaMelon ao Akamai Qualified Compute Partner Program (abril de 2026) para executar análises de vídeo na Akamai Cloud, conectando a computação de borda ou em nuvem à entrega de análises em tempo real. Os gargalos permanecem concentrados na prontidão de dados a montante (fontes fragmentadas e lacunas de linhagem), nas restrições de talentos em DataOps e FinOps, e na latência entre eventos operacionais e a disponibilidade de dados, o que pode atrasar a implantação em produção mesmo quando as ferramentas de modelagem estão maduras.
Cenário Competitivo
O mercado de Análise como Serviço apresenta concentração moderada. A AWS aproveita sua amplitude de serviços gerenciados e rede de parceiros para ancorar cargas de trabalho que vão desde painéis em tempo real até aprendizado de máquina sem servidor. A Microsoft capitaliza os contratos empresariais existentes e a estreita integração com a produtividade do Office para vender análises adicionais no Azure Synapse e no Fabric. O Google Cloud se diferencia por meio de ferramentas avançadas de IA, adicionando recentemente análises multimodais no BigQuery e no Looker.
Os provedores especializados intensificam a concorrência ao oferecer camadas de dados desacopladas e mecanismos otimizados para desempenho. A Snowflake enfatiza a colaboração entre nuvens, enquanto a Databricks mescla engenharia de dados e análises de lakehouse em uma plataforma unificada. A Salesforce incorpora análises em seu fluxo de trabalho de CRM, aprimorando as vendas orientadas por dados. A colaboração da Oracle com a AWS para lançar o Oracle Database@AWS demonstra uma mudança para múltiplas nuvens que simplifica os caminhos de migração empresarial.
Os movimentos estratégicos sublinham o campo de batalha em evolução. A AWS comprometeu EUR 7,8 bilhões para uma Nuvem Soberana Europeia programada para Brandemburgo, a fim de satisfazer os mandatos de residência locais. A IBM apresentou o watsonx Orchestrate e o watsonx.data para integrar a governança de malha de dados com a economia de lakehouse. Os anúncios da Nvidia na GTC 2025 introduziram as GPUs Blackwell Ultra no Azure e no Google Cloud, com o objetivo de acelerar as cargas de trabalho de IA generativa que sustentam os serviços avançados de análise. Esses exemplos destacam como hardware, software e parcerias de ecossistema moldam a diferenciação no mercado de Análise como Serviço.
O espaço em branco emergente reside em aceleradores específicos do setor, análises incorporadas para plataformas SaaS e computação que preserva a privacidade e está em conformidade com os regulamentos de dados transfronteiriços. Os fornecedores que empacotam modelos de dados de domínio, repositórios de recursos selecionados e interfaces de baixo código estão bem posicionados para conquistar a adoção entre usuários de negócios não técnicos.
Líderes do Setor de Análise como Serviço
-
Amazon Web Services
-
Microsoft Corporation
-
Google Cloud (Alphabet Inc.)
-
IBM Corporation
-
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Analytics como Serviço Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Google Cloud (Alphabet Inc.)
- IBM Corporation
- SAP SE
- Oracle Corporation
- Hewlett Packard Enterprise
- SAS Institute
- Accenture PLC
- Teradata Corporation
- Snowflake Inc.
- Databricks, Inc.
- Salesforce, Inc.
- Tableau Software, LLC
- QlikTech International AB
- MicroStrategy Incorporated
- TIBCO Software, Inc.
- Alteryx, Inc.
- Splunk Inc.
- Domo, Inc.
- Sisense Ltd.
- ThoughtSpot, Inc.
- Looker Studio (Google)
- GoodData, Inc.
- Zoho Analytics (Zoho Corporation)
Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave está na análise em tempo real que sustenta a conformidade e a auditabilidade em setores regulamentados e geografias com restrições de soberania. O AI Act da UE e o Data Act da UE elevam os requisitos em torno de transparência, monitoramento e acesso a dados, reforçando a demanda por serviços analíticos que incorporam controles de políticas, linhagem e explicabilidade, em vez de tratar a governança como uma ferramenta adicional. Paralelamente, as iniciativas de nuvem soberana na Europa continuam impulsionando padrões de implantação localizados e modelos operacionais híbridos, criando espaço para que os provedores ofereçam capacidades analíticas consistentes em várias regiões, ao mesmo tempo que atendem às regras de residência e aquisição.
Outra oportunidade é a análise com zero cópia e habilitada por agentes, que reduz a replicação de dados e torna os sistemas de registro empresariais utilizáveis para fluxos de decisão orientados por IA sem duplicar conjuntos de dados sensíveis. Movimentos de fornecedores em 2026 fornecem sinais concretos dessa direção, incluindo as integrações do SAP Business Data Cloud (BDC) Connect anunciadas com a AWS (Athena) e com o Google Cloud (BigQuery), que se concentram no acesso bidirecional e governado a dados empresariais da SAP para casos de uso de análise e IA. À medida que plataformas e parceiros expandem esses padrões de integração, a diferenciação se desloca para a interoperabilidade segura, o controle de custos operacionais (incluindo arquiteturas com consciência de egress) e soluções verticais empacotadas que reduzem o tempo até a geração de valor tanto para grandes empresas quanto para PMEs.
Desenvolvimentos industriais recentes em Mercado de Analytics como Serviço
- Julho de 2026: Cloudera e VAST Data anunciaram uma parceria estratégica para integrar os serviços de dados em contêineres da Cloudera com o VAST Data AI Operating System para análises e treinamento de IA empresarial. A abordagem combinada visa implantações híbridas e multiambiente, alinhando-se à demanda empresarial por pilhas unificadas de dados e IA que possam operar de forma consistente em diferentes opções de infraestrutura.
- Maio de 2026: SAP e AWS anunciaram o desenvolvimento do SAP Business Data Cloud (BDC) Connect para Amazon Athena, para permitir o compartilhamento de dados bidirecional e sem cópia entre o SAP BDC e os serviços da AWS. A integração reduz a duplicação de dados e acelera as análises governadas sobre dados da SAP, apoiando casos de uso modernos de produtos de dados e IA dentro dos fluxos de trabalho empresariais.
- Setembro de 2024: a Oracle adicionou um Intelligent Data Lake com análises de IA generativa à sua Data Intelligence Platform. A atualização fortaleceu a proposta integrada de dados a insights da Oracle para compradores em nuvem que buscam combinar gerenciamento de dados governado com capacidades de análise habilitadas por IA generativa.
Mercado de Analytics como Serviço Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de analytics como serviço abrange as receitas de fornecedores obtidas com a entrega de capacidades de analytics por meio de um modelo baseado em nuvem ou em serviço, no qual os clientes acessam ferramentas e resultados por assinatura ou com base no consumo.
Exclusões do escopo: Excluímos a revenda de hardware puro e trabalhos de consultoria ou suporte pontuais e independentes quando não estão incluídos na assinatura de serviço recorrente.
Visão Geral da Segmentação
- Por Porte de Empresa
- Pequenas e Médias Empresas (PME)
- Grandes Empresas
- Por Modelo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Tipo de Análise
- Análise Descritiva
- Análise Diagnóstica
- Análise Preditiva
- Análise Prescritiva
- Por Setor do Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Manufatura
- Energia e Serviços Públicos
- Governo e Setor Público
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Singapura
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajuda a estabelecer a base factual sobre adoção de nuvem, padrões de gastos em TI corporativa e crescimento da economia digital, antes de construirmos o modelo de dimensionamento. Consultamos fontes públicas como indicadores de economia digital da OCDE, séries macroeconômicas do Banco Mundial, métricas de conectividade da UIT e institutos nacionais de estatística para obter sinais de base sobre negócios e TIC. Também utilizamos materiais como registros na SEC, relatórios anuais, transcrições de calls de resultados e apresentações para investidores, a fim de compreender como as receitas de analytics orientadas a serviços são descritas e onde se situam dentro das linhas mais amplas de nuvem e software.
Para verificar o contexto do lado da oferta, revisamos fontes como estatísticas de comércio da OMC para sinais relacionados a equipamentos de TIC, bases de dados de patentes da OMPI para tendências de registros em analytics e IA, e publicações de associações setoriais de renome sobre temas de nuvem, dados e segurança. Uma assinatura paga de dados financeiros e inteligência empresarial é utilizada seletivamente para padronizar o mapeamento de segmentos quando as divulgações diferem, e uma base de dados de patentes paga é usada para agilizar a validação por palavras-chave. Essas fontes documentais não são exaustivas, e também utilizamos outros documentos públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e as respostas a pesquisas são utilizadas para testar as premissas documentais sobre o que os compradores pagam em um contrato de AaaS, como os preços variam com o uso e o número de usuários, e quais elementos de entrega são tipicamente incluídos. Conversamos com uma combinação de fornecedores de serviços, equipes de analytics focadas em nuvem, parceiros de canal e compradores corporativos na APAC, EMEA e nas Américas, e em seguida verificamos as diferenças por porte de empresa e por setores regulados versus não regulados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 41% |
| Nível intermediário: 50% | Líderes Funcionais/de Unidade: 25% | EMEA: 36% |
| Players menores: 16% | Gerentes: 59% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de pool de demanda de cima para baixo que reconstrói o gasto endereçável a partir de sinais de adoção de nuvem e analytics, sendo então restringido à entrega baseada em serviço. Os insumos utilizados incluem penetração de nuvem corporativa, tendências de migração de cargas de trabalho de analytics, duração média de contratos, composição de usuários e consumo (baseado em usuários versus baseado em consumo) e a parcela dos gastos destinada a assinaturas recorrentes versus trabalhos exclusivamente por projeto. Quando os dados públicos são reportados em categorias mistas, aplicamos premissas somente após verificar os padrões por meio de entrevistas e linguagem de divulgação.
Após a construção de cima para baixo, os totais são corroborados por meio de aproximações seletivas de baixo para cima, como divulgações de receita de fornecedores amostrados mapeadas para AaaS, verificações de canal sobre o valor típico de contrato anual por região e verificações de sanidade simples de preço médio de venda multiplicado pelo volume usando contagens de empresas por faixa de porte. Quando as divulgações de fornecedores menores são limitadas, as lacunas são tratadas por meio de agrupamento conservador por geografia e segmento de clientes, ajustado com base no feedback primário. Para as previsões, utilizamos análise de cenários apoiada por sensibilidade no estilo de regressão sobre drivers como crescimento de gastos em nuvem, adoção de analytics habilitada por IA e demanda impulsionada por conformidade, seguida de revisão analítica para que a trajetória permaneça realista.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo a direção dos gastos em nuvem, comentários de fornecedores sobre a composição de receita recorrente e mudanças de preços observadas nos ciclos de renovação. Se uma região ou ano apresentar um salto incomum, revisitamos as premissas por trás da adoção, precificação ou agrupamento e iniciamos chamadas de acompanhamento quando necessário. Antes da aprovação final, o modelo e os principais insumos passam por verificações analíticas em múltiplas etapas para garantir a consistência da aritmética, do timing cambial e da lógica de escopo.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes de mercado alteram materialmente as premissas de demanda ou precificação. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a versão mais atual da visão de mercado.
Tamanho do Mercado Global de Analytics como Serviço da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para analytics como serviço podem variar porque as equipes nem sempre contabilizam as mesmas linhas de receita, e também podem escolher diferentes anos-base e timing cambial. As diferenças também decorrem de como as assinaturas recorrentes são separadas dos trabalhos pontuais por projeto e de como a cobertura regional é tratada na consolidação final.
A tabela de referência mostra um valor de 2026 mais elevado do que algumas estimativas baseadas em 2024, e no modelo da Mordor Intelligence o total é construído a partir da entrega de analytics orientada por assinatura em implantações públicas, privadas e híbridas, excluindo receitas exclusivamente de implementação ou vinculadas a hardware quando não fazem parte da linha de serviço recorrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 25,07 bilhões de USD (2026) | |
| Global Consultancy A | 11,32 bilhões de USD (2024) | Utiliza um ano-base anterior e não indica claramente se as assinaturas recorrentes são separadas dos serviços de analytics exclusivamente por projeto, o que pode comprimir o gasto contabilizado para anos posteriores. |
| Market Publisher B | 13,57 bilhões de USD (2024) | Fornece divulgação limitada sobre as inclusões e pode misturar software, serviços e ofertas de analytics adjacentes; o ponto de partida em 2024 resulta em um timing cambial e uma curva de adoção diferentes em comparação com um modelo ancorado em 2026. |
Em conjunto, a dispersão é explicada principalmente pelo timing, além de como cada publicador trata os serviços agrupados versus os projetos independentes. Nossa abordagem permanece rastreável porque a receita contabilizada está vinculada a sinais de entrega de serviço recorrente, lógica de precificação e verificações de validação coletadas durante as entrevistas, que podem ser repetidas quando o mercado for atualizado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Análise como Serviço?
O mercado está avaliado em USD 25,07 bilhões em 2026 e está previsto para atingir USD 67,63 bilhões até 2031.
Qual região gera a maior receita atualmente?
A América do Norte lidera com 42,35% da receita de 2025, impulsionada por infraestrutura de nuvem avançada e adoção precoce de IA.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações em nuvem híbrida estão projetadas para expandir a um CAGR de 25,80% entre 2026-2031, à medida que as empresas equilibram flexibilidade e soberania de dados.
Por que os bancos de dados nativos de vetores são importantes para a Análise como Serviço?
Eles permitem pesquisa eficiente de similaridade em dados não estruturados, suportando cargas de trabalho de IA generativa e reduzindo a complexidade de integração.
Qual setor do usuário final entregará o crescimento mais rápido?
Espera-se que a Manufatura cresça a um CAGR de 23,30% até 2031, devido à manutenção preditiva, análise de qualidade e otimização da cadeia de suprimentos.
Quais são as principais restrições que afetam o crescimento do mercado?
O aumento das taxas de saída de dados e a escassez de profissionais em FinOps e Operações de Dados podem aumentar os custos e atrasar os lançamentos de projetos.