
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
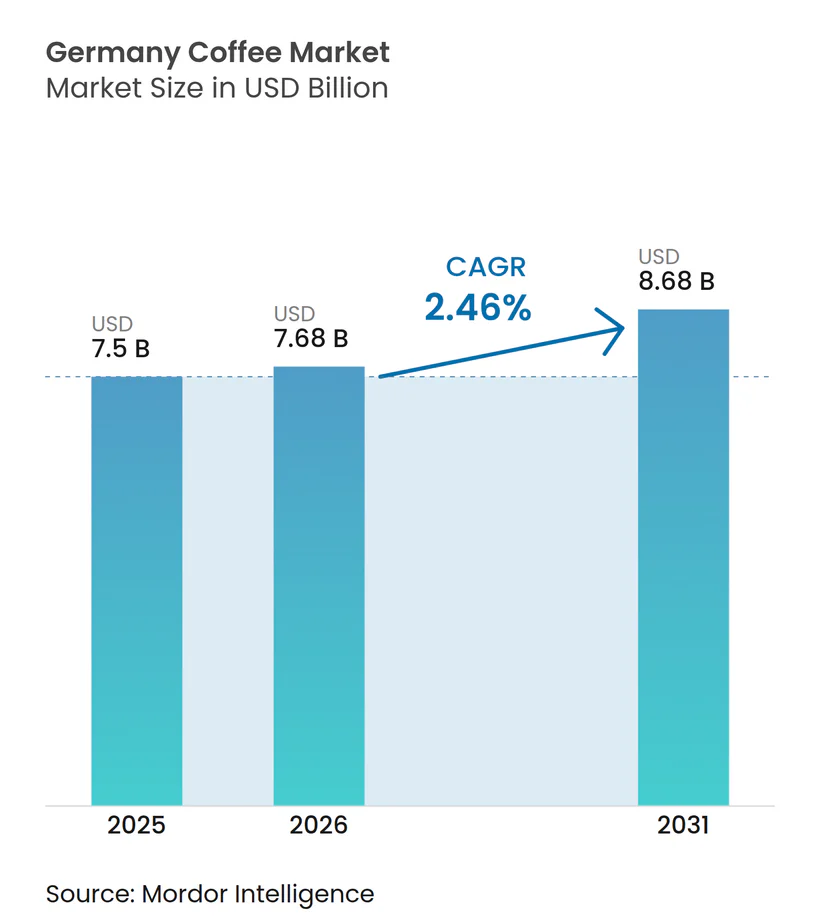
| Tamanho do mercado no ano base (2025) | 7.50 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café da Alemanha por Mordor Intelligence
O tamanho do mercado de café alemão foi avaliado em USD 7,50 bilhões em 2025 e estima-se que cresça de USD 7,68 bilhões em 2026 para atingir USD 8,68 bilhões até 2031, a um CAGR de 2,46% durante o período de previsão (2026-2031). O mercado é caracterizado por uma forte presença de players nacionais e internacionais, com crescimento impulsionado por múltiplos fatores, incluindo a crescente tendência do barista doméstico, cafeterias especializadas e demanda crescente por variedades de café premium. Os consumidores alemães estão priorizando cada vez mais qualidade, origem e sustentabilidade em suas decisões de compra, levando a maiores vendas de produtos de café orgânico certificado e de comércio justo. Embora o café tradicional continue popular, o mercado se adaptou para incluir métodos e formatos de preparo mais recentes, particularmente cápsulas e pods de café. O canal de comércio eletrônico fortaleceu sua posição nas vendas de café, apoiado pela mudança nos padrões de compra dos consumidores. O segmento de consumo fora do lar demonstrou recuperação notável em cafés e restaurantes nas principais cidades alemãs, complementado pelo aumento do investimento em instalações de torrefação de café e redes de distribuição. Com essas diversas dinâmicas de mercado e preferências dos consumidores em evolução, o mercado de café alemão está bem posicionado para crescimento sustentado e inovação nos próximos anos.
Principais Conclusões do Relatório
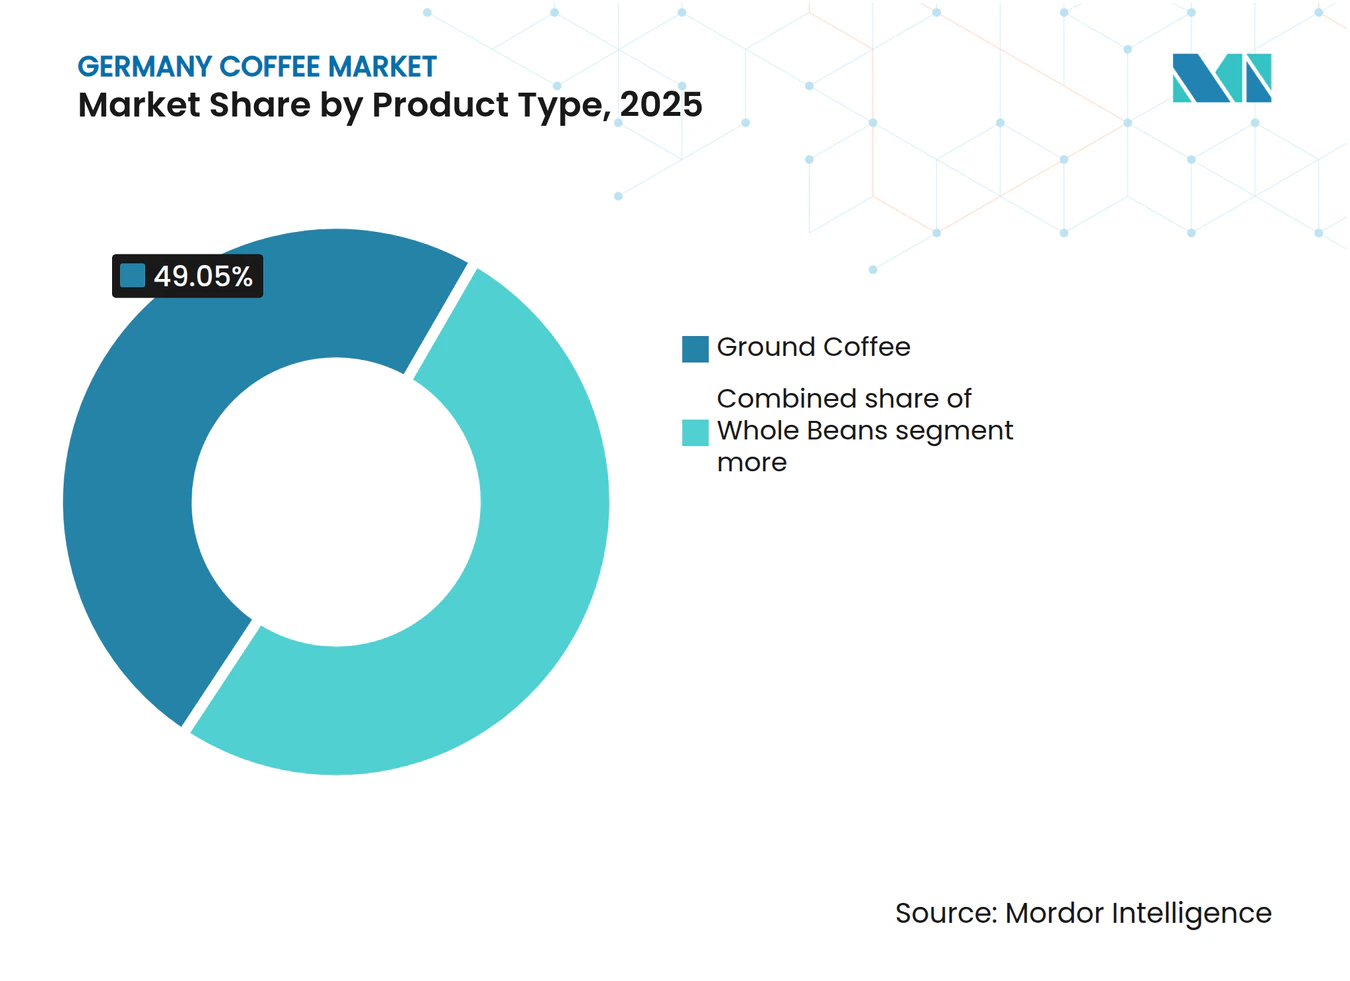
- Por tipo de produto, o café moído deteve a maior participação de 49,05% no mercado de café alemão em 2025, enquanto os grãos inteiros estão projetados para entregar o CAGR mais rápido de 3,55% em todo o país até 2031.
- Por tipo, o café convencional dominou 84,35% das vendas em 2025, mas o café especial registrará um CAGR de 8,60%.
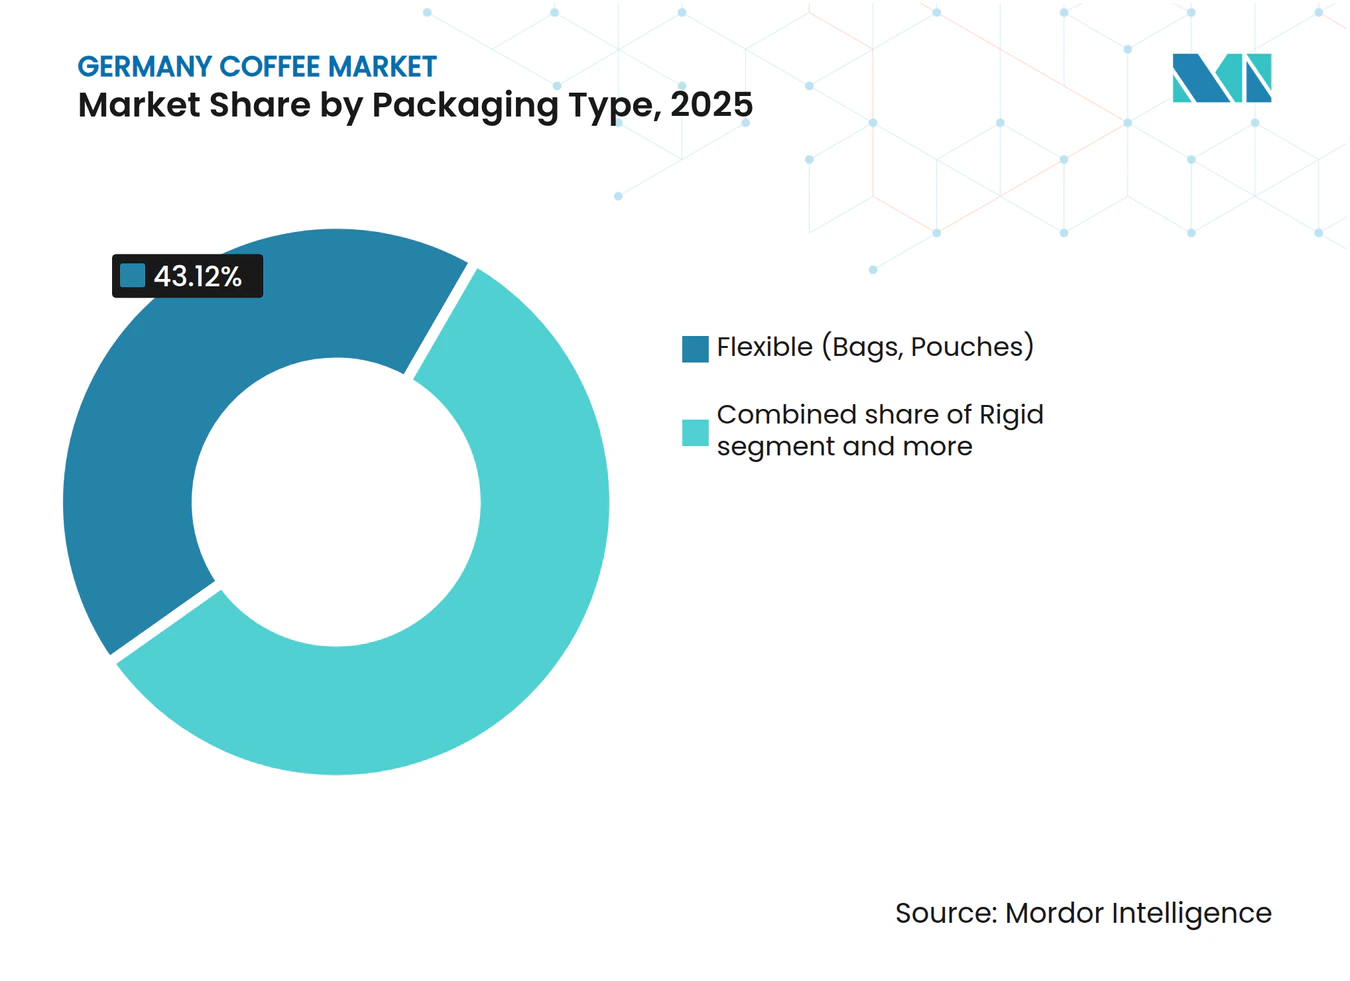
- Por embalagem, o segmento flexível (sacos, sachês) capturou 43,12% do volume em 2025, mas o segmento de dose única liderará o crescimento com CAGR de 3,76%.
- Por canal de distribuição, o consumo fora do local respondeu por 73,40% da receita em 2025; o consumo no local se expandirá 2,94% ao ano, liderado por cafés urbanos no Sul da Alemanha.
- Por geografia, o Oeste da Alemanha manteve a principal posição regional com 29,30% do tamanho do mercado de café alemão em 2025, enquanto o Leste da Alemanha crescerá mais rapidamente com CAGR de 4,34% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Café da Alemanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização e boom do café de terceira onda | +1.2% | Clusters urbanos no Oeste e Sul da Alemanha | Médio prazo (3-4 anos) |
| Crescimento de equipamentos para barista doméstico impulsionando as vendas de grãos inteiros | +0.9% | Nacional, com tendência para domicílios mais abastados | Médio prazo (3-4 anos) |
| Demanda crescente por café torrado | +0.6% | Nacional, hubs logísticos em Hamburgo e Bremen | Longo prazo (≥ 5 anos) |
| Inovação nos métodos de preparo de café | +0.5% | Centros metropolitanos, com expansão para subúrbios | Curto prazo (≤ 2 anos) |
| Urbanização e estilo de vida acelerado | +0.4% | Todas as principais cidades | Longo prazo (≥ 5 anos) |
| Demanda crescente por café funcional | +0.3% | Consumidores urbanos pioneiros | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Boom do Café de Terceira Onda
A crescente tendência de premiumização e a cultura do café de terceira onda na Alemanha, particularmente nas áreas urbanas, estão transformando os padrões de consumo de café. Os consumidores alemães buscam cada vez mais grãos de café especial de alta qualidade e métodos de preparo artesanais, afastando-se dos produtos tradicionais de mercado de massa. Essa mudança é evidente na proliferação de cafeterias especializadas, microtorrefações e bares de café nas principais cidades como Berlim, Hamburgo e Munique. Esse comportamento do consumidor é sustentado pelo aumento da renda disponível e preferências de gosto sofisticadas, com ênfase na origem do café, fornecimento sustentável e métodos de preparo precisos. A tendência é ainda reforçada pela crescente disponibilidade de equipamentos e grãos de café especial por meio de canais de varejo físicos e online. Os consumidores urbanos demonstram forte disposição para pagar preços premium por experiências de café de alta qualidade, com 78% dos consumidores de café alemães preferindo pagar mais por opções orgânicas, de acordo com o Ministério Europeu dos Negócios Estrangeiros[1]. Em resposta, os principais varejistas estão expandindo suas ofertas especializadas, enquanto empresas estabelecidas como Tchibo e Dallmayr estão reposicionando suas linhas premium para capturar esse segmento de mercado em crescimento.
Crescimento de Equipamentos para Barista Doméstico Impulsionando as Vendas de Grãos Inteiros
A crescente popularidade de equipamentos de preparo doméstico, como máquinas de espresso, moinhos e dispositivos de coagem manual, evoluiu para uma tendência sustentada, com consumidores alemães investindo em equipamentos de preparo sofisticados que rivalizam com a qualidade de cafeterias. Esse movimento do barista doméstico impulsiona diretamente o crescimento nas vendas de café em grão inteiro, pois os consumidores buscam preparos mais frescos e saborosos. Os entusiastas do café veem cada vez mais o preparo como uma arte a ser dominada, e não como uma conveniência a ser terceirizada, levando ao aumento do conhecimento do consumidor sobre técnicas de preparo de café e qualidade dos grãos. O aumento dos arranjos de trabalho remoto solidificou ainda mais essa tendência, com os consumidores priorizando experiências de café premium em suas casas. Os fabricantes estão respondendo com inovações voltadas para esse segmento, exemplificadas pelo lançamento do novo sistema de cápsulas X-CAPS pelo Gruppo Illy em abril de 2025. Além disso, a economia associada ao preparo doméstico em comparação com as compras diárias em cafeterias motiva os consumidores a investir em equipamentos de preparo de qualidade e grãos inteiros. Os entusiastas do café também apreciam a flexibilidade de ajustar o tamanho da moagem para diferentes métodos de preparo, contribuindo para a crescente demanda por café em grão inteiro no segmento de varejo.
Demanda Crescente por Café Torrado
As preferências dos consumidores por grãos de café recém-torrados impulsionaram um crescimento significativo na indústria de torrefação da Alemanha, levando ao estabelecimento de novas instalações e à expansão das existentes. O país mantém sua dominância de mercado por meio de extensas capacidades de torrefação doméstica que permitem rápida adaptação a essas preferências em evolução, particularmente nos segmentos de café especial e premium. Os torrefadores locais estão experimentando crescimento substancial ao oferecer perfis de torrefação personalizados, experiências artesanais e opções de café artesanal. A expansão de redes de cafeterias, cafés independentes e vendas diretas ao consumidor por meio de plataformas de comércio eletrônico criou uma demanda constante por grãos de café torrado em todo o país. Essa infraestrutura robusta permite que os torrefadores alemães garantam a frescura do produto, mantenham o controle de qualidade e desenvolvam blends especializados para diferentes mercados. A introdução do torrador de hidrogênio P05 pela PROBAT demonstra o avanço tecnológico da Alemanha no setor, indicando potencial crescimento na demanda por grãos de café. De acordo com dados do UN Comtrade, a Alemanha ocupa o posto de segundo maior importador de café do mundo, atrás apenas dos Estados Unidos, com importações avaliadas em USD 4.121,38 milhões em 2023[2]. A combinação de operações em larga escala e inovação tecnológica da Alemanha permite que seus torrefadores atendam à crescente demanda dos consumidores por café fresco e de origem ética.
Inovação nos Métodos de Preparo de Café
O mercado de métodos de preparo de café na Alemanha exemplifica a mudança global em direção a técnicas de preparação diversas e sofisticadas, impulsionada pela cultura do café de terceira onda e pelo crescente interesse dos consumidores no preparo artesanal de café. De acordo com a Balance Coffee, os consumidores alemães, que bebem em média 3,4 xícaras por dia a partir de fevereiro de 2024, expandiram suas preferências além do café filtrado tradicional para adotar métodos como cold brew, coagem manual, AeroPress e sifão[3]. Essa evolução é apoiada pela crescente disponibilidade de equipamentos especializados de preparo de café para uso doméstico e pela acessibilidade do conhecimento sobre preparo por meio de plataformas de mídia social e tutoriais online. O crescimento do mercado é ainda caracterizado por um foco em métodos de preparo sustentáveis, incluindo filtros reutilizáveis e preparadores manuais, refletindo a consciência ambiental dos consumidores. A integração do café em diversas ocasiões de consumo, incluindo coquetéis de café, estendeu seu papel além das rotinas matinais, contribuindo para níveis recordes de consumo per capita na Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do imposto alemão sobre café e tarifas de importação | –0.8% | Todo o mercado, com maior peso sobre produtos de baixo preço | Longo prazo (≥ 5 anos) |
| Choques de oferta induzidos pelo clima | –0.7% | Toda a cadeia de suprimentos | Médio prazo (3-4 anos) |
| Preocupações ambientais e de sustentabilidade | –0.3% | Segmentos urbanos com consciência ecológica | Médio prazo (3-4 anos) |
| Mudança orientada pela saúde para bebidas com menor teor de cafeína | –0.2% | Demografias mais jovens | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Imposto Alemão sobre Café e Tarifas de Importação
O imposto único sobre café da Alemanha (Kaffeesteuer) cria pressões de custo significativas no mercado, com alíquotas de EUR 2,19/kg sobre café torrado e EUR 4,78/kg sobre café solúvel, além de tarifas de importação da União Europeia de 7,5% sobre café torrado[4]. Essa estrutura tributária, sem paralelo em outras nações da União Europeia, combinada com preços internacionais de café voláteis e tarifas de importação variáveis, representa desafios substanciais para os participantes do mercado. As pequenas e médias empresas são particularmente afetadas, pois têm capacidade limitada para absorver flutuações de custos e gerenciar requisitos complexos de conformidade fiscal. Essas pressões financeiras frequentemente forçam as empresas a escolher entre reduzir as margens de lucro ou aumentar os preços ao consumidor, potencialmente impactando o crescimento do mercado e os padrões de consumo. Embora os grãos de café verde permaneçam isentos de direitos de importação, o quadro geral tributário e regulatório continua a influenciar a dinâmica do mercado e as operações comerciais na indústria de café da Alemanha.
Choques de Oferta Induzidos pelo Clima
Os desafios relacionados ao clima impactam significativamente o mercado de café alemão por meio de interrupções nas cadeias de suprimentos e nos padrões de produção. Eventos climáticos extremos, incluindo secas, inundações e temperaturas fora de época, afetam as colheitas nos principais países produtores, particularmente Brasil e Vietnã, perturbando os ciclos de cultivo e reduzindo os rendimentos das safras. Essas interrupções resultam em falhas nas colheitas e problemas de qualidade, forçando os produtores a aumentar os preços para compensar as perdas. A combinação de restrições de oferta e crescente demanda dos mercados asiáticos intensificou as pressões de preços em toda a indústria. A situação afeta a qualidade e a disponibilidade dos grãos, impactando a inovação de produtos no segmento de café especial. Além disso, os padrões climáticos imprevisíveis dificultam o planejamento eficaz dos ciclos de cultivo pelos agricultores, levando a padrões de oferta irregulares e aumento dos custos de seguro de colheita e medidas de gestão de riscos. Esses fatores contribuem para a volatilidade dos preços no mercado de grãos verdes, afetando tanto as cadeias de suprimentos domésticas quanto os fluxos de comércio internacional, exigindo investimento contínuo em práticas agrícolas sustentáveis e resiliência da cadeia de suprimentos para manter o equilíbrio do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Grãos Inteiros Desafiam a Dominância do Café Moído
O café moído domina com uma participação de mercado de 49,05% em 2025, impulsionado pela conveniência e pelas preferências estabelecidas dos consumidores. O café em grão inteiro demonstra forte potencial de crescimento com um CAGR projetado de 3,55% durante 2026-2031, superando a taxa de crescimento geral do mercado de 2,46%. Essa tendência indica a crescente preferência dos consumidores alemães por experiências de café de qualidade, apoiada por investimentos em equipamentos de moagem doméstica. A crescente popularidade das cafeterias especializadas influenciou os consumidores a replicar bebidas de qualidade de cafeteria em casa, fortalecendo ainda mais a posição de mercado do café moído. Além disso, a disponibilidade de diversos perfis de sabor e origens em formatos de café moído continua a atrair consumidores que buscam experiências autênticas de café.
Embora o café solúvel mantenha sua presença entre os consumidores focados em conveniência, enfrenta concorrência de formatos prontos para beber e opções de dose única. O segmento de pods e cápsulas de café permanece estável, com desenvolvimentos como a introdução de cápsulas 100% biodegradáveis pela Nespresso destacando a importância de soluções sustentáveis. O mercado continua a evoluir à medida que os consumidores buscam produtos que equilibrem conveniência com qualidade. Os varejistas alemães expandiram suas seleções de café solúvel para incluir variedades premium e opções orgânicas, atendendo às mudanças nas preferências dos consumidores. O surgimento de marcas especializadas de café solúvel voltadas para consumidores mais jovens com sabores inovadores e embalagens sustentáveis também contribuiu para a dinâmica do mercado.



Por Tipo: Café Especial Perturba o Mercado Convencional
O segmento de café convencional domina o mercado alemão com uma participação de 84,35% em 2025, oferecendo qualidade consistente a preços acessíveis. No entanto, o segmento de café especial está experimentando crescimento explosivo com CAGR de 8,60% (2026-2031), mais de três vezes a taxa geral do mercado. Esse crescimento é impulsionado pelo crescente conhecimento dos consumidores sobre origens do café, métodos de processamento e perfis de sabor. O segmento especial é caracterizado por relações de comércio direto, transparência no fornecimento e ênfase em experiências sensoriais únicas. Os mercados digitais estão aprimorando as conexões entre produtores e torrefadores, enquanto o comércio eletrônico está facilitando o acesso dos consumidores às ofertas especializadas.
O boom do café especial está remodelando a dinâmica competitiva, com empresas multinacionais adquirindo marcas especializadas para capitalizar essa tendência. Simultaneamente, pequenos torrefadores independentes estão ganhando participação de mercado ao enfatizar artesanato e sustentabilidade. A influência do segmento especial vai além de sua participação de mercado, pois sua ênfase em qualidade e ética informa cada vez mais o posicionamento do café convencional. A introdução de cafés especiais pela Julius Meinl em 2024, provenientes da Costa Rica e do Burundi, exemplifica como os players estabelecidos estão expandindo suas ofertas premium para atender às preferências dos consumidores em evolução. O crescimento contínuo desse segmento sugere uma mudança fundamental na forma como os consumidores alemães percebem e valorizam o café, com implicações para estratégias de precificação e desenvolvimento de produtos em todo o mercado.
Por Formato de Embalagem: Sustentabilidade Impulsiona a Inovação
A embalagem flexível domina o mercado de café alemão com uma participação de 43,12% em 2025, principalmente devido à sua relação custo-benefício e pegada ambiental relativamente baixa. O cenário de embalagens continua a evoluir com a sustentabilidade como fator-chave, levando a inovações que equilibram o impacto ambiental com a preservação da frescura do produto. A embalagem rígida mantém sua posição nos segmentos premium, onde apresentação e reutilização são valorizadas. Os fabricantes estão adotando cada vez mais materiais flexíveis de múltiplas camadas que aumentam a vida útil enquanto reduzem o uso de materiais e os custos de transporte. A integração de tecnologias avançadas de barreira em materiais de embalagem flexível permitiu aos fabricantes estender a vida útil do produto enquanto mantêm a integridade do sabor.
Os formatos de embalagem de dose única, incluindo cápsulas, pods e sachês, estão experimentando a maior taxa de crescimento com CAGR de 3,76% (2026-2031), impulsionados pela demanda dos consumidores por conveniência e controle de porções. Essa tendência está alinhada com iniciativas mais amplas de sustentabilidade do setor, conforme demonstrado pela colaboração da Mondi com um fornecedor de máquinas de embalagem em maio de 2024 para desenvolver embalagens de café à base de papel, refletindo o compromisso do setor com soluções de embalagem ambientalmente responsáveis enquanto mantém a qualidade do produto. O mercado também testemunhou maior investimento em opções de embalagem de dose única recicláveis e compostáveis, com grandes marcas introduzindo alternativas sem alumínio às cápsulas de café tradicionais.

Por Canal de Distribuição: Crescimento do Consumo no Local Desafia a Dominância do Consumo Fora do Local
O canal de consumo fora do local comanda 73,40% do mercado de café alemão em 2025, com supermercados e hipermercados servindo como principais pontos de compra para consumo doméstico. No entanto, o canal de consumo no local está crescendo mais rapidamente com CAGR de 2,94% (2026-2031), refletindo o ressurgimento pós-pandemia do consumo fora do lar e a expansão das cafeterias especializadas. Esse crescimento é particularmente evidente nas áreas urbanas, onde as cafeterias funcionam como espaços sociais e vitrines para ofertas premium. Os varejistas tradicionais estão respondendo a essa tendência expandindo suas seleções de café premium e introduzindo experiências de café nas lojas para manter sua posição de mercado.
Dentro do segmento de consumo fora do local, o varejo online está ganhando participação à medida que os consumidores buscam produtos especializados não disponíveis no varejo convencional. As lojas de conveniência estão se adaptando ao atualizar suas ofertas de café para competir com as cafeterias especializadas. O cenário de distribuição é cada vez mais omnicanal, com marcas como Tchibo operando em lojas de varejo, lojas dedicadas com bares de café integrados e plataformas de comércio eletrônico. Essa abordagem multicanal reflete os complexos padrões de compra dos consumidores de café alemães, que podem comprar produtos diferentes por canais diferentes com base na ocasião e no estado de necessidade. Os varejistas que investem tanto em presença física quanto digital estão experimentando maiores taxas de retenção de clientes e aumento nos volumes de vendas.
Análise Geográfica
O Oeste da Alemanha lidera o mercado de café com uma participação de 29,30% em 2025, beneficiando-se de alta densidade populacional, forte poder de compra e cultura de café estabelecida em cidades como Colônia, Düsseldorf e Frankfurt. A dominância da região é reforçada pela concentração de grandes empresas e torrefadores de café, criando uma infraestrutura robusta para inovação e distribuição de produtos. As preferências dos consumidores no Oeste da Alemanha tendem para ofertas especializadas e premium, com gastos acima da média em consumo fora do lar. A região serve como referência para as tendências nacionais, frequentemente sendo a primeira a adotar novos conceitos de café e métodos de preparo.
O Leste da Alemanha apresenta o maior potencial de crescimento com um CAGR projetado de 4,34% de 2026 a 2031, quase o dobro da média nacional. Esse crescimento é impulsionado pelo aumento da renda disponível, urbanização em cidades como Dresden e Leipzig, e a expansão da cultura do café especial. A menor saturação de mercado da região em comparação com o Oeste e o Sul da Alemanha cria oportunidades tanto para players estabelecidos quanto para novos entrantes. Os padrões de consumo de café do Leste da Alemanha estão evoluindo rapidamente, com crescente preferência por grãos inteiros e ofertas especializadas, particularmente entre os consumidores mais jovens. A trajetória de crescimento da região sugere uma convergência com os padrões de consumo do Oeste da Alemanha, embora a sensibilidade ao preço permaneça maior, influenciando o posicionamento do produto e as estratégias promocionais.
Panorama regulatório
O mercado alemão de café é moldado por uma combinação de regras nacionais de composição e estruturas de informação e segurança alimentar em nível de UE. No plano nacional, o Regulamento do Café (KaffeeV 2001) estabelece definições de produtos e designações para café torrado, extratos de café e extratos de chicória, enquanto a rotulagem e a informação ao consumidor seguem o quadro europeu de Informação Alimentar aos Consumidores (Regulamento (UE) n.º 1169/2011). No que diz respeito à segurança alimentar, os operadores tipicamente aplicam controles baseados em HACCP no âmbito da Lei Geral de Alimentos da UE para gerir riscos de contaminação, como a Ocratoxina-A, apoiados por orientações setoriais como as diretrizes de março de 2026 da European Coffee Federation sobre prevenção da ocorrência de OTA no café.
Os requisitos de sustentabilidade e diligência devida estão se tornando mais vinculantes operacionalmente para importadores e torrefadores. O Regulamento da UE relativo à Desflorestação (EUDR) introduz declarações de diligência devida e expectativas de rastreabilidade para o café, com aplicação para empresas de médio e grande porte a partir de 30 de dezembro de 2026 (e micro/pequenas empresas a partir de 30 de junho de 2027). Isso aumenta a necessidade de geolocalização e documentação em nível de origem. Separadamente, as regras da UE continuam a reger a entrada no mercado de produtos novos relacionados ao café (por exemplo, infusões de folhas de café listadas no âmbito do regime de implementação de novos alimentos da UE), e o Regulamento da Comissão (UE) 2026/840 estabelece trabalhos contínuos de monitoramento e revisão para limites máximos de resíduos relevantes para grãos de café até 30 de junho de 2028, reforçando o papel dos testes, da garantia de fornecedores e da documentação de fornecimento em conformidade.
Análise da cadeia de valor
A cadeia de valor do café alemão é liderada por importações e organizada em torno de comerciantes especializados e nós logísticos, sendo Hamburgo um polo primário para a importação e manuseio de café verde. Importadores e comerciantes (por exemplo, Neumann Kaffee Gruppe, Hamburg Coffee Company (HACOFCO), List + Beisler e Rehm & Co) se abastecem em origens principais e alimentam operações de torrefação domésticas e internacionais, que por sua vez abastecem fabricantes de marca, programas de marca própria, operadores de foodservice e torrefadores especializados. A Deutscher Kaffeeverband, sediada em Hamburgo, representa esse setor com uma base de associados de mais de 370 empresas que abrangem sourcing, comercialização, torrefação, embalagem e canais a jusante.
Torrefadores e distribuidores a jusante estão gerindo uma complexidade logística e de estoque maior do que em ciclos anteriores. Relatórios do setor para 2025 indicam vendas de café torrado de cerca de 456.000 toneladas e consumo fora do lar de 125.500 toneladas, destacando o papel combinado dos canais de varejo e foodservice no mercado. Ao mesmo tempo, restrições como a disponibilidade de contêineres, custos elevados de frete ligados a rotas de transporte mais longas e congestionamentos em Hamburgo e Bremerhaven levaram muitos participantes a manter estoques de segurança mais altos (comumente citados entre 8 e 14 semanas, em comparação com as 4 a 6 semanas históricas), o que aumenta as necessidades de capital de giro. Além das mudanças no fluxo físico, a preparação para o EUDR está acelerando a adoção de fluxos de trabalho digitais de rastreabilidade, incluindo captura de dados de geolocalização e ferramentas de verificação de risco usadas por importadores e torrefadores, para manter o acesso em conformidade ao fornecimento para programas certificados, premium e de marca própria.
Cenário Competitivo
Concentração do Mercado
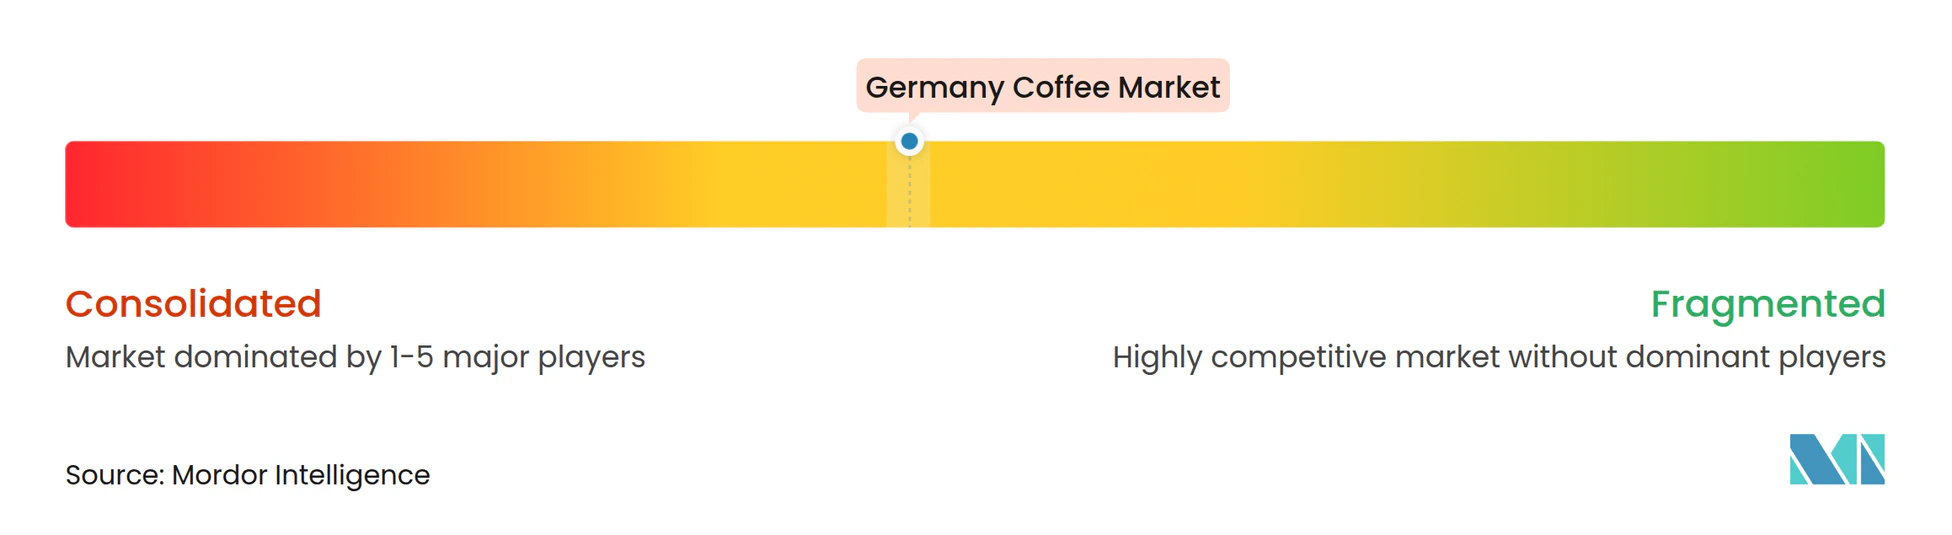
O mercado de café alemão exibe concentração moderada, com líderes estabelecidos enfrentando concorrência crescente de players especializados e marcas próprias. Os principais players incluem JDE Peet's N.V., JJ Darboven GmbH & Co. KG, Nestle S.A, Alois Dallmayr KG e Tchibo GmbH. A dinâmica do mercado é influenciada pelas mudanças nas preferências dos consumidores, com crescente demanda por produtos de café premium e especial. Os consumidores alemães estão priorizando cada vez mais qualidade e sustentabilidade em suas compras de café, levando as empresas a adaptar seus portfólios de produtos e práticas de fornecimento.
As empresas estão buscando cada vez mais a integração vertical, estendendo o controle desde o fornecimento até o varejo para proteger as margens e fortalecer as credenciais de sustentabilidade. Essa estratégia permite que as empresas mantenham melhor controle de qualidade e respondam rapidamente às demandas do mercado. A estratégia de integração também ajuda as empresas a construir relacionamentos mais sólidos com os produtores de café e garantir práticas sustentáveis na cadeia de suprimentos.
Existem oportunidades de crescimento em formulações de café funcional voltadas para benefícios específicos à saúde e produtos premium prontos para beber para consumo em mobilidade. Os torrefadores especializados estão transformando a dinâmica do mercado por meio de relações de comércio direto com produtores e posicionamento de marca baseado em qualidade e ética. O setor está adotando novas tecnologias em toda a cadeia de valor, implementando sistemas de rastreabilidade por blockchain e perfis de torrefação orientados por inteligência artificial para manter qualidade consistente.
Líderes do Setor de Café da Alemanha
-
JJ Darboven GmbH & Co. KG
-
Tchibo GmbH
-
Alois Dallmayr KG
-
JDE Peet's N.V.
-
Nestle S.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A premiumização e as mudanças de formato criam espaços de crescimento de curto prazo para players que conseguem combinar fornecimento verificado com propostas diferenciadas em grãos inteiros, especialidade e descafeinado. Dados do setor divulgados pela Deutscher Kaffeeverband em abril de 2026 mostram um volume de café torrado em 2025 de cerca de 456.000 toneladas, junto com um crescimento de receita para 8,98 bilhões de EUR, o que aponta para um comércio ativo e poder de precificação em partes da categoria. Nesse contexto, o posicionamento de grãos inteiros e especialidade se beneficia da tendência do "home-barista" e do alcance omnichannel, incluindo venda direta ao consumidor, enquanto as ofertas descafeinadas apoiam a mudança motivada por saúde sem abandonar o momento do café.
Movimentos de investimento e tecnologia na Alemanha também apontam para oportunidades em capacidade de processamento, manufatura mais inteligente e embalagens mais sustentáveis. Em maio de 2026, a Melitta Group anunciou um investimento de 100 milhões de EUR em sua torrefação em Bremen para expandir a capacidade de produção em 50% nos próximos cinco a seis anos, e a Coffein Compagnie iniciou uma expansão de capacidade para seu processo de descafeinização à base de água em Bremen, reforçando o norte da Alemanha como um ponto focal para torrefação e capacidade de descafeinização. No âmbito operacional, abordagens de produção digitalizadas, como o controle de qualidade sensorial e de embalagem assistido por IA implementado pela Schwarz Produktion em Rheine, indicam como consistência, gestão de energia e redução de resíduos podem ser incorporadas em linhas de torrefação e embalagem. Fornecedores de embalagens também estão avançando em estruturas recicláveis, ilustrado pelo lançamento em maio de 2026 de sachês de café reciclável de monomaterial à base de PP pela Hesser Packaging e SUDPACK, oferecendo às marcas e marcas próprias um caminho para atender às expectativas de sustentabilidade de varejistas e consumidores, ao mesmo tempo em que protegem o aroma e a vida útil. Por fim, o cronograma de conformidade com o EUDR, com início em 30 de dezembro de 2026 para empresas de médio e grande porte, cria demanda por serviços de rastreabilidade e gestão de dados, favorecendo importadores e torrefadores capazes de operacionalizar o mapeamento de origem e a documentação em escala.
Desenvolvimentos recentes do setor
- Junho de 2026: a Tchibo lançou uma coleção de impacto sob o selo Wir sind Robin Hood, com os lucros beneficiando a organização sem fins lucrativos Viva con Agua. A iniciativa vincula ativações de varejo relacionadas ao café ao propósito da marca e oferece mais uma alavanca de diferenciação em um ambiente off-trade competitivo, em que narrativas de sustentabilidade influenciam a compra.
- Maio de 2026: a Hesser Packaging e a SUDPACK lançaram sachês de café reciclável de monomaterial à base de PP para atender aos requisitos de sustentabilidade dos varejistas e proteger o aroma e a vida útil. Isso reflete uma mudança nas embalagens em direção à reciclabilidade, apoiando proprietários de marcas e marcas próprias no alinhamento com as expectativas de sustentabilidade de varejistas e consumidores.
- Abril de 2026: o programa Tchibo Coffee2Stay trabalha com 22.000 fazendas em nove países e estabeleceu uma meta de 40% de sourcing responsável de café cru até o final de 2026. Isso amplia o engajamento na ponta da origem para além da certificação, apoiando a continuidade do fornecimento e as capacidades de rastreabilidade à medida que os requisitos de diligência devida da UE para o café se tornam mais rígidos.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado alemão de café é definido como o valor dos produtos de café vendidos para consumo na Alemanha nos canais de varejo e fora do lar, cobrindo formatos convencionais e de especialidade e as embalagens típicas usadas para esses produtos.
Exclusões de escopo: excluímos equipamentos de café, xaropes de sabor autônomos e quaisquer itens alimentares de cafeteria que possam ser vendidos junto com bebidas de café.
Visão geral da segmentação
- Por Tipo de Produto
- Grão Inteiro
- Café Moído
- Café Solúvel
- Pods e Cápsulas de Café
- Por Tipo
- Café Convencional
- Café Especial
- Por Formato de Embalagem
- Flexível (Sacos, Sachês)
- Rígido (Latas, Potes)
- Dose Única (Cápsulas, Pods, Sachês)
- Por Canal de Distribuição
- Consumo no Local
- Consumo Fora do Local
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Varejo Online
- Outros Canais de Consumo Fora do Local
- Por Região
- Norte da Alemanha
- Oeste da Alemanha
- Centro da Alemanha
- Sul da Alemanha
- Leste da Alemanha
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental é usado para ancorar o modelo em sinais observáveis de demanda e oferta na Alemanha. Normalmente começamos com contexto público de comércio e consumo, como estatísticas comerciais do UN Comtrade, séries de preços e varejo do Eurostat, publicações de estatísticas nacionais alemãs e publicações de entidades setoriais de associações de café.
Para garantir que os dados não estejam se desviando, relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável são revisados para entender combinações de portfólio, movimentos de precificação e exposição a canais. Em alguns pontos, assinaturas pagas de dados financeiros e de inteligência empresarial, e dados de importação e exportação em nível de embarque, são usados para verificar cruzadamente a direção do mercado e identificar valores discrepantes que não correspondem aos sinais mais amplos. As fontes documentais específicas listadas acima são ilustrativas e não exaustivas, e muitos outros materiais públicos também foram referenciados para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão as premissas que as fontes documentais não conseguem explicar totalmente, especialmente em torno de escalas de preços, divisões de canais e a velocidade da adoção de especialidade na Alemanha. Conversamos com uma combinação de proprietários de marcas, torrefadores, distribuidores, partes interessadas de varejo e foodservice, e especialistas do setor, para que as faixas finais possam ser refinadas com dados práticos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 56% | Líderes funcionais/de unidade: 25% |
| Players menores: 17% | Gerentes: 60% |
Dimensionamento de mercado e previsão
O dimensionamento central começa com uma construção top-down que reconstrói a demanda alemã usando sinais de consumo e comércio, e então mapeia essa demanda em pools de valor de produto e canal usando divisões verificadas. Depois disso, verificações seletivas bottom-up são usadas para manter os totais realistas, como preço por quilograma amostrado por formato multiplicado por volumes implícitos, além de verificações de fornecedores e canais para testar a plausibilidade do resultado.
Alguns dos dados nos quais nos baseamos (de forma ilustrativa) incluem volumes de importação de café e preços médios de importação, inflação de preços no varejo e intensidade de promoções, mudanças entre grãos inteiros, moído, instantâneo e cápsulas ou pods, e a mudança na participação do consumo on-trade versus off-trade. Indicadores de embalagem, como o crescimento de formatos de porção única, também são usados para validar mudanças de mix, pois se refletem tanto no espaço de prateleira quanto nos padrões de compra. Quando as informações bottom-up estão incompletas para marcas menores ou marcas próprias, as lacunas são tratadas usando faixas de precificação em nível de categoria e evidências de cobertura de canal, seguidas de verificações conservadoras de faixa a partir de entrevistas.
As previsões são produzidas usando análise de cenários apoiada por suavização de séries temporais de curto prazo sobre os indicadores mais estáveis, e então ajustadas com base em opiniões de especialistas sobre precificação, repasse de custos de insumos e mudança de comportamento do consumidor (downtrading ou premiumização). A perspectiva final é mantida repetível ao vincular cada ajuste a um indicador nomeado e a uma premissa clara.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, seguida de verificações de variância no nível do mercado total e dos principais formatos para o café na Alemanha. Se um resultado do modelo se mover mais rápido do que os fluxos comerciais, a precificação de varejo ou o feedback dos canais podem explicar, revisamos as premissas e reconectamos com as fontes para entender o que mudou.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão de analista em várias etapas, para garantir que a lógica de cálculo, as unidades e os limites de escopo estejam alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes choques de preços ou mudanças regulatórias que afetam o comércio e o fornecimento. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, em vez de um instantâneo mais antigo.
Tamanho do mercado alemão de café segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para o café na Alemanha frequentemente não coincidem porque cada publicador seleciona diferentes linhas de escopo, diferentes anos de referência e diferentes tratamentos para precificação e cobertura de canais. Na prática, as maiores diferenças geralmente vêm do fato de o número ser construído a partir do valor de vendas ao consumidor, do valor de importação ou de uma definição de produto mais restrita.
As tendências de valor de importação e preço médio de importação, além de verificações de mix de formatos entre grãos inteiros, moído, instantâneo e cápsulas ou pods, são usadas como evidência para manter a Mordor Intelligence alinhada a uma visão de valor de vendas ao consumidor que separa as camadas de precificação de varejo e foodservice dos valores comerciais na fronteira. Também surgem lacunas quando algumas estimativas se baseiam em uma escalada de preços mais rápida, contam um conjunto mais amplo de itens relacionados ao café, ou usam um ano-base que captura um pico temporário e o projeta adiante de forma direta demais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,50 bilhões de USD (2025) | |
| Consultoria Global A | 9,70 bilhões de USD (2024) | Usa um ano-base diferente e um perfil de crescimento mais rápido, e o escopo parece ser mais amplo em termos de captura de valor de produto e canal, o que pode elevar o total geral em comparação com um pool de valor alinhado ao consumo. |
| Publicador de Dados Comerciais B | 5,62 bilhões de USD (2024) | Construído a partir do valor de importação sob o código HS 0901, o que pode subestimar o valor do mercado de consumo, pois reflete preços de fronteira e mix comercial, em vez das margens de varejo e foodservice na Alemanha. |
A dispersão entre os três números é explicada principalmente pelo que está sendo medido: valor de vendas ao consumidor, um escopo embalado mais amplo, ou valor de importação na fronteira. Ao manter o escopo baseado em regras claras e depois verificá-lo em relação a sinais de comércio, precificação e mix de formatos, a estimativa resultante permanece rastreável a etapas claras que podem ser repetidas ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de café alemão?
O tamanho do mercado de café alemão é de USD 7,68 bilhões para 2026 e está previsto para atingir USD 8,68 bilhões até 2031.
Com que velocidade se espera que o setor de café alemão cresça?
A receita do setor está projetada para crescer a um CAGR de 2,46% entre 2026 e 2031, com os formatos especial e de grão inteiro crescendo mais rapidamente.
Qual tipo de produto tem a maior participação no mercado de café alemão?
O café moído lidera com 49,05% de participação, embora as vendas de grão inteiro estejam acelerando mais rapidamente.
Por que o café especial está ganhando impulso na Alemanha?
Os consumidores valorizam cada vez mais o fornecimento transparente, a autenticidade de origem e o sabor premium, impulsionando o CAGR previsto de 8,60% do café especial.
Qual região alemã oferece o maior potencial de crescimento?
O Leste da Alemanha está previsto para entregar um CAGR de 4,34% até 2031, devido ao aumento da renda e à rápida adoção de formatos especializados.