
Tamanho e Participação do Mercado de Geoespumas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
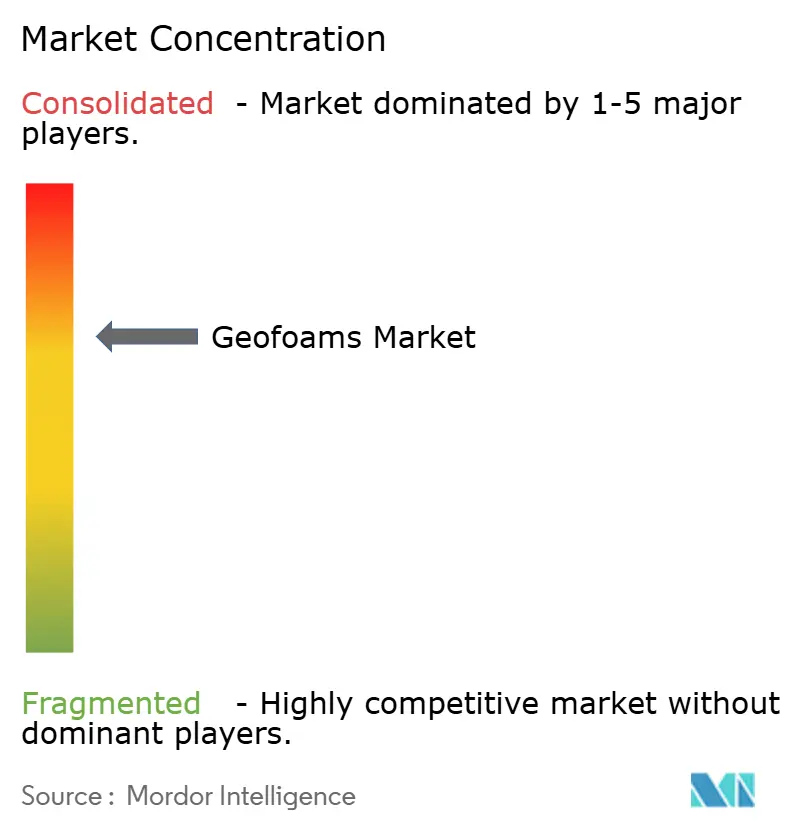
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geoespumas por Mordor Intelligence
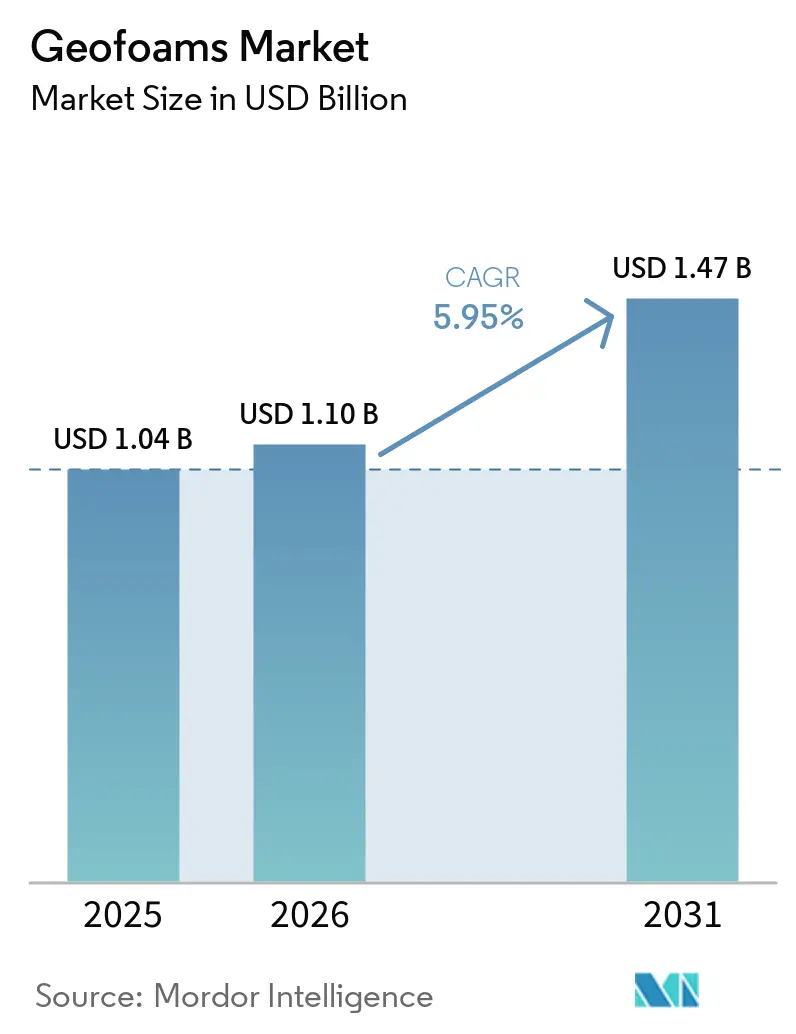
O tamanho do Mercado de Geoespumas foi avaliado em USD 1,04 bilhão em 2025 e estima-se que cresça de USD 1,10 bilhão em 2026 para atingir USD 1,47 bilhão até 2031, a um CAGR de 5,95% durante o período de previsão (2026-2031). A renovação de infraestrutura, as tendências de construção leve e os crescentes mandatos de sustentabilidade sustentam coletivamente a demanda, enquanto as tecnologias de poliestireno expandido e extrudado redefinem as abordagens convencionais de aterro. O aumento do gasto de capital em rodovias, pontes e sistemas de trânsito urbano na Ásia-Pacífico e na América do Norte está se traduzindo diretamente em maiores volumes de licitação para blocos de geoespuma, especialmente onde solos fracos ou risco sísmico restringem os aterros tradicionais. Os contratantes de projeto-construção valorizam cada vez mais a consistência controlada em fábrica e os tempos de instalação rápidos das geoespumas, reduzindo os períodos de fechamento de faixas em corredores de alto tráfego. Enquanto isso, o crescente interesse regulatório na divulgação do carbono incorporado está elevando as vantagens de custo do ciclo de vida do material em relação aos aterros granulares. A diferenciação competitiva agora depende da integração vertical no fornecimento de poliestireno, do desenvolvimento de conteúdo reciclado e da química retardante de chamas.
Principais Conclusões do Relatório
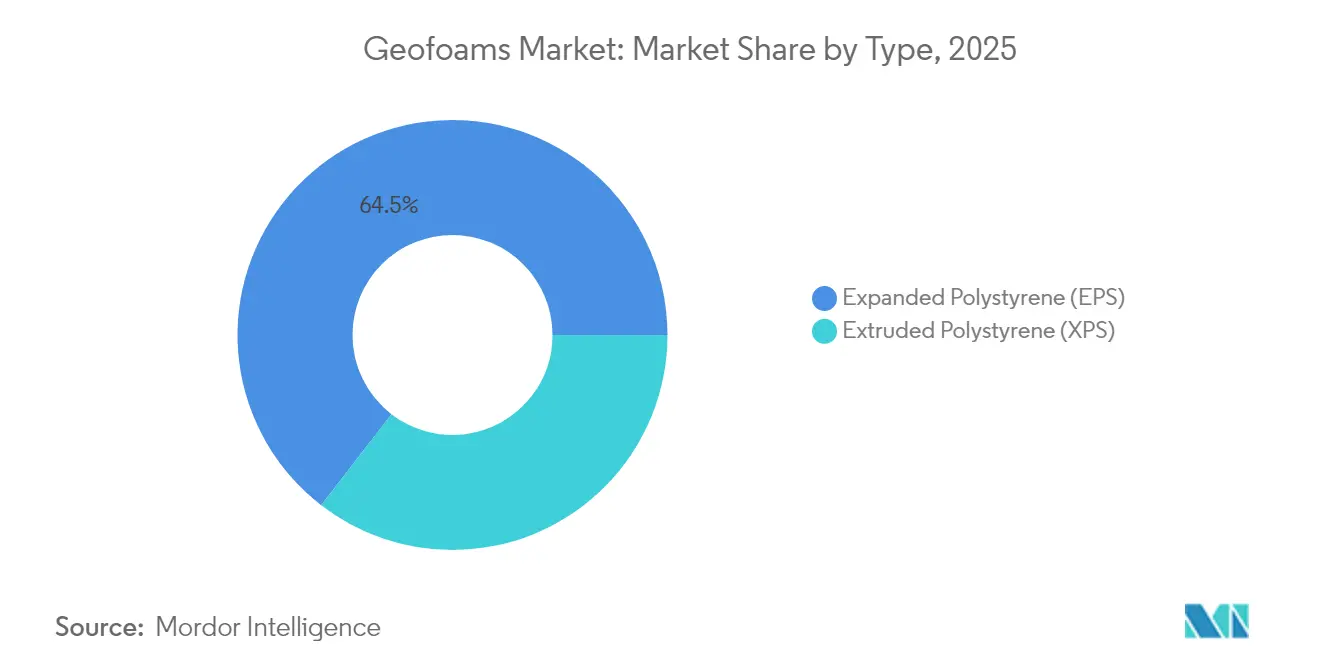
- Por tecnologia de material, o poliestireno expandido deteve 64,54% da participação do mercado de geoespumas em 2025. O poliestireno extrudado está projetado para registrar o CAGR mais rápido de 6,37% até 2031.
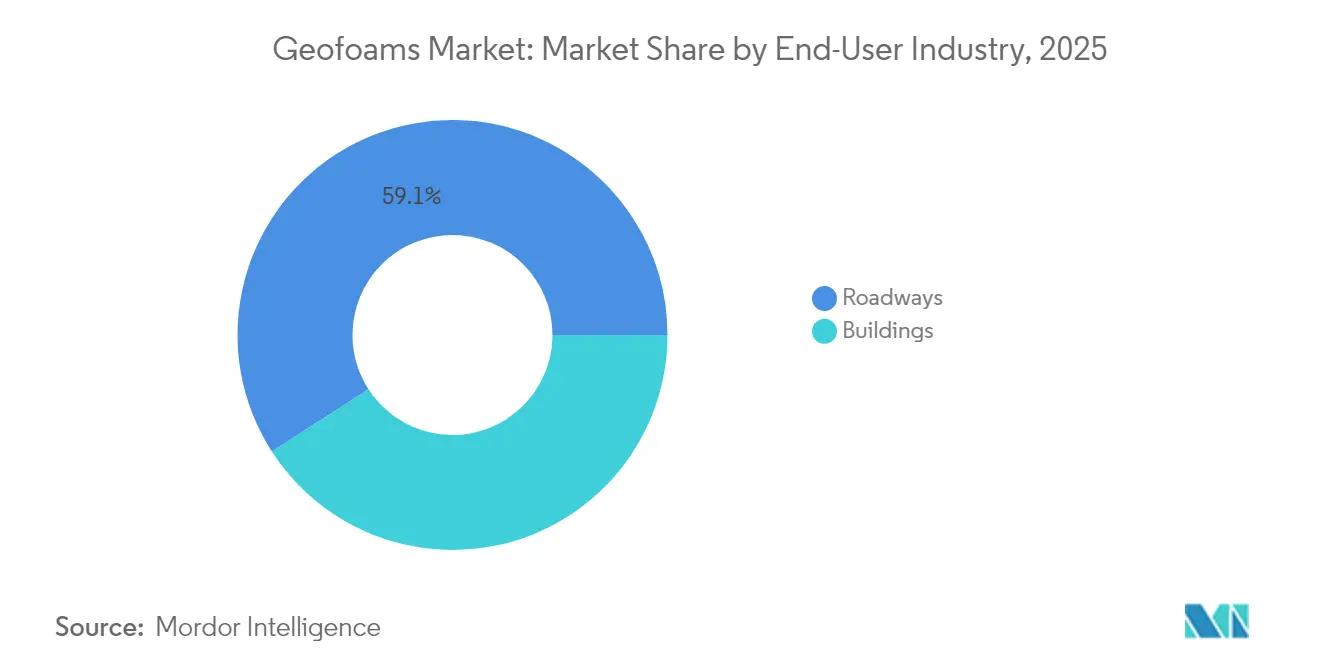
- Por setor de usuário final, as rodovias detiveram 59,12% do tamanho do mercado de geoespumas em 2025. O segmento de edificações deve expandir-se a um CAGR de 6,72% entre 2026-2031.
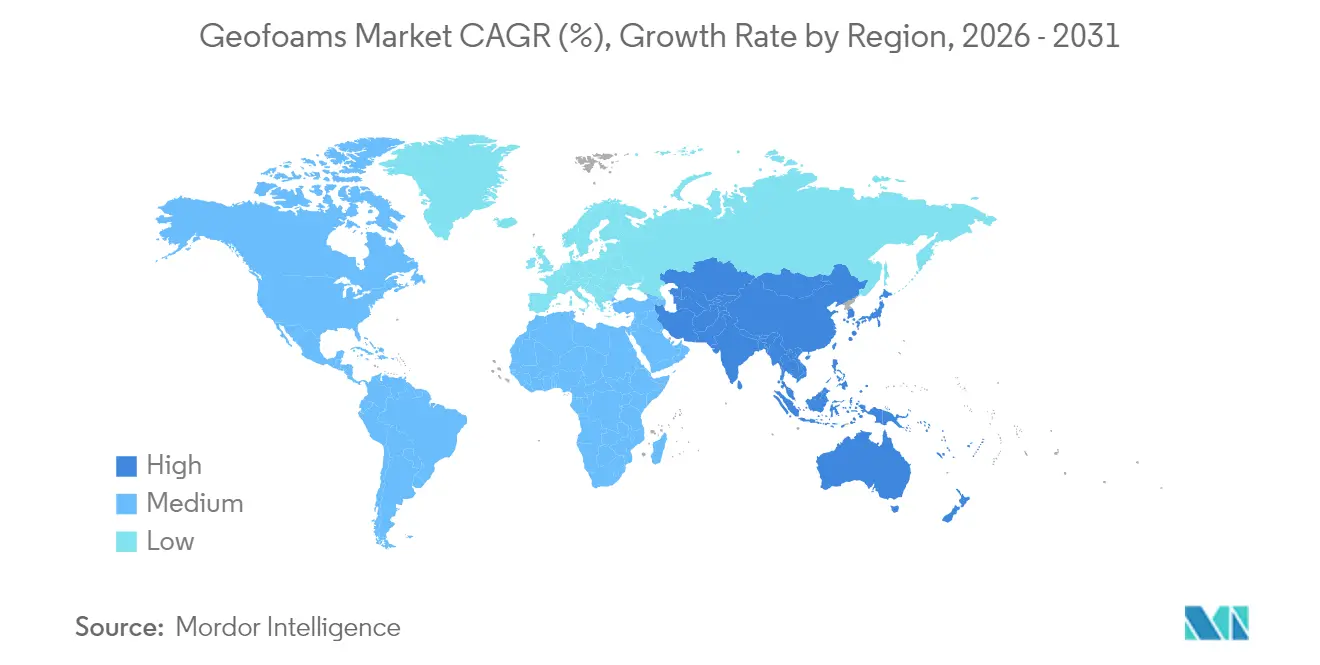
- Por Geografia, a América do Norte liderou com 34,86% de participação na receita em 2025, enquanto a Ásia-Pacífico está definida para registrar o maior CAGR de 6,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente de aterros em rodovias e pontes | +1.70% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alternativa econômica aos aterros leves tradicionais | +1.20% | Global | Curto prazo (≤ 2 anos) |
| Aumento do CAPEX de infraestrutura na Ásia-Pacífico | +0.80% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Programas acelerados de pontes modulares utilizando blocos de geoespuma EPS | +0.60% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Impulso da economia circular para reutilização de geoespuma EPS reciclada | +0.40% | União Europeia e América do Norte, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente de Aterros em Rodovias e Pontes
As agências de transporte estão recorrendo a blocos de geoespuma para mitigar o recalque diferencial, encurtar os cronogramas de construção e evitar onerosos programas de melhoria do solo. O reparo emergencial de rodovias no Colorado demonstrou uma compressão de 30% no cronograma quando a geoespuma substituiu os serviços de terraplenagem tradicionais[1]Harelson, Stephen, "Geoespuma: A Resposta Inovadora do Colorado para um Reparo Emergencial de Rodovia," trb.org . Projetos de rodovias norueguesas demonstram durabilidade de 100 anos em 350 instalações, comprovando a resiliência do material sob ciclos de congelamento e descongelamento. As rampas de acesso a pontes obtêm benefício particular, mantendo a geometria sobre solos fracos sem fundações profundas. A densidade de 1% em relação ao solo permite que o tráfego seja reaberto em dias, e não semanas, após a colocação. O monitoramento de longo prazo confirma a distribuição de carga que corresponde aos modelos de projeto durante eventos sísmicos e térmicos.
Alternativa Econômica aos Aterros Leves Tradicionais
A atratividade da geoespuma vai além do preço unitário. Os blocos pré-fabricados dispensam a mistura e a cura no local, reduzindo as horas de mão de obra em até 40% em obras de reparo de taludes[2]Departamento de Transportes do Estado de Nova York, "Diretrizes para Projeto e Construção de Aterro de Poliestireno Expandido como Substituição Leve de Solo," dot.ny.gov . As economias de transporte são pronunciadas onde as fontes de agregado estão a centenas de quilômetros de distância. Como os blocos podem ser manuseados manualmente, equipes menores e equipamentos mais leves reduzem os custos de combustível e locação. A densidade e a resistência à compressão controladas em fábrica reduzem os gastos com garantia de qualidade associados às soluções misturadas em campo. Em conjunto, esses atributos reposicionam os orçamentos dos projetos, liberando capital para escopos auxiliares, como melhorias de drenagem.
Aumento do CAPEX de Infraestrutura na Ásia-Pacífico
Programas apoiados pelo governo, como a Iniciativa Cinturão e Rota da China e o Programa Nacional de Infraestrutura da Índia, sustentam a aquisição contínua de geoespumas até 2030. O Banco Asiático de Desenvolvimento estima a necessidade anual de infraestrutura da região em USD 1,7 trilhão, com 50% alocados a redes de transporte onde aterros leves resolvem condições desafiadoras do solo. A rápida urbanização exige construção acelerada; a modularidade da geoespuma suporta cronogramas agressivos sem comprometer a qualidade. Os critérios de projeto sísmico no Japão e na Indonésia impulsionam ainda mais a demanda por aterros de baixa densidade que atenuam as forças inerciais. Os climas sujeitos a monções valorizam a resistência à umidade de célula fechada do poliestireno extrudado, protegendo os aterros contra inundações sazonais.
Programas Acelerados de Pontes Modulares Utilizando Blocos de Geoespuma EPS
O congestionamento urbano deixa tolerância mínima para fechamentos prolongados de faixas. As agências estão adotando sistemas de pontes modulares onde a geoespuma cortada em fábrica forma a transição de acesso. As geometrias de blocos padronizadas se integram perfeitamente com tabuleiros pré-fabricados, reduzindo a montagem no local de semanas para dias. As características previsíveis de rigidez e fluência simplificam a modelagem estrutural, incentivando o projeto baseado em modelos que acelera a aquisição. Em restaurações de emergência, blocos leves podem ser transportados por via aérea para locais remotos, restaurando a conectividade após enchentes ou terremotos. A consistência do fornecimento por meio de fabricantes verticalmente integrados reduz o risco de cronograma para as equipes de projeto-construção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta vulnerabilidade a solventes de petróleo e hidrocarbonetos | -0.90% | Global, particularmente em aplicações industriais e de transporte | Curto prazo (≤ 2 anos) |
| Conhecimento limitado de projeto em economias emergentes | -0.50% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Normas mais rígidas de resistência ao fogo elevando os custos | -0.70% | América do Norte e União Europeia, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Vulnerabilidade a Solventes de Petróleo e Hidrocarbonetos
A afinidade do poliestireno por solventes de hidrocarbonetos restringe sua implantação próximo a zonas de manuseio de combustível. O banco de dados químico da Administração Oceânica e Atmosférica Nacional (NOAA) cita perda volumétrica rápida quando o EPS entra em contato com gasolina, exigindo barreiras de geomembrana de polietileno de alta densidade (HDPE) que acrescentam 5-10% ao custo instalado[3]Escritório de Resposta e Restauração da NOAA, "Esferas de Poliestireno, Expansíveis," cameochemicals.noaa.gov . As rodovias com alto risco de derramamento devem incorporar poços de monitoramento e revestimentos de contingência, complicando os projetos. Os pátios de armazenamento industrial enfrentam exposição semelhante, levando os especificadores a optar por aterros alternativos ou sistemas de encapsulamento composto. Embora as tecnologias de revestimento estejam avançando, a validação em campo de longo prazo permanece limitada, mantendo os projetistas cautelosos em instalações críticas.
Normas Mais Rígidas de Resistência ao Fogo Elevando os Custos
Os protocolos de ensaio atualizados da ANSI FM 4880-2024 endureceram os limites de propagação de chamas e de fumaça desenvolvida para conjuntos de blocos isolantes. Alcançar a conformidade requer retardantes à base de bromo ou fósforo que aumentam o custo da resina em 8-12% e podem reduzir ligeiramente a resistência à compressão. As diretrizes europeias para fachadas agora exigem barreiras não combustíveis acima de determinadas alturas, impulsionando sistemas de parede híbridos que diluem o conteúdo de geoespuma. Os fabricantes devem equilibrar a carga de aditivos com o desempenho mecânico e a reciclabilidade. A pesquisa em químicas sem halogênio é promissora, mas a comercialização enfrenta prazos de certificação regulatória de três a quatro anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Crescimento do XPS Desafia a Dominância do EPSO poliestireno expandido reteve 64,54% da participação do mercado de geoespumas em 2025, enquanto o poliestireno extrudado deve crescer a um CAGR de 6,37% até 2031. O EPS prospera em aterros rodoviários sensíveis ao custo, onde o volume determina as estratégias de aquisição, sustentando o mercado geral de geoespumas. Já o XPS, com menor absorção de água e superior resistência à compressão, atende a fundações de pontes, túneis e regiões de clima frio que exigem longa vida útil. Testes da DuPont revelam que o XPS pode oferecer o mesmo valor térmico R com seções 30 a 40% mais finas, atraindo projetistas que buscam isolamento de subleito sem escavação excessiva.
A economia de produção ilustra por que o EPS domina o volume: a expansão a vapor consome menos energia e estireno como insumo, mantendo os custos unitários 15 a 20% abaixo do XPS. Por outro lado, a extrusão contínua do XPS produz tamanho de célula uniforme que resiste ao fluimento, sustentando aplicações premium em que a vida útil de projeto supera 75 anos. A infraestrutura de reciclagem favorece o EPS porque os recortes de blocos podem ser facilmente granulados e reprocessados a vapor em novos grânulos, ao passo que a reextrusão do XPS exige filtragem de fusão mais rigorosa. No futuro, municípios com códigos de construção sustentável mais exigentes podem inclinar ainda mais a participação em favor do XPS, pois a durabilidade à umidade reduz os orçamentos de manutenção, mas o EPS permanecerá consolidado em aterros de grande escala em razão de sua vantagem de preço.


Por Setor de Usuário Final:
O Segmento de Edificações AceleraAs rodovias representaram 59,12% do tamanho do mercado de geoespumas em 2025, refletindo décadas de adoção na estabilização de aterros. No entanto, a construção de edificações está no caminho certo para registrar um CAGR vigoroso de 6,72% até 2031, estreitando gradualmente a diferença de volume. Os arquitetos especificam geoespuma sob lajes sobre o solo e telhados verdes para reduzir a carga permanente e melhorar o desempenho térmico, alinhando-se com os objetivos de energia líquida zero. Em podiums de arranha-céus, o aterro leve alivia a pressão lateral do solo sobre as paredes de contenção, permitindo seções de concreto mais esbeltas e reduzindo a tonelagem de armadura.
A demanda rodoviária continuará a ancorar o mercado de geoespumas por meio de financiamento estadual e federal para reabilitação de pontes, que valoriza a velocidade e a redução da interrupção do tráfego. Por outro lado, as aplicações em edificações abrem novos canais para fabricantes especializados que oferecem formas de bloco dentro de bloco e grades retardantes de chamas ajustadas para conformidade com o código IBC. Surgem sinergias com a construção modular, onde moldes de vazios cortados em fábrica se integram com cassetes de piso construídos fora do local, aumentando ainda mais a produtividade de instalação. Combinadas, essas dinâmicas reposicionam a geoespuma de um material de aterro de nicho para uma solução leve holística nos setores civil e arquitetônico.
Análise Geográfica
Mercado de Geoespumas da América do Norte
A América do Norte respondeu por 34,86% da receita global em 2025, sustentada por extensas obras de reabilitação de rodovias e critérios rigorosos de controle de recalque em encontros de pontes. Projetos no Colorado, Minnesota e Ontário comprovam as economias no custo do ciclo de vida quando o recalque diferencial é controlado. Os corredores árticos canadenses aproveitam o valor isolante das geoespumas para estabilizar o permafrost, prevenindo o recalque por degelo sob pistas de pouso e dutos.
Mercado de Geoespumas da Ásia-Pacífico
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 6,66% até 2031, o mais rápido do mundo, impulsionada por necessidades de infraestrutura de 1,7 bilhões de USD anuais. Os grandes corredores ferroviários na China e na Índia favorecem as geoespumas para gerenciar solos aluviais fracos sem escavações profundas. Os códigos sísmicos japoneses valorizam aterros leves que reduzem as cargas inerciais, enquanto as rodovias expressas sul-coreanas padronizaram blocos de EPS para projetos de alargamento de rampas.
Mercado de Geoespumas da Europa
A Europa demonstra adoção constante impulsionada por mandatos de economia circular e desafios climáticos costeiros. Alemanha e França integram geoespumas com conteúdo reciclado em obras de defesa contra inundações, alinhando-se às metas de redução de resíduos da UE. As melhorias nas rodovias inteligentes do Reino Unido especificam geoespumas para minimizar os tempos de interdição, apoiando incentivos aos empreiteiros vinculados às economias de custo de atraso para os usuários. Os países nórdicos capitalizam três décadas de dados de campo que validam a resiliência das geoespumas em condições abaixo de zero, reforçando a confiança pública e a aprovação regulatória para uso ampliado.

Panorama regulatório
A especificação de geoespuma está ancorada em normas ASTM para poliestireno celular rígido utilizado em obras geotécnicas, notadamente a ASTM D6817/D6817M para tipos de material e requisitos de propriedades físicas e dimensionais, e a ASTM D7180/D7180M como guia de uso em projetos geotécnicos. As aquisições de obras públicas frequentemente fazem referência a essas normas, o que tende a levar os fornecedores a apresentar dados de ensaio documentados de terceiros e práticas consistentes de QA/QC para atender aos requisitos de submissão de DOT e contratantes.
Para aplicações relacionadas à construção civil, as disposições sobre espumas plásticas em códigos-modelo como o International Building Code (IBC) elevam a exigência de conformidade em segurança contra incêndio. Essas disposições frequentemente exigem listagens de agências terceirizadas e ensaios de queima superficial (ASTM E84 ou UL 723), dependendo da montagem e do local de uso. Um exemplo concreto é a norma SP-230302 do Iowa DOT (implementada em março de 2025), que exige categorias de tipo de EPS conforme a ASTM D6817 e requer Certificação de Classificação UL para desempenho contra incêndio em projetos contratados de preenchimento com EPS, aumentando a importância de graus retardantes de chama certificados e documentação em conformidade nas propostas.
Análise da cadeia de valor
A cadeia de valor começa a montante com o fornecimento de resina de poliestireno (pérolas de EPS e matérias-primas de XPS) e pacotes de aditivos retardantes de chama, seguidos pela conversão em instalações dedicadas de moldagem de blocos ou extrusão. Para geoespuma de EPS, os produtores geralmente pré-expandem as pérolas com vapor, moldam-nas em grandes blocos, curam os blocos (comumente de 24 a 48 horas) e depois cortam com precisão e preparam kits conforme os desenhos de fabricação do projeto. Para o XPS, a extrusão contínua fornece placas ou blocos com uniformidade celular mais rigorosa para aplicações sensíveis à umidade. A ASTM D6817 (especificação de material) e a ASTM D7180 (orientação de uso) influenciam a aceitação e as submissões em toda a cadeia, definindo expectativas mínimas de propriedades e práticas de aplicação.
A diferenciação intermediária centra-se na capacidade de fabricação (corte CNC, numeração, embalagem e geometrias personalizadas), no suporte de engenharia (layout, planos de estocagem e manuseio) e na capacidade de fornecer documentação de ensaios certificados alinhada aos requisitos do DOT e dos códigos. A jusante, a distribuição é impulsionada pela logística, pois os blocos são volumosos e de baixa densidade. Isso favorece a implantação regional de fabricação, a entrega just-in-time e a coordenação com contratantes civis para reduzir o armazenamento no local e o risco de danos. As restrições de transporte e manuseio, juntamente com o tempo de cura dos blocos de EPS, permanecem como gargalos recorrentes que moldam os prazos de entrega e o custo total instalado.
Cenário Competitivo
O mercado de geoespumas permanece moderadamente consolidado, com os cinco principais players controlando aproximadamente 60% das remessas globais. A integração vertical está se acelerando à medida que os grandes polímeros buscam captura de margem a jusante. A aquisição de USD 259,5 milhões da Plasti-Fab pela Carlisle em outubro de 2024 adicionou capacidade de moldagem de blocos ao seu portfólio de isolamento, reforçando a segurança do fornecimento em meio à volatilidade da resina. A expansão de 50.000 toneladas por ano de Neopor da BASF em Ludwigshafen sinaliza confiança no crescimento da demanda e apoia os clientes que licitam estruturas de infraestrutura de longo prazo.
A diferenciação estratégica centra-se na química retardante de chamas, na inovação de conteúdo reciclado e nos serviços de kitting pré-cortado que reduzem a mão de obra no local. Especialistas regionais, particularmente na Escandinávia e no Japão, conquistam nichos por meio de suporte de engenharia de projetos e redes logísticas que atendem a locais de trabalho remotos. As barreiras à entrada incluem prensas de moldagem de blocos com uso intensivo de capital, requisitos de auditoria ASTM D6817 e canais de especificação orientados por relacionamento dentro das agências de transporte. Fusões e joint ventures são esperadas na Ásia à medida que os fornecedores domésticos de resina disputam participação de mercado a jusante, enquanto os players norte-americanos buscam alianças de distribuição para atender aos estados do Golfo e das Montanhas em rápido crescimento.
A concorrência emergente pode surgir de polímeros bioespumados em desenvolvimento em universidades, mas a prontidão comercial permanece além de 2030. Nesse ínterim, os incumbentes provavelmente buscarão eficiências de processo incrementais, por exemplo, ciclos de vapor de baixa pressão que reduzem a energia em 15%, melhorando as credenciais ESG e aumentando a competitividade de licitações em licitações públicas ponderadas pela pontuação de carbono.
Líderes do Setor de Geoespumas
Alleguard
ARCAT, Inc.
Atlas Roofing Corporation
Beaver Plastics Ltd.
Carlisle Construction Materials LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geoespumas
- Airfoam
- Alleguard
- ARCAT, Inc.
- Atlas Roofing Corporation
- BASF SE
- Beaver Plastics Ltd.
- Benchmark Foam Inc.
- Carlisle Construction Materials LLC
- FMI-EPS LLC
- Harbor Foam Inc.
- NOVA Chemicals Corporate
- Plasti-Fab Ltd
- Poly Molding LLC
- Styro Insulations Mat. Ind. LLC.
- ThermaFoam, LLC
- Universal Foam Products

Oportunidades de mercado e perspectivas futuras
Existe espaço em branco onde agências de transporte e equipes de design-build priorizam a recuperação rápida do cronograma e a minimização das janelas de fechamento de faixas, já que a instalação de geoespuma desloca o trabalho da compactação em campo para a colocação de blocos controlada em fábrica. Nos Estados Unidos, as diretrizes e especificações de projeto do DOT apoiam caminhos de adoção replicáveis, com casos de uso documentados, como as diretrizes do New York State DOT para preenchimento com EPS como substituto leve de solo, ajudando a normalizar as submissões de aquisição e projeto para projetos de rodovias e acessos a pontes.
Outra oportunidade é a penetração mais ampla em projetos de construção e uso misto que precisam de preenchimento leve para plataformas, lajes e obras de retrofit, mas que devem atender a requisitos mais rígidos de conformidade contra incêndio. O foco crescente em protocolos de ensaios contra incêndio e listagens, por exemplo os requisitos de classificação UL incorporados na norma SP-230302 do Iowa DOT de março de 2025 e nas disposições sobre espumas plásticas nas estruturas do IBC, incentiva os fornecedores a expandir ofertas certificadas retardantes de chama e testadas em conjunto, além de pacotes de documentação em kits e rastreáveis. No lado da oferta, investimentos em capacidade de polímeros e EPS que apoiam insumos de poliestireno expansível de maior qualidade, como a expansão planejada de capacidade Neopor de 50.000 toneladas métricas por ano da BASF em Ludwigshafen (anunciada em outubro de 2024, com início previsto para o início de 2027), sustentam um caminho para uma disponibilidade mais consistente de matéria-prima para os convertedores que atendem estruturas de infraestrutura.
Recent Industry Developments in Mercado de Geoespumas
- Abril de 2026: a Beaver Thermal Solutions destacou suas soluções geotécnicas de EPS, incluindo geoespuma, apoiadas por operações de fabricação em Alberta e na Colúmbia Britânica. A continuidade da ênfase em soluções personalizadas de geoespuma e suporte técnico fortalece a cobertura de fornecimento regional para projetos de transporte e melhoria do solo que valorizam prazos curtos e serviços de fabricação.
- Fevereiro de 2025: a Carlisle Companies Incorporated anunciou a aquisição da ThermaFoam, expandindo sua presença em isolamento de poliestireno expandido. O negócio aprofunda o acesso verticalmente integrado a produtos de EPS e pode melhorar a garantia de fornecimento para contratantes que especificam geoespuma junto com sistemas de isolamento mais amplos.
- Agosto de 2024: a Alleguard, apoiada pela Wynnchurch Capital, adquiriu a Harbor Foam, LLC, fabricante de produtos de EPS sediada em Grandville, Michigan. A aquisição expande a plataforma de EPS da Alleguard e amplia a capacidade de fabricação e distribuição que pode ser aproveitada para geoespuma e aplicações de construção relacionadas.


Mercado de Geoespumas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de geoespumas é definido como o valor dos blocos de espuma de engenharia utilizados como aterro leve e isolamento em obras de construção geotécnica e civil, em que a demanda está vinculada à atividade de projetos e aos volumes de materiais especificados.
Exclusões do escopo: Excluímos espumas de embalagem de uso geral e plásticos de construção que não sejam geoespumas, ou seja, que não sejam fornecidos e especificados como blocos de geoespuma para uso civil ou geotécnico.
Visão Geral da Segmentação
- Por Tipo
- Poliestireno Expandido (EPS)
- Poliestireno Extrudado (XPS)
- Por Setor de Usuário Final
- Rodovias
- Edificações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos clara sobre a produção da construção civil e onde o aterro leve está sendo utilizado. Consultamos fontes públicas, como institutos nacionais de estatística para gastos em construção, agências de transportes e obras públicas para programas rodoviários, e portais de alfândega para fluxos comerciais relacionados a polímeros e espumas, quando pertinente.
Para manter as premissas práticas, também revisamos normas e notas de orientação de construção e geotécnica, como as de departamentos de transportes e entidades de engenharia, além de artigos revisados por pares sobre o desempenho de EPS/XPS em aterros e controle de recalques. Relatórios anuais de empresas, fichas técnicas de produtos, apresentações a investidores e comunicados de imprensa confiáveis nos ajudaram a compreender as combinações típicas de aplicações e a lógica de precificação. Uma assinatura paga cobrindo dados financeiros de empresas e uma base de dados de patentes foram utilizadas seletivamente para confirmar sinais de capacidade e direção tecnológica. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas também foram utilizadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas do modelo que são difíceis de observar em dados públicos, especialmente como os projetos especificam geoespuma, com que frequência ela é substituída por outros tipos de aterro e como a precificação se move com a resina e o frete. Conversamos com um conjunto equilibrado de fabricantes, conversores, distribuidores, empreiteiros e consultores de engenharia nas principais regiões, de modo a correlacionar os sinais de demanda com as realidades do lado da oferta antes de finalizar os números.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 20% | APAC: 44% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Players menores: 20% | Gerentes: 41% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento segue uma lógica de cima para baixo e de baixo para cima, em que primeiro reconstruímos o conjunto de demanda a partir da atividade de construção e infraestrutura e, em seguida, o corroboramos por meio de verificações do lado da oferta e dos canais de distribuição. Na prática, a construção de cima para baixo utiliza indicadores como pipelines de projetos de estradas e pontes, atividade de aterro e estabilização de taludes, obras de fundação em áreas de solo mole e a adoção típica de geoespuma nesses trabalhos. Esses dados são então convertidos em valor utilizando faixas de preço observadas que refletem o uso de EPS versus XPS e os fatores de custo locais.
Para manter a estimativa realista, também realizamos aproximações seletivas de baixo para cima utilizando sinais de capacidade e utilização amostrados, discussões sobre o volume de distribuidores e tamanhos típicos de pedidos de projetos, o que ajuda a ajustar os totais onde as estatísticas públicas são escassas. As lacunas em países menores são tratadas com o uso de métricas de proxy, como crescimento dos gastos em construção, dependência de importações de blocos de espuma e perfis de projetos similares, antes de serem normalizadas por meio do feedback das entrevistas.
As previsões são elaboradas com análise de cenários apoiada por uma visão multivariada dos principais fatores, incluindo orçamentos de infraestrutura, inícios de obras residenciais e comerciais, direção dos preços de resina e custos logísticos. As premissas so revisadas com os respondentes primários para que a previsão reflita a velocidade com que a adoção muda e como as variações de preço são repassadas.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, incluindo tendências de gastos em construção, atividade de adjudicação de infraestrutura e movimentação direcional dos insumos de polímeros, e então revisados quanto a valores discrepantes por um segundo analista antes da aprovação final. Quando uma região apresenta um salto que não pode ser explicado pelo cronograma de projetos ou pela precificação, verificamos novamente a lógica de conversão e entramos em contato com respondentes selecionados para confirmar se a mudança é real.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como variações bruscas nos preços de resina, grandes anúncios de infraestrutura ou adições significativas de capacidade. Antes da entrega, uma revisão final é concluída para que o cliente receba a visão mais atual, sustentada por premissas consistentes e verificações documentadas.
Estimativa do Mercado de Geoespumas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados do mercado de geoespumas podem variar mesmo quando parecem cobrir o mesmo produto, porque as aplicações contabilizadas, o ano de referência e a abordagem de precificação nem sempre estão alinhados. As diferenças também decorrem de como cada estudo trata as combinações de EPS versus XPS e se vincula a demanda à atividade real de projetos ou utiliza o crescimento amplo da construção como atalho.
Ao acompanhar indicadores de demanda vinculados a projetos e atualizar as faixas de preço de EPS e XPS por meio de validação em entrevistas, a Mordor Intelligence mantém o total de geoespumas focado em blocos especificados para rodovias e edificações, em vez de contabilizar usos adjacentes de espuma em embalagens ou placas de isolamento geral.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,10 bilhões de USD (2026) | |
| Consultoria Global A | 1,14 bilhões de USD (2024) | Utiliza um ano-base anterior e um conjunto de aplicações mais amplo que pode incluir trabalhos de estabilização de taludes e estruturas de contenção de forma mais explícita, o que desloca os totais quando os ciclos de projetos são irregulares. |
| Publicação Setorial B | 1,19 bilhões de USD (2025) | Utiliza um ano-base diferente e aplica premissas de precificação média mais elevada e de repasse mais rápido, o que pode elevar o valor mesmo que os volumes físicos sejam similares. |
A variação na tabela é explicada principalmente pela seleção do ano-base, pelo rigor com que os usos finais são filtrados para a demanda de blocos de geoespuma e pela forma como as atualizações de preço são aplicadas entre as regiões. Quando esses itens são definidos com clareza e verificados de forma consistente, o tamanho de mercado resultante permanece mais fácil de reproduzir e comparar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de geoespumas?
O tamanho do mercado de geoespumas é de USD 1,10 bilhão em 2026 e está projetado para atingir USD 1,47 bilhão até 2031.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico está prevista para registrar o maior CAGR de 6,66%, impulsionada por necessidades anuais de investimento em infraestrutura de USD 1,7 trilhão.
Por que os projetistas escolhem o poliestireno extrudado em vez do poliestireno expandido?
O XPS oferece menor absorção de água e maior resistência à compressão, tornando-o preferível em aplicações sujeitas à umidade ou de longa vida útil, apesar de seu custo mais elevado.
Como a geoespuma melhora o desempenho das aproximações de pontes?
Sua densidade é de aproximadamente 1% do solo, o que minimiza o recalque diferencial e acelera os cronogramas de construção, reduzindo a interrupção do tráfego.
Quais tendências regulatórias moldam a demanda futura de geoespuma?
Espera-se que as diretrizes de economia circular que promovem o conteúdo reciclado e as normas mais rígidas de resistência ao fogo que exigem química retardante avançada influenciem a especificação de produtos.
Página atualizada pela última vez em:



