
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
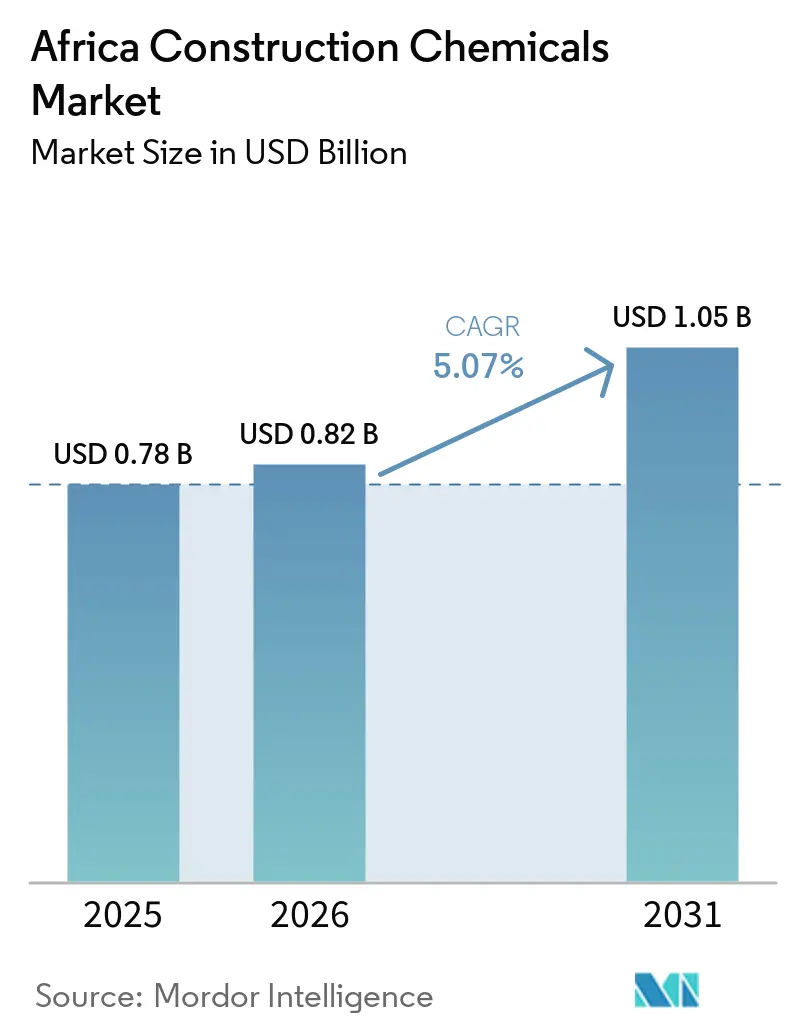
| Tamanho do mercado no ano base (2025) | 0.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.07 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Químicos para Construção na África por Mordor Intelligence
O tamanho do Mercado de Produtos Químicos para Construção na África foi avaliado em 0,78 bilhões de USD em 2025 e estima-se que cresça de 0,82 bilhões de USD em 2026 para 1,05 bilhões de USD até 2031, a um CAGR de 5,07% durante o período de previsão (2026-2031). A demanda está aumentando porque a rápida urbanização colide com lacunas históricas de infraestrutura, levando construtores a especificar aditivos de alto desempenho que prolongam a vida útil estrutural e reduzem os custos de propriedade. As autoridades públicas favorecem velocidade e durabilidade, direcionando as aquisições para argamassas pré-misturadas, selantes com baixo teor de compostos orgânicos voláteis e materiais cimentícios suplementares que cumprem as normas emergentes de carbono. Fornecedores multinacionais exploram essas mudanças abrindo laboratórios regionais, enquanto empresas nacionais se concentram na distribuição acessível de aditivos de commodities. O mercado de produtos químicos para construção na África também se beneficia de megaprojetos como a Nova Capital Administrativa do Egito e a Refinaria Dangote da Nigéria, que criam grandes picos pontuais no consumo de produtos e estabelecem padrões de desempenho mais elevados que gradualmente se estendem para obras residenciais e comerciais.
Principais Conclusões do Relatório
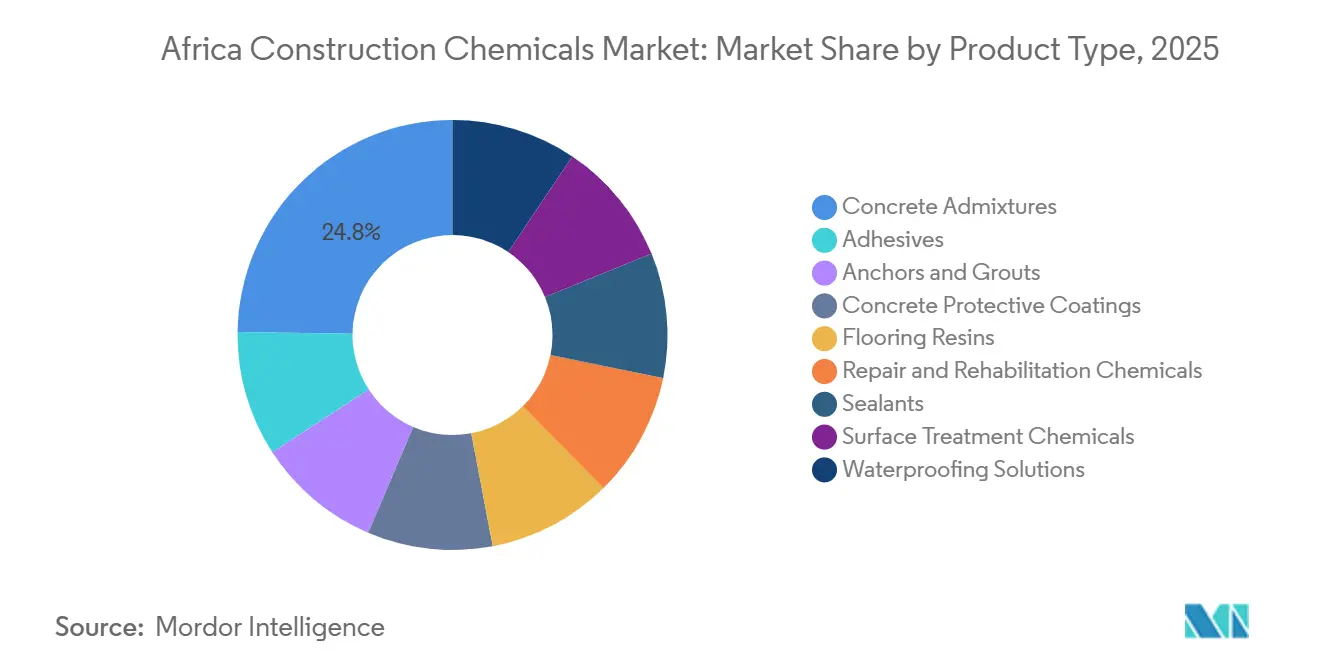
- Os aditivos para concreto representaram 24,78% da participação de mercado de químicos para construção na África em 2025, enquanto as soluções de impermeabilização avançam a uma CAGR de 5,72% até 2031.
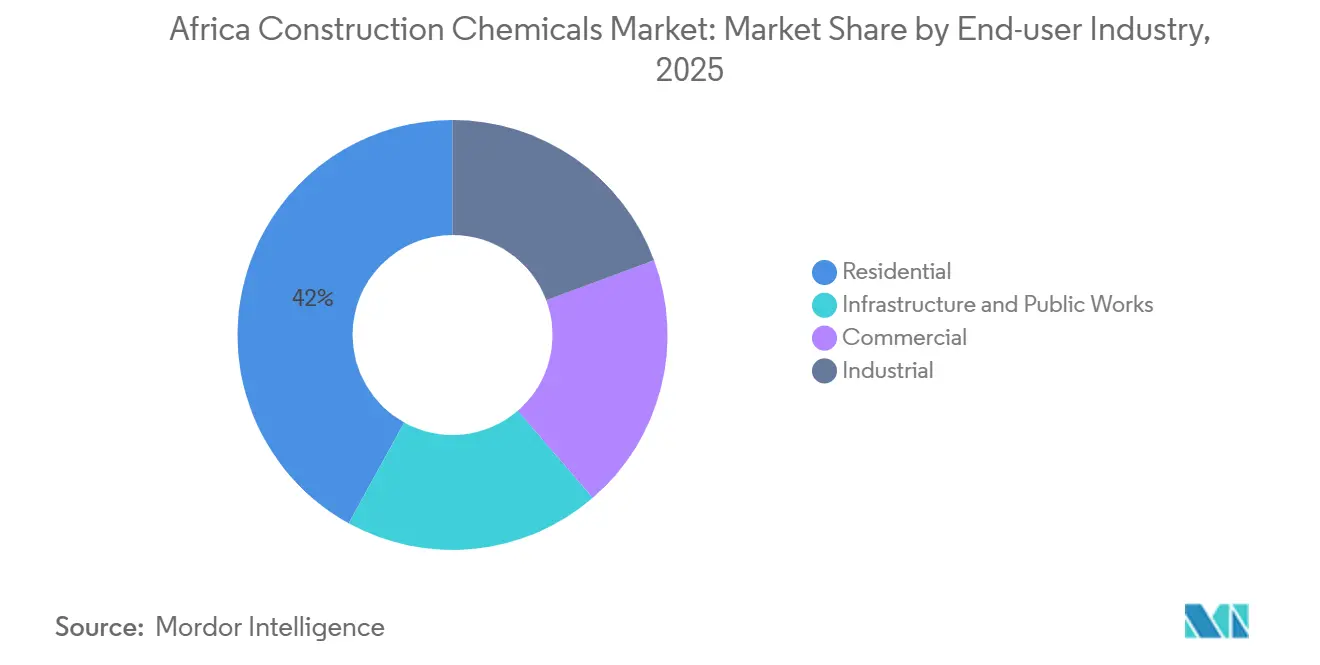
- A construção residencial deteve 41,98% do tamanho do mercado de químicos para construção na África em 2025, mas infraestrutura e obras públicas estão se expandindo a uma CAGR de 6,40% até 2031.
- O Restante da África agregou 51,48% da demanda de 2025, enquanto o Egito está projetado para registrar a CAGR mais rápida de 6,34% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do portfólio de megaprojetos de infraestrutura | +1.2% | Egito, Nigéria, Marrocos; efeito cascata para Quênia e Tanzânia | Médio prazo (2-4 anos) |
| Lançamentos de políticas habitacionais acessíveis e densificação urbana | +0.9% | África do Sul, Egito, Nigéria; emergente em Gana e Costa do Marfim | Curto prazo (≤ 2 anos) |
| Demanda por estruturas de alta resistência e eficiência energética | +0.7% | Global, com adoção antecipada na África do Sul e no Egito | Longo prazo (≥ 4 anos) |
| Incentivos fiscais para cimento verde e regulamentação de carbono incorporado | +0.6% | África do Sul, Marrocos; programas-piloto no Egito | Longo prazo (≥ 4 anos) |
| Valorização de rejeitos de mineração como materiais cimentícios suplementares | +0.4% | África do Sul, Zâmbia, RDC; limitado a regiões com intensa atividade de mineração | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Portfólio de Megaprojetos de Infraestrutura
O Egito comprometeu USD 18 bilhões com infraestrutura em 2025, sendo que sua Nova Capital Administrativa sozinha exigirá 45 milhões de m³ de concreto até 2030. Dinamismo semelhante é visível na Nigéria, onde a Refinaria Dangote consumiu argamassas especiais e revestimentos para proteger o concreto de hidrocarbonetos e estabeleceu novos padrões de aquisição para instalações industriais. A extensão da ferrovia de alta velocidade de Marrocos até Marrakech, financiada pelo Banco Africano de Desenvolvimento, exige aditivos de baixa retração para conter a fissuração das lajes, elevando as barreiras técnicas de entrada. O Corredor do Porto de Lamu–Sudão do Sul–Etiópia, no Quênia, exige fornecedores de químicos certificados pela ISO 9001, sinalizando uma preferência crescente pelo valor ao longo do ciclo de vida em detrimento do menor custo. Os empreiteiros tendem a formar estoques de membranas e grouts antes das estações chuvosas, encurtando os prazos de entrega e beneficiando os distribuidores com armazenagem local. Em conjunto, esses megaprojetos ampliam o mercado de químicos para construção na África ao canalizar especificações premium de infraestruturas de destaque para projetos residenciais e comerciais convencionais.
Lançamentos de Políticas Habitacionais Acessíveis e Densificação Urbana
O programa Breaking New Ground da África do Sul entregou 120.000 unidades subsidiadas em 2025, cada uma utilizando argamassas modificadas com polímeros que atendem às metas de durabilidade de 50 anos exigidas pelo Conselho Nacional de Registro de Construtores de Imóveis Residenciais[1]. A Iniciativa de Habitação Social do Egito busca 1 milhão de unidades até 2030 e especifica adesivos para revestimentos pré-misturados para evitar erros de mistura no local, consolidando o volume entre os fornecedores credenciados. O Fundo Nacional de Habitação da Nigéria, apesar das lacunas de financiamento, estimula os incorporadores privados em Lagos e Abuja a adotar pisos autonivelantes que aceleram os cronogramas de entrega. Acra e Nairóbi agora buscam densificação vertical, que consome mais sistemas de ancoragem e selantes de fachada por projeto do que a expansão horizontal de um único pavimento. A demanda previsível de vários anos permite que os produtores de químicos instalem plantas de mistura mais próximas dos corredores de crescimento, reduzindo os custos de frete e protegendo-se contra oscilações cambiais. O mercado de químicos para construção na África, portanto, ganha uma base confiável de volume residencial que sustenta investimentos mais amplos em capacidade.
Demanda por Estruturas de Alta Resistência e Eficiência Energética
Os construtores de edifícios altos em Joanesburgo, Cairo e Lagos agora especificam concreto com resistência à compressão acima de 60 MPa para otimizar os índices de área de piso e reduzir as dimensões dos pilares. Os superplastificantes MasterGlenium da BASF permitiram relações água-cimento abaixo de 0,35 e capturaram 18% do subsegmento de aditivos de alto desempenho da África do Sul em 2025[2]. O código de energia atualizado de Marrocos prioriza a massa térmica, o que incentiva ensaios de concreto aprimorado com material de mudança de fase utilizando o CoolCrete da Sika em Casablanca. A Agenda 2063 da União Africana enfatiza a adaptação climática, promovendo a aquisição de revestimentos de superfície refletivos que reduzem os efeitos de ilha de calor. Os projetos costeiros incluem cada vez mais aditivos inibidores de corrosão para conter a penetração de cloretos, adicionando demanda especializada a um setor que antes era orientado pelo volume. Essas preferências ampliam o conjunto de valor dentro do mercado de químicos para construção na África e orientam a P&D em direção a produtos multifuncionais.
Incentivos Fiscais para Cimento Verde e Regulamentação de Carbono Incorporado
A Lei do Imposto sobre Carbono alterada da África do Sul cobra ZAR 190 (USD 10) por tonelada de CO₂ que excede um valor de referência, aumentando o interesse em blends de escória e cinza volante. Marrocos concede uma redução de 20% no imposto corporativo quando os fabricantes utilizam subprodutos industriais em blends cimentícios, canalizando EUR 45 milhões de capital privado para atualizações de baixo carbono desde 2024. O Egito introduziu a rotulagem voluntária de carbono incorporado em 2025; embora a adoção ainda seja incipiente, os incorporadores globais já exigem conformidade, pressionando os fornecedores locais a quantificar suas pegadas de carbono. Os diferentes limites de COV entre os mercados aumentam a complexidade: um sistema de impermeabilização aprovado na África do Sul frequentemente precisa de reformulação antes da aprovação egípcia, elevando os custos de P&D e reduzindo o campo de atuação. Os formuladores globais com laboratórios distribuídos podem amortizar essas despesas, enquanto as empresas menores correm o risco de sair do mercado, empurrando o mercado de químicos para construção na África em direção a uma maior concentração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Endurecimento dos limites de COV e de químicos perigosos | -0.5% | África do Sul, Egito; emergente na Nigéria e no Quênia | Médio prazo (2-4 anos) |
| Volatilidade de preços de matérias-primas dependentes de importação | -0.6% | Todos os mercados, exceto a África do Sul (produção local parcial) | Curto prazo (≤ 2 anos) |
| Produtos falsificados/abaixo do padrão corroendo a confiança dos empreiteiros | -0.3% | Nigéria, Quênia, Tanzânia; limitado na África do Sul e em Marrocos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Limites de COV e de Químicos Perigosos
A África do Sul agora limita os COVs em selantes e revestimentos a 50 g/L sob a Lei Nacional de Gestão Ambiental, forçando uma transição para químicas à base de água. As multinacionais amortizam os testes e certificações globalmente, mas as empresas regionais enfrentam custos unitários inviáveis, levando à descontinuação de produtos. A Diretiva de Emissões Industriais do Egito proíbe determinados ftalatos em resinas para pisos, reduzindo temporariamente o fornecimento no segmento comercial. A Nigéria elabora regras semelhantes, mas as lacunas de fiscalização permitem que importações de baixa conformidade coexistam com linhas premium, corroendo a confiança dos empreiteiros. À medida que as regulamentações convergem para os padrões da UE, as empresas sem capacidade de reformulação correm o risco de ser excluídas de infraestruturas financiadas por doadores que exigem certificação por terceiros. Essa pressão de conformidade subtrai pontos de crescimento do mercado de químicos para construção na África.
Volatilidade de Preços de Matérias-Primas Dependentes de Importação
Os insumos de polímeros, que representam até 60% dos custos de formulação, permanecem em grande parte importados, sujeitando os misturadores locais a oscilações cambiais e choques no frete. O rand sul-africano caiu 12% em relação ao euro em 2025, comprimindo as margens de contratos precificados em rand, mas fornecidos com resinas denominadas em euro. As restrições cambiais da Nigéria adiaram os embarques de resinas por 90 dias, resultando em paralisações de projetos ou comprometimento da qualidade. Os desvios marítimos pelo Mar Vermelho elevaram o frete de Roterdã para Lagos em 35%, acrescentando USD 200 por tonelada aos custos de desembarque. A planta de polímeros de Lagos da Dangote, prevista para 2028, poderá aliviar a escassez regional, mas a exposição de curto prazo persiste. Tal volatilidade induz prêmios de risco nos preços, contém o apetite por investimentos e freia o mercado de químicos para construção na África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Impermeabilização Supera os Aditivos TradicionaisOs aditivos para concreto capturaram 24,78% da participação de mercado de químicos para construção na África em 2025, pois continuam sendo insumos padrão para produtores de concreto usinado em todo o continente. Contudo, as soluções de impermeabilização estão se expandindo a uma CAGR de 5,72% até 2031, refletindo uma tendência de maior resiliência climática em cidades sujeitas a inundações, como Lagos e Cidade do Cabo. Grandes projetos de infraestrutura, incluindo os túneis do Metrô do Cairo, agora especificam sistemas de membrana integrados como o SikaProof, que incorporam barreiras de umidade durante a concretagem e elevam a intensidade química por metro cúbico de concreto. A preferência crescente por aditivos cristalinos que vedizam microfissuras automaticamente também impulsiona a substituição dos revestimentos de superfície pela impermeabilização interna.
Os produtos de reparo e reabilitação ganham força à medida que pontes e plantas de tratamento de água construídas entre as décadas de 1970 e 1990 atingem seus ciclos de renovação. O acúmulo de ZAR 20 bilhões em manutenção de pontes da África do Sul acelera a adoção de argamassas modificadas com polímeros que prolongam a vida útil dos ativos em 15 anos. A construção de centros de dados por hiperescaladores impulsiona a demanda por resinas para pisos eletrostaticamente dissipativos, um nicho que nem os players globais nem os regionais dominam, criando espaços em aberto dentro do mercado de químicos para construção na África. Enquanto isso, os limites de COV representam um desafio para os revestimentos protetores à base de solvente; os empreiteiros ainda hesitam em fazer a transição total para alternativas à base de água sem dados equivalentes de durabilidade, desacelerando o ciclo de substituição.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Setor de Usuário Final:
Dominância Residencial Mascara o Avanço da InfraestruturaOs projetos residenciais comandaram 41,98% do volume de 2025 porque os governos da África Subsaariana subsidiam habitação para gerir a migração urbana. As argamassas ricas em polímeros, os adesivos para revestimentos e os selantes ajudam a atingir metas de conclusão rápida, ancorando uma demanda estável dentro do mercado de químicos para construção na África. Contudo, a infraestrutura e as obras públicas estão se expandindo a uma CAGR de 6,40%, impulsionadas por credores multilaterais que condicionam os empréstimos à conformidade com a construção sustentável. O Egito exigiu 20% de substituição de clínquer em obras públicas em 2025, dobrando as vendas de aditivos com escória em um único ciclo orçamentário. Os edifícios altos comerciais em Sandton e Westlands testam concreto autorreparável, posicionando os incorporadores de escritórios como adotantes antecipados de sistemas premium.
As instalações industriais, desde as minas no Cinturão do Cobre até as refinarias em Port Harcourt, exigem resistência química e tolerância à abrasão, sustentando as vendas de revestimentos especiais com margens mais elevadas. À medida que a urbanização amadurece e os programas habitacionais diminuem, o impulso político da infraestrutura a mantém no caminho certo para superar o residencial em contribuição de valor até 2031. Consequentemente, os fornecedores recalibram seus portfólios para se alinhar com corredores de transporte, usinas de energia e projetos hídricos, em vez de se concentrar puramente em incorporadores residenciais.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Químicos para Construção do Egito e do Sul da África
O restante da África, abrangendo mais de 40 mercados menores, absorveu 51,48% da demanda de 2025, porém a distribuição permanece fragmentada, elevando os custos logísticos e complicando a certificação. O Egito avança rapidamente com um CAGR de 6,34%, pois a aquisição centralizada e um pipeline de 58 bilhões de USD proporcionam volume previsível. Sika e BASF inauguraram plantas de mistura na Zona Econômica do Canal de Suez, reduzindo os prazos de entrega e isolando as margens dos choques cambiais. A África do Sul alcança crescimento de dígito médio único, sustentado por rígidos protocolos do Bureau Sul-Africano de Normas que elevam a qualidade dos produtos e criam plataformas de exportação para o Botsuana e a Namíbia.
Mercado de Químicos para Construção do Norte, Oeste e Leste da África
A Nigéria apresenta características duais: a demanda por produtos premium em Lagos e Abuja contrasta com compras de baixa especificação em cidades secundárias. As oscilações cambiais e a infiltração de produtos falsificados freiam o crescimento, embora a futura autossuficiência petroquímica possa alterar favoravelmente as estruturas de custos até 2028. O Marrocos aproveita os programas de parceria com a UE, tornando-se um adotante precoce de selantes com baixo teor de COV e aditivos com conteúdo reciclado. Quênia, Tanzânia e Gana se beneficiam de infraestrutura financiada pela China que importa especificações internacionais, forçando os fornecedores locais a elevar a qualidade ou a sair do mercado, consolidando gradualmente o segmento regional do mercado africano de químicos para construção.
Panorama regulatório
A regulamentação de produtos químicos para construção na África é fragmentada, com exigências específicas de cada país sobre desempenho do produto, emissões e conformidade de materiais que podem remodelar os caminhos de qualificação para selantes, revestimentos, aditivos e sistemas de piso. Na África do Sul, o National Regulator for Compulsory Specifications (NRCS) aplica especificações obrigatórias para materiais de construção (incluindo VCs para cimento), enquanto o South African Bureau of Standards (SABS) emite normas SANS que se tornam obrigatórias quando referenciadas em um VC, criando uma via estruturada de conformidade para acesso ao mercado.
Controles ambientais e químicos estão influenciando cada vez mais as escolhas de formulação e a seleção de fornecedores em projetos maiores financiados por doadores e nas aquisições públicas. O contexto do relatório aponta para limites mais rígidos de COV e produtos químicos perigosos em mercados-chave (notadamente África do Sul e Egito) e o crescimento de programas de carbono incorporado, incluindo a introdução, pelo Egito, de rotulagem voluntária de carbono incorporado em 2025, o que, em conjunto, eleva as necessidades de testes, documentação e reformulação e favorece fornecedores com processos de certificação estabelecidos e capacidade de serviço técnico.
Análise da cadeia de valor
A cadeia de valor de produtos químicos para construção na África começa com insumos importados a montante (polímeros, dispersantes e aditivos especiais), seguidos de mistura regional e embalagem em formatos líquidos e em pó para distribuição local. A dependência de importação torna a logística e a exposição cambial fatores materiais de custo, com pontos de entrada comuns incluindo Durban (África do Sul), Alexandria e Port Said (Egito) e Mombasa (Quênia), após os quais os produtos passam por armazéns locais, distribuidores e canais de contratantes.
A demanda a jusante é impulsionada por produtores de concreto usinado e pré-moldado (aditivos), aplicadores de impermeabilização e piso, e contratantes de projetos que exigem cada vez mais submissões técnicas, testes no local e documentação de certificação. A fabricação local costuma se concentrar na mistura, em vez da síntese química completa, de modo que os fornecedores se diferenciam por meio de know-how de formulação, laboratórios de aplicação e suporte em campo, enquanto multinacionais e players regionais maiores usam plantas localizadas e centros técnicos para reduzir prazos de entrega e a variabilidade do fornecimento em projetos de infraestrutura e obras públicas.
Panorama Competitivo
Concentração do Mercado
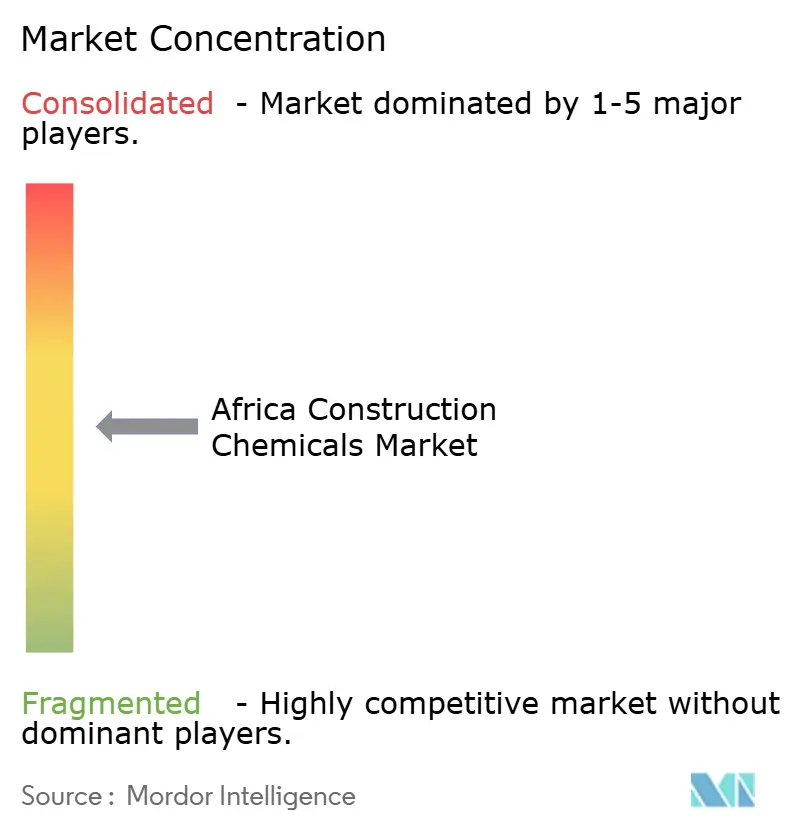
O mercado de químicos para construção na África é moderadamente concentrado. As unidades móveis de teste in situ da Sika integram engenheiros aos canteiros de obras no Egito e na África do Sul, criando custos de troca onde as falhas de desempenho implicam danos liquidados. Os líderes regionais como Dangote Industries, AfriSam e PPC Ltd alavancam competitividade de preços e proximidade de matérias-primas nos aditivos de commodities, embora careçam de P&D aprofundada para químicas avançadas. Há espaço em aberto em pisos especializados para centros de dados, grouts para reforço sísmico e concreto de ultralto desempenho. Agentes disruptivos como a futura planta de polímeros da Dangote visam integrar verticalmente os insumos, potencialmente reduzindo as bases de custo para suas linhas químicas internas e reformulando a intensidade competitiva em toda a África Ocidental.
Líderes do Setor de Químicos para Construção na África
-
Saint-Gobain
-
BASF
-
Sika AG
-
Mapei S.p.A.
-
Dangote Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Africano de Químicos para Construção Empresas cobertas neste relatório
- BASF
- AfriSam
- Arkema
- CMB
- Conmix
- Dangote Industries Limited
- Dow
- EAMIC
- Portland Cement Plc
- Hemts
- Lafarge
- Mapei
- PPC Ltd
- RowChem Industries Ltd
- Saint-Gobain
- Sika AG
- SOCHEM
Oportunidades de mercado e perspectivas futuras
A fabricação localizada e a presença de serviços técnicos são uma alavanca-chave de espaço em branco, onde a dependência de importações e o risco de prazos de entrega podem retardar a execução de projetos, especialmente para sistemas premium de impermeabilização, argamassas especiais e pisos avançados. Em 2026, a BASF inaugurou uma instalação de produção de dispersões ampliada em Durban com capacidades de aplicação atualizadas, e a Sika expandiu a fabricação na África (incluindo nova capacidade na Tanzânia mencionada em anúncios de 2026), reforçando um modelo operacional em que a segurança de fornecimento e a resolução de problemas local se traduzem em uma condição mais forte de fornecedor preferencial em obras de infraestrutura e industriais complexas.
Materiais vinculados à sustentabilidade e programas de circularidade também estão criando caminhos mais concretos ao mercado para fornecedores diferenciados, ao lado das necessidades de conformidade com carbono incorporado e COV destacadas no contexto do relatório. A Saint-Gobain Africa lançou um serviço de reciclagem de gesso na África do Sul em 2026, apoiando práticas de construção circular e criando oportunidades de arraste para sistemas posicionados em torno da redução de resíduos e documentação pronta para conformidade. Ao mesmo tempo, grandes iniciativas de substituição de cimento e clínquer, incluindo a exigência de substituição de clínquer em obras públicas do Egito em 2025 mencionada no contexto do relatório, aumentam a demanda por pacotes de aditivos compatíveis com maior uso de SCM, o que abre espaço para formuladores capazes de demonstrar desempenho em diferentes composições químicas de cimento.
Desenvolvimentos industriais recentes em Mercado Africano de Químicos para Construção
- Julho de 2026: a Saint-Gobain Africa lançou o primeiro serviço gratuito de reciclagem de gesso da África do Sul na fábrica Gyproc em Brakpan, Gauteng. A iniciativa de construção circular fortalece as credenciais de sustentabilidade e reduz o desperdício de produtos à base de gesso nas cadeias de suprimentos regionais. A medida reforça a posição de mercado da Saint-Gobain Africa ao se alinhar com a demanda regional por soluções construtivas sustentáveis.
- Julho de 2026: Saint-Gobain Africa - Lançou o primeiro serviço gratuito de reciclagem de gesso da África do Sul em sua fábrica Gyproc em Brakpan, Gauteng, para apoiar a construção circular. A iniciativa aprofunda as práticas locais de economia circular e amplia o impacto da Saint-Gobain Africa em materiais de construção sustentáveis.
- Março de 2026: a BASF inaugurou uma instalação de produção de dispersões ampliada em Durban, África do Sul. A expansão do polo regional melhora o fornecimento de revestimentos e materiais de construção em toda a África Austral, Oriental e Ocidental. A instalação fortalece a presença da BASF no mercado africano de produtos químicos para construção ao melhorar a segurança de fornecimento e a capacidade de serviço.
Mercado Africano de Químicos para Construção Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado refere-se à receita obtida na África com produtos químicos para construção utilizados para melhorar o desempenho do concreto e das edificações, incluindo aditivos, sistemas de impermeabilização, produtos de reparo e proteção, pisos, grouts, selantes e soluções correlatas comercializadas para a atividade de construção.
Exclusões do escopo: Excluímos cimento a granel, agregados, concreto usinado, tintas convencionais e materiais de construção gerais que não são comercializados como formulações de produtos químicos para construção.
Visão Geral da Segmentação
- Por Tipo de Produto
- Adesivos
- Âncoras e Grouts
- Aditivos para Concreto
- Revestimentos Protetores para Concreto
- Resinas para Pisos
- Químicos para Reparo e Reabilitação
- Selantes
- Químicos para Tratamento de Superfície
- Soluções de Impermeabilização
- Por Setor de Usuário Final
- Infraestrutura e Obras Públicas
- Comercial
- Industrial
- Residencial
- Por Geografia
- África do Sul
- Egito
- Nigéria
- Marrocos
- Restante da África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a visão da atividade de construção por país e os sinais de demanda por produto que explicam onde o consumo de produtos químicos tipicamente se concentra. Consultamos fontes públicas como institutos nacionais de estatística e ministérios da construção, portais de alfândega e tarifas para padrões de importação, o UN Comtrade para verificações de direção do comércio, o Banco Mundial para indicadores de infraestrutura e habitação, e organismos de normalização que publicam orientações relacionadas ao concreto e à impermeabilização.
Para traduzir esses sinais em um modelo de dimensionamento utilizável, também analisamos relatórios anuais, apresentações para investidores e anúncios de pipeline de projetos de participantes e contratantes relevantes do setor, além de atualizações de imprensa e associações de renome. Onde uma série de dados públicos estava incompleta, utilizamos assinaturas pagas aprovadas para dados financeiros de empresas e para verificações de importação e exportação em nível de remessa, a fim de reduzir pontos cegos. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram utilizadas para coletar dados, validar premissas e esclarecer questões durante a análise.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar quais grupos de produtos são efetivamente especificados nos principais mercados africanos e como os preços se movem com os custos de matérias-primas e logística. Conversamos com fabricantes, distribuidores, aplicadores e grandes contratantes no Norte da África e na África Subsaariana, e utilizamos perguntas de acompanhamento para testar as premissas documentais sobre composições de misturas, adoção de sistemas de impermeabilização e demanda por reforma.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos: 16% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 27% |
| Empresas de menor porte: 18% | Gerentes: 57% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, em que os gastos com construção e o mix de projetos por país foram convertidos em um pool de demanda por produtos químicos utilizando a intensidade de uso observada para as principais aplicações. Como o mesmo gasto pode se traduzir em consumos muito diferentes, os insumos foram ajustados com base em indicadores práticos, como a penetração do concreto usinado versus a mistura em obra, a participação de obras de infraestrutura, a adoção de impermeabilização em subsolos e coberturas, a atividade de reforma e as taxas de dosagem típicas de aditivos no concreto.
Em seguida, foram adicionadas verificações seletivas de baixo para cima para que os totais permanecessem realistas, incluindo amostras de preço por quilograma e faixas de volume por grupo de produto, verificações de canais de distribuidores e divisões de receita por fornecedor onde disponíveis. As lacunas foram tratadas utilizando países proxy com códigos de construção e práticas construtivas semelhantes, seguidos de calibração com base em fluxos comerciais e feedback de entrevistas.
Para a previsão, foi utilizada uma análise de cenários em torno do pipeline de construção e dos fatores macroeconômicos, e então foi aplicada uma visão de regressão multivariada simples para vincular a demanda a indicadores como crescimento da população urbana, adjudicações de infraestrutura e tendências de consumo de cimento. Quando o feedback de especialistas indicou atrasos, a curva de crescimento foi deslocada em vez de forçar uma curva suave, o que ajuda a manter a perspectiva crível.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como valores de importação para categorias químicas-chave, indicadores de atividade de cimento e concreto, e cronogramas de grandes projetos nos principais países. Se uma estimativa por país parecesse incomumente alta ou baixa, revisávamos as premissas sobre dosagem, mix de produtos ou preços, e recontactávamos os respondentes quando a variação não podia ser explicada com dados públicos.
Antes da publicação, o modelo e o relatório passam por uma revisão analítica em múltiplas etapas, incluindo verificações de consistência entre países e grupos de produtos e uma verificação final de razoabilidade em relação a eventos recentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de política, movimentos cambiais ou grandes ciclos de adjudicação de projetos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Estimativa do Mercado de Produtos Químicos para Construção na África da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para produtos químicos para construção na África frequentemente diferem porque as empresas nem sempre concordam sobre o que conta como uma venda de produto químico para construção, e porque o momento da conversão cambial e o ano-base escolhido podem alterar o valor de forma perceptível.
A dispersão geralmente decorre de algumas escolhas práticas, incluindo se os adesivos para cerâmica e os sistemas de pisos estão totalmente incluídos, se a distribuição informal é estimada ou ignorada, e se os insumos de preço são mantidos específicos por país ou combinados entre regiões. Como a janela de previsão aqui começa em 2026 e está vinculada apenas à África (não agrupada com o Oriente Médio), o valor pode parecer menor do que estimativas que combinam geografias ou incorporam materiais de construção adjacentes. Esta é a mesma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,82 bilhões de USD (2026) | |
| Publicador do Setor A | 2,40 bilhões de USD (2026) | Frequentemente utiliza uma cesta de produtos mais ampla que pode incorporar materiais de construção mais abrangentes e categorias completas de adesivos, e pode aplicar um conjunto de preços regional único que infla os mercados de alto custo em toda a África. |
| Consultoria Regional B | 4,45 bilhões de USD (2024) | Comumente reporta um total combinado do Oriente Médio e África e depois o referencia como uma cifra regional, enquanto o ano-base e o momento da conversão cambial diferem, o que torna difíceis as comparações diretas apenas para a África. |
Em conjunto, a comparação mostra que o agrupamento geográfico e o escopo do produto são os dois maiores fatores por trás das diferenças, seguidos pela forma como os preços são normalizados entre moedas e anos. Ao manter a estimativa vinculada a fatores claros de atividade de construção e verificações em nível de país, podemos explicar cada etapa e repetir a lógica de dimensionamento quando novos insumos de projetos e preços surgirem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Químicos para Construção na África?
O tamanho do Mercado de Produtos Químicos para Construção na África foi avaliado em 0,78 bilhões de USD em 2025 e estima-se que cresça de 0,82 bilhões de USD em 2026 para 1,05 bilhões de USD até 2031, a um CAGR de 5,07% durante o período de previsão (2026-2031).
Qual usuário final impulsionará a demanda futura?
Infraestrutura e obras públicas devem se expandir a um CAGR de 6,40%, superando o setor residencial, à medida que os financiadores vinculam o financiamento a critérios de baixo carbono.
Por que o Egito é o polo de crescimento?
O Egito se beneficia de um pipeline de projetos de 58 bilhões de USD, incentivos de localização para produtos químicos e um CAGR previsto de 6,34% entre 2026 e 2031.
Como as regulamentações estão moldando a oferta?
Normas mais rígidas de compostos orgânicos voláteis e carbono forçam a reformulação, favorecendo multinacionais com recursos de pesquisa e desenvolvimento e impulsionando a consolidação em toda a região.
Como as regulamentações estão moldando a oferta?
Normas mais rigorosas de COV e carbono forçam a reformulação, favorecendo as multinacionais com recursos de P&D e impulsionando a consolidação em toda a região.