
Tamanho e Participação do Mercado de Genômica em Cuidados Oncológicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do Mercado (2026) | 28.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Genômica em Cuidados Oncológicos por Mordor Intelligence
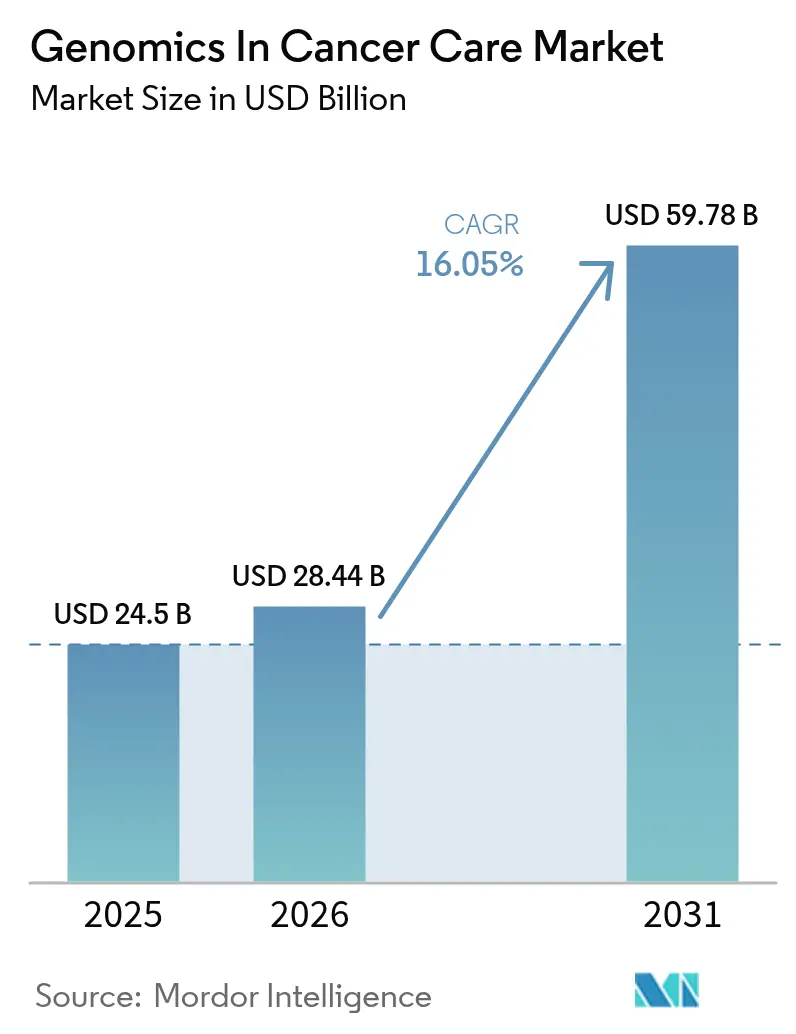
O tamanho do mercado de genômica em cuidados oncológicos em 2026 é estimado em USD 28,44 bilhões, crescendo a partir do valor de 2025 de USD 24,5 bilhões, com projeções para 2031 indicando USD 59,78 bilhões, crescendo a um CAGR de 16,05% no período 2026-2031. O avanço reflete inovação tecnológica sustentada, regulamentação harmonizada e validação clínica em expansão que tornam os testes genômicos centrais para a oncologia de precisão. A ampliação do reembolso do Medicare para biopsia líquida, a queda nos custos de sequenciamento que aproxima os testes de genoma completo do limiar de USD 100 e a rápida integração de ferramentas de decisão baseadas em inteligência artificial estão remodelando as estratégias terapêuticas em direção a um cuidado proativo e molecularmente guiado. A intensidade competitiva se acelera à medida que os fornecedores de plataformas convergem com especialistas em análise de dados e o sequenciamento em tempo real de moléculas únicas começa a erodir a dominância do NGS de leituras curtas. Em conjunto, essas dinâmicas reforçam uma transição estrutural de ensaios diagnósticos pontuais para soluções longitudinais e ricas em dados que informam cada etapa da jornada oncológica.
Principais Conclusões do Relatório
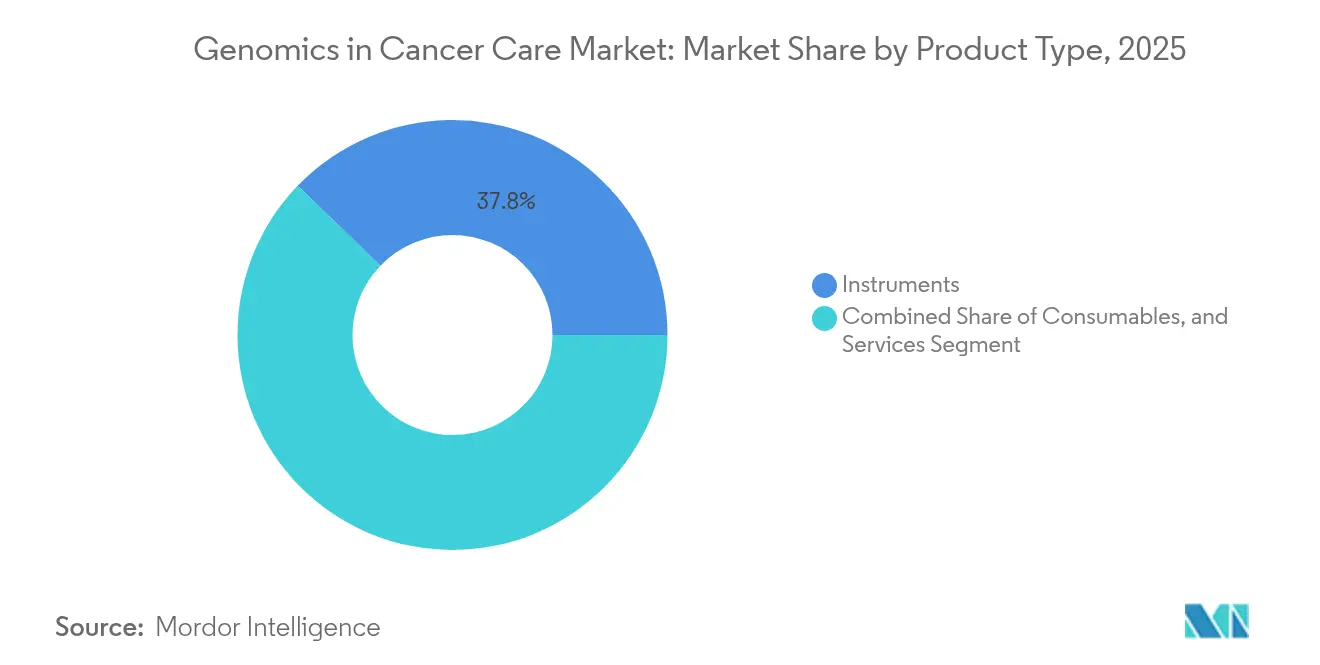
- Por tipo de produto, os instrumentos lideraram com 37,80% de participação na receita em 2025, enquanto os serviços devem crescer a um CAGR de 18,35% até 2031.
- Por tecnologia, o sequenciamento de genoma deteve 45,70% da participação do mercado de genômica em cuidados oncológicos em 2025, e o sequenciamento em tempo real de moléculas únicas avança a um CAGR de 22,85% até 2031.
- Por aplicação, o diagnóstico deteve 52,00% do tamanho do mercado de genômica em cuidados oncológicos em 2025; o monitoramento de doença residual mínima e a biopsia líquida expandem-se a um CAGR de 20,65%.
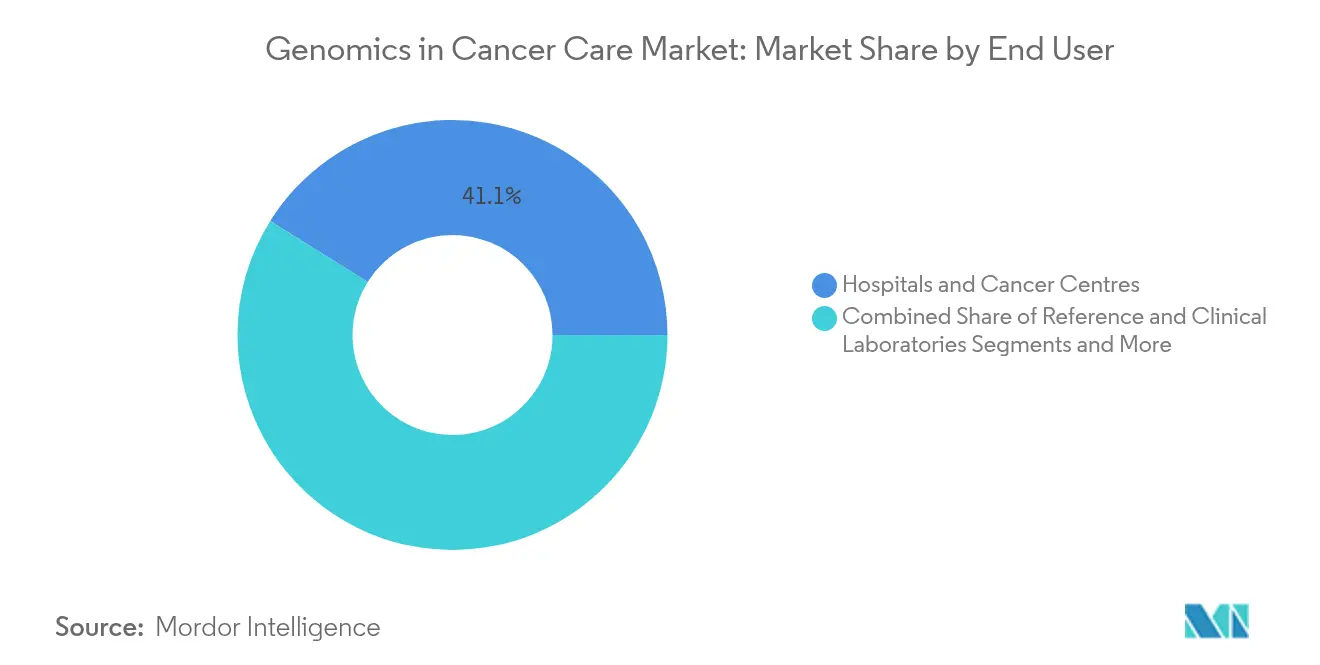
- Por usuário final, hospitais e centros de oncologia responderam por 41,10% do tamanho do mercado de genômica em cuidados oncológicos em 2025, enquanto laboratórios de referência e laboratórios clínicos crescem a um CAGR de 17,35%.
- Por geografia, a América do Norte contribuiu com 36,60% de participação de mercado em 2025, e a Ásia-Pacífico registrou o CAGR regional mais rápido, de 14,55%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga do câncer e triagem mais precoce | +3.20% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção crescente de perfil genômico abrangente baseado em NGS | +4.10% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Rápida queda de custos de sequenciamento e PCR digital | +2.80% | Global, acelerado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Expansão dos pipelines de MRD por biopsia líquida | +3.50% | América do Norte e UE, expansão inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ferramentas de decisão multi-ômica impulsionadas por IA | +1.90% | América do Norte e UE, penetração limitada em mercados emergentes | Longo prazo (≥ 4 anos) |
| Expansão do reembolso para CDx agnósticos ao tumor | +2.40% | América do Norte e UE, adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Câncer e Programas de Triagem Mais Precoce
O robusto crescimento da incidência global de câncer está levando os planejadores de sistemas de saúde a deslocar recursos para a triagem genômica preventiva. Somente a América Latina projeta um aumento de 66% nos casos de câncer até 2040, intensificando a pressão para detectar malignidades em estágios subclínicos. As agências dos Estados Unidos abraçaram a detecção baseada em sangue quando a FDA aprovou o teste Shield da Guardant Health para triagem de câncer colorretal em adultos com 45 anos ou mais, estabelecendo um precedente para ensaios não invasivos.[1]Administração de Alimentos e Medicamentos dos EUA, "A FDA Toma Medidas para Garantir a Segurança e Eficácia dos Testes Desenvolvidos em Laboratório," fda.gov Grandes ensaios populacionais, como o estudo Vanguard do Instituto Nacional do Câncer, empregam a mesma plataforma para testar a detecção de múltiplos cânceres em coortes diversas. Esses desenvolvimentos criam vias de reembolso de longo prazo, fomentam a confiança dos pagadores e fortalecem fluxos de receita recorrentes para os desenvolvedores de testes, ao mesmo tempo em que reduzem os custos de tratamento a jusante.
Adoção Crescente do Perfil Genômico Abrangente Baseado em NGS
As práticas oncológicas estão migrando de testes sequenciais de gene único para painéis abrangentes que interrogam centenas de loci em uma única execução. Evidências do ensaio GOZILA mostraram que pacientes orientados pela biopsia líquida Guardant360 CDx alcançaram uma sobrevida global mediana de 18,6 meses em comparação com 9,9 meses sob cuidado padrão. O TruSight Oncology Comprehensive da Illumina tornou-se o primeiro kit aprovado pela FDA com reivindicações de diagnóstico complementar pan-câncer.[2]Illumina, Inc. "FDA Aprova Teste de Biomarcadores de Câncer de Próxima Geração e Diagnósticos Complementares." MyADLM, 1 de novembro de 2024. Aliados à análise por IA, os laboratórios agora entregam relatórios clinicamente acionáveis em dias, e o Medicare dos Estados Unidos reembolsa cada vez mais painéis abrangentes em detrimento de ensaios iterativos, acelerando a adoção generalizada.
Rápida Queda de Custos dos Reagentes de Sequenciamento e PCR Digital
A química SPRQ da PacBio para os sistemas Revio reduziu os custos do sequenciamento HiFi de genoma completo para abaixo de USD 500, mantendo a precisão. O Centro de Genômica da Universidade de Minnesota relatou uma queda adicional de 20% após a adoção da tecnologia AVITI, superando o Illumina NovaSeq X Plus nas métricas de custo por gigabase. Os protótipos de sequenciamento por expansão da Roche prometem uma capacidade de processamento de sete genomas humanos a 30× por hora. Esses avanços ajudam instituições em economias emergentes a superar barreiras orçamentárias e lançam as bases para modelos de testes genômicos no ponto de cuidado.
Expansão dos Pipelines de Biopsia Líquida para Monitoramento de Doença Residual Mínima (MRD)
O teste OncoDetect da Exact Sciences identifica a recorrência do câncer colorretal com até dois anos de antecedência em relação à imagem, varrendo 200 variantes de ctDNA. Um estudo com 2.000 pacientes com câncer de cólon mostrou que 62,6% dos casos ctDNA-positivos recidivaram em três anos, em comparação com 15,4% dos casos ctDNA-negativos, reforçando o poder prognóstico da MRD. A orientação da FDA sobre endpoints de ctDNA permite que os patrocinadores utilizem a biopsia líquida para vias de aprovação acelerada.[3]Administração de Alimentos e Medicamentos. "Dispositivos Médicos; Testes Desenvolvidos em Laboratório." Registro Federal, 6 de maio de 2024. Com o CMS cobrindo o Guardant Reveal na vigilância pós-operatória, o alinhamento econômico e regulatório está impulsionando a ampla adoção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Patologistas Moleculares Credenciados | -2.10% | Global, com escassez aguda em mercados emergentes | Longo prazo (≥ 4 anos) |
| Custo Total de Propriedade Persistentemente Elevado para Plataformas de WGS | -1.80% | Global, com impacto desproporcional em mercados emergentes | Médio prazo (2-4 anos) |
| Regulamentação de Segurança Cibernética e Soberania de Dados Genômicos | -1.30% | Núcleo na América do Norte e UE, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Evidências Limitadas de Utilidade Clínica para Ensaios Emergentes de MRD | -0.90% | Global, com foco regulatório na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Patologistas Moleculares Credenciados
A demanda mundial por profissionais capazes de traduzir dados multi-ômicos em ação clínica supera em muito a oferta. Os requisitos de formação abrangem biologia molecular, bioinformática e subespecialidades oncológicas — competências que vão além dos currículos tradicionais de patologia. As economias emergentes enfrentam desafios adicionais, pois os talentos migram para regiões de maior renda. As ferramentas de IA aliviam as cargas de interpretação rotineira, mas as regulamentações ainda exigem supervisão de profissional certificado pelo conselho para a assinatura final. Programas de certificação acelerada estão em desenvolvimento, mas a expansão da força de trabalho ficará atrás do crescimento do mercado por vários anos.
Custo Total de Propriedade Persistentemente Elevado para Plataformas de WGS
Embora os custos dos reagentes continuem caindo, os investimentos de capital em sequenciadores de alto rendimento, controles ambientais, armazenamento seguro de dados e pessoal especializado permanecem elevados. Hospitais de médio porte em economias emergentes frequentemente precisam enviar amostras a laboratórios de referência externos, retardando o prazo de entrega e limitando o acúmulo de expertise interno. Os serviços de bioinformática em nuvem reduzem as necessidades de hardware, mas as regras de soberania de dados e as obrigações de segurança cibernética geram despesas de conformidade separadas. Os modelos de sequenciamento como serviço continuam a amadurecer, mas ainda não resolveram completamente as restrições orçamentárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Serviços Impulsionam o Crescimento Apesar da Dominância dos InstrumentosOs instrumentos representaram o maior pool de receita, detendo 37,80% de participação do mercado de genômica em cuidados oncológicos em 2025. A demanda refletiu ciclos contínuos de atualização de plataformas, à medida que os usuários substituíam sequenciadores legados por sistemas de maior rendimento e leituras mais longas. As vendas de consumíveis expandiram-se em linha com o crescimento do volume de testes, enquanto os cartuchos para o ponto de cuidado abriram novos canais descentralizados.
Os serviços aceleram a um CAGR de 18,35%, sublinhando uma mudança em direção à interpretação de dados, análise em nuvem e relatórios clínicos integrados. O salto de 31% na receita da Guardant Health para USD 737 milhões em 2024 demonstra o apelo das taxas recorrentes de testes e bioinformática. Os hospitais terceirizam cada vez mais a bioinformática para mitigar a escassez de pessoal, e os contratos de serviço integrados de ponta a ponta agora cobrem logística de amostras, sequenciamento, interpretação e atualizações de suporte à decisão. Essa evolução posiciona os prestadores de serviços como parceiros estratégicos em vez de fornecedores transacionais dentro do mercado de genômica em cuidados oncológicos.


Por Tecnologia:
O Sequenciamento de Moléculas Únicas Perturba a Dominância do NGSAs plataformas de sequenciamento de genoma baseadas em NGS de leituras curtas asseguraram 45,70% de participação de mercado em 2025, apoiadas por fluxos de trabalho laboratoriais estabelecidos e extensas evidências clínicas. No entanto, o sequenciamento em tempo real de moléculas únicas expande-se a um surpreendente CAGR de 22,85%, pois os oncologistas buscam resolução de variantes estruturais em regiões ricas em repetições e camadas de metilação indisponíveis nas leituras curtas.
A mais recente química da Oxford Nanopore gerou montagens completas de cromossomos e mapas epigenéticos simultâneos, demonstrando a prontidão clínica das abordagens de leitura longa. Enquanto isso, os protótipos de sequenciamento por expansão da Roche prometem fundir leituras longas com alto rendimento, ameaçando redesenhar os ciclos de substituição de produtos. Os kits baseados em PCR retêm valor para os diagnósticos complementares de baixa complexidade e as verificações rápidas de EGFR ou KRAS, mas os microarrays cedem terreno à medida que os preços do sequenciamento se aproximam da paridade. A diversidade tecnológica garante que os laboratórios possam alinhar a escolha da plataforma com casos de uso oncológicos específicos dentro do mercado de genômica em cuidados oncológicos.
Por Aplicação:
O Monitoramento de MRD Acelera Além do DiagnósticoO diagnóstico manteve 52,00% do tamanho do mercado de genômica em cuidados oncológicos em 2025, por meio de vias estabelecidas de diagnóstico complementar e familiarização dos pagadores. Os painéis rotineiros de EGFR, BRAF e PIK3CA ancoram os fluxos de receita dos laboratórios.
Os ensaios de doença residual mínima e biopsia líquida, crescendo a um CAGR de 20,65%, estão redefinindo os protocolos de acompanhamento. Os ensaios SERENA-6 verificaram que as mudanças de tratamento guiadas por ctDNA reduzem à metade o risco de progressão em pacientes com câncer de mama ER-positivo com mutações ESR1 emergentes. Os patrocinadores farmacêuticos agora incorporam endpoints de MRD em ensaios de terapia adjuvante, o que reforça os volumes de ensaios pós-aprovação. A genômica para descoberta de medicamentos e as plataformas de decisão em oncologia de precisão ampliam ainda mais o pipeline, fornecendo insights de biomarcadores durante o desenvolvimento clínico inicial e apoiando designs adaptativos de ensaios.
Por Usuário Final:
Laboratórios de Referência Ganham Participação por Meio de Capacidades EspecializadasOs hospitais e centros de oncologia geraram 41,10% da receita de 2025, aproveitando a patologia no local e equipes de cuidados integradas para executar painéis de alto rendimento em pacientes recém-diagnosticados. No entanto, os laboratórios de referência e clínicos exibem o maior dinamismo, a um CAGR de 17,35%, impulsionados por economias de escala e automação intensiva em capital que reduzem os custos por amostra.
A parceria da Labcorp com a Ultima Genomics para expandir as ofertas de sequenciamento de genoma completo e lançar o ctDNA MRD Plasma Detect ilustra o posicionamento estratégico dos laboratórios de referência. As empresas farmacêuticas e de biotecnologia intensificam a demanda por ensaios de alta complexidade para estratificar os sujeitos dos ensaios, enquanto os institutos acadêmicos pilotam novas tecnologias antes de uma implantação mais ampla. Em conjunto, esses segmentos criam um ecossistema complementar em que a expertise centralizada coexiste com o sequenciamento à beira do leito no mercado de genômica para cuidados oncológicos.
Análise Geográfica
Mercado de Genômica no Cuidado do Câncer na América do Norte
A América do Norte liderou com 36,60% de participação de mercado em 2025, apoiada por ampla cobertura de pagadores, uma rede madura de ensaios clínicos e supervisão regulatória rigorosa, porém previsível. A regra final da FDA sobre Testes Desenvolvidos em Laboratório, de maio de 2024, alinhou os requisitos de qualidade entre laboratórios comerciais e acadêmicos. Decisões paralelas do Medicare ampliaram o reembolso para a vigilância de DRM baseada em biópsia líquida, desbloqueando volumes de testes significativos e recorrentes. As colaborações intersetoriais garantem a rápida migração de inovações de pesquisa para a prática clínica de primeira linha, consolidando a liderança da região no mercado de genômica no cuidado do câncer.
Mercado de Genômica no Cuidado do Câncer na Ásia-Pacífico e no Oriente Médio
A Ásia-Pacífico registra o CAGR regional mais rápido, de 14,55% até 2031. Os programas nacionais de genoma na China, no Japão, em Singapura e nos Emirados Árabes Unidos sustentam uma infraestrutura de sequenciamento em larga escala e criam terreno fértil para projetos-piloto de rastreamento precoce. O investimento contínuo no corredor de medicina de precisão da Arábia Saudita, combinado com vias regulatórias simplificadas nos Emirados Árabes Unidos, atrai empresas multinacionais de diagnóstico para estabelecer centros regionais. A crescente incidência de câncer e a ampliação da cobertura de seguros aceleram a demanda, enquanto as parcerias de fabricação local reduzem os custos de consumíveis, melhorando a acessibilidade.
Mercado de Genômica no Cuidado do Câncer na Europa
A Europa permanece um pilar fundamental da adoção global por meio de estruturas coordenadas de regulamentação e avaliação de valor. A aprovação condicional pela Comissão Europeia do plano de desinvestimento da Illumina em relação à GRAIL removeu um obstáculo jurídico, restaurando o equilíbrio competitivo e permitindo que os projetos-piloto pan-europeus de rastreamento de múltiplos cânceres prosseguissem. Paralelamente, o Regulamento Europeu sobre Dispositivos Médicos para Diagnóstico In Vitro impõe requisitos rigorosos de evidências clínicas, aumentando a confiança entre médicos e pagadores. Organismos de normalização, como a Sociedade Europeia de Biópsia Líquida, publicam protocolos harmonizados que promovem a reprodutibilidade entre laboratórios. Em conjunto, essas medidas sustentam um crescimento saudável apesar da infraestrutura madura.


Panorama regulatório
A regulamentação da genômica no cuidado do câncer continua a se tornar mais rigorosa em relação à validade dos testes, aos controles de software e bioinformática e às evidências clínicas. Nos Estados Unidos, classificações de dispositivos e controles especiais da FDA foram aplicados a componentes de sequenciamento (incluindo dispositivos relacionados ao sequenciamento de exoma completo, com vigência a partir de setembro de 2024), enquanto a 21 CFR 866.6080 estabelece expectativas para rotulagem e limitações quanto à relevância clínica dos achados em testes de perfilamento tumoral baseados em NGS. A política de reembolso também influencia a adoção, com o CMS mantendo cobertura nacional para testes de NGS destinados a beneficiários do Medicare com câncer avançado, quando realizados em laboratórios certificados pela CLIA.
Fora dos Estados Unidos, os sistemas nacionais de saúde estão formalizando caminhos que levam a genômica de projetos-piloto para a prática clínica de rotina. A Cancer Australia divulgou seu National Framework for Genomics in Cancer Control em janeiro de 2025 para orientar o acesso equitativo e a implementação, e o NHS England anunciou um registro genético nacional em janeiro de 2026 para apoiar o acompanhamento sistemático e a triagem direcionada de risco hereditário de câncer. Na Europa, a EMA atualizou sua orientação Qualification of Novel Methodologies (Revisão 6, junho de 2026), reforçando a geração estruturada de evidências para metodologias emergentes usadas no desenvolvimento de produtos medicinais e na oncologia de precisão habilitada por diagnósticos complementares.
Análise da cadeia de valor
A cadeia de valor abrange o design de ensaios e plataformas (química de sequenciamento, preparo de bibliotecas e design de painéis), a fabricação de instrumentos e reagentes (sequenciadores, sistemas de PCR, consumíveis) e a aquisição e preparação de amostras (fluxos de trabalho de biópsia tecidual e líquida, incluindo processamento de FFPE). Em seguida, passa pela validação analítica e implantação clínica em laboratórios alinhados a CLIA/ISO, bioinformática e geração de relatórios (pipelines, interpretação de variantes, suporte à decisão baseado em IA) e ação clínica subsequente (juntas de tumor, seleção de terapia, monitoramento de MRD e gestão de dados longitudinais). A distribuição é cada vez mais híbrida, combinando vendas diretas de instrumentos e kits com sequenciamento como serviço, assinaturas de análises em nuvem e contratos empresariais com hospitais, centros de câncer e laboratórios de referência.
Parcerias recentes mostram onde o valor se acumula e onde persistem os gargalos. A Illumina expandiu sua colaboração com a Labcorp em março de 2026 para co-comercializar kits de IVD distribuídos (incluindo o PGDx elio plasma focus Dx e o TruSight Oncology Comprehensive), enquanto a Illumina também firmou parceria com a PREMIA para ampliar o acesso ao CGP dentro das redes de provedores de Taiwan que já integraram o CGP à cobertura nacional em 2024. No lado das análises, as colaborações da SOPHiA GENETICS com o MD Anderson (janeiro de 2026) e um memorando de entendimento com o Memorial Sloan Kettering Cancer Center (junho de 2026) destacam o papel crescente dos centros de interpretação de dados baseados em plataforma. Iniciativas de viabilização de fluxo de trabalho, como a da PacBio e da Covaris (abril de 2026), visam a grande base instalada de amostras tumorais FFPE, enquanto a CellCarta e a Pillar Biosciences (abril de 2026) usam painéis de NGS em kits para reduzir o atrito na triagem de estudos em redes laboratoriais distribuídas.
Panorama Competitivo
O mercado de genômica em cuidados oncológicos é moderadamente consolidado. Illumina, Thermo Fisher Scientific e Roche detêm portfólios multiplataforma que abrangem instrumentos, consumíveis e software, conferindo-lhes alavancagem de preços e alcance de distribuição global. Provedores especializados como Guardant Health e Exact Sciences superam o campo nos nichos de biopsia líquida e MRD, aproveitando patentes de ensaios protegidas e grandes conjuntos de dados proprietários.
As fusões e aquisições intensificaram-se em 2024-2025, à medida que os incumbentes buscaram análises de IA, capacidades de fusão multi-ômica e entrada em mercados regionais.
Exemplos incluem o acordo da Guardant Health com a Pfizer para o codesenvolvimento de diagnósticos vinculados à terapia e o lançamento pela PacBio do sistema Vega de bancada, destinado a descentralizar o sequenciamento HiFi. O litígio também emergiu como instrumento competitivo; a Guardant entrou com processo contra a Tempus AI alegando violação de patentes de testes de DNA.
Os players agora priorizam a integração vertical, combinando kits de laboratório húmido com análises em tempo real entregues por meio de painéis em nuvem. Os depósitos de propriedade intelectual concentram-se em química que melhora a precisão das leituras e em pipelines de aprendizado de máquina que reduzem o tempo de interpretação. Os espaços emergentes incluem sequenciamento no ponto de cuidado para clínicas oncológicas comunitárias, grupos de tumores moleculares impulsionados por IA e soluções completas adaptadas a ambientes de baixos recursos.
Líderes do Setor de Genômica em Cuidados Oncológicos
Agilent Technologies
Illumina, Inc.
Pacific Biosciences, Inc.
ThermoFisher Scientific Inc.
Intrexon Bioinformatics Germany GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
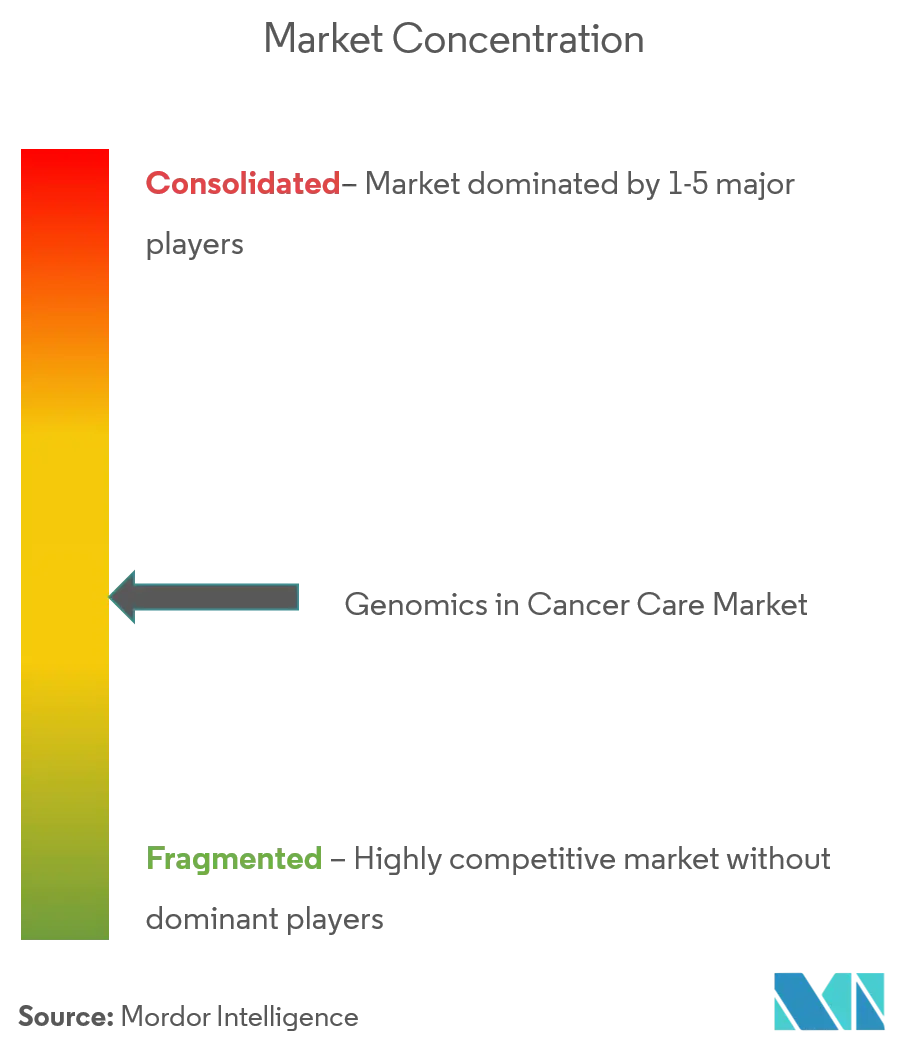
Mercado de Genômica no Cuidado do Câncer
- Illumina
- Thermo Fisher Scientific
- Roche
- Agilent Technologies
- QIAGEN
- Pacific Bioscience
- Guardant Health
- Exact Sciences
- Foundation Medicine Inc.
- Oxford Nanopore Technologies plc
- Myriad Genetics
- Bio-Rad Laboratories
- GE HealthCare Technologies Inc.
- PerkinElmer
- BGI Genomics Co. Ltd.
- Adaptive Biotechnologies Corp.
- Personalis Inc.
- Invitae
- 10x Genomics Inc.
- Burning Rock Biotech Ltd.
- Natera

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade é a transição do perfilamento episódico e pontual para o monitoramento longitudinal baseado em sangue, integrado aos fluxos de trabalho oncológicos de rotina. A Quest Diagnostics expandiu o acesso ao seu teste de ctDNA para MRD Haystack e ao perfilamento genômico abrangente, integrando o pedido ao OncoEMR da Flatiron Health para oncologistas da rede comunitária (julho de 2026), o que reduz o atrito operacional para testes repetidos e apoia o uso mais amplo de MRD além dos grandes centros acadêmicos. Fornecedores de plataformas e laboratórios também têm espaço para empacotar serviços de ponta a ponta que enfrentam a escassez de patologistas moleculares credenciados, combinando execução em laboratório com ferramentas automatizadas de interpretação e geração de relatórios.
A detecção precoce multicâncer e a MRD ultrassensível também estão criando espaço para ofertas baseadas em genoma completo e transcriptoma, associadas à interpretação por IA. A Caris Life Sciences lançou o Caris Detect, um teste sanguíneo de detecção precoce multicâncer que usa WGS ultra-profundo, WTS e IA (julho de 2026), enquanto a GRAIL apresentou dados do PATHFINDER 2 na ASCO 2026, envolvendo 35.878 participantes, mostrando que o Galleri aumentou a detecção de câncer em 6,5 vezes quando adicionado à triagem padrão. Em MRD, a Ultima Genomics apresentou dados do TRACERx na AACR 2026 descrevendo o desempenho do ppmSeq com um limite de detecção de 95% inferior a 3 partes por milhão, reforçando a demanda por abordagens de alta sensibilidade que expandem a biópsia líquida para estágios mais precoces da doença e vigilância mais rigorosa de recidiva. Juntos, esses sinais apontam para investimento contínuo em estratégias de kits de IVD distribuídos, automação e plataformas de dados capazes de escalar a interpretação e a conformidade entre geografias.
Recent Industry Developments in Mercado de Genômica no Cuidado do Câncer
- Julho de 2026: A Agilent Technologies recebeu aprovação da FDA para o ensaio PD-L1 IHC 28-8 pharmDx como diagnóstico complementar que apoia indicações baseadas em nivolumabe em cânceres gástrico, de junção gastroesofágica e esofágico. O posicionamento ampliado como CDx fortalece os testes padronizados de imuno-oncologia em plataformas automatizadas e apoia uma seleção de terapia mais consistente e orientada por biomarcadores entre laboratórios.
- Março de 2026: A Illumina expandiu sua colaboração com a Labcorp para avançar na oncologia de precisão, incluindo a co-comercialização de kits de teste de IVD distribuídos, como o PGDx elio plasma focus Dx e o TruSight Oncology Comprehensive. A medida apoia um acesso mais amplo aos testes de biópsia tecidual e líquida, levando kits validados a mais ambientes laboratoriais, em vez de depender exclusivamente de modelos de testes centralizados.
- Novembro de 2024: A Pacific Biosciences apresentou o sistema de bancada Vega, estendendo o sequenciamento HiFi a laboratórios menores. Ao reduzir o espaço necessário e as barreiras de acesso ao sequenciamento de leitura longa, o lançamento apoiou a descentralização da caracterização genômica de maior resolução além dos grandes laboratórios de referência.


Mercado de Genômica no Cuidado do Câncer Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas ligadas ao uso de informações genômicas no cuidado do câncer, ou seja, testes e análises que apoiam o diagnóstico, a estratificação, o monitoramento e a seleção de tratamento em contextos oncológicos, além dos instrumentos, consumíveis e taxas de serviço relacionados usados para entregar esses resultados.
Exclusões de escopo: excluímos a genômica não oncológica, a genômica animal e a triagem hereditária de rotina que não esteja vinculada a um percurso de cuidado oncológico.
Visão geral da segmentação
- Por Tipo de Produto
- Instrumentos
- Consumíveis
- Serviços
- Por Tecnologia
- Sequenciamento de Genoma
- PCR
- Microarrays e
- Outros
- Por Aplicação
- Diagnóstico
- Genômica de Descoberta de Medicamentos e Ensaios Clínicos
- Oncologia Personalizada / de Precisão
- Outros
- Por Usuário Final
- Hospitais e Centros de Oncologia
- Laboratórios de Referência e Clínicos
- Empresas Farmacêuticas e de Biotecnologia
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual do modelo, e as premissas foram então testadas com usuários e fornecedores do mundo real. Recorremos a fontes públicas, como estatísticas de incidência e mortalidade do câncer da Organização Mundial da Saúde e de registros nacionais de câncer, além de atualizações de reembolso e cobertura dos Centros de Serviços Medicare e Medicaid dos EUA.
Para estimar volumes de testes e sinais de adoção, também revisamos aprovações e comunicações de segurança da FDA dos EUA para diagnósticos oncológicos, além de periódicos revisados por pares em oncologia e genômica para identificar mudanças nos padrões de uso. Sempre que possível, estatísticas alfandegárias ou comerciais foram usadas para acompanhar os fluxos de instrumentos e reagentes. Documentos corporativos, apresentações a investidores, sites de associações e fontes de imprensa confiáveis foram acrescentados para comentários sobre mix de produtos e capacidade. Uma assinatura paga para dados financeiros de empresas, notícias, bancos de dados de patentes e dados comerciais em nível de embarque foi usada seletivamente para verificar cronogramas e a direção dos preços. Essas fontes documentais não são exaustivas, e muitas referências adicionais foram usadas para coletar, validar e esclarecer pontos de dados específicos durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário focou em laboratórios de oncologia, tomadores de decisão hospitalares, provedores de testes de referência e participantes do ecossistema de apoio que acompanham as mudanças nos volumes de pedidos e nos menus de testes ao longo do tempo. Entrevistas e pesquisas breves foram usadas para confirmar o que é contabilizado como receita de genômica no cuidado do câncer, testar premissas de preços e utilização, e validar padrões regionais na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos: 13% | Ásia-Pacífico: 40% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 44% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual as tendências de incidência de câncer, a adoção de testes orientada por diretrizes e a proporção de pacientes direcionados a testes genômicos são usadas para reconstruir um universo de testes endereçável por grande região. Esses universos de demanda são convertidos em receitas usando pontos de preço práticos para tipos de teste e fluxos de trabalho comuns, depois ajustados pela frequência de retestagem, uso de biópsia líquida e a divisão entre testes internos e terceirizados.
Após o primeiro corte, os totais são corroborados com verificações seletivas bottom-up, como discussões amostrais sobre throughput de laboratórios e verificações de canal sobre a absorção de instrumentos e reagentes, além de uma verificação de sanidade sobre a receita média por teste em diferentes contextos de cuidado. As principais entradas incluem mudanças relatadas na adoção de testes oncológicos, a direção da cobertura de reembolso, curvas de custo de sequenciamento e expectativas de tempo de resposta que influenciam a seleção de testes. O crescimento das terapias direcionadas que exigem evidência de biomarcador complementar também é considerado. Onde os dados bottom-up são limitados, as lacunas são preenchidas usando faixas conservadoras vinculadas a sistemas de saúde semelhantes, depois estreitadas durante chamadas de acompanhamento.
Para a previsão, é usada a análise de cenários para que a adoção não seja tratada como uma linha reta, já que reembolso, atualizações de diretrizes e o mix tecnológico podem mudar rapidamente. As premissas de penetração de testes, progressão de preços e mix de contextos de cuidado foram alinhadas com o que os entrevistados esperavam ser realista nos próximos anos, e depois aplicadas de forma consistente entre regiões.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de carga de câncer, políticas de reembolso publicadas e marcadores observáveis de demanda por instrumentos e consumíveis. Quaisquer grandes variações são investigadas antes da aprovação final. Se um resultado parecer inconsistente, os fatores de entrada são revisitados, as premissas de unidade são reverificadas e as fontes são recontatadas para esclarecimento.
Uma revisão em múltiplas etapas é aplicada para que os cálculos, unidades e tratamento de moeda sejam consistentes entre regiões e anos, e para que os resultados finais correspondam ao que os dados podem sustentar. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças de reembolso ou saltos na adoção de testes. Antes da entrega, uma nova revisão do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de genômica no cuidado do câncer da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para genômica no cuidado do câncer podem diferir amplamente mesmo quando descrevem um tema semelhante, porque o limite de escopo e os componentes de receita incluídos nem sempre estão alinhados. As diferenças também surgem de como as empresas tratam o mix de instrumentos, consumíveis e serviços, e se as premissas de preços e penetração de testes são atualizadas com sinais recentes de reembolso e utilização.
A tabela mostra uma dispersão em relação ao valor de 2026, e, no modelo da Mordor Intelligence, o mercado é contabilizado em torno do uso oncológico clínico e translacional, com instrumentos, consumíveis e serviços habilitados por software vinculados a fluxos de trabalho de cuidado ao paciente, em vez de incorporar atividades genômicas mais amplas que estão fora da prestação de cuidados ao câncer. Outras lacunas normalmente refletem diferenças na seleção do ano-base, no uso de uma curva de adoção mais agressiva para biópsia líquida, ou em um declínio mais rápido do preço médio de venda (ASP) que não é validado por meio de verificações em nível laboratorial e atualizações de políticas recentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 28,44 bilhões de USD (2026) | |
| Editora do Setor A | 20,93 bilhões de USD (2024) | Usa um ano-base e janela de previsão diferentes, e a definição parece enfatizar a receita de cuidado do câncer impulsionada pela genômica sem fazer a mesma separação explícita entre as receitas de fluxo de trabalho clínico e a atividade genômica adjacente orientada à pesquisa, o que pode alterar o que é contabilizado e quando os preços são redefinidos. |
| Editora do Setor B | 20,56 bilhões de USD (2025) | Inclui instrumentos, consumíveis e serviços, mas a fotografia publicada baseia-se em uma ponte histórico-para-previsão de curto prazo que pode subestimar a expansão de escala em anos posteriores, se a penetração de testes e a adoção da biópsia líquida não forem revalidadas com a cobertura de reembolso atual e os padrões de utilização por contexto de cuidado. |
Ao analisar os três números, a maior parte da diferença é explicada pela seleção do ano e pelo que é tratado como receita de genômica no cuidado do câncer versus trabalho genômico mais amplo. Ao manter o modelo vinculado a percursos de cuidado observáveis, à lógica de preços e a sinais de adoção que podem ser reverificados a cada ano, conseguimos fornecer aos usuários um número prático, mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de genômica em cuidados oncológicos?
O mercado gerou USD 28,44 bilhões em receita em 2026 e está projetado para crescer para USD 59,78 bilhões até 2031.
Qual região lidera em participação de mercado?
A América do Norte contribuiu com 36,60% da receita global em 2025, impulsionada por ampla cobertura de reembolso e vias regulatórias claras.
Qual segmento de produto está se expandindo mais rapidamente?
As ofertas baseadas em serviços que agrupam sequenciamento, análise e relatório avançam a um CAGR de 18,35% até 2031.
Por que o sequenciamento de moléculas únicas está ganhando tração?
As plataformas de leitura longa resolvem variantes estruturais e padrões de metilação que o NGS padrão pode perder, impulsionando um CAGR de 22,85% neste segmento de tecnologia.
Como as biopsias líquidas estão mudando o manejo do câncer?
Os ensaios de DNA tumoral circulante permitem o monitoramento de doença residual mínima, ajudando a detectar a recidiva até dois anos antes do que a imagem, ao mesmo tempo em que apoiam ajustes terapêuticos em tempo real.
Página atualizada pela última vez em:



